من أين تأتي 95% من إيرادات Pump.fun: الربح من رموز قيمتها صفر، وتحويل نظام الميم إلى لعبة محصلتها صفر
 chaincatcher
بقلم: Sparsity
ترجمة: Saoirse، Foresight News
"بيئة التداول على السلسلة ليست ودية مع المشاركين." "جميع المؤثرين يستغلون الفرصة للربح." "ومع ذلك ما زلنا نطارد المتداولين المحترفين."
هذه القضايا تتعرض لانتقادات واسعة، لكن البحث عن السبب الجذري فقط من نهاية سلسلة التداول يشبه إغفال القضية الرئيسية. لقد انهار بالفعل إجماع الحائزين في دائرة تداول عملات الميم: لا أحد مستعد للاحتفاظ بالمراكز على المدى الطويل. يتحول المشاركون إلى المراجحة، والإصدار الجماعي للرموز، وإطلاق الحزم المجمعة، وتحفيز الدعوات ------ ببساطة لأن هذه المسارات مربحة. جذر المشكلة يكمن في مستوى أعلى، أي المنصات التي تتحكم في نظام التداول هذا. وباعتبارها أكبر منصة لإصدار عملات الميم، فإن آلية الحوافز في Pump.fun هي بالضبط ما يعزز هذه السلوكيات التي ينتقدها الكثيرون، مما يشكل في النهاية سوق عملات الميم في نمط من التوسع غير المحدود في العرض وفقدان مستمر للطلب.
حاليًا، يدعو الرأي العام عمومًا المؤثرين إلى تحمل مسؤولية تصريحاتهم الدعائية، وهو مطلب ليس غير معقول. ومع ذلك، إذا لم تتحمل Pump.fun المحفزة المسؤوليات المقابلة واكتفت بتقييد المؤثرين، فإن ذلك في النهاية يعالج الأعراض بدلاً من السبب الجذري.
تحقق Pump.fun إيرادات من الرموز التي تفقد قيمتها بالكامل
في الثلاثين يومًا الماضية، استحوذت Pump.fun على 92% من حجم الإصدار و84% من حجم التداول عبر جميع منصات إصدار عملات الميم. هذه المنصة هي التي تحدد السلوكيات التي يمكن أن تكون مربحة في نظام التداول هذا.
95% من إيرادات بروتوكول المنصة تأتي من معاملات تتعلق برموز لا تزال في مرحلة منحنى الربط أو تقل قيمتها السوقية عن 250,000 دولار. في نطاق تداول منحنى الربط، تفرض كل معاملة رسومًا بنسبة 1.25%: منها 0.95% تذهب إلى Pump.fun و0.30% تذهب إلى منشئي الرموز. بمعنى آخر، وبغض النظر عن تقلبات الأسعار، فإن دورة شراء وبيع كاملة تتكبد تكلفة معاملة بنسبة 2.5%.
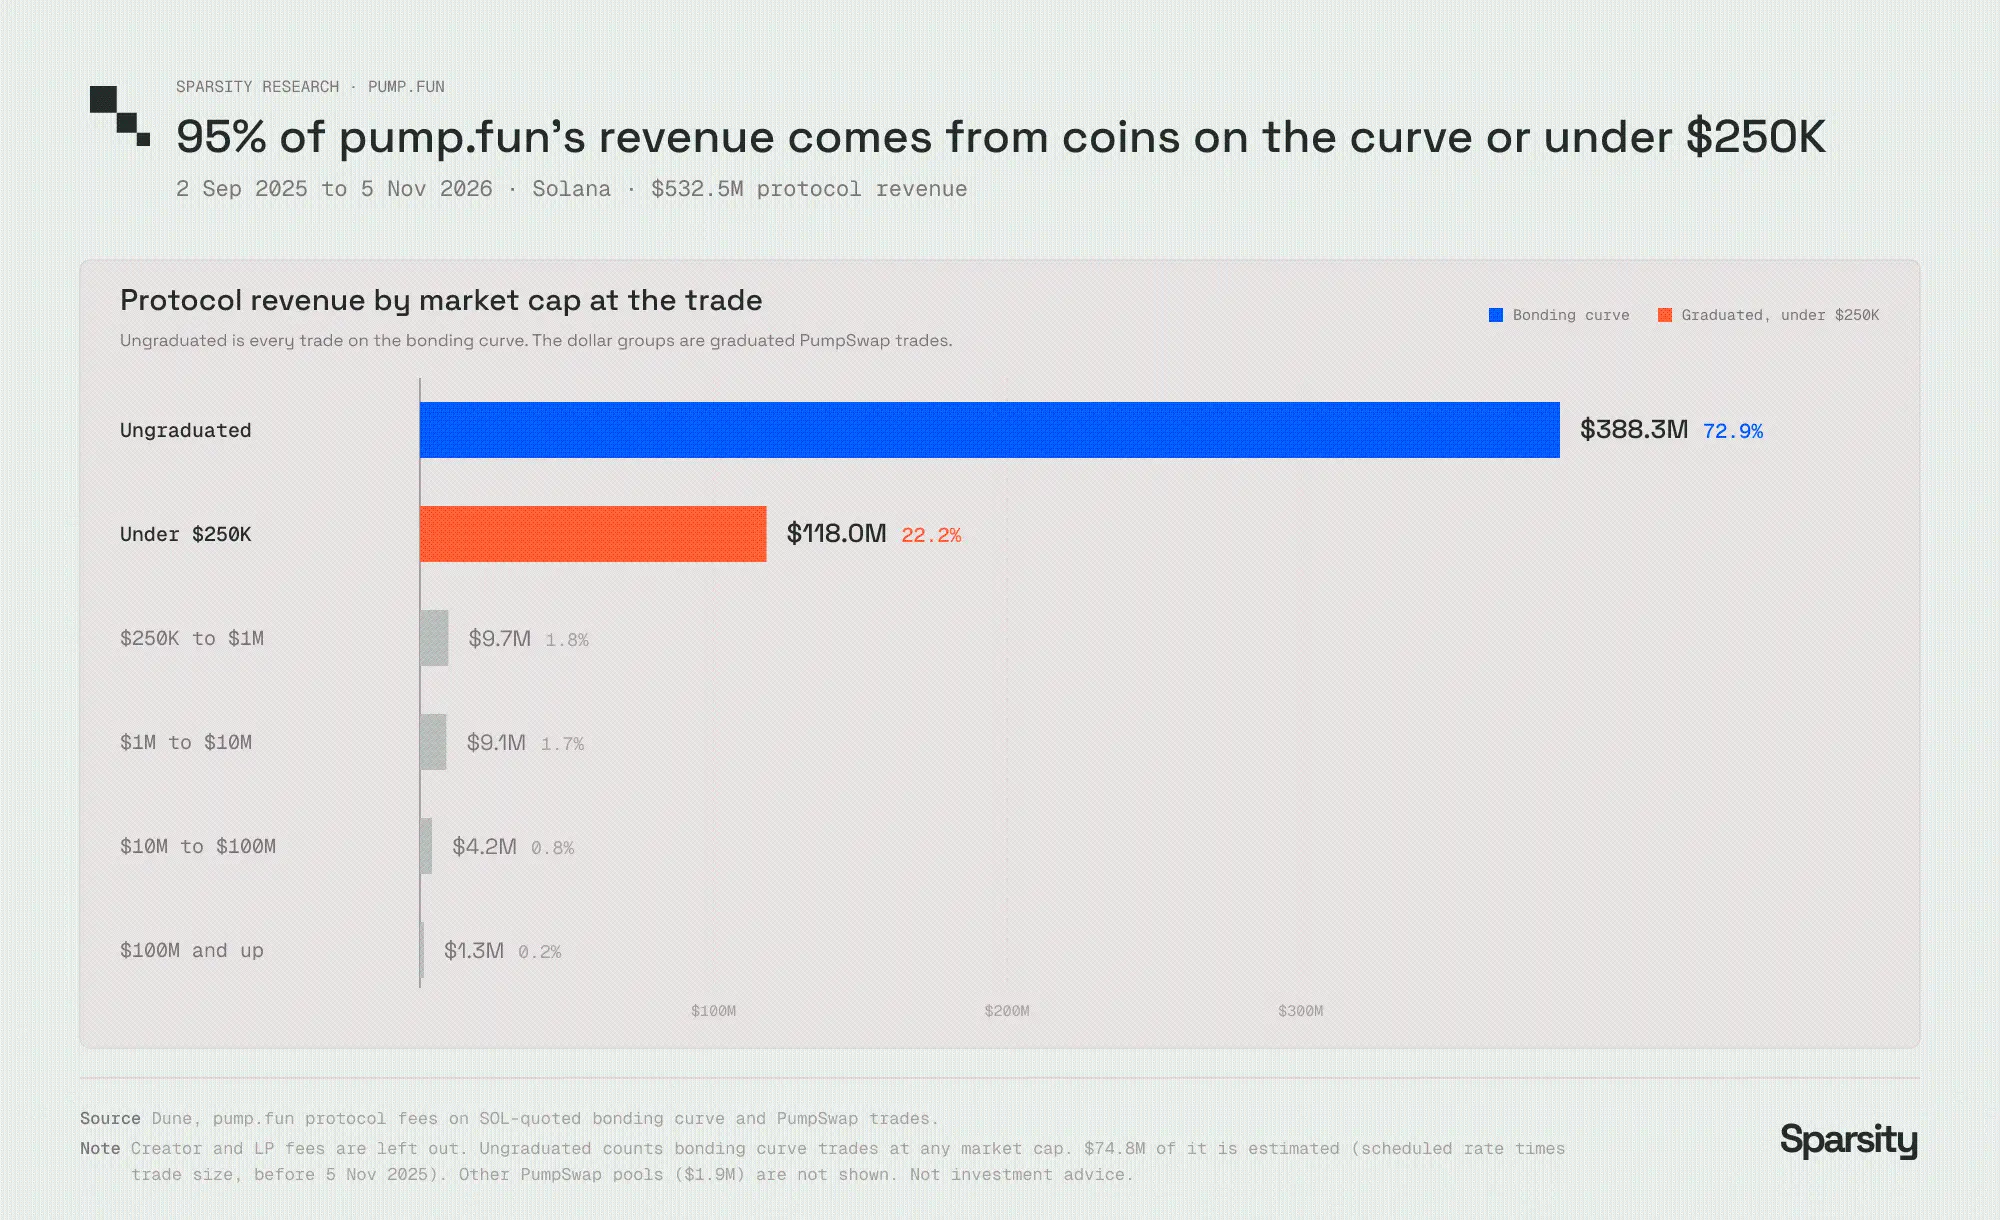
من 2 سبتمبر 2025 إلى 5 نوفمبر 2026، جاءت 95% من إيرادات بروتوكول Pump.fun من رموز داخل منحنى الربط أو بقيمة سوقية أقل من 250,000 دولار.
تتركز إيرادات المنصة في المراحل المبكرة عندما ترتفع القيمة السوقية للرموز إلى عدة مئات الآلاف من الدولارات، ويكون لأداء السوق اللاحق للرموز تأثير ضئيل على إيرادات المنصة.
وبتحليل مدة وجود الرموز، فإن الاستنتاج واضح بنفس القدر: ثلاثة أرباع إيرادات المنصة تأتي من رموز تم إدراجها منذ أقل من ساعة، و87% من الإيرادات تأتي من رموز تم إدراجها منذ أقل من يوم. تتركز إيرادات Pump.fun بشكل كبير في نافذة الساعة الأولى بعد ولادة الرمز.
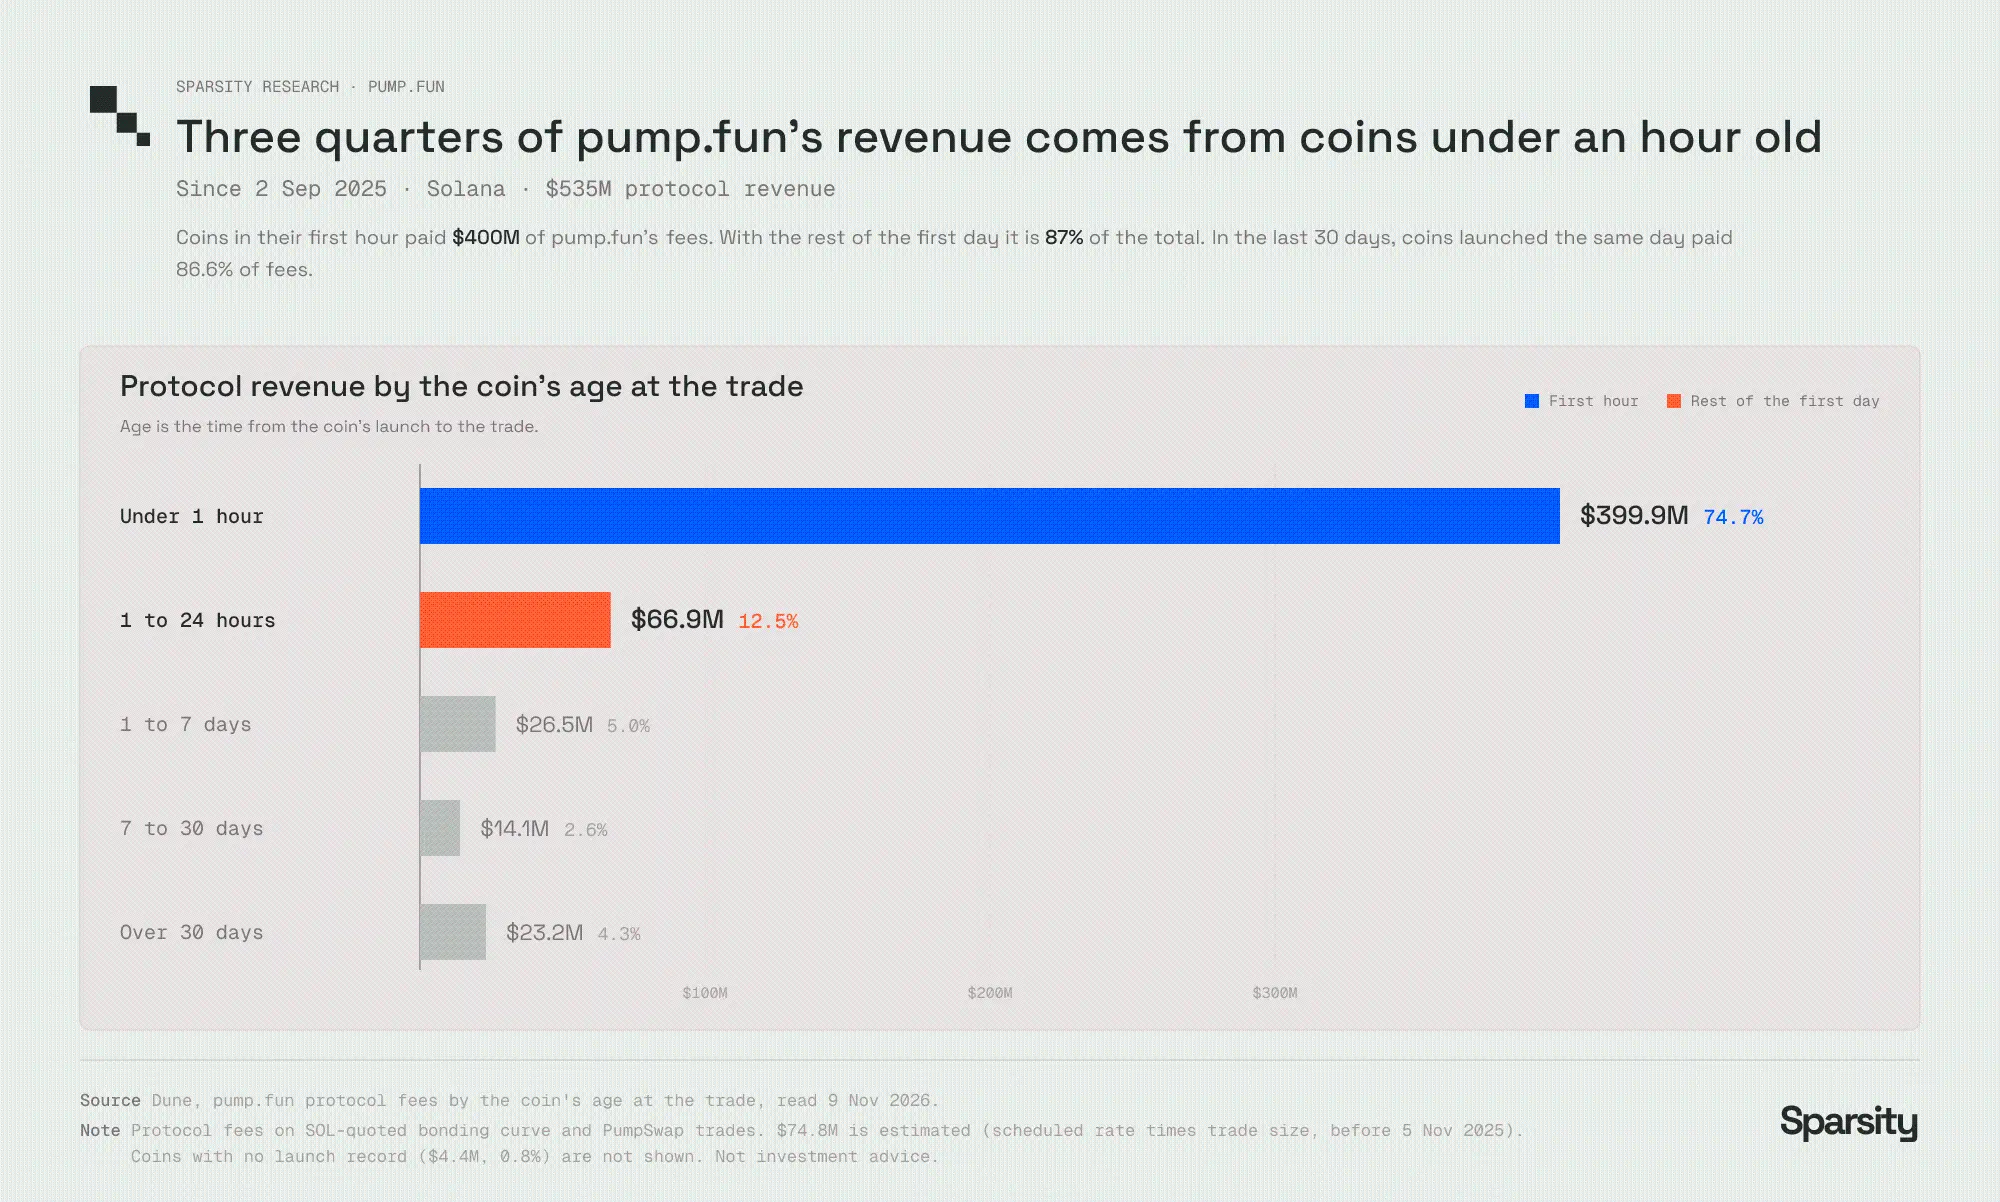
منذ 2 سبتمبر 2025، جاء ما يقرب من 75% من إيرادات Pump.fun من رموز تم إدراجها منذ أقل من ساعة، بينما ساهمت رموز اليوم الأول إجمالاً بنسبة 87% من الإيرادات.
تلك الرموز التي تنمو في النهاية لتصبح رموزًا شائعة كبرى تساهم برسوم تكاد تكون ضئيلة للمنصة: خمسة عشر رمزًا في الذروة بقيمة سوقية إجمالية 1.4 مليار دولار جلبت فقط حوالي 1.5 مليون دولار كرسوم لـ Pump.fun؛ بينما ساهمت الرموز الصغيرة داخل منحنى الربط أو التي تقل قيمتها السوقية عن 250,000 دولار بإجمالي 506 مليون دولار من الإيرادات. باختصار، ألف رمز صغير يفقد قيمته بالكامل عند قيمة سوقية 20,000 دولار يجلب إيرادات للمنصة أكثر من رمز شائع واحد ينمو إلى قيمة سوقية 100 مليون دولار.
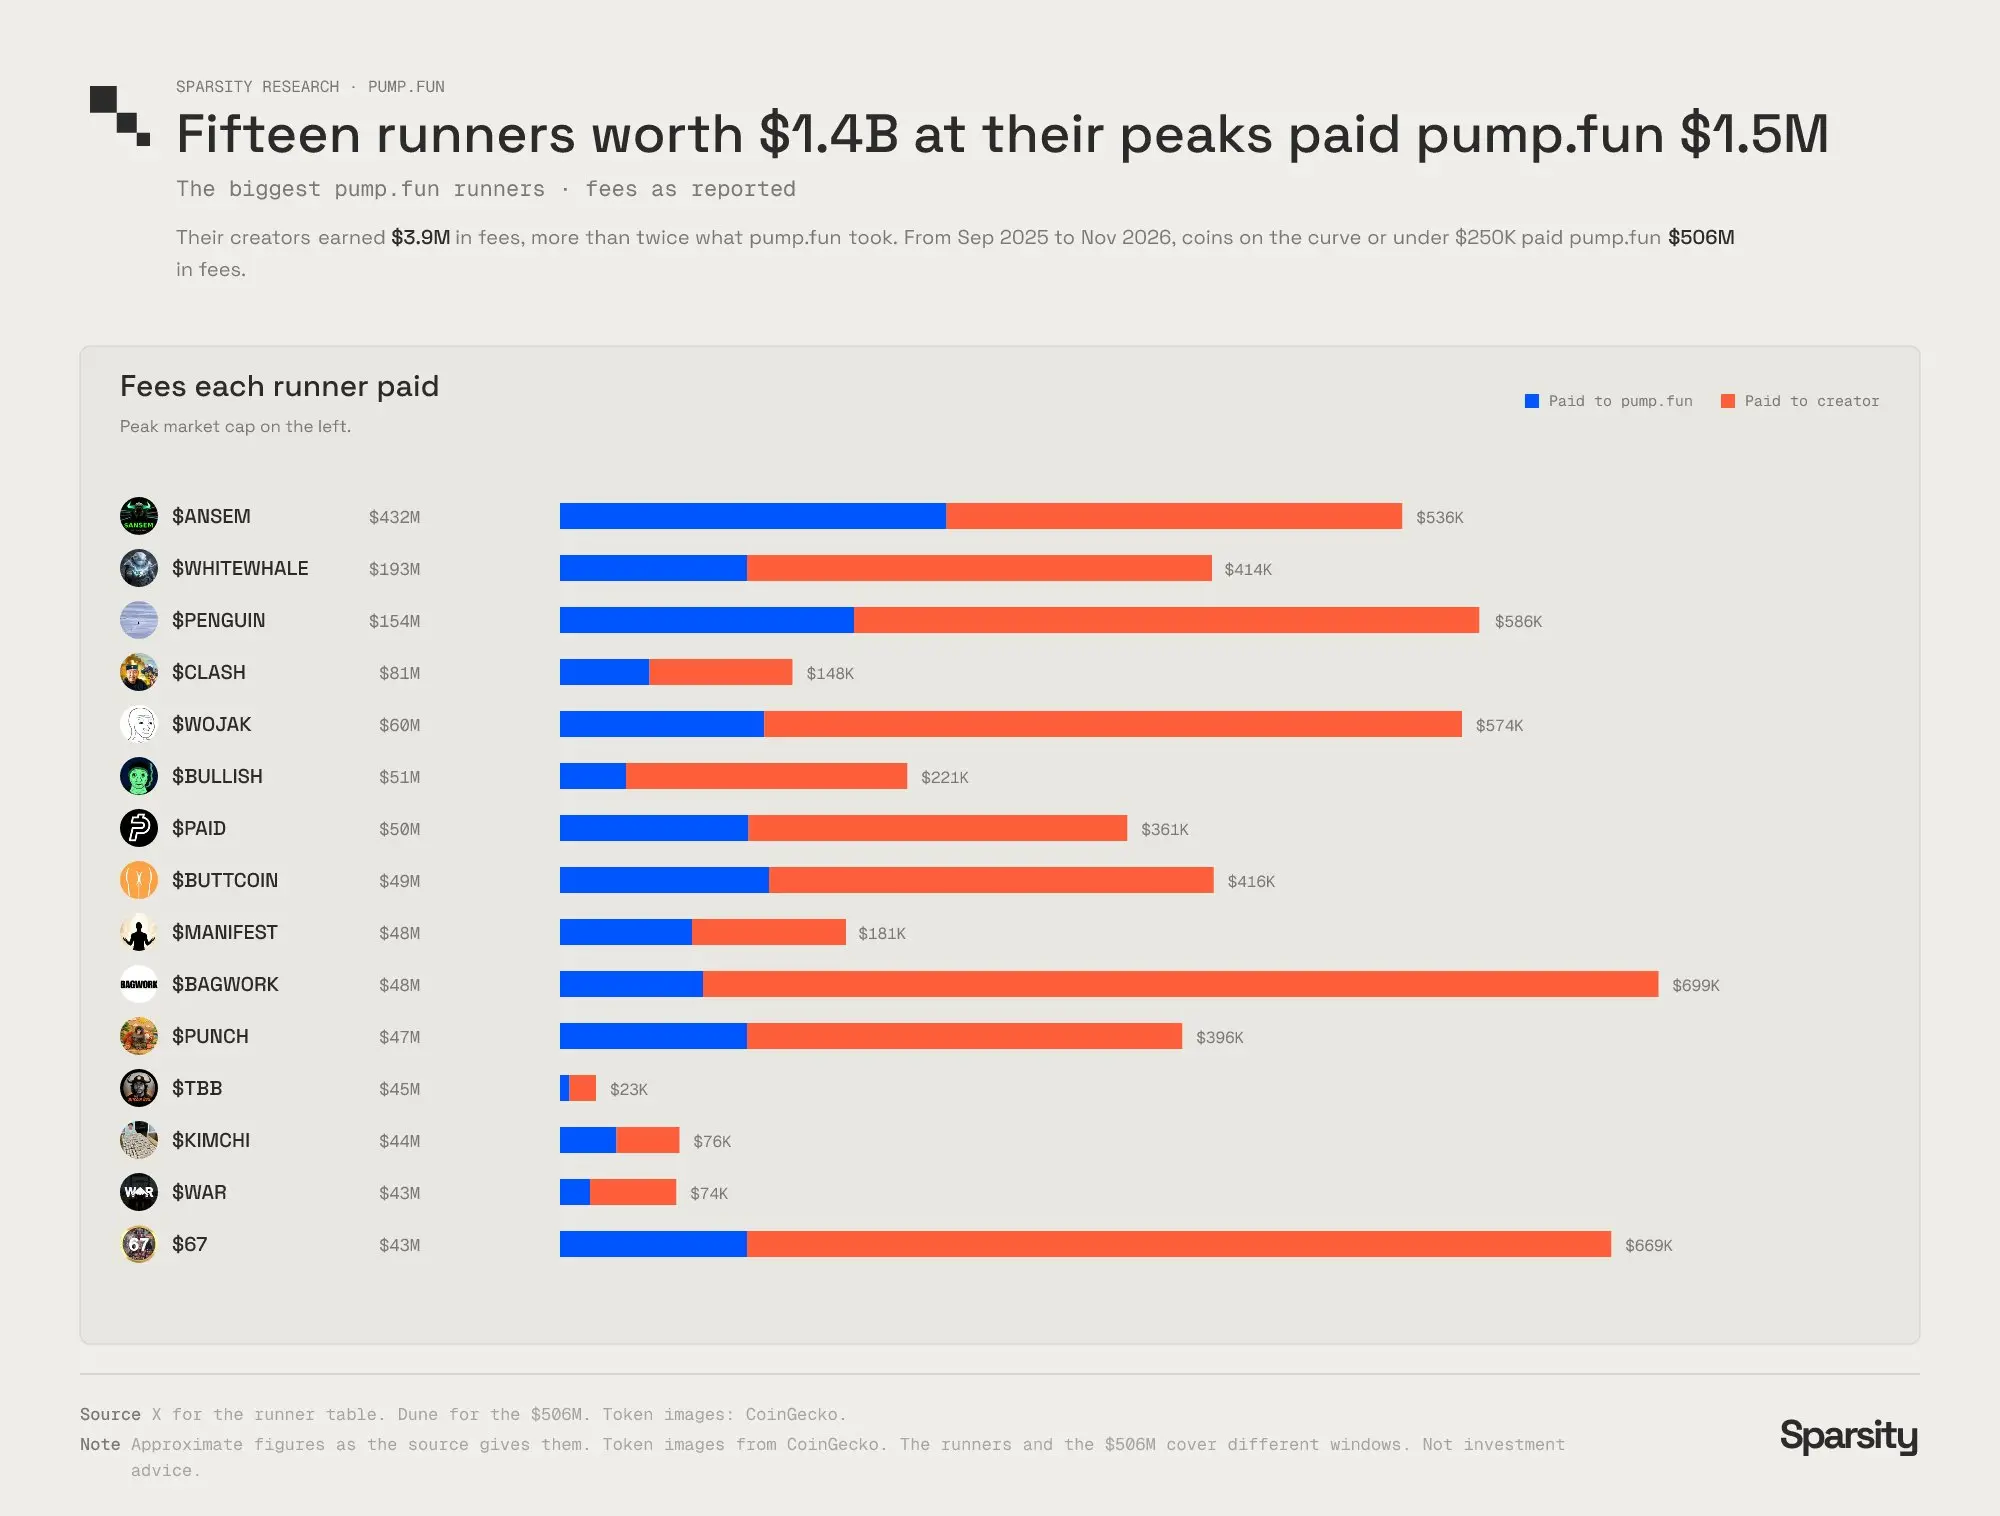
خمسة عشر رمزًا في الذروة بقيمة سوقية إجمالية 1.4 مليار دولار ساهمت فقط بـ 1.5 مليون دولار كرسوم لـ Pump.fun، وهو أقل بكثير من 506 مليون دولار التي جلبتها الرموز الصغيرة.
الرسوم التي ساهمت بها هذه الرموز الخمسة عشر الكبرى تمثل أقل من 0.33% من إجمالي مساهمة الرموز الصغيرة.
وبالتالي، فإن اتجاه تصميم آلية منتج المنصة هو قبول المزيد من الرموز الجديدة للإدراج بشكل مستمر. جميع قواعد الحوافز في المنصة توجه السوق لملاحقة كمية إصدار الرموز ------ حجم التداول هو أساس إيرادات المنصة.
المنطق الأساسي لأربعة أنواع من سلوكيات الحوافز
كل نوع من الفوضى التي يدينها المجتمع له منطق إيرادات مقابل داخل آلية المنصة: الإطلاقات المجمعة، وورش الإصدار الجماعي للرموز، وحوافز الدعوات، وأنماط مواجهة اللاعبين ستولد في النهاية رسوم تداول، تأخذ منها Pump.fun حصة من كل معاملة.
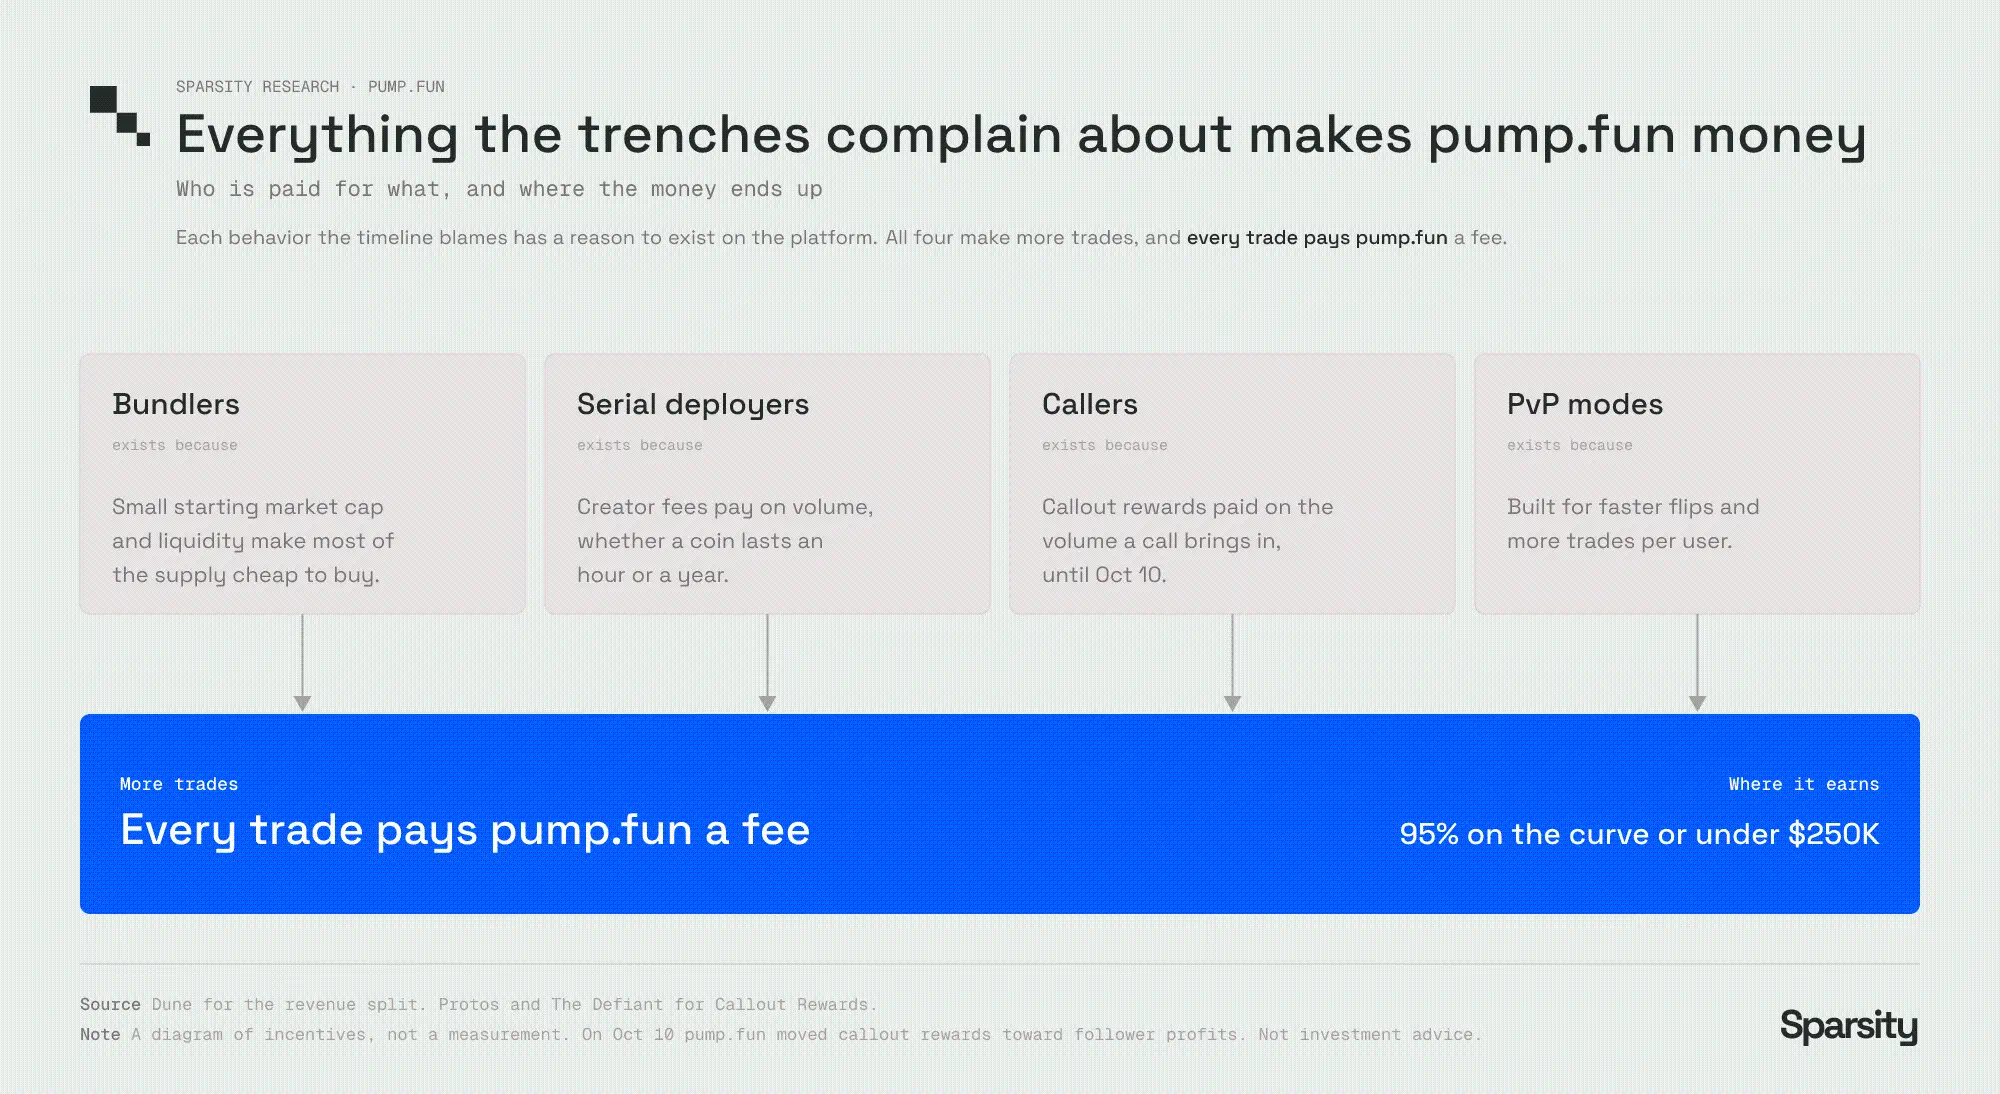
فوضى السوق مثل الإطلاقات المجمعة، والإصدار الجماعي للرموز، والدعوات، وألعاب PvP ستزيد من تكرار التداول، مما يسمح لـ Pump.fun بكسب رسوم من كل معاملة.
المجمعون: تحقيق مراجحة الإطلاق بقيمة سوقية وسيولة أولية منخفضة للغاية
يمكن للمجمعين الازدهار بسبب المعايير المنخفضة المحددة للقيمة السوقية الأولية وسيولة الرموز. يحتاج المتداولون فقط إلى استثمار كمية صغيرة من SOL، موزعة على عشرات المحافظ، لامتصاص كمية كبيرة من الرقائق داخل كتلة الإطلاق، ثم إغراقها مباشرة على المتداولين العاديين. كلما انخفضت القيمة السوقية الأولية، انخفضت تكلفة هذه العملية، وهذه المعلمة الأولية تحددها Pump.fun.
المصدرون الجماعيون: إصدار الرموز بكميات كبيرة، مع تسوية رسوم المنشئ بناءً على حجم التداول
المطورون الذين يصدرون الرموز بكميات كبيرة يظهرون واحدًا تلو الآخر، حيث تكافئ رسوم المنشئ فعل الإصدار بدلاً من التشغيل طويل الأجل للرمز. سواء استمر الرمز لساعة واحدة فقط أو تم تداوله لفترة طويلة، يمكن للمنشئين استخراج رسوم بنسبة 0.30% من كل معاملة. لذلك، فإن الاستراتيجية العقلانية هي إصدار أكبر عدد ممكن من الرموز، وحصاد حجم التداول المبكر بسرعة، ثم الانتقال إلى الهدف التالي. أصدرت أفضل خمسة وعشرون عنوانًا لإصدار الرموز مجتمعة 761,000 رمز، ونجح أقل من واحد بالمائة من هذه الرموز في "التخرج"، لكن هذه العناوين حققت أرباحًا مجتمعة قدرها 128 مليون دولار.
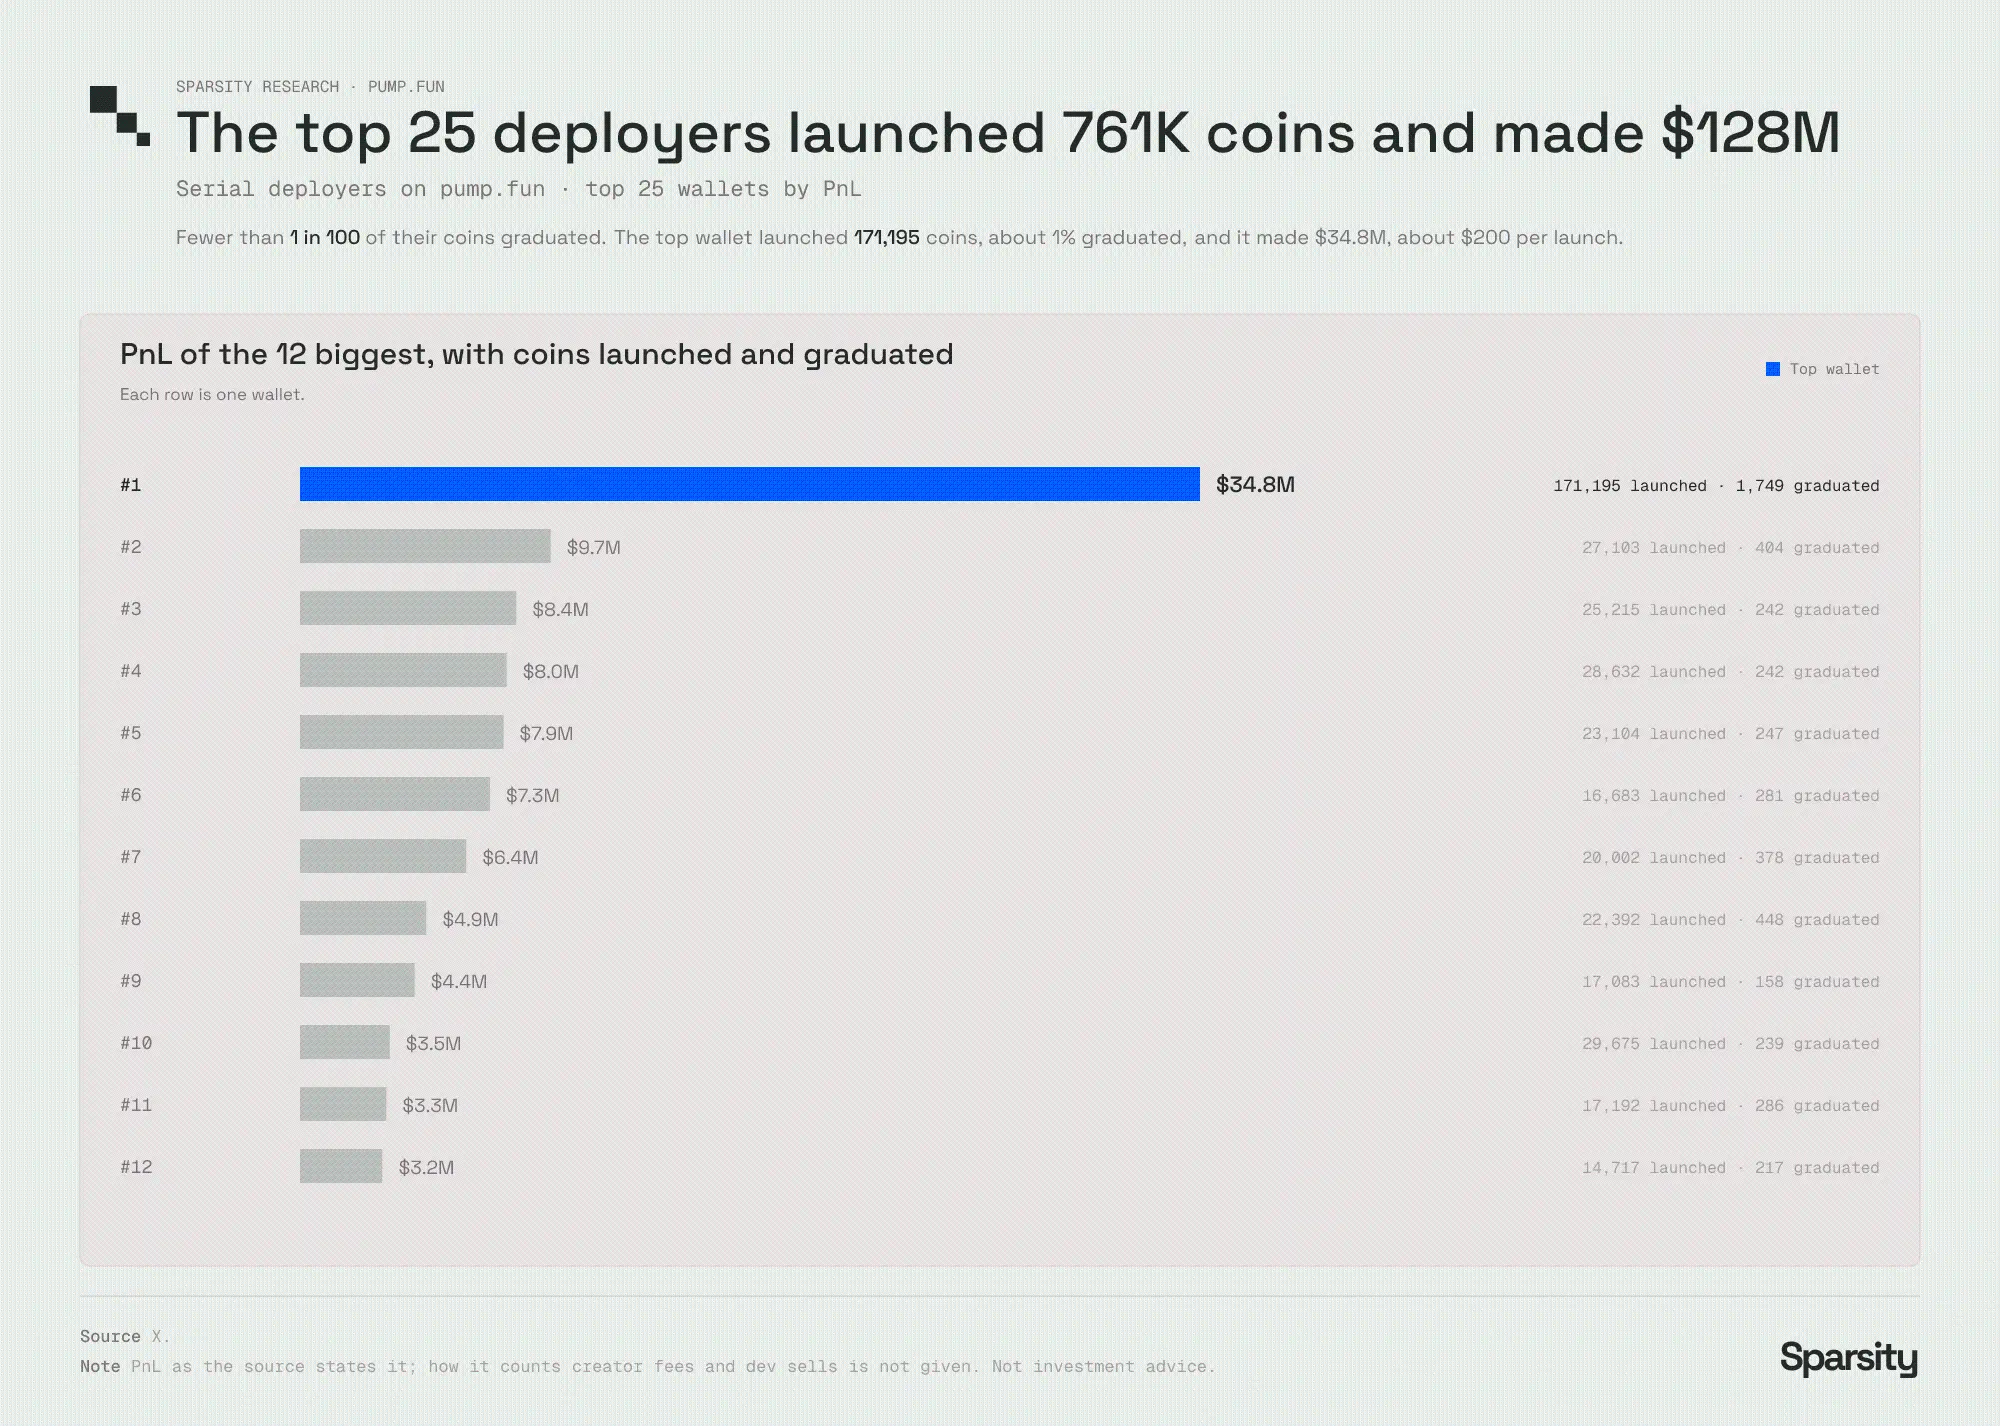
أصدرت أفضل 25 عنوانًا لإصدار الرموز على Pump.fun مجتمعة 761,000 رمز وحققت أرباحًا قدرها 128 مليون دولار، بمعدل تخرج أقل من واحد بالمائة.
من بينها، أصدرت المحفظة الأعلى تصنيفًا 171,195 رمزًا، بمتوسط ربح حوالي 200 دولار لكل رمز.
بالطبع، يمكن لورش الإصدار الجماعي هذه أن تنجب أحيانًا رموزًا شائعة: محفظتان أصدرتا رموزًا وصلت إلى قيم سوقية قصوى تبلغ 122 مليون دولار و327 مليون دولار على التوالي. ومع ذلك، بالنسبة للمصدرين، فإن ظهور رمز ناجح هو مجرد نتيجة عرضية؛ مصدر إيراداتهم الأساسي يظل حركة التداول المبكرة نفسها.
مؤثرو الدعوات: تفضيل الرموز الصغيرة، والحوافز بناءً على حجم التداول
فتحت آلية حوافز الدعوات قناة جديدة لتحقيق الدخل من التسويق الترويجي، محولة سلوك الدعوة إلى وسيلة ربح. منذ أغسطس، وزعت المنصة 29.6 مليون دولار كمكافآت دعوات على 51,115 محفظة، وكان توزيع الجوائز غير متكافئ للغاية: عشر محافظ تتقاسم 16% من إجمالي الجوائز، بينما يبلغ متوسط جائزة المستلمين العاديين 13 دولارًا فقط. حققت المحافظ العشر الأولى الفائزة متوسط أرباح يبلغ حوالي 485,000 دولار.
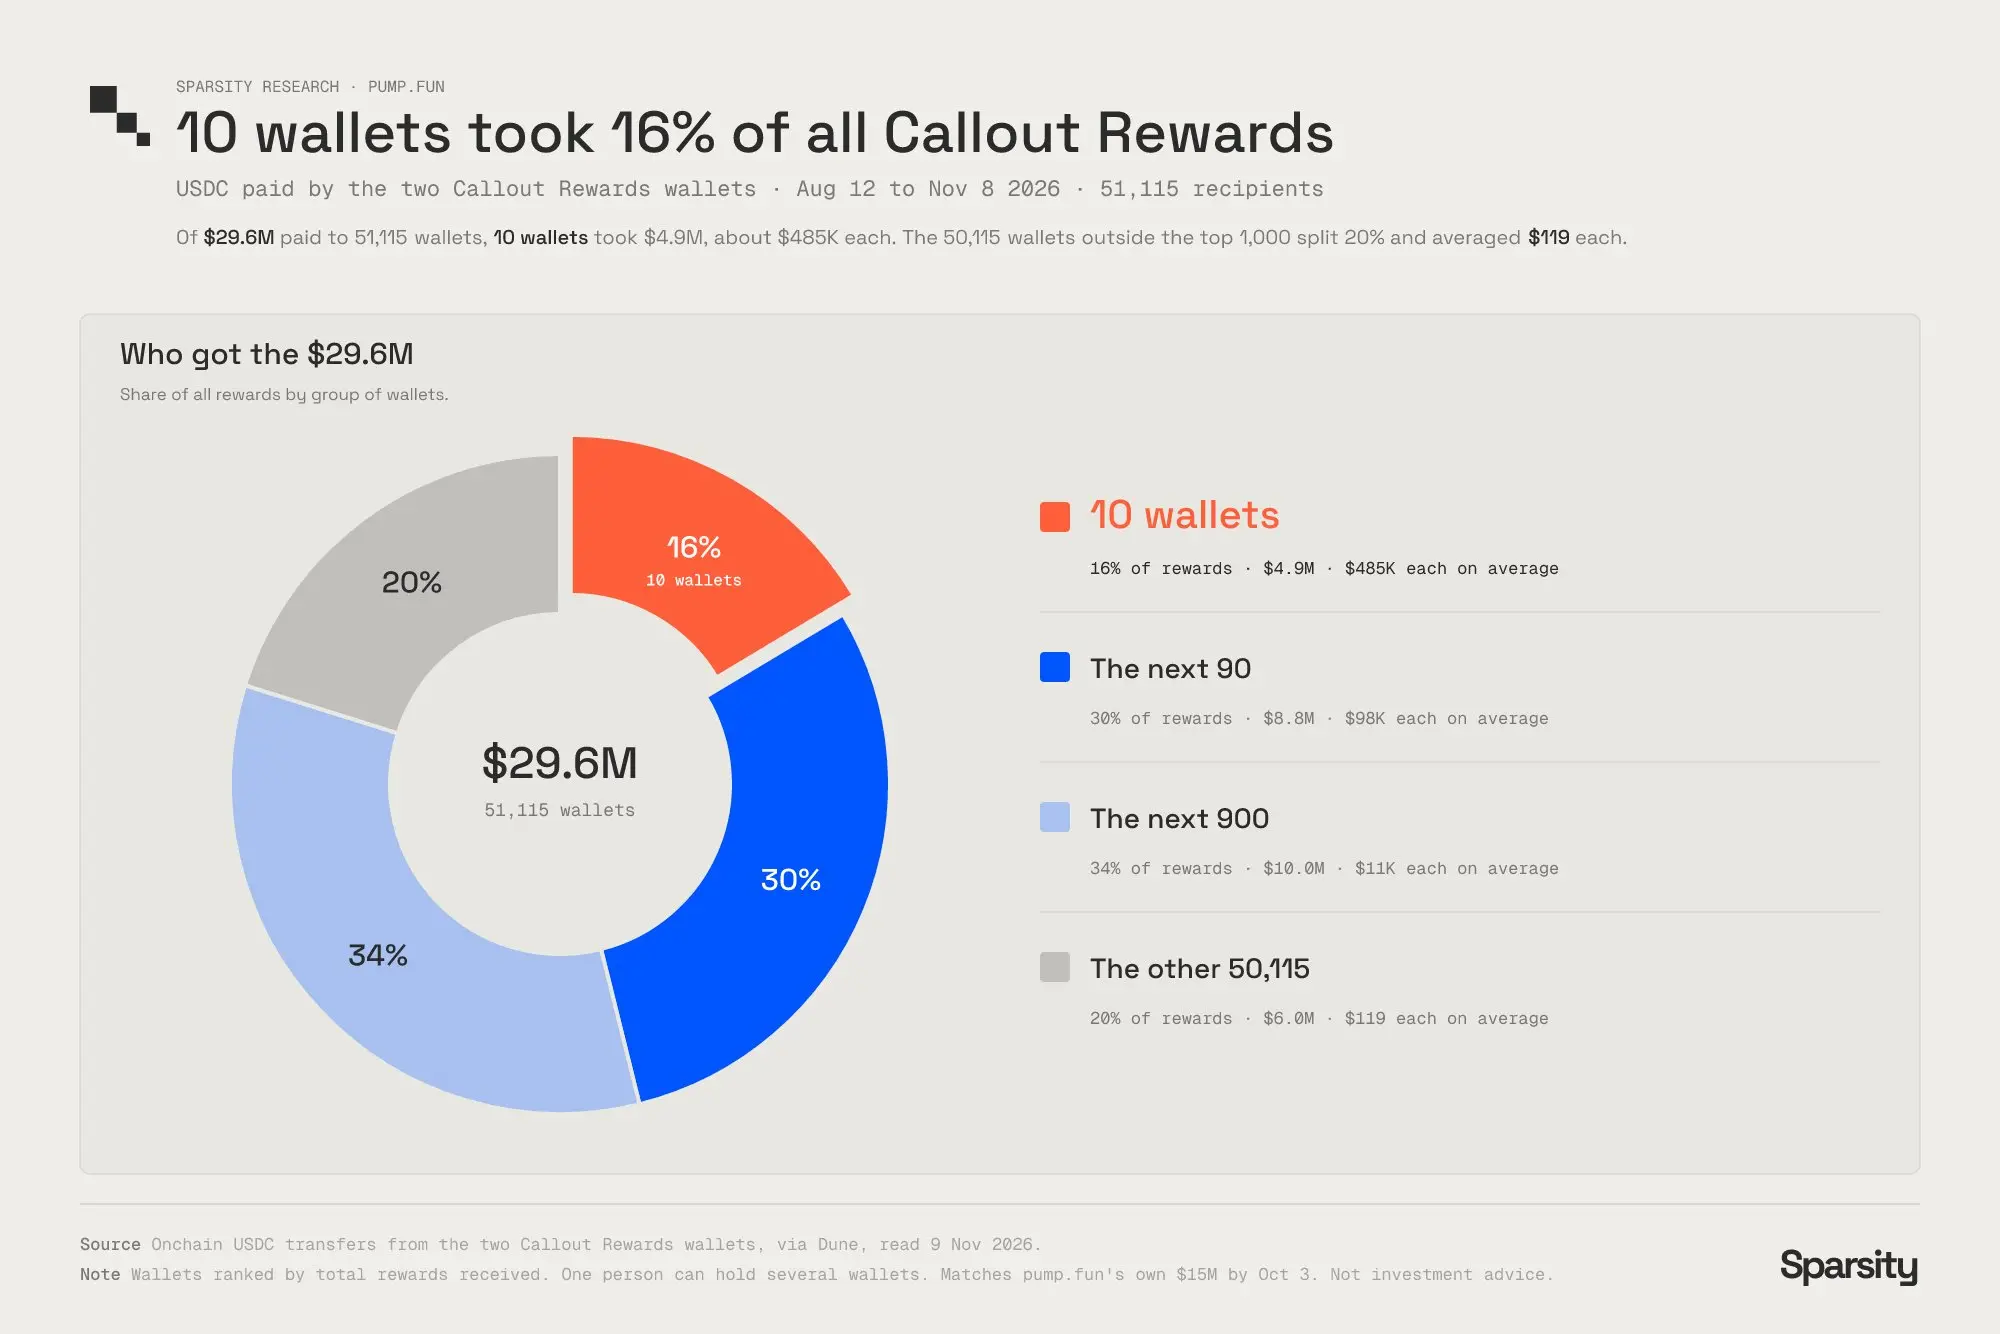
من 12 أغسطس إلى 8 نوفمبر 2026، كان توزيع مكافآت الدعوات في Pump.fun مركّزًا للغاية، حيث تقاسمت 10 محافظ فقط 16% من إجمالي 29.6 مليون دولار من المكافآت.
يتم حساب مبلغ الحافز بناءً على حجم التداول الناتج عن الدعوات، والرموز الصغيرة، نظرًا لقلة تداولها، هي الأسهل في التلاعب لدفع الأسعار. في أغسطس، من بين أفضل خمسين مستفيدًا من الدعوات، روج أربعون لرموز بمتوسط قيمة سوقية أقل من 100,000 دولار؛ اثنا عشر منهم روجوا لرموز بمتوسط قيمة سوقية أقل من 10,000 دولار.
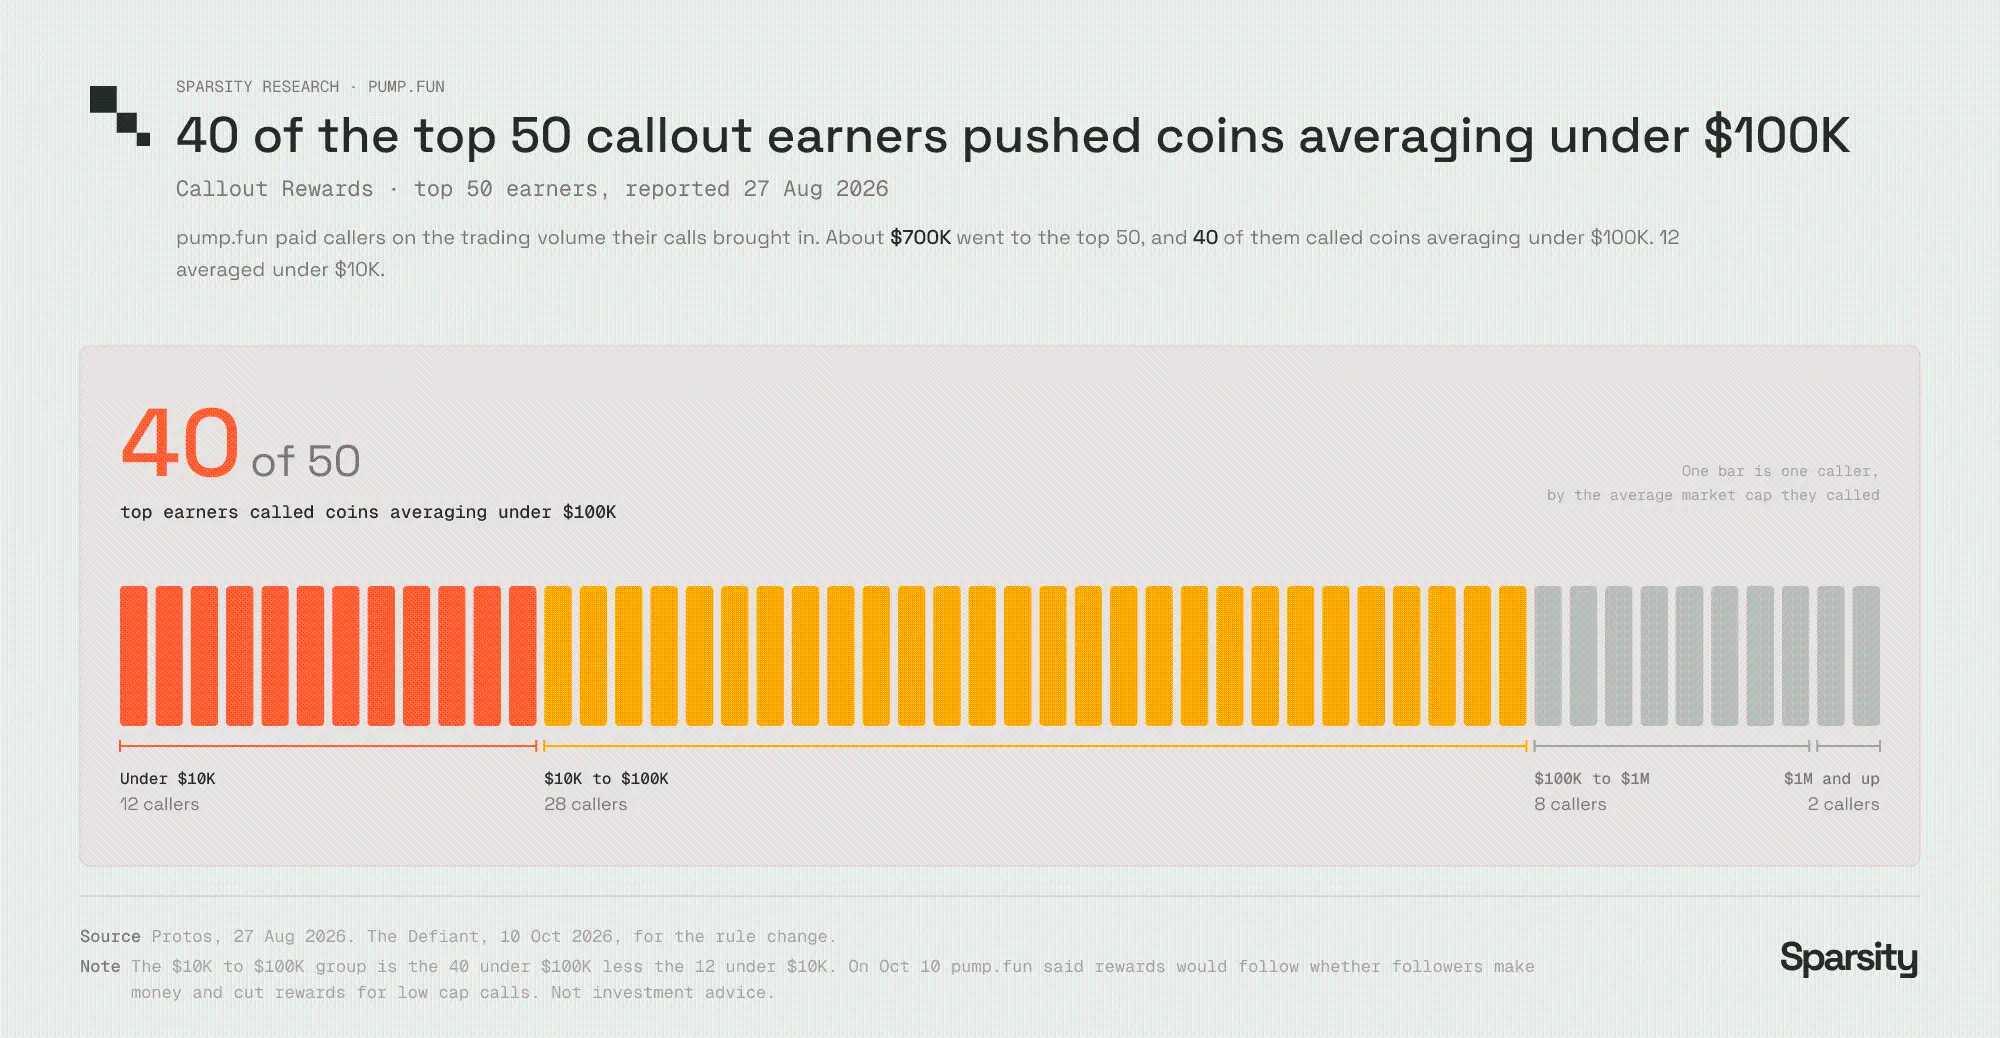
من بين أفضل 50 مستفيدًا من الدعوات على Pump.fun، روج 40 لرموز بمتوسط قيمة سوقية أقل من 100,000 دولار.
لقد سمعت Pump.fun الأصوات الناقدة في السوق. في 10 أكتوبر، أعلنت المنصة أن الحوافز المستقبلية سترتبط بأرباح وخسائر المتابعين، مع تقليل وزن المكافآت للدعوات على الرموز الصغيرة. ومع ذلك، في الأسابيع الثلاثة التالية لتعديل القواعد، ارتفعت نسبة المكافآت الموجهة نحو الرموز ذات القيمة السوقية الوسيطة أقل من 100,000 دولار بين أفضل عشرين مستفيدًا من الدعوات من 68% إلى 94%، بينما ارتفع إجمالي المكافآت الأسبوعية الموزعة فعليًا بنسبة 53%.
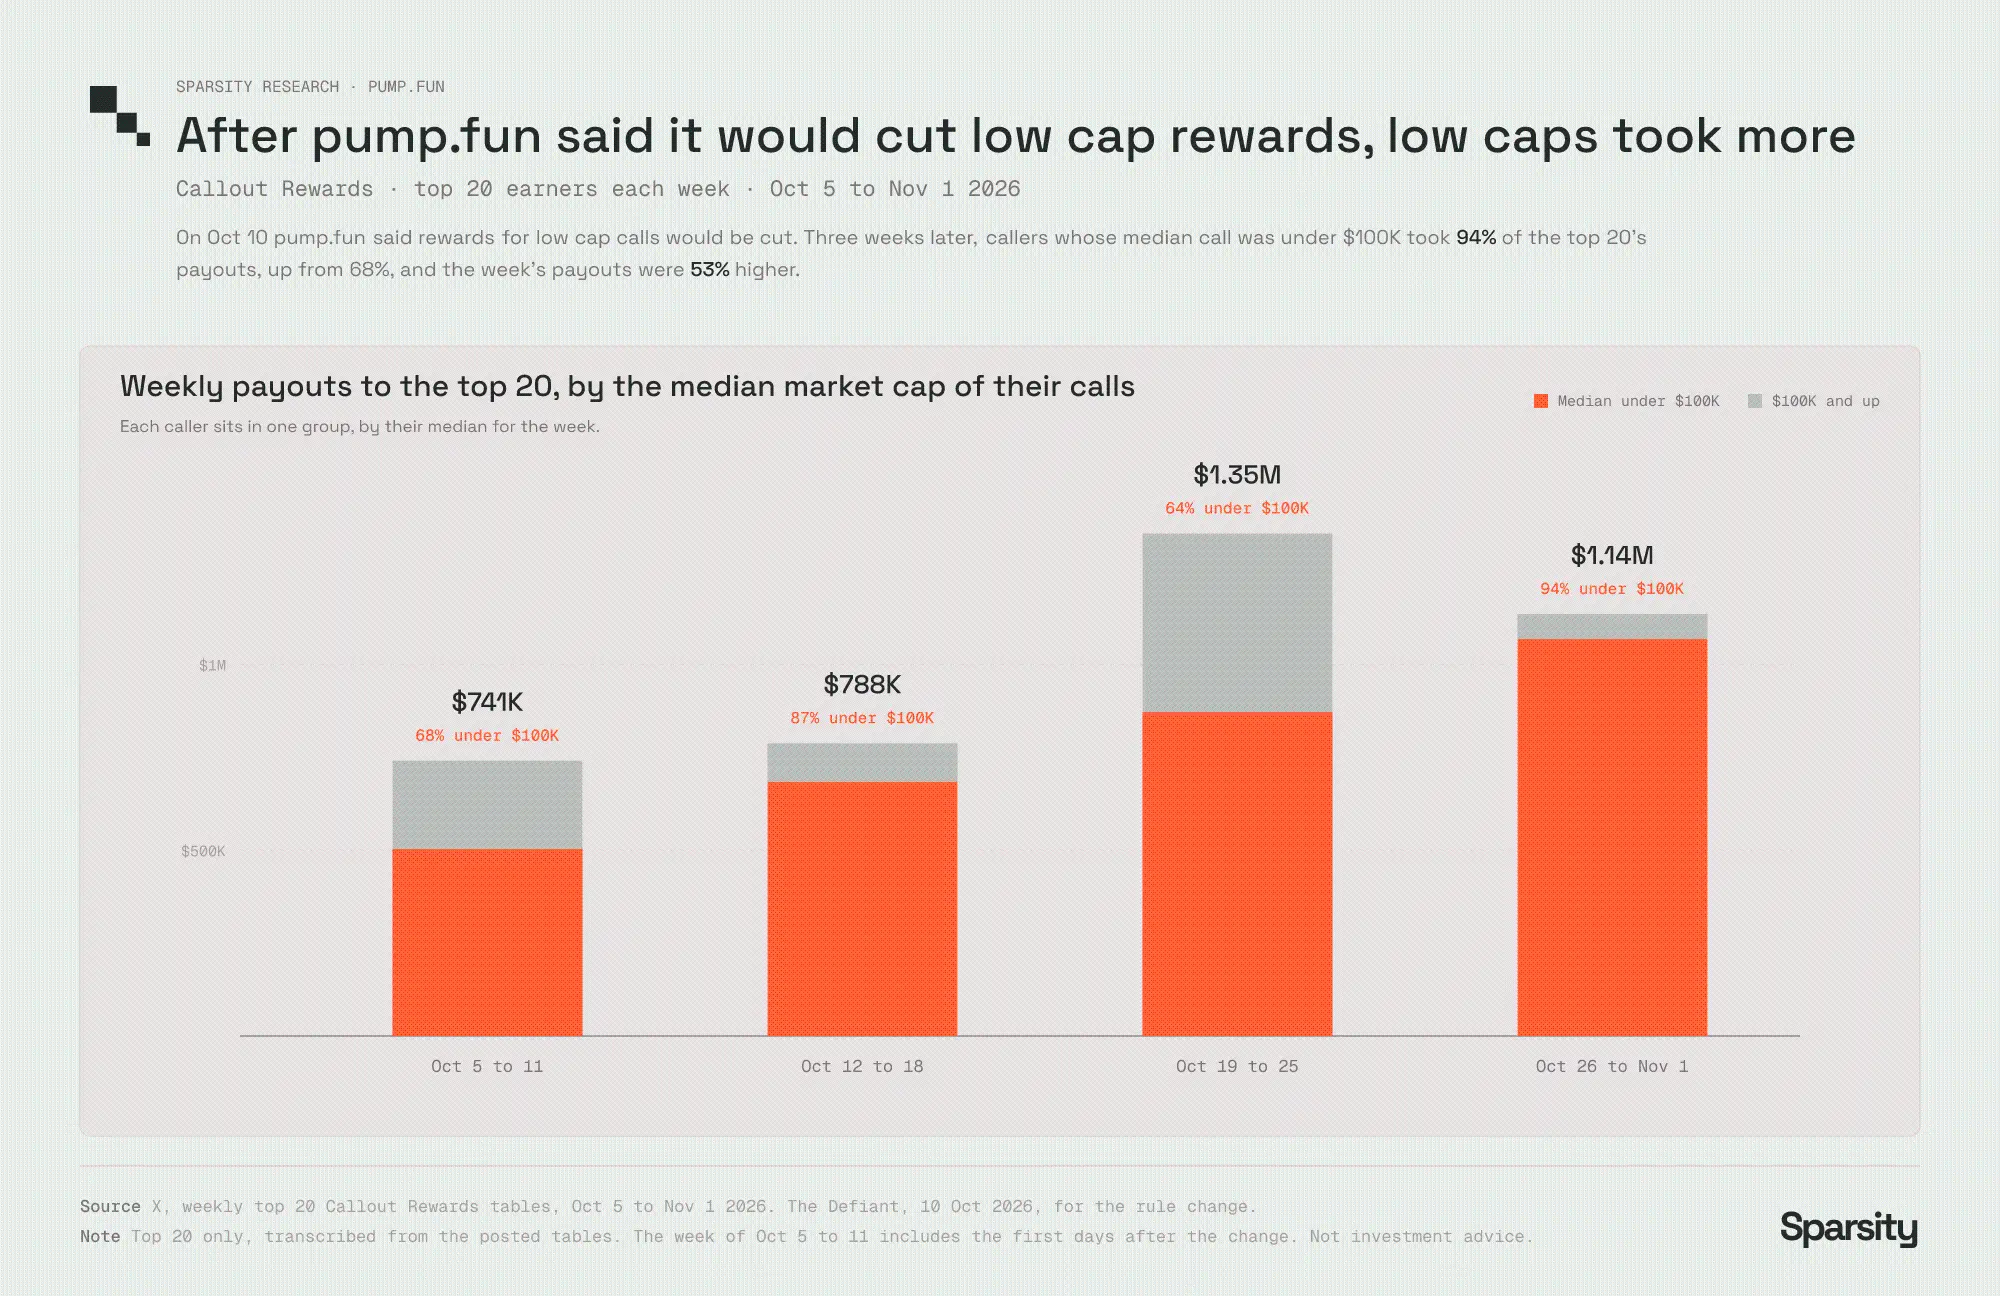
بعد إعلان Pump.fun عن تقليل مكافآت الدعوات للرموز منخفضة القيمة، ارتفعت نسبة مكافآت دعوات الرموز منخفضة القيمة فعليًا إلى 94%.
مع توسع حجم المكافآت، زادت أيضًا النسبة المقابلة لمكافآت دعوات الرموز منخفضة القيمة.
في النهاية، يتحمل الخسائر المتداولون الذين يتبعون الدعوات. تتبع فريق بحثي أربعة عشر داعيًا: من بينهم، روج عشرة لرموز بمتوسط قيمة سوقية أقل من 100,000 دولار، وخسر متابعوهم مجتمعين 926,000 دولار في اليوم التالي لإطلاق الدعوات. ارتفعت أسعار الرموز التي تمت الدعوة لها بمتوسط 6% بعد دقيقة واحدة من الإعلان، لكنها انخفضت بنسبة 48% بعد ساعة، وهبطت بنسبة 74% بعد يوم. بغض النظر عما إذا كانت أسعار الرموز ترتفع أو تنخفض، لا يزال بإمكان المؤثرين كسب المكافآت.
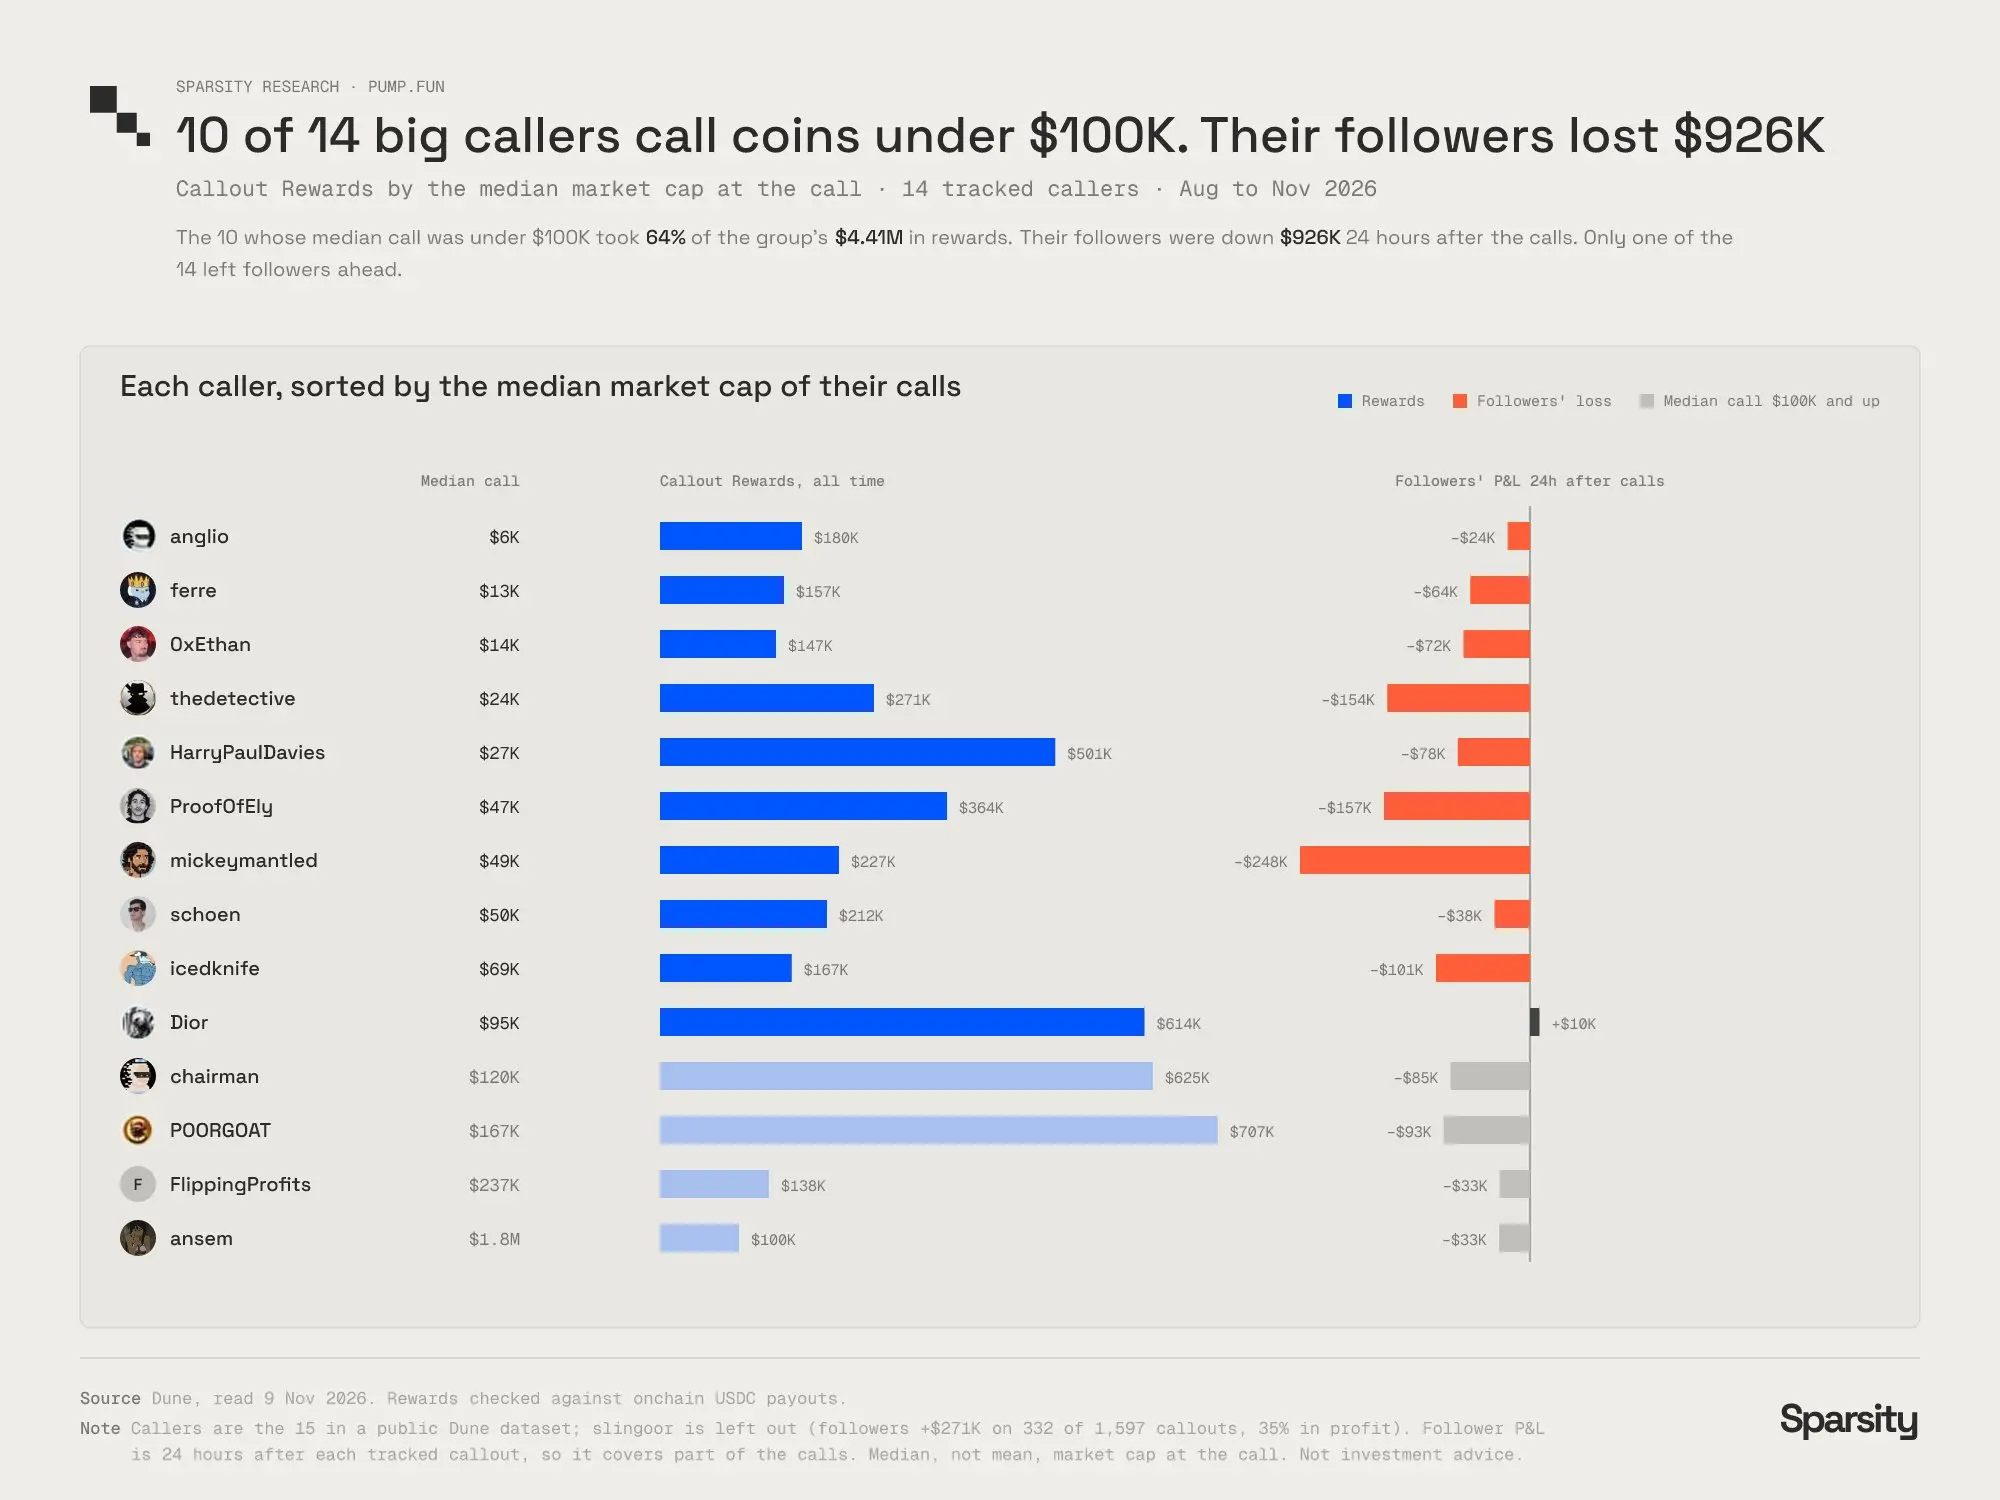
من بين أفضل أربعة عشر داعيًا، روج عشرة بشكل أساسي لرموز بقيمة سوقية أقل من 100,000 دولار، مما أدى إلى خسارة متابعيهم مجتمعين 926,000 دولار.
من بين الأربعة عشر، تمكن داعٍ واحد فقط من تحقيق ربح طفيف قدره 10,000 دولار لمتابعيه. جميع الرموز التي تمت الدعوة لها شهدت انخفاض أسعارها في اليوم التالي لإطلاق الدعوة.
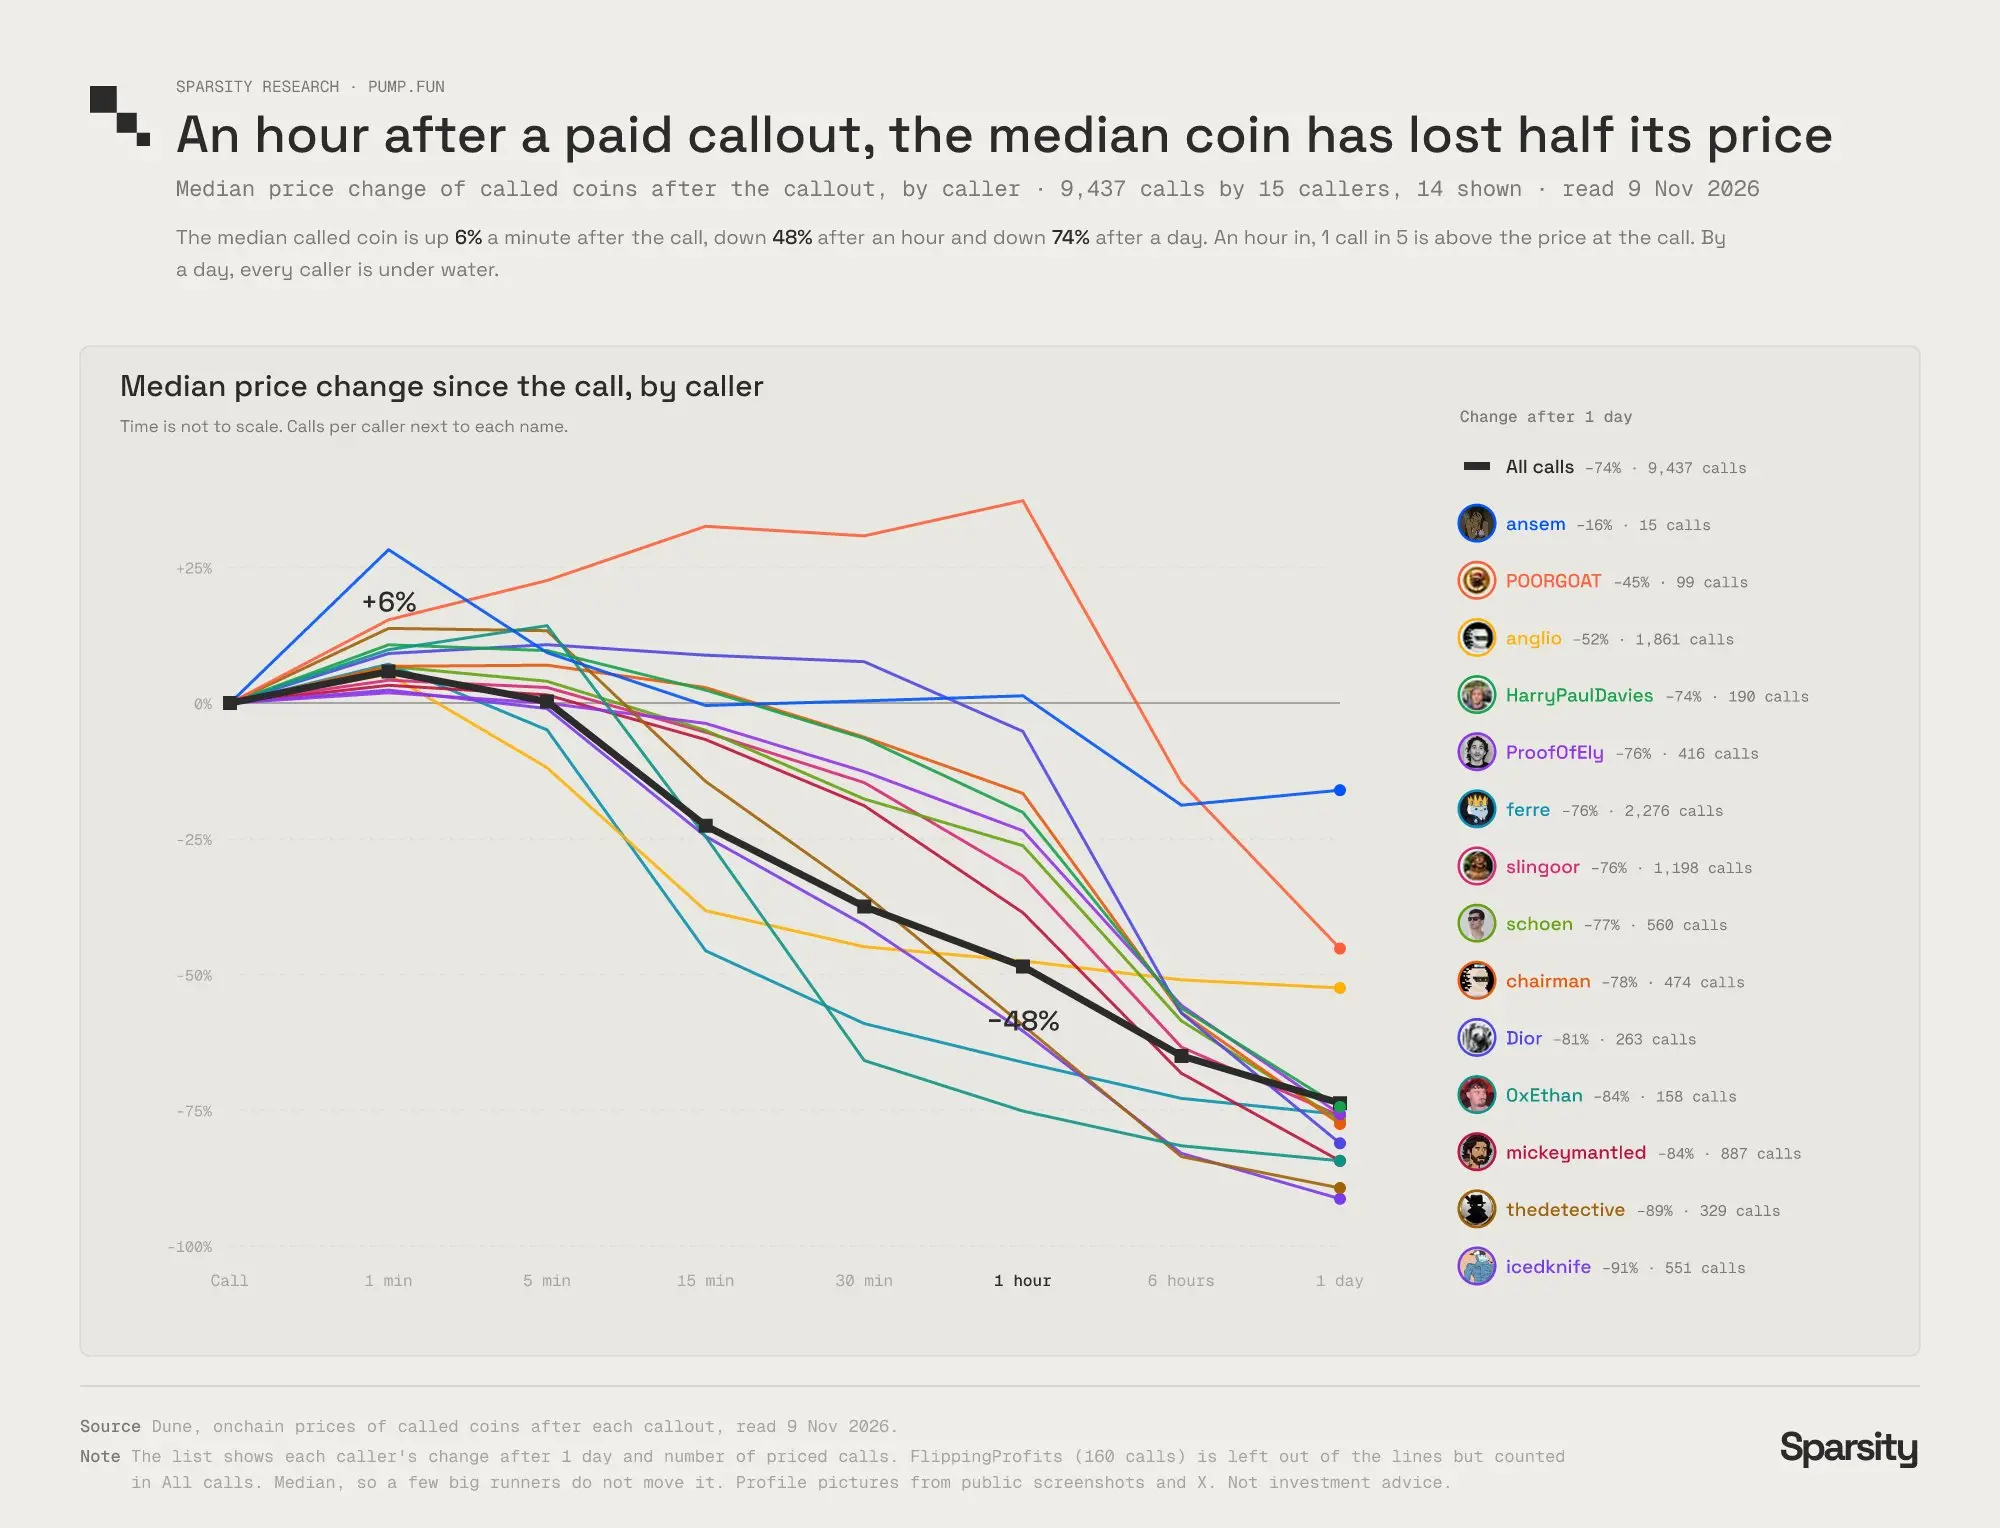
بعد ساعة واحدة من الدعوة المدفوعة، انخفض السعر المتوسط للرموز بنسبة 48%، وبعد يوم واحد وصل الانخفاض إلى 74%.
السبب وراء حيرة الجمهور بشأن استمرار المؤثرين في التوصية بعملات تؤدي إلى خسائر للمتابعين يكمن إلى حد كبير في هذا: تصميم الحوافز في المنصة نفسه يشجع مثل هذا السلوك من خلال الترويج المدفوع.
وضع قتال اللاعبين PvP: الهدف هو زيادة تكرار تداول المستخدم الفردي
المنطق الأساسي لوضع قتال اللاعبين هو أن السوق يفتقر إلى أموال جديدة، والمتداولون ذوو الخبرة يستخرجون الأرباح من المبتدئين. القصد الأصلي من تصميم هذا الوضع هو تسهيل معاملات أسرع وزيادة تكرار تداول المستخدم الفردي، حيث تولد كل معاملة رسومًا. وقد قامت Pump.fun نفسها بالفعل بإزالة أحد أوضاعها، وهو Tokenized Agent، في 30 يونيو، حيث ذكرت المنصة أن كثرة قنوات إطلاق الرموز خلقت "بيئة قتال لاعبين خبيثة."
توسع غير محدود في العرض، وانكماش مستمر في الطلب
إذا عملت آلية الحوافز هذه على المدى الطويل، فسوف ينقسم السوق إلى طرفين: جانب الطلب: المشاركة في مضاربة عملات الميم، حيث يخسر معظمهم المال على المدى الطويل، ولا يستطيع سوى عدد قليل جدًا من المحافظ تحقيق أرباح كبيرة؛ جانب العرض: إصدار الرموز، وكسب الأرباح بدون مخاطر تقريبًا.
أن تصبح موردًا لا يتطلب أي عتبة تقريبًا؛ يمكن إصدار الرموز بنقرة واحدة. لقد نضجت أساليب المراجحة: ركوب شعبية الرموز الساخنة بسرعة، وخلق أحجام تداول وهمية لخلق وهم بالنشاط، وشراء المحافظ القديمة بكميات كبيرة لإصدار الرموز، مع تطور هذا الأسلوب وتحسينه كل شهر.
نتيجة لذلك، يتحول المزيد والمزيد من المشاركين الذين فضلوا في الأصل الاحتفاظ بالعملات إلى مصدرين للرموز. إصدار الرموز مربح، بينما الاحتفاظ بالمراكز يميل إلى التكبد بالخسائر؛ كل مشارك جديد يرى ذلك سيصبح مصدرًا جديدًا، متقاسمًا مجمع تمويل المشترين المتقلص بالفعل. هذا هو السبب الجذري لانهيار إجماع الاحتفاظ: ليس أن المتداولين لا يريدون ذاتيًا الاحتفاظ بالمراكز، بل إن قواعد المنصة تجعل الاحتفاظ طويل الأجل بالرموز خيارًا غير مواتٍ.
ينعكس هذا الاتجاه بشكل بديهي في أداء جودة العملات الجديدة: إجمالي كمية الرموز التي أصدرتها Pump.fun حاليًا يتساوى تقريبًا مع ذروة السوق في نهاية عام 2024. في الربع الرابع من عام 2024، كان هناك 3.16 مليون إصدار رمز، نتج عنها 207 عملات بقيمة سوقية تتجاوز 10 ملايين دولار؛ بينما في الربع الثالث من عام 2026، كان هناك 3.05 مليون إصدار رمز، أنتجت 24 فقط.
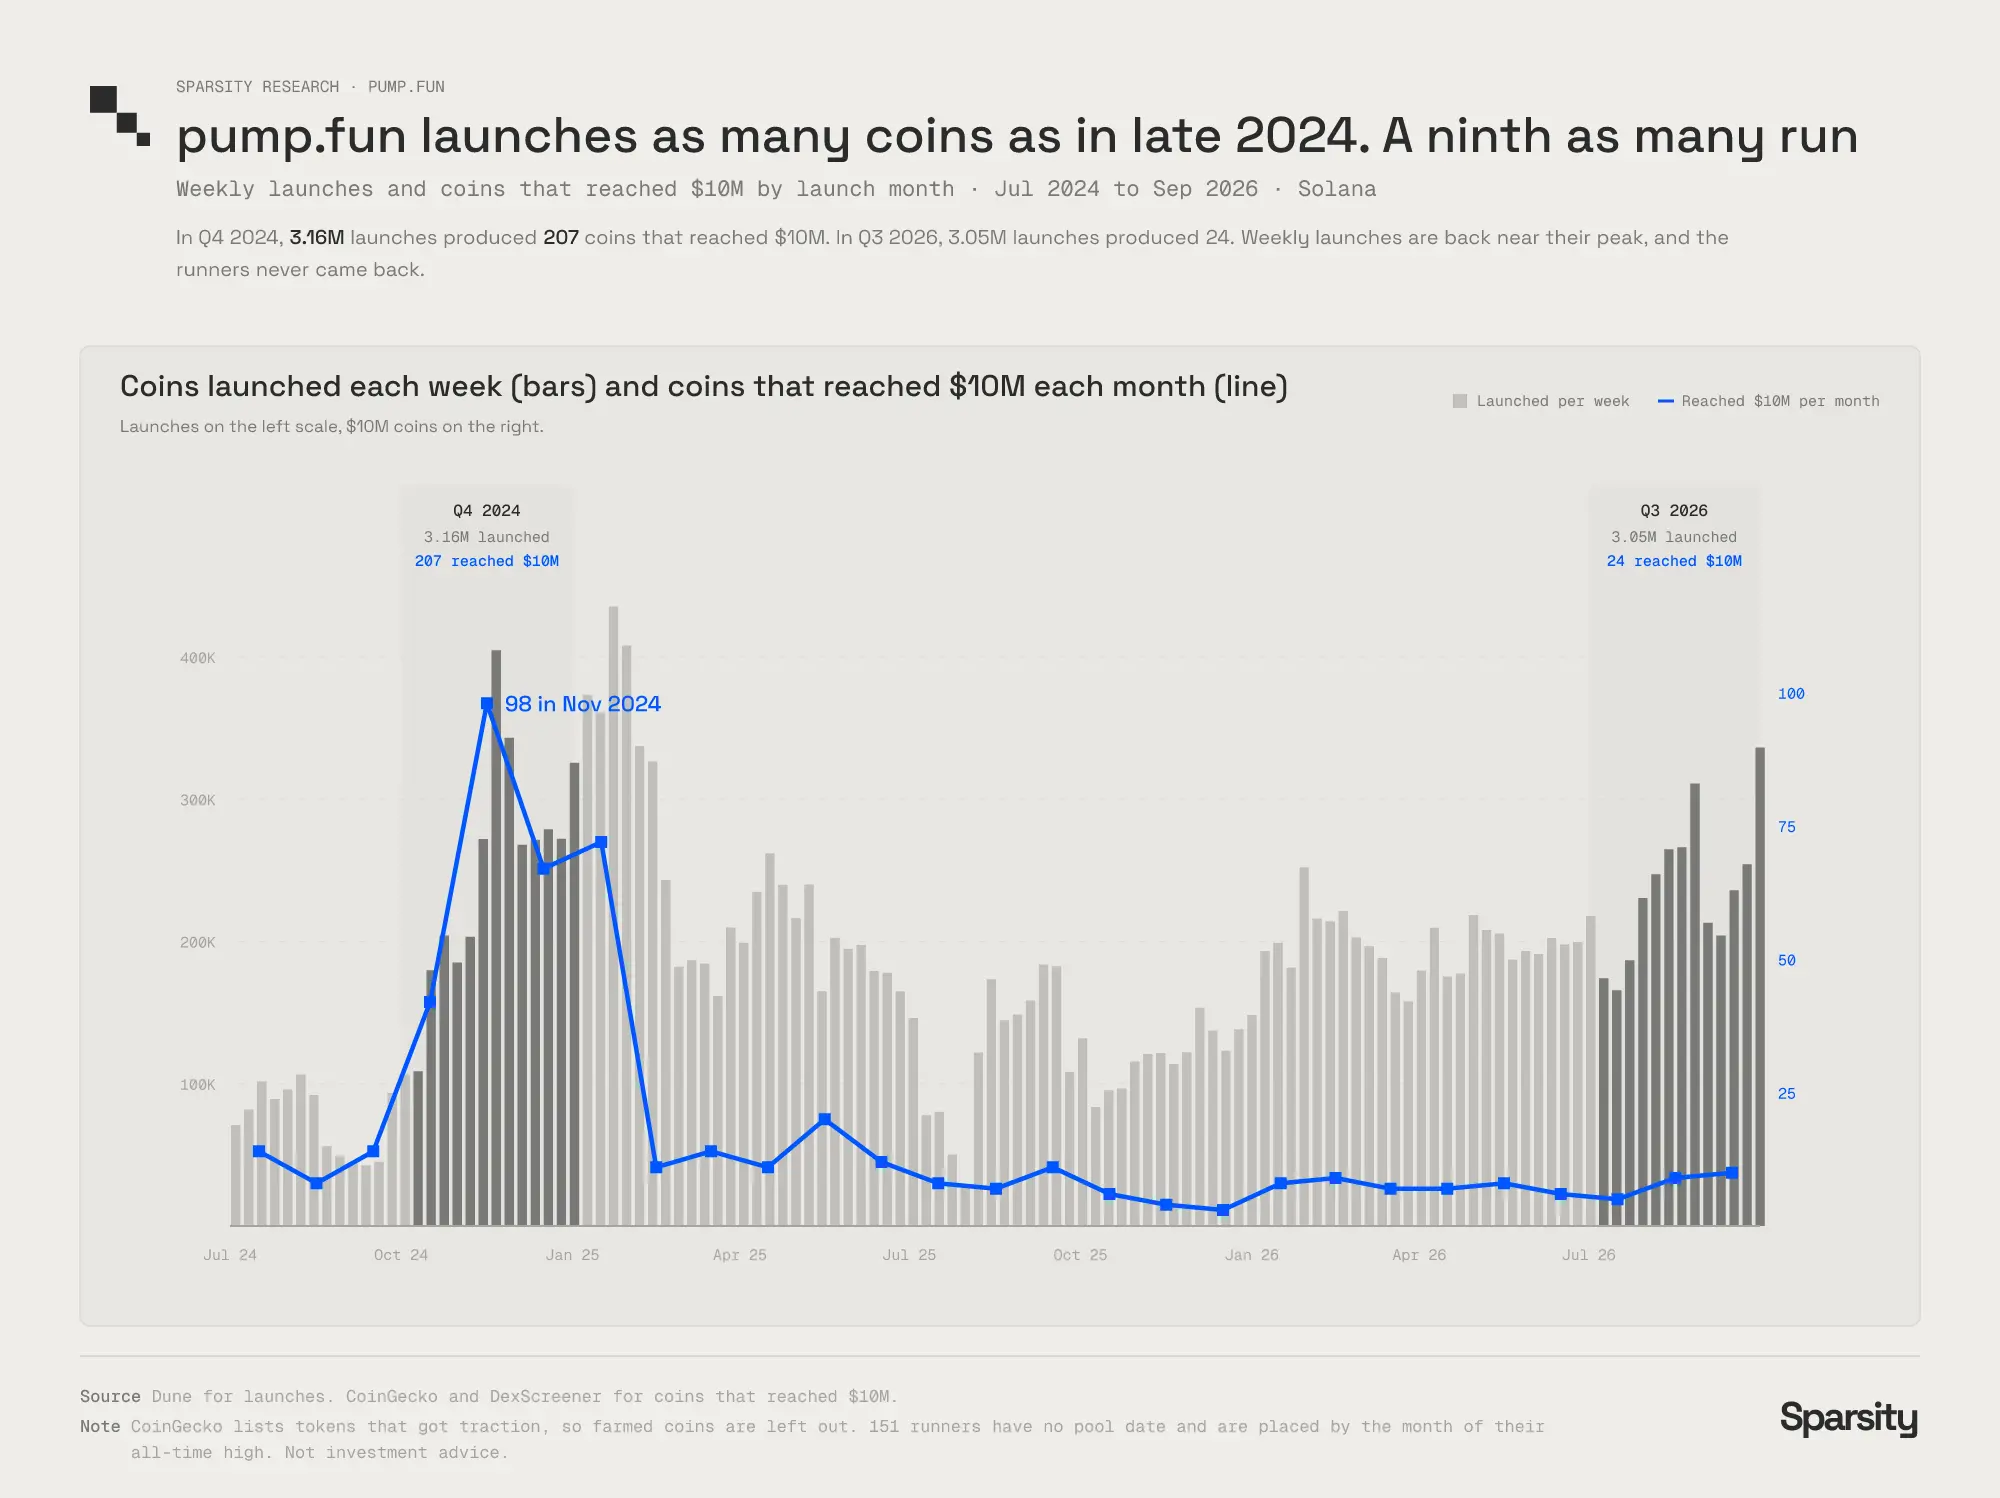
بعد ساعة واحدة من الترويج المدفوع لرمز ما، ينخفض السعر المتوسط بنسبة 48%، وبعد يوم واحد يصل الانخفاض إلى 74%.
عاد عدد الرموز الصادرة حديثًا أسبوعيًا إلى أكثر من 300,000. انخفض احتمال ولادة رمز ناجح لكل 100,000 إصدار من 6.5 إلى 0.8.
تشير بعض وجهات النظر إلى أن حجم التداول داخل منحنى الربط استمر في الارتفاع منذ يونيو، وهذا صحيح. ومع ذلك، تقلص الحجم المشترك لمنحنى الربط وتداول PumpSwap من 25-30 مليار دولار شهريًا في الربع الأول من عام 2026 إلى 13.8 مليار دولار في أكتوبر. تربح المنصة من حجم المعاملات؛ بينما يستمد المتداولون الذين يشترون الرموز أرباحهم من تحول الرموز إلى رموز ناجحة—الآن حجم إنتاج الرموز الناجحة لا يتجاوز تسع ما كان عليه.
تؤكد بيانات بقاء الرموز أيضًا هذا الاستنتاج: من بين 24.4 مليون سجل إصدار تراكمت لدى Pump.fun، حتى تاريخ الإحصاء، تحافظ 312 رمزًا فقط على قيمة سوقية أعلى من 100,000 دولار، مما يعني أن رمزًا واحدًا تقريبًا من كل 78,000 رمز يبقى، بمعدل بقاء يبلغ 0.0013% فقط.
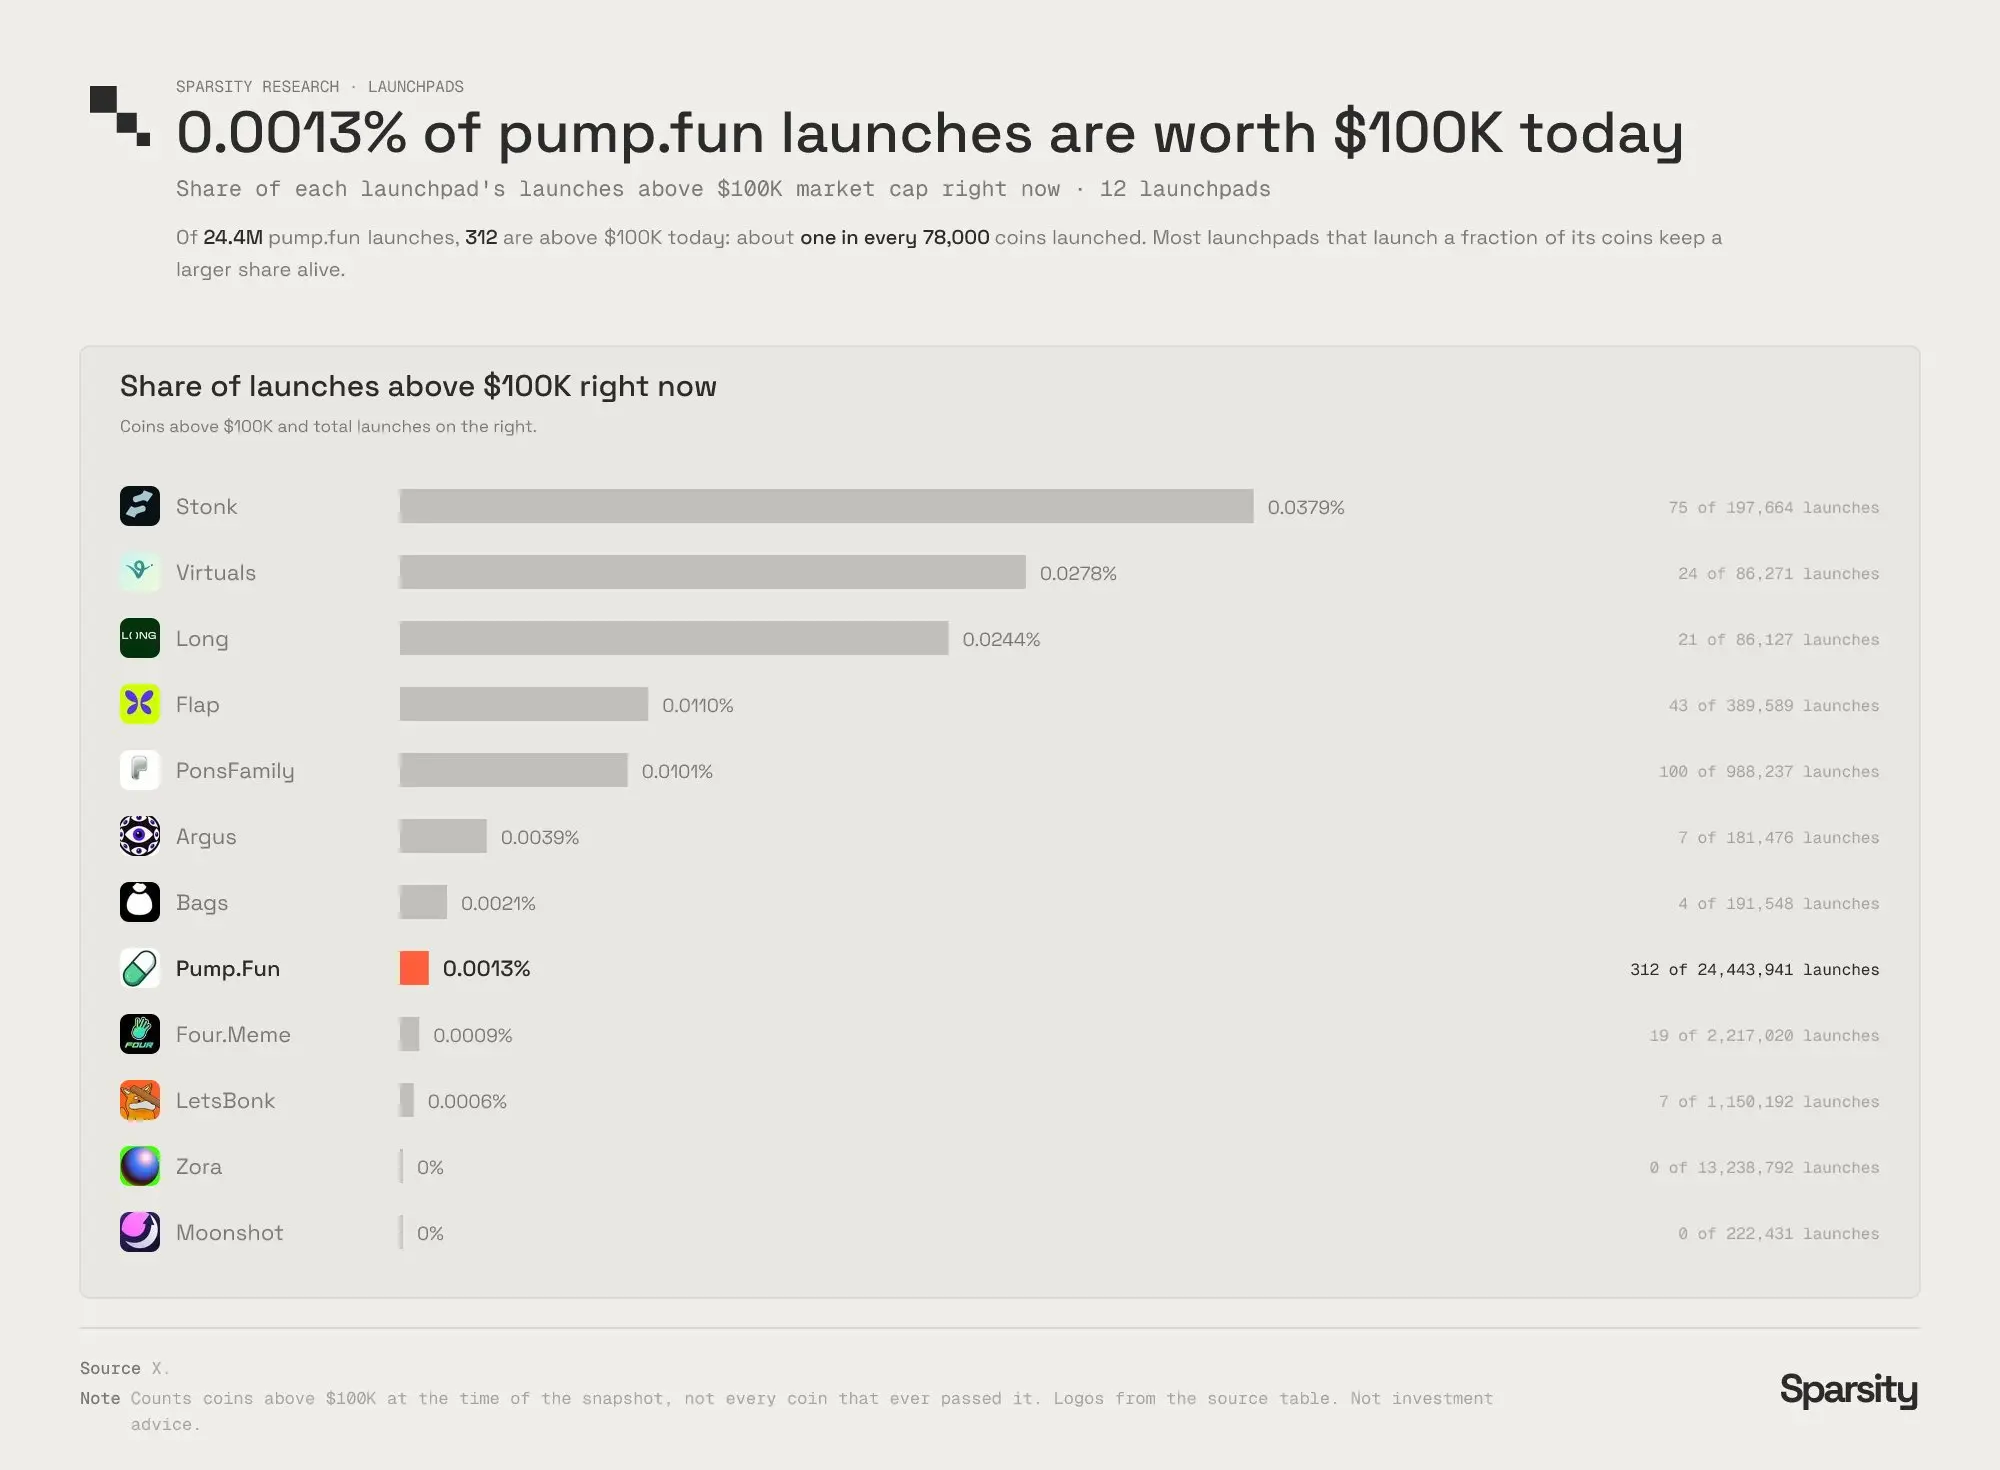
من بين الرموز التي أصدرتها Pump.fun، 0.0013% فقط لديها حاليًا قيمة سوقية تتجاوز 100,000 دولار، أي ما يعادل رمزًا واحدًا تقريبًا من كل 78,000.
معدل بقاء رموز Pump.fun أقل من معظم المنصات المماثلة ذات أحجام إصدار أصغر بكثير.
هذا هو أول سوق نلاحظه حيث يتوسع العرض بسرعة بينما يستمر الطلب في الانخفاض. بدون آلية الحوافز في المنصة التي تغذي هذا النظام باستمرار، لما تطور أبدًا إلى حجمه الحالي.
المشاركون في السوق يدفعون الدورة أيضًا
هذا النظام بنته Pump.fun، لكن حجم التداول الذي يحافظ على تشغيله يأتي من المتداولين أنفسهم. سلوكيات المراجحة المختلفة المذكورة لا يمكنها تحقيق الأرباح إلا إذا كان هناك أطراف مقابلة لإتمام المعاملات، وفي معظم الأحيان، يكون ذلك الطرف المقابل هو نحن.
بينما ندين الفوضى، نساهم في الوقت نفسه في تدفق الحركة إليها من خلال أفعالنا: ننتقد المتداولين المحترفين لكننا نلتفت لمتابعة إطلاقاتهم التالية؛ البعض يربح من مراجحة الرموز الساخنة، بينما يشيد المجتمع بعملياتهم الذكية؛ بعض المؤثرين يصدرون ترويجات لعشرين رمزًا يوميًا، وجمهورهم يهتم فقط بالحصول على الأخبار أولاً، بدلاً من ما إذا كان متابعوهم يستطيعون الربح. من بين الأربعة عشر مروجًا الذين تم تتبعهم، سمح واحد فقط للمتابعين بتحقيق أرباح، بينما خسر المتابعون الباقون مجتمعين 926,000 دولار في يوم واحد.
نتحمل تكلفة مزدوجة مقابل ذلك: أولاً، حجم التداول الذي نساهم به يسمح لـ Pump.fun والمنشئين باستخراج الرسوم؛ ثانيًا، انتباهنا، حيث أن كل جولة لاحقة من الضجيج وكل حصاد ترويجي هو في الأساس منافسة على هذا الانتباه.
الاحتفاظ طويل الأجل لم يعد استراتيجية قابلة للتطبيق
قبل عام، كان الفكر السائد هو اكتشاف العملات المحتملة مبكرًا والاحتفاظ بها طويل الأجل عبر التقلبات. ومع ذلك، حاليًا، ينخفض السعر المتوسط للعملات المروجة بنسبة 74% بعد يوم واحد. المتداولون الذين يمكنهم البقاء هم أولئك الذين يبيعون أولاً ويخرجون. بالنسبة للأفراد، البيع المبكر هو خيار عقلاني، لكن عندما يعمل الجميع بهذه الطريقة، فإنه يقضي على إمكانية أن تشهد العملة دورة سوقية طويلة الأجل. إذا لم يكن أحد مستعدًا للاحتفاظ بالرموز بعد الساعة الأولى من الإطلاق، فلن تنمو العملة أبدًا إلى قيمة سوقية تبلغ عشرة ملايين دولار، وهذه النافذة من الساعة الأولى بالضبط تساهم بثلاثة أرباع إيرادات Pump.fun.
تغييرات يمكن للمتداولين إجراؤها
لسنا بحاجة إلى انتظار إذن Pump.fun لإجراء تعديلات. احتفظ بالرموز التي تؤمن بها حقًا، بدلاً من تداولها بشكل متكرر مع تقلبات السوق الطفيفة؛ يجب أن يكون مقياس تقييم المؤثرين هو ما إذا كان متابعوهم يستطيعون الربح، وليس عدد مرات نشرهم؛ توقف عن نشر فكرة أن التقدم في الصفوف والإطلاقات المجمعة استراتيجيات تداول ذكية؛ أعد توجيه حجم التداول إلى نوع آخر من منصات الإصدار—تلك التي تحفز بقاء الرموز على المدى الطويل بدلاً من تشجيع التداول عالي التكرار.
أي إجراء منفرد مما سبق لا يمكنه تصحيح الحوافز الأساسية مباشرة، لكن كل معاملة لا تتدفق بعد الآن إلى نظام الحصاد هذا ستقلل من دخل رسوم المنصة.
اتجاه لإعادة بناء آلية الحوافز
لسنا مهندسي عقود ذكية؛ ما يلي مجرد أفكار إصلاحية، وليست حلولاً هندسية قابلة للتنفيذ مباشرة. جوهر جميع المفاهيم هو نقل نقطة توزيع الأرباح من الساعة الأولى بعد إطلاق الرمز إلى وقت لاحق:
زيادة القيمة السوقية الأولية للرموز، مقترنة بسيولة أولية أعمق؛ تنمو السيولة مع تراكم حجم التداول، مما يوسع مجمع التمويل باستمرار؛
لا توزع الرسوم على المنشئين فقط بل أيضًا على حاملي الرموز ومزودي السيولة؛ يجب أن تحتوي إعدادات رسوم المنشئين على آليات فتح مرتبطة بمدة بقاء الرمز؛
يجب ألا تتم تسوية حوافز الترويج بناءً على حجم التداول بل يجب أن تميل نحو سلوك الاحتفاظ: ما إذا كان بإمكان المؤثرين الحصول على مكافآت يعتمد على ما إذا كان المتابعون ما زالوا محتفظين وفي ربح بعد أيام، بدلاً من حجم المعاملات الناتج عن الترويج.
مثل هذه التعديلات يمكن أن تحافظ على حيوية نظام تداول عملات الميم، وتمتلك Pump.fun نفسها الظروف المالية للتجربة والخطأ: فهي تحتفظ بحوالي 2.84 مليار دولار من الأصول على السلسلة، وسلسلة الإصدار بأكملها تحت سيطرتها. السوق القادر على رعاية عملات ميم شائعة ذات دورات طويلة باستمرار سيحقق أرباحًا طويلة الأجل للمنصة تتجاوز نموذج الحصاد الذي يستهلك أموال المشترين باستمرار. تختار المنصة الحصاد قصير الأجل ببساطة لأن هذا النموذج أكثر ربحية حاليًا، لكن هذا النموذج غير مستدام.
حتى إذا تم تنفيذ الخطة أعلاه، فقد تظل غير كافية. مثل هذه الإصلاحات سترفع التكاليف على الموردين (المصدرين، مراجحي الحزم)، لكنها لا تستطيع تغيير حقيقة واحدة: المزايا الأداتية التي يحتفظ بها الموردون ستظل دائمًا صعبة على الطالبين اللحاق بها.
مفهوم نموذج إصدار منفصل عن منحنيات الربط
جميع الخطط السابقة ما زالت قائمة على منحنيات الربط. فكرة أكثر ابتكارًا هي التخلي تمامًا عن نموذج إصدار منحنى الربط:
في هذا النموذج الجديد، يحصل جميع المشاركين على نفس سعر الشراء. بدون منحنى ربط، لم يعد لدخول الكتل المبكرة ميزة علاوة، ويصبح القنص بلا معنى. يحدد المصدر حدًا أدنى وأعلى لجمع التبرعات؛ إذا لم يتم الوصول إلى الحد الأدنى لجمع التبرعات خلال نافذة محددة (24 أو 48 ساعة)، يقوم العقد تلقائيًا برد المبلغ بالكامل، ولا يتكبد فشل الإصدار خسائر للمشترين. بمجرد وصول مبلغ جمع التبرعات إلى الحد الأعلى، يقوم العقد تلقائيًا بإنشاء مجمع سيولة، ويتم تدمير شهادات LP أو قفلها بشكل دائم، ولا يستطيع المطورون الوصول إلى أموال جمع التبرعات. تحدد كل محفظة حدًا للشراء، على سبيل المثال، بحد أقصى 1% من إجمالي مبلغ جمع التبرعات، لمنع الحيتان أو الروبوتات من امتصاص غالبية الرقائق.
تفرض المنصة رسومًا فقط عند نجاح جمع التبرعات؛ بالنسبة لآلاف الإصدارات الفاشلة، لن تحصل المنصة على أي دخل. تنتقل نقطة تحصيل الرسوم لمنصة الإصدار من كل معاملة إلى كل جمع تبرعات ناجح.
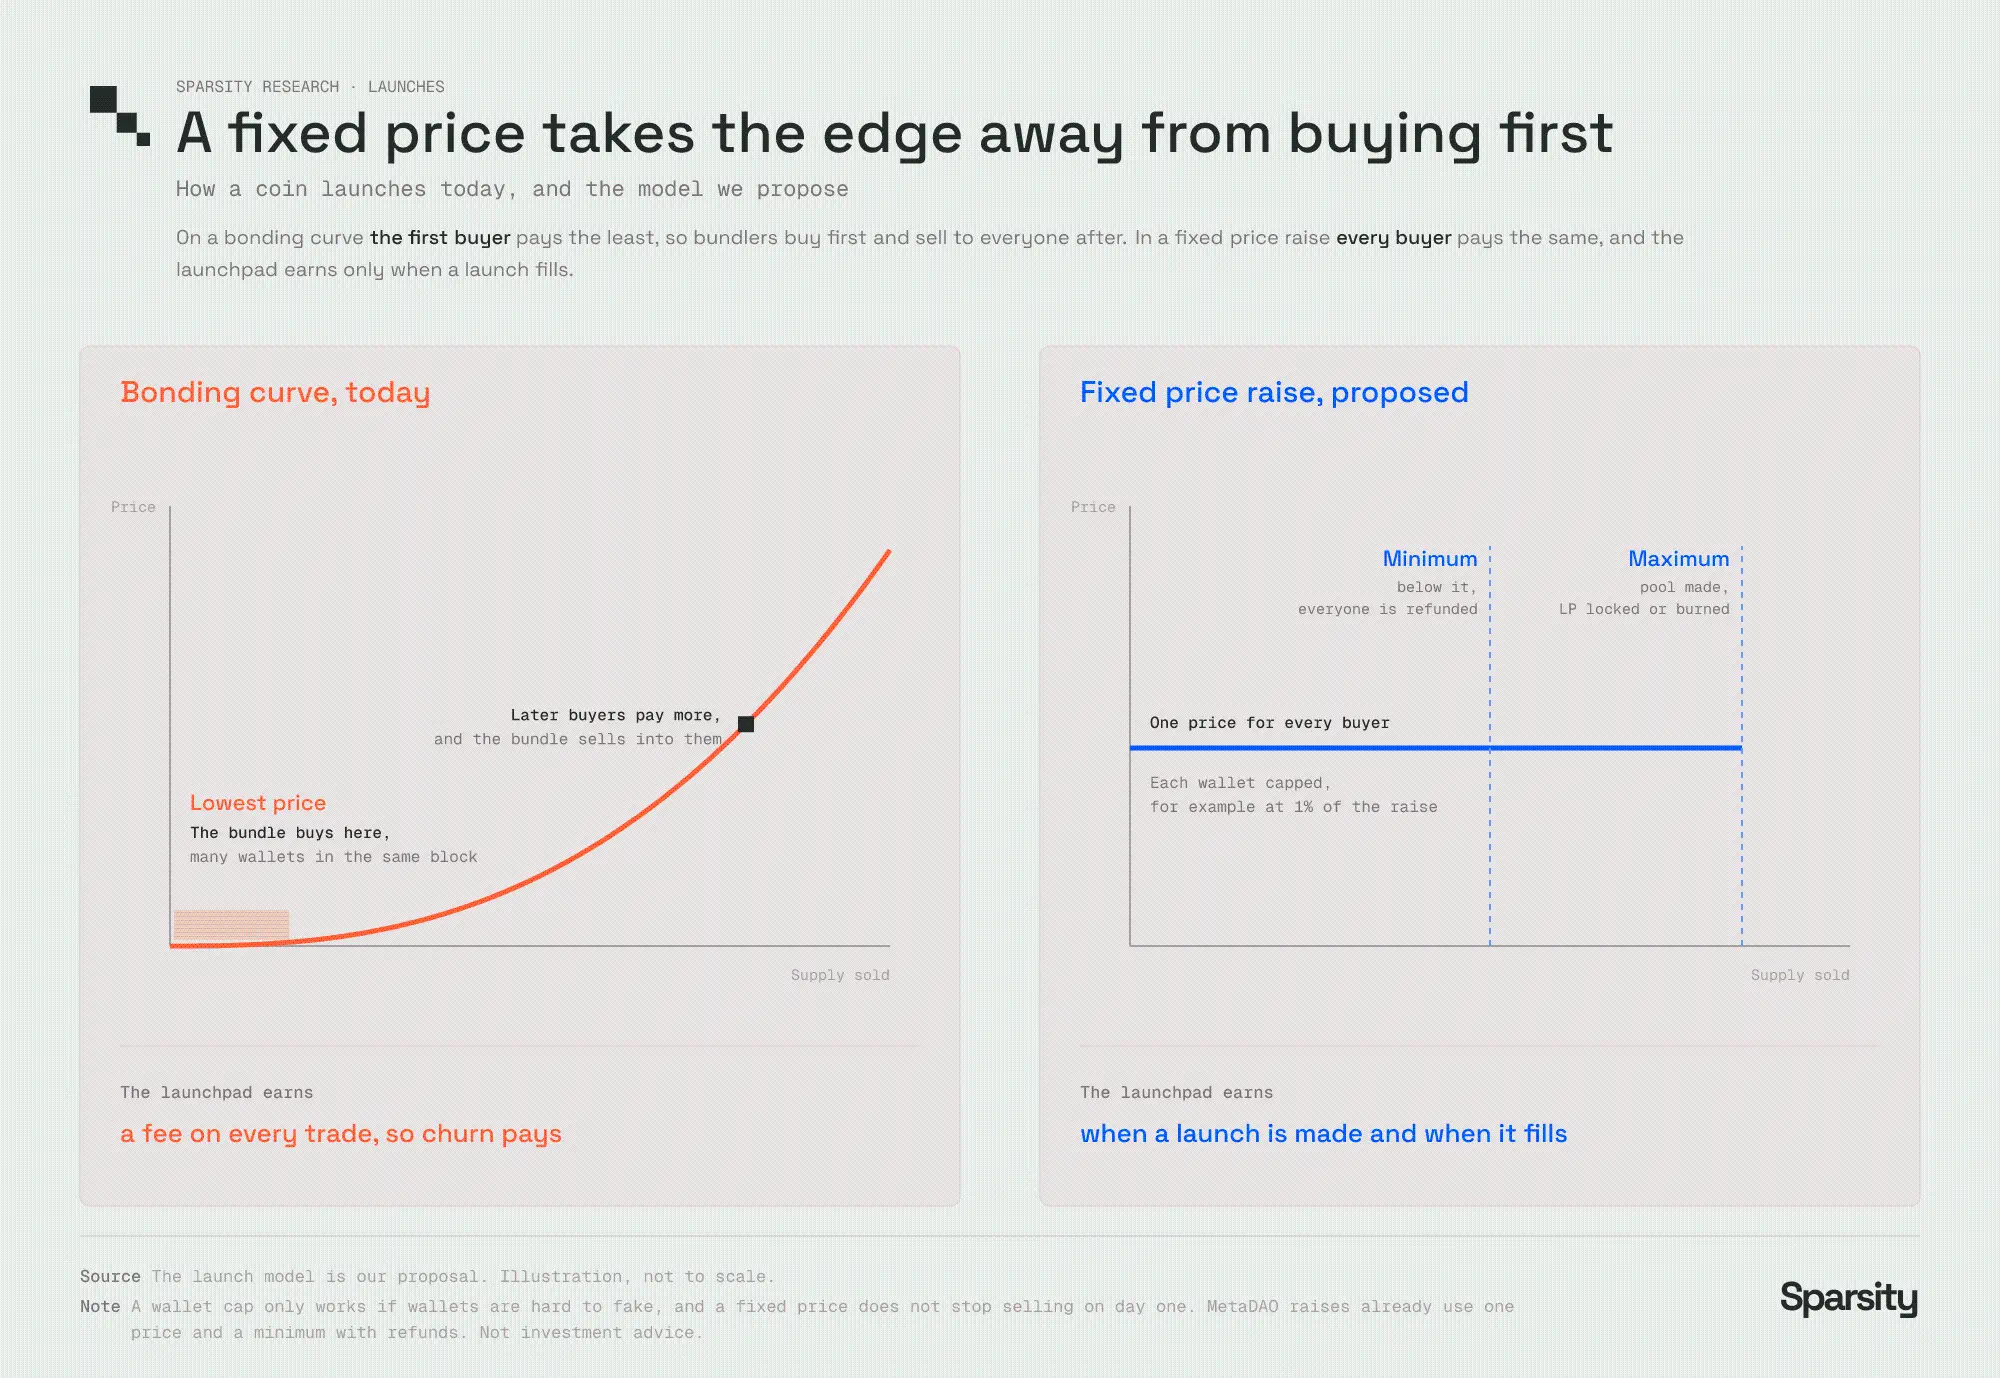
في نموذج منحنى الربط الحالي، كلما اشتريت مبكرًا، انخفضت التكلفة، وهو مناسب للروبوتات المجمعة للشراء مبكرًا؛ بينما في نموذج جمع التبرعات بسعر ثابت، يحصل الجميع على نفس سعر الشراء، مما يلغي ميزة الشراء المبكر.
يمكن لهذه الخطة القضاء على مشكلات مثل القنص المجمع، وقنص الكتل، وهروب المطورين بالسيولة تحت آلية منحنى الربط، مع إزالة حافز "إصدار عشرات العملات بكميات كبيرة للمراهنة على واحدة تصبح شائعة."
ومع ذلك، لا يزال هذا النموذج يعاني من عيوب يجب ذكرها بموضوعية: تأثير حدود المحفظة الواحدة في مقاومة هجمات سيبيل محدود، حيث أن التكلفة الحالية لشراء المحافظ القديمة بكميات كبيرة منخفضة، ولا يزال بإمكان المتداولين المجمعين تقسيم الأموال واستخدام العديد من محافظ سيبيل للتحايل على القيود. كما أن سعر الشراء الموحد لا يمكنه منع الإغراق في اليوم الأول من إطلاق العملة؛ إنه يحقق فقط العدالة في مرحلة البداية.
اتجاه التطور المستقبلي
لقد وصلت الرواية الحالية لعملات الميم إلى نهايتها. نعتقد أنه ما لم يخضع نموذج الإصدار الأساسي لإصلاح شامل (على غرار المنصة المذكورة التي تعتمد على جمع التبرعات الناجح للإيرادات بدلاً من الربح من التداول ووصول الرموز إلى الصفر)، سيكون من الصعب على عملات الميم استعادة نظامها البيئي السابق.
طالما توجد منصات إصدار تعتمد على وصول الرموز إلى الصفر والتداول المتكرر لتحقيق الأرباح، فإن هذه الأرض الخصبة لتداول عملات الميم ستفقد حيويتها، وسيظل الاحتفاظ طويل الأجل استراتيجية غير مواتية. ستظهر أشياء جديدة في النهاية، لكنها لن تكون بالشكل الحالي لعملات الميم، ولن تأتي بسرعة.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.