كم تدفع ضريبة على أرباح العملات المشفرة؟
 cryptonews
تفرض معظم الدول ضرائب على أرباح العملات المشفرة. يعتمد المعدل على مكان إقامتك، ومدة احتفاظك بالأصل، ومقدار دخلك الآخر.
في الولايات المتحدة، تُفرض ضريبة على الربح طويل الأجل بنسبة 0% أو 15% أو 20%. أما الربح قصير الأجل فيُعامل كدخل عادي ويخضع لمعدلات تتراوح بين 10% و37%. في المملكة المتحدة، تُفرض ضريبة على الأرباح التي تتجاوز حد الإعفاء السنوي البالغ 3,000 جنيه إسترليني بنسبة 18% أو 24%.
تستند هذه المقالة إلى القواعد المنشورة من قبل السلطات الضريبية، وبشكل رئيسي مصلحة الضرائب الأمريكية (IRS) وهيئة الإيرادات والجمارك البريطانية (HMRC). الأرقام الأمريكية خاصة بالسنة الضريبية 2025. أما المعدلات البريطانية فهي السارية منذ 30 أكتوبر 2024.
تتغير المعدلات والحدود، لذا تحقق من الأرقام الحالية قبل تقديم إقرارك الضريبي. الأمثلة أدناه هي أمثلة توضيحية مبنية على افتراضات محددة. هذه معلومات عامة وليست نصيحة ضريبية.
كيف تُفرض الضرائب على أرباح العملات المشفرة: القواعد الأساسية
جدول المحتويات
في الولايات المتحدة، تعامل مصلحة الضرائب الأمريكية (IRS) العملات المشفرة كممتلكات وليس كنقود. وقد أوضحت ذلك في الإشعار رقم 2014-21. وهذا يعني أن نفس القواعد التي تنطبق على بيع سهم أو قطعة أرض تنطبق على بيع عملة مشفرة.
أنت مدين بالضريبة على الربح وليس على كامل قيمة البيع. الربح هو قيمة البيع مطروحًا منها أساس التكلفة. أساس التكلفة هو ما دفعته مقابل العملة، بما في ذلك الرسوم.
لنفترض أنك اشتريت عملة واحدة مقابل 20,000 دولار وبعتها مقابل 30,000 دولار. ربحك هو 10,000 دولار. هذا المبلغ هو ما يخضع للضريبة.
يحدث الحدث الضريبي عندما تتخلص من العملات المشفرة. يعتقد الكثيرون أن البيع نقدًا فقط هو ما يخضع للضريبة. في الواقع، هناك عدة إجراءات شائعة خاضعة للضريبة، كما يوضح الجدول.
| الإجراء | المعاملة الضريبية في الولايات المتحدة |
|---|---|
| بيع العملات المشفرة مقابل نقد | خاضع للضريبة. ربح أو خسارة رأسمالية. |
| استبدال عملة بأخرى | خاضع للضريبة. يُعامل كبيع وشراء جديد. |
| إنفاق العملات المشفرة على سلع أو خدمات | خاضع للضريبة. ربح أو خسارة بناءً على القيمة في ذلك الوقت. |
| شراء العملات المشفرة نقدًا | غير خاضع للضريبة بحد ذاته. |
| نقل العملات المشفرة بين محافظك الخاصة | غير خاضع للضريبة. |
| استلام مكافآت التعدين أو الستاكينغ أو الإسقاط الجوي | خاضع للضريبة كدخل عند الاستلام. |
| إهداء العملات المشفرة | عمومًا غير خاضع للضريبة على المهدي. قد تنطبق قواعد ضريبة الهدايا على الهدايا الكبيرة. |
يصبح أساس التكلفة أكثر تعقيدًا عندما تشتري نفس العملة بأسعار مختلفة. تحتاج إلى طريقة لتحديد الوحدات التي بعتها. تسمح لك مصلحة الضرائب الأمريكية باختيار وحدات محددة إذا احتفظت بسجلات تحددها، وإلا فإنها تستخدم طريقة الوارد أولاً صادر أولاً.
تستخدم المملكة المتحدة طريقة التجميع بدلاً من ذلك. تُجمع العملات من نفس النوع في مجمع واحد بمتوسط تكلفة. تنطبق قواعد خاصة على العملات المشتراة في نفس يوم البيع أو خلال 30 يومًا بعده.
مدة الاحتفاظ بالأصل مهمة أيضًا. في الولايات المتحدة، الربح من أصل تم الاحتفاظ به لمدة سنة أو أقل يعتبر قصير الأجل. والربح من أصل تم الاحتفاظ به لأكثر من سنة يعتبر طويل الأجل.
هذه القاعدة الوحيدة يمكن أن تغير فاتورة الضريبة بشكل كبير. الأرباح طويلة الأجل تحصل على معدلات أقل من الأرباح قصيرة الأجل لمعظم دافعي الضرائب.
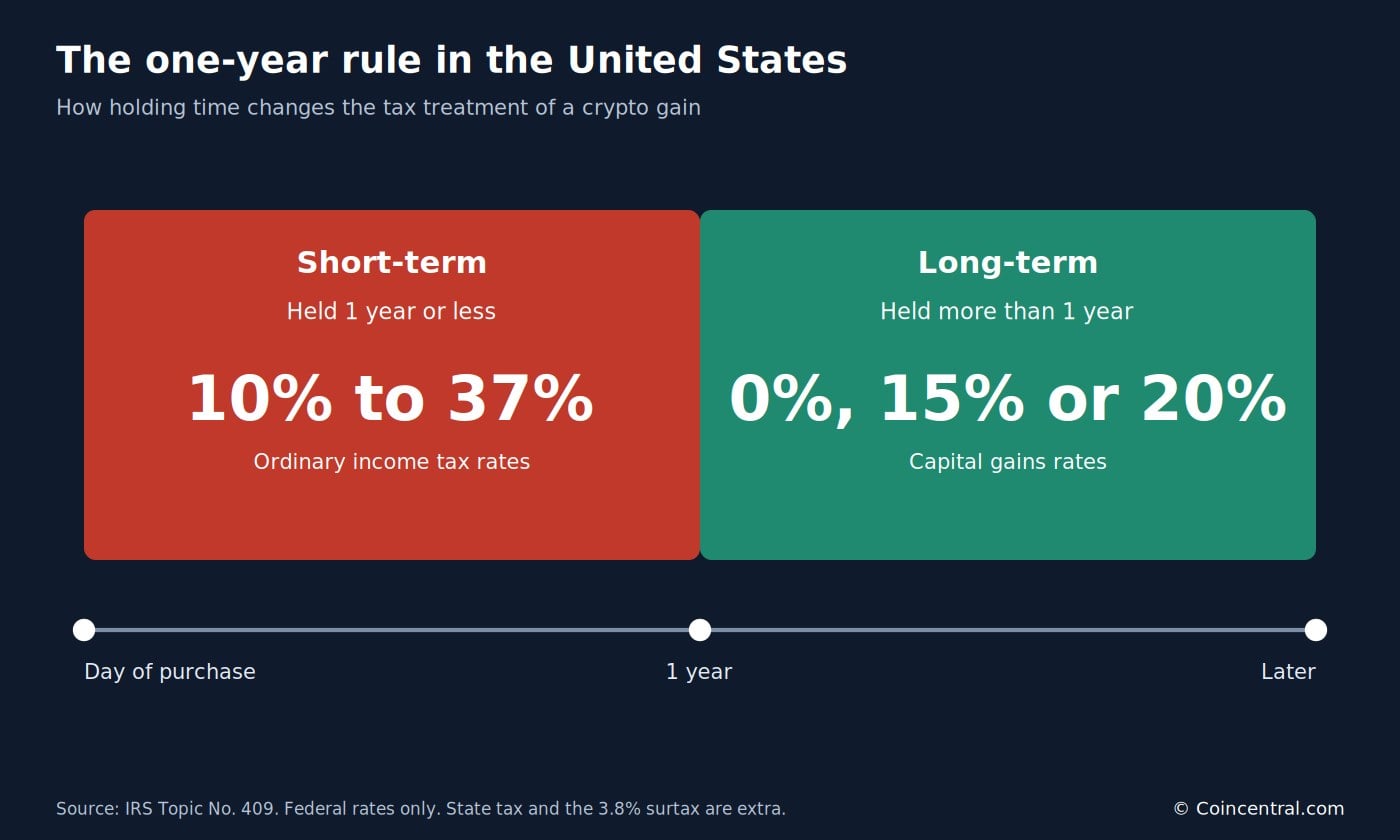
الشكل 1: تعتمد المعاملة الضريبية الفيدرالية الأمريكية على ما إذا كان الأصل قد تم الاحتفاظ به لأكثر من سنة.
تستخدم المملكة المتحدة فكرة مماثلة ولكن ببنية مختلفة. تعامل هيئة الإيرادات والجمارك البريطانية (HMRC) معظم العملات المشفرة كأصل خاضع لضريبة الأرباح الرأسمالية للأفراد. البيع والاستبدال والإنفاق والإهداء (باستثناء الزوج أو الشريك المدني) كلها عمليات تصرف.
لا يوجد في المملكة المتحدة تقسيم قصير وطويل الأجل. بدلاً من ذلك، تمنح كل شخص إعفاءً سنويًا معفيًا من الضرائب وتفرض ضريبة على الباقي بمعدلات ثابتة بناءً على الدخل.
معدلات ضريبة الأرباح الرأسمالية الأمريكية للسنة الضريبية 2025
تُفرض ضريبة على الأرباح طويلة الأجل الأمريكية بثلاثة معدلات فيدرالية: 0% و15% و20%. يعتمد المعدل المطبق على دخلك الخاضع للضريبة، بما في ذلك الربح نفسه. تحدد مصلحة الضرائب الأمريكية الحدود كل عام.
| المعدل | الدخل الخاضع للضريبة لمقدم منفرد | الدخل الخاضع للضريبة لمتزوجين يقدمان إقرارًا مشتركًا |
|---|---|---|
| 0% | حتى 48,350 دولار | حتى 96,700 دولار |
| 15% | من 48,351 إلى 533,400 دولار | من 96,701 إلى 600,050 دولار |
| 20% | أكثر من 533,400 دولار | أكثر من 600,050 دولار |
تعمل الشرائح على الدخل الخاضع للضريبة، وليس على الربح وحده. يتراكم ربحك فوق دخلك الآخر. الشخص الذي لديه دخل خاضع للضريبة قدره 30,000 دولار وربح قدره 10,000 دولار ينتهي به العام عند 40,000 دولار، وهو ما يزال ضمن شريحة 0%.
تحديد مدة الاحتفاظ بالأصل أمر مهم. تبدأ فترة الاحتفاظ في اليوم التالي لاقتناء الأصل. البيع قبل يوم واحد فقط يمكن أن ينقل الربح من المعدل طويل الأجل إلى المعدل قصير الأجل.
تُفرض ضريبة على الأرباح قصيرة الأجل بنفس معدلات الأجور. لعام 2025، تتراوح هذه المعدلات من 10% إلى 37%. يقارن الشكل 2 بين الاثنين لمقدم منفرد عند ستة مستويات دخل.
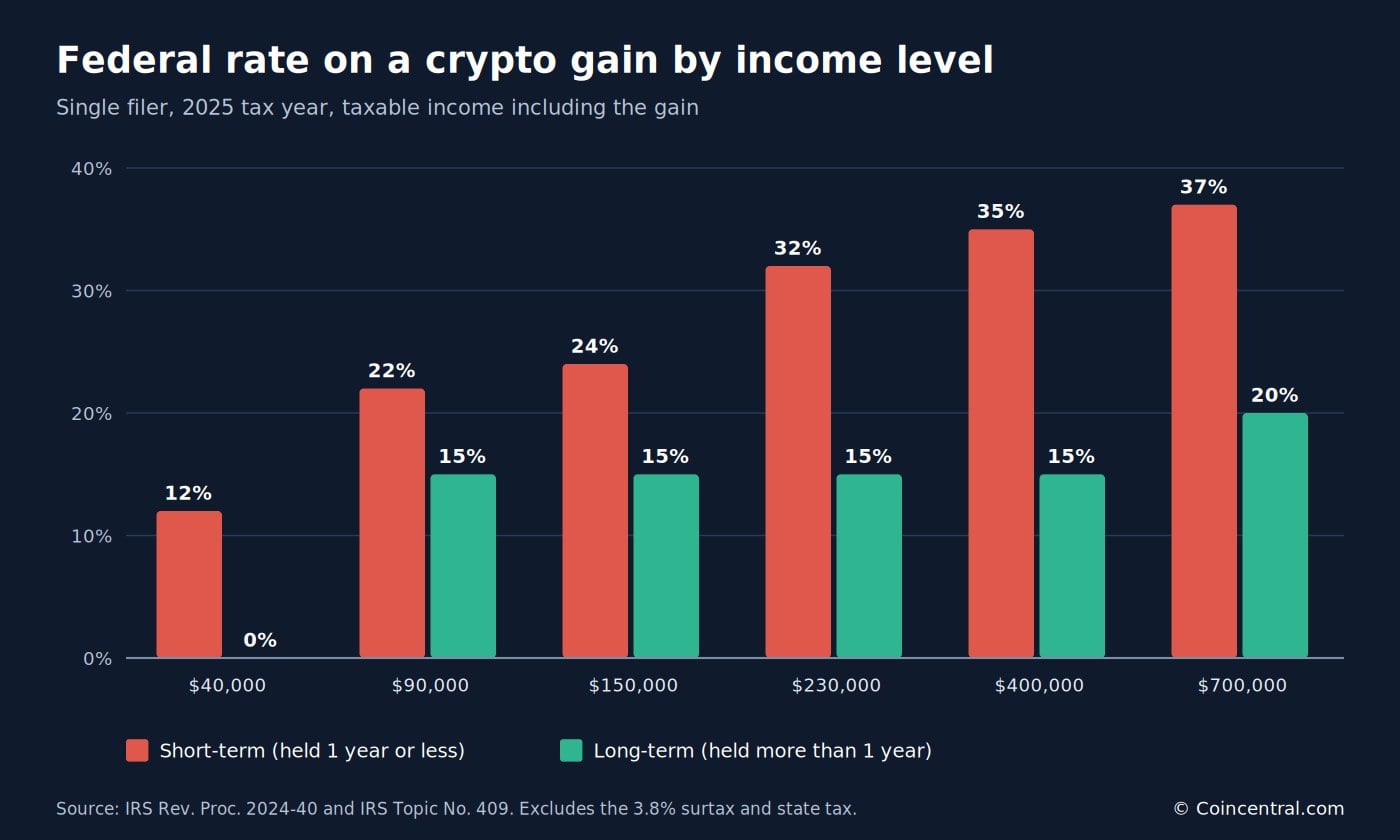
الشكل 2: المعدل الفيدرالي على ربح العملات المشفرة، حسب الدخل الخاضع للضريبة، مقدم منفرد، 2025. يستثني ضريبة 3.8% الإضافية وضريبة الولاية.
يكون الفرق أكبر في الشرائح المتوسطة والعليا. عند دخل خاضع للضريبة قدره 150,000 دولار، يكون المعدل قصير الأجل 24% والمعدل طويل الأجل 15%. هذا فرق تسع نقاط.
قد يدين أصحاب الدخول الأعلى أيضًا بضريبة دخل الاستثمار الصافي البالغة 3.8%. تنطبق عندما يتجاوز إجمالي الدخل المعدل 200,000 دولار للمقدمين المنفردين أو 250,000 دولار للمقدمين المشتركين. يمكن أن يواجه المقدم المنفرد في أعلى شريحة طويلة الأجل معدلًا فيدراليًا مجمعًا يبلغ 23.8%.
ضريبة الولاية إضافية في معظم الأماكن. بعض الولايات ليس لديها ضريبة دخل، بينما تفرض ولايات أخرى ضرائب على أرباح العملات المشفرة كدخل عادي. تحقق من قواعد ولايتك.
بسبب تعديلات التضخم، ترتفع الحدود كل عام. الأرقام أعلاه خاصة بعام 2025. أرقام عام 2026 أعلى، لذا استخدم جداول مصلحة الضرائب الأمريكية الحالية عند تقديم إقرارك.
أمثلة عملية: كم تكلف ربح 10,000 دولار
من الأسهل فهم الأرقام من خلال الأمثلة. كل مثال أدناه يستخدم ربحًا قدره 10,000 دولار، أو 10,000 جنيه إسترليني للحالات البريطانية. توضح كيف يمكن أن يؤدي نفس الربح إلى فواتير مختلفة جدًا.
| الحالة | الافتراضات | الضريبة المستحقة | حصة الربح |
|---|---|---|---|
| أمريكي قصير الأجل | مقدم منفرد، دخل خاضع للضريبة 90,000 دولار قبل الربح، محتفظ به لمدة 6 أشهر | 2,200 دولار (22%) | 22% |
| أمريكي طويل الأجل | نفس المقدم، محتفظ به لمدة 18 شهرًا | 1,500 دولار (15%) | 15% |
| أمريكي طويل الأجل، دخل أقل | مقدم منفرد، دخل خاضع للضريبة 30,000 دولار قبل الربح، محتفظ به لمدة 18 شهرًا | 0 دولار (0%) | 0% |
| دافع ضرائب بريطاني بالمعدل الأساسي | إعفاء 3,000 جنيه إسترليني يترك 7,000 جنيه إسترليني خاضعة للضريبة، كلها ضمن شريحة المعدل الأساسي | 1,260 جنيه إسترليني (18%) | 12.6% |
| دافع ضرائب بريطاني بمعدل أعلى | إعفاء 3,000 جنيه إسترليني يترك 7,000 جنيه إسترليني خاضعة للضريبة بنسبة 24% | 1,680 جنيه إسترليني (24%) | 16.8% |
| ألمانيا، محتفظ به لأكثر من سنة | بيع خاص لعملات مشفرة محتفظ بها لأكثر من سنة | 0 يورو | 0% |
يوضح الصفان الأولان تأثير فترة الاحتفاظ. الانتظار بعد علامة السنة الواحدة خفض الفاتورة الأمريكية من 2,200 دولار إلى 1,500 دولار. هذا توفير قدره 700 دولار على نفس الربح.
يُظهر الصف الثالث عمل شريحة 0%. يمكن لمقدم الدخل المنخفض بيع ربح طويل الأجل وعدم دفع أي ضريبة أرباح رأسمالية فيدرالية. قد تظل ضريبة الولاية والقواعد الأخرى سارية.
توضح الصفوف الخاصة بالمملكة المتحدة تأثير الإعفاء السنوي. أول 3,000 جنيه إسترليني من الأرباح معفاة من الضرائب، لذا فإن حصة الربح الخاضعة للضريبة أقل من المعدل المعلن. يدفع دافع الضرائب بمعدل أعلى 24% على 7,000 جنيه إسترليني، أي 16.8% من إجمالي 10,000 جنيه إسترليني.
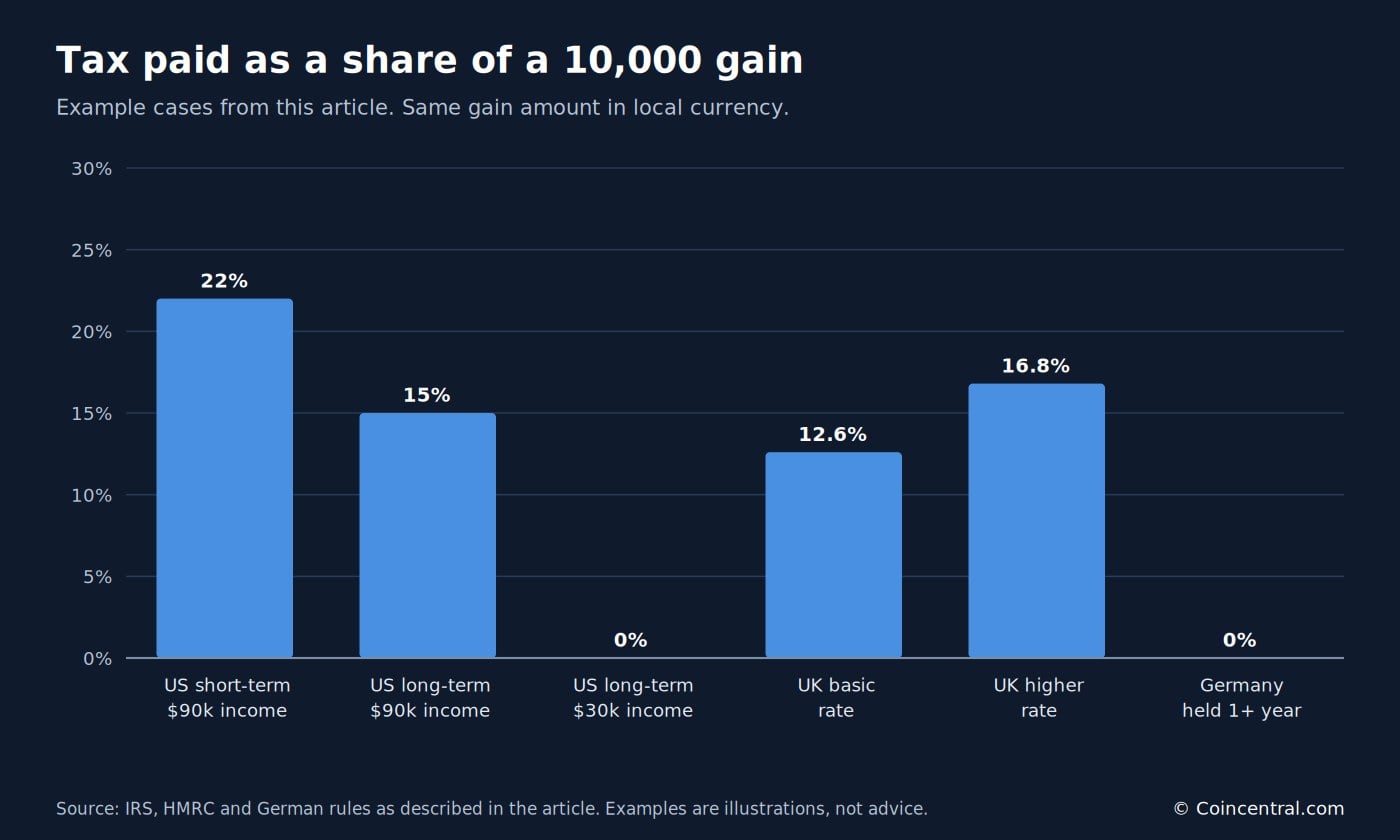
الشكل 3: الضريبة كحصة من ربح 10,000 في الحالات الست أعلاه. هذه أمثلة وليست تنبؤات.
تتبع ألمانيا نموذجًا مختلفًا. المبيعات الخاصة للعملات المشفرة المحتفظ بها لأكثر من سنة معفاة عمومًا من ضريبة الدخل. الأرباح من الأصول المحتفظ بها لمدة سنة أو أقل تخضع للضريبة كدخل، على الرغم من أن إجمالي الأرباح من المبيعات الخاصة التي تقل عن 1,000 يورو سنويًا معفاة.
يمكن للرسوم أن تقلل من الربح. يمكن إضافة رسوم التداول ورسوم الشبكة إلى أساس التكلفة أو خصمها من العائدات، اعتمادًا على المعاملة. هذا يجعل السجلات الدقيقة تستحق الجهد.
تستبعد هذه الأمثلة الرسوم وضرائب الولاية والدخل الآخر الذي قد يغير النتيجة. كما تفترض بيعًا واحدًا. تعتمد فواتير الضرائب الحقيقية على نشاط العام بأكمله.
الضريبة على التعدين والستاكينغ والإسقاط الجوي
لا يأتي كل الدخل من العملات المشفرة من البيع. يمكن أن يخلق التعدين والستاكينغ والإسقاط الجوي دخلًا عند استلام العملات. في الولايات المتحدة، يخضع هذا الدخل للضريبة بمعدلات عادية، وليس معدلات الأرباح الرأسمالية.
المبلغ الذي يتم احتسابه هو القيمة السوقية العادلة للعملات عند حصولك على السيطرة عليها. أكدت مصلحة الضرائب الأمريكية ذلك لمكافآت الستاكينغ في الحكم الإيرادي 2023-14. وغطت الإسقاط الجوي وبعض الانقسامات في الحكم الإيرادي 2019-24.
هذه المعدلات العادية هي نفس المعدلات التي تنطبق على الأجور. يعرض الشكل 4 المعدلات الفيدرالية لعام 2025 لمقدم منفرد.
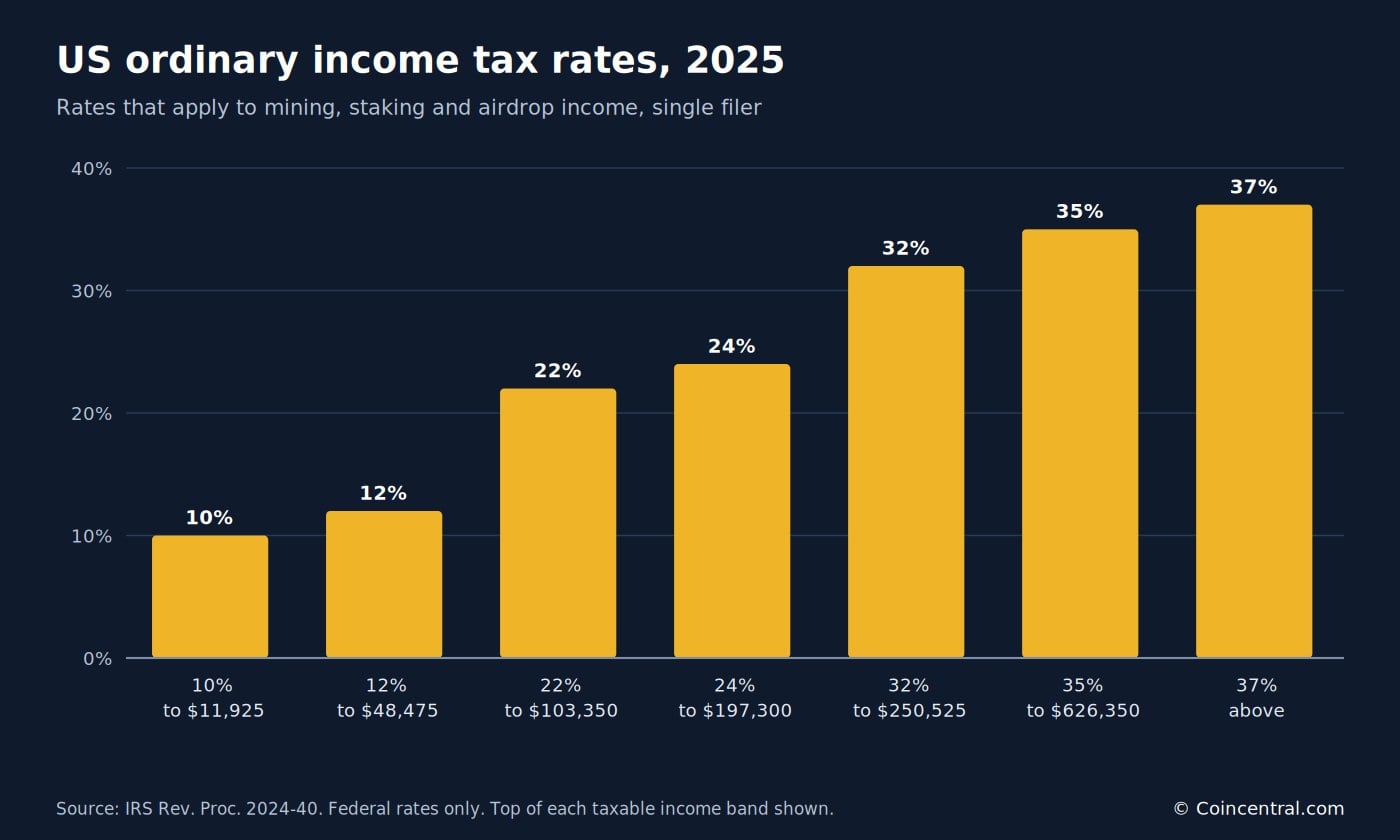
الشكل 4: معدلات ضريبة الدخل العادية الفيدرالية الأمريكية لعام 2025، مقدم منفرد، مع أعلى كل شريحة دخل خاضع للضريبة.
قد يترتب على التعدين أيضًا ضريبة العمل الحر إذا كان يُدار كعمل تجاري. تغطي هذه الضريبة مساهمات الضمان الاجتماعي والرعاية الطبية. وهي منفصلة عن ضريبة الدخل.
هناك خطوة إضافية. القيمة المحسوبة كدخل تصبح أساس التكلفة الخاص بك. إذا بعت العملات لاحقًا، فإنك تبلغ عن ربح أو خسارة رأسمالية على أي تغيير من هذا الأساس.
فيما يلي مثال. تتلقى مكافآت ستاكينغ بقيمة 1,500 دولار عند وصولها. تبلغ عن 1,500 دولار كدخل. لاحقًا تبيعها مقابل 2,000 دولار، لذا تبلغ أيضًا عن ربح قدره 500 دولار.
تتعامل المملكة المتحدة مع هذه الحالات بطريقة مماثلة. تقول إرشادات هيئة الإيرادات والجمارك البريطانية (HMRC) إن المكافآت مثل الستاكينغ وبعض الإسقاطات الجوية يمكن أن تخضع للضريبة كدخل، اعتمادًا على الحقائق. بيع تلك العملات لاحقًا يمكن أن يخلق ربحًا رأسماليًا.
قد يكون توقيت الاستلام موضع خلاف. تنظر السلطات الضريبية إلى متى يكون لديك سيطرة على العملات، وليس متى تسجل الشبكة المكافأة. احتفظ بسجل للتاريخ والسعر لكل مكافأة تتلقاها.
تتبع كندا نهجًا مختلفًا أيضًا. تقول وكالة الإيرادات الكندية إن نصف الربح الرأسمالي مدرج في الدخل. قد يخضع المتداولون المتكررون للضريبة على جميع الأرباح كدخل تجاري، لذا فإن النشاط مهم.
الخسائر والإبلاغ وحفظ السجلات
يمكن لخسائر العملات المشفرة أن تخفض فاتورتك الضريبية. في الولايات المتحدة، تعوض الخسائر الرأسمالية أولاً الأرباح الرأسمالية. إذا كانت الخسائر أكبر من الأرباح، يمكن أن يقلل ما يصل إلى 3,000 دولار من الفائض الدخل الآخر كل عام.
يتم ترحيل أي خسارة متبقية إلى السنوات اللاحقة. لا يوجد حد زمني للترحيل. يوضح الشكل 5 كيف سيتم استخدام خسارة صافية قدرها 12,000 دولار إذا لم يكن لديك أرباح في السنوات التالية.
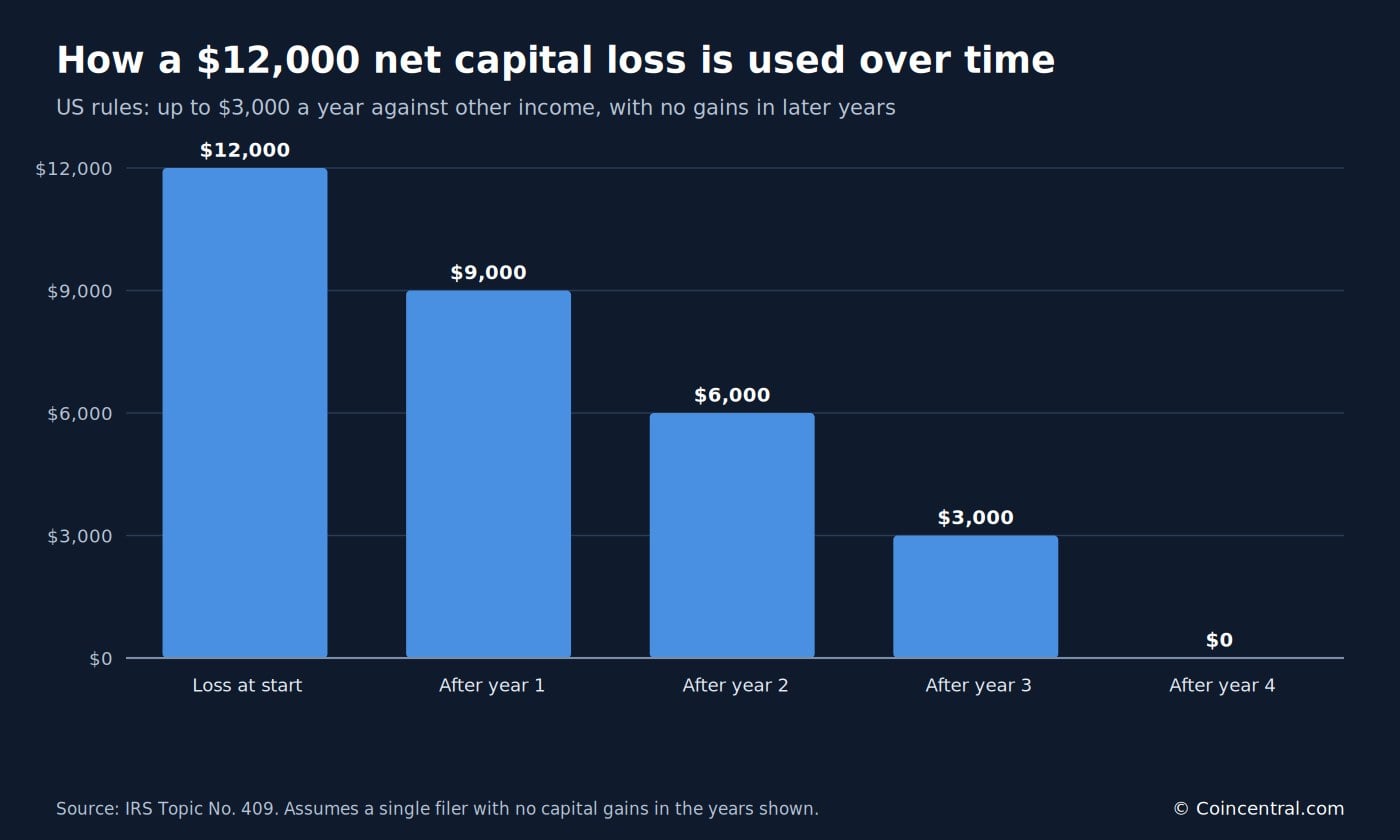
الشكل 5: تُستخدم خسارة صافية قدرها 12,000 دولار بمعدل 3,000 دولار سنويًا مقابل الدخل الآخر، لذا تستغرق أربع سنوات.
يمكن للخسارة أيضًا أن تعوض الربح. لنفترض أن لديك ربحًا طويل الأجل قدره 10,000 دولار وخسارة طويلة الأجل قدرها 4,000 دولار. تخضع للضريبة على 6,000 دولار. بمعدل 15%، تنخفض الضريبة من 1,500 دولار إلى 900 دولار.
تمنع قاعدة البيع المغسول احتساب الخسارة إذا قمت بشراء نفس الأصل خلال 30 يومًا قبل البيع أو بعده. اليوم تنطبق على الأسهم والأوراق المالية. لا تنطبق عمومًا على العملات المشفرة، على الرغم من أن المشرعين اقترحوا تغييرات، لذا تحقق من القانون الحالي.
قواعد الإبلاغ تزداد صرامة. بالنسبة للمقدمين الأمريكيين، يتم الإبلاغ عن مبيعات العملات المشفرة في النموذج 8949 والجدول د. يسأل النموذج الضريبي الرئيسي أيضًا كل مقدم عما إذا كان قد استلم أو تصرف في أصول رقمية خلال العام.
أصبحت المنصات الآن جزءًا من العملية. بموجب قواعد الوسيط الأمريكية الجديدة، تبلغ المنصات عن العائدات الإجمالية في النموذج 1099-DA لمعاملات 2025. يبدأ الإبلاغ عن أساس التكلفة للأصول المغطاة بمعاملات 2026.
لدى المملكة المتحدة حدودها الخاصة. يجب عليك الإبلاغ عن عمليات التصرف إذا كانت أرباحك أعلى من 3,000 جنيه إسترليني. يجب عليك أيضًا الإبلاغ إذا كان إجمالي عائدات البيع أعلى من 50,000 جنيه إسترليني، حتى عندما لا تحقق ربحًا.
يجب الإبلاغ عن الخسائر في المملكة المتحدة إلى هيئة الإيرادات والجمارك البريطانية (HMRC) في غضون أربع سنوات من نهاية السنة الضريبية ليتم ترحيلها. تفويت هذه الخطوة قد يكلفك الخسارة.
مشاركة البيانات تنمو عبر الحدود. بنت منظمة التعاون الاقتصادي والتنمية (OECD) إطار الإبلاغ عن الأصول المشفرة حتى تتمكن السلطات الضريبية من تبادل المعلومات حول حسابات العملات المشفرة. يطبق الاتحاد الأوروبي نسخته الخاصة، المعروفة باسم DAC8، اعتبارًا من 1 يناير 2026.
السجلات الجيدة هي أفضل دفاع. احتفظ بالتاريخ والمبلغ والسعر بالعملة المحلية والرسوم لكل معاملة. احتفظ أيضًا بعناوين المحافظ وكشوف المنصات، حيث يمكن للسلطات الضريبية طلبها.
كيف تفرض الدول الأخرى ضرائب على أرباح العملات المشفرة
تستخدم الدول نماذج مختلفة جدًا. بعضها يفرض ضرائب على أرباح العملات المشفرة كدخل. وبعضها يمنح إعفاءات لفترات الاحتفاظ الطويلة. وقليل منها لا يفرض ضرائب على الأرباح الفردية على الإطلاق.
| الدولة | كيف تُفرض الضرائب على الأرباح | القاعدة الرئيسية |
|---|---|---|
| الولايات المتحدة | أرباح رأسمالية طويلة الأجل، دخل عادي قصير الأجل | معدلات من 0% إلى 37%، بالإضافة إلى ضريبة إضافية محتملة بنسبة 3.8% |
| المملكة المتحدة | ضريبة أرباح رأسمالية | 18% أو 24% فوق إعفاء سنوي قدره 3,000 جنيه إسترليني |
| كندا | نصف الربح مدرج في الدخل الخاضع للضريبة | يخضع للضريبة بمعدلك الهامشي، فيدراليًا وإقليميًا |
| أستراليا | أرباح رأسمالية تضاف إلى الدخل | خصم 50% للأفراد الذين يحتفظون لمدة 12 شهرًا أو أكثر |
| ألمانيا | المبيعات الخاصة تخضع للضريبة كدخل إذا تم الاحتفاظ بها لمدة سنة أو أقل | عمومًا معفاة من الضرائب بعد سنة، مع إعفاء قدره 1,000 يورو على الأرباح قصيرة الأجل |
| البرتغال | الأرباح قصيرة الأجل تخضع للضريبة بمعدل ثابت | 28% على الأرباح من الأصول المحتفظ بها أقل من 365 يومًا، مع إعفاء الأرباح طويلة الأجل عمومًا |
| سنغافورة | لا توجد ضريبة أرباح رأسمالية للأفراد | الدخل من تداول العملات المشفرة كعمل تجاري قد يظل خاضعًا للضريبة |
أستراليا مثال واضح على خصم فترة الاحتفاظ. يقول مكتب الضرائب الأسترالي إن الفرد الذي يحتفظ بأصل لمدة 12 شهرًا أو أكثر يمكنه تقليل الربح بمقدار النصف. مع معدل هامشي أعلى يبلغ 45% بالإضافة إلى ضريبة رعاية طبية بنسبة 2%، يصل ذلك إلى حوالي 23.5% على الربح المخفض.
ألمانيا والبرتغال تذهبان إلى أبعد من ذلك. كلاهما يعفي عمومًا أرباح العملات المشفرة طويلة الأجل للأفراد، على الرغم من أن كلاهما يفرض ضرائب على الأرباح قصيرة الأجل. سنغافورة لا تفرض ضرائب على الأرباح الرأسمالية الفردية، ولهذا غالبًا ما تُذكر كخيار منخفض الضرائب.
يقارن الشكل 6 أعلى المعدلات الوطنية للاحتفاظ قصير وطويل الأجل. يستخدم الرسم البياني معدلات عليا تقريبية للأفراد قبل الضرائب المحلية. تعتمد الفواتير الحقيقية على الدخل والخصومات والقواعد المحلية.
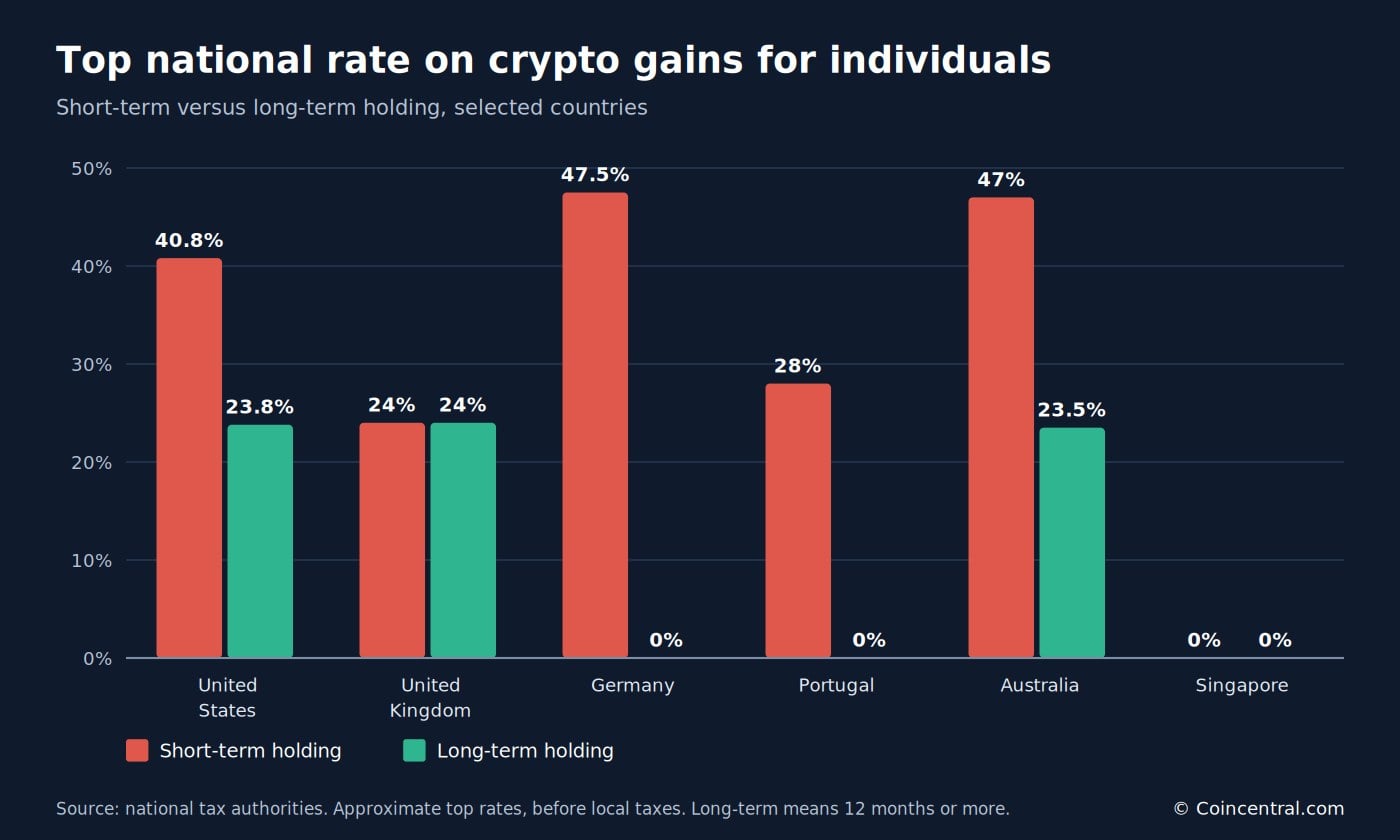
الشكل 6: أعلى المعدلات الوطنية التقريبية على أرباح العملات المشفرة للأفراد، الاحتفاظ قصير الأجل مقابل طويل الأجل.
كندا تقع بين هذه النماذج. نصف الربح الرأسمالي فقط خاضع للضريبة، وهذا النصف يخضع للضريبة بمعدلك العادي. تقول وكالة الإيرادات الكندية أيضًا إن القواعد يمكن أن تختلف إذا بدا نشاط العملات المشفرة كعمل تجاري.
الانتقال إلى دولة منخفضة الضرائب ليس حلاً بسيطًا. تنظر قواعد الإقامة الضريبية إلى المكان الذي تعيش فيه وتقضي وقتك، وليس المكان الذي تحتفظ فيه بحساب منصة. تفرض العديد من الدول أيضًا ضرائب على مواطنيها أو المقيمين السابقين على أرباح معينة.
القواعد تتغير بسرعة أيضًا. تعني معايير الإبلاغ الجديدة أن المنصات ترسل المزيد من البيانات إلى السلطات الضريبية. تعامل مع أي ملخص دولة كنقطة انطلاق وأكد التفاصيل مع السلطة الضريبية المحلية.
الخلاصة
لا يوجد معدل ضريبي واحد على أرباح العملات المشفرة. في الولايات المتحدة، تتراوح الفاتورة من 0% إلى 37% فيدراليًا، اعتمادًا على الدخل ومدة الاحتفاظ. في المملكة المتحدة، هي 18% أو 24% بعد إعفاء قدره 3,000 جنيه إسترليني.
فترة الاحتفاظ ومستوى الدخل يقودان معظم الفرق. ربح أمريكي قدره 10,000 دولار كلف 2,200 دولار كربح قصير الأجل و1,500 دولار كربح طويل الأجل في مثالنا. المقدم ذو الدخل المنخفض لم يدين بأي شيء فيدراليًا.
يمكن أن يساعد استخدام حاسبة ضريبية أو برنامج في التعامل مع أعداد كبيرة من الصفقات. النتيجة جيدة بقدر جودة البيانات المدخلة. تحقق دائمًا من أن سجلات المنصة المستوردة تطابق سجلاتك الخاصة.
يمكن أن تخلق عمليات الاستبدال والإنفاق والمكافآت ضرائب، حتى بدون بيع نقدي. كما أصبح الإبلاغ أكثر صرامة، مع تقارير المنصات ومشاركة البيانات عبر الحدود الموجودة الآن أو في الطريق.
الخطوات العملية بسيطة. احتفظ بسجلات كاملة، واعرف فترات الاحتفاظ الخاصة بك، وأبلغ عن الخسائر بشكل صحيح، وتحقق من الحدود الحالية كل عام. للحالات الكبيرة أو المعقدة، تحدث إلى متخصص ضرائب مؤهل.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.