Strategy تسجل أرباحًا فصلية صافية بقيمة 19.5 مليار دولار — هل تعود دولاب الموازنة للبيتكوين للدوران؟
 BTCCالمؤلف: furrykon
جلب تقرير الأرباح الصادر في 29 أكتوبر لشركة Strategy مجموعة أخرى من الأرقام المثيرة للإعجاب: بلغ صافي أرباح الربع الثالث 19.533 مليار دولار، وهو ما يمثل زيادة كبيرة عن الفترة نفسها من العام الماضي. كانت حيازات البيتكوين في نهاية الربع قد زادت بنحو 0.2% فقط مقارنة بنهاية يونيو، ومع ذلك انتعشت الأرباح بشكل كبير. بعد بيع البيتكوين، وإصدار أسهم إضافية، وإعادة شراء الأسهم الممتازة، يبدو أن دولاب الموازنة التمويلي للشركة قد استعاد بعض الزخم.
ومع ذلك، يكشف التقرير أيضًا عن جانب آخر من القصة: كانت الأرباح مدفوعة بشكل أساسي بتعافي سعر البيتكوين، ولا تزال حيازات البيتكوين لكل سهم أقل من مستواها في بداية العام، وتتطلب مدفوعات الأرباح ترتيبات نقدية مستمرة. لتحديد ما إذا كانت التعديلات التشغيلية قد نجحت، يجب النظر معًا في الأرباح المحاسبية، والقدرة على الدفع النقدي، والفوائد الفعلية التي يحصل عليها المساهمون العاديون.
انتعاش الأرباح مدفوع بإعادة تقييم حيازات البيتكوين الحالية
أعلنت Strategy عن صافي أرباح للربع الثالث بلغ 19.533 مليار دولار، مقارنة بـ 2.785 مليار دولار في الفترة نفسها من العام الماضي، وهو ما يمثل نموًا سنويًا بنحو 601%. بعد التعديلات بما في ذلك أرباح الأسهم الممتازة، بلغ صافي الدخل العائد إلى المساهمين العاديين 19.119 مليار دولار، مع ربحية السهم المخففة بلغت 44.75 دولارًا، مقارنة بـ 8.42 دولارًا قبل عام.
كان الارتفاع في صافي الأرباح مدفوعًا بمكاسب الأصول الرقمية البالغة 20.912 مليار دولار. وفقًا لجدول أصول الشركة، كانت Strategy تمتلك 846,000 بيتكوين في نهاية يونيو، بقيمة دفترية تبلغ نحو 49.672 مليار دولار. وبحلول نهاية سبتمبر، ارتفعت حيازاتها إلى 847,666 بيتكوين، بينما ارتفعت قيمتها الدفترية إلى 70.824 مليار دولار. زاد عدد عملات البيتكوين المحتفظ بها بنحو 0.2% فقط، لكن قيمتها الدفترية نمت بنحو 42.6%، مما يشير إلى أن الأداء الفصلي كان مدفوعًا بشكل أساسي بإعادة تقييم حيازات البيتكوين الحالية.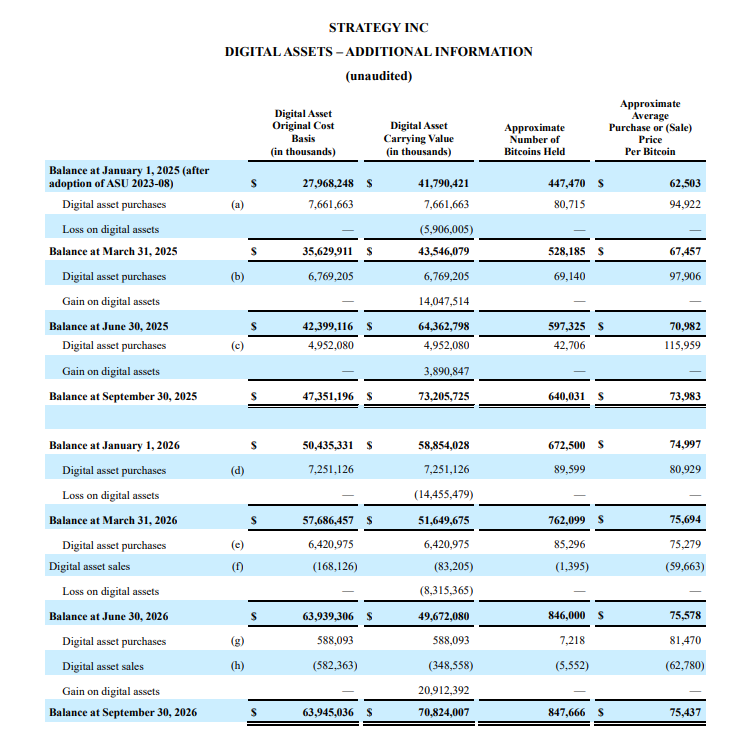
بموجب القواعد المحاسبية الحالية، يجب على الشركة قياس البيتكوين بالقيمة العادلة في نهاية الربع والاعتراف بتغيرات الأسعار في الأرباح أو الخسائر. ونتيجة لذلك، لا تعتمد الأرباح على عدد عملات البيتكوين المحتفظ بها فحسب، بل تعتمد أيضًا بشكل كبير على فرق السعر بين بداية ونهاية كل ربع سنة. حتى بدون تراكم واسع النطاق، يمكن أن يؤدي ارتفاع قيمة الحيازات الحالية إلى تغيير النتائج المالية المعلنة بشكل كبير.
وفي الوقت نفسه، وسط التقلبات الأخيرة في أسواق الدولار الأمريكي وسندات الخزانة، بدأ توسع احتياطيات الشركة من الدولار في المساهمة في الدخل. بلغ دخل الفوائد في الربع الثالث نحو 47.05 مليون دولار، متجاوزًا مصاريف فوائد الديون البالغة نحو 15.38 مليون دولار خلال الفترة نفسها، مما يعكس المساهمة التكميلية للنقد والأصول الاستثمارية في الأرباح. ومع ذلك، بلغ إجمالي أرباح الأسهم الممتازة نحو 420 مليون دولار، وهو ما يتجاوز بكثير الفرق بين الرقمين.
قبل ذلك، كانت الشركة قد سجلت خسارة صافية مجمعة بلغت نحو 1.229 مليار دولار عبر الربع الثالث. عوّض انتعاش الأرباح الفصلية الخسائر الناجمة عن انخفاضات الأسعار السابقة، لكنه ليس كافيًا بعد لإثبات أن نموذج الأعمال قد حقق ربحية مستقرة. إذا انخفضت عملة البيتكوين مرة أخرى، فقد تؤدي القواعد المحاسبية نفسها إلى تضخيم تقلبات الأرباح بسرعة.
مبيعات البيتكوين وعمليات إعادة الشراء والتخفيف
خلال الربع الثالث، باعت Strategy نحو 5,552 بيتكوين، محققة نحو 349 مليون دولار. من تلك العائدات، استُخدم نحو 240 مليون دولار لدفع أرباح الأسهم الممتازة، بينما خُصص نحو 109 ملايين دولار لإعادة شراء STRC. كان متوسط سعر البيع نحو 62,780 دولارًا، وهو أقل من متوسط سعر الشراء في الربع البالغ نحو 81,470 دولارًا.
يمثل هذا أكبر تغيير لشركة Strategy (MSTR) مقارنة بالماضي. بعد اعتماد سياسات تسمح ببيع البيتكوين، تولي Strategy أولوية أكبر لضمان مدفوعات الأرباح للأسهم الممتازة مثل STRC وSTRF، بدلاً من اتباع سياسة تراكم البيتكوين السابقة. كانت التكلفة التاريخية لعملات البيتكوين المباعة نحو 582 مليون دولار. تشير المقارنة التقريبية لهذه الأرقام إلى أن عائدات البيع كانت أقل بنحو 234 مليون دولار من التكلفة الأصلية.
في الوقت نفسه، جمعت عروض الأسهم العادية في السوق نحو 5.408 مليار دولار خلال الربع الثالث، وهو ما يتجاوز بكثير الإنفاق على مشتريات البيتكوين خلال الفترة نفسها. توسع استخدام الأموال بوضوح ليشمل الاحتياطيات النقدية وإدارة هيكل رأس المال. بالنسبة للمساهمين العاديين، تحول المقياس الرئيسي للأداء نحو مقدار الأصول التي يمثلها كل سهم في النهاية.
ينعكس هذا التغيير أيضًا في المقاييس التي كانت الشركة تؤكد عليها سابقًا. اعتبارًا من 25 أكتوبر، انخفض عائد BTC منذ بداية العام لشركة Strategy إلى المنطقة السلبية، بينما استمر صافي قيمة الأصول المعدلة في التحوم حول 1x. مقارنة بالبيتكوين نفسها، أصبح أداء أرباح الأسهم الممتازة اعتبارًا أكثر أهمية لشركة Strategy في مرحلتها الحالية.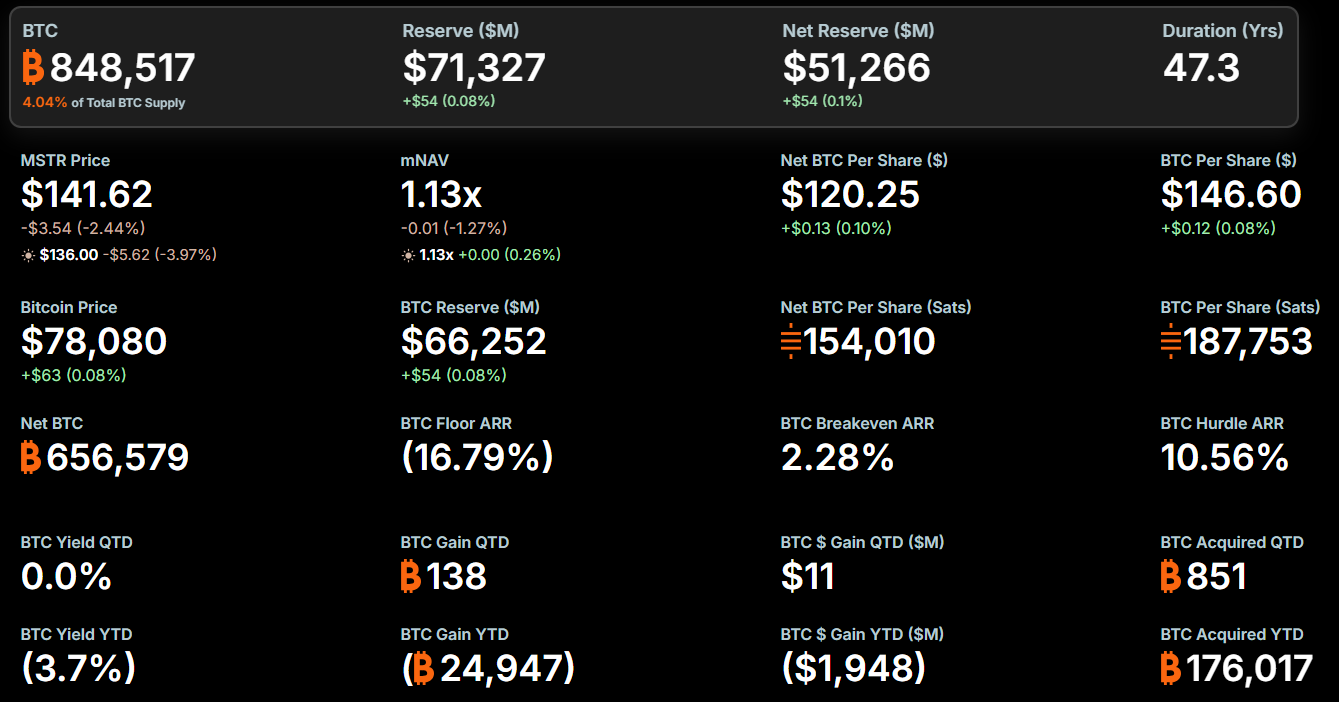
اعتبارًا من 25 أكتوبر، كانت الشركة تمتلك 848,517 بيتكوين، بزيادة تقارب 26% منذ بداية العام. ومع ذلك، استنادًا إلى عدد الأسهم المخفف المفترض للشركة، كان كل سهم يمثل نحو 187,800 ساتوشي، أي أقل من نحو 195,000 ساتوشي في بداية العام، بانخفاض قدره نحو 3.7%. لم يترجم التوسع في إجمالي حيازات البيتكوين إلى تراكم مكافئ لكل سهم.
لهذا الحساب أيضًا قيود: فهو لا يخصم المطالبات العليا لحاملي الديون والمساهمين الممتازين، ولا يعني أن المساهمين يمكنهم استرداد عملات البيتكوين المقابلة. حتى لو عادت حيازات البيتكوين لكل سهم إلى النمو في المستقبل، فلا يزال يتعين فحص التزامات الدفع الناتجة عن التمويل الجديد.
الأسهم الممتازة تعيد توزيع العوائد
بلغ إجمالي أرباح الأسهم الممتازة في الربع الثالث نحو 420 مليون دولار، أي نحو ثلاثة أضعاف المبلغ في الفترة نفسها من العام الماضي. كانت مصاريف فوائد الديون خلال الربع نحو 15.38 مليون دولار. يتركز ضغط الدفع المتكرر الحالي بشكل أكبر في توزيعات الأسهم الممتازة، ويجب أيضًا التمييز بين الالتزامين من حيث طبيعتهما التعاقدية وعواقب عدم السداد.
يبلغ معدل الأرباح السنوي الحالي لـ STRC 12%. بناءً على قيمة اسمية قدرها 100 دولار، فإن هذا يعادل توزيعًا سنويًا قدره 12 دولارًا للسهم، على الرغم من أن عوائد الاستثمار الفعلية تعتمد أيضًا على سعر الشراء، وتعديلات معدل الأرباح المستقبلية، والتغيرات في سعر السوق للأوراق المالية. بالإضافة إلى ذلك، حافظت STRF وSTRK على نطاق واسع على معدلات أرباح مرتفعة مماثلة.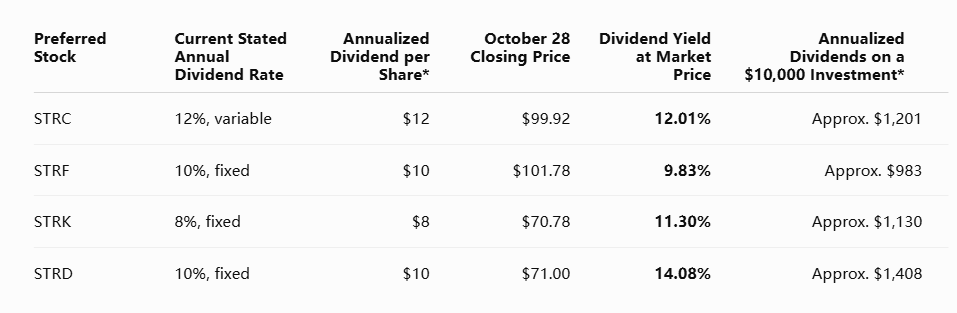
يمكن أن تؤدي إعادة شراء STRC إلى تقليل عدد الأسهم التي تتطلب مدفوعات أرباح مستقبلية. أنفقت الشركة نحو 2.04 مليار دولار لإعادة شراء نحو 2.1 مليار دولار من القيمة الاسمية لـ STRC، مما يساعد بالفعل في تقليل الالتزامات المستقبلية. التكلفة هي استخدام النقد الحالي، وإذا تم تمويل عمليات إعادة الشراء من خلال إصدار أسهم عادية، يتحمل المساهمون العاديون التخفيف المقابل.
اعتبارًا من 25 أكتوبر، كانت الشركة تمتلك نحو 5.07 مليار دولار من الأصول المقومة بالدولار، والتي تقدر أنها قد تغطي نحو 3.4 سنوات من الأرباح والفوائد. يشير هذا إلى وجود حاجز أقوى على المدى القصير، لكنه تقدير تغطية يعتمد على الالتزامات الحالية، وليس ضمانًا بمعالجة جميع مدفوعات الديون المستحقة والمتطلبات النقدية الأخرى. مع تراجع البيتكوين وتغير سعر السهم، قد تواجه Strategy مرة أخرى مناقشات حول "دولاب موازنة متوقف" في الربع الرابع.
من الصعب حاليًا تحديد "سعر بيتكوين آمن" دائم الصلاحية لشركة Strategy. لا تولد البيتكوين نفسها مدفوعات كوبونات مقومة بالدولار. لا يمكن تحويل ارتفاع الأسعار إلى قدرة على الدفع إلا من خلال مبيعات البيتكوين، أو التمويل المضمون، أو تحسين شروط إصدار الأوراق المالية. تسمح الاحتياطيات الدولارية للشركة بانتظار فرص أكثر ملاءمة، لكن يجب تجديدها بعد استنفادها.
مخاطر MSCI ستختبر الجولة التالية من شروط التمويل
تقع حالة عدم اليقين المحيطة بـ MSCI مباشرة ضمن عملية التحويل هذه.
ذكرت رويترز في 16 أكتوبر أن القواعد الجديدة قد تتسبب في فقدان Strategy لأهليتها للمؤشر واستشهدت بتقدير سابق يبلغ نحو 2.8 مليار دولار من البيع السلبي. يمثل هذا الرقم توقعًا قائمًا على سيناريو ولا ينبغي التعامل معه على أنه تدفقات رأسمالية خارجة حدثت بالفعل.
اعتبارًا من 30 أكتوبر، لم يكن قرار الاستبعاد قد تم الانتهاء منه بعد. من المقرر أن تنشر MSCI قائمتها النهائية في 11 نوفمبر، مع دخول القواعد الجديدة حيز التنفيذ بعد إغلاق التداول في 30 نوفمبر. تتضمن المراجعة شروطًا مثل الأصول التشغيلية والنسب المالية، ولا تؤدي الزيادة الحادة في الأرباح الفصلية إلى إزالة مخاطر الأهلية مباشرة. app2.msci.com
ذكرت بلومبرج أن استبعاد المؤشر قد يضيف ضغطًا على نموذج التمويل الذي يدعم حيازات Strategy من البيتكوين. نقل التقرير عن محللي كلير ستريت قولهم إن عضوية المؤشر يمكن أن تولد طلب تخصيص مستمر، بينما قلل سايلور من تأثير تدفقات رأس المال ذات الصلة في مقابلة مع بلومبرج. يتمحور خلافهم حول ما إذا كان بإمكان المستثمرين الآخرين استيعاب البيع بشكل فعال بعد اختفاء طلب الشراء السلبي.
تبيع صناديق المؤشرات الأسهم في السوق الثانوية؛ فهي لا تسحب مباشرة مبلغًا نقديًا معادلاً من الميزانية العمومية لشركة Strategy. ومع ذلك، إذا أدى ضغط البيع إلى انخفاض سعر السهم وإضعاف علاوة التقييم، فستجمع الشركة أموالًا أقل عن طريق إصدار العدد نفسه من الأسهم. سيتطلب الحفاظ على حجم التمويل نفسه مزيدًا من التخفيف، مما قد يجعل تراكم البيتكوين الإضافي أقل جاذبية.
إذا ارتفعت عملة البيتكوين بينما تحسنت شروط تمويل الأسهم العادية، فستتاح للشركة فرصة لتجديد احتياطياتها واستئناف النمو في حيازات البيتكوين لكل سهم. إذا انخفضت أسعار البيتكوين وانكمش الطلب على عقود الأوراق المالية الخاصة بها في الوقت نفسه، فإن بيع البيتكوين لدفع الأرباح سيستهلك المزيد من حيازاتها، في حين أن إصدار أسهم إضافية قد يزيد من تخفيف المساهمين العاديين، مما يجعل الحاجز النقدي أكثر أهمية.
الخلاصة
يوضح تقرير الأرباح هذا أن Strategy لا يزال بإمكانها الاستفادة بشكل كبير من انتعاش البيتكوين وتعمل بنشاط على تحسين ترتيباتها النقدية. سيعتمد ما إذا كان بإمكان دولاب الموازنة العمل بشكل مستدام مرة أخرى على ما إذا كانت شروط التمويل تتحسن بعد تعافي الأرباح وما إذا كان رأس المال الجديد يمكن أن يولد مرة أخرى نموًا في الأصول لكل سهم. ستكون قائمة إدراج المؤشر لشهر نوفمبر علامة فارقة مهمة في هذا التقييم.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.