إلى أي مدى قد يستمر انتعاش أسهم الذكاء الاصطناعي؟ المفتاح في التمويل والأرباح
 Blockbeats
ملخص سريع
· أسهم الذكاء الاصطناعي تقود تعافي الأسواق الأمريكية، لكن ملاحظات مكاتب التداول تشير إلى أن المؤسسات لم تعد بعد لتحمل المخاطر بشكل كامل.
· إصدار أسهم ميتا لقي إقبالاً كبيراً، وتم إغلاق تمويل بقيمة 630 مليار دولار بمشاركة برودكوم، مما خفف المخاوف من تشديد قنوات التمويل.
· تقديم برودكوم لدعم القيمة المتبقية في الصفقة يوضح أن تمويلات الذكاء الاصطناعي الكبيرة تتطلب آليات أكثر تطوراً لتقاسم المخاطر.
· تركيز نتائج أعمال الشركات الكبرى يتحول نحو الإنفاق الرأسمالي، ومعدلات الاستخدام، والإهلاك، والتدفقات النقدية، حيث لم يعد نمو الطلب وحده كافياً لتبرير التقييمات.
· التوقعات تشير بقوة إلى أن الاحتياطي الفيدرالي سيبقي على أسعار الفائدة دون تغيير هذه المرة، لكن تصريحات وارش حول رفع الفائدة لاحقاً قد تغير بيئة تقييم أسهم التكنولوجيا.
· يرى الكاتب أنه ينبغي الحذر مما إذا كان دوران قطاع الذكاء الاصطناعي سيصاحبه تشديد ائتماني أوسع؛ هذا سيناريو خطر وليس حقيقة واقعة بعد.
تتوالى التطورات الإيجابية في تمويل الذكاء الاصطناعي، وترتد الأسواق الأمريكية معها. لكن استعداد رأس المال لتمويل التوسع، وقدرة هذا التوسع في النهاية على تحقيق عوائد كافية، يظلان مسألتين تحتاجان إلى تحقق منفصل. يوضح ستيفن إينيس في هذا التعليق أن استثمارات الذكاء الاصطناعي تدخل مرحلة يزداد فيها التركيز على شروط التمويل، والقدرة على التنفيذ، والعائد على رأس المال.
التمويل خفف من القلق
بعد موجة البيع الأسبوع الماضي، عادت صفقات الذكاء الاصطناعي للانتعاش. يوم الثلاثاء، ارتفع مؤشر ناسداك 100 بنسبة 1.3%، ومؤشر فيلادلفيا لأشباه الموصلات بنسبة 3.6%. كما ساهم تراجع أسعار النفط في دعم الرغبة في المخاطرة، واستعادت المؤشرات الرئيسية بعض المستويات الفنية التي فقدتها سابقاً.
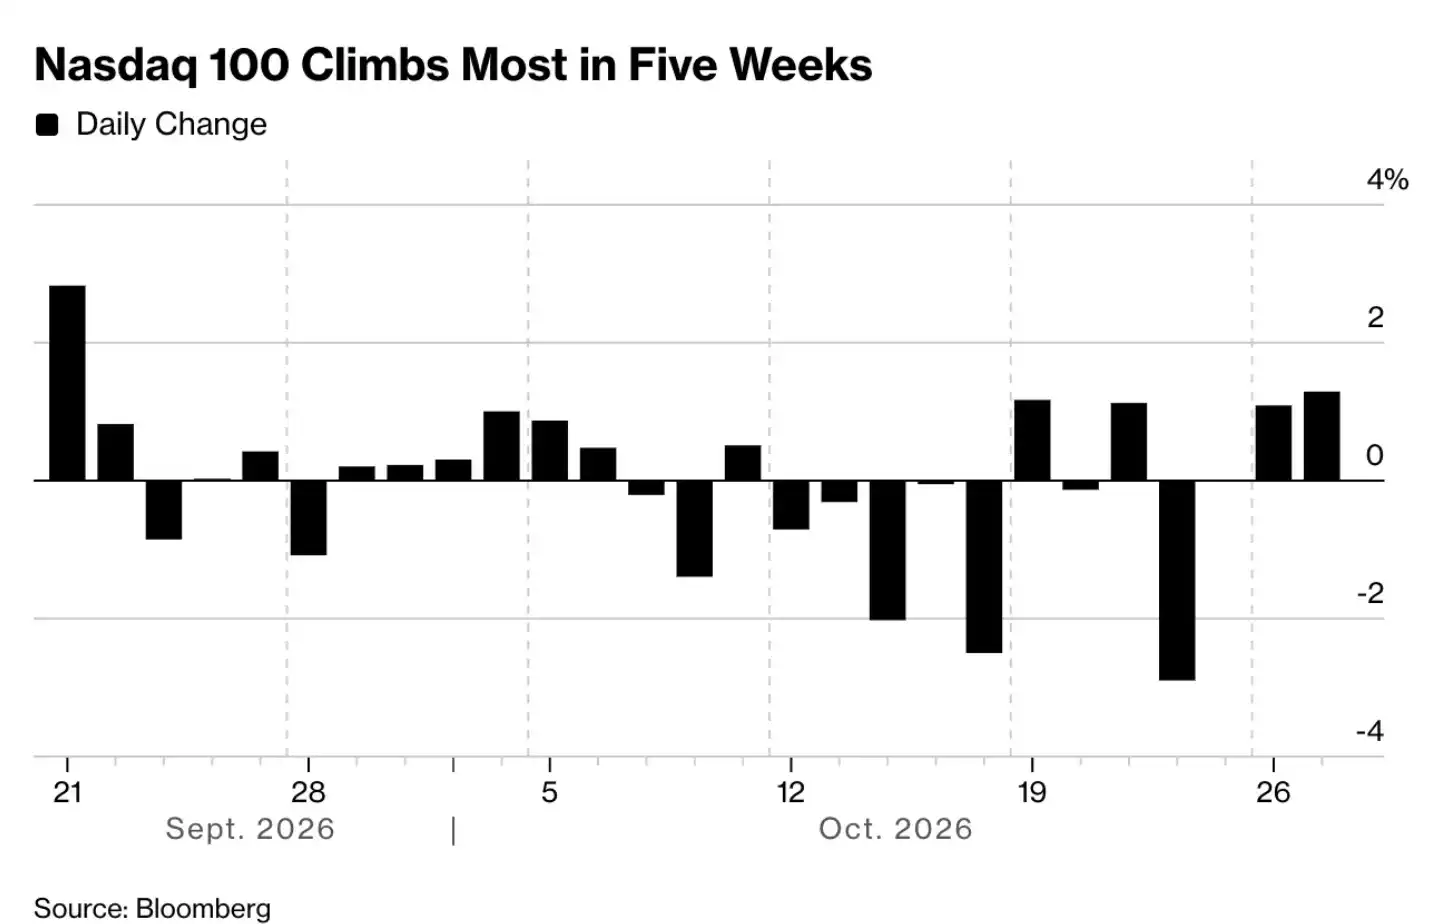
من العوامل المهمة التي دفعت لتحسن المعنويات، عودة الثقة في أن توسع البنية التحتية للذكاء الاصطناعي ما زال قادراً على الحصول على التمويل.
إصدار ميتا لأسهم عادية بقيمة 250 مليار دولار، حظي حسب التقارير باكتتاب يبلغ نحو خمسة أضعاف. كما ساعد ترتيب التمويل البالغ 630 مليار دولار بمشاركة برودكوم، وطلب أنثروبيك للإدراج، في تخفيف مخاوف المستثمرين بشأن الاحتياجات التمويلية الضخمة لقطاع الذكاء الاصطناعي.
تشير هذه التطورات إلى أن أسواق رأس المال ما زالت مستعدة لتمويل توسع الذكاء الاصطناعي. غير أن الحاجة للتمويل ما زالت قائمة، ومقدار المخاطر التي يرغب الممولون في تحملها والشروط التي يطلبونها، أصبحت تدريجياً متغيراً مهماً يؤثر على هذه الموجة.
هيكل صفقة برودكوم جدير بالاهتمام بشكل خاص. وفقاً لإعلان الشركة، التزم بنك أوف أمريكا، وبلاكستون، وسيتي، ومورجان ستانلي بتقديم تمويل لشركة ذات غرض خاص (SPV) أنشئت حديثاً، تقوم بشراء مسرعات الذكاء الاصطناعي ومعدات الشبكات من برودكوم ثم تؤجرها لشركة أنثروبيك. وتقدم برودكوم دعماً للقيمة المتبقية يعادل جزءاً من مبلغ التمويل ذي الأولوية الأولى. هذا يعني أن ترتيب التمويل يتضمن آلية لتقاسم مخاطر القيمة المستقبلية للمعدات.
لذلك، لا يمكن ببساطة فهم هذه الصفقة على أنها اقتراض برودكوم لنفسها مبلغ 630 مليار دولار، ولا يمكن اعتبار إغلاق التمويل مساوياً للتحقق من عائد المشروع.
في رأي إينيس، فإن لجوء ميتا لتمويل من سوق الأسهم، وإدخال تمويل منظم كبير لبناء القدرة الحاسوبية، يعكسان معاً تغيراً في دورة استثمار الذكاء الاصطناعي: حجم البناء يتوسع باستمرار، والشركات تحتاج لتعبئة رأس المال الخارجي بشكل أكثر نشاطاً. وبذلك تصبح القدرة على التمويل جزءاً من المنافسة في القطاع.
نتائج الأعمال يجب أن تجيب عن سؤال العائد
ارتفاع الأسعار لا يعني أن المؤسسات تحولت بالكامل إلى التفاؤل.
من الناحية الفنية، عاد صندوق QQQ المرتبط بمؤشر ناسداك 100 فوق المتوسط المتحرك لمئة يوم، وعاد مؤشر ستاندرد آند بورز 500 فوق متوسطه المتحرك لخمسين يوماً. لكن تعافي الأسعار لا يعني أن المؤسسات تحولت بالكامل إلى التفاؤل.
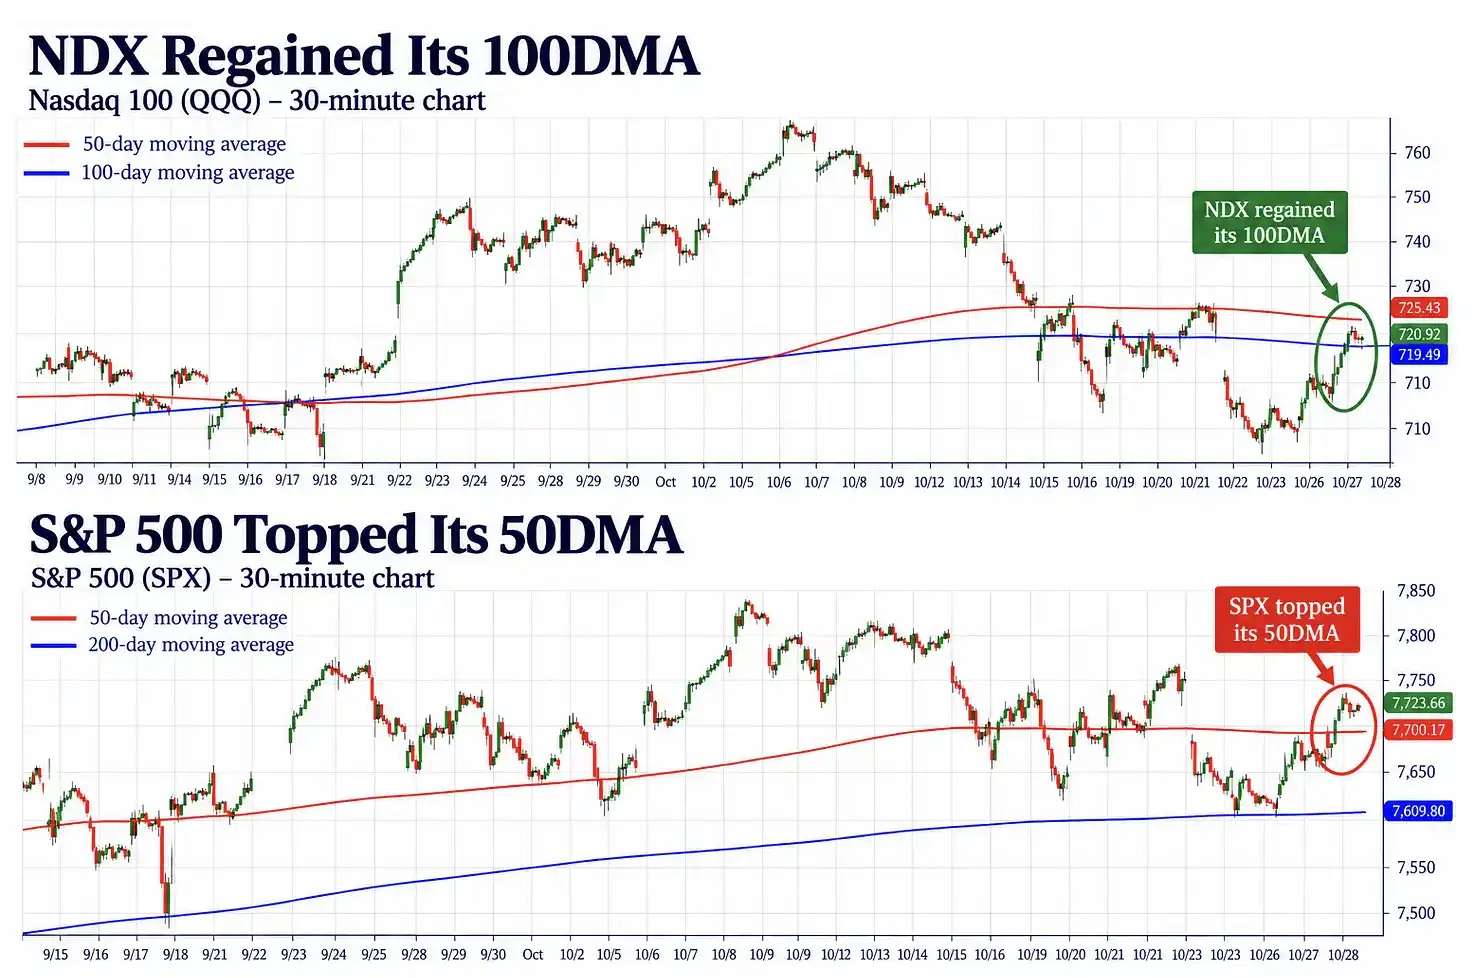
نقلاً عن ملاحظات مكتب تداول جولدمان ساكس، يذكر إينيس أن نشاط التداول الإجمالي في ذلك اليوم ظل ضعيفاً نسبياً، وأن تدفقات الأموال استمرت في الميل نحو البيع. الحسابات المؤسسية طويلة الأجل فقط واصلت البيع الصافي في قطاع خدمات الاتصالات والمنتجات المرتبطة بالاقتصاد الكلي؛ وصناديق التحوط وإن كانت مائلة قليلاً للشراء الصافي، إلا أن أحجام تداولها كانت محدودة. كما ظلت التعرضات لاستراتيجيات الطويل/القصير الأساسية قريبة من أدنى مستوياتها الأخيرة.
هذه الملاحظات تتعلق بالأموال التي يغطيها مكتب التداول، ولا يمكن أن تمثل السوق بالكامل مباشرة. لكنها تشير إلى تباين جدير بالملاحظة: الأسعار تتعافى بينما المراكز ما زالت حذرة.
بعد موجة تخفيض مراكز مركزة، يمكن أن يدفع تغطية المراكز المدينة والشراء عند الانخفاضات إلى انتعاش. لكن استمرار الصعود يتطلب أدلة أساسية أقوى. وستتحمل نتائج أعمال وتوجيهات شركات الحوسبة السحابية الكبرى مثل ألفابت ومايكروسوفت وأمازون هذه المهمة.
أسئلة السوق تتغير أيضاً. ما زال نمو الطلب على الذكاء الاصطناعي مهماً، لكن المستثمرين يحتاجون أيضاً لمعرفة ما إذا كان هذا النمو قادراً على تحقيق عوائد تكفي لتغطية النفقات الضخمة.
الإنفاق الرأسمالي (Capex)، أي الاستثمار في بناء مراكز البيانات وشراء الرقائق وغيرها من الأصول طويلة الأجل، يستهلك النقد أولاً؛ وبعد تشغيل المعدات، يستمر الإهلاك في التحميل على التكاليف. أما معدلات استخدام القدرة الحاسوبية، وتسعير الخدمات، وطلب العملاء، فهي التي تحدد مقدار الإيرادات والأرباح التي يمكن أن تساهم بها هذه الأصول. وتشكل هذه العوامل مجتمعة الصورة الكاملة لعائد الاستثمار.
لذلك، حتى لو واصلت الشركات الكبرى رفع إنفاقها على الذكاء الاصطناعي، فليس بالضرورة أن يدفع ذلك أسعار الأسهم للارتفاع. يحتاج المستثمرون أيضاً لتقييم المدة التي يستغرقها الاستثمار الجديد لتوليد إيرادات، وما إذا كانت التدفقات النقدية قادرة على المواكبة، وما إذا كانت الشركات ستحتاج لتمويل إضافي في المستقبل.
الحكم الأساسي لإينيس هو: صحة الرهان على اتجاه انتشار الذكاء الاصطناعي، وتحديد من سيحقق أرباحاً كافية منه، أصبحا بحاجة متزايدة للمناقشة بشكل منفصل.
في المرحلة المبكرة من موجة الذكاء الاصطناعي، كان التركيز أكبر على الاختراقات التقنية والموارد النادرة، أما الآن فيكتسب التمويل وتنفيذ البناء والعائد على رأس المال وزناً أكبر. جاذبية القطاع ما زالت قائمة، لكن القيود المالية أصبح من الصعب تجاوزها.
الاحتياطي الفيدرالي يؤثر على تكلفة الأموال
قدرة شركات الذكاء الاصطناعي على مواصلة التمويل تعتمد أيضاً على تكلفة الأموال في السوق ككل.
عند نشر المقال، كانت توقعات السوق تشير على نطاق واسع إلى أن الاحتياطي الفيدرالي سيبقي أسعار الفائدة دون تغيير في 28 أكتوبر، لكنها ما زالت ترى احتمالاً لرفع الفائدة في ديسمبر. لذلك، يتركز الاهتمام في هذا الاجتماع بشكل أكبر على المؤتمر الصحفي لرئيس الاحتياطي الفيدرالي كيفن وارش.
يرى إينيس أن مرونة البيانات الاقتصادية وضغوط التضخم التي لم تنحسر بعد، تجعل من الصعب على الاحتياطي الفيدرالي التحول بوضوح نحو التيسير؛ لكن في ظل توقعات السوق الكاملة بالفعل بتوقف مؤقت عن رفع الفائدة، فإن التحرك الفوري قد يسبب صدمة غير متوقعة.
لذلك تكتسب صياغة السياسة أهمية خاصة. إذا أدت تصريحات وارش إلى خفض توقعات المستثمرين برفع الفائدة لاحقاً، فقد تحصل تقييمات أسهم التكنولوجيا على دعم؛ وإذا شدد على ضرورة مزيد من التشديد، فقد تتعرض سندات الخزانة قصيرة الأجل لموجة بيع تدفع العائدات للارتفاع.
أسعار السندات والعائدات تتحرك عادة في اتجاهين متعاكسين. بالنسبة لشركات التكنولوجيا، يمكن أن يؤدي ارتفاع أسعار الفائدة إلى زيادة تكاليف التمويل، كما يقلل من القيمة الحالية للأرباح المستقبلية. والشركات التي تعتمد تقييماتها بشكل أكبر على النمو البعيد، عادة ما تكون أكثر حساسية لذلك.
تراجع أسعار النفط خفف مؤقتاً جزءاً من مخاوف التضخم. يوم الثلاثاء، أغلق خام برنت دون 114 دولاراً للبرميل، وساعدت التوقعات بتقدم دبلوماسي في الشرق الأوسط. لكن إينيس يذكر أن شح الإمدادات الفعلية وعدم حل الأوضاع الإقليمية بعد، يعنيان أن هذا التراجع قد لا يكون كافياً لتأكيد اتجاه هبوطي مستمر.
كما لاحظ أن الذهب ارتد فوق 4,050 دولاراً للأونصة، وأن البيتكوين حصل على دعم قرب 80 ألف دولار. خلال موجة تقليل المخاطر الواسعة السابقة، تعرضت أصول مختلفة لموجة بيع جماعية؛ واستقرار هذه الأصول يقدم على الأقل بعض الإشارات على تراجع مرحلي لضغوط البيع القسري. ومع ذلك، لا يكفي انتعاش بضع فئات من الأصول للحكم بأن السوق دخل مرحلة تشغيل جديدة.
الخطوة التالية: مراقبة الائتمان
مخاطر هذا الانتعاش قد لا تظهر أولاً في صورة هبوط حاد للمؤشرات الرئيسية.
من سيناريوهات الهبوط التي يطرحها إينيس: أن تتدفق الأموال أولاً من قطاع الذكاء الاصطناعي المزدحم بالتداولات نحو القطاعات الدفاعية والأسهم الأقل تقلباً، مع بقاء المؤشرات الرئيسية متماسكة مؤقتاً؛ وإذا تشددت شروط التمويل لاحقاً في قطاعات أوسع، فقد تكون أسواق الائتمان أول من يطلق الإنذار، وتنخفض معها توقعات أرباح الشركات. بعد ذلك، إذا بدأت فئات متعددة من الأصول في الهبوط المتزامن، فإن تخفيض المراكز من الاستراتيجيات المنهجية وتقليل مخاطر المحافظ قد يضخمان الضغط على المؤشرات.
هذا مسار انتقال مخاطر يحتاج للمراقبة، وليس نتيجة يعتبرها الكاتب حتمية.
بالنسبة ليوم الثلاثاء، شهد السوق تحسناً بالفعل: مخاوف تمويل الذكاء الاصطناعي خفت، وفروق الائتمان ضاقت، وانخفضت أسعار النفط، واستعادت أسهم التكنولوجيا جزءاً من خسائرها. تضييق فروق الائتمان يعني أن العائد الإضافي الذي يطلبه المستثمرون لحيازة سندات الشركات مقارنة بالسندات الحكومية قد انخفض، وهو ما يعكس عادة تراجع مخاوفهم من مخاطر الائتمان.
لكن هذه التغيرات ما زالت بحاجة للتحقق من خلال نتائج الأعمال وشروط التمويل اللاحقة. إذا تمكنت شركات الحوسبة السحابية الكبرى من إثبات أن نمو الإنفاق مدعوم بإيرادات وتدفقات نقدية مقابلة، ولم تؤد تصريحات الاحتياطي الفيدرالي إلى رفع توقعات أسعار الفائدة بشكل ملحوظ، فقد يستمر الانتعاش.
على العكس، إذا كشفت نتائج الأعمال عن فجوة تمويلية أكبر، وارتفعت تكلفة اقتراض الشركات من جديد، فإن تحسن المعنويات الحالي قد يواجه تحدياً.
بالنسبة للفترة المقبلة، أصبحت المتغيرات التي تستحق المتابعة محددة تماماً: هل أصبح عائد الاستثمار الجديد أوضح، وهل استقرت شروط التمويل، وهل تمتد ضغوط الائتمان إلى خارج قطاع الذكاء الاصطناعي.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.