


مخطط ماسك الكبير ضد مزودي الحوسبة السحابية الجدد
 Odaily
بقلم: Odaily News (@OdailyChina)
الكاتب | Azuma (@azuma_eth)
في نهاية الأسبوع الماضية، أطلق إيلون ماسك (Elon Musk) عدة تنبؤات متتالية على منصة X، مما ألقى قنبلة عميقة في سوق البنية التحتية لقدرة الحوسبة للذكاء الاصطناعي الذي كان يعج بالتوترات الخفية.
في مواجهة "أسطورة الثراء السريع من تخزين الرقاقات" التي لا يزال وادي السيليكون يتحدث عنها بحماس، تنبأ ماسك ببرود أولاً بأن كميات كبيرة من قدرة الحوسبة "ستعلق في مراكز بيانات نصف مكتملة"، ثم أصدر حكماً بالإعدام على أكثر من 200 مزود ناشئ للحوسبة السحابية (Neocloud) حول العالم — مع إغلاق أبواب سوق الديون، ستواجه هذه الشركات قريباً "موتاً ودمجاً جماعياً واسع النطاق" (guppy-level death and consolidation).
اللافت للنظر أنه قبل أيام قليلة من إطلاق هذه "النظرة التشاؤمية لقدرة الحوسبة"، كان ماسك قد تفاخر في مكالمة أرباح الربع الثالث لشركة SpaceX بأن قدرة الحوسبة لديهم لا تلبي الطلب، وأن كبار مزودي الخدمات السحابية وعشرات الشركات الناشئة يصطفون بلا نهاية لاستئجارها.
من ناحية، قدرة الحوسبة لديه مزدحمة بالعملاء، ويدعي أنه أتم للتو قرضاً ضخماً بقيمة 40 مليار دولار لشراء الرقاقات؛ ومن ناحية أخرى، يعلن بصوت عالٍ أن أقرانه على وشك الإبادة الجماعية. هل كانت هجمات ماسك المتتالية في نهاية هذا الأسبوع تحذيراً خيراً من رائد في الصناعة؟ أم أنها عملية صيد دقيقة بهدف واضح؟
نبوءة الموت: من تعطل قدرة الحوسبة إلى إبادة الصناعة
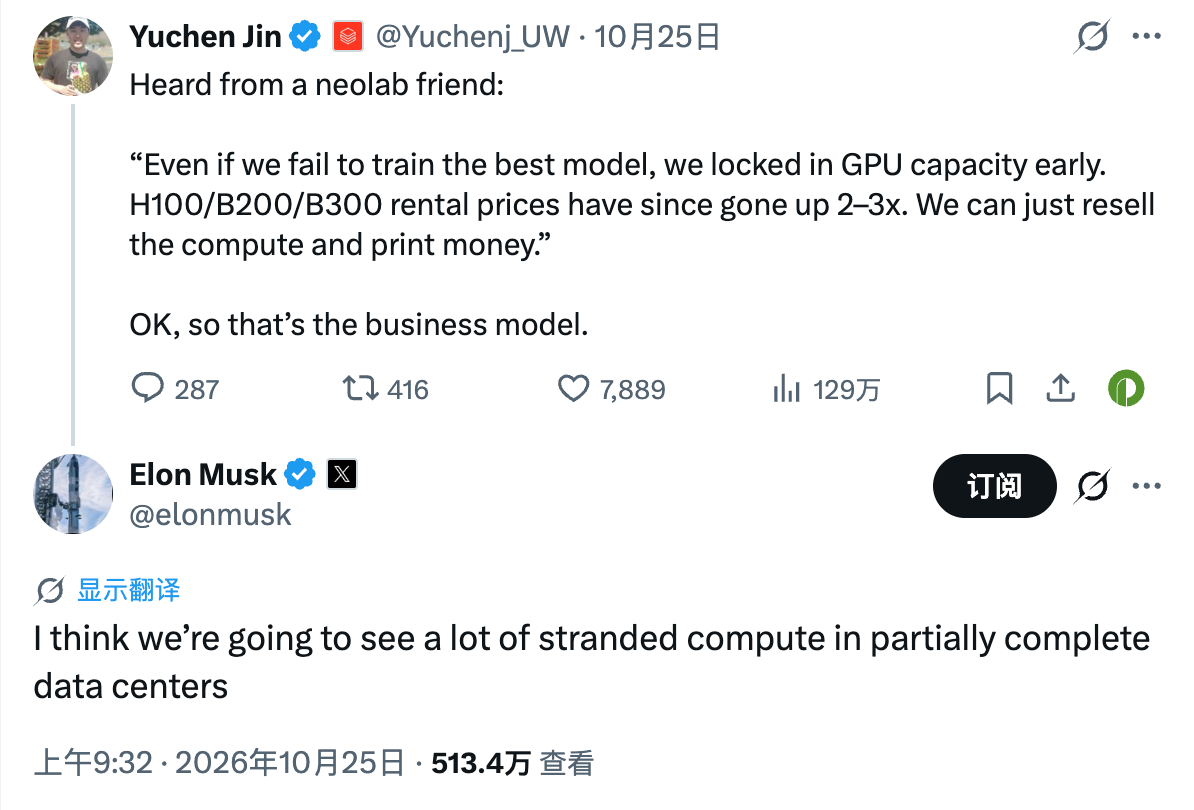
بدأت هذه العاصفة الإعلامية من حكاية شاركها المدون يوكن جين من وادي السيليكون في 25 أكتوبر. كشف له صديق يعمل في مختبر للذكاء الاصطناعي عن الوضع العبثي الحالي: "لا يهم إذا لم نتمكن من تدريب أفضل نموذج، فقد حجزنا طاقة معالجة الرسوميات مبكراً. الآن تضاعفت أسعار استئجار H100 وB200 وB300 مرتين أو ثلاث مرات، ويمكننا طباعة النقود بمجرد إعادة بيع قدرة الحوسبة."
تحت هذه التغريدة التي تعتبر "سماسرة قدرة الحوسبة" نموذجاً تجارياً، سكب ماسك أول دلو من الماء البارد: "أعتقد أننا سنرى قريباً الكثير من قدرة الحوسبة المعطلة (stranded compute)، محاصرة في مراكز البيانات التي لم يكتمل بناؤها إلا نصفها."
بعد ذلك مباشرة، انضم المستثمر الجريء في وادي السيليكون شاماث باليهابيتيا، الذي يمتلك الكثير من "أصول الأراضي الموصولة بالكهرباء"، إلى جانب ماسك (وبالنظر إلى الوراء، يبدو أن الاثنين كانا متواطئين)، ونشر مقالاً طويلاً يحلل وجهة نظر ماسك نقطة بنقطة، مشيراً إلى أن عام 2027 سيكون "عام التصفية القاسية" للبنية التحتية لقدرة الحوسبة للذكاء الاصطناعي.
ذكر شاماث أن هناك أربع مشاكل كبيرة تواجه مزودي Neocloud.
- سوء توزيع التنظيم ورأس المال: معظم مزودي Neocloud يعانون من إدارة فوضوية ورأس مال ضعيف؛ بينما مزودو الخدمات السحابية الكبار (Hyperscalers) بيروقراطيون للغاية، حيث يستغرق توقيع اتفاقية عدم إفصاح وحدها 3 أشهر، وفترة الاستضافة تصل إلى 18 شهراً.
- تأخيرات خطوط الأنابيب واحتجاز قدرة الحوسبة في 2027: ستتفجر تأخيرات خطوط البنية التحتية الحالية بشكل مركز في عام 2027. في ذلك الوقت، سيعطي كبار المزودين التقليديون الأولوية حتماً للطلب الداخلي، وسيفرضون رسوماً قسرية على الخارج من خلال "منصات توجيه النماذج". سترقد كميات كبيرة من وحدات معالجة الرسوميات المدفوعة مسبقاً في المستودعات بلا فائدة، وستكون العوائد أقل بكثير من تكلفة رأس المال — "باستثناء شركة واحدة (يُلمح إلى SpaceX)، سيواجه الجميع هذه المشكلة."
- العقدة المادية للأرض والكهرباء: في غرب تكساس، معقل قدرة الحوسبة، أصبح الحصول على إعفاءات حقوق المعادن أبطأ من أي وقت مضى؛ وشرق تكساس مليء بالمخاطر القانونية؛ وشبكات الكهرباء في كل مكان محملة فوق طاقتها، وستقوم شركات الكهرباء حتماً برفع عتبة الالتزامات المالية المسبقة بشكل كبير لتنظيف "المحتلين".
- نقطة الضعف القاتلة — شروط التعويضات الجزائية (LD): هذه هي القشة التي قصمت ظهر البعير. مزودو Neocloud الذين يفتقرون إلى الخبرة في تشغيل قدرة حوسبة عالية التوافر، بمجرد تعرضهم لتأخير في البناء أو انقطاع في الخدمة، لن يتمكنوا من الوفاء بوعود وقت التشغيل، وستؤدي شروط التعويضات الجزائية الصارمة في عقود العملاء إلى فرض عقوبات مباشرة، مما يفقدهم التصنيف الاستثماري أو حتى تخلي كبار العملاء عنهم.
في مواجهة تمريرة شاماث الدقيقة، وجه ماسك الضربة القاضية الأكثر فتكاً: "هذا تقريباً صحيح. في الأسابيع القليلة الماضية، أغلق سوق الديون أبوابه بالكامل تقريباً أمام أي شركة ليس لديها مصدر دخل مستقل عن مراكز بيانات الذكاء الاصطناعي. لقد أتمت SpaceX للتو ديناً بقيمة 40 مليار دولار لشراء وحدات معالجة الرسوميات، لكننا بتصنيف ائتماني استثماري (Investment Grade)، ولدينا دخل من ستارلينك وإطلاق الصواريخ كضمان. هذا يعني أن أكثر من 200 مزود Neocloud سيواجهون موتاً ودمجاً واسع النطاق. قلة ستنجو، لكن ليس كثيراً."
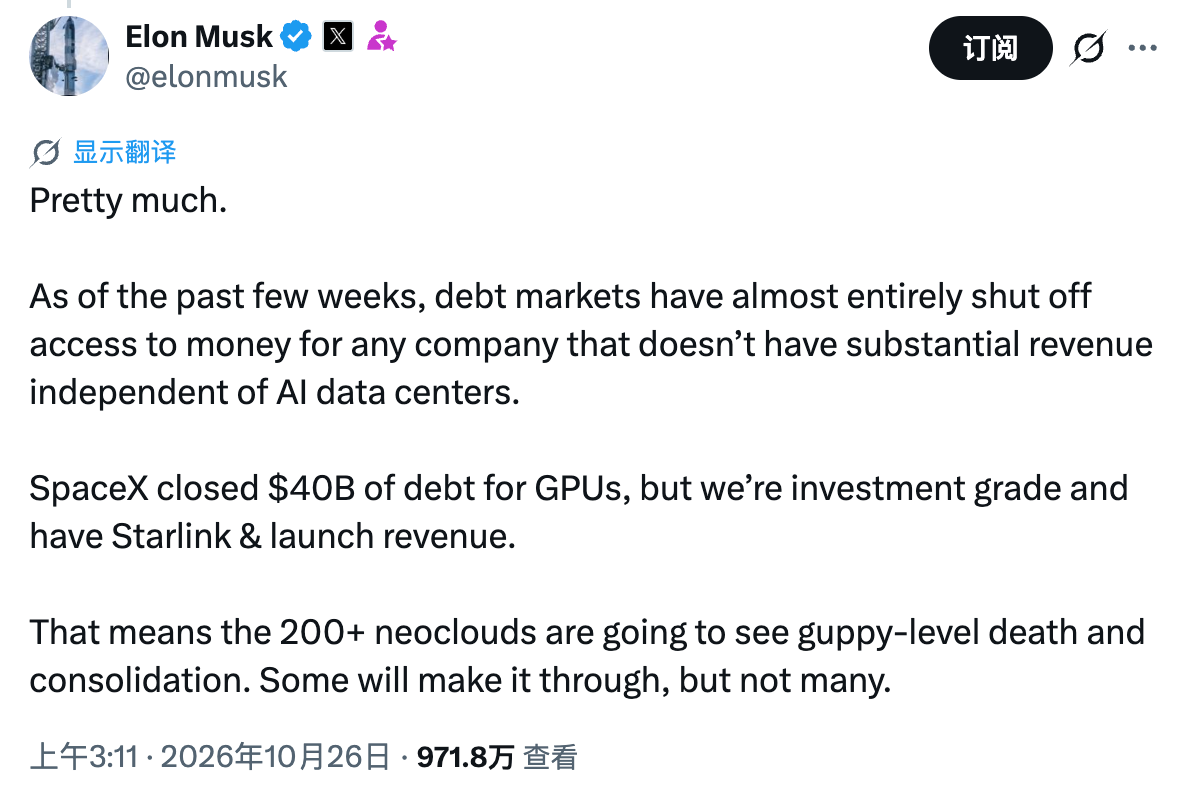
ثم أكد ماسك بشكل خاص: "لن تستحوذ SpaceX أبداً على أي مزود Neocloud، لأن ذلك لا معنى له."
عشية العاصفة: لماذا توقفت عجلة "الاقتراض لشراء الرقاقات" فجأة؟
كلام ماسك قد يكون قاسياً، لكنه يضرب بالفعل أضعف نقطة في صناعة Neocloud الحالية — مأزق التسليم المادي "أزمة انتظار الكهرباء" يصطدم بموجة "تشديد الائتمان" في الأسواق المالية.
خلال العامين الماضيين، نجح لاعبو Neocloud مثل CoreWeave وNebius وCrusoe في تشغيل عجلة رأسمالية عالية الاستدانة — أولاً، يوقعون عقود شراء طويلة الأجل لقدرة الحوسبة لمدة 3 إلى 5 سنوات مع كبار العملاء؛ ثم يستخدمون هذه العقود ووحدات معالجة الرسوميات المشتراة كضمان لاقتراض مليارات الدولارات من وول ستريت كائتمان خاص أو سندات عالية العائد؛ وأخيراً يشترون الرقاقات ويستأجرون مراكز البيانات ويحصلون على الإيجارات لسداد الفوائد والأصل.
لكن مع دخول أكتوبر 2026، واجهت هذه العجلة المبنية على افتراض "التوسع اللانهائي" فرملة حادة على الجانبين المادي والمالي:
الضربة الأولى جاءت من تحول الاختناق المادي، أي أن السوق انتقل من "نقص الرقاقات" إلى "نقص المقابس". كما حذر ماسك منذ عام 2024، ينتقل اختناق الذكاء الاصطناعي عبر مسار "الرقاقات ← المحولات ← الكهرباء". الآن تتدفق بطاقات الرسوميات من إنفيديا بلا توقف، لكن المحطات الفرعية المرافقة وتصاريح الربط بالشبكة وأنظمة التبريد وهياكل مراكز البيانات الموصولة بالكهرباء متأخرة بشدة. بمجرد أن تعلق البطاقات الباهظة الثمن في مواقع البناء نصف المكتملة دون كهرباء، لن تتمكن من توليد أي تدفق نقدي من الإيجارات.
الضربة الثانية جاءت من ذعر الدائنين وسوء تطابق التوقيت. البطاقات ترقد في المستودعات، لكن ساعة فوائد الدائنين لا تتوقف لثانية واحدة. قبل عشرة أيام فقط من اندلاع هذه المعركة الكلامية (من 13 إلى 16 أكتوبر)، تعرضت شركة CoreWeave الرائدة في الصناعة لـ"تراجع حاد في الأسهم والسندات":
- على الرغم من أن CoreWeave تمتلك طلبات متراكمة بقيمة تصل إلى 104.2 مليار دولار، إلا أن إجمالي ديونها الدفترية تضخم مثل كرة الثلج إلى 35.6 مليار دولار (وإذا أضفنا التزامات الإيجار البالغة 16.3 مليار دولار، فإن التزامات الديون الواسعة تجاوزت 51 مليار دولار)؛ وبلغ صافي مصروفات الفائدة في الربع الثاني وحده 640 مليون دولار، وهو ما يفوق بكثير قدرتها على توليد النقد، مما أدى إلى خسارة صافية ضخمة بلغت 626 مليون دولار.
- في منتصف أكتوبر، بدأ سوق السندات الهجوم أولاً. ارتفعت عوائد سندات CoreWeave المستحقة في 2032 و2031 بشكل حاد، لتصل تباعاً إلى مستويات أزمة السندات عالية المخاطر عند 15%—16% (انخفضت أسعار السندات إلى أقل من 80 سنتاً من القيمة الاسمية)، وقفزت مقايضات مخاطر الائتمان لخمس سنوات إلى 1000—1200 نقطة أساس (مما يعني ضمناً معدل تخلف عن السداد يتجاوز 60% خلال خمس سنوات)، وانخفض سعر السهم بأكثر من 20% في أسبوع واحد.
- من الجدير بالذكر أنه في يوم ارتفاع عوائد سندات CoreWeave في 13 أكتوبر، نشر شاماث على منصة X رسماً بيانياً للاتجاه مع رمز تعبيري "👀"، وعلق ماسك تحته بكلمة "سيئ" (Yikes)، وفي اليوم التالي انخفض سعر سهم CoreWeave بنسبة 15% — وبإضافة نهاية الأسبوع الماضية، كانت هذه هي المرة الثانية خلال نصف شهر التي يتعاون فيها الاثنان بشكل منسق على معنويات السوق.
هذه هي حقيقة "الحلقة المفرغة" التي يتحدث عنها ماسك. أموال شراء الرقاقات لدى Neocloud يجب دفعها فوراً، بينما الطلبات المتراكمة التي تتجاوز 100 مليار دولار تحتاج إلى عدة سنوات لتتحول إلى نقد؛ بمجرد تأخر توصيل الكهرباء لمراكز البيانات وارتفاع أسعار الفائدة إلى 15%، ستتحول فجوة السيولة في المنتصف فوراً إلى ثقب أسود يبتلع الشركات.
منذر أم صياد؟ مخطط ماسك المكشوف
بعد فهم هشاشة الصناعة، وبالنظر إلى الوراء في هجوم ماسك التشاؤمي المفاجئ، سنجد أنه ليس مجرد "تحذير من مخاطر الصناعة"، بل هو قنص تجاري بتوقيت محسوب بدقة متناهية. لأن ماسك هو بالضبط أكبر مستفيد محتمل في هذه الأزمة.
أولاً، لننظر إلى الأوراق الحقيقية لشركة SpaceX الآن. مع الدمج العميق لأعمال الذكاء الاصطناعي في قسم "الذكاء الخارق" (Super Intelligence، اختصاراً SI)، لم تعد SpaceX مجرد شركة فضاء واتصالات عبر الأقمار الصناعية، بل أصبحت أقوى عملاق لقدرة حوسبة الذكاء الاصطناعي في العالم.
في 21 أكتوبر، ذكرت SpaceX في تقرير أرباح الربع الثالث لعام 2026 الذي تم الكشف عنه للتو:
- قفز إجمالي إيرادات SpaceX في الربع الثالث بنسبة 161% إلى 14.575 مليار دولار، وبلغ صافي الربح 4.4 مليار دولار؛
- من بينها، بلغت إيرادات قسم الذكاء الخارق في الربع الواحد 7.56 مليار دولار (بزيادة سنوية تقارب 830%)، متجاوزة تاريخياً أعمال الاتصالات حيث توجد ستارلينك (5.248 مليار دولار) وأعمال الإطلاق الفضائي (1.767 مليار دولار)، لتشكل أكثر من نصف إجمالي إيرادات الشركة؛
- حتى نهاية سبتمبر، بلغ حجم قدرة الحوسبة الاسمية لشركة SpaceX 1.7 جيجاوات، وبلغ الإنفاق الرأسمالي في الربع الواحد 19.59 مليار دولار (منها 16.44 مليار دولار ضُخت في أعمال SI)، وأتمت للتو تمويلاً خارج البورصة بقيمة 40 مليار دولار من خلال سندات خاصة لشراء وحدات معالجة الرسوميات من إنفيديا التي ستصل في الربعين الأول والثاني من العام المقبل.
بوضع هذا التقرير المالي على الطاولة، تتضح الدوافع الثلاثية لهجمات ماسك المتتالية على Neocloud.
أولاً، التفوق الساحق على نموذج الأعمال — "جاهزية الكهرباء" ضد "أزمة انتظار الكهرباء"، و"العلاوة الفورية المرتفعة" ضد "العقود طويلة الأجل منخفضة السعر".
يعتمد معظم مزودي Neocloud على مطوري العقارات التجارية من الأطراف الثالثة لبناء مراكز البيانات، ومن أجل الحصول على قروض بنكية، يضطرون إلى توقيع عقود طويلة الأجل بأسعار مقفلة لمدة 3 إلى 5 سنوات مع العملاء؛ وفي بيئة ندرة قدرة الحوسبة الحالية، فإن العقود طويلة الأجل الموقعة في السنوات السابقة تقفل هوامش ربح منخفضة.
أما SpaceX، فبفضل قدرتها على التكامل الرأسي الصناعي التي أظهرتها في ممفيس وأماكن أخرى، تسير على طريق "جاهزية الكهرباء" — تخطط العام المقبل لتجهيز 20 جيجاوات من قدرة الكهرباء والتبريد لمطابقة 10 جيجاوات من قدرة الحوسبة. والأهم من ذلك، تعتمد SpaceX على ستارلينك وإطلاق الصواريخ لتوليد تدفق نقدي مستقر يبلغ عشرات المليارات من الدولارات سنوياً وتصنيف ائتماني استثماري، ولا تحتاج إطلاقاً إلى توقيع عقود طويلة الأجل منخفضة السعر لاستجداء البنوك للإقراض. لذلك، فإن رسالة SpaceX إلى الأقران الذين يملكون رقاقات لكن لا يستطيعون توصيلها بالكهرباء "قدرة الحوسبة لديكم ستعلق" هي في جوهرها إعلان للسوق بأكمله: "أنا وحدي من يملك الكهرباء والمقابس الجاهزة."
ثانياً، الضربة النفسية وإضعاف الخصم — تخويف عملاء ودائني الأقران.
كما أشار مراقبو السوق، على الرغم من ديون Neocloud المرتفعة، طالما استمر العملاء في تقديم الطلبات وحافظ التدفق النقدي التشغيلي على نمو مرتفع، فإن معظم اللاعبين الكبار لا يزال لديهم فرصة للنجاة بمرور الوقت.
تكمن قسوة ماسك في أنه يبدو ظاهرياً متشائماً بشأن سلسلة تمويل Neocloud، لكنه في الواقع يخيف عملاء Neocloud في المصب ودائنيها في المنبع. عندما يعلن عملاق التكنولوجيا الأكثر نفوذاً في العالم علناً أن "أكثر من 200 مزود سحابي جديد سيموتون مثل أسماك الجوبي" و"سوق الديون أغلق أبوابه"، فأي شركة نماذج لغوية كبيرة أو عميل مؤسسي يجرؤ على تسليم أعمال قدرة الحوسبة الحيوية لمزود سحابي جديد "قد ينهار في أي لحظة"؟ بمجرد تحول العملاء إلى SpaceX بسبب الذعر، أو قيام البنوك بتشديد إعادة التمويل، فإن مزودي Neocloud الذين كان يمكنهم النجاة سيتحول الخوف إلى حقيقة بسبب انقطاع التدفق النقدي.
ثالثاً، لعبة المواقف على مستوى سلسلة الصناعة — هوانغ بالتأكيد يريد أن يعيش جميع المشترين، لكن ماسك يريد فقط أن يموت أقرانه مبكراً.
بمقارنة تصريحات ماسك بتصريحات الرئيس التنفيذي لإنفيديا جنسن هوانغ قبل أيام قليلة، تظهر دقة اللعبة التجارية. في منتصف أكتوبر، أثناء انهيار CoreWeave، سارعت إنفيديا، التي تمتلك حوالي 10% من أسهمها، إلى دعمها علناً من خلال هوانغ، مؤكدة أن طلب Neocloud يفوق التوقعات وأن مشاكل التمويل ستحل في النهاية.
سبب اختلاف مواقف ماسك وهوانغ بسيط. هوانغ "يبيع أدوات الحفر"، ويحتاج إلى بقاء جميع مزودي Neocloud الذين يشترون الرقاقات على قيد الحياة للحفاظ على علاوة إنفيديا ونظام المشترين المتنوع؛ بينما ماسك هو مشترٍ فائق للرقاقات وبائع مباشر لقدرة الحوسبة. إذا أفلست الأقران، فلن تستحوذ SpaceX على حصص رقاقات إنفيديا المتطورة التي تتحرر فحسب، بل سيضطر مستأجرو قدرة الحوسبة المتطورة الفائضة إلى التدفق نحو SpaceX.
أما شاماث، الذي كان "يتعاون مع ماسك بشكل منسق"، فقد صرح علناً في أغسطس أنه وشريكه استحوذا على ما يقرب من 6 جيجاوات من قدرة شبكة الكهرباء والتوليد الذاتي (behind-the-meter)، وستتصل هذه القدرات بالشبكة تدريجياً من الآن حتى عام 2029. بعبارة أخرى، يمسك شاماث بما يقرب من 6 جيجاوات من أراضٍ جاهزة بالكهرباء لمراكز البيانات في انتظار بيعها بأعلى سعر — وكلما زاد تضخيم الذعر من "أزمة انتظار الكهرباء" في 2027، زادت قيمة "أراضيه الجاهزة بالكهرباء" بشكل فلكي.
الذكاء الاصطناعي قد لا يواجه شتاءً، لكن البنية التحتية لقدرة الحوسبة تحتاج إلى إعادة توزيع
من الضروري الإشارة بموضوعية إلى أن تصريح ماسك بأن "سوق الديون أغلق تماماً" لا يزال يحمل بعض المبالغة. قبل وقت قصير من تصريحه، حصلت Nebius للتو على قرض بقيمة 3.5 مليار دولار بقيادة سيتي جروب، وحصلت Lambda في بداية الشهر على تمويل استثماري بقيمة مليار دولار. لم تهرب الأموال من قطاع البنية التحتية للذكاء الاصطناعي، لكن عصر ضخ الأموال دون تمييز قد انتهى بالفعل.
لكن لا يمكن إنكار أن تسونامي الرأي العام الذي أثاره ماسك يسرع من التحول الهيكلي لسوق قدرة حوسبة الذكاء الاصطناعي من نهاية 2026 إلى 2027.
في عملية إعادة التوزيع هذه، تغيرت معايير تقييم شركات قدرة الحوسبة في أسواق رأس المال بهدوء وبشكل جذري، من التركيز البسيط على نمو الطلبات المتراكمة إلى القدرة القاسية على سداد الديون ومطابقة آجال التدفق النقدي. العمالقة الشاملة التي تمتلك تدفقاً نقدياً مستقلاً غير مرتبط بالذكاء الاصطناعي وتصنيفاً استثمارياً لا تزال قادرة على اقتراض عشرات المليارات من الدولارات بتكلفة منخفضة للغاية، بينما مزودو Neocloud "الذين يعتمدون على مصدر واحد" الذين يعتمدون فقط على الاقتراض لشراء الرقاقات ويفتقرون إلى القدرة الذاتية على توليد النقد سيضطرون إلى تحمل تكاليف تمويل عقابية تتجاوز 12%—15%، وسينتهي بهم الأمر كفريسة لعمليات الدمج من قبل العمالقة أو تصفية الأصول.
في الوقت نفسه، تحولت حواجز المنافسة في الصناعة تماماً من "الاستيلاء على بطاقات الرسوميات" في المرحلة المبكرة إلى "المنافسة على الكهرباء وضمان التسليم". سيفحص عام 2027 بلا رحمة قدرات التسليم الهندسي لجميع كبار مزودي قدرة الحوسبة: من يستطيع حل حقوق الأراضي والمعادن، واختراق طوابير الربط بالشبكة الكهربائية، وتسليم مراكز بيانات عالية التوافر مكهربة ومبردة بالسوائل بسرعة، سيحصد العلاوات الفورية المرتفعة؛ وعلى العكس، مهما كدس من الرقاقات المتطورة، فإنها ستتحول إلى أصول سلبية منخفضة القيمة أمام شروط التعويضات الجزائية الصارمة.
تحت هذا الضغط، ينقسم عملاء المصب أيضاً، حيث يدفع كبار مطوري النماذج المغلقة مبالغ طائلة لشراء قدرة حوسبة فورية عالية اليقين من SpaceX، بينما بدأت المزيد من الشركات التقليدية في تجاوز الوسطاء وبناء مراكز بيانات صغيرة ومتوسطة خاصة بها لتشغيل النماذج مفتوحة المصدر، سعياً لأمن البيانات والتحكم في التكاليف.
في النهاية، "نظرية قدرة الحوسبة المعطلة" لماسك ليست إطلاقاً صافرة إنذار بشتاء صناعة الذكاء الاصطناعي، بل على العكس تماماً، إنها تعلن دخول قدرة حوسبة الذكاء الاصطناعي من "التوسع بالعروض التقديمية والاستدانة" إلى دورة جديدة من "التنافس على الميزانيات العمومية وقدرات التسليم الصناعي الثقيل". في عملية إعادة التوزيع التي ستندلع بالكامل في عام 2027، سيظل الطلب ساخناً، لكن معظم رقائق "أسماك الجوبي" على الطاولة محكوم عليها بأن تبتلعها أسماك القرش العملاقة في قمة الهرم.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.