


تحليل مورنينغستار: إذا اندمجت تسلا وسبيس إكس، من سيدفع الثمن الأعلى؟
 Blockbeats
تسلا وسبيس إكس، الشركتان التابعتان لإيلون ماسك، تتحولان إلى شركتين بقيمة تريليون دولار تتزايد الروابط التجارية بينهما يومًا بعد يوم. ومع دخول سبيس إكس السوق العامة، بدأ سؤال أكثر إثارة للخيال يحظى بالاهتمام: هل ستندمج الشركتان في نهاية المطاف؟
أشار تقرير بحثي نشرته مورنينغستار في 9 يونيو إلى أن اندماج تسلا وسبيس إكس يتمتع بمنطق تجاري كافٍ. فكلتا الشركتين تستثمران بكثافة في الذكاء الاصطناعي، وتبنيان سلاسل توريد حول الرقائق والطاقة والقيادة الذاتية ومراكز البيانات، ومن المرجح أن تتوسع نقاط التقاطع التجارية بينهما في المستقبل.
لكن مقارنة بالتآزر التقني، فإن ما قد يحدد حقًا إمكانية إتمام الصفقة هو خلاف المساهمين حول التقييم.
وفقًا لسعر الطرح العام الأولي لسبيس إكس البالغ 135 دولارًا للسهم وقت نشر التقرير، بلغت قيمتها السوقية الضمنية نحو 1.8 تريليون دولار، أي أعلى بنسبة 20% من القيمة السوقية لتسلا البالغة نحو 1.5 تريليون دولار آنذاك. ومع ذلك، قدّرت مورنينغستار القيمة العادلة لسبيس إكس بنحو 63 دولارًا فقط للسهم.
وهذا يعني أنه حتى لو كانت هناك درجة عالية من التكامل التجاري بين الطرفين، فإن مساهمي تسلا قد لا يكونون بالضرورة مستعدين لدفع التقييم المرتفع لسبيس إكس. أما بالنسبة لمساهمي سبيس إكس، فإن المشاركة في الاندماج بتقييم أقل بكثير من سعر الطرح العام الأولي تفتقر أيضًا إلى الجاذبية.
ما مدى عمق الروابط التجارية بين تسلا وسبيس إكس؟
في الواقع، لم تعد الروابط بين تسلا وسبيس إكس مجرد إدارة ماسك للشركتين في الوقت نفسه.
أشارت مورنينغستار إلى أنه في أحدث ملف تسجيل S-1 قدمته سبيس إكس للطرح العام الأولي، ذُكر اسم تسلا 87 مرة، مما يعكس وجود روابط واسعة بين الطرفين في رأس المال والمشتريات والبحث والتطوير التقني.
أولاً، على مستوى الملكية. وقت نشر التقرير، كان ماسك يمتلك نحو 13% من أسهم تسلا، وإذا مارس خيارات الأسهم ذات الصلة، فقد ترتفع نسبة ملكيته إلى نحو 20%. وتوقعت مورنينغستار أنه بعد اكتمال الطرح العام الأولي لسبيس إكس، سيمتلك ماسك نحو 49% من الأسهم، وسيسيطر على أكثر من 84% من حقوق التصويت للمساهمين.
وفي الوقت نفسه، استثمرت تسلا سابقًا ملياري دولار في xAI. ومع استحواذ سبيس إكس على xAI، حصلت تسلا على حصة مالية تقل عن 1% في سبيس إكس، حيث تمتلك نحو 19 مليون سهم.
كما أن التعاملات التجارية وثيقة للغاية.
في عام 2025، اشترت سبيس إكس من تسلا بطاريات تخزين الطاقة Megapack بقيمة نحو 506 ملايين دولار، وشاحنات Cybertruck بقيمة نحو 130 مليون دولار، لاستخدامها في منشآت سبيس إكس ذات الصلة.
وقد توسع التعاون بين الطرفين من مشتريات الطاقة والمعدات التقليدية إلى البنية التحتية للذكاء الاصطناعي.
تعمل تسلا وسبيس إكس وإنتل معًا على مشروع Terafab، الذي يهدف إلى تطوير وتوسيع نطاق إنتاج رقائق الذكاء الاصطناعي المتخصصة. وقد تُستخدم هذه الرقائق مستقبلاً في روبوت تسلا البشري Optimus، وشاحنات القيادة الذاتية، ومراكز البيانات المدارية المخطط لها من سبيس إكس.
بالإضافة إلى ذلك، تطور الشركتان معًا منصة وكلاء ذكية تسمى Macrohard. وتفهمها مورنينغستار على أنها نظام ذكاء اصطناعي قادر على تشغيل أجهزة الكمبيوتر بشكل مستقل مثل البشر.
وتُظهر هذه التعاونات أنه على الرغم من أن الشركتين تنتميان إلى صناعتي السيارات والفضاء على التوالي، فإن استثماراتهما التقنية المستقبلية تتركز تدريجيًا في سلسلة صناعة الذكاء الاصطناعي نفسها.
من منظور هيكل الإيرادات، لا تزال الشركتان في مراحل تطوير تجاري مختلفة.
وفقًا للبيانات المالية التي جمعتها مورنينغستار، إذا نظرنا إلى إيرادات أعمال تسلا وسبيس إكس معًا، فإن أعمال السيارات لا تزال تمثل الحصة الأكبر من الإيرادات. وتشكل أعمال الطاقة وتخزين الطاقة والخدمات في تسلا، وأعمال الفضاء والاتصالات عبر الأقمار الصناعية والذكاء الاصطناعي في سبيس إكس، مصادر الإيرادات المتبقية.
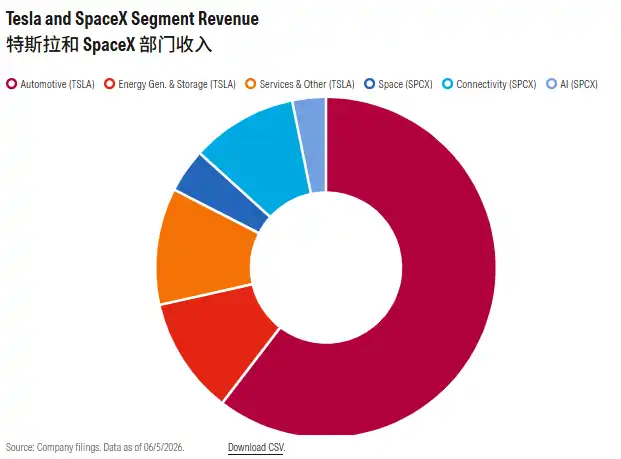
الشكل: هيكل الإيرادات حسب قطاع الأعمال لتسلا وسبيس إكس. المصدر: ملفات الشركات، مورنينغستار؛ البيانات حتى 5 يونيو 2026.
ويكشف هذا الهيكل أيضًا عن سمة مهمة لصفقة الاندماج المحتملة: لا تزال إيرادات الشركتين حاليًا تأتي بشكل رئيسي من أعمال ناضجة نسبيًا، بينما ترتبط توقعات السوق لقيمتهما طويلة الأجل إلى حد كبير بالأعمال الناشئة مثل القيادة الذاتية والروبوتات والبنية التحتية للذكاء الاصطناعي.
لذلك، فإن المنطق الاستثماري للاندماج لا يقتصر على جمع الإيرادات الحالية للشركتين، بل يتعلق بما إذا كان السوق يعتقد أن التكامل بين الطرفين يمكن أن يخلق مساحة نمو أكبر على المدى الطويل.
لماذا يعتبر الاندماج جذابًا؟ الجوهر هو تكامل سلسلة صناعة الذكاء الاصطناعي
ترى مورنينغستار أن السبب الأكثر إقناعًا لاندماج تسلا وسبيس إكس ليس توفير التكاليف بالمعنى التقليدي، بل أن الشركتين تبنيان نظامًا متكاملاً للغاية من تقنيات الذكاء الاصطناعي والبنية التحتية.
تسلا تسعى جاهدة للتحول من شركة تصنيع سيارات تقليدية إلى شركة تقنية تركز على برمجيات القيادة الذاتية وRobotaxi والروبوتات البشرية. أما سبيس إكس فتوفر دعمًا محتملاً لهذا التحول من خلال نظام الذكاء الاصطناعي Grok وشبكة الاتصالات عبر الأقمار الصناعية Starlink والبنية التحتية الفضائية.
على سبيل المثال، أشارت مورنينغستار إلى أن Grok يمكن أن يصبح واجهة تفاعل الذكاء الاصطناعي الموجهة للمستخدمين لنظام القيادة الذاتية الكاملة وRobotaxi في تسلا، ويمكن تطبيقه أيضًا في روبوت Optimus البشري.
وفي الوقت نفسه، قد توفر Starlink اتصالاً لـ Robotaxi، مما يقلل اعتمادها على البنية التحتية التقليدية للاتصالات الأرضية.
أما التعاون بين الطرفين على مستوى الطاقة والقدرة الحاسوبية فله أهمية أكبر على المدى الطويل.
تخطط سبيس إكس لبناء مراكز بيانات ذكاء اصطناعي مدارية، وتأمل في نشر بنية تحتية حاسوبية واسعة النطاق في الفضاء. ويتطلب هذا المشروع رقائق متخصصة وأنظمة طاقة ومعدات ذات صلة، وقد تصبح قدرات تسلا في البطاريات وتخزين الطاقة والتصنيع الصناعي مصدر توريد مهمًا لسبيس إكس.
وعلى العكس، قد تدعم شبكة الأقمار الصناعية والبنية التحتية للحوسبة بالذكاء الاصطناعي وقدرات الفضاء لدى سبيس إكس أعمال تسلا المستقبلية في القيادة الذاتية والروبوتات.
بعبارة أخرى، يمكن لتسلا توفير الطاقة والأجهزة والتطبيقات الطرفية، بينما توفر سبيس إكس الاتصالات والبنية التحتية للحوسبة وقدرات النقل الفضائي. ويشكل الطرفان تآزرًا محتملاً لسلسلة صناعة ذكاء اصطناعي كاملة.
ومع ذلك، بالإضافة إلى التآزر التجاري، ترى مورنينغستار أن هناك عاملاً دافعًا أكثر أهمية: رغبة ماسك الشخصية في دمج شركاته في مجموعة كبيرة.
حاليًا، تسلا وسبيس إكس شركتان مستقلتان، وحتى لو كانتا تحت سيطرة الشخص نفسه، فإن نقل المواهب ومشاركة التقنيات والمشتريات المرتبطة بين الشركتين لا يزال يتطلب معالجة الإفصاح عن المعاملات المرتبطة وتضارب المصالح المحتمل للمساهمين.
إذا اندمجت الشركتان في مجموعة واحدة، فسيتمكن ماسك من توزيع المهندسين والموارد التقنية داخليًا بشكل أكثر مباشرة، مع تقليل مشكلات الحوكمة التي قد تنشأ عن المعاملات بين الشركات.
بالنسبة لماسك، قد يجعل الاندماج إدارة عمليات شركاته أكثر توحيدًا.
المنطق التجاري قائم، لكن الاندماج ليس بالضرورة الخيار الأمثل
على الرغم من أن مورنينغستار تقر بالقيمة المحتملة لتكامل الشركتين، إلا أن التقرير يشير أيضًا إلى أن العديد من أوجه التآزر لا تتطلب بالضرورة اندماجًا كاملاً لتحقيقها.
من منظور استراتيجي طويل الأجل، تتجه الشركتان نحو البنية التحتية والتطبيقات للذكاء الاصطناعي، لكن مهامهما الأساسية الحالية لا تزال مختلفة بشكل واضح.
هدف تسلا هو تقليل اعتمادها تدريجيًا على مبيعات السيارات والبطاريات، والتحول نحو برمجيات القيادة الذاتية وخدمات Robotaxi والروبوتات البشرية. أما أولوية سبيس إكس على المدى القريب فهي مواصلة توسيع قدرة إطلاق صاروخ Starship، وتوسيع شبكة Starlink من خلال نشر المزيد من الأقمار الصناعية، ودفع تسويق Grok AI ومراكز بيانات Colossus.
ومن بين هذه المشاريع، يعد تطوير مجموعة الحوسبة المدارية للذكاء الاصطناعي أحد أهم مشاريع سبيس إكس طويلة الأجل، وهو أيضًا أحد الأسباب الرئيسية التي ترى مورنينغستار أنها تسعى من أجلها للحصول على تمويل عبر الطرح العام الأولي.
ومع ذلك، لا يزال هذا المشروع يواجه حالة من عدم اليقين بشأن الجدوى التقنية والعائد التجاري.
أشارت مورنينغستار إلى أنه حتى لو لم تندمج تسلا مع سبيس إكس، يمكن للطرفين تحقيق تآزر تجاري مماثل من خلال إنشاء مشاريع مشتركة، أو توقيع اتفاقيات توريد طويلة الأجل، أو إقامة علاقات موردين تقليدية. على سبيل المثال، يمكن لتسلا الاستمرار في تزويد سبيس إكس بمعدات تخزين الطاقة، ويمكن للطرفين أيضًا الاستثمار معًا في رقائق الذكاء الاصطناعي المتخصصة ومراكز البيانات المدارية، دون الحاجة إلى تغيير هيكل الملكية الحالي.
لذلك، فإن تزايد الروابط التجارية بين الشركتين في المستقبل لا يعني بالضرورة أن الاندماج الكامل هو الخيار الأكثر كفاءة.
بالإضافة إلى ذلك، قد تشكل القضايا التنظيمية عائقًا. فسبيس إكس مقاول مهم للحكومة الأمريكية والجيش، بينما تمتلك تسلا أعمالاً ضخمة في السيارات والبطاريات في الصين. وبمجرد اندماج الشركتين، قد يؤدي ذلك إلى مزيد من التدقيق من قبل الجهات التنظيمية الأمريكية بشأن مخاطر سلسلة التوريد والأمن القومي.
العقبة الحقيقية: لماذا سبيس إكس أغلى من تسلا؟
مقارنة بالتآزر التجاري والقضايا التنظيمية، ترى مورنينغستار أن خلاف التقييم قد يكون العقبة الأصعب في صفقة الاندماج.
وفقًا لبيانات السوق وقت نشر التقرير، فإن سعر الطرح العام الأولي لسبيس إكس البالغ 135 دولارًا للسهم يقابل قيمة سوقية تبلغ نحو 1.8 تريليون دولار، بينما كانت القيمة السوقية لتسلا آنذاك نحو 1.5 تريليون دولار. وهذا يعني أنه حتى مع امتلاك تسلا لأعمال ناضجة أكبر وتدفق نقدي حر إيجابي، فإن التقييم السوقي لسبيس إكس لا يزال أعلى بنحو 20%.
والأكثر إثارة للاهتمام هو أن تقييم سبيس إكس شهد ارتفاعًا كبيرًا في فترة زمنية قصيرة نسبيًا.
أشارت مورنينغستار إلى أن تقييم سبيس إكس في يوليو 2025 كان نحو 400 مليار دولار فقط. وبعد ذلك، استحوذت سبيس إكس على أعمال الذكاء الاصطناعي التابعة لماسك، وقُدرت قيمة سبيس إكس نفسها في الصفقة ذات الصلة بنحو تريليون دولار، وقُدرت قيمة أعمال الذكاء الاصطناعي بنحو 250 مليار دولار.
وبحلول مرحلة تسعير الطرح العام الأولي في يونيو 2026، ارتفعت القيمة السوقية الضمنية لسبيس إكس إلى نحو 1.8 تريليون دولار. ويعكس الارتفاع السريع في التقييم توقعات السوق المتفائلة بشأن مساحة النمو طويلة الأجل لـ Starlink والذكاء الاصطناعي والبنية التحتية للحوسبة الفضائية.
لكن مورنينغستار تذكر بأن التقييم المرتفع لسبيس إكس يتضمن بالفعل قدرًا كبيرًا من توقعات النمو المستقبلية، وهذه النموات لم تتحول بالكامل بعد إلى تدفقات نقدية. وهذا أيضًا سبب قد يجعل مساهمي تسلا يتوخون الحذر.
أشار التقرير إلى أنه على الرغم من أن مستثمري تسلا عادة ما يكونون مستعدين لتقييم رؤية ماسك التقنية من منظور طويل الأجل، إلا أن تسلا تمكنت في السنوات الأخيرة بشكل عام من توليد تدفق نقدي حر إيجابي، وتعتمد بشكل أساسي على أموالها الذاتية لدعم التوسع التجاري.
وبالمقارنة، كانت سبيس إكس وقت نشر التقرير لا تزال في مرحلة تدفق نقدي حر سلبي، وتحتاج في الوقت نفسه إلى ضخ أموال كبيرة في مشاريع كثيفة رأس المال مثل مراكز البيانات المدارية.
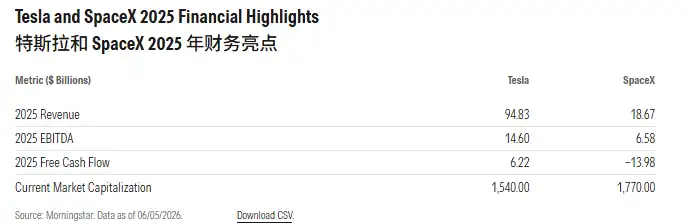
مقارنة البيانات المالية الرئيسية لعام 2025 بين تسلا وسبيس إكس. الوحدة: مليار دولار؛ المصدر: مورنينغستار، بيانات القيمة السوقية حتى 5 يونيو 2026.
وهذا يعني أنه إذا اندمجت الشركتان، فلن يضطر مساهمو تسلا إلى قبول التقييم المرتفع لسبيس إكس فحسب، بل قد يتحملون أيضًا احتياجاتها التمويلية المستقبلية. وإذا لم تتمكن الاستثمارات الجديدة من تغطيتها من خلال التدفق النقدي التشغيلي، فقد تحتاج الشركة المندمجة إلى إصدار أسهم باستمرار لجمع الأموال، مما يخفف حقوق المساهمين الحاليين.
بالنسبة لمساهمي تسلا، لا تكمن المشكلة في ما إذا كانت سبيس إكس تمتلك إمكانات نمو هائلة على المدى الطويل فحسب، بل في ما إذا كانت هذه الإمكانات تستحق الشراء بالتقييم المرتفع الحالي، وما إذا كانوا سيحتاجون في المستقبل إلى تحمل تكاليف تمويل إضافية لتحقيق هذه الرؤى.
تقديرات مورنينغستار: قد يطالب مساهمو تسلا بحصة 50%-66% في الشركة المندمجة
إذا قرر الطرفان الاندماج في نهاية المطاف، فإن كيفية توزيع أسهم الشركة المندمجة ستصبح القضية التفاوضية الأكثر جوهرية.
ترى مورنينغستار أنه على الرغم من أن ماسك هو المساهم الرئيسي في الشركتين، إلا أن المساهمين الآخرين في تسلا لا يزالون يتمتعون بنفوذ كافٍ، وقد يطالبون بتعديل شروط الصفقة، أو حتى منع خطة اندماج غير مقبولة.
خاصة في ظل ارتفاع تقييم سبيس إكس عن تسلا، بينما لا يزال تدفقها النقدي الحر سلبيًا، قد لا يكون مساهمو تسلا مستعدين لقبول وضع ضعيف في الشركة المندمجة.
تتوقع مورنينغستار أن مساهمي تسلا قد يطالبون بالحصول على 50% على الأقل من أسهم الشركة المندمجة، بل وقد يرغبون في نسبة سيطرة أعلى. ووفقًا لتقديرات مورنينغستار للقيمة العادلة للشركتين، فإن نسبة توزيع الأسهم الأكثر منطقية هي نحو 66% لمساهمي تسلا و34% لمساهمي سبيس إكس.
وبشكل عام، ترى مورنينغستار أن نطاق نسبة الملكية الذي قد يقبله مساهمو تسلا يتراوح بين 50% و66%.
لكن المشكلة تكمن في أن مساهمي سبيس إكس قد لا يكونون مستعدين لقبول مثل هذه الشروط. وفقًا لسعر الطرح العام الأولي لسبيس إكس البالغ 135 دولارًا للسهم، تبلغ قيمتها السوقية نحو 1.8 تريليون دولار، بينما تقدر مورنينغستار القيمة العادلة لسبيس إكس بنحو 63 دولارًا فقط للسهم، أي أقل بنحو 53% من سعر الطرح العام الأولي.
إذا اندمج الطرفان وفقًا لتقديرات القيمة العادلة لمورنينغستار، فهذا يعني أن مساهمي سبيس إكس سيضطرون إلى قبول تقييم أقل بكثير من سعر الطرح العام الأولي. وبالنسبة للمستثمرين الجدد الذين اشتروا أسهم سبيس إكس بأسعار مرتفعة، فمن الواضح أن هذا الشرط يفتقر إلى الجاذبية.
من ناحية أخرى، إذا تمت الصفقة وفقًا لتقييم الطرح العام الأولي لسبيس إكس، فقد يرى مساهمو تسلا أنهم في الواقع يدفعون علاوة مفرطة مقابل شركة تعتمد بشكل كبير على توقعات النمو المستقبلية، باستخدام شركة قادرة على توليد تدفق نقدي حر إيجابي.
بالإضافة إلى ذلك، نظرًا لانخفاض نسبة الأسهم المتداولة علنًا في الطرح العام الأولي لسبيس إكس، فإن سيولة أسهمها محدودة نسبيًا. وترى مورنينغستار أن مساهمي تسلا ومجلس إدارتها قد يطالبون أيضًا بترتيبات أكثر ملاءمة للأسهم والسيولة في هيكل الصفقة.
في النهاية، يكمن التناقض الجوهري الذي يواجهه مساهمو الطرفين في أن مستثمري تسلا يرغبون في تجنب دفع سعر مفرط مقابل نمو سبيس إكس المستقبلي، بينما لا يرغب مستثمرو سبيس إكس في قبول خصم كبير مقارنة بتقييم الطرح العام الأولي.
وقد يكون هذا الخلاف كافيًا لمنع إتمام الصفقة.
آخر التطورات: تسلا وسبيس إكس تطلقان رسميًا تقييم الاندماج
عندما نشرت مورنينغستار تقريرها في يونيو، أشارت إلى ظهور أخبار في السوق عن مناقشة الشركتين للاندماج، لكن الطرفين لم يعلنا رسميًا عن الصفقة بعد. ومع تشكل تقييم سوقي عام لسبيس إكس بعد إدراجها، سيتمكن مجلس إدارة تسلا من تقييم السعر المعقول للصفقة المحتملة بشكل أكثر دقة.
وتوقعت مورنينغستار آنذاك أنه بالنظر إلى سرعة شركات ماسك في إتمام الصفقات الكبرى، إذا قرر الطرفان الاندماج في النهاية، فقد تتم الصفقة في غضون عام بعد الطرح العام الأولي لسبيس إكس.
والآن، شهد هذا التوقع تطورًا جديدًا.
في 21 أكتوبر، وفقًا لتقارير رويترز وبلومبرغ ووسائل إعلام أخرى، أكد ماسك في مكالمة أرباح الربع الثالث لسبيس إكس أن سبيس إكس وتسلا شكلتا كل على حدة لجانًا خاصة مكونة من مديرين مستقلين لتقييم إمكانية الاندماج المحتمل رسميًا.
وقال ماسك إن الشركتين تتمتعان بمساحة تعاون واسعة في مجالات البرمجيات فائقة الذكاء وتصميم الرقائق وTerafab والروبوتات ومراكز البيانات المدارية وشبكات الاتصالات، وبالتالي فإن التكامل له قيمة تجارية كبيرة.
ومع ذلك، نظرًا لأن ماسك يشغل منصب الرئيس التنفيذي للشركتين في الوقت نفسه ويمتلك حصة كبيرة من الأسهم، فقد قال إنه طرف متضارب المصالح ولن يشارك في مفاوضات اللجان الخاصة. وحتى الآن، لم يتوصل الطرفان إلى اتفاق بشأن شروط الصفقة المحددة، ولا يزال الاندماج غير مؤكد.
ووفقًا لتصريحات ماسك، تحتاج الصفقة المحتملة أيضًا إلى دعم مساهمي تسلا، حيث تتطلب موافقة 50% على الأقل من إجمالي أسهم تسلا، وليس مجرد أغلبية بسيطة من الأسهم المشاركة في التصويت.
وفي الوقت نفسه، وفرت أحدث نتائج الربع الثالث لسبيس إكس خلفية مالية جديدة للاندماج المحتمل. فقد ارتفعت إيرادات الشركة الفصلية بنسبة 161% على أساس سنوي لتصل إلى 14.58 مليار دولار، وبلغ صافي الربح 4.4 مليار دولار. ومع ذلك، مع استمرار توسع الاستثمار في البنية التحتية لقدرة الحوسبة بالذكاء الاصطناعي، بلغت النفقات الرأسمالية للربع أيضًا 19.6 مليار دولار.
وهذا يعني أنه مقارنة بوقت نشر تقرير مورنينغستار في يونيو، تغير حجم أعمال سبيس إكس ووضعها الربحي، لكن احتياجاتها الضخمة من النفقات الرأسمالية لا تزال عاملاً يجب على المستثمرين أخذه في الاعتبار.
بالنسبة لاندماج ضخم محتمل تبلغ قيمته نحو 3.5 تريليون دولار، قد لا يكون التآزر التقني والتجاري هو المشكلة الأصعب. فالتحدي الحقيقي لا يزال: هل يمكن لمساهمي الطرفين التوصل إلى اتفاق بشأن التقييم وتوزيع الأسهم ومسؤوليات التمويل المستقبلية.
وبالتالي، أصبح السؤال الجوهري الذي طرحته مورنينغستار سابقًا أكثر واقعية: هل تستطيع تسلا وسبيس إكس خلق قيمة أكبر على المدى الطويل معًا، وما هو الثمن الذي يتعين على المستثمرين دفعه مقابل هذه الرؤية.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.