


هروب جماعي! صناديق التحوط تبيع مشترياتها الصافية لعامين في أسبوع، وغولدمان ساكس يحذر: تقليص المديونية ربما بدأ للتو
 Odaily
المؤلف الأصلي: تشاو ينغ
المصدر الأصلي: وول ستريت سي إن
صناديق التحوط أفرغت بالكامل مراكزها في أسهم الذكاء الاصطناعي التي راكمتها على مدى عامين تقريبًا خلال خمسة أيام تداول فقط. شدة وسرعة موجة البيع هذه تثير مخاوف من تقليص مديونية أوسع نطاقًا.
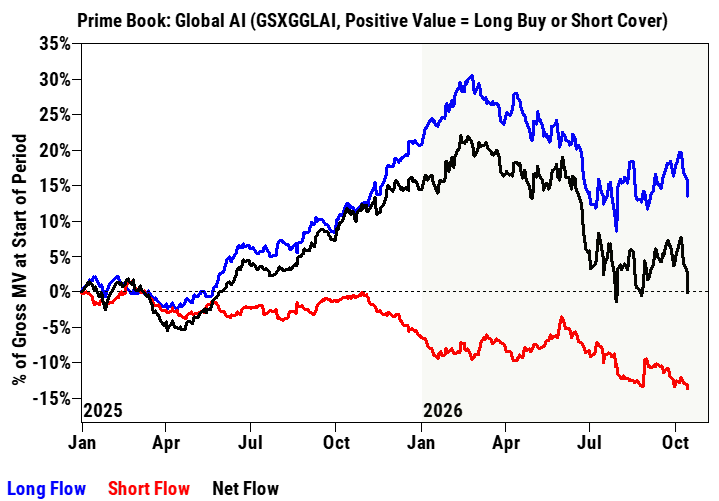
وفقًا لما كشفه فينسنت لين، رئيس قسم الوساطة الرئيسية في غولدمان ساكس، في أحدث تقرير، قامت صناديق التحوط ببيع صافٍ لأسهم الذكاء الاصطناعي العالمية لخمسة أيام تداول متتالية من 8 إلى 14 أكتوبر، مما أدى إلى عكس كامل لجميع المشتريات الصافية المتراكمة منذ بداية 2025 — بعبارة أخرى، كل عملية شراء صافية تمت خلال العامين الماضيين تقريبًا عادت إلى الصفر في غضون أسبوع واحد.
في الوقت نفسه، تُظهر سجلات غولدمان ساكس الرئيسية أن الأسهم العالمية تعرضت لـ"بيع صافٍ كبير"، حيث بلغ حجم البيع الصافي اليومي -2.1 انحراف معياري على أساس سنوي، وكانت أمريكا الشمالية وآسيا الناشئة في المقدمة، مع كون كوريا الجنوبية وتايوان أكثر الأسواق تركيزًا للبيع الصافي.
التأثير المباشر لهذه الموجة من البيع ظهر بالفعل في عدة أسواق. مؤشر كوسبي الكوري دخل سوقًا هابطة، وتم تفعيل آلية إيقاف التداول في سيول، وسجل السوق التايواني تدفقًا خارجيًا صافيًا قياسيًا للأجانب في يوم واحد بلغ حوالي 93 مليار دولار، واضطرت عدة بنوك مركزية آسيوية للتدخل في أسواق الصرف. صناديق التحوط الاتجاهية في قطاع التكنولوجيا والإعلام والاتصالات تكبدت خسارة يومية بنسبة 2.7%، وهي حركة متطرفة تعادل -2.6 انحراف معياري، لتتسع خسائر أكتوبر إلى 4.5%.
مشتريات صافية لعامين، تمت تصفيتها في خمسة أيام
حجم بيع أسهم الذكاء الاصطناعي هذه المرة يأتي في المرتبة الثانية فقط بعد الانهيار الذي حدث في يوليو من هذا العام في بيانات غولدمان ساكس التاريخية. وفقًا لبيانات الوساطة الرئيسية في غولدمان ساكس، كان حجم البيع الصافي لأسهم الذكاء الاصطناعي العالمية (مكونات مؤشر GSXGGLAI) في ذلك اليوم ثاني أكبر حجم في العام الماضي، وكانت نسبة بيع المراكز الطويلة إلى بيع المراكز القصيرة حوالي 3.5 إلى 1 — مما يعني أن هذه الموجة من البيع كانت مدفوعة بشكل أساسي بتخفيض نشط للمراكز الطويلة، وليس بزيادة المراكز القصيرة.
من خلال الرسم البياني للتدفقات، انخفض صافي تدفق صناديق التحوط على قائمة أسهم الذكاء الاصطناعي (الخط الأسود) إلى نقطة البداية في بداية 2025، بينما استمر تدفق المراكز الطويلة (الخط الأزرق) في الانخفاض من ذروته بالقرب من فبراير إلى مارس من هذا العام، وظل تدفق المراكز القصيرة (الخط الأحمر) عند مستوى منخفض حوالي -13% طوال الفترة. الرسم البياني لغولدمان ساكس يوضح بوضوح هذه الدورة الكاملة: دورة الشراء الصافي الكاملة من 2025 إلى 2026 تم عكسها بالكامل في أسبوع واحد، بينما استمرت المراكز القصيرة في التراكم أثناء الانخفاض.
في الأسبوع الماضي فقط، أشار غولدمان ساكس إلى أن صافي تعرض صناديق التحوط لأسهم Mag7 في سجلاته الرئيسية بلغ حوالي 22% من إجمالي التعرض الأمريكي، وهو أعلى مستوى تاريخي. بعد خمسة أيام، خرجت نفس المجموعة من الصناديق بشكل جماعي.
المراكز لا تزال ثقيلة، وتقليص المديونية لم ينته بعد
على الرغم من قوة البيع هذا الأسبوع، إلا أنه من منظور زمني أطول، لا تزال مراكز الذكاء الاصطناعي مرتفعة، ولا يمكن تجاهل مساحة تقليص المديونية.
تظهر بيانات غولدمان ساكس أن صافي تخصيص أسهم الذكاء الاصطناعي العالمية كنسبة من صافي القيمة السوقية للأسهم الفردية العالمية يبلغ حاليًا 26.1%، منخفضًا من ذروة 31.7% في أوائل يونيو، ويقع في الشريحة المئوية التاسعة والأربعين خلال العام الماضي — لكنه لا يزال في الشريحة المئوية الثالثة والثمانين على مدى ثلاث سنوات. انخفضت نسبة المراكز الطويلة إلى القصيرة في محفظة الذكاء الاصطناعي من ذروة 4.34 في يونيو إلى 3.27، وهي في الشريحة المئوية السابعة خلال العام الماضي، لكنها لا تزال في الشريحة المئوية الرابعة والستين على مدى ثلاث سنوات.
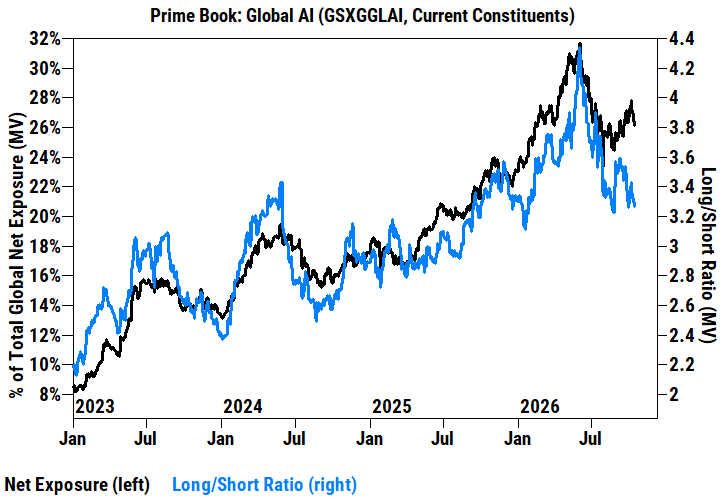
باختصار، البيانات على مدى عام واحد تظهر أن المراكز تمت تصفيتها نسبيًا، لكن البيانات على مدى ثلاث سنوات تشير إلى أن صناديق التحوط ككل لا تزال في حالة زيادة وزن كبيرة. راشيل هو من فريق غولدمان ساكس الآسيوي أشارت إلى أن ردود الفعل من السوق التايواني تظهر أن درجة "الاستسلام" في هذه الموجة من البيع أقل مما كانت عليه في يوليو، مما يشير إلى احتمال وجود المزيد من ضغوط البيع في المستقبل.
مؤشر TPM للمراكز من قسم معلومات السوق في جيه بي مورغان يقع حاليًا في النطاق "المحايد" حوالي الشريحة المئوية السادسة والأربعين، وهو أعلى بكثير من الشريحة المئوية التاسعة عشرة عند أدنى نقطة في أواخر يوليو، مما يعني أنه قبل وصول محفزات تكنولوجية رئيسية، لا تزال هناك مساحة "لمزيد من تقليص المديونية".
تحول دفاعي: بيع التكنولوجيا، شراء معجون الأسنان
موجة البيع هذه لا تقتصر على قطاع الذكاء الاصطناعي، بل تظهر تحولًا دفاعيًا شاملاً. سجلات غولدمان ساكس الرئيسية تظهر أن 8 من 11 قطاعًا أمريكيًا تعرضت لبيع صافٍ، وكانت تكنولوجيا المعلومات والصناعات في المقدمة، وداخل تكنولوجيا المعلومات، جميع القطاعات الفرعية — البرمجيات، أشباه الموصلات ومعداتها، خدمات تكنولوجيا المعلومات — تم بيعها صافيًا.
في الوقت نفسه، تركزت مشتريات صناديق التحوط في الرعاية الصحية والسلع الاستهلاكية الأساسية، ووصف غولدمان ساكس ذلك بأنه "تعزيز هامشي للوضع الدفاعي". في تعاملات صباح الخميس، ارتفعت الرعاية الصحية والسلع الاستهلاكية الأساسية بأكثر من 2% لكل منهما، مما دعم مؤشر داو جونز، بينما انزلق ناسداك نحو أدنى مستوى في شهر تقريبًا، وانخفض سهم CoreWeave بنسبة 8.5% إضافية، وانخفض مؤشر فيلادلفيا لأشباه الموصلات لليوم السابع على التوالي، مع تبخر حوالي 2 تريليون دولار من القيمة السوقية المرتبطة به.
في هذا النزيف الجماعي لمديري الصناديق البشرية، كانت الصناديق الكمية هي الرابح الوحيد. صناديق التحوط النظامية العالمية الطويلة/القصيرة ارتفعت بنسبة 0.5% في ذلك اليوم، وبلغت مكاسبها التراكمية في أكتوبر 1.9%، وتتصدر جميع الاستراتيجيات بعائد منذ بداية العام بلغ 21.7%.
هيكل المديونية هش، وخطر تقليص المديونية العنيف لا يزال قائمًا
البيانات على مستوى المديونية تكشف لماذا كانت موجة البيع هذه عنيفة جدًا. إجمالي نسبة المديونية في سجلات غولدمان ساكس الرئيسية انخفض بشكل طفيف فقط بمقدار 0.4 نقطة مئوية إلى 310.3%، وهي في الشرائح المئوية 72 و91 و94 على مدى عام وثلاثة أعوام وخمسة أعوام على التوالي — قريبة من أعلى مستوى في خمس سنوات. نسبة المديونية الصافية انخفضت بمقدار 1.5 نقطة مئوية إلى 73.3%، وبلغ الانخفاض التراكمي في أكتوبر 4.3 نقطة مئوية، وهي في الشريحة المئوية السادسة خلال العام الماضي.
منطق غولدمان ساكس هو: صندوق بإجمالي مديونية 310% ومديونية صافية 73%، حجم ما يمكنه بيعه فعليًا أكبر بكثير من الرقم الذي يظهره صافي التعرض. عندما تتحرك المراكز الطويلة المزدحمة (الذكاء الاصطناعي) والمراكز القصيرة المزدحمة في اتجاهين متعاكسين في نفس الوقت، يصبح تقليص المديونية هو المخرج الوحيد، والمخرج ضيق للغاية، والجميع يندفعون نحو نفس الباب في نفس الوقت — وهذا بالضبط تكرار للانهيار الذي حدث في أواخر يوليو.
ريتش بريفوروتسكي من قسم دلتا-ون في غولدمان ساكس لخص المعضلة الحالية في تقرير الليلة الماضية بعبارة واحدة: "بالنظر إلى الوراء، كانت الصفقة المؤلمة هي شراء الذكاء الاصطناعي وبيع السندات. الآن نرى إغلاقًا متزامنًا للطرفين... السوق يكتشف أن الطلب على القدرة الحاسوبية يمكن أن ينمو بشكل أسي، لكن رأس المال القادر على تمويله لا يمكنه ذلك."
غولدمان ساكس: هذا يبدو بداية أكثر منه نهاية
الانقسام الأساسي في السوق الحالي هو: هل هذه فرصة شراء، أم مقدمة لتقليص مديونية أوسع نطاقًا؟
جي بي مورغان يميل إلى الأول، معتقدًا أنه يمكن الشراء عند الانخفاضات. مكتب تداول التدفقات في غولدمان ساكس كان يراقب قبل يومين إشارات فنية إيجابية لنهاية العام. لكن الحكم العام لغولدمان ساكس أكثر حذرًا: صافي التعرض للذكاء الاصطناعي لا يزال في الشريحة المئوية الثالثة والثمانين على مدى ثلاث سنوات، وإجمالي نسبة المديونية في الشريحة المئوية الرابعة والتسعين على مدى خمس سنوات، والأجانب في آسيا ينسحبون بأحجام قياسية — هذه الإشارات مجتمعة تشير إلى أن هذه الموجة من تقليص المديونية أقرب إلى نقطة البداية منها إلى النهاية.
صناديق التحوط باعت بالفعل جميع مراكز الذكاء الاصطناعي التي اشترتها منذ 2025. لكن المراكز المتراكمة في 2023 و2024 لا تزال كاملة في السجلات.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.