


تقرير a16z الأحدث: التكنولوجيا أصبحت "دورة كل شيء" في سوق رأس المال العالمي، مع تدفق 86% من أموال رأس المال الاستثماري إلى الذكاء الاصطناعي
 chaincatcher
بقلم: شو زيوي، Investor Insights
أصدر فريق النمو في a16z مؤخرًا النسخة الثانية من تقرير "حالة الأسواق II". يستعرض التقرير حالة السوق لعام 2026 (على الأقل الربعين الأولين) من منظور سوق الأسهم والتكنولوجيا، ويقدم رؤى حول المستقبل.
يمكن تلخيص محتواه الأساسي على النحو التالي: لم تعد التكنولوجيا مجرد قطاع، بل أصبحت "دورة كل شيء" لنمو أرباح سوق رأس المال؛ وداخل التكنولوجيا، تحول تركيز السوق من البرمجيات إلى الأجهزة والبنية التحتية؛ وقد أضعف الواقع نظرية تقادم وحدات معالجة الرسومات؛ ولم تصل صناعة البرمجيات إلى نهايتها، بل دخلت مرحلة "إثبات الذات"؛ ولا يزال تبني الذكاء الاصطناعي في مراحله المبكرة.
أصبحت التكنولوجيا "دورة كل شيء"، بديلاً عالي النمو وقليل الاعتماد على رأس المال
الحكم الأساسي للتقرير هو أن التكنولوجيا تحولت من "قطاع صغير" إلى القوة الدافعة الرئيسية للاقتصاد العالمي. يذكر التقرير أن كل شركة اليوم هي، بمعنى ما، شركة تكنولوجيا، ومن الصعب العثور على أعمال تعمل بالورقة والقلم فقط. تدفع التكنولوجيا الاستثمار ودورات البحث والتطوير ونمو الأرباح وتوسع الهوامش أكثر من أي صناعة أخرى؛ وأكبر الشركات وأكثرها ربحية وأسرعها نموًا هي في الغالب شركات تكنولوجيا.
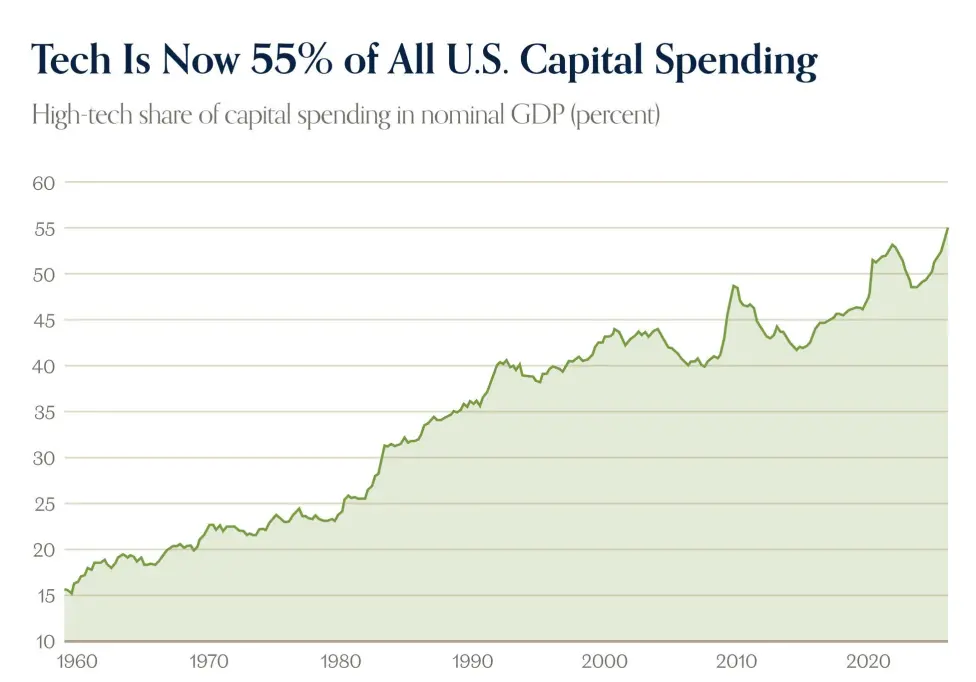
يشير التقرير إلى أنه بعد الأزمة المالية العالمية، انطلقت التكنولوجيا حقًا كقوة في أسواق رأس المال. بعد انهيار الإسكان وتشديد الائتمان، وفرت التكنولوجيا بديلاً عالي النمو وقليل الاعتماد على رأس المال للمستثمرين الحذرين من الأصول.
والأهم من ذلك، تتمتع التكنولوجيا برافعة تشغيلية مدمجة كبيرة، حيث أن السوق المستهدف بعيد عن التشبع، والتكلفة الحدية للبرمجيات تقترب من الصفر. بالنظر إلى الوراء، فإن أولئك الذين شككوا في قدرة شركات التكنولوجيا الخاسرة على التحول إلى آلات عالية الهامش فاتهم موضوع العقد الماضي.
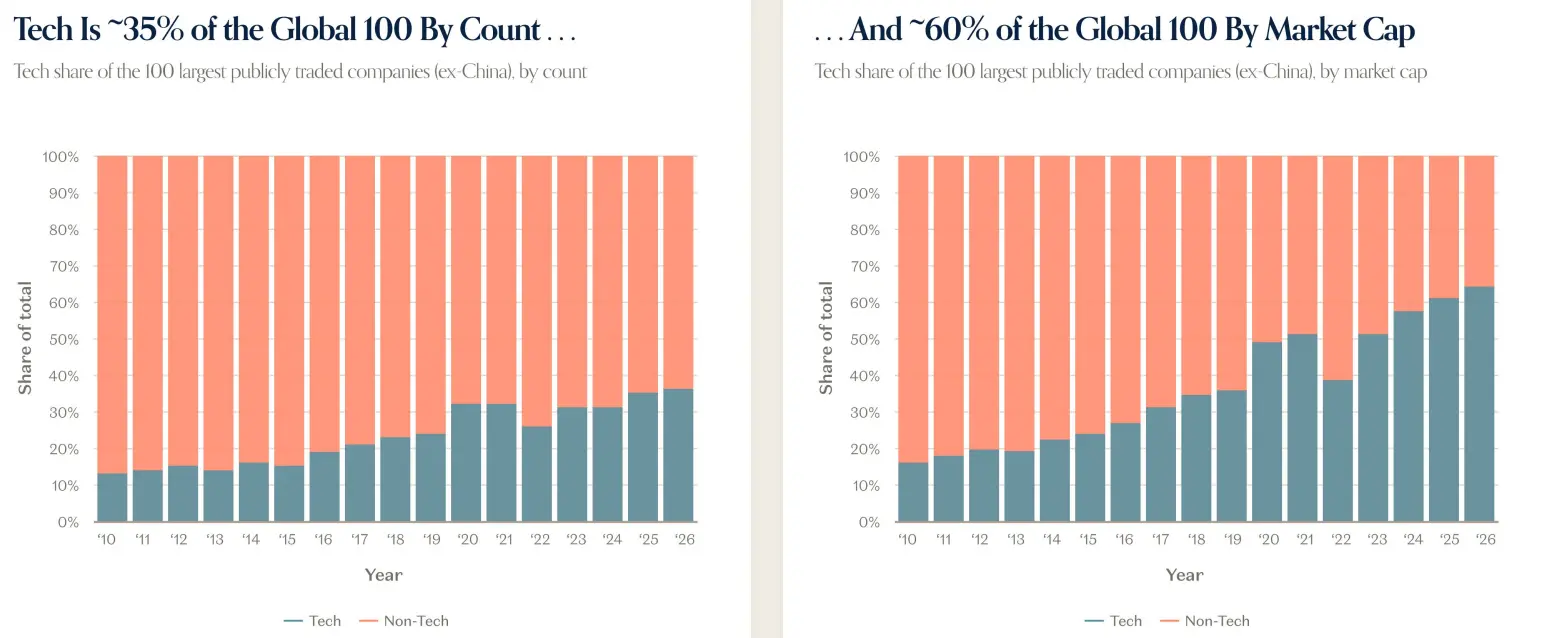
لقد التهمت البرمجيات العالم بالفعل، لكن مركزية التكنولوجيا في أسواق رأس المال ارتفعت إلى مستوى آخر. تستمر أرباح التكنولوجيا في التراكم، وعلى الرغم من أن القاعدة منخفضة، إلا أنها أكثر وضوحًا مقارنة بالقطاعات الأخرى. منذ عام 2023، كانت التكنولوجيا تقريبًا قصة نمو الأرباح: حتى نهاية أغسطس 2026، ساهمت التكنولوجيا بحوالي 76% من إجمالي نمو أرباح مؤشر S&P 500.
يعتقد التقرير أنه لم يعد بالإمكان الإشارة إلى التكنولوجيا على أنها مجرد قطاع. في الماضي، كانت السلع المعمرة تحدد الدورات - المنازل وغسالات الأطباق والسيارات وما إلى ذلك - والآن حلت التكنولوجيا محلها. التكنولوجيا في كل مكان، وأصبحت "دورة كل شيء".
هيمنت البرمجيات على دورة التكنولوجيا الأخيرة، بينما احتلت الأجهزة مركز الصدارة الآن
مع تحول التكنولوجيا إلى "دورة كل شيء"، يتغير الهيكل داخل التكنولوجيا أيضًا.
يذكر التقرير أن الموضوع عبر الدورات السنوية والأطول قد تحول من الرقمي إلى المادي. هيمنت البرمجيات على دورة التكنولوجيا الأخيرة، والآن أصبحت الأجهزة هي الشخصية الرئيسية.
يدفع تطور الذكاء الاصطناعي زيادة في الطلب على الصناعات التقليدية بطيئة النمو والدورية وكثيفة رأس المال مثل أشباه الموصلات والطاقة والشبكات. يتم تمويل هذا الطلب إلى حد كبير من الأرباح التاريخية لأكبر شركات التكنولوجيا، مما يحول وظيفيًا التدفق النقدي الحر لمزودي الخدمات السحابية فائقة النطاق إلى تدفق نقدي حر لأشباه الموصلات؛ وفي الوقت نفسه، يعتمد بشكل متزايد على الديون.
لكن الأمر لا يقتصر على الذكاء الاصطناعي. يُقاس الطلب العالمي على البنية التحتية بالتريليونات، والإنفاق الدفاعي آخذ في الارتفاع، وشبكة الكهرباء تستجيب لكل عمليات الكهربة، والتصنيع يعود، والروبوتات وسيارات الأجرة ذاتية القيادة في الأفق.
يذكر التقرير أن الأجهزة والبنية التحتية، بعد سنوات من التخلف عن البرمجيات، أصبحت محور تركيز السوق. تستثمر الأسهم العامة والخاصة في الحوسبة والتخزين والطاقة والروبوتات والتصنيع والدفاع بكثافة لم نشهدها منذ عقود، أو حتى لفترة أطول. وبكلمات التقرير: لقد عادت الذرات.
الذكاء الاصطناعي هو تحول جيلي في المنصات، مع نطاق إنفاق رأسمالي غير مسبوق
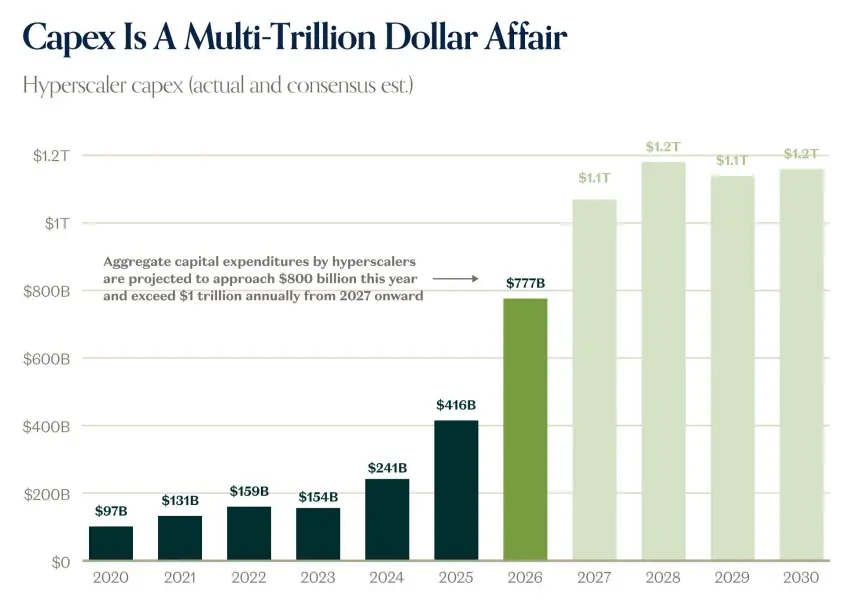
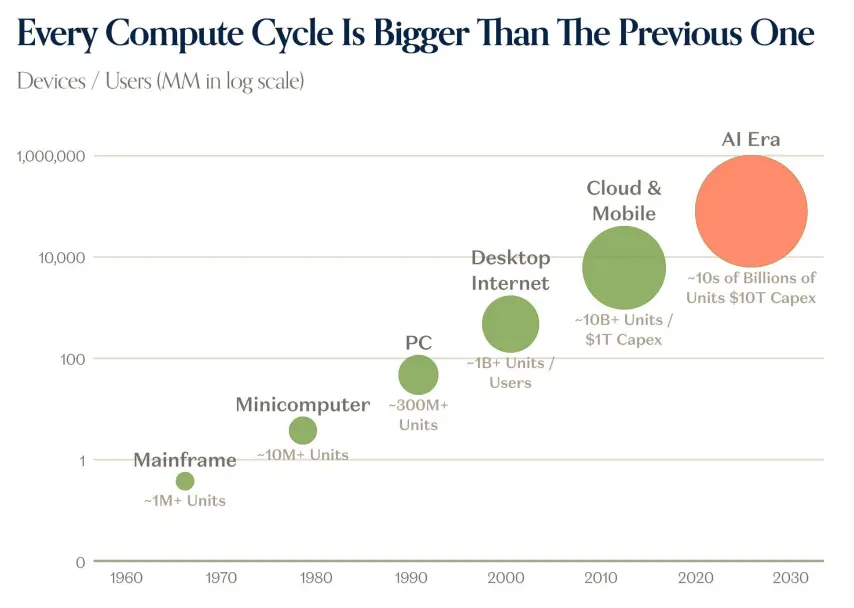
يصف التقرير الذكاء الاصطناعي بأنه تحول جيلي في المنصات. ارتفعت النفقات الرأسمالية لشركات فائقة النطاق من حوالي 97 مليار دولار في عام 2020 إلى 241 مليار دولار في عام 2024، و416 مليار دولار في عام 2025؛ ومن المتوقع أن تصل إلى 777 مليار دولار في عام 2026، وتتجاوز تريليون دولار سنويًا بدءًا من عام 2027. يذكر التقرير أن كل دورة حوسبة أكبر من سابقتها: من الحواسيب المركزية، والحواسيب الصغيرة، وأجهزة الكمبيوتر الشخصية، وإنترنت سطح المكتب، والسحابة والهاتف المحمول، إلى عصر الذكاء الاصطناعي، زاد حجم الأجهزة والمستخدمين والنفقات الرأسمالية بمقدار أسّي.
يشير التقرير إلى أن توقعات السوق للنفقات الرأسمالية منخفضة باستمرار، حيث يدفع الطلب والأسعار الاستثمار إلى الارتفاع باستمرار. تقترب نسبة النفقات الرأسمالية إلى الناتج المحلي الإجمالي من أو تتجاوز ذروات الدورات التاريخية التي شوهدت في السكك الحديدية والنفط والغاز والاتصالات وغيرها. تستهلك النفقات الرأسمالية التدفق النقدي الحر لشركات فائقة النطاق، ويتوقع التقرير استمرار هذا الضغط حتى حوالي عام 2028. مع استخدام النقد بالكامل، يبدأ سوق الديون في التدخل: يرتفع الاقتراض المرتبط بالذكاء الاصطناعي بشكل كبير في عام 2026، مع آجال أطول. يذكر التقرير أيضًا أن العائد على رأس المال المستثمر لشركات فائقة النطاق لا يزال أعلى من تكلفة الدين ومتوسط التكلفة المرجح لرأس المال، مما يجعل اقتراضها واستثمارها سليمًا من الناحية المالية في الوقت الحالي.
تمتد النفقات الرأسمالية أيضًا إلى الاقتصاد الحقيقي. يذكر التقرير أن بناء مراكز البيانات أدى إلى زيادة تزيد عن 300,000 وظيفة في البناء والمهن الماهرة، مما جلب علاوات أجور: رواتب مناصب مثل مديري المرافق ومديري البناء ومهندسي الشبكات في مراكز البيانات أعلى من المناصب المماثلة غير المرتبطة بمراكز البيانات.
النفقات الرأسمالية تؤتي ثمارها
يذكر التقرير أن سرعة وحجم نمو إيرادات الذكاء الاصطناعي غير مسبوقة. من المتوقع أن يرتفع إجمالي الإيرادات السنوية المتكررة لشركتي OpenAI وAnthropic بسرعة من الربع الرابع من عام 2024، ليصل إلى ما يقرب من 150 مليار دولار بحلول الربع الثالث من عام 2026. يوضح التقرير أنه في عام 2026، يبلغ حجم إيرادات OpenAI وAnthropic حوالي 100 مليار دولار، متجاوزًا إيرادات البرمجيات العامة (باستثناء شركات فائقة النطاق) البالغة حوالي 63 مليار دولار. تضاعف تراكم إيرادات السحابة على أساس سنوي، ومن المتوقع أن يتعافى التدفق النقدي الحر لشركات فائقة النطاق بشكل كبير بين عامي 2029 و2030.
يذكر التقرير أيضًا أن Neoclouds تنمو بسرعة، حيث تُظهر شركات مثل CoreWeave وNebius وApplied Digital منحنيات إيرادات حادة. فيما يتعلق بالمخاوف بشأن انخفاض قيمة وحدات معالجة الرسومات وتقادمها، يذكر التقرير أن قيم الإيجار والقيم المتبقية لوحدات معالجة الرسومات القديمة لم تنهر بل ظلت مستقرة أو حتى زادت: تدعم بيانات أسعار الإيجار والقيمة المتبقية لـ B200 وH200 وH100 وA100 هذا الحكم.
من حيث التبني، يعتقد التقرير أن الذكاء الاصطناعي لا يزال في مراحله المبكرة. أفادت 69% من الشركات في مؤشر S&P 500 بوجود عمليات نشر ذكاء اصطناعي في الوقت الفعلي، لكن 2% فقط تكشف عن أي مقاييس متتبعة، و0% تفصل وتتتبع المقاييس بشكل منفصل. لا تزال إمكانات إنفاق الشركات على الذكاء الاصطناعي كبيرة: 20% فقط من المؤسسات تحد من الاستخدام بسبب التكاليف المرتبطة بالذكاء الاصطناعي؛ وتتوقع معظم الصناعات زيادة الإنفاق على الذكاء الاصطناعي. يذكر التقرير أن الإنفاق على استدلال الذكاء الاصطناعي يمثل حاليًا حوالي 0.3% فقط من إيرادات مؤشر S&P 500، بينما وصلت السحابة إلى حوالي 4% من ميزانيات تكنولوجيا المعلومات في عامها الثاني، مما يشير إلى أن السوق المستهدف للذكاء الاصطناعي أكبر من ميزانيات تكنولوجيا المعلومات. على جانب المستهلك، نمت اشتراكات الذكاء الاصطناعي المدفوعة حوالي خمسة أضعاف منذ عام 2025، مع زيادة متوسط الإنفاق الشهري للأسر، لكن حركة المرور من توصيات البحث لا تزال صغيرة.
يشير التقرير أيضًا إلى الإنترنت عبر الهاتف المحمول: قادت أشباه الموصلات الطريق، تليها البنية التحتية، ثم البرمجيات والخدمات. يعتقد التقرير أن نسخة الذكاء الاصطناعي قد تقدم ترتيبًا مشابهًا.
نظرية تقادم وحدات معالجة الرسومات مبالغ فيها
يرتبط مباشرة بالأجهزة والنفقات الرأسمالية عرض وطلب قوة الحوسبة ودورة حياة وحدات معالجة الرسومات. يشير التقرير إلى أن الطلب على الحوسبة لا يزال يتجاوز العرض. في السابق، تساءل المتشائمون المعروفون عما إذا كانت وحدات معالجة الرسومات ستصبح متقادمة في غضون ثلاث إلى أربع سنوات وما إذا كان الأمر يستحق استثمار هذا القدر؛ ماذا يعني انتشار B200 لوحدات A100 المنتشرة قبل عام أو عامين؟ على الأقل في الوقت الحالي، ازداد الطلب على حوسبة الذكاء الاصطناعي، ولا تزال وحدات A100 مفيدة تمامًا.
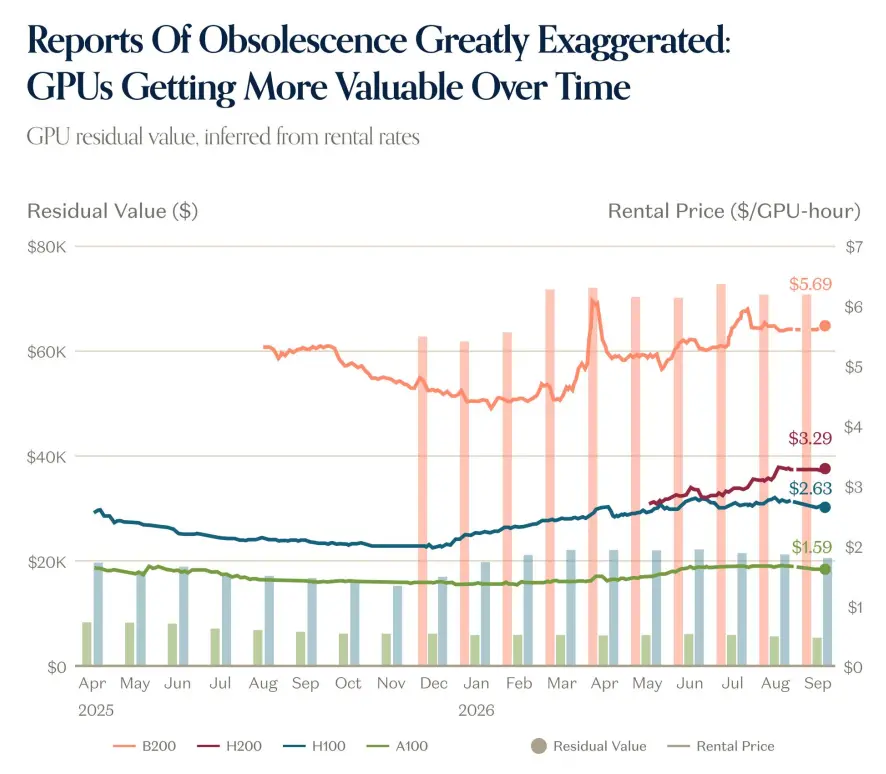
عادةً، تنخفض أسعار الإيجار والقيم المتبقية لوحدات معالجة الرسومات بمرور الوقت، لكن هذا لم يحدث. مع انخفاض تكلفة الذكاء، يرتفع الطلب على الحوسبة، وتزداد أسعار أحدث الرقائق، تظل أسعار الرقائق القديمة قوية. تساوي أسعار وحدات A100 أو تزيد عن المستويات في بداية العام. يعتقد التقرير أن القصة لم تنته بعد، ولكن حتى الآن، لم تكن التطورات في الحوسبة والنماذج لعبة صفرية. الذكاء الأفضل والأرخص يراكم قيمة للنظام البيئي بأكمله، ولا تزال الرقائق والنماذج القديمة تحتفظ بقيمة كبيرة بعد "تاريخ الانتهاء" الذي حدده المتشائمون.
في الوقت نفسه، لا يزال تبني الذكاء الاصطناعي غير ناضج نسبيًا: واسع الانتشار لكنه سطحي. أفاد ما يقرب من 30% من شركات مؤشر S&P 500 أن الذكاء الاصطناعي جلب بعض "التأثير القابل للقياس"، لكن حوالي 2% فقط يبلغون عن أي مقاييس قابلة للتتبع. في حالات الاستخدام القائمة على الوكلاء الأذكياء، قام جزء ضئيل فقط من المستخدمين بالنشر على نطاق واسع. على جانب المستهلك، حتى أبريل، كانت حوالي 2% فقط من الأسر الأمريكية تدفع مقابل شكل من أشكال خدمة الذكاء الاصطناعي؛ هذا الرقم أعلى الآن وينمو، لكنه يظل صغيرًا بشكل عام. يخلص التقرير إلى أن وحدات معالجة الرسومات تعمل بحرارة، بينما تُظهر البيانات أن تبني الذكاء الاصطناعي الناضج واستخدامه لا يزالان في المراحل المبكرة.
البرمجيات كخدمة: إثبات الذات، وليس النهاية
بالعودة من الأجهزة إلى البرمجيات، كانت هناك أصوات في بداية العام تدعي أن البرمجيات ماتت، وأن الذكاء الاصطناعي يمكنه توليد كل شيء من خلال "ambient programming"، مما يبشر بنهاية البرمجيات كخدمة. يذكر التقرير أن الواقع غالبًا ما يكون أكثر دقة. لقد حدث بالفعل بيع مكثف، لكنه أكثر تمييزًا مما توحي به "النهاية"؛ يلعب الذكاء الاصطناعي أو تهديدات الذكاء الاصطناعي دورًا، لكنها ليست العوامل الوحيدة.
كانت بعض عمليات إعادة تقييم شركات البرمجيات المدرجة علنًا متأخرة منذ فترة طويلة. بعد نهاية سياسات أسعار الفائدة الصفرية، استبدلت شركات التكنولوجيا وغيرها النمو بالربحية. في عام 2022، كان السوق مليئًا بشركات برمجيات عالية النمو وغير مربحة في الغالب؛ بحلول عام 2026، انعكست القصة: حوالي 75% مربحة، لكن حوالي 30% فقط تنمو بأكثر من 20%. كان الهدف من أسعار الفائدة المرتفعة جعل رأس المال نادرًا نسبيًا، لذا تحولت الشركات بحكمة من النمو الخاسر إلى نمو أكثر استدامة ذاتيًا وأبطأ ولكن أكثر ثباتًا. هذا معقول في حد ذاته، لكن الشركات بطيئة النمو لن تحصل على مضاعفات تقييم عالية النمو على المدى الطويل، وفي النهاية لحق الوضع الطبيعي الجديد "للنمو البطيء" بالبرمجيات. ليست كل الشركات هكذا: لا تزال الشركات سريعة النمو تتداول بمضاعفات تتماشى مع المتوسطات التاريخية، وإن لم تكن عند ذروة أسعار الفائدة الصفرية؛ لكن عدد هذه الشركات يتناقص، ويتم إعادة تقييم القطاع ككل. يلخص التقرير: البرمجيات ليست في نهايتها، لكنها تحتاج بالفعل إلى "إثبات نفسها".
الأسواق الخاصة: القيمة تتراكم على الجانب الخاص
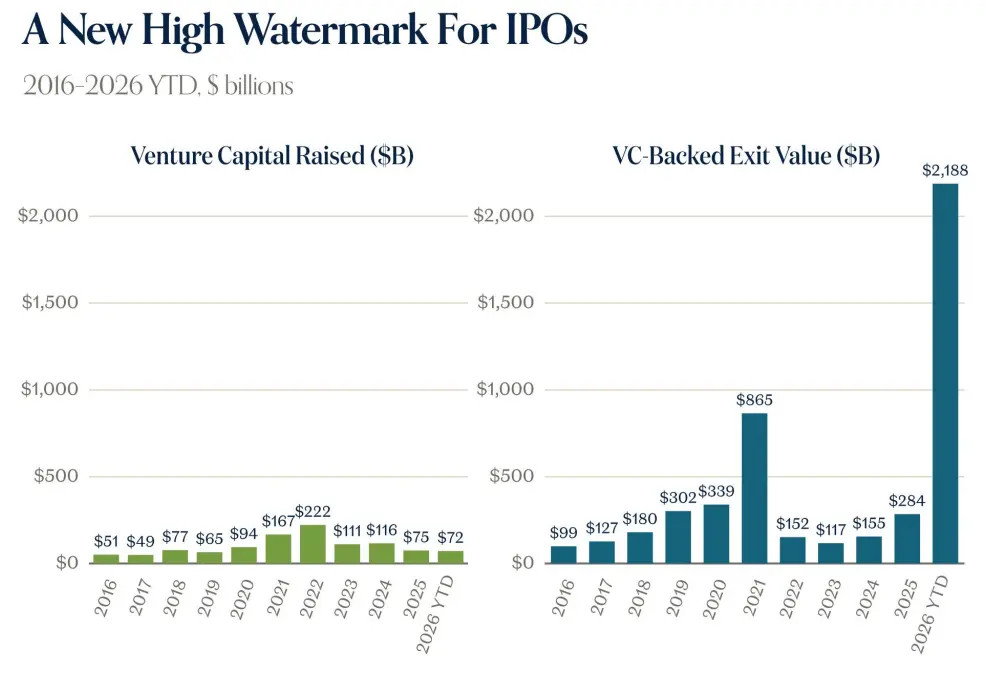
يعتقد التقرير أن سوق الأسهم الخاصة يراكم قيمة تاريخية. من بداية عام 2026 حتى الآن، يبلغ تمويل رأس المال الاستثماري حوالي 72 مليار دولار، مع قيمة تخارج مدعومة برأس المال الاستثماري حوالي 2.188 تريليون دولار. حجم أكبر الشركات الخاصة غير مسبوق: يصل التقييم المجمع لشركات مثل SpaceX وAnthropic وOpenAI وDatabricks وStripe وRevolut وAnduril وCursor وRamp وWaymo إلى عدة تريليونات من الدولارات. يذكر التقرير أن قيمة أكبر خمس شركات خاصة تجاوزت إجمالي الاكتتابات العامة الأولية في مجال التكنولوجيا على مدى العقد الماضي.
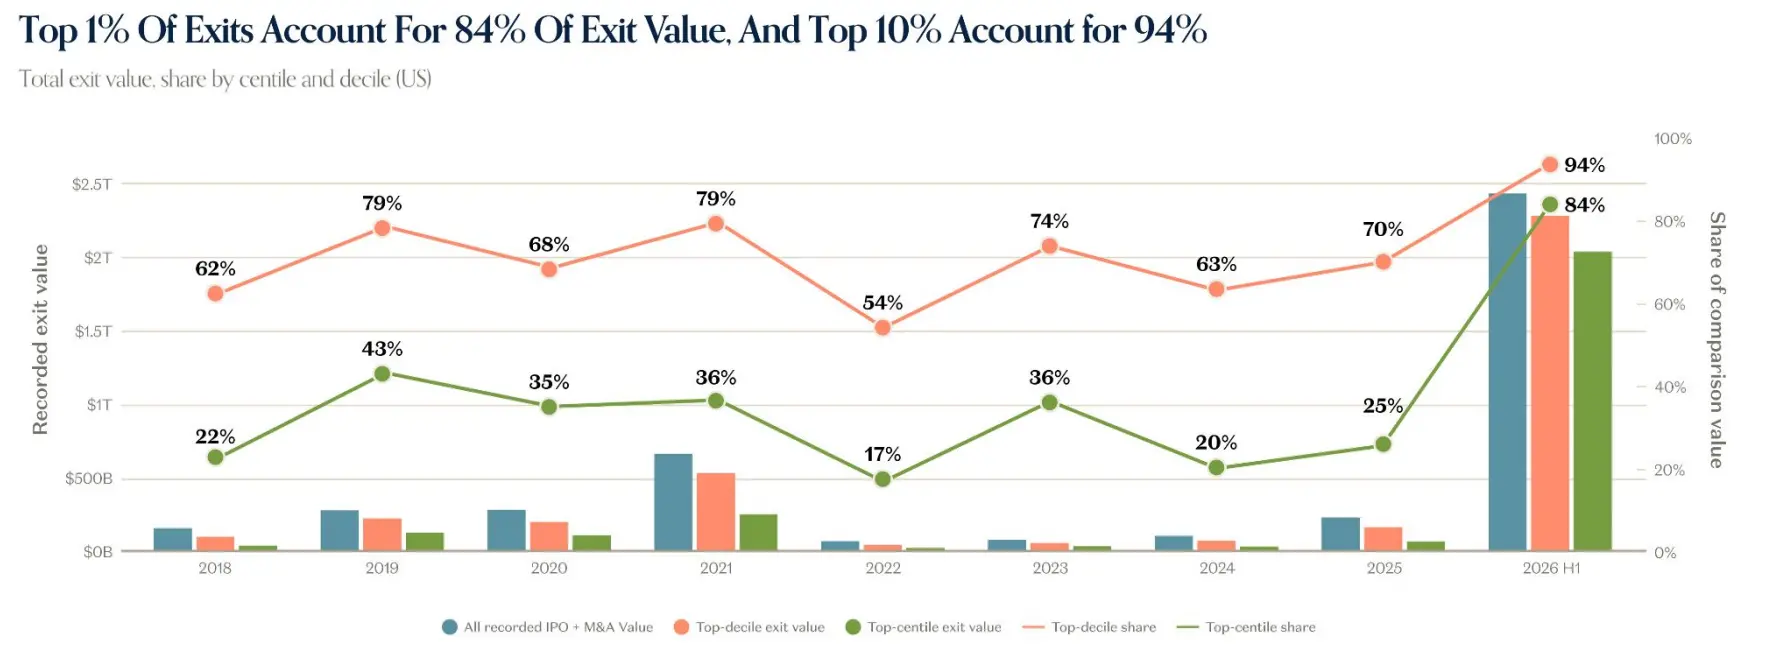
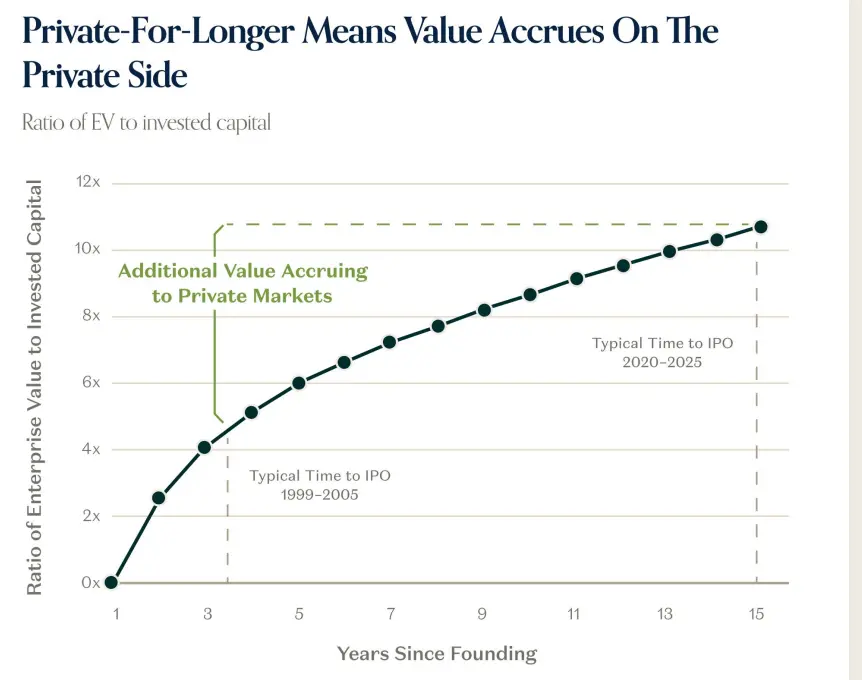
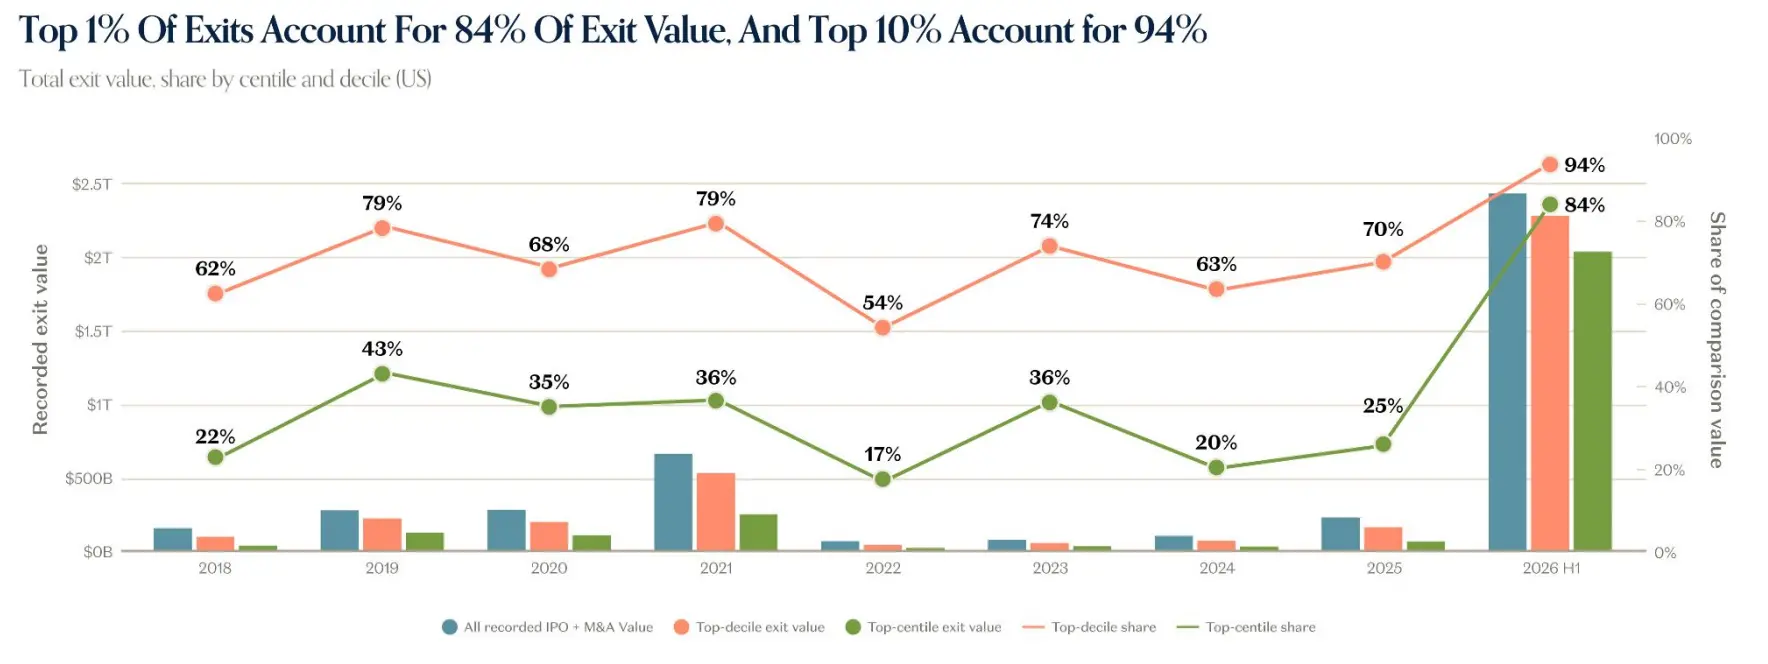
يطلق التقرير على هذه الظاهرة اسم "Private-for-longer"، مما يعني أن الشركات تطرح للاكتتاب العام في وقت لاحق، وتراكم المزيد من القيمة خلال مرحلة الأسهم الخاصة. امتد وقت الاكتتاب العام النموذجي من حوالي 3 سنوات بين عامي 1999 و2005 إلى أكثر من 10 سنوات من 2020 إلى 2025. يصل إجمالي تقييم الشركات الناشئة النشطة في الولايات المتحدة إلى 5.34 تريليون دولار، متجاوزًا 3.5 تريليون دولار لمؤشر Russell 2000. تأثير قانون القوة في عوائد التخارج أقوى أيضًا: يمثل أعلى 1% من عمليات التخارج 84% من قيمة التخارج، بينما يمثل أعلى 10% نسبة 94%.
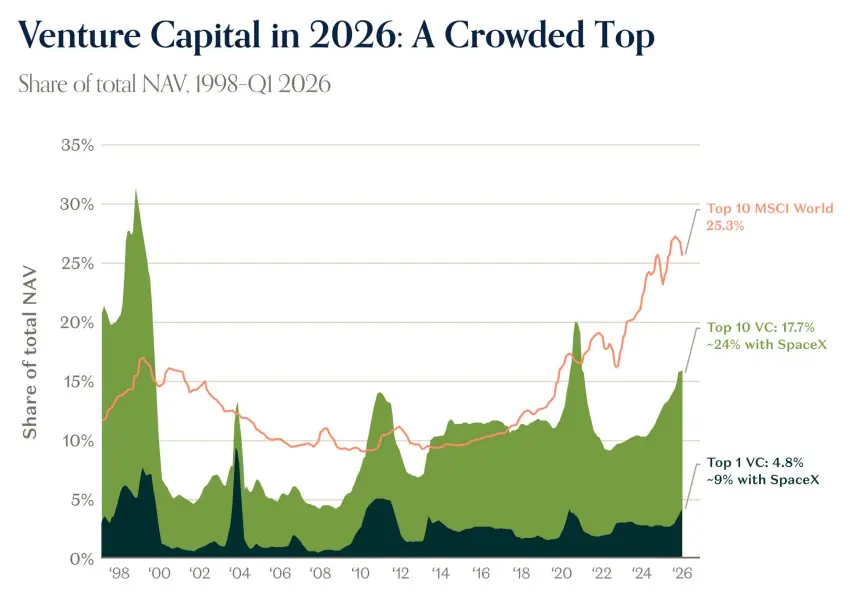
يعكس السوق الثانوي أيضًا هذا الاتجاه. يذكر التقرير أن معدل المشاركة في تحويلات أسهم الموظفين أقل من 60%، لكن معدل الاكتتاب وصل إلى أعلى مستوى تاريخي؛ الخصومات على تحويلات الأسهم صغيرة؛ يُظهر السعر الوسيط في السوق الثانوي خصمًا بنسبة 0% مقارنة بالجولة السابقة، مع الشريحة المئوية الخامسة والسبعين عند علاوة 23% والشريحة المئوية التسعين عند علاوة 79%. يتجاوز نمو قيمة محافظ رأس المال الاستثماري الكبرى بكثير نمو الشركات العامة الكبرى: من 2017 إلى 2026، ارتفع مؤشر أفضل 30 محفظة لرأس المال الاستثماري من 100 إلى 2,333، بينما ارتفعت أفضل 10 شركات عامة إلى 542 فقط. زاد تركيز رأس المال الاستثماري، حيث يمثل أفضل 10 شركات رأس مال استثماري 17.7% من صافي قيمة الأصول، وحوالي 24% عند تضمين SpaceX. وفي الوقت نفسه، وصل تشتت أداء صناديق رأس المال الاستثماري إلى أعلى مستوى تاريخي، مع اتساع الفجوة بين الشريحة العشرية العليا والصناديق الأخرى.
يذكر التقرير أنه بعد نهاية عصر أسعار الفائدة الصفرية، تتحول الشركات الناشئة، مثل الشركات العامة، من النمو إلى الربحية. ومع ذلك، تواصل الشركات التي تنجح في تأمين التمويل الحفاظ على معدلات نمو عالية، مع نمو مماثل أو أسرع مما كان عليه خلال ذروة أسعار الفائدة الصفرية. ارتفعت حصة الذكاء الاصطناعي في قيمة صفقات رأس المال الاستثماري من 15% في عام 2016 إلى 86% في عام 2026. الشركات الناشئة الجديدة أصغر سنًا: انخفض متوسط عمر الشركات الناشئة الجديدة من حوالي 7 سنوات في عام 2019 إلى حوالي 4 سنوات في عام 2026، بينما ارتفع متوسط عمر جميع الشركات الناشئة النشطة إلى حوالي 15 عامًا.
يذكر التقرير أيضًا أنه في عام 2026، معظم شركات التكنولوجيا الناشئة المدعومة برأس المال الاستثماري في الولايات المتحدة لديها إيرادات أقل من 500 مليون دولار، مع نمو لا يتجاوز 20%، ولكن مع فترات بقاء نقدية أقصر. تُظهر الشركات الناشئة بعد الذكاء الاصطناعي منحنيات نمو مختلفة: تشهد الشركات التي تأسست في عام 2022 نموًا في الإيرادات أكثر حدة بحوالي ثلاث مرات من السنوات السابقة بحلول عامها الرابع. تنمو تطبيقات الذكاء الاصطناعي الكبرى حوالي 5 أضعاف على قاعدة صغيرة وحوالي 2.5 ضعف على قاعدة كبيرة؛ يبلغ متوسط النمو السنوي على قاعدة صغيرة 423%، بينما على قاعدة كبيرة 150%.
بيانات الشركات الخاصة تروي قصة اقتصادية كلية
يذكر التقرير أن شركات التكنولوجيا الخاصة أصبحت بشكل متزايد إشارات رائدة للقضايا الاقتصادية المهمة. تُظهر بيانات OpenRouter أن استخدام الرموز الأسبوعي زاد من 0.5 تريليون في بداية عام 2025 إلى 4.7 تريليون في سبتمبر 2025، ثم إلى 126.2 تريليون في سبتمبر 2026، بزيادة سنوية تبلغ حوالي 27 ضعفًا، وتضاعف مرتين منذ يونيو.
يعتقد التقرير أن تبني الذكاء الاصطناعي لا يزال "واسعًا لكنه سطحي". نسبة أعلى 10% من المستخدمين الذين يستخدمون الإضافات والمهارات أعلى بكثير من الشركات النموذجية: معدل تبني الإضافات هو 95% لـ OpenAI، و21% للشركات الرائدة، و9% للشركات النموذجية؛ ومعدل تبني المهارات هو 93%، و19%، و3%. يحل جهاز التوجيه الذكي من Databricks 92.3% من مهام البرمجة بتكلفة 2.13 دولار لكل مهمة، مما يقلل التكاليف بنسبة 35% ويحسن الدرجات بمقدار 1.3 نقطة. بدأت Kalshi في تسعير قوة حوسبة وحدات معالجة الرسومات الآجلة. يذكر التقرير أيضًا أن مزودي خدمات الاستدلال أضافوا حوالي ثلاثة أرباع الإيرادات، لكنهم يمثلون حوالي خمس القيمة السوقية فقط.
بالنظر إلى الوراء، يقدم التقرير أيضًا توقعات. يتوقع فريق النمو في a16z أن يوسع الذكاء الاصطناعي الطلب: سيصبح تبني الشركات والمستهلكين أكثر نضجًا ويدفع إلى حدود جديدة مثل الروبوتات والتكنولوجيا الحيوية والصحة والقيادة الذاتية (AD). بشكل عام، تتحسن التكنولوجيا بمعدل أسي. يذكر التقرير أنه لا يمكن لأحد التنبؤ بالمستقبل، ولكن بالنظر إلى سرعة ووتيرة التغيير، لن تشبه هذه الدورة أي دورة سابقة.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.