


آسيا تستحوذ على أكثر من نصف مدفوعات العملات المستقرة.. لماذا قد تأتي موجة النمو القادمة من آسيا والمحيط الهادئ؟
 BTCC
إذا كان تداول العملات المشفرة لا يزال هو حالة الاستخدام المهيمنة للعملات المستقرة خلال السنوات القليلة الماضية، فإن ذلك بدأ يتغير بوضوح في عام 2026.
يُظهر أحدث تقرير صادر عن CoinDesk Research حول العملات المستقرة في منطقة آسيا والمحيط الهادئ أن القيمة السوقية العالمية للعملات المستقرة وصلت إلى مستوى قياسي بلغ 321 مليار دولار في مايو 2026. وفي النصف الأول من هذا العام وحده، بلغ حجم معاملات العملات المستقرة المعدل 37.2 تريليون دولار، متجاوزًا بالفعل إجمالي عام 2025 بأكمله.
والأهم من ذلك، أين تتم هذه المعاملات؟
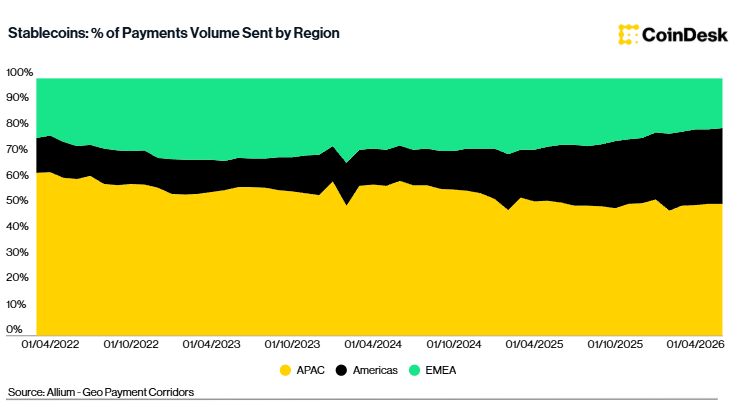
وفقًا للتقرير، تستحوذ منطقة آسيا والمحيط الهادئ الآن على 51.2% من حجم مدفوعات العملات المستقرة المحددة، مما يجعلها أكبر سوق لمدفوعات العملات المستقرة في العالم. وفي الوقت نفسه، يتم الآن أكثر من 80% من حجم معاملات العملات المستقرة العالمية خارج أمريكا الشمالية.
من الواضح أن مركز نمو العملات المستقرة يتحول نحو آسيا. ولم تعد المرحلة التالية من التوسع مدفوعة فقط بتداول USDT في بورصات العملات المشفرة.
لماذا آسيا؟
تتمتع منطقة آسيا والمحيط الهادئ بالعديد من الخصائص الهيكلية التي تجعلها مناسبة بشكل خاص للعملات المستقرة.
فمن ناحية، تعد آسيا موطنًا لبعض من أكثر تدفقات التجارة عبر الحدود نشاطًا في العالم، وتحويلات المهاجرين، وحركات رأس المال للشركات. وفي الوقت نفسه، تمتد المنطقة عبر الين الياباني، والوون الكوري، والدولار السنغافوري، ودولار هونغ كونغ، والدولار الأسترالي، والروبية الهندية، والعديد من عملات جنوب شرق آسيا.
المشهد النقدي مجزأ للغاية.
وهذا يعني أنه حتى الشركة التي تعمل بالكامل داخل آسيا غالبًا ما تضطر إلى التعامل مع بنوك مختلفة، وأسواق صرف أجنبي، وساعات عمل، وقواعد تسوية مختلفة.
من ناحية أخرى، فإن المستهلكين الآسيويين على دراية كبيرة بالفعل بالمدفوعات الرقمية.
لقد خلقت أنظمة UPI في الهند، وPayNow في سنغافورة، وPromptPay في تايلاند، إلى جانب شبكات الدفع الفوري والمحمول في أسواق مثل هونغ كونغ وكوريا الجنوبية وأستراليا، عادات ناضجة حول المدفوعات الفورية.
لذلك، لا تدخل العملات المستقرة سوقًا لا يزال بحاجة إلى تعليمه ما هي المدفوعات الرقمية. إنها تدخل منطقة يشعر فيها المستهلكون والشركات بالفعل بالارتياح تجاه المدفوعات الرقمية، ولكن حيث لا تزال هناك احتكاكات كبيرة في التسوية عبر الحدود.
وهذا هو بالضبط المكان الذي يمكن للعملات المستقرة أن تُظهر فيه قيمتها بوضوح أكبر.
أنظمة الدفع المحلية التقليدية تحل مشكلة كيفية تحرك الأموال بسرعة داخل الدولة.
تهدف العملات المستقرة إلى حل المشكلة التالية:
هل يمكن للأموال أن تنتقل بين الدول على مدار الساعة طوال أيام الأسبوع بسلاسة مثل انتقال البيانات عبر الإنترنت؟
أكبر حالة استخدام لمدفوعات العملات المستقرة لم تعد التحويلات بين الأشخاص
غالبًا ما ترتبط العملات المستقرة بالتحويلات المالية، وخاصة التحويلات عبر الحدود التي يقوم بها الأفراد.
ومع ذلك، تُظهر بيانات Allium التي استشهدت بها CoinDesk أن الشركات أصبحت بالفعل المستخدمين الأكثر أهمية.
في النصف الأول من عام 2026، تم تقسيم مدفوعات العملات المستقرة على النحو التالي:
استحوذت مدفوعات B2B على 37.1%، مما يجعلها الفئة الأكبر؛ وشكلت تحويلات C2C نسبة 24.6%؛ وشكلت مدفوعات المستهلك إلى الشركات 21.4%؛ وشكلت مدفوعات الشركات إلى المستهلكين 16.8%.
بعبارة أخرى، لم يعد أكبر مصدر للطلب اليوم هو شخص يرسل USDT إلى شخص آخر.
بل أصبح الأمر يتعلق بشكل متزايد بـ:
مدفوعات الموردين، والمشتريات عبر الحدود، وتحويلات الخزانة بين الشركات، والتسوية من المنصة إلى التاجر، ونقل الأموال بين حسابات خزانة الشركات.
وهذا يغير بشكل جوهري منطق الأعمال للعملات المستقرة.
قد يهتم مستخدمو التجزئة في المقام الأول بما إذا كانت رسوم المعاملات منخفضة بدرجة كافية.
أما الشركات والمؤسسات المالية فتهتم بأكثر من ذلك بكثير:
أين تُحفظ الاحتياطيات، ومن يوفر الحفظ، وما إذا كان يمكن استرداد الرموز في أي وقت، وما إذا كانت المعاملات متوافقة مع متطلبات مكافحة غسل الأموال/اعرف عميلك، وما إذا كان يمكن استخدام العملة المستقرة بشكل قانوني عبر ولايات قضائية متعددة، وما إذا كان يمكن دمجها مع أنظمة الخزانة الحالية.
مع تعمق العملات المستقرة في حالات استخدام الشركات، لم تعد السيولة هي الخندق التنافسي الوحيد.
لا تزال USDT مهيمنة، لكن قبضتها بدأت تتراخى
لا تزال المرحلة الأولى من سوق العملات المستقرة في آسيا خاضعة لهيمنة USDT.
الأسباب واضحة ومباشرة.
دخلت USDT السوق مبكرًا، وتتمتع بتغطية واسعة في البورصات، وتدعم عددًا كبيرًا من أزواج التداول، وتوفر سيولة عميقة على السلسلة، وأصبحت فعليًا "دولارًا رقميًا خارجيًا" في العديد من الأسواق الآسيوية.
لكن بيانات CoinDesk تكشف عن اتجاه يستحق المتابعة.
في بداية عام 2025، استحوذت USDT على حوالي 98% من حجم مدفوعات العملات المستقرة المحددة في منطقة آسيا والمحيط الهادئ.
وبحلول يوليو 2026، انخفضت هذه الحصة إلى 91%.
لا تزال حصة 91% مهيمنة بشكل ساحق.
لكن اتجاه الحركة قد تغير.
أحد الأسباب هو أن المستخدمين المؤسسيين ليس لديهم بالضرورة نفس أولويات متداولي العملات المشفرة العاديين.
يهتم المتداولون في المقام الأول بالسيولة. أما البنوك وشركات المدفوعات ومديرو الأصول فقد يولون أهمية أكبر للتراخيص التنظيمية، وشفافية الاحتياطيات، وترتيبات الحفظ، وعمليات التدقيق، وما إذا كان يمكن دمج العملة المستقرة في سير العمل المالي المنظم.
ونتيجة لذلك، تتبع USDC وRLUSD وبعض العملات المستقرة بالعملات المحلية استراتيجية مختلفة:
فبدلاً من تحدي ميزة السيولة التي تتمتع بها USDT في تداول العملات المشفرة بشكل مباشر، فإنها تتنافس على مكان في البنية التحتية المالية المنظمة.
وفي الوقت نفسه، لا تزال العملات المستقرة المقومة بالعملات المحلية في آسيا صغيرة من حيث القيمة المطلقة، لكنها تنمو بسرعة.
تقدر CoinDesk أن القيمة السوقية للعملات المستقرة غير المرتبطة بالدولار الأمريكي والمرتبطة بمنطقة آسيا والمحيط الهادئ نمت من حوالي 12.8 مليون دولار في بداية عام 2025 إلى حوالي 64.4 مليون دولار بحلول يوليو 2026، أي بزيادة قدرها نحو خمسة أضعاف. وترتبط هذه المنتجات في المقام الأول بالين الياباني والدولار الأسترالي والدولار السنغافوري والبيزو الفلبيني واليوان الصيني.
وهذا ليس كافيًا على الإطلاق لتحدي العملات المستقرة المرتبطة بالدولار، لكنه يشير إلى أن العملات المستقرة بدأت في التوطين.
سنغافورة وهونغ كونغ واليابان تسلك ثلاثة مسارات مختلفة
من السمات المميزة الأخرى لسوق العملات المستقرة في آسيا غياب نموذج تنظيمي واحد.
تعمل سنغافورة على تطوير إطار تنظيمي للعملات المستقرة المقومة بالدولار السنغافوري وعملات مجموعة العشرة، مع تحسين المتطلبات تدريجيًا حول دعم الاحتياطي بنسبة 100%، والاسترداد، والمصدرين. وفي الوقت نفسه، تستكشف مشاريع مثل BLOOM كيف يمكن لأشكال مختلفة من النقود الرقمية، بما في ذلك العملات المستقرة وأموال البنوك المرمزة، المشاركة في التسوية المؤسسية.
تركز هونغ كونغ بشكل أكبر على الترخيص، وكذلك على العلاقة بين العملات المستقرة، والودائع المرمزة، ومشروع Ensemble، وترميز أسواق رأس المال.
أما اليابان فقد اتبعت نهجًا أكثر تركيزًا على البنوك.
فقد تم دمج إصدار العملات المستقرة ضمن الإطار الحالي للبنوك وشركات الائتمان ومقدمي خدمات تحويل الأموال المسجلين، مع بقاء القدرة على الاسترداد وأمن الاحتياطيات والوسطاء المنظمين في الصميم.
وفي الوقت نفسه، تعمل أستراليا تدريجيًا على دمج العملات المستقرة في إطارها التنظيمي الأوسع للخدمات المالية والأصول الرقمية.
وهذا يعني أنه من غير المرجح أن تتطور آسيا إلى سوق عملات مستقرة موحدة تمامًا.
بالنسبة لشركة تريد العمل في وقت واحد في اليابان وسنغافورة وهونغ كونغ وكوريا الجنوبية وجنوب شرق آسيا، قد لا يكون السؤال الأصعب هو "أي بلوكتشين يجب أن نستخدم؟"
بل قد يكون:
هل يمكن استخدام نفس العملة المستقرة بشكل قانوني من قبل البنوك وأمناء الحفظ وشركات المدفوعات عبر ولايات قضائية متعددة؟
الأصول الحقيقية المرمزة قد تزيد الطلب على العملات المستقرة
محرك رئيسي آخر للمرحلة التالية من نمو العملات المستقرة هو الترميز.
بحلول نهاية الربع الثاني من عام 2026، قدرت CoinDesk أن القيمة السوقية للأصول الحقيقية المرمزة على السلسلة وصلت إلى 27.9 مليار دولار، بزيادة 52.3% منذ بداية العام و137% على أساس سنوي.
التحدي واضح ومباشر:
إذا انتقلت الأسهم والسندات وصناديق أسواق المال والأصول المالية الأخرى إلى السلسلة، ولكن النقد المستخدم لشراء وبيع تلك الأصول لا يزال لا يمكن تسويته إلا من خلال النظام المصرفي التقليدي، فسيتم فقدان الكثير من الكفاءة المكتسبة من الترميز.
على سبيل المثال، قد يكون سند الخزانة المرمز قابلًا للتحويل على مدار الساعة طوال أيام الأسبوع. ولكن إذا كان شراؤه لا يزال يتطلب الانتظار حتى إعادة فتح البنوك يوم الاثنين لإكمال التسوية النقدية، فإن النظام لا يعمل حقًا على مدار الساعة طوال أيام الأسبوع.
يمكن أن تعمل العملات المستقرة كساق نقدية لمعاملة الأصول على السلسلة.
بعبارة أخرى:
يقوم أحد الطرفين بتسليم الأصل المرمز،
بينما يقوم الطرف الآخر في الوقت نفسه بتسليم دولارات على السلسلة.
لهذا السبب غالبًا ما تتطور العملات المستقرة والأصول الحقيقية المرمزة وصناديق أسواق المال المرمزة معًا.
سنغافورة وهونغ كونغ سوقان مهمان بشكل خاص للمراقبة.
في سنغافورة، تتعاون مؤسسات من بينها DBS وFranklin Templeton بالفعل حول صناديق أسواق المال المرمزة والنقد الرقمي والتسوية على السلسلة. كما يستكشف مشروع Ensemble في هونغ كونغ معاملات ذات قيمة حقيقية بين الودائع المرمزة والأصول الرقمية.
لذلك قد لا تنمو العملات المستقرة بمعزل عن غيرها.
فقد يتسارع نموها جنبًا إلى جنب مع توسع سوق الأصول الحقيقية المرمزة الأوسع.
قد لا يدرك المستهلكون حتى أنهم يستخدمون العملات المستقرة
أحد أكثر التغييرات إثارة للاهتمام في المرحلة التالية من تبني العملات المستقرة هو أن العملات المستقرة قد تصبح غير مرئية بشكل متزايد.
يتخيل الكثير من الناس أن التبني السائد للعملات المستقرة يعني قيام المستهلكين بتنزيل محفظة تشفير بنشاط واختيار الدفع بـ USDT أو USDC.
قد يبدو الواقع مختلفًا تمامًا.
يمكن دمج العملات المستقرة داخل بطاقات الدفع وتطبيقات الدفع ومنصات التحويلات وأنظمة الدفع للشركات. قد يرى المستخدمون ببساطة أنهم يدفعون بالدولار الأمريكي أو الدولار السنغافوري أو الين الياباني، بينما تتولى العملات المستقرة طبقة التسوية في الخلفية.
تُظهر بيانات CoinDesk أن حجم المعاملات عبر البطاقات الرئيسية المرتبطة بالعملات المشفرة وصل إلى 3.16 مليار دولار في النصف الأول من عام 2026، حيث سجل شهر يونيو وحده رقمًا قياسيًا بلغ 624 مليون دولار.
بالنسبة للمستخدم، قد يظل الأمر يبدو كبطاقة عادية.
ما يتغير هو طبقة التسوية تحتها.
التشبيه مشابه للإنترنت المبكر.
لم يكن المستخدمون بحاجة إلى فهم TCP/IP لاستخدام البريد الإلكتروني.
وبالمثل، قد لا يحتاج المستهلكون في المستقبل إلى فهم البلوكتشين من أجل استخدام العملات المستقرة.
معركة العملات المستقرة القادمة في آسيا تتجاوز USDT مقابل USDC
لهذا السبب أصبح اختزال مستقبل العملات المستقرة في سؤال بسيط حول ما إذا كانت USDT أو USDC تمتلك القيمة السوقية الأكبر مضللًا بشكل متزايد.
تظهر على الأقل ثلاثة أسواق متميزة للعملات المستقرة في آسيا.
الأول لا يزال هو سيولة العملات المشفرة.
هنا، تواصل USDT الاحتفاظ بميزة واضحة بسبب تأثيرات الشبكة الهائلة.
الثاني هو المدفوعات وخزانة الشركات.
في هذا السوق، ستصبح التنظيمات وشفافية الاحتياطيات والحفظ والترخيص عبر الحدود والقدرة على الاتصال بالأنظمة المصرفية ذات أهمية متزايدة.
الثالث هو أسواق رأس المال المرمزة.
هنا، بدأت العملات المستقرة في العمل كطبقة تسوية نقدية على السلسلة للأصول الحقيقية المرمزة والصناديق والأوراق المالية والأصول المرمزة الأخرى.
تجادل CoinDesk بأنه خلال الربعين إلى الثلاثة أرباع القادمة، لن يكون السؤال الرئيسي لتطوير العملات المستقرة في منطقة آسيا والمحيط الهادئ مجرد مقدار نمو حجم المعاملات. بل ستكون القضية الأكثر أهمية هي ما إذا كانت العملات المستقرة ستصبح مدمجة حقًا في البنية التحتية المالية المنظمة، مع بقاء سنغافورة وهونغ كونغ على الأرجح ساحتي اختبار مهمتين.
قد يكون هذا أكبر تغيير هيكلي جارٍ في سوق العملات المستقرة في آسيا.
في الماضي، كانت هناك حاجة إلى العملات المستقرة في المقام الأول لأن:
أسواق العملات المشفرة كانت بحاجة إلى دولار يمكن أن يوجد على السلسلة.
الآن، تحتاج المزيد من الشركات والمؤسسات إليها لأن:
النظام المالي العالمي يحتاج إلى شكل من أشكال النقد الرقمي يمكنه التحرك عبر الحدود على مدار الساعة طوال أيام الأسبوع والتسوية مباشرة مقابل الأصول المرمزة.
تستحوذ منطقة آسيا والمحيط الهادئ بالفعل على أكثر من نصف حجم مدفوعات العملات المستقرة المحددة.
إذا جاءت المرحلة التالية من النمو حقًا من تسوية الشركات وعمليات الخزانة والتجارة عبر الحدود والأصول الحقيقية المرمزة، فقد لا تكون ساحة المعركة الأكثر أهمية للعملات المستقرة هي بورصات العملات المشفرة.
بل قد تكون النظام المالي الآسيوي الواسع والمجزأ والحقيقي للغاية.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.