SemiAnalysis تخفض توقعات الإنفاق الرأسمالي للذكاء الاصطناعي: انخفاض 41% في 2029 و923 مليار دولار في 2030
 chaincatcher
مع تعرض قطاع القدرة الحاسوبية للذكاء الاصطناعي عالميًا لانكماش حاد، تدخلت مؤسسة أبحاث أشباه الموصلات SemiAnalysis مرة أخرى.
ففي أحدث تحديث لنموذجها، خفضت بشكل كبير توقعات الإنفاق الرأسمالي العالمي على مسرعات الذكاء الاصطناعي والشحنات والطلب على ذاكرة HBM والطلب على الطاقة.
ومن بين هذه التعديلات، كانت التعديلات الخاصة بالأعوام من 2028 إلى 2030 هي الأبرز: فقد خُفضت توقعات الإنفاق الرأسمالي لعام 2028 بنسبة 28%، بينما خُفضت توقعات عامي 2029 و2030 بنسبة 41% و40% على التوالي.
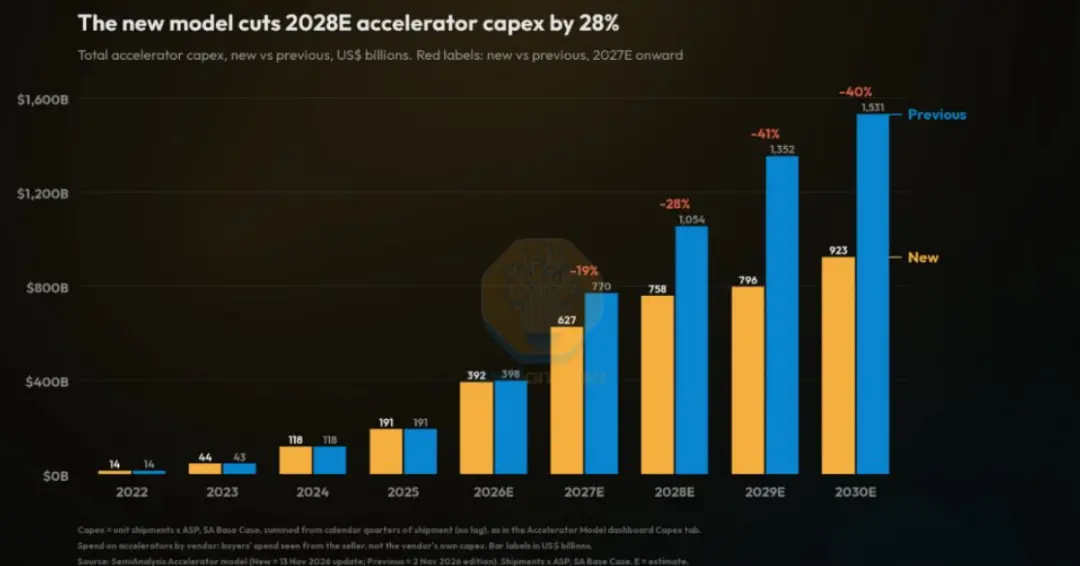
ووفقًا لحسابات النموذج الجديد، من المتوقع أن ينخفض الإنفاق الرأسمالي العالمي على مسرعات الذكاء الاصطناعي في عام 2030 من التوقعات السابقة البالغة 1.531 تريليون دولار إلى 923 مليار دولار، أي بانخفاض قدره 608 مليار دولار.
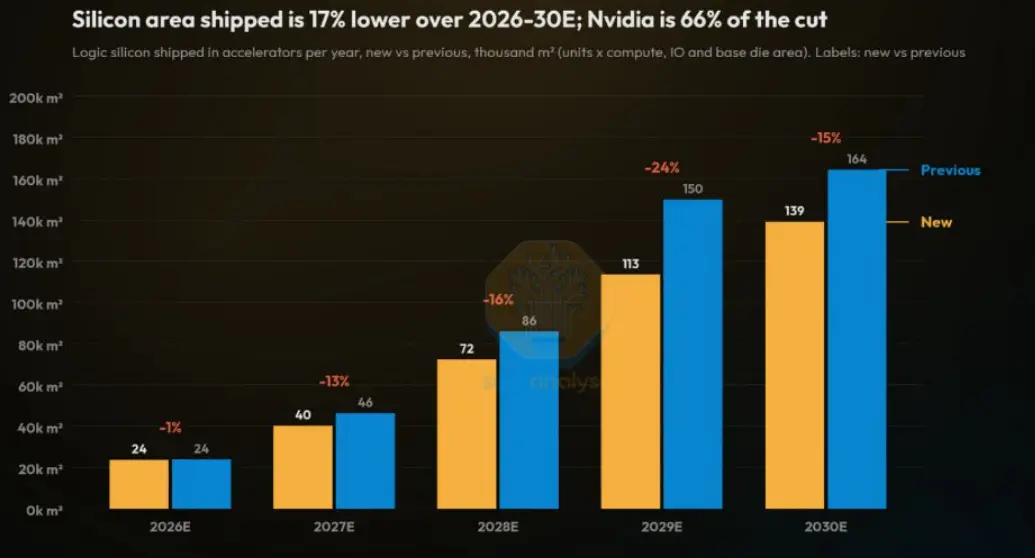
وفي الوقت نفسه، تم تخفيض التوقعات التراكمية لمساحة شحن رقائق المنطق المسرعة من عام 2026 إلى عام 2030 بنسبة 17%، حيث تستحوذ NVIDIA على 66% من هذا التخفيض.
ينعكس تأثير هذه الأرقام أولاً في زعزعة السردية السابقة للسوق حول "التوسع غير المحدود" للبنية التحتية للذكاء الاصطناعي.
فعلى مدى العامين الماضيين، افترضت أسواق رأس المال عمومًا أن مزودي الخدمات السحابية ومختبرات الذكاء الاصطناعي سيواصلون الاستثمار بكثافة في القدرة الحاسوبية، مما يدفع إلى إعادة تقييم وحدات معالجة الرسومات وذاكرة HBM والوحدات الضوئية وطاقة مراكز البيانات والتبريد السائل.
غير أن مراجعة SemiAnalysis تشير إلى أن توقعات الإنفاق الرأسمالي مستقرة بشكل أساسي لعام 2026، مع حدوث نقطة تحول كبيرة بعد عام 2027، خاصة بالنسبة لحجم الاستثمار السنوي المتوقع أصلاً بأكثر من تريليون دولار في عامي 2029 و2030، والذي تم تخفيضه الآن إلى نطاق يتراوح بين 800 مليار و900 مليار دولار.
هناك ثلاثة أسباب رئيسية وراء هذا التخفيض:
أولاً، يتباطأ نمو إيرادات الذكاء الاصطناعي. فقد انخفض معدل نمو الإيرادات السنوية المتكررة لمختبرات الذكاء الاصطناعي الرائدة في الربع الثالث، مما دفع المؤسسات إلى إعادة تقييم ما إذا كانت إيرادات التوكنز يمكن أن تستمر في تغطية تكاليف القدرة الحاسوبية المرتفعة.
ثانيًا، تشديد بيئة التمويل. فقد أصبح مستثمرو الديون والأسهم أكثر حذرًا تجاه المشاريع التي تفتقر إلى التزامات شراء طويلة الأجل من مزودي الخدمات السحابية، مما سيؤثر على تطوير أراضي مراكز البيانات والطاقة والبناء.
ثالثًا، تتصاعد القيود التنظيمية وقيود الربط بالشبكة في الولايات المتحدة، حيث يُقدر أن 5.8 جيجاواط من مراكز البيانات ستتأخر من بين تلك المقرر أن تدخل حيز الإنتاج في النصف الثاني من عام 2027 إلى النصف الأول من عام 2028.
لا يتوزع التأثير على سلسلة الصناعة بالتساوي.
تواجه NVIDIA أكبر صدمة، ليس فقط من خلال التخفيض الكبير في توقعات الشحنات، ولكن أيضًا من خلال الانخفاض الملحوظ في افتراضات متوسط سعر البيع لمنتجات سلسلة Feynman الجديدة.
على سبيل المثال، تم تخفيض متوسط سعر بيع Feynman من حوالي 110,000 دولار إلى حوالي 78,000 دولار، وتم تخفيض Feynman Ultra من حوالي 175,000 دولار إلى حوالي 98,000 دولار.
يشير هذا إلى أن المنافسة في رقائق الذكاء الاصطناعي تتحول من "من يمتلك القدرة الإنتاجية" إلى "من يقدم أداءً أفضل من حيث التكلفة"، حيث تعمل المنصات البديلة مثل TPU وTrainium ووحدات معالجة الرسومات من AMD على إضعاف قوة تسعير NVIDIA.
كما أن التخفيض المتزامن لتوقعات الطلب على ذاكرة HBM والطاقة جدير بالملاحظة.
فقد تم خفض توقعات شحنات HBM العالمية لعام 2028 بنسبة 30%، وتم تخفيض الطلب على استهلاك الطاقة لمسرعات الذكاء الاصطناعي في عام 2030 بنسبة 34%.
هذا لا يعني أن قطاعي التخزين والطاقة يفقدان قيمتهما؛ بل يشير إلى أن سلسلة الصناعة تتحول من التنافس على القدرة الإنتاجية والطاقة إلى تخصيص القدرة بناءً على العوائد.
لا تزال ذاكرة HBM تحتفظ بحصة كبيرة في قائمة المواد لمسرعات الذكاء الاصطناعي، ولا تزال HBM4 والتغليف المتقدم والتخزين المخصص تقدم فرصًا هيكلية؛ ولن تختفي عنق الزجاجة في جانب الطاقة تمامًا، لكن إيقاع الطلبات سيعتمد بشكل أكبر على تقدم ربط المشاريع المحددة بالشبكة.
بالنسبة للسوق، تبدو هذه الجولة من التخفيضات أشبه بمعايرة مبكرة لإزالة الفقاعة.
في السابق، كان السوق يفسر استثمارات القدرة الحاسوبية للذكاء الاصطناعي بسهولة على أنها منحنى تصاعدي أحادي الاتجاه، لكنها في الواقع تتأثر بالتحقق من الإيرادات، وقيود التمويل، والربط بالشبكة، وكفاءة الرقائق، والمشهد التنافسي.
وبالمضي قدمًا، سيكون من الأهمية بمكان مراقبة توجيهات الإنفاق الرأسمالي من مزودي الخدمات السحابية، ووضوح طلبات المسرعات، والتغيرات في أسعار عقود HBM، وأوقات الانتظار للربط بالشبكة لمراكز البيانات، ونسبة أعباء الاستدلال في إجمالي القدرة الحاسوبية.
إذا استمر الطلب على الاستدلال في النمو، وانخفضت تكلفة وحدة القدرة الحاسوبية، وتحسنت معدلات الاستخدام الفعال، فستتلقى سلسلة الصناعة دعمًا هيكليًا؛ ومع ذلك، إذا كان من الصعب التحقق من عوائد المشاريع طويلة الأجل، فقد تستمر توقعات الإنفاق الرأسمالي في المراجعة.
يمر قطاع القدرة الحاسوبية للذكاء الاصطناعي عالميًا حاليًا بمرحلة مؤلمة من مراجعة التقييم وانفجار الفقاعة.
ومع ذلك، لا يزال من غير المؤكد ما إذا كانت هذه المرحلة قد اكتملت؛ فعلى الرغم من أن التقييمات تبدو وكأنها انخفضت بشكل كبير، فإن المشكلة تكمن في ما إذا كانت المتغيرات التنبؤية في نموذج التقييم قد تم تخفيضها بشكل متزامن. إذا لم يكن الأمر كذلك، فقد لا تبدو التقييمات منخفضة القيمة.
لا يزال أفضل نهج هو الانتظار بصبر حتى يتوازن السوق نفسه.
ما يمكن توقعه هو أن جمود السوق غالبًا ما يؤدي إلى تصحيحات مفرطة؛ فعلى الرغم من وجود العديد من العوامل السلبية وتراجع قطاع القدرة الحاسوبية للذكاء الاصطناعي بشكل كبير، إذا بالغ السوق في التصحيح ودفع التقييمات حقًا إلى مستويات متدنية للغاية، جنبًا إلى جنب مع تصفية مختلف الصناديق ذات الرافعة المالية وعمليات البيع، بينما تكون المراكز القصيرة عند مستويات مرتفعة تاريخيًا، فقد يؤدي ذلك في الواقع إلى انتعاش مربح.
أما متى ستظهر هذه الفرصة، فلا يمكن الإجابة على ذلك إلا من قبل السوق.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.