التطبيقات تتحقق والثروات تتبخر: ثلاث قوائم مالية تكشف جذور ألم قطاع التشفير
 Odaily
المؤلف الأصلي: Felipe Montealegre
الترجمة الأصلية: AididiaoJP، Foresight News
قطاع التشفير يتحقق على أرض الواقع، لكن لا أحد يشعر بالسعادة.
قبل سنوات، كانت العملات المستقرة وصناديق الأصول المرمّزة مجرد تصورات بعيدة. أسواق التنبؤ، وبروتوكولات الإقراض، وصناع السوق الآليين (AMM) كانت مجرد مفاهيم في الأوراق البيضاء. الآن، يقول وزير الخزانة الأمريكي بيسنت إن العملات المستقرة ستصل قريبًا إلى 2 تريليون دولار؛ ويقول الرئيس التنفيذي لشركة بلاك روك لاري فينك إن جميع الأصول ستُرمَّز؛ كما تعاونت Hyperliquid مع الشركة الأم لبورصة نيويورك ICE لجلب العقود الدائمة على السلسلة إلى أسواق رأس المال الأمريكية.
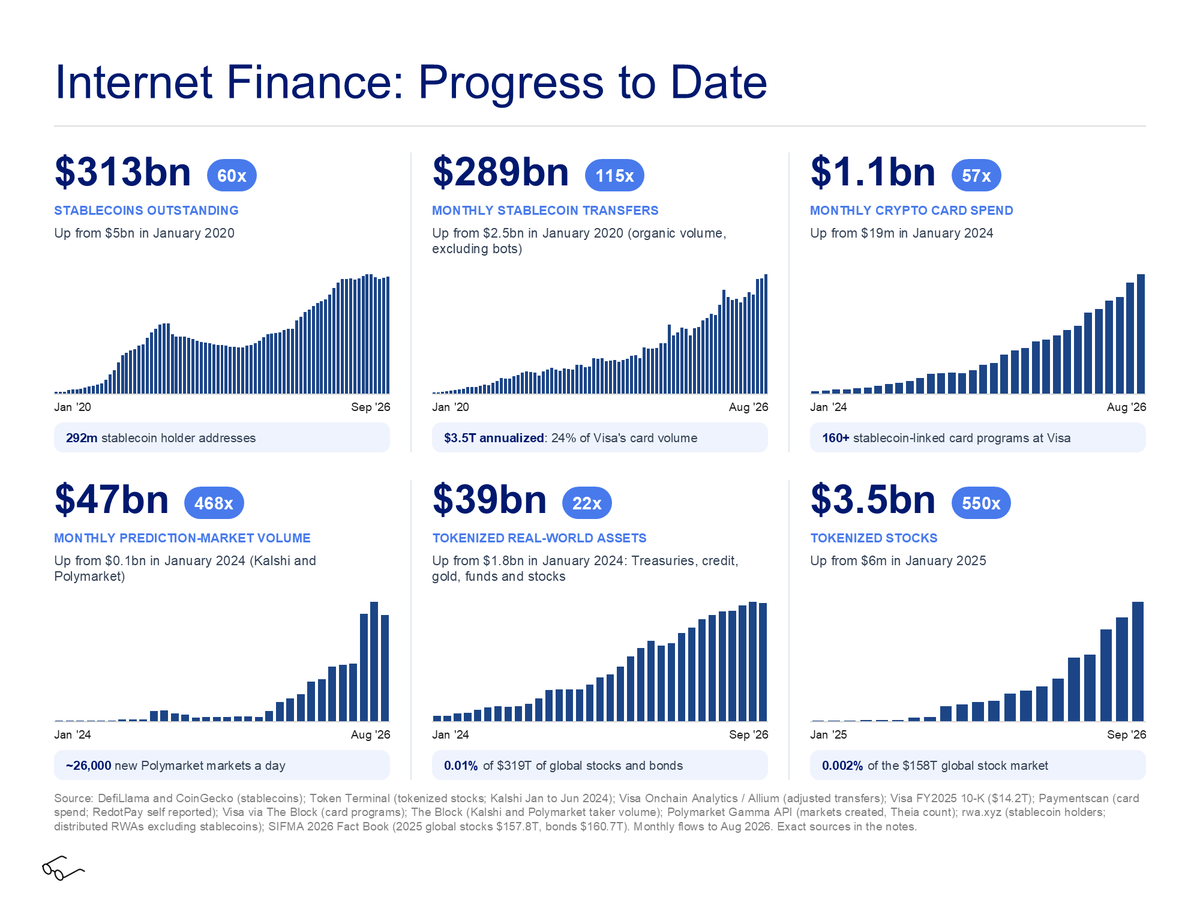
إذا كنت تعتقد قبل سنوات أن التشفير سيغير الأسواق المالية العالمية، فقد كان حكمك صحيحًا. فلماذا ما زلنا نشعر بهذا الألم؟
أولًا: التشفير يتحقق فعلًا
عندما بدأت في هذا المجال، سمعت نصيحة: لا تعمل في شركة لا تحصل حتى على حصة الأرباح (carry) من أحدث صندوق لها. ليس لأنها لا تستطيع دفع الرواتب، بل لأن ثقافة الشركة ستكون مؤلمة. الناس لا يشعرون بالسعادة إلا عندما يعملون بجد ويكسبون المال.
هذا المبدأ ينطبق على القطاع أيضًا. لفهم حالة قطاع التشفير، يمكن تبسيطه إلى ثلاث قوائم مالية: قائمة الدخل، وقائمة التدفقات النقدية، والميزانية العمومية.
ثانيًا: قائمة الدخل: الإيرادات ليست كبيرة بما يكفي
لننظر أولًا إلى الإيرادات فقط. معظم تكاليف هذا القطاع تذهب في النهاية إلى العاملين فيه: المهندسون، وتطوير الأعمال، والمدققون، والمدققون، وغيرهم.
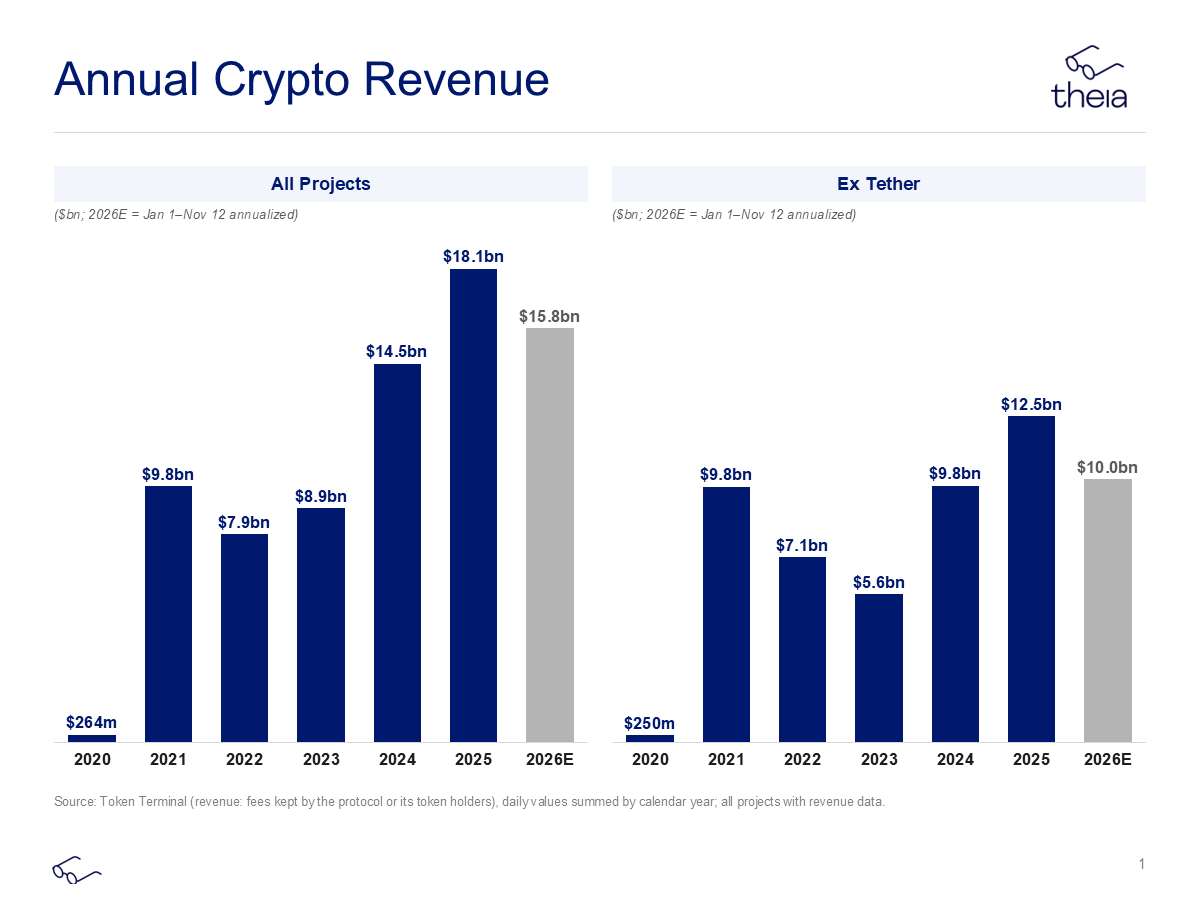
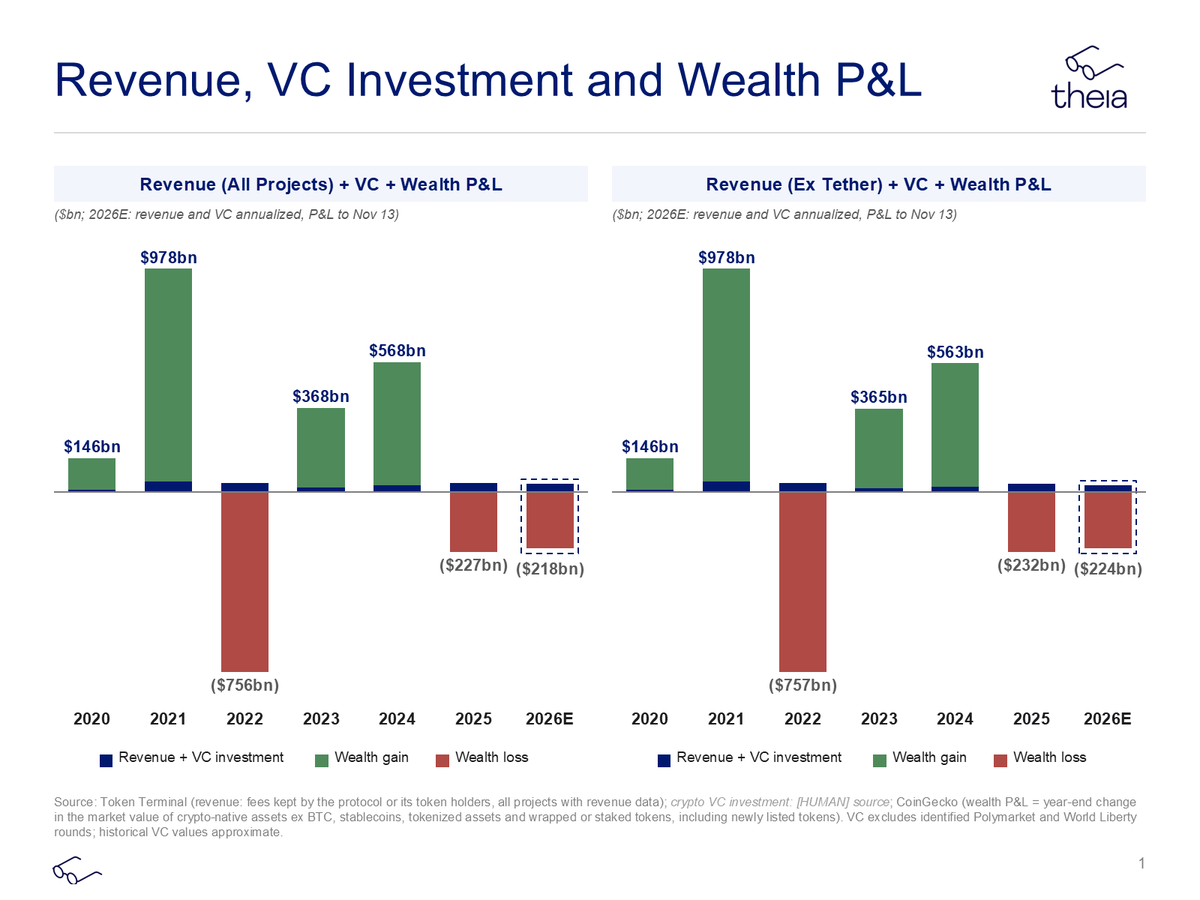
الإيرادات مقبولة نوعًا ما: زادت بنحو 8 مليارات دولار منذ عام 2021؛ لكن إذا استبعدنا Tether، فإنها انخفضت بنحو 3 مليارات دولار.
ثالثًا: قائمة التدفقات النقدية: أموال رأس المال المغامر تنحسر
تنظر قائمة التدفقات النقدية إلى ثلاثة أجزاء: التدفق النقدي التشغيلي، والتدفق النقدي الاستثماري، والتدفق النقدي التمويلي.
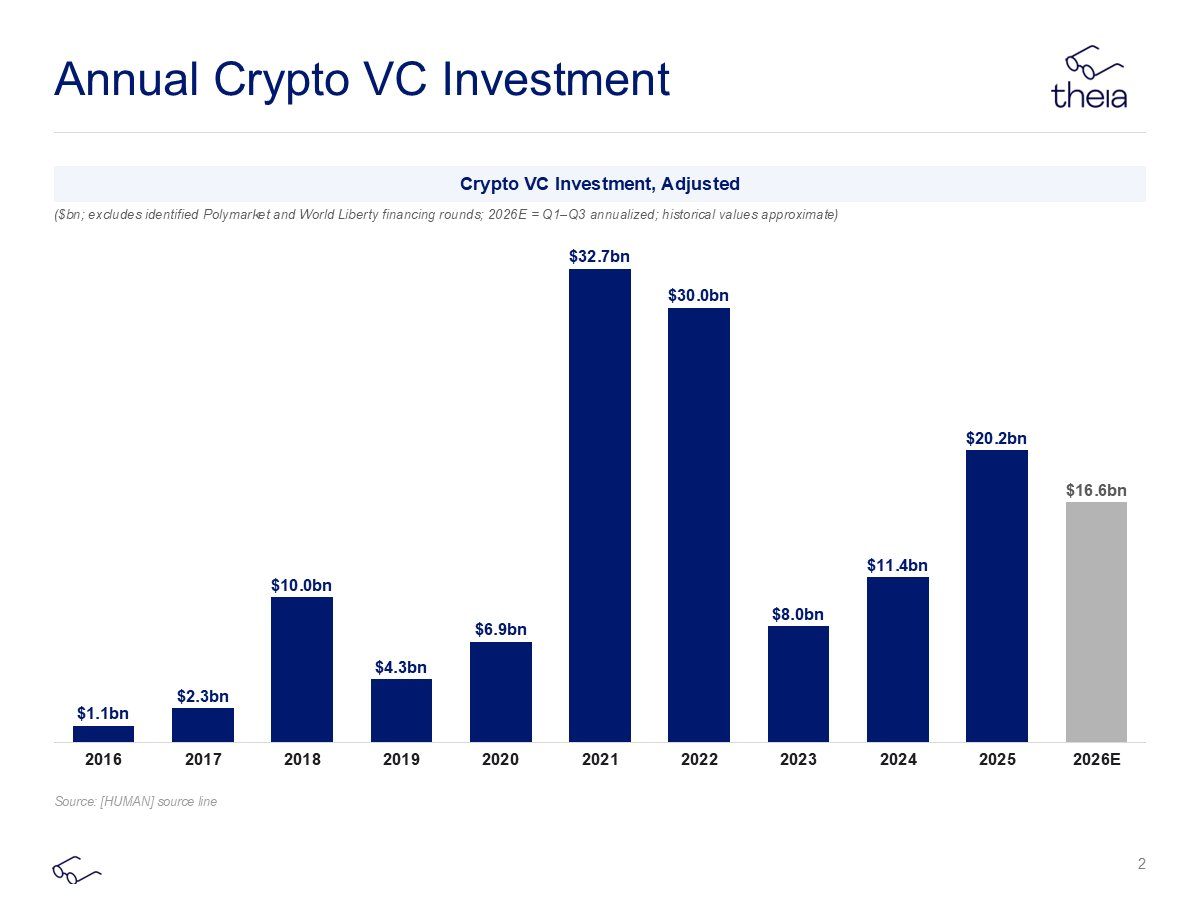
يمكن تقريب التدفق النقدي التشغيلي بالإيرادات المذكورة أعلاه. النفقات الرأسمالية في قطاع التشفير قليلة جدًا، لذا تأثير التدفق النقدي الاستثماري ضئيل. الأمر الحاسم حقًا هو التدفق النقدي التمويلي: في الماضي، كانت رواتب معظم العاملين في القطاع وإيجارات المكاتب تُدفع من أموال رأس المال المغامر.
عند جمع الإيرادات واستثمارات رأس المال المغامر معًا، نحصل على الأموال المتدفقة إلى القطاع لدفع الرواتب وإيجارات المكاتب ورسوم التدقيق والاستشارات والتوظيف والمدققين. ما يتبقى هو أرباح المستثمرين؛ وعلى المستثمرين توزيع الأرباح على الشركاء المحدودين (LP) لمواصلة جمع الأموال.
المشكلة هي أن التدفقات النقدية إلى القطاع انخفضت بنحو 15 مليار دولار مقارنة بعامي 2021 و2022. استبعدنا Tether لأن تدفقاتها النقدية شديدة التركيز. هذا المبلغ يكفي لدفع رواتب كثيرة، لكنه لا يفسر هذا المستوى من الانهيار في سوق التشفير.
رابعًا: الميزانية العمومية هي جذر المشكلة
الجذر في الميزانية العمومية.
تدفق هذا العام نحو 26.6 مليار دولار نقدًا إلى القطاع؛ لكن منذ أكتوبر الماضي، تبخرت القيمة السوقية لإيثريوم وسولانا معًا بنحو 350 مليار دولار. لاحظ أن هذا انكماش في الثروة الدفترية، وليس تدفقًا نقديًا خارجيًا.
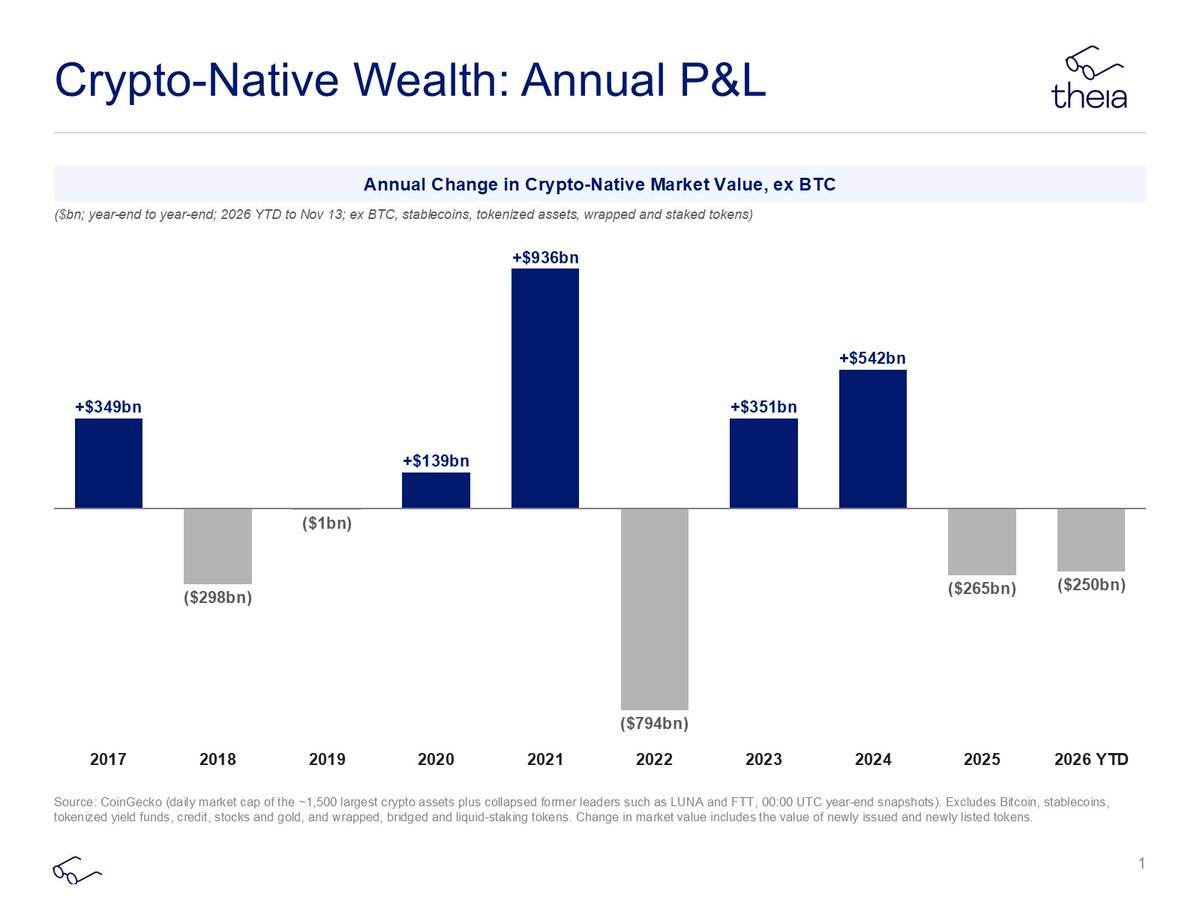
قطاع التشفير فريد من نوعه: قيمة الأصول مرتفعة بشكل غير معقول مقارنة بالتدفقات النقدية. مهما نمت الأسهم المرمزة وتوسعت العملات المستقرة، فلن تعوض فجوة الميزانية العمومية البالغة 350 مليار دولار. لسد خسائر ETH وSOL من الإيرادات، يجب أن تنمو إيرادات القطاع 35 ضعفًا، أي ما يعادل إيرادات 350 شركة بحجم Hyperliquid.
عند النظر إلى الأرقام معًا، تصبح الميزانية العمومية للقطاع هي العامل الدافع الوحيد المهم حقًا.
أعتقد أن فهم كيفية تغير القوائم المالية الثلاث لقطاع ما بمرور الوقت، وخاصة رؤية كيفية تدفق الأموال — من يضخ الأموال في القطاع، ومن يسحبها، وأين تُنفق — يمكن أن يفسر حالة القطاع. يمكن تطبيق هذا على وادي السيليكون والأسهم الخاصة الأمريكية والذكاء الاصطناعي. لقد بسطت القوائم المالية لقطاع التشفير في هذا المقال إلى أقصى حد، لكنها كافية لتفسير السوق الحالي: الناس حزينون لأن الأسعار انخفضت.
خامسًا: مخرجان لعامي 2027 و2028
هناك عدة أسباب للتفاؤل.
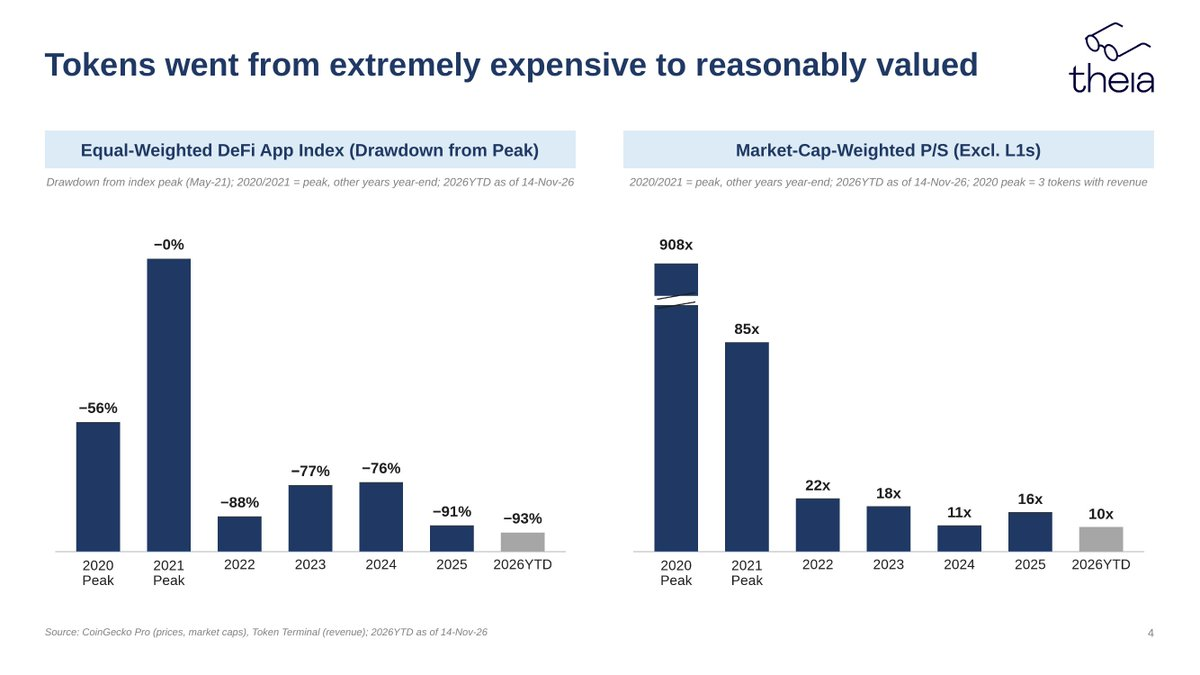
أولًا، ربما يكون الأسوأ قد مر. عادت تقييمات الشركات على السلسلة إلى مستويات معقولة، وانخفضت القيمة السوقية لعملات مثل Cardano من 80 مليار دولار إلى 5 مليارات دولار.
أحد المخرجين هو الرموز المدرة للدخل. صحيح أن سد خسائر ETH وSOL البالغة 350 مليار دولار من الإيرادات يتطلب إنشاء 350 شركة بحجم Hyperliquid؛ لكن لإعادة الميزانية العمومية للقطاع إلى أفضل مستوياتها في 2024، يكفي عدد قليل من الرموز بمستوى HYPE.
المخرج الآخر هو زيادة القيمة السوقية الإجمالية للأصول ذات خاصية تخزين القيمة مثل BTC وETH وSOL وZEC بمقدار 350 مليار دولار. بحساب تقريبي، يكفي ارتفاع BTC بنسبة 30%؛ لكن بعد استبعاد حاملي صناديق المؤشرات المتداولة وحاملي البيتكوين الذين لن يعيدوا استثمار أرباحهم في القطاع، قد يتطلب الأمر ارتفاعًا يتجاوز 60%. أو عودة ETH وSOL إلى أعلى مستوياتهما التاريخية. هذه ليست فكرة جديدة، لكن الرياضيات هي الرياضيات.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.