تراجع صفقات الذكاء الاصطناعي يسجل خسائر قياسية بـ2.8 تريليون دولار في الأسهم الأمريكية: ناسداك يهبط 6% ومؤشر الرقائق ينخفض 10% وسلسلة توريد مراكز البيانات تتراجع
 chaincatcher
في يوم الخميس 5 نوفمبر بالتوقيت الشرقي للولايات المتحدة، تعرضت أسهم التكنولوجيا الأمريكية لموجة بيع عنيفة، مع تراجع كبير في صفقات الذكاء الاصطناعي، وهبوط حاد في كامل سلسلة التوريد من الرقائق والحوسبة السحابية وطاقة مراكز البيانات والاتصالات الضوئية. انخفض مؤشر ناسداك المركب بنسبة 5.52%، مسجلاً أكبر انخفاض يومي منذ إعلان الولايات المتحدة عن الرسوم الجمركية المتبادلة في أبريل 2025؛ وانخفض مؤشر ناسداك 100 بنحو 6.4%، وهو أكبر انخفاض منذ مارس 2020.
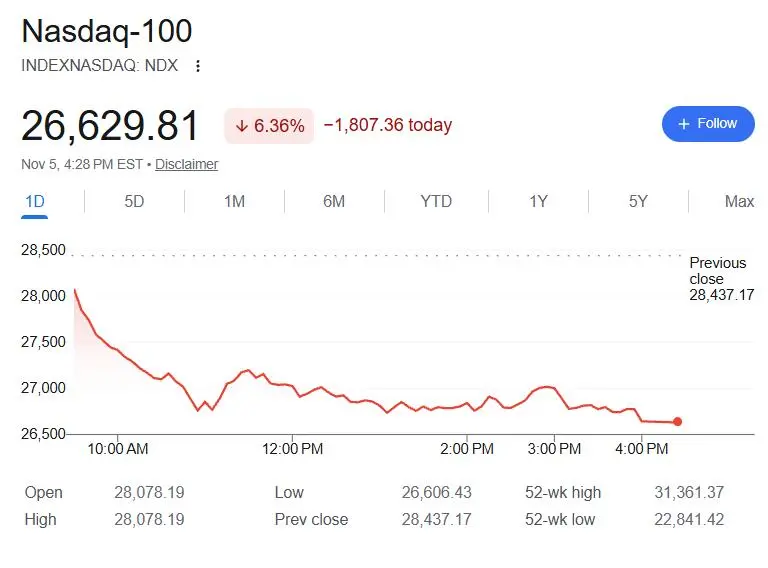
امتدت موجة بيع أسهم التكنولوجيا بسرعة إلى كامل سوق الأسهم الأمريكية. من بين المؤشرات الرئيسية الثلاثة، أغلق مؤشر ناسداك منخفضاً بأكثر من 10% عن أعلى مستوى تاريخي سجله في 6 أكتوبر، ليدخل رسمياً في منطقة التصحيح الفني؛ وانخفض مؤشر ستاندرد آند بورز 500 بنسبة 4.36%، مسجلاً أكبر انخفاض يومي منذ أبريل 2025؛ ومؤشر داو جونز الذي قفز 3% يوم الأربعاء، افتتح مرتفعاً بأكثر من 320 نقطة ثم تحول للانخفاض في التعاملات المبكرة، وأغلق منخفضاً بأكثر من 1830 نقطة، أي بنسبة 3.44%.
قدرت وسائل الإعلام أن القيمة السوقية الإجمالية للأسهم الأمريكية تبخرت بنحو 2.8 تريليون دولار في يوم واحد يوم الخميس، مسجلة أعلى مستوى يومي منذ جائحة كوفيد-19، متجاوزة الرقم القياسي السابق البالغ 2.69 تريليون دولار. ومن بين ذلك، تبخرت القيمة السوقية لأسهم التكنولوجيا بنحو 2.5 تريليون دولار في نفس اليوم.
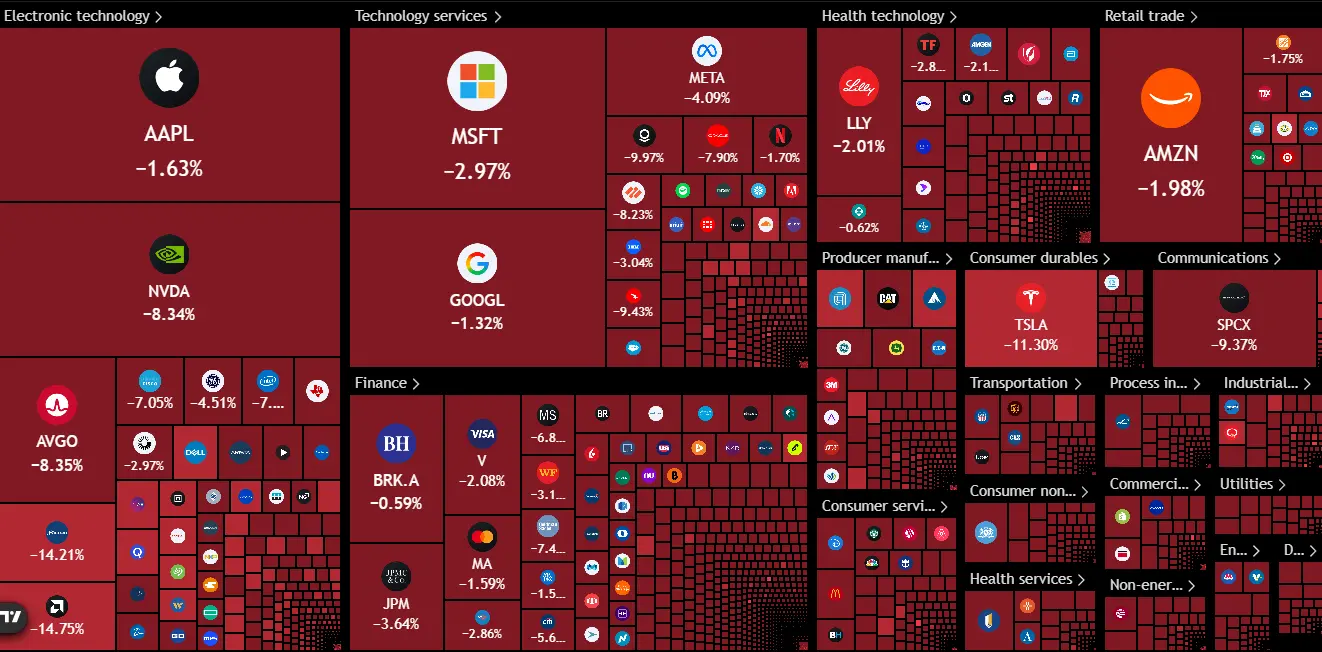
لم تكن موجة البيع هذه ناتجة عن عامل واحد. فقد حقق الحزب الديمقراطي فوزاً كبيراً في انتخابات التجديد النصفي، مما دفع السوق لإعادة تقييم المخاطر السياسية والتنظيمية المحتملة التي قد تواجه بناء مراكز البيانات في الولايات المتحدة. وفي الوقت نفسه، تتزايد الشكوك حول فترة استرداد النفقات الرأسمالية الضخمة للذكاء الاصطناعي، وتكاليف التمويل، والقدرة الفعلية على تسليم مشاريع مراكز البيانات. كما أن نتائج وتوقعات شركة كوالكوم لم تلبي توقعات السوق بالكامل، ومخاوف مايكروسوفت بشأن التأخير والتكاليف في بعض مشاريع الخدمات السحابية الناشئة، جعلت المستثمرين أكثر حذراً بشأن آفاق أرباح سلسلة توريد الذكاء الاصطناعي.
انخفاض AMD بنسبة 17% وSanDisk بنسبة 22%، أسهم الرقائق تتعرض لأسوأ موجة بيع منذ الجائحة
كان قطاع أشباه الموصلات الأكثر تضرراً من موجة البيع هذه. بعد ظهور نتائج انتخابات التجديد النصفي الأمريكية، اتسع انخفاض مؤشر فيلادلفيا لأشباه الموصلات (SOX) الذي كان قد انخفض بأكثر من 3% يوم الأربعاء، ليغلق منخفضاً بأكثر من 12% يوم الخميس، مسجلاً أكبر انخفاض يومي منذ مارس 2020 في بداية جائحة كوفيد-19.
على مستوى الأسهم الفردية، أغلق سهم إنفيديا (NVDA)، الرائد في رقائق الذكاء الاصطناعي، منخفضاً بنحو 9.3%، ليمحو جميع مكاسبه التراكمية منذ بداية العام؛ وأغلق سهم SanDisk (SNDK) منخفضاً بنحو 22.3%، وميكرون (MU) بنحو 17.5%، وAMD (AMD) وويسترن ديجيتال (WDC) بنحو 17%، وبرودكوم (AVGO) وإنتل (INTC) بنحو 10%، وكوالكوم (QCOM) بنحو 9.5%. من رواد حوسبة الذكاء الاصطناعي إلى مصنعي رقائق الذاكرة، تضررت أسهم الرقائق بشكل شبه كامل.
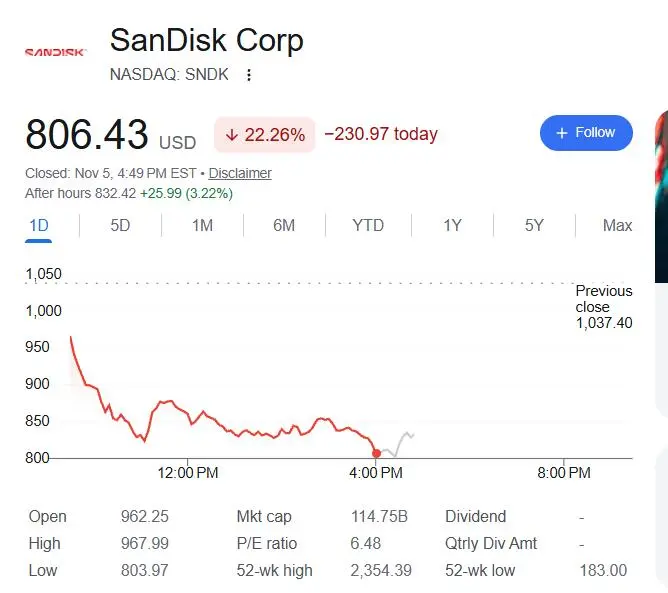
يعكس الانخفاض الجماعي لأسهم الرقائق مخاوف السوق بشأن آفاق الاستثمار في البنية التحتية للذكاء الاصطناعي، كما يعكس حالة التقييم المرتفع والازدحام في الصفقات التي كان يعاني منها قطاع أشباه الموصلات سابقاً. استمرار نمو الطلب على حوسبة الذكاء الاصطناعي لا يعني أن جميع مصنعي الرقائق يمكنهم تحقيق نمو في الأداء في نفس الوقت؛ بدأ المستثمرون في التركيز أكثر على تنفيذ الطلبات، وهيكل المنتجات، وهوامش الربح، والتقدم الفعلي في تحويل النفقات الرأسمالية إلى إيرادات.
قدمت نتائج كوالكوم محفزاً سلبياً مباشراً لقطاع الرقائق. فلم تخفف أحدث نتائجها وتوقعاتها بالكامل من مخاوف السوق بشأن ضعف أعمال الهواتف الذكية، خاصة أن توقعات مبيعات رقائق الهواتف الذكية جاءت دون توقعات وول ستريت. وأشارت رويترز إلى أن مبيعات كوالكوم من رقائق الهواتف الذكية في الربع الرابع جاءت دون توقعات السوق، وكان ضعف الطلب وانخفاض الإيرادات من آبل من العوامل الرئيسية المؤثرة.
على الرغم من أن كوالكوم تعمل بنشاط على التوسع في أسواق جديدة مثل مراكز البيانات والسيارات، إلا أن نمو الأعمال الجديدة لم يتحول بالكامل بعد إلى تحسن في الأرباح على المدى القريب. لا يعيد السوق تقييم آفاق أرباح كوالكوم نفسها فحسب، بل يفحص أيضاً ما إذا كانت توقعات النمو المرتفعة لصناعة رقائق الذكاء الاصطناعي يمكن تحقيقها على نطاق واسع.
انهيار أسهم شركات البنية التحتية للذكاء الاصطناعي مثل CoreWeave وNebius
لم تتوقف موجة البيع عند مصنعي الرقائق، بل شهدت شركات أخرى مرتبطة بالبنية التحتية للذكاء الاصطناعي انخفاضات ملحوظة.
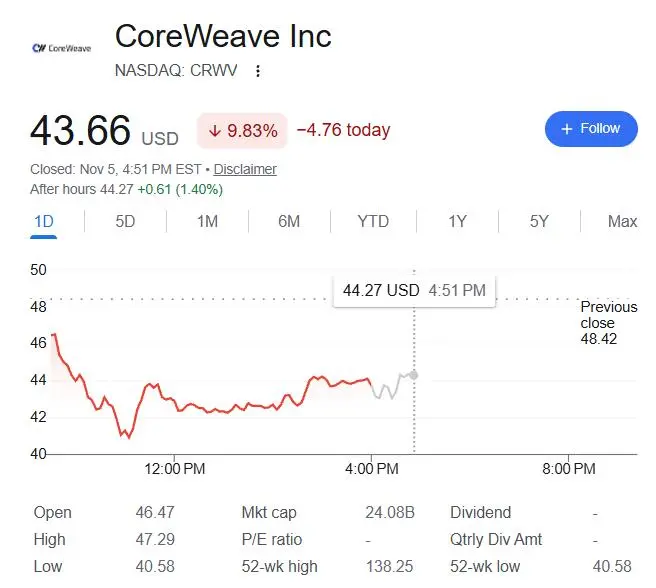
انخفض سهم CoreWeave (CRWV)، مزود الخدمات السحابية الناشئ المستفيد من طفرة بناء مراكز البيانات، بأكثر من 10% خلال الجلسة وأغلق منخفضاً بنسبة 9.8%. وانخفض سهم Nebius (NBIS) بنحو 20% خلال الجلسة وأغلق منخفضاً بنحو 15%؛ وانخفض سهم Bloom Energy (BE)، مورد الطاقة لمراكز البيانات، بأكثر من 20% خلال الجلسة وأغلق منخفضاً بنسبة 16.4%. وانخفض سهم أوراكل (ORCL) بنحو 10% خلال الجلسة وأغلق منخفضاً بنحو 7%.
تعرض قطاع الاتصالات الضوئية لضغوط مماثلة، حيث أغلق سهم Lumentum (LITE) منخفضاً بنحو 18.7%، وCoherent (COHR) بنحو 13%. السمة المشتركة لهذه الشركات هي أن نمو أعمالها يعتمد بدرجات متفاوتة على التوسع المستمر لمراكز بيانات الذكاء الاصطناعي، مما يجعلها أكثر عرضة لتغيرات توقعات المستثمرين بشأن سرعة بناء مراكز البيانات وعوائد رأس المال.
كما أن تغير موقف مايكروسوفت مؤخراً تجاه بعض مزودي الخدمات السحابية الناشئين جعل السوق أكثر حساسية لمخاطر سلسلة توريد البنية التحتية للذكاء الاصطناعي.
ذكرت بلومبرج في 5 نوفمبر أن مايكروسوفت تشعر باستياء متزايد من التأخير والتكاليف في مشاريع التعاون مع بعض مزودي الخدمات السحابية الناشئين (Neocloud)، بما في ذلك شركات IREN وNebius وNscale. وتسلط مشاكل تسليم المشاريع وبناء البنية التحتية والتحكم في التكاليف الضوء على أنه على الرغم من قوة الطلب على حوسبة الذكاء الاصطناعي، فإن إنجاز وتشغيل قدرة مراكز البيانات المخطط لها في الوقت المحدد ليس بالأمر السهل.
هذا الأمر مهم بشكل خاص لمزودي الخدمات السحابية الناشئين الذين يعتمدون على طلبات ودعم تمويلي من شركات التكنولوجيا الكبرى. فهم غالباً ما يحتاجون إلى استثمار مبالغ كبيرة مسبقاً لبناء مراكز البيانات وشراء وحدات معالجة الرسوميات والمعدات المرافقة، ثم استرداد التكاليف تدريجياً من خلال تأجير القدرة الحاسوبية للعملاء. وبمجرد تأخر المشاريع، قد يواجهون في الوقت نفسه تأخراً في الاعتراف بالإيرادات وارتفاع تكاليف التمويل وضغوطاً على التدفق النقدي.
لذلك، لم تعد مخاوف السوق مقتصرة على عدد مراكز بيانات الذكاء الاصطناعي التي سيتم بناؤها في النهاية، بل تشمل ما إذا كانت هذه المشاريع يمكن تسليمها وفقاً للخطة، وما إذا كان يمكنها الحصول على ما يكفي من الكهرباء والمعدات، وما إذا كانت رؤوس الأموال الضخمة المستثمرة يمكن أن تحقق عوائد تتناسب مع التقييمات.
انخفاض Tesla بأكثر من 10% وتبخر نحو تريليون دولار من القيمة السوقية لـ Mag 7
لم تنجُ أسهم التكنولوجيا الكبرى من موجة البيع هذه.
من بين "العمالقة السبعة" (Mag 7)، أغلق سهم تسلا (TSLA)، التي تدير بنية تحتية للحوسبة الفائقة للذكاء الاصطناعي في تكساس، منخفضاً بنحو 10.8%، وانخفض سهم إنفيديا بنحو 9.3%؛ وانخفض سهم ميتا (META) بنحو 4%، ومايكروسوفت (MSFT) بنسبة 3.6%، وأمازون (AMZN) وألفابت (GOOGL)، الشركة الأم لجوجل، بنسبة تزيد عن 2% ونحو 2% على التوالي، بينما كان انخفاض سهم آبل (AAPL)، الذي افتتح مرتفعاً وأغلق منخفضاً، معتدلاً نسبياً عند نحو 1.5%.
ذكرت صحيفة وول ستريت جورنال أن القيمة السوقية الإجمالية لأسهم التكنولوجيا تبخرت بنحو 2.5 تريليون دولار في يوم واحد، وخسر "العمالقة السبعة" وحدهم نحو تريليون دولار. لم تؤثر موجة البيع هذه على أسهم رقائق الذكاء الاصطناعي ومراكز البيانات التي كانت قد سجلت ارتفاعات كبيرة سابقاً فحسب، بل شكلت أيضاً ضغطاً على تقييمات شركات التكنولوجيا الكبرى.
من الجدير بالذكر أن انخفاض أسهم شركات التكنولوجيا الكبرى لا يعني بالضرورة أن السوق يعتقد أن الطلب على الذكاء الاصطناعي يختفي. المشكلة الأعمق هي أن الاستثمار في البنية التحتية للذكاء الاصطناعي يستمر في التوسع، لكن المستثمرين ما زالوا يفتقرون إلى اليقين بشأن متى يمكن أن تتحول هذه الاستثمارات إلى أرباح، وما إذا كانت الأعمال الحالية يمكنها تحقيق إيرادات إضافية كافية من الذكاء الاصطناعي.
تواصل شركات التكنولوجيا الكبرى زيادة الإنفاق على مراكز البيانات والرقائق والبنية التحتية المرتبطة بها، وبعضها يمول خططه الاستثمارية من خلال سوق السندات. وفي ظل استمرار ارتفاع أسعار الفائدة، يخضع حجم النفقات الرأسمالية وتكاليف التمويل ودورة استرداد الاستثمار لتدقيق أكثر صرامة.
انخفاض أسهم عمالقة التكنولوجيا لا يعني بالكامل أن السوق يعتقد أن الطلب على الذكاء الاصطناعي يختفي. المشكلة الأعمق هي أن الاستثمار في البنية التحتية للذكاء الاصطناعي يستمر في التوسع، لكن المستثمرين ما زالوا يفتقرون إلى اليقين بشأن متى يمكن أن تتحول هذه الاستثمارات إلى أرباح، وما إذا كانت الأعمال الحالية يمكنها تحقيق إيرادات إضافية كافية من الذكاء الاصطناعي.
تواصل شركات التكنولوجيا الكبرى زيادة الإنفاق على مراكز البيانات والرقائق والبنية التحتية المرتبطة بها، وبعضها يمول خططه الاستثمارية من خلال سوق السندات. وفي ظل استمرار ارتفاع أسعار الفائدة، يخضع حجم النفقات الرأسمالية وتكاليف التمويل ودورة استرداد الاستثمار لتدقيق أكثر صرامة.
فوز الديمقراطيين في انتخابات التجديد النصفي يزيد من عدم اليقين بشأن سياسات بناء مراكز البيانات
كانت العوامل السياسية محفزاً مهماً لموجة بيع أسهم البنية التحتية للذكاء الاصطناعي.
في انتخابات التجديد النصفي الأمريكية، حقق الحزب الديمقراطي فوزاً كبيراً، مما دفع السوق لإعادة تقييم مدى دعم الحكومة الأمريكية لصناعة الذكاء الاصطناعي، والتغيرات المحتملة في البيئة التنظيمية التي قد تواجه توسع مراكز البيانات.
في السابق، كانت إدارة ترامب تدفع بنشاط نحو بناء البنية التحتية للذكاء الاصطناعي، معتبرة مراكز البيانات والرقائق وإمدادات الطاقة ركائز مهمة للحفاظ على الميزة التنافسية الأمريكية في الذكاء الاصطناعي. ومع ذلك، مع تحقيق الديمقراطيين لأغلبية في الكونجرس، يخشى المستثمرون من أن بناء مراكز بيانات الذكاء الاصطناعي قد يواجه مزيداً من التدقيق، خاصة فيما يتعلق باستخدام الأراضي وإمدادات الطاقة والمتطلبات البيئية والموافقات على المشاريع.
هذه المخاوف ليست بلا أساس واقعي. فقد أعرب سكان وحكومات محلية في بعض مناطق الولايات المتحدة عن معارضتهم للتوسع السريع لمراكز البيانات، لأسباب منها استهلاك مراكز البيانات الكبير للكهرباء والمياه، واحتمال رفع فواتير الكهرباء للسكان المحليين. كما أن فوز الديمقراطيين في بعض الولايات الرئيسية لبناء مراكز البيانات جعل السوق أكثر اهتماماً بالتغيرات المحتملة في السياسات المحلية.
ومع ذلك، لا تعني المخاطر السياسية بالضرورة أن الاستثمار الأمريكي في الذكاء الاصطناعي سيتوقف. التأثير الأكثر واقعية قد يكون إطالة دورات الموافقة على المشاريع، وارتفاع تكاليف البناء، وحاجة الشركات لإعادة تقييم مواقع مراكز البيانات وإيقاع الاستثمار.
تجدد الشكوك حول عوائد استثمارات الذكاء الاصطناعي وضغوط التمويل، وتسارع خروج الأموال من الصفقات المزدحمة
بالإضافة إلى عدم اليقين السياسي الناجم عن انتخابات التجديد النصفي، فإن مخاوف السوق بشأن نموذج أعمال استثمارات الذكاء الاصطناعي وربحيتها هي عامل أعمق في تصحيح أسهم التكنولوجيا هذا.
في الفترة الأخيرة، دفع النمو الانفجاري للطلب على الذكاء الاصطناعي شركات التكنولوجيا الكبرى إلى زيادة النفقات الرأسمالية باستمرار، مما منح شركات الرقائق والحوسبة السحابية ومراكز البيانات ومعدات الطاقة والاتصالات الضوئية علاوات تقييم. ومع ذلك، مع استمرار توسع حجم الاستثمار، بدأ السوق يتحول من مجرد ملاحقة نمو الطلب على الذكاء الاصطناعي إلى فحص مقدار الإيرادات والأرباح الفعلية التي يمكن أن تولدها هذه الاستثمارات الضخمة.
أشارت صحيفة وول ستريت جورنال إلى أن موجة البيع هذه امتدت إلى مصنعي الرقائق الآسيويين وموردي الكهرباء الأمريكيين ومقدمي خدمات الحوسبة وشركات البرمجيات ومطوري مراكز البيانات، ولم يسلم أي جزء من سلسلة توريد التكنولوجيا تقريباً. وعلى عكس عمليات التدوير السابقة للأموال من أسهم الذكاء الاصطناعي إلى قطاعات أخرى، امتدت موجة البيع هذه إلى جميع القطاعات الأحد عشر لمؤشر ستاندرد آند بورز 500، مما يشير إلى انكماش أوسع في الرغبة بالمخاطرة في السوق.
في الوقت نفسه، أدى اعتماد شركات الذكاء الاصطناعي على تمويل الديون، وعدم تلبية نتائج بعض شركات التكنولوجيا الكبرى لتوقعات السوق، إلى زيادة حذر المستثمرين. لم يعد السوق قلقاً فقط من أن حجم الاستثمار في البنية التحتية للذكاء الاصطناعي كبير جداً، بل بدأ أيضاً في التشكيك في قدرة هذه الاستثمارات على تحقيق عوائد كافية في وقت معقول.
ذكرت صحيفة فاينانشال تايمز أن بعض صناديق التحوط تخفض مراكزها بسرعة وتحول الأموال إلى النقد، مع انخفاض ملحوظ في عدد المستثمرين المستعدين للشراء عند الانخفاضات. ومع استمرار اتساع موجة البيع، أدت التقييمات المرتفعة والصفقات المزدحمة التي تراكمت سابقاً في أسهم التكنولوجيا إلى تضخيم الانخفاضات.
بالإضافة إلى ذلك، فإن الضغوط على مزودي الخدمات السحابية الناشئين واضحة بشكل خاص. فمقارنة بمزودي الخدمات السحابية الكبار ذوي القوة المالية الكبيرة، تعتمد شركات Neocloud غالباً بشكل أكبر على التمويل الخارجي وعدد قليل من العملاء الكبار. وبمجرد تأخر مشاريع مراكز البيانات، أو تأجيل العملاء لاستلام القدرة الحاسوبية، قد تواجه الشركات مشكلة عدم تحويل الاستثمارات الأولية إلى إيرادات في الوقت المناسب.
من منظور أداء السوق، هذا ليس مجرد رد فعل سلبي على أداء شركات محددة، بل استجابة متعددة العوامل لصفقات الذكاء الاصطناعي عالية التركيز السابقة: ارتفاع المخاطر السياسية، والشكوك حول عوائد النفقات الرأسمالية، وتأخر بعض مشاريع البنية التحتية، وتوجيهات الأداء المخيبة للآمال لبعض شركات الرقائق، كلها عوامل دفعت الأموال للخروج من أسهم التكنولوجيا.
يوم الأربعاء، كان وضوح نتائج انتخابات التجديد النصفي قد دفع الأسهم الأمريكية لارتداد كبير، حيث سجل مؤشر ستاندرد آند بورز 500 أكبر مكسب يومي في ثلاثة أشهر؛ ومع ذلك، بعد يوم تداول واحد فقط، أعاد السوق التركيز على المخاطر السياسية والتمويلية والربحية داخل سلسلة صناعة الذكاء الاصطناعي. هذه الموجة التاريخية من البيع لم تمحُ ارتداد ما بعد الانتخابات فحسب، بل أظهرت أيضاً أن موقف المستثمرين من صفقات الذكاء الاصطناعي يتغير: من ملاحقة التوسع في القدرة الحاسوبية إلى تدقيق أكثر صرامة في عوائد الاستثمار وتنفيذ المشاريع والتقييمات.
تحذير من المخاطر وإخلاء مسؤولية
السوق ينطوي على مخاطر، والاستثمار يتطلب الحذر. هذه المقالة لا تشكل نصيحة استثمارية شخصية، ولا تأخذ في الاعتبار الأهداف الاستثمارية أو الوضع المالي أو الاحتياجات الخاصة لأي مستخدم. يجب على المستخدمين النظر فيما إذا كانت أي آراء أو وجهات نظر أو استنتاجات واردة في هذه المقالة مناسبة لظروفهم الخاصة. الاستثمار بناءً على ذلك يكون على مسؤوليتك الخاصة.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.