


صعود المنصات العملاقة وشركات البرمجيات الصغيرة يهدد الحلول المتوسطة ذات الوظيفة الواحدة
 chaincatcher
المؤلف الأصلي: Venture Curator
الترجمة الأصلية: Deep Tide TechFlow
مقدمة Deep Tide: لا تزال 537 شركة يونيكورن أمريكية تحمل تقييمات قديمة من فترة فقاعة 2021، وتحولت علامة "مبنية على الذكاء الاصطناعي" من ميزة إضافية إلى نقطة خطر. بالنسبة للعاملين الذين يجمعون التمويل أو يمتلكون خيارات أسهم، تساعدك هذه المقالة على التمييز بين التقييمات الحقيقية وتلك التي هي مجرد أرقام دفترية غير مُثبتة.
لا تزال 537 شركة يونيكورن أمريكية تحمل تقييمات من فترة فقاعة 2021-22، فهل ما زالت حقيقية؟
غالبًا ما يُعلَّم المؤسسون والموظفون الأوائل أن يعتبروا تقييم الجولة الأخيرة بمثابة لوحة النتائج. إنه الرقم الموجود في جدول توزيع الأسهم، والرقم في البيانات الصحفية، والرقم الذي يستخدمه الجميع لتقدير قيمة أسهمهم.
ومع ذلك، تُظهر بيانات جديدة من تقرير التوقعات الكمية للربع الثالث من عام 2026 الصادر عن PitchBook أن هذا الرقم لم يخضع لاختبار السوق الحقيقي منذ سنوات بالنسبة لمعظم شركات اليونيكورن الأمريكية.
قامت PitchBook بدراسة جميع شركات اليونيكورن الأمريكية النشطة وصنفتها وفقًا للسنة التي أكملت فيها آخر جولة تمويل مسعرة.
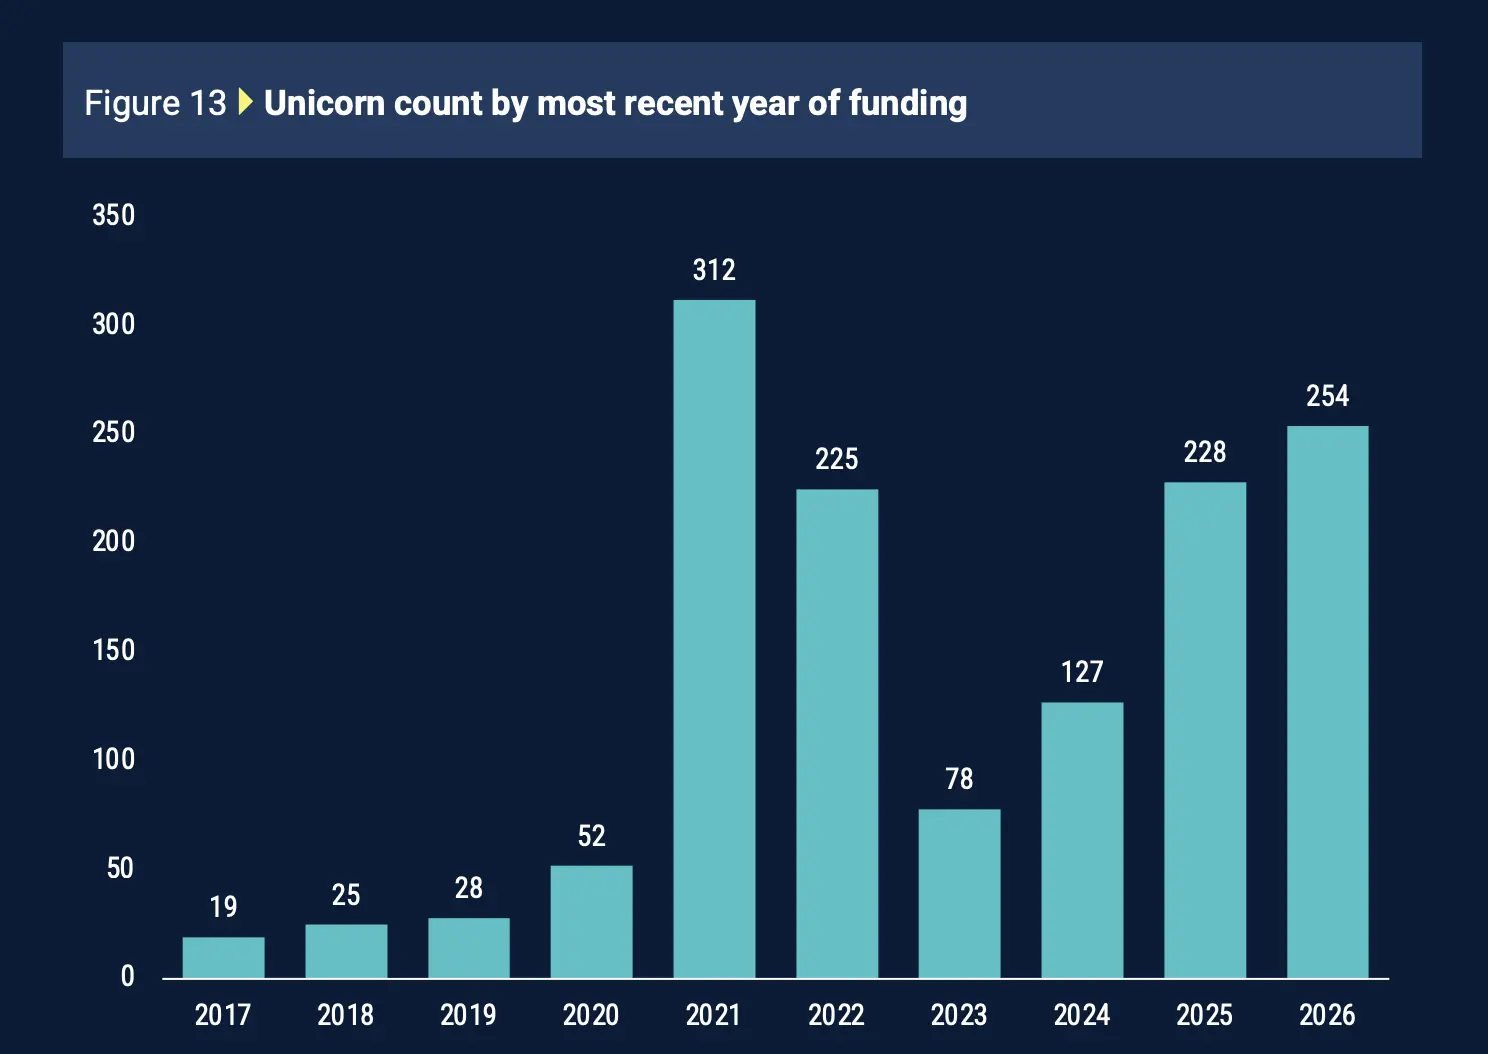
من بين 964 شركة يونيكورن أمريكية نشطة، جمعت 312 شركة آخر تمويل لها في عام 2021، و225 شركة أخرى في عام 2022. وهذا يعني أن 537 شركة (حوالي 56% من إجمالي مجموعة اليونيكورن) لا تزال تحمل تقييمات محددة خلال أغلى فترة تمويل في تاريخ رأس المال الاستثماري.
لن تعود الأموال لتطابق تلك الأرقام. تبلغ مخصصات صناديق رأس المال الاستثماري 7.9% فقط من صافي قيمة الأصول، أي ما يقرب من نصف المتوسط طويل الأجل البالغ 14.5%. وتشير PitchBook إلى أن عوائد الصناديق تأثرت بشكل مباشر بالتقييمات المتضخمة من عام 2020 إلى عام 2022.
عندما تختبر هذه الشركات الأسعار فعليًا، غالبًا ما تفشل في الصمود. يرفض مستثمرو الأسواق العامة دفع أسعار السوق الخاصة. انخفض تقييم Chime بشكل كبير عند الاكتتاب العام مقارنة بذروة السوق الخاصة، بينما يقدم مشترو السوق الثانوية خصومات أكبر بكثير للشركات التي أكملت جولتها الأخيرة منذ سنوات مقارنة بتلك التي جمعت التمويل مؤخرًا.
هناك اتجاه ثانٍ وراء ذلك. العديد من هذه الشركات لم تتوقف لأنها غير قادرة على الاستمرار، بل اختارت بنشاط عدم جمع التمويل أو الإدراج، لأن أي حدث تسعير جديد قد يجبرها على مواجهة أرقام أقل. البقاء خاصًا وصامتًا يسمح لتقييمات 2021 بالبقاء في الدفاتر. لهذا السبب يمكن للسوق أن يشهد في الوقت نفسه قيمًا دفترية قياسية وقيمة محتجزة قياسية.
إذن، هل طفرة اليونيكورن حقيقية أم مجرد رقم غير مُثبت؟
بالنسبة للعديد من الشركات، قد يكون كلا القولين صحيحًا. بعض الشركات نضجت بالفعل لتصل إلى تقييمات 2021 ويمكنها الحفاظ عليها بسهولة اليوم. لكن السوق لا يستطيع تأكيد أي الشركات تنتمي إلى هذه الفئة، لأنها لم تجمع تمويلًا أو تبيع بأسعار حقيقية منذ ذلك الحين. تقييمات ما قبل أربع سنوات ليست كذبة، إنها فقط غير مُثبتة.
هذا هو الجزء الذي يحتاج المؤسسون والموظفون إلى توخي الحذر فيه.
إذا كانت آخر جولة تمويل لشركتك في عام 2021 أو 2022، فإن التقييم في جدول توزيع الأسهم هو الرقم الأكثر تفاؤلاً الذي امتلكته يومًا، ولا يعادل بالضرورة القيمة الفعلية اليوم. يؤثر هذا على كيفية تفاوضك على الجولة التالية، وكيف تفكر في ممارسة الخيارات، وكيف تشرح لفريقك ما تمثله خياراتهم. الأمر نفسه ينطبق على المستثمرين: إذا أظهر صندوق ما مكاسب غير محققة قوية لهذه الشركات، فهو يبلغ فقط عن أرقام دفترية، وليس نقدًا فعليًا.
الخطر الحقيقي ليس في أن التقييم قد يكون أقل مما يبدو، بل في أنك عندما تتخذ قرارات بشأن التمويل أو التوظيف أو ممارسة الخيارات، تعامل الرقم المحدد في عام 2021 على أنه السعر الذي ما زال السوق مستعدًا لدفعه لك اليوم.
هل وصف شركتك الناشئة بأنها "مبنية على الذكاء الاصطناعي" قد يضر بتقييمك؟
لا يزال وضع نفسك كشركة ذكاء اصطناعي يمنحك علاوة تقييم. لكن المستثمرين يطرحون بشكل متزايد سؤالاً ثانيًا: كم جزءًا من هذه الشركة يتمتع حقًا بميزة تنافسية بسبب الذكاء الاصطناعي؟
تشير البيانات في هذا التحليل إلى أن السوق بدأ يصنف الشركات التي تحمل نفس علامة "مبنية على الذكاء الاصطناعي" في فئات مختلفة تمامًا.
لا تزال علاوة تقييم الذكاء الاصطناعي موجودة: تُظهر بيانات Carta للنصف الأول من عام 2026 أن الشركات الناشئة في مجال الذكاء الاصطناعي تجمع تقريبًا نفس المبلغ في جولات التمويل الأولية مثل الشركات غير العاملة في الذكاء الاصطناعي، لكن تقييماتها أعلى بنحو 50%.
ومع ذلك، لا تحصل كل شركة ذكاء اصطناعي على نفس العلاوة: يحدد التحليل شركات الواجهة المسلّعة في الذكاء الاصطناعي عند 3 إلى 8 أضعاف الإيرادات، ومنتجات الذكاء الاصطناعي الرأسية ذات البيانات الملكية اللزجة عند 10 إلى 20 ضعفًا، والشركات التي تمتلك حقًا ملكية فكرية وبيانات ملكية عند 25 إلى 40 ضعفًا.
كلما كانت الشركة أكثر نضجًا، كان التدقيق أكثر صرامة: في الجولة الأولية، تحصل الشركات التي لا تملك ملكية فكرية قابلة للحماية على خصم تقييم أعلى بنسبة 20% إلى 30% من نظيراتها ذات المزايا التنافسية الأقوى. وبحلول الجولة A، تتسع هذه الفجوة إلى 30% إلى 40%.
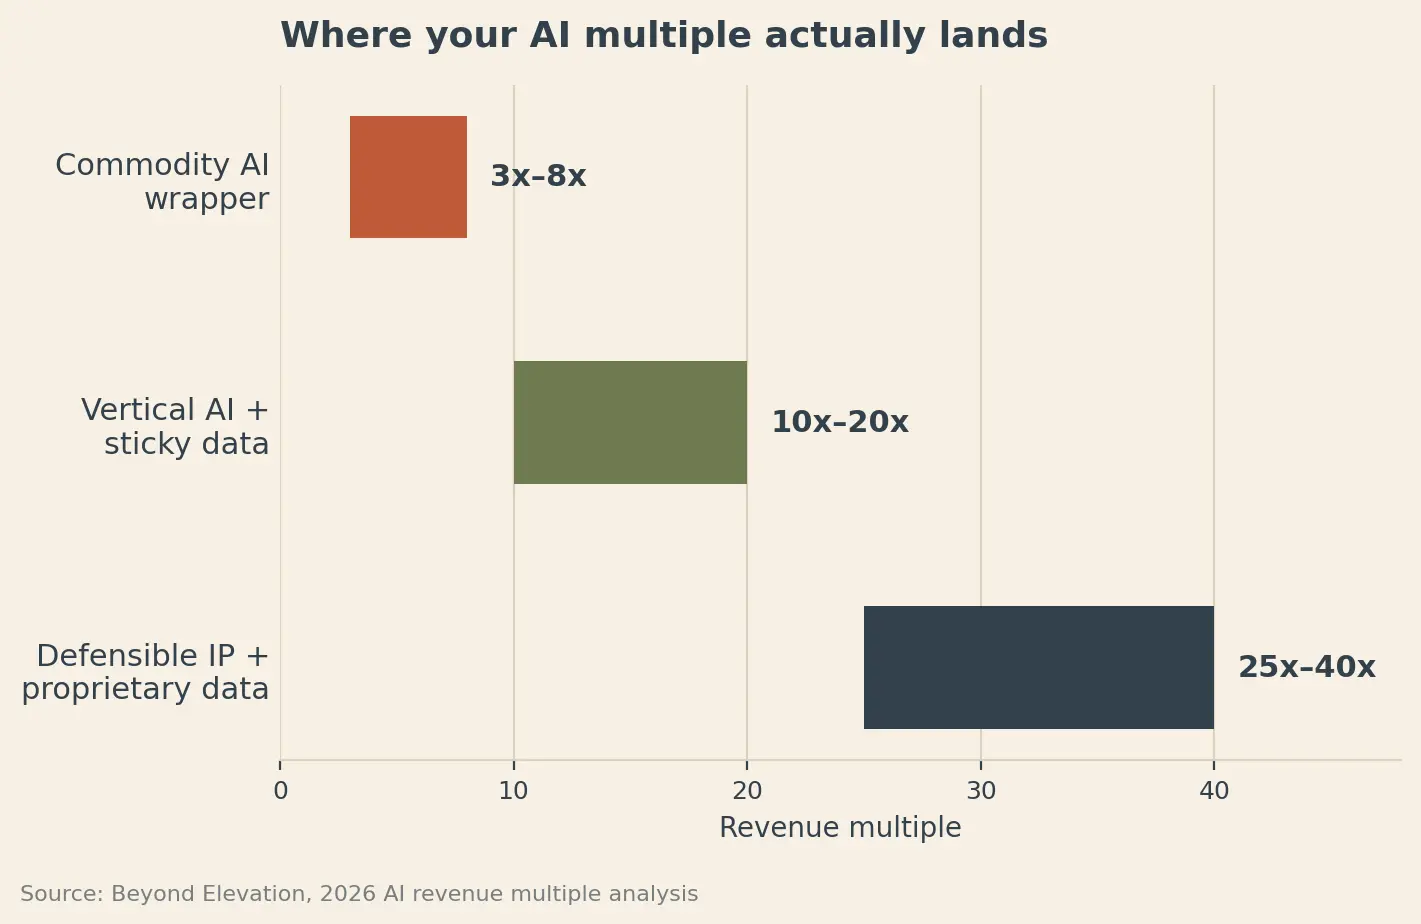
هذا يفسر لماذا أصبح مجرد إضافة الذكاء الاصطناعي إلى منتج ما بلا معنى بشكل متزايد.
يريد المستثمرون بشكل متزايد معرفة ما الذي يتبقى عندما تزيل علامة الذكاء الاصطناعي.
هل يمكن لشركة ناشئة أخرى بناء المنتج عن طريق استدعاء نفس واجهات برمجة التطبيقات للنماذج الأساسية؟ هل ينتج كل عميل جديد بيانات ملكية تجعل المنتج يتحسن بشكل قابل للقياس مع مرور الوقت، مثل الدقة أو وقت الحل أو جودة المطابقة؟ هل البرنامج مدمج بعمق في سير العمل لدرجة أن استبداله سيكون مؤلمًا؟ هل تظل اقتصاديات الوحدة قائمة بعد زيادة حجم الاستنتاج عشرة أضعاف؟
تشير هذه الأسئلة إلى أربعة اتجاهات يجب على المؤسسين فحصها قبل الجولة التالية من التمويل: التمايز التقني، والبيانات الملكية، وربط سير العمل، واقتصاديات الوحدة عند التوسع.
الاختبار العملي للتمايز التقني بسيط بشكل مدهش: استبدل النموذج الأساسي. إذا كان تغيير مزود النموذج الرئيسي إلى نموذج آخر من نفس المستوى لا يغير المنتج تقريبًا، فقد لا يرى المستثمرون أين توجد الميزة التنافسية التقنية.
بالنسبة للبيانات الملكية، لا يكفي مجرد عدد المستخدمين. الإشارة الأقوى هي ما إذا كانت زيادة الاستخدام تولد بيانات تجعل المنتج يتحسن بشكل قابل للقياس مع مرور الوقت، مثل تحسين الدقة أو وقت الحل أو جودة المطابقة.
عمق سير العمل هو دليل آخر. إذا أظهر العملاء الذين يدمجون المنتج بشكل أعمق باستمرار معدلات احتفاظ وتوسع أفضل، فإن المؤسسين لديهم دليل ملموس على تكاليف التحويل، وليس مجرد ادعاءات بأن المنتج لزج.
ثم هناك النموذج الاقتصادي. قد تحقق منتجات الذكاء الاصطناعي هوامش ربح جيدة عند مستويات الاستخدام الحالية، لكن إذا توسع حجم الاستنتاج عشرة أضعاف، فقد يتغير الوضع تمامًا. توضيح هذه الحسابات قبل المستثمرين يمكن أن يكشف ما إذا كان العمل سيصبح أقوى حقًا مع التوسع.
هذا يجعل تطور علاوة تقييم "مبنية على الذكاء الاصطناعي" مثيرًا للاهتمام للغاية.
قبل ثمانية عشر شهرًا، كان مجرد الارتباط بالذكاء الاصطناعي يعزز بشكل كبير سردية التمويل. ومع استخدام المزيد من الشركات الناشئة لنفس الخطاب، أصبح لدى المستثمرين أسباب أكثر للتحقيق تحت السطح.
علامة الذكاء الاصطناعي يمكن أن توصلك إلى المحادثة. الجزء الأكثر قيمة بشكل متزايد هو إثبات لماذا يصبح ما تبنيه أكثر صعوبة في النسخ مع نموه.
تأثير الدمبل في البرمجيات: الذكاء الاصطناعي على وشك خنق الطبقة الوسطى من سوق البرمجيات.
يجعل الذكاء الاصطناعي تطوير البرمجيات أرخص وأسرع بشكل ملحوظ. يبدو هذا جيدًا للشركات الناشئة، لكنه قد يضعف أيضًا بعض المزايا التنافسية التي حمتها شركات البرمجيات لعقود.
قدم مايك فيرنال من Conviction تشبيهًا مثيرًا للاهتمام: قد تتجه البرمجيات نحو هيكل "دمبل" مماثل لما حدث لصناعة الصحف بعد أن غيرها الإنترنت.
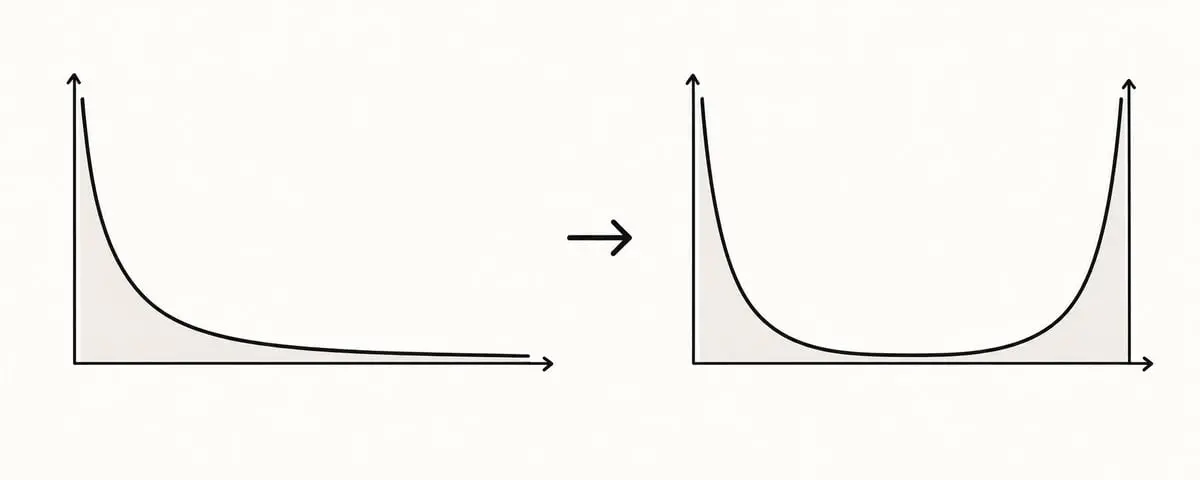
قبل ظهور الإنترنت، استفادت الصحف الإقليمية من تكاليف النشر المرتفعة. بمجرد أن أصبح النشر شبه مجاني، اختفت معظم الطبقة الوسطى. أصبحت قلة من المنشورات العالمية أكبر، بينما ظهرت آلاف المنشورات المستقلة والمتخصصة.
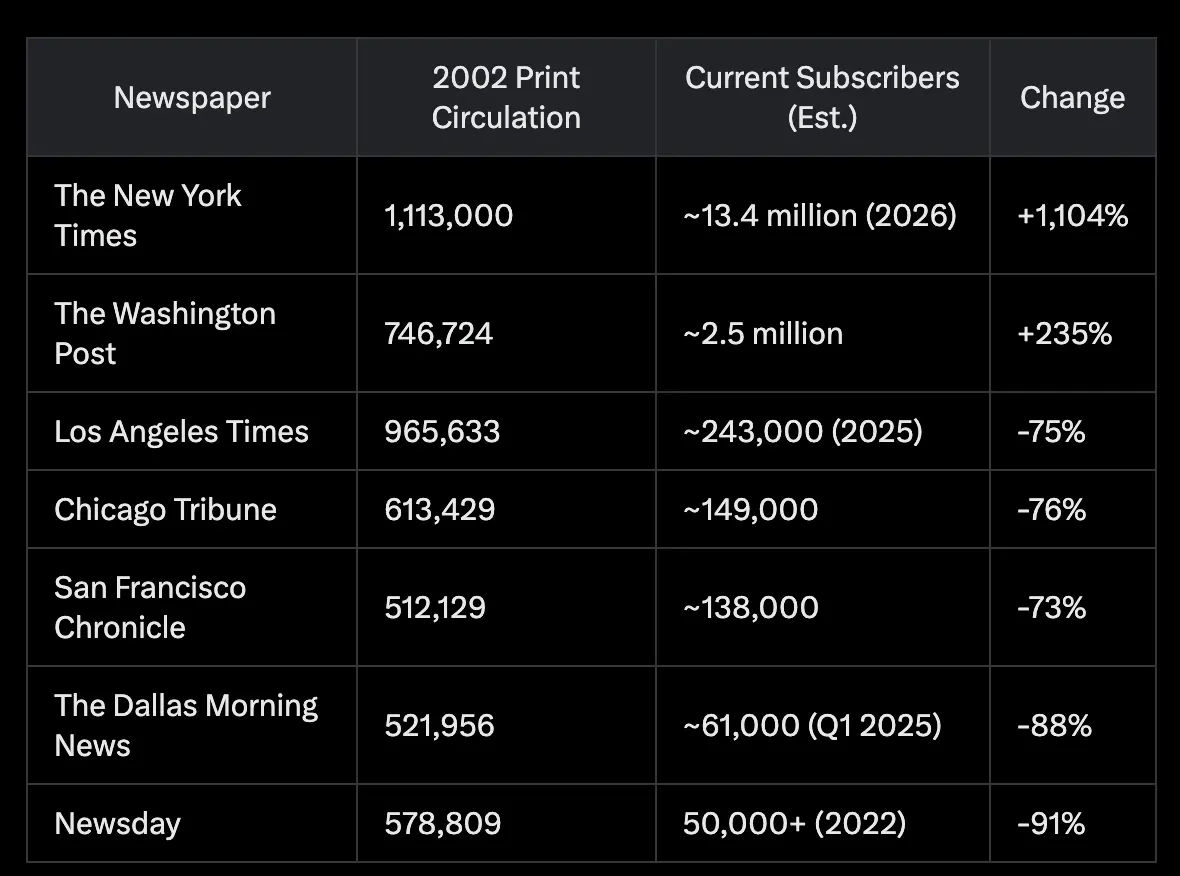
يعتقد فيرنال أن الذكاء الاصطناعي قد يخلق هيكلًا مشابهًا في البرمجيات.
تأتي المزايا التنافسية التقليدية في البرمجيات عادة من ثلاثة أشياء:
- بناء المنتج مكلف
- استبدال النظام مؤلم
- التكامل يخلق منظومة قوية.
يضعف الذكاء الاصطناعي هذه الثلاثة. يمكن للمنافسين نسخ الميزات بشكل أسرع، ويمكن أن يصبح الترحيل أكثر تلقائية، ويمكن للذكاء الاصطناعي أن يجعل التكامل أسهل بشكل ملحوظ.
النتيجة المحتملة هي سوق قوي للغاية في كلا الطرفين:
منصات عملاقة: قد تهيمن شركات قليلة على فئات مشتريات كاملة، مثل المبيعات أو التسويق أو المالية أو الموارد البشرية أو الشؤون القانونية أو الرعاية الصحية. إنها لا تبيع أدوات ضيقة فحسب، بل تتوسع باستمرار حتى تصبح النظام الذي يستخدمه العملاء في كل شيء تقريبًا.
أعمال برمجيات متناهية الصغر: في الطرف الآخر، قد تمكن أدوات برمجة الذكاء الاصطناعي ملايين الأشخاص من بناء برمجيات عالية التخصص لأنفسهم أو لشركاتهم أو لمجموعات صغيرة من العملاء. قد ينمو بعضها ليصبح أعمالًا متخصصة مربحة.
طبقة وسطى مزعجة: قد تواجه الحلول المتوسطة ذات الوظيفة الواحدة أكبر ضغط. إذا كانت المنصات الكبيرة قادرة على إضافة ميزاتها باستمرار، ويمكن للفرق الصغيرة إعادة بناء المنتجات الضيقة بتكلفة زهيدة، يصبح الدفاع كأداة مستقلة أكثر صعوبة.
يوضح التشبيه مع أمازون كيف قد تبدو المزايا التنافسية الجديدة. بدأت أمازون بشيء سهل النسخ نسبيًا: بيع الكتب عبر الإنترنت. جاءت دفاعاتها من عقود من إعادة الاستثمار المستمر في الخدمات اللوجستية والبنية التحتية والتكنولوجيا والتوصيل.
قد يدفع الذكاء الاصطناعي شركات البرمجيات نحو نفس الاستراتيجية: البناء بشكل أسرع، والتوسع المستمر، وإعادة الاستثمار، مما يجعل المنتج الكلي أكثر صعوبة في النسخ.
بالنسبة للشركات الناشئة في البرمجيات المدعومة برأس المال الاستثماري، يخلق هذا سؤالًا استراتيجيًا مثيرًا للاهتمام: إذا كان بناء البرمجيات شبه مجاني، فهل ميزتك التنافسية هي منتج جيد، أم كل ما يمكنك بناءه حوله؟
كيف يتم تحديد تقييم جولتك الأولية فعليًا؟ (لا علاقة له تقريبًا بشركتك).
غالبًا ما يفترض المؤسسون أن التقييم يتعلق أساسًا بالجذب أو حجم السوق أو أداء عرضهم.
لكن هناك قيدًا آخر لا يراه معظم المؤسسين تقريبًا: النموذج الاقتصادي لصندوق رأس المال الاستثماري الجالس أمامك.
تخيل أنك تقدم عرضًا لصندوق أولي بقيمة 28 مليون دولار. عادة ما يكتب شيكات بحوالي 600 ألف دولار ويريد الحصول على حوالي 6% إلى 8% من الأسهم.
عند 7% من الأسهم، يعني استثمار 600 ألف دولار تقييمًا بعد التمويل يبلغ حوالي 8.6 مليون دولار. وعند 6%، يعني 10 ملايين دولار. لذا إذا جمعت التمويل بتقييم 18 مليون دولار، فقد لا يتمكن هذا الصندوق من القيام بالاستثمار في نموذج محفظته على الإطلاق.
هذا يخلق سلسلة بسيطة:
حجم الصندوق ← حجم الشيك ← الملكية المستهدفة ← سقف التقييم الممكن
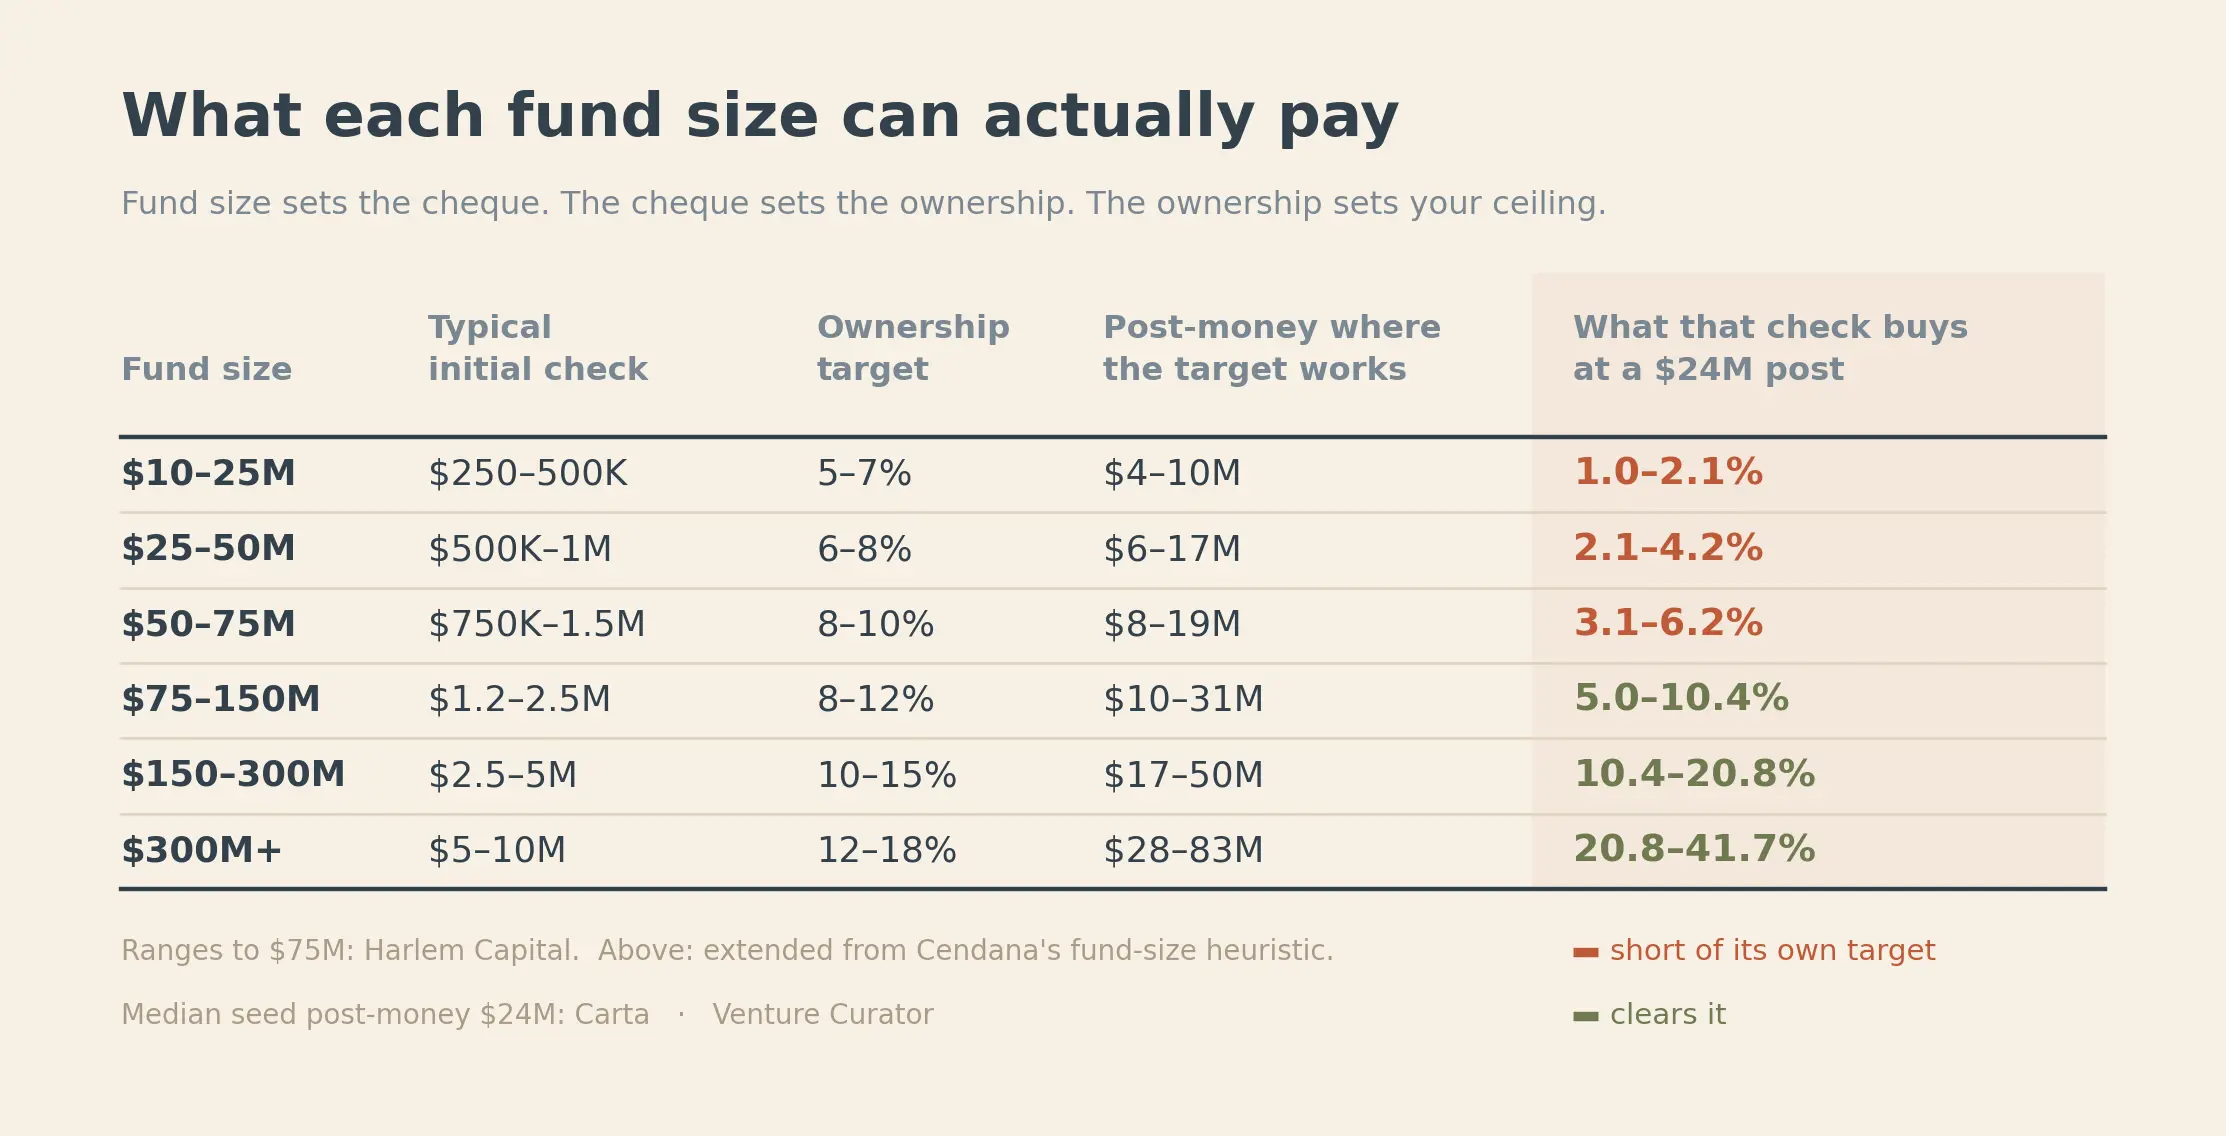
هذا أكثر أهمية اليوم لأن تقييمات الجولات الأولية ارتفعت. متوسط التقييم بعد التمويل للجولات الأولية المذكور في تحليل Carta هو 24 مليون دولار. صندوق بقيمة 50 مليون دولار يستثمر 1.5 مليون دولار بهذا التقييم سيحصل فقط على 6.2% من الأسهم، وهو ما قد يكون أقل من هدفه.
هذا يغير أيضًا نظرة المؤسسين إلى حجم الجولة.
إذا أخبرت صندوقًا أنك تريد جمع 3 ملايين دولار، ويريد المستثمر الرئيسي 15%، فأنت في الواقع تحدد ضمنيًا تقييمًا بعد التمويل بقيمة 20 مليون دولار قبل أن يناقش أي شخص التقييم صراحة.
التسلسل الأكثر فائدة هو:
احسب مقدار التمويل الذي تحتاجه للوصول إلى المعلم التالي خلال 18 إلى 24 شهرًا من المدرج.
أضف هامشًا احتياطيًا.
هذا هو حجم جولتك.
اقسمه على نسبة التخفيف التي ترغب في قبولها.
ثم ابحث عن الصناديق التي يدعم حجم شيكاتها ونموذج ملكيتها هذا التقييم.
هناك رقم آخر يتجاهله المؤسسون غالبًا: مجمع الخيارات. قد يطلب المستثمر الرئيسي إنشاء مجمع خيارات بنسبة 10% إلى 15% قبل الاستثمار، مما يخفف المساهمين الحاليين قبل إتمام الاستثمار. يشير التحليل إلى أن التفاوض على مجمع الخيارات بناءً على خطة التوظيف الفعلية قد يكون له أحيانًا تأثير أكبر على ملكية المؤسسين من الحصول على مليون أو مليوني دولار إضافية في التقييم الدفتري.
لتجنب إضاعة أسابيع على الصناديق الخاطئة، أبسط طريقة هي طرح هذا السؤال في المكالمة الأولى:
"ما هو حجم الشيك الأول النموذجي لهذا الصندوق، وكم نسبة الأسهم التي تريدونها عادة؟"
يمكن لهذين الرقمين مساعدتك بسرعة في تقدير ما إذا كان النموذج الاقتصادي للصندوق يدعم جولة التمويل الخاصة بك.
لذا، لا تعامل كل مقاومة للتقييم على أنها رفض لشركتك الناشئة. أحيانًا لا مشكلة في شركتك. فقط جولتك لا تتوافق مع منطق الصندوق الرياضي.
إذا كان ChatGPT يمكنه فعل ما يفعله تطبيقك مجانًا، فلماذا يدفع أي شخص؟
أصبح هذا أحد أكبر التحديات التي تواجه مؤسسي التطبيقات الاستهلاكية.
إذا كان المستخدمون يمكنهم فتح ChatGPT أو Claude أو Gemini والحصول على نفس النتيجة تقريبًا في ثوانٍ، فلماذا يدفعون 10 أو 20 دولارًا شهريًا لتطبيق مستقل؟
تعتقد دافني تيدمان من RevenueCat أن الإجابة ليست ببساطة "إضافة المزيد من الذكاء الاصطناعي". تحقق التطبيقات المدعومة بالذكاء الاصطناعي أداءً جيدًا في تحقيق الدخل، حيث تولد إيرادات لكل مستخدم مدفوع أعلى بنسبة 41% من التطبيقات غير العاملة بالذكاء الاصطناعي، ومعدلات تحويل تجريبية أعلى بنسبة 52%. ومع ذلك، فإن معدل الاحتفاظ بها لمدة 12 شهرًا يبلغ 21.1% فقط، مقارنة بـ 30.7% للتطبيقات غير العاملة بالذكاء الاصطناعي.
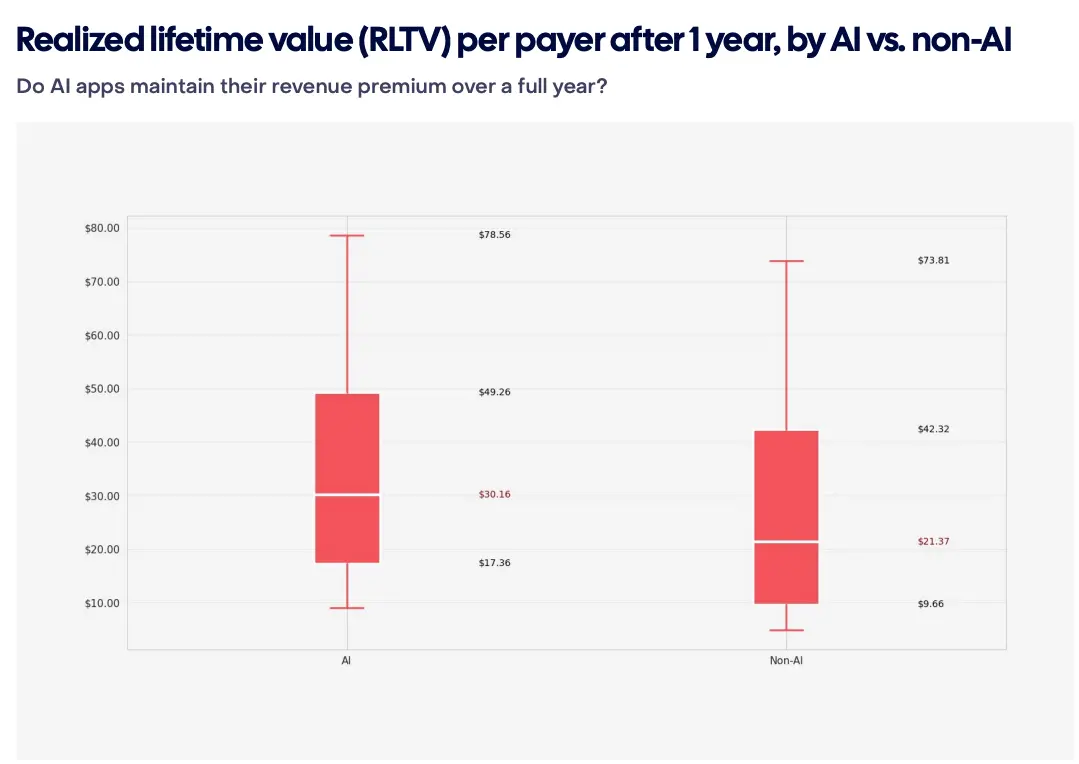
بعبارة أخرى: يمكن للذكاء الاصطناعي أن يدخل الناس من الباب. لكنه قد لا يوفر سببًا للبقاء.
انظر إلى المقارنة بين Chegg وDuolingo.
الفرق يكمن في ما يتم تقديمه بجانب الإجابات.
تقترح RevenueCat أن التطبيقات يمكنها بناء ستة أشياء يصعب نسخها بمحادثة LLM فارغة:
الهيكل: تحويل الإجابات إلى سير عمل أو تجربة كاملة.
الذاكرة: التعلم عن المستخدمين مع مرور الوقت لجعل التطبيق أكثر فائدة.
العادات: إعادة المستخدمين من خلال تسجيلات وصول مستمرة وتذكيرات وإشراف وألعاب.
الدقة: إتقان البيانات المتخصصة أو الخبرة لإنتاج نتائج أفضل.
الاتصال: بناء مجتمع أو هوية أو شخصية أو ارتباط عاطفي.
الدمج بين الرقمي والمادي: دمج البرمجيات مع أجهزة استشعار أو أجهزة أو بيانات العالم الحقيقي.
Duolingo مثال جيد لأنه يجمع بين عدة عناصر من هذه. يمكن لـ ChatGPT تعليم اللغات، لكن Duolingo أمضى سنوات في بناء تسجيلات وصول مستمرة ولوحات صدارة وأنظمة تقدم وتذكيرات وألعاب. وفقًا للتقارير، بعد إدخال لوحات الصدارة، زاد وقت التعلم في Duolingo بنسبة 17%، وتضاعف عدد المتعلمين المتفاعلين بشدة ثلاث مرات.
اختبار بسيط آخر يمكن للمؤسسين القيام به هو اختبار مربع الحوار الفارغ.
افتح ChatGPT أو أي LLM آخر، وصف بدقة المشكلة التي يأتي مستخدموك إلى تطبيقك لحلها، ثم قارن استجابته بما يقدمه منتجك. إذا كان يمكن نسخ معظم قيمة منتجك بمطالبة واستجابة واحدة، فلديك مشكلة تمايز. إذا كان تطبيقك يدمج الهيكل أو البيانات المتراكمة أو بناء العادات أو الدقة أو الاتصال أو مكونات العالم الحقيقي، فقد يكون هذا هو ميزتك التنافسية.
لذا، قد لا يكون الذكاء الاصطناعي بحد ذاته ميزة تنافسية. السؤال الأكثر أهمية للمؤسسين هو: ما الذي يقدمه منتجك للمستخدمين ولا يستطيع مربع حوار فارغ فعله؟ وجهة نظر RevenueCat هي أن الفائزين سيضعون الذكاء الاصطناعي في قلب المنتج، بينما يتنافسون على التجربة المبنية حوله.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.