


دراسة من Binance: تداول الذكاء الاصطناعي يتحول من أشباه الموصلات إلى البرمجيات وأسواق رأس المال
 chaincatcher
بقلم: Lim Kim Thye
ترجمة: Wu Blockchain
الملخص التنفيذي
· مع استمرار انخفاض تكلفة وحدة السعة، يفيد نمو استخدام التوكنات مزودي الخدمات السحابية فائقي التوسع، الذين تتراوح هوامش أرباح أعمال البنية التحتية لديهم بين 33% و38%.
· ارتفعت نسبة الإنفاق الرأسمالي إلى التدفق النقدي التشغيلي من 41% في عام 2023 إلى نحو 105% في عام 2026. وتحول التدفق النقدي الحر المجمع للشركات المعنية إلى سالب، وبدأت فجوة التمويل تُسد عبر التمويل بالدين.
· تغير منطق التسعير في السوق: الإنفاق الرأسمالي الذي لا يتحول إلى نمو فعلي سيعاقب، بينما الاستثمارات التي تدفع نمو إيرادات الذكاء الاصطناعي ستحظى بتقدير إيجابي.
· يتراجع تركيز السوق. كما يقلل مستثمرو Binance من تخصيصاتهم المركزة في قطاع أشباه الموصلات، ويحولون الأموال نحو البرمجيات وأسواق رأس المال.
اتجاه تعظيم التوكنات ينتهي في الربع الثاني، ويبدأ منحنيان في التباعد
أنهى الربع الثاني افتراض أن زيادة استهلاك التوكنات تترجم مباشرة إلى إيرادات على مستوى النماذج. أدركت الشركات أن استهلاك التوكنات والإنتاجية ليسا مرتبطين خطيًا، ولذلك توقفت عن السعي الأعمى لتعظيم استخدام التوكنات. وفي الوقت نفسه، انتشرت وكلاء الذكاء الاصطناعي بسرعة، وأصبح السوق يركز أكثر على كفاءة التوكنات اللازمة لإنجاز مهمة واحدة. كما تحول تركيز تطوير النماذج المتقدمة من معايير الاستدلال إلى برمجة الوكلاء، وبنية الذاكرة، والاستدلال الخفيف منخفض التكلفة.
بحلول أوائل سبتمبر 2026، بلغ استخدام التوكنات الأسبوعي عبر OpenRouter 137 تريليون توكن، أي نحو 20 ضعفًا مقارنة ببداية العام. وشكلت النماذج مفتوحة الأوزان أكثر من نصف توكنات الاستدلال في بيئات الإنتاج على تلك المنصة، ارتفاعًا من الثلث في الدراسة السابقة، وكانت النماذج الخمسة الأعلى استخدامًا للتوكنات جميعها مفتوحة الأوزان. تبلغ قدرة هذه النماذج نحو 90% من قدرة النماذج المغلقة، لكن تكلفة كل استدعاء لا تتجاوز سدس تكلفة النماذج المغلقة تقريبًا. وخفضت Stripe مجموعة وحدات معالجة الرسوميات لديها إلى ثلث حجمها السابق، مع الحفاظ على 50 مليون استدعاء يوميًا، وانخفضت تكاليف الاستدلال بنسبة 73%.
وبالتالي، بدأت فوائد نمو الذكاء الاصطناعي في التباعد. تختار الشركات النماذج بناءً على مهام محددة، وعادة ما يحتاج وكيل الذكاء الاصطناعي الواحد إلى آلاف التوكنات لإنجاز مهمة واحدة، وتصبح النماذج مفتوحة الأوزان منخفضة التكلفة عنصرًا أساسيًا لتحقيق الجدوى الاقتصادية للوكلاء على المدى الطويل. ومع انخفاض تكلفة وحدة السعة، يفيد نمو استخدام التوكنات مزودي البنية التحتية السحابية فائقي التوسع الذين تتراوح هوامش أرباحهم بين 33% و38%، لكن الشركات التي تبيع قدرات النماذج مباشرة تجد صعوبة أكبر في تحويل ذلك إلى إيرادات. 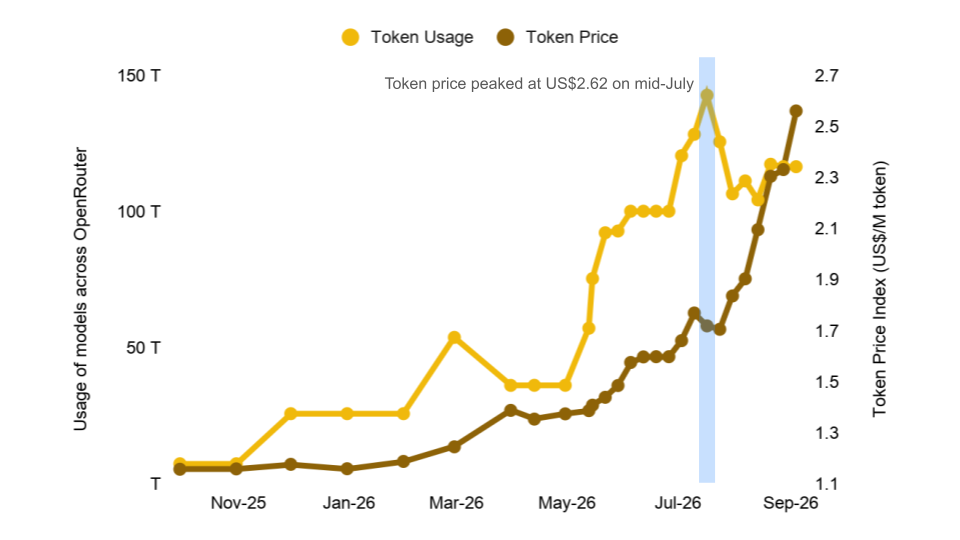
الشكل 1: استخدام التوكنات يقترب من 150 تريليون، ومؤشر أسعار التوكنات يبلغ ذروته عند 2.62 دولار في يوليو
الإنفاق الرأسمالي يتجاوز التدفق النقدي التشغيلي
تتراوح توجيهات الإنفاق الرأسمالي لعام 2026 التي قدمتها أكبر خمس شركات حوسبة سحابية أمريكية بين 725 مليار و800 مليار دولار، اعتمادًا على تضمين عقود الإيجار التمويلية والمدفوعات المسبقة.
الأكثر أهمية من المبلغ المطلق هو نسبة الإنفاق الرأسمالي إلى التدفق النقدي التشغيلي. فقد ارتفع الإنفاق الرأسمالي لهذه الشركات الخمس من 41% من التدفق النقدي التشغيلي في عام 2023 إلى نحو 105% في عام 2026. وهذا يعني أن الأموال التي تنفقها على توسيع سعة البنية التحتية تجاوزت النقد الناتج عن أعمالها الأساسية.
انعكس هذا التغير بسرعة على التدفق النقدي الحر. سجلت Alphabet تدفقًا نقديًا حرًا سالبًا بقيمة 5.9 مليار دولار هذا الربع، وهو أول رقم سالب منذ إدراجها. وانخفض التدفق النقدي الحر لشركة Meta من 8.5 مليار دولار في الفترة نفسها من العام الماضي إلى 784 مليون دولار. وخلال الاثني عشر شهرًا الماضية، بلغ التدفق النقدي الحر لشركة Amazon سالب 7.6 مليار دولار، واستهلكت Oracle 23.7 مليار دولار نقدًا في السنة المالية 2026. وتحول التدفق النقدي الحر المجمع للشركات الخمس من موجب 246 مليار دولار في عام 2024 إلى سالب 37 مليار دولار تقريبًا في عام 2026، وهو أول تحول إلى السالب في دورة الاستثمار هذه.
وبما أن النقد الداخلي لم يعد قادرًا على تغطية الاحتياجات الاستثمارية، أصبح التمويل الخارجي مصدرًا رئيسيًا للتمويل. ارتفعت حصة التمويل بالدين من الإنفاق الرأسمالي لمزودي الخدمات السحابية فائقي التوسع من 9% في السنة المالية 2024 إلى 32% في الاثني عشر شهرًا المنتهية في منتصف عام 2026، وبلغ إجمالي ديون الشركات الخمس نحو 700 مليار دولار.
وهناك ملاحظة من بنك التسويات الدولية (BIS) جديرة بالاهتمام بشكل خاص: تبلغ فروق أسعار الفائدة على قروض الائتمان الخاص للذكاء الاصطناعي نحو 6.2 نقطة مئوية، وهي قريبة من فروق تمويل المقترضين غير المرتبطين بالذكاء الاصطناعي. بعبارة أخرى، فإن المخاطر التي عكستها سوق الأسهم بالفعل لم تنعكس بالكامل بعد في تسعير سوق الائتمان. 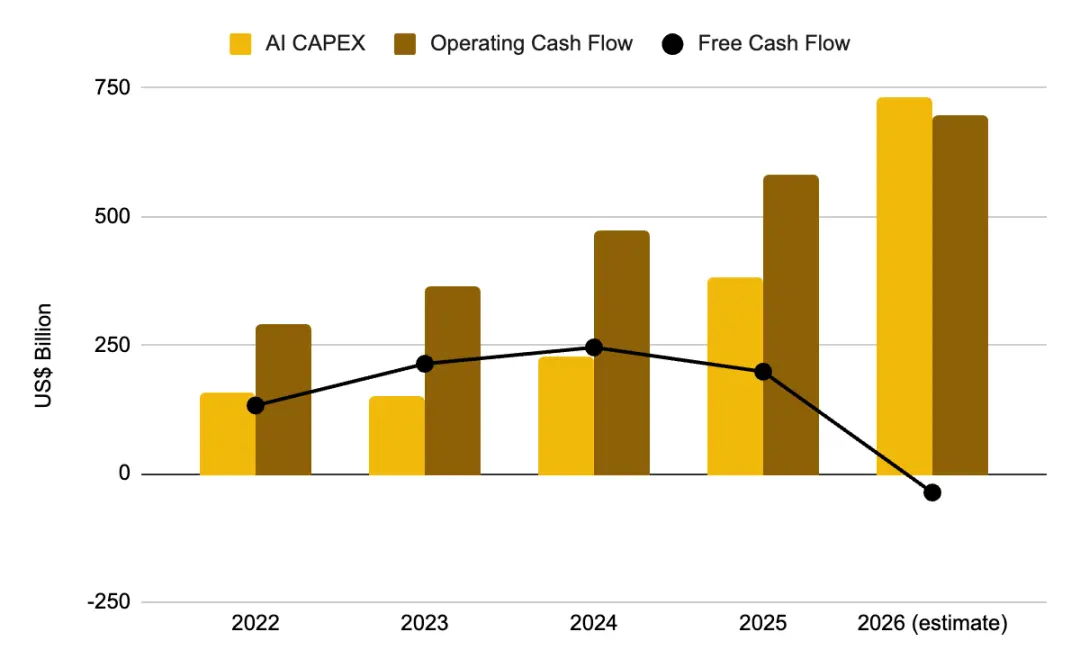
الشكل 2: في عام 2026، يتجاوز الإنفاق الرأسمالي التدفق النقدي التشغيلي، ويتحول التدفق النقدي الحر إلى سالب
إشارات طلب ضخمة، لكن دورة تحقيق الإيرادات طويلة
تظهر ثلاث شركات الاتجاه نفسه.
· نمت إيرادات Google Cloud بنسبة 82% لتصل إلى 24.8 مليار دولار، وارتفع هامش الربح التشغيلي من 20.7% إلى 35.6%، وبلغت قيمة العقود غير المنفذة 514 مليار دولار. وتعالج Google Cloud حاليًا 22 مليار توكن في الدقيقة، ارتفاعًا من 16 مليارًا في الربع السابق.
· بلغت التزامات الأداء المتبقية (RPO) لشركة Microsoft 678 مليار دولار، بزيادة سنوية قدرها 84%. ونمت إيرادات Azure بنسبة 43%، وتجاوز عدد المقاعد المدفوعة لـ Microsoft 365 Copilot 30 مليونًا.
· بلغت التزامات الأداء المتبقية لشركة Oracle 638 مليار دولار، بزيادة سنوية قدرها 363%. غير أن البيانات التي كشفت عنها الشركة تظهر أن نحو 12% فقط ستتحول إلى إيرادات خلال الاثني عشر شهرًا المقبلة، ونحو 20% لن تتحقق إلا بعد خمس سنوات.
أما على صعيد شركات النماذج، فتبلغ الإيرادات السنوية لشركة Anthropic نحو 47 مليار دولار، ولشركة OpenAI نحو 25 مليار دولار. وتتكبد الشركتان خسائر حاليًا وتستعدان لطرح عام أولي. وتقدر Goldman Sachs أن استهلاك التوكنات سينمو إلى 24 ضعف المستوى الحالي بحلول عام 2030، لكن 12% فقط من العاملين في مجال المعرفة سيستخدمون وكلاء الذكاء الاصطناعي حينها.
هذه الأرقام ضخمة بالفعل، لكن القليل جدًا منها يمكن تحويله إلى إيرادات فعلية على المدى القصير، وهذا الفارق الزمني هو مفتاح التحليل اللاحق في هذا التقرير. الطلبات غير المنفذة موجودة بالفعل، والإنفاق الرأسمالي حدث بالفعل، لكن على مزودي الخدمات السحابية فائقي التوسع وشركات النماذج المتقدمة تحويل الطلب التعاقدي إلى إيرادات معترف بها بالسرعة الكافية لتبرير هذه الاستثمارات. وفي الوقت نفسه، تحتاج الأصول الأساسية التي تدعم هذه الأعمال عادة إلى الاستهلاك خلال أربع إلى ست سنوات. 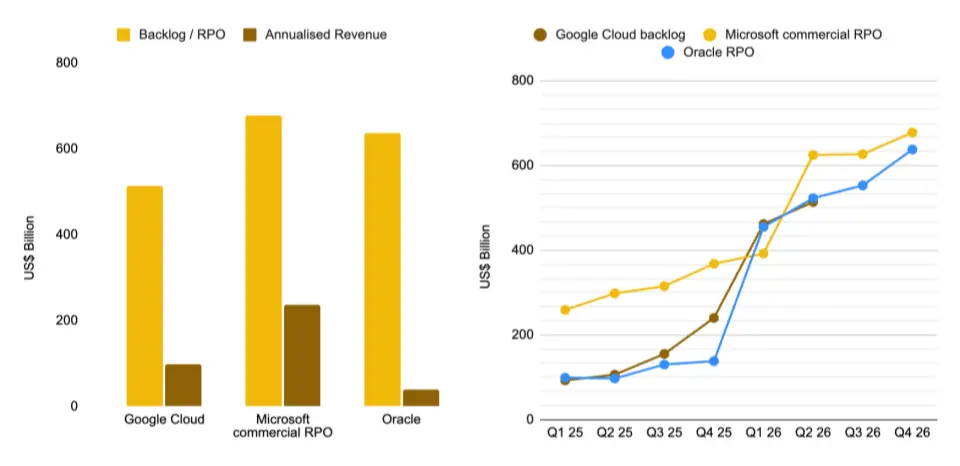
الشكل 3: الطلبات غير المنفذة تتجاوز الإيرادات الحالية بكثير، Google Cloud بقيمة 514 مليار دولار، وOracle بقيمة 638 مليار دولار
منطق التسعير في السوق انعكس
بدأ المستثمرون بالفعل في أخذ هذه العوامل في الاعتبار عند التسعير، وعكست أحدث مواسم الأرباح هذا التغير بوضوح.
البيانات الإجمالية لا تكفي لإظهار هذا التحول بالكامل، وأداء الأسهم الفردية أكثر دلالة. فمن بين مكونات المؤشر، ارتفعت أسهم الشركات التي تجاوزت أرباح السهم التوقعات بمتوسط 0.6%، وهو أقل من متوسط السنوات الخمس الماضية البالغ 1.0%؛ وانخفضت أسهم الشركات التي خيبت الآمال بمتوسط 2.5%، وهو أقل أيضًا من متوسط السنوات الخمس الماضية البالغ 3.0%. وتراجع رد فعل السوق الإجمالي تجاه الأخبار الإيجابية والسلبية على حد سواء، لكن ظهر تباين كبير داخل قطاع الذكاء الاصطناعي.
وباحتساب أول يوم تداول كامل بعد إعلان النتائج، كان التباين واضحًا جدًا. نمت إيرادات Alphabet بنسبة 24%، ونمت أعمالها السحابية بنسبة 82%، لكن سهمها انخفض بنسبة 7.13%، والسبب الوحيد هو رفع الشركة لتوجيهات الإنفاق الرأسمالي. وانخفض سهم Meta بنسبة 7.95% بسبب أرباح سهم أقل من التوقعات، ورفع الإنفاق الرأسمالي مرة أخرى، وانخفاض التدفق النقدي الحر إلى 784 مليون دولار.
وعلى الجانب الآخر، كان الأداء لافتًا بنفس القدر. نمت إيرادات Azure لشركة Microsoft بنسبة 43%، ونمت التزامات الأداء المتبقية بنسبة 84%، وخفضت الشركة بشكل طفيف الإنفاق الرأسمالي للسنة التقويمية 2026، مما دفع السهم للارتفاع بنسبة 15.51%، مسجلًا أكبر مكسب يومي منذ عام 2008.
ورفعت Amazon إنفاقها الرأسمالي إلى 220 مليار دولار، لكن بفضل تسارع نمو AWS إلى 37%، ارتفع السهم بنسبة 15.32%، وتجاوزت القيمة السوقية 3 تريليونات دولار. وارتفع سهم Nvidia بنسبة 8.74%. وارتفع سهم Palantir، التي يمكنها توسيع بنيتها التحتية دون استثمار رأسمالي تقريبًا، بنسبة 29.45%.
المعيار الذي يتبناه السوق أصبح واضحًا تمامًا: ما لم يثبت أن الاستثمار يتحول إلى نمو، فإن الإنفاق الرأسمالي يعتبر عبئًا. ولهذا السبب، ورغم أن Alphabet وAmazon رفعتا الإنفاق الرأسمالي، عوقبت Alphabet من قبل السوق بينما حظيت Amazon بتقدير إيجابي. 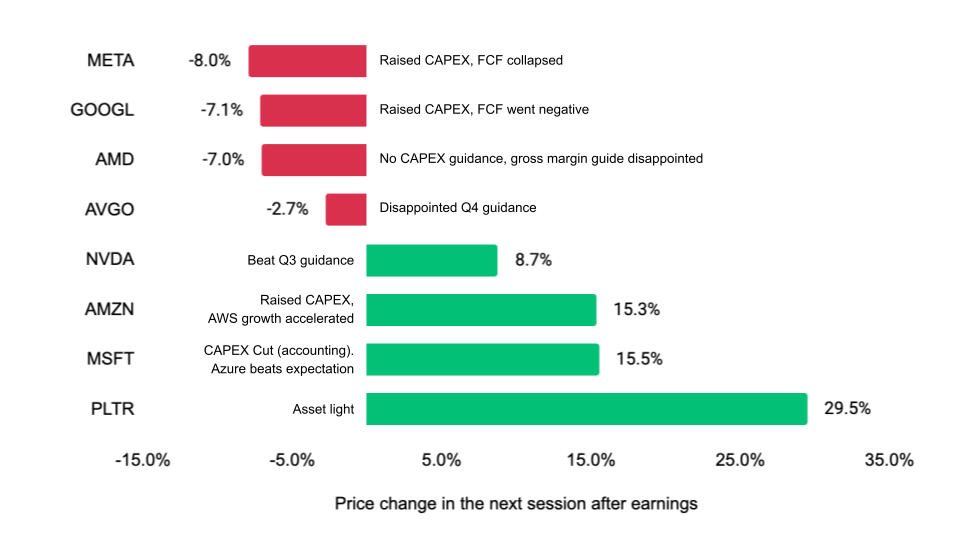
الشكل 4: نفس رفع الإنفاق الرأسمالي، لكن النتائج معاكسة تمامًا، Alphabet تنخفض 7.1% وAmazon ترتفع 15.3%
الخط الرئيسي لسوق 2026 هو التوسع، وليس المزيد من التركيز
بلغ تركيز السوق ذروته وبدأ في الانخفاض. انخفض وزن "العمالقة السبعة" في مؤشر S&P 500 من نحو 35.3% في أكتوبر 2025 إلى 33.2% في سبتمبر 2026. وحتى أغسطس، ارتفع مؤشر S&P 500 بنسبة 12.28% منذ بداية العام، وارتفع مؤشر Nasdaq المركب بنسبة 13.46%، وارتفع مؤشر Russell 2000 للأسهم الصغيرة بنسبة 19.12%.
ومن بينها، أداء الأسهم الصغيرة جدير بالملاحظة بشكل خاص. فهذا يشير إلى أن تداول الذكاء الاصطناعي يتوسع نحو القطاعات المستفيدة بشكل غير مباشر مثل الصناعات والمرافق، بدلاً من التركيز بشكل أكبر في شركات البرمجيات فائقة الضخامة. وتفوق أداء المؤشرات متساوية الأوزان على المؤشرات الموزونة بالقيمة السوقية بنحو 3.6 نقطة مئوية، مما يدل على أنه بعد تحقيق المكاسب الأسهل، تتدفق الأموال نحو المستفيدين الثانويين الأكثر تقلبًا.
غير أن التقييمات الحالية تحد من مساحة استمرار هذا التناوب. يبلغ مضاعف السعر إلى الأرباح المتوقعة لمؤشر S&P 500 نحو 19.6 مرة، وهو أقل قليلاً من متوسط السنوات الخمس الماضية البالغ 19.9 مرة، لكنه أعلى من متوسط السنوات العشر الماضية البالغ 19.0 مرة. كما أن بيئة أسعار الفائدة لا توفر دعمًا، حيث يبلغ سعر الفائدة الفيدرالي الفعلي حاليًا 3.63%، وعائد سندات الخزانة الأمريكية لأجل 10 سنوات 4.77%.
وبالتالي، فإن الاستنتاج الحالي معاكس لاستنتاج العام الماضي: موجة الصعود في سوق 2026 تتوسع لتشمل قطاعات أكثر وشركات ذات قيم سوقية مختلفة، والوزن الزائد لأسهم الذكاء الاصطناعي الرائدة في المحافظ السلبية يتقلص بدلاً من أن يستمر في الزيادة. 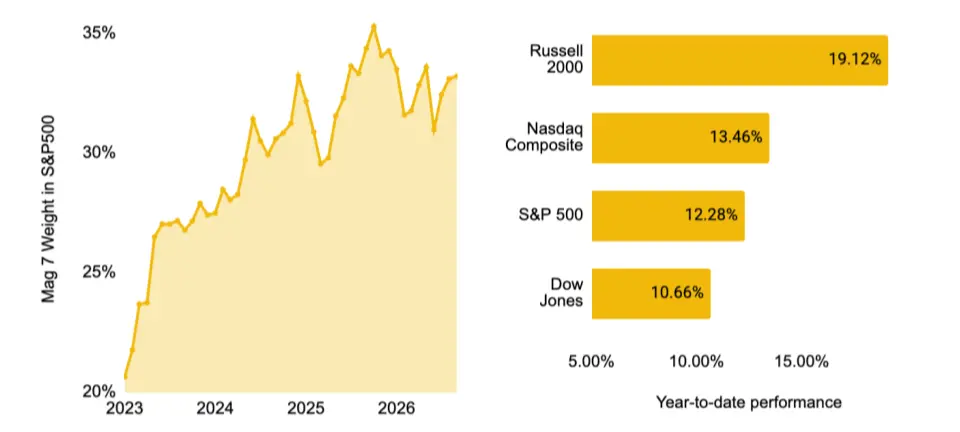
الشكل 5: وزن "العمالقة السبعة" يتراجع من الذروة، وRussell 2000 يتصدر بمكاسب 19.12% منذ بداية العام
مستثمرو Binance يوزعون استثماراتهم أيضًا، لكن نقطة البداية أكثر تركيزًا
بمقارنة بيانات نهاية يونيو 2026 مع 4 سبتمبر، يتضح أن اتجاه تعديل مؤشر S&P 500 يتوافق إلى حد كبير مع حيازات مستخدمي Binance. انخفض وزن قطاع أشباه الموصلات في مؤشر S&P 500 من 18.8% إلى 14.8%، وانخفض قطاع الأجهزة التقنية من 6.8% إلى 6.2%؛ وكان تعديل مستثمري Binance أكبر، حيث انخفضت حيازاتهم من الأجهزة التقنية من 15.92% إلى 7.94%.
وفي الفترة نفسها، زاد وزن جميع القطاعات الأخرى تقريبًا في مؤشر S&P 500 بشكل طفيف، مما يدل على أن الأموال لم تنتقل إلى موضوع واحد آخر، بل توزعت من المجالات شديدة التركيز سابقًا إلى قطاعات متعددة. وواصل مستثمرو Binance تقليل حيازاتهم في قطاعات الطيران والدفاع، والوسائط والخدمات التفاعلية، والصناعات، مع زيادة حيازاتهم في قطاعات أسواق رأس المال، والبرمجيات، وتجارة التجزئة العامة.
هناك ثلاثة اختلافات رئيسية بين مستثمري Binance والمؤشر القياسي: نسبة تخصيص أشباه الموصلات تصل إلى 42.08%، وهي أعلى بكثير من مؤشر S&P 500؛ وتخصيص قطاع أسواق رأس المال يعكس تفضيلاتهم المرتبطة بالعملات المشفرة؛ كما أن تركيز الحيازات أعلى، حيث تمثل القطاعات العشرة الأولى نحو 92% من تخصيصاتهم للأسهم، بينما يبلغ الوزن المجمع للقطاعات العشرة الأولى في مؤشر S&P 500 نحو 53%. 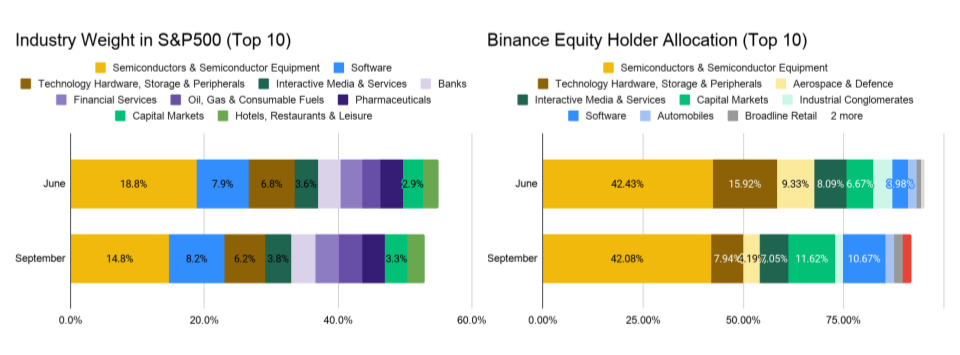
الشكل 6: من يونيو إلى سبتمبر، ينخفض وزن أشباه الموصلات في كل من مؤشر S&P 500 وحيازات مستخدمي Binance
تدفقات الأموال الشهرية تعكس التناوب القطاعي لحظيًا
تؤكد تدفقات الأموال الصافية الشهرية اتجاه توسع السوق بشكل أكبر، وتظهر بوضوح عملية تعديل المستثمرين لمراكزهم شهرًا بشهر.
في يوليو، واصل المستثمرون التخصيص حول موضوع الذكاء الاصطناعي، وظلوا متفائلين قبل موسم الأرباح. واشترى معظم المستثمرين عند تراجع السوق في أواخر يوليو، واستوعب قطاع أشباه الموصلات معظم التدفقات الصافية، كما حصل قطاع أسواق رأس المال على أموال كبيرة.
وفي أغسطس، تحول المستثمرون إلى الحذر. بدأوا في جني الأرباح من أسهم أسواق رأس المال، مع الاستمرار في زيادة حيازاتهم من أشباه الموصلات، لكن وتيرة تدفق الأموال تباطأت بشكل ملحوظ. وفي الوقت نفسه، تحولت أموال كبيرة نحو قطاع البرمجيات، وانخفض إجمالي التدفق الصافي الشهري إلى نحو نصف مستوى يوليو.
ومنذ سبتمبر، شهد قطاع أشباه الموصلات أول تدفق صافٍ شهري خارجي، بسبب ضغط ارتفاع أسعار الفائدة طويلة الأجل على الأصول الخطرة. لكن يجب ملاحظة أن البيانات الحالية تغطي الأسبوع الأول من سبتمبر فقط، وقد يؤدي قرار سعر الفائدة القادم من مجلس الاحتياطي الفيدرالي إلى عكس هذا الاتجاه بسرعة.
وبالنظر إلى بيانات هذه الأشهر الثلاثة مجتمعة، يتضح أن المحافظ كانت لا تزال شديدة التركيز في مجال أجهزة الذكاء الاصطناعي في بداية الربع، ثم توسعت تدريجيًا لتشمل البرمجيات وأسواق رأس المال وغيرها من القطاعات المستفيدة الثانوية. وهذا يتوافق مع اتجاه التناوب القطاعي الملاحظ في المؤشر القياسي، لكنه يأتي من مجموعة مختلفة من المستثمرين، ويكون التعديل أسرع. 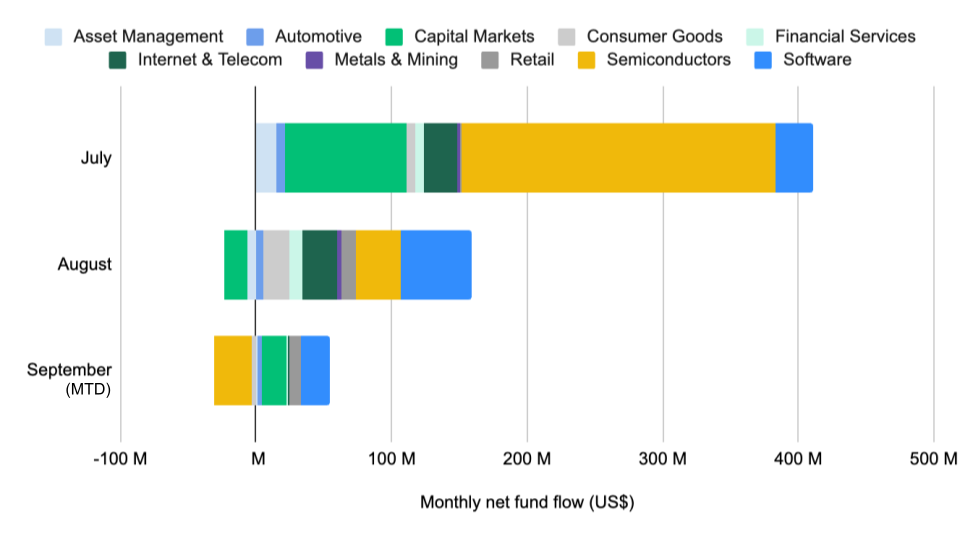
الشكل 7: من يوليو إلى سبتمبر، تتدفق الأموال خارج قطاع أشباه الموصلات نحو قطاع البرمجيات
أحجام التداول تتوافق بشكل كبير مع حيازات المستثمرين
يتوافق نشاط التداول بشكل وثيق مع هيكل تخصيص أصول المستثمرين. فالقطاعات العشرة الأعلى من حيث حجم التداول هي نفسها القطاعات الرئيسية التي يحتفظ بها مستثمرو Binance. وهذا يشير إلى أن المستثمرين على الأرجح يواصلون بناء وتعديل مراكزهم الحالية، بدلاً من التناوب قصير الأجل بين موضوعات غير مترابطة.
في سبتمبر، تصدر قطاع أشباه الموصلات بحصة 33.84% من حجم التداول، وجاء قطاعا أسواق رأس المال والبرمجيات بنسبة 16.71% و13.67% على التوالي. وتشكل هذه القطاعات الثلاثة مجتمعة نحو 64% من حجم تداول القطاعات العشرة الأولى. وجاء قطاع الأجهزة التقنية في المرتبة التالية بنسبة 10.42%، بما يتوافق مع اتجاه تقليل المستثمرين لحيازاتهم في هذا القطاع المذكور سابقًا.
تركيز الحيازات والتداول في القطاعات نفسها هو إشارة مهمة عند تفسير تدفقات الأموال. فعندما يتركز حجم التداول في القطاعات التي يزيد المستثمرون حيازاتهم فيها، فمن المرجح أن تمثل تغيرات الأموال ذات الصلة نية تخصيص واضحة، وليست مدفوعة بمجرد تبديل قصير الأجل.
العقود الدائمة قبل الطرح العام الأولي يمكنها تسعير مخاطر الطرف المقابل مباشرة
تتيح العقود الدائمة قبل الطرح العام الأولي من Binance للمستثمرين بناء مراكز على تقييمات الشركات الخاصة غير المتاحة على المنصات الرئيسية الأخرى. فبعد أن أعلنت Anthropic نمو إيرادات ربع سنوية بأكثر من 100% وتحقيق أرباح تشغيلية صغيرة، ارتفع سعر عقدها بنحو 35% في أغسطس؛ وبعد إطلاق OpenAI لأحدث نماذجها المتقدمة Astra، ارتفع سعر عقدها بنحو 23% في أوائل سبتمبر، مما يعكس حكم السوق الفوري على إطلاق النموذج.
تساهم هاتان الشركتان النموذجيتان بجزء كبير من إيرادات الذكاء الاصطناعي لمزودي الخدمات السحابية فائقي التوسع. وتقدر Wells Fargo أن أكثر من 70% من إيرادات الذكاء الاصطناعي لشركة Microsoft تأتي من هاتين الشركتين؛ وتقدر Barclays أن هاتين الشركتين تساهمان بنحو 73% من إيرادات الذكاء الاصطناعي لشركة Amazon؛ ويتوقع UBS أن ترتفع حصة هاتين الشركتين من إجمالي إيرادات Google Cloud من 28% في عام 2026 إلى أكثر من 48% في عام 2027. كما يمثل عقد OpenAI البالغ 300 مليار دولار مع Oracle نحو نصف الطلبات غير المنفذة لشركة Oracle البالغة 638 مليار دولار.
وبالتالي، فإن تركيز العملاء الفعلي أعلى مما تظهره بيانات الإنفاق الرأسمالي الإجمالية، حيث تتركز الإيرادات ذات الصلة بشكل كبير لدى هذين الطرفين المقابلين غير المدرجين بعد. وإذا شهد أي منهما تباطؤًا كبيرًا في النمو، فسوف ينتقل التأثير من إيرادات الذكاء الاصطناعي لمزودي الخدمات السحابية فائقي التوسع إلى الطلبات غير المنفذة لشركة Oracle، ثم إلى المنتجات المورقة التي يدعمها الموردون لتمويل البنية التحتية ذات الصلة. وحاليًا، تعد العقود الدائمة قبل الطرح العام الأولي من بين الأدوات القليلة التي يمكنها التحوط مباشرة ضد هذا النوع من التعرض للمخاطر المحددة. 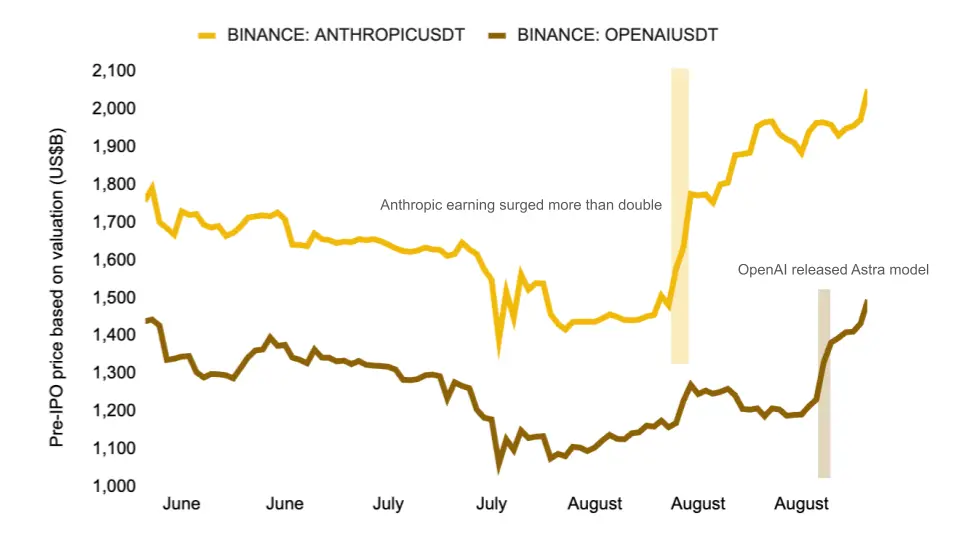
الشكل 8: بعد إعلان نتائج Anthropic وإطلاق OpenAI لنموذج Astra، تتم إعادة تسعير العقود قبل الطرح العام الأولي
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.