U 卡熱度直升,但需警惕潛在的稅務和法律風險

撰文:FinTax
引言
近年來,隨著加密貨幣市場和數字支付技術的快速發展,一些交易所、錢包服務商等陸續推出了自己的U 卡產品,U 卡也成為越來越多Web3 用戶進行跨境支付 和日常消費的工具。 與此同時,各類社交媒體平台上關於 U 卡的話題討論也呈現出爆發式增長,U 卡成為了熱議的焦點。 有人將其視為解決加密貨幣 OTC 難題的關鍵,有人則對其持觀望態度,還有人對其充滿質疑。 FinTax 將在本文中為您介紹 U 卡的基礎知識,並特別提醒您不應忽視 U 卡潛藏著的稅務和其他風險。
1. U 卡的概念
1.1 U 卡
U 卡是一種為加密貨幣投資者提供金融服務的工具。 U 卡的使用方式類似於銀行卡,持卡人可以通過 U 卡直接消費或提取現金,不需要預先自行將虛擬幣兌換為法幣。
U 卡分為實體 U 卡和虛擬 U 卡兩大類。 實體 U 卡如萬事達 U 卡、銀聯 U 卡等,可接受範圍更廣且接受度更高。 虛擬 U 卡如 Dupay 等則多用於電子商務或者國際支付,更加便捷和靈活,但是無法在 ATM 機進行取現操作。
常見的 U 卡發行模式包括以下幾種:
銀行直接發行。 銀行利用自己的支付網絡和合規框架,為用戶提供穩定的加密貨幣支付解決方案。
銀行與加密貨幣公司合作發行。 此時由銀行提供傳統的金融基礎設施,第三方公司則負責加密貨幣的管理和轉換。
專業加密支付公司獨立發行。 一些專注於加密貨幣支付的公司,通過與 Visa 或 MasterCard 等支付網絡合作,獨立發行 U 卡。
SaaS 模式合作發行。 這是指一些第三方支付公司通過 SaaS(軟件即服務)模式,為渠道商或其他金融服務提供商提供 U 卡發行平台。
1.2 U 卡的使用機制
U 卡用起來比較方便,這是其得到廣泛接受的重要原因之一。 我們可以分兩步去理解 U 卡的使用機制。
充值:用戶充值 USDT 進錢包,再將 USDT 從錢包地址充值進 U 卡地址。 這時,U 卡運營商會將 USDT 結算成對應的外幣。
提現或消費:用戶可以使用 U 卡在全球各地的 ATM 機上提取現金,也可以直接刷 U 卡以支付費用,此時支付的已經是兌換後的法幣,而非 USDT。
2. U 卡受歡迎的原因
2.1 保護個人隱私
Web3 用戶往往較為註重包括交易隱私在內的個人隱私,希望能夠在支付或轉賬時保持匿名,而 U 卡為用戶提供了出色的隱私保護機制。 一方面,虛擬U 卡通常無需實名登記,允許用戶匿名購買或充值;另一方面,儘管實體U 卡可能需要一定程度的KYC 認證,但相較於通過傳統銀行進行交易時所需提供的大量個人 信息,U 卡仍然在很大程度上減少了個人信息的暴露風險。
2.2 簡化支付流程
U 卡通常能夠提供實時支付和結算,既避免了傳統銀行轉賬可能出現的時間延遲,也不需要在使用前另行將 USDT 兌換為法幣,具備較強的便利性。 同時,除了傳統的 POS 支付外,U 卡還可以通過數字錢包、掃碼支付等方式進行支付,兼容各種主流支付渠道,具有較強的靈活性。
2.3 降低跨境支付成本
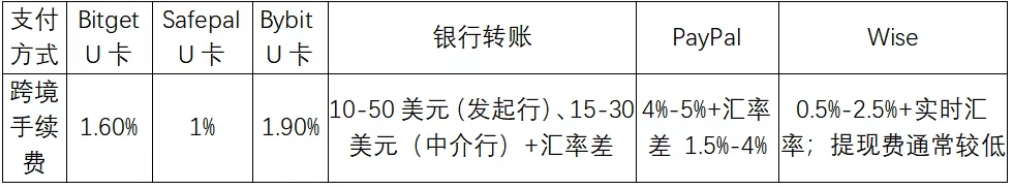
U 卡的手續費往往顯著低於傳統支付渠道,這點在跨境支付方面尤為明顯。 下文比較了多種支付方式的跨境手續費:
3. U 卡的潛在風險
3.1 稅務風險
由於支持匿名或較少的實名制要求,一些使用者希望通過 U 卡避稅,比如利用 U 卡隱瞞收入來源,從而降低應繳稅額。 但是,這種通過 U 卡避稅的行為實際上並不可行,首先,雖然 U 卡具有一定的匿名性,但大多數 U 卡依然依賴於國際支付網絡(Visa、Mastercard 等)。 這些支付網絡會詳細記錄每一筆交易的數據,包括交易金額、商戶信息、交易時間等。 因此,稅務機關實際上仍然可以通過這些交易記錄追踪到相關資金的流動。 其次,對於跨境交易,稅務機關還可以通過外匯監測系統、銀行信息交換等手段,跟踪跨境資金流動。 許多國家簽署了稅務信息自動交換協議(CRS,Common Reporting Standard),跨境資金流動較為透明。 通過這種方式,稅務機關也能夠獲取到與 U 卡相關的交易信息。 最後,在實際使用中,支付平台還可能會對大額交易進行嚴格實名制審查。 如果用戶涉及頻繁的大額資金流動,平台可能會要求提供資金來源合法性證明等額外信息。 所以,通過 U 卡避稅的行為實際上並不可行,還可能會招致稅務稽查和處罰。
3.2 法律風險
使用 U 卡還需要注意若干法律風險。 例如,在一些對外匯管理較為嚴格的國家,雖然U 卡不設置個人存取U 的上限,但超過外匯額度的資金出境行為為也會觸及外匯管理法規,如果被外匯管理機關發現,會被處以 行政罰款,甚至涉及犯罪。 再如,加密貨幣在某些國家的法律地位尚不明確,一些國家完全禁止使用加密貨幣。 此時,使用加密貨幣 U 卡進行交易也可能會被認定為違法行為。 所以,在使用 U 卡之前,用戶應當了解所在國家和地區的基本合規要求。 此外,用戶更不應當將 U 卡作為違法犯罪的工具。 例如,如果用戶使用 U 卡進行高頻次、大額交易,或幫助他人套現,同樣會被認定為非法經營或洗錢活動,面臨刑事處罰。
4.結論
總之,U 卡憑藉其隱私性強、支付便捷、手續費低等特點,為加密貨幣投資者提供了一個出色的鏈下支付方案,贏得了眾多青睞。 然而,U 卡也並非完美無缺,U 卡用戶仍然面臨著稅務風險和法律風險等潛在問題,必須謹慎對待,否則將得不償失。