我們已經迎來山寨幣季節了嗎?

來源:The defi Report;編譯:五銖,
2025 年將是重要的一年。 我非常高興能與你們分享我們以數據為基礎的分析和市場洞察。
為迎接 2025 年,我們將分享我們對「山寨季」的看法,以及我們對未來一年宏觀問題的當前想法。
山寨季已經來了嗎
為什麼?
我們認為 SOL 的出色表現在很大程度上是 2023 年被嚴重低估的反彈行情;
Meme 狂熱看起來更像是 2020 年的 DeFi 夏天(2021 年即將到來的牛市的一瞥);
DeFi 的復興(Aave、Hyperliquid、Aerodrome、Pendle、Ethena、Raydium、Jupiter、Jito 等)是真實的,但 DeFi 仍然感覺很小眾。 根據 Kaito AI 的說法,它在 2024 年作為一個行業的敘事份額下降了;
人工智慧代理的崛起看起來更像是「山寨季」的一瞥,而不是實際的東西。
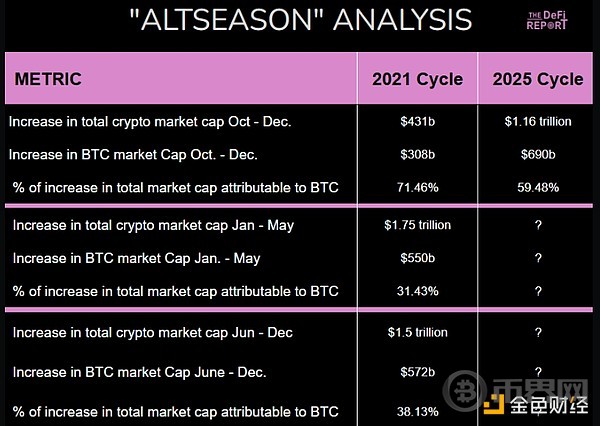
我們可以承認市場存在大量泡沫。 但整體數據不會說謊。
來源:CoinGecko
快速分析:
在上一個週期中,加密貨幣總市值在 2020 年第四季成長了 4,310 億美元。 比特幣佔據了 71.5% 的漲幅。 BTC 的主導地位在 2021 年 1 月 3 日達到 72%(週期高峰)。
在當前週期中,加密貨幣總市值在第四季度增長了 1.16 兆美元。 BTC 佔了 59.5% 的漲幅。 BTC 的主導地位目前為 56.4%——略低於 2024 年 11 月 21 日創下的 60% 的周期峰值。
現在。 您可能認為,BTC 在本週期中佔據的加密貨幣總市值成長率較小,這意味著山寨幣旺季已經到來。
但看看當我們進入 2021 年(上一個週期的最後一年)時發生了什麼:
2021 年 1 月 1 日至 2021 年 5 月 11 日,加密貨幣市值成長了 1.75 兆美元。 BTC 僅佔了 31% 的漲幅。 主導地位下降至 44%。
2021 年 5 月 11 日至 2021 年 6 月 30 日,總市值下跌近 50%。 BTC 在同一時期下跌了約 50%。
隨後市場反彈,到 2021 年 11 月 8 日市值達到 3 兆美元的高峰。 BTC 僅佔了第二次漲幅的 38%。
雖然有些人認為這是「比特幣的周期」(由於ETH 表現不佳、ETF 占主導地位、戰略比特幣儲備炒作、L2 等),但數據表明,隨著我們過渡到21 年——上一個週期的最後一年,BTC 實際上更加強勁。
在上一個週期中,隨著新年的到來,「山寨季」轟轟烈烈地拉開了序幕。 從 1 月到 5 月,ETH 上漲了 5.3 倍。 Avalanche 上漲了 12 倍。 SOL 在同一時期上漲了 28 倍。 DOGE 上漲了 162 倍。 這就是「山寨季」的真面目。 在此期間,比特幣的主導地位下降了近 30%。
如前所述,我們今天看到市場出現了一些泡沫。 話雖如此,我們認為「山寨季」才剛開始——比特幣的主導地位從 2024 年 11 月 21 日的周期峰值 60% 下降就是明證。
我們預測明年加密貨幣總市值將成長至 7.25 兆美元(比今天增長 113%)。 如果從現在開始有 35% 的資金流向 BTC,那麼總市值將達到 3.2 兆美元,即每 BTC 16.2 萬美元。 我們的樂觀情況預測加密貨幣總市值為 10 兆美元。 如果 35% 的資金流向 BTC,那麼總市值將達到 4.2 兆美元,即 21.2 萬美元 BTC。 我們的悲觀情況預測總市值為 5.5 兆美元。 如果 35% 的資金流向 BTC,那麼總市值將達到 2.6 兆美元,即 13.1 萬美元 BTC。
我們預計今年將有 2.5 兆美元流入非 BTC 資產——是 21 年上一個週期的兩倍。 從另一個角度來看:Solana、Avalanche 和 Terra Luna 在 2021 年 1 月 1 日的總市值為 6.77 億美元。 它們在年底達到了 1460 億美元的峰值。 這是 21,466% 的漲幅。 再次。 我們還沒有看到這樣的大規模措施。 這並不意味著它一定會發生。
「山寨季」的出現有多種原因。 但我們認為主要有 4 個驅動因素:
1)BTC 財富效應:BTC 投資人獲利 + 在風險曲線上尋求更大的報酬。
2)媒體關注。 更多關注 = 更多用戶進入加密貨幣。 許多人會投資他們認為是「下一個比特幣」的東西。
3)創新。 我們通常會在加密貨幣週期的後期看到新的和令人興奮的用例出現。
4)宏觀/流動性條件/聯準會政策-推動市場情緒與動物精神。
說到宏觀條件…
如果我們想要有一個適當的“山寨幣季節”,我們相信宏觀和流動性條件必須與市場參與者日益增長的風險偏好保持一致。
2025年宏觀框架
在本節中,我們將分析加密貨幣等風險資產的一些關鍵經濟驅動因素,同時思考 2025 年各種結果的機率。
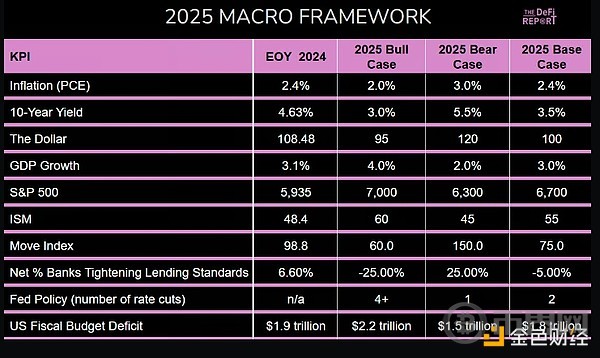
通貨膨脹 (PCE)
正如我們在上一份報告中指出的那樣,聯準會擔心通貨膨脹。 因此,他們在 11 月的 FOMC 會議上將今年的降息預測從 4 次改為 2 次。 結果市場出現拋售。
我們認為聯準會/市場在通膨問題上立場偏向一邊。 為什麼? COVID-19 期間通膨的主要驅動因素是 1) 供應鏈問題,以及 2) 戰時印鈔(財政)+ 零利率政策(Fed)。
因此,要預測通膨回升,我們需要一個催化劑。 有些人可能會指出石油。 但我們認為川普的「drill baby drill」政策對油價來說是通貨緊縮的(增加供應應該會導致價格下跌)。 其他人則指出財政支出和 2025 年預計的 1.8 兆美元赤字。 減稅、放鬆管制、關稅,都是公平的遊戲。
但我們的經濟中也有通貨緊縮的力量。 例如人工智慧和其他技術創新。 我們的人口正在老化——許多嬰兒潮世代正在退休。 由於出生率持續低下,我們的人口也在減少。 現在我們有嚴格的邊境政策。
這些都是通貨緊縮。 然而,有些人仍然認為通貨膨脹率會“捲土重來”,達到 70 年代的水平。 他們進行這些比較時,並沒有考慮到當今經濟、人口結構、大宗商品市場等的差異。
因此,我們的基本預測是,通貨膨脹率基本上保持在我們今天看到的水平(2.4% PCE)範圍內。 它甚至可能會下降。 我們認為這對風險資產有利,因為它可能導致明年降息超過 2 次——而目前還沒有考慮到這一點。
10 年期報酬率
今年底殖利率為 4.6%——比聯準會開始降息的 9 月 16 日高出整整 1%。 因此,聯準會正試圖放鬆貨幣政策。 但債券市場卻收緊了貨幣政策。 為什麼? 我們認為主要有三個驅動因素:
通貨膨脹。 債券市場認為,聯準會降息可能導致通膨捲土重來。
財政支出擔憂和債務成長。 巨額赤字導致國債發行量增加-這可能導致市場供應過剩。 為了吸引買家,利率必須上升(除非聯準會作為買家介入——我們預計今年稍後會出現這種情況)。
成長預期。 由於川普的政策(減稅、放鬆管制),2025 年經濟成長加速,可能導致通膨上升。
我們認為,鑑於上述擔憂,債券市場重新定價 10 年期殖利率是公平的。 我們注意到,財政部今年需要為所有未償還債務的1/3 以上進行再融資,其中大部分位於曲線的短端——那裡有更多的買家——而耶倫部長在上一輪週期 的大部分再融資中都提前進行了。 如果新任財政部長貝森特 (Scott Bessent) 試圖償還債務,則可能會在曲線的長端造成供需失衡,並導致殖利率飆升。
我們認為這些風險是合理的。 但我們也認為聯準會有工具(量化寬鬆)在需要時控制收益率上升。 我們認為川普政府將盡一切努力提高資產價格。
我們認為10 年期報酬率達 3.5-4%。 它可能會走低。 我們再次認為這對風險資產有利。
成長與標準普爾 500 指數
雖然第四季度的數據尚未公佈,但前三個季度的成長表明,2024 年我們的經濟成長率為 3.1%。 亞特蘭大聯邦儲備銀行最新的 GDP Now 預測顯示,明年的成長率為 2.6%。
與此同時,標普 500 指數去年上漲了 25%。 23 年上漲了 24%。 CAPE 比率(衡量過去 10 年相對於通膨調整後收益的估值)目前為 37.04,這明顯高於歷史平均值 17.19,顯示 25 年可能會出現回歸。
但我們不應盲目地認為均值回歸即將到來。 如果降低稅收和放鬆管制會增加收入怎麼辦? 如果自動化提高了效率怎麼辦? 或者對這些事情的預期會促使市場參與者買進股票?
值得注意的是,CAPE 比率在 2022 年 10 月觸底,接近 1929 年(大蕭條前夕)的峰值估值水準。
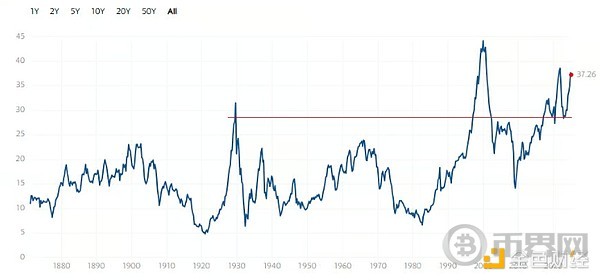
數據:DeFi 報告、標準普爾 500 CAPE 比率(來自 multpl.com)
我們對成長和標準普爾 500 指數的看法:
我們認為今年的數據可能會令人意外地上漲。 但很大程度取決於川普能否推動國會通過減稅和放鬆管制。
話雖如此,我們並不認為經濟衰退即將來臨。 儘管 CAPE 比率很高,但我們也不認為我們處於泡沫之中。 我們的基本預測是標準普爾 500 指數今年將成長 12.8%。
勞動市場正在降溫,失業率為 4.3%(高於去年的 3.6%)。 ISM 指數為 48.4,顯示製造業(佔 GDP 的 11%)出現溫和萎縮。 同時,聯準會已降息 3 次,降息週期已達 1%。 目前市場預估 1 月將暫停升息,降息比率為 88%。 2 月沒有 FOMC 會議。
因此,聯邦基金利率似乎最早將在 3 月之前維持在 4.25-4.5%。 此外,債務上限之爭迫在眉睫,因為耶倫部長表示財政部將在 1 月 14 日至 1 月 23 日之間達到借款上限。 因此,我們認為財政部可能不得不動用 TGA——財政部在聯準會的營運帳戶,可在緊急情況下動用。 目前該帳戶中有大約 7000 億美元。 聯準會還可以使用逆回購工具在緊急情況下釋放流動性。
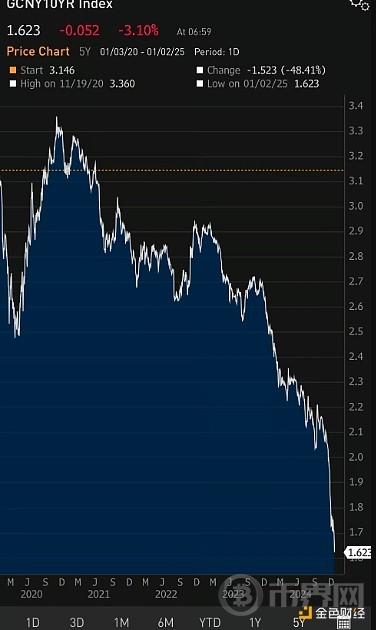
因此,我們認為,最終將導緻聯準會/財政部等注入流動性。 我們預期
結論
當然,宏觀很難預測。 但我們希望我們的分析能幫助您制定自己的框架,以了解今年可能如何發展。
我們認為不存在升息風險-上一輪升息週期在 2021 年 11 月結束;
我們認為未來不會出現衰退風險(儘管商業房地產等一些行業仍在經歷痛苦);
我們認為聯準會/市場在通膨問題上處於越位狀態;
我們認為勞動市場可能在第一季出現進一步疲軟的跡象;
我們認為殖利率將在今年稍晚下降,聯準會可能會在壓低利率的同時購買美國公債(量化寬鬆);
我們仍然認為今年存在上行風險,因為我們認為川普在科技快速進步時期上台的市場格局與 90 年代末相似;
隨著未來幾週債務上限辯論的展開,我們預計會出現一些波動/戲劇性事件;
最大的風險是黑天鵝事件,這將迫使聯準會迅速降息,因為市場可能會在恐慌中拋售,然後最終受到流動性的提振。
登入回覆
登入分享您的看法評論
相關文章
|Square
下載BTCC APP,您的加密之旅從這啟程
立即行動 掃描 加入我們的 100M+ 用戶行列