Tom Lee ve ETH'in Değerleme Çıkmazı: Çağrı Kralı'ndan 10 Milyar Dolara Yakın Zarara
 chaincatcher
Yazar: Zhou, ChainCatcher
Ethereum için geçtiğimiz yıl özellikle zorlu geçti.
Geçen yıl 4.954 dolarlık tüm zamanların en yüksek seviyesine ulaştıktan sonra ETH fiyatı sürekli düştü. Bu yıl ETH birçok kez 2.000 dolar seviyesinin altına indi, Haziran ayında 1.600 doların altına kadar geriledi ve şu anda 1.800 dolar civarında seyrediyor; tarihi zirvesinden %60'tan fazla düşmüş durumda.
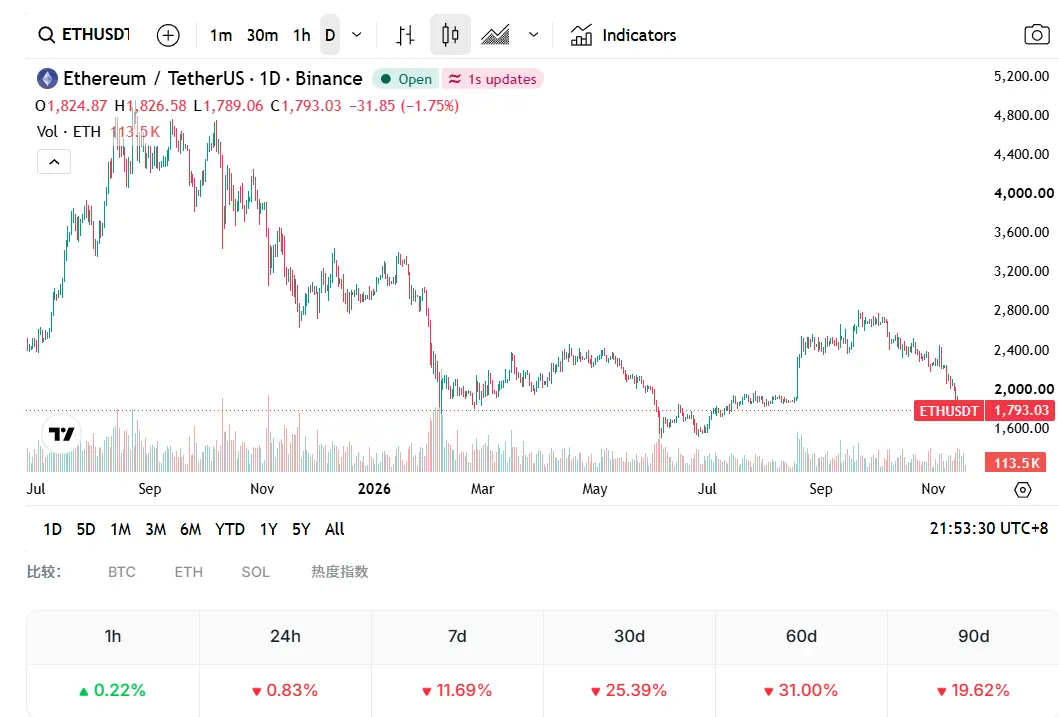
En büyük zararı ise Tom Lee ile bağlantılı Bitmine yaşadı. 8 Kasım itibarıyla şirket 6.070.092 ETH tutuyor ve ortalama maliyeti yaklaşık 3.353 dolar; defter zararı bir ara 10 milyar dolara yaklaştı.
Bir yıldan uzun bir süre önce, Fundstrat'ın bu kurucu ortağı Wall Street'te ETH'yi destekleyen bir stratejistti ve Ethereum'un nadir kurumsal sözcüsü olarak görülüyordu.
Piyasa ne olursa olsun, neredeyse her zaman yükseliş için bir gerekçe sunabiliyordu. Bu yıl Ekim ayı sonunda hâlâ ETH'nin bir sonraki döngüde yaklaşık 62.000 dolara ulaşabileceğini söylüyordu.
Piyasa açısından bakıldığında, söylemleri giderek bir tür "körü körüne yükseliş" gibi görünüyor. Pozisyonu neredeyse yarı yarıya erimiş ve defter zararı 10 milyar dolara yaklaşan bir boğanın görüşlerinin ne kadar ağırlığı olabilir?
1. Tom Lee Neden Artık ETH'yi Sürükleyemiyor?
Geçen yılın ikinci yarısında Tom Lee'nin etkisi zirveye ulaştı. Bitmine, hisse senedi primini kullanarak sürekli hisse ihraç edip coin satın aldı ve hızla dünyanın en büyük ETH tutan şirketi haline geldi. Tom Lee'nin birkaç kısa vadeli tahmini de art arda tuttu ve bir dönem ETH'nin çağrı kralı olarak anıldı.
Ağustos ayında ETH zirveden döndükten sonra yükseliş tonunu değiştirmedi. Aralık başındaki Binance Blockchain Haftası'nda hâlâ 3.000 dolarlık ETH'nin ciddi şekilde düşük değerlendiğini iddia etti ve BTC ile ETH'nin Ocak 2026'da yeni zirveler yapacağını öngördü.
Birkaç hafta sonra, bir iç rapor bu imajı sarstı. 20 Aralık'ta Fundstrat Dijital Varlık Strateji Direktörü Sean Farrell, ücretli abonelere 2026 görünümünü yayımladı; ilk yarıda büyük bir düzeltmeyi temel senaryo olarak belirledi ve ETH için 1.800-2.000 dolar, BTC için 60.000-65.000 dolar hedef aralığı verdi.
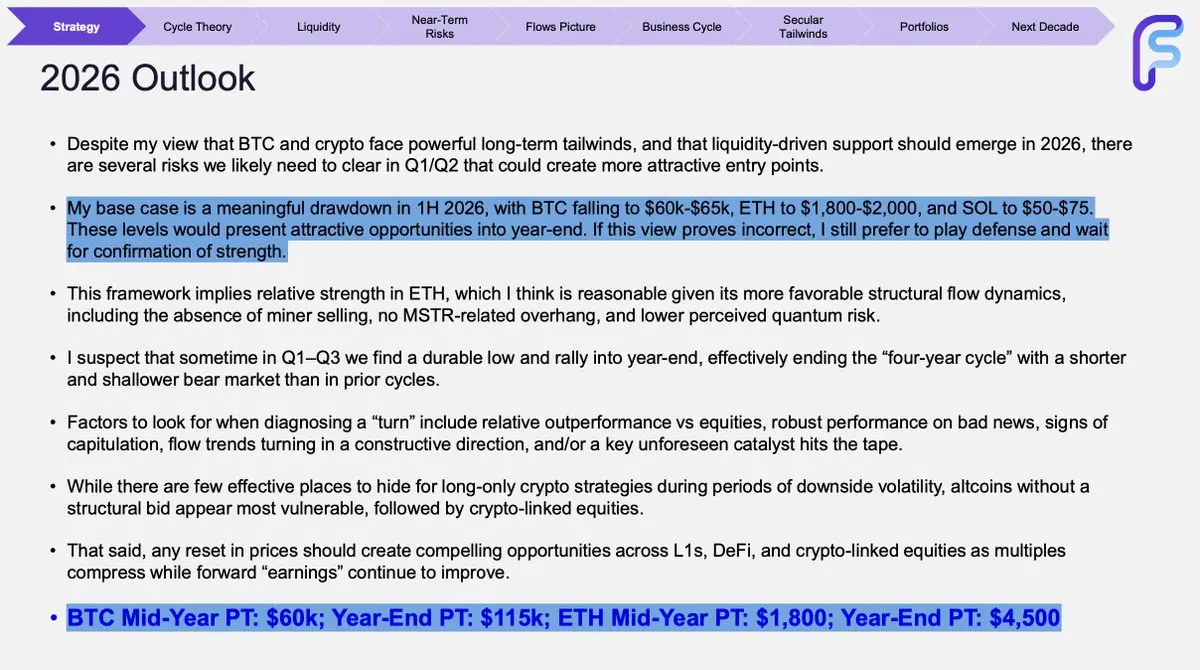
Kamuoyunda yükseliş, içeride düşüş beklentisi arasındaki çelişki, Tom Lee ve ekibini bir güven krizine soktu; birçok kişi bunu Tom Lee'nin imajının çöküşünün başlangıcı olarak gördü.
Sean Farrell daha sonra raporun risk yönetimini vurguladığını ve düşüş beklentisi anlamına gelmediğini açıkladı. Tom Lee ise ikisinin farklı metodolojilerden ve zaman dilimlerinden kaynaklandığını söyledi.
Sonraki piyasa hareketleri bu iç raporun değerlendirmeleriyle büyük ölçüde örtüştü. Ocak 2026'da ne BTC ne de ETH yeni zirve yaptı; ETH birçok kez 2.000 doların altına indi ve Haziran'da bir ara 1.600 doların altına geriledi.
Eylül 2025'ten itibaren ETH'nin yaklaşık 62.000 dolara ulaşabileceğini defalarca ima etti. Hesaplamasına göre, Ethereum ödeme ve bankacılık altyapısının yerini alırsa ETH/BTC oranı yaklaşık 0,25'e yükselebilir; BTC'nin 250.000 dolar olduğu varsayımıyla ETH yaklaşık 62.000 dolar olur.
Daha sonra tarihsel döngülerle argümanını destekledi; Ethereum'un geçmiş döngülerde 50 ila 200 kat arttığını, muhafazakâr bir tahminle bile 25 kat artışın bu fiyata ulaşabileceğini söyledi.
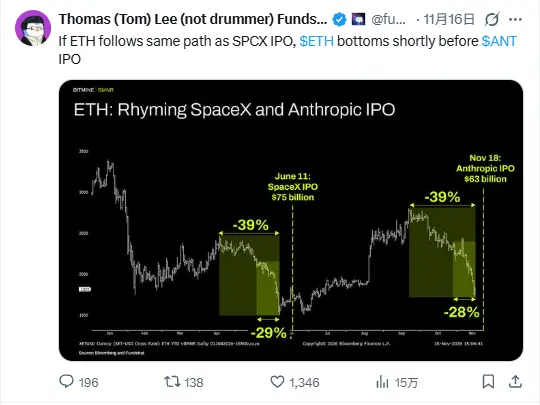
ETH'deki düşüşle ilgili olarak, 16 Kasım'daki Bitmine haftalık raporunda ETH'nin iki haftada %28'lik düşüşünü temellerle uyumsuz bir şelale düşüşü olarak nitelendirdi; bunun Nvidia dinamikleri ve yatırımcıların Anthropic halka arzı için fon toplaması gibi dış faktörlerden kaynaklanabileceğini belirtti. Bir yıl önce ise nedeni piyasa yapıcıların bilançolarının zarar görmesine bağlamıştı.
Güvenilirlik sorununun yanı sıra, Bitmine'ın kendi durumu da Tom Lee'nin etkisini zayıflatıyor. Geçen yıl genişlemesini destekleyen hisse ihracı modeli artık sürdürülemez durumda.
ETH fiyatı düştükçe şirketin hisse fiyatı, tuttuğu varlıkların değerinin altına indi; hisse ihraç etmeye devam etmek yalnızca hissedarları sulandırır. Bu nedenle Bitmine hisse geri alımına yöneldi. Bitmine'ın açıklamasına göre, Ekim 2026 sonu itibarıyla şirket yaklaşık 22,9 milyon hisseyi yaklaşık 400 milyon dolar harcayarak geri aldı.
Son iki haftada Bitmine sırasıyla 9.587 ve 7.653 ETH satın aldı; ikincisi mevcut fiyatlarla yaklaşık 14 milyon dolar ediyor ve alım ölçeğinin önemli ölçüde küçüldüğünü gösteriyor. Şirket %5'lik pozisyon hedefinin %99'unu tamamladı ve hedefe ulaştıktan sonraki planını açıklamadı; ETH alımına devam etmeme olasılığı yüksek.
Daha da önemlisi, Bitmine'ın Wall Street ile ETH arasındaki köprü rolü zayıflıyor. Bu yıl Ocak ayında Grayscale, ABD'de ilk spot ETH ETF staking getirisi dağıtımını gerçekleştirdi; Mart ayında BlackRock staking'li ETH ETF'sini başlattı. Kurumlar artık doğrudan ETF aracılığıyla ETH riski ve staking getirisi elde edebiliyor.
Şu anda Bitmine'ın neredeyse hiç borcu yok; ETH'lerinin yaklaşık %86'sı stake edilmiş durumda ve yıllık staking geliri yaklaşık 245 milyon dolar. Kısa vadede likidasyon baskısı yok. Tom Lee'nin imajı tamamen çökmemiş olsa da piyasa üzerindeki etkisi eskisi kadar güçlü değil.
2. ETH Yakım Anlatısı Çöktükten Sonra Değer Saklama Aracı Kabul Görebilir mi?
Tom Lee'nin geçen yılki yükseliş mantığına bakıldığında en sık dile getirilen konu tokenizasyon süper döngüsüydü. Ona göre tokenizasyon istikrarlı şekilde ilerliyor ve bunun büyük kısmı Ethereum üzerinde gerçekleşiyor.
Kullanım açısından tokenizasyon gerçekten yaşanıyor. Binance Araştırma raporuna göre, 2026'nın ilk yarısında Ethereum ağ kullanımı yaklaşık %50 arttı; ancak gas ücretleri düşmeye devam ettiği için yıllık ağ gelirinin %53 azalması bekleniyor.
Blockchain giderek daha yoğun hale geliyor, ancak değer ETH'ye geri dönmüyor. Proof of Stake'e geçişten bu yana ETH, BTC'ye karşı %60'tan fazla değer kaybetti.
Daha önce ETH değerlemesini destekleyen yakım mantığı da artık işlemiyor. L2 ölçeklendirme ilerledikçe ve ana ağ işlem ücretleri büyük ölçüde düştükçe, yakım miktarı yeni arzın çok gerisinde kalıyor.
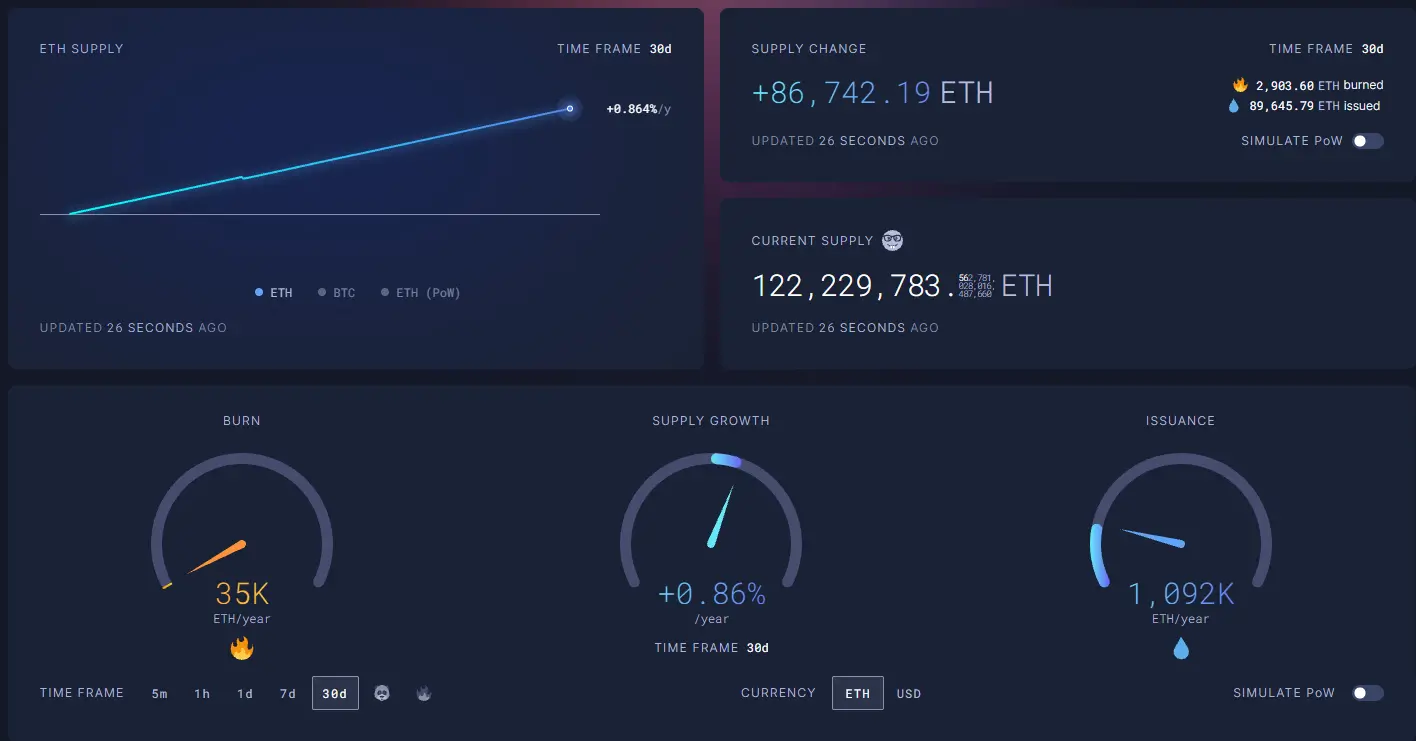
ultrasound.money verilerine göre, son 30 günde ETH'nin yıllıklandırılmış yakımı yaklaşık 35.000 adet iken yıllıklandırılmış arz yaklaşık 1,09 milyon adet; arzın yıllık büyüme oranı yaklaşık %0,86. Birleşme'den bu yana ETH arzı net olarak yaklaşık 1,7 milyon adet arttı ve deflasyon beklentisi tamamen boşa çıktı.
Bitcoin'in dijital altın konumunu korumasının büyük nedeni, yıllardır kurallarını neredeyse hiç değiştirmemesidir; Ethereum ise hızla gelişmeye devam ediyor.
8 Kasım'da Vitalik bir yazı yayımlayarak ETH'nin değer saklama aracı konumunu yineledi ve işlem ücreti yakımının artık temel değerleme mantığı olarak kullanılmamasını önerdi.
Ona göre geçmişteki yakım büyük ölçüde kripto spekülatif talebinden kaynaklanıyordu ve gerçek bir fiyat tabanı oluşturmuyordu. Yüksek yakım peşinde koşmak, merkeziyetsizlik ve ele geçirilmeye direnç hedefleriyle çelişir; yakım uzun süre başa baş noktasının altında kalsa bile üzülmeye gerek yok.
Tom Lee, Vitalik'in ETH'yi değer saklama aracı olarak teyit etmesini yükseliş gerekçeleri arasında sayıyordu.
Kurumsal yatırımcılar ise farklı bir bakış açısına sahip. Arca CIO'su Jeff Dorman'ın analizine göre, Ethereum ayda yaklaşık 6 milyon dolar gelir üretiyor; cüzdanlarda gas ödemesi için tutulan ETH ile birlikte bu, 246 milyar dolarlık piyasa değerinin yalnızca yaklaşık 45-50 milyar dolarını açıklayabilir. Geri kalanı büyük ölçüde sosyal değerden ve piyasa hayal gücünden geliyor.
Kripto KOL'u Blue Fox da değer saklama aracı demek için henüz erken olduğunu düşünüyor; Ethereum'un önce L2'lerden ve blok üreticilerinden %10-20 oranında makul ücretler alarak değer yakalama sorununu mekanizma düzeyinde çözmesi gerektiğini söylüyor. Değer saklama aracı ancak doğal olarak oluşabilir; slogan atmakla gerçekleşmez.
Vitalik, Ethereum yol haritasının nispeten olgunlaştığını ve büyük değişikliklerin çoğunun önceden tahmin edilebileceğini belirtti; ancak önümüzdeki iki yıl içinde konsensüs algoritmasında büyük değişiklikler de dahil olmak üzere uzun bir beklenen protokol özelliği değişiklikleri listesi de sıraladı.
Kripto KOL'u Chen Mo, teknik yol haritasının fiyat üzerindeki etkisinin görünmesinin uzun zaman alacağını; asıl dikkat edilmesi gerekenin Ethereum'un geliştiricileri kazanmaya devam edip edemeyeceği olduğunu, yakım verilerinin ikincil kaldığını söyledi.
3. Vakıf Geri Plana Çekilirken Bitmine Dayanabilir mi?
Ethereum belki de çok başarılı; ancak ETH'nin neden çok pahalı olması gerektiğine dair ikna edici bir cevap hâlâ yok.
Vitalik, X platformundaki uzun yazısında, ETH tutmanın amacı finansal trendleri kovalamaksa, sosyal medyada slogan atacak korkusuz bir lidere ihtiyaç olduğunu yazdı. Bu ifade alaycı bir ton taşıyor ve vakfın böyle bir rol oynamaya niyeti olmadığını gösteriyor.
Vakfın bu yıl Mart ayında yayımladığı misyon belgesi, sansüre direnç ve ele geçirilmeye direnci temel ilkeler olarak belirledi.
Bu sırada vakıf içinde çalkantı yaşanıyor. İki eş yönetici direktör Tomasz Stańczak ve Hsiao-Wei Wang sırasıyla Şubat ve Haziran aylarında görevden ayrıldı; şu anda yönetim kurulu üyesi Bastian Aue geçici olarak görevi yürütüyor. Haziran ayında vakıf, toplam personelin yaklaşık %20'sine denk gelen 54 kişiyi işten çıkardığını ve yıllık bütçeyi yaklaşık %40 azalttığını duyurdu.
Son günlerde vakfın eski protokol destek yöneticisi Kayleen Fulton, ABD federal mahkemesinde dava açtı; Trent Van Epps ile birlikte misyon belgesindeki tartışmalı maddelere karşı 53 kişinin imzaladığı açık bir mektuba öncülük ettiklerini ve ardından Nisan ayında ikisinin de işten çıkarıldığını iddia etti. Vakıf henüz savunma sunmadı.
Ayrıca piyasada vakfın ETH sattığına dair söylentiler sıkça dolaşıyor; vakıfla ilişkili olarak etiketlenen birden fazla cüzdan art arda ETH sattı. Zincir üstü analist Ai Yi'nin izlemesine göre, 26 Ekim'den bu yana vakıfla ilişkili adresler toplamda yaklaşık 7.785 ETH sattı.
Ancak zincir üstü analist Specter, bazı cüzdanların sahiplik etiketlerinin yeterli kanıta dayanmadığını; geçmişte vakıfla fon etkileşimi olmasının hâlâ vakıf tarafından kontrol edildiği anlamına gelmediğini hatırlattı.
Ölçek açısından bu satışların fiyat üzerindeki doğrudan etkisi sınırlı. Vakfın elindeki ETH toplam arzın yaklaşık %0,16'sına denk geliyor; bu yıl yaklaşık 70.000 ETH stake etti ve getirileri satılan coin'lerin bir kısmının yerine koydu.
Ancak perakende yatırımcı açısından Vitalik'in ETH'yi değer saklama aracı olarak konumlandırması ile vakfın sürekli coin satması haberleri birleşince piyasa güveni sarsılıyor.
Dikkat çeken bir nokta, vakfın kamuya açık olarak doğruladığı satışların tamamının Bitmine tarafından karşılanmış olması. Vakfın duyurusuna göre, Mart-Mayıs ayları arasında vakıf üç tezgah üstü işlemle Bitmine'a toplam 25.000 ETH sattı; ortalama fiyat 2.043-2.387 dolar aralığındaydı.
Bu yıl Haziran ayında vakfın beş eski kıdemli araştırmacısı, kâr amacı gütmeyen Ar-Ge kuruluşu Ethlabs'ı kurdu; finansman Bitmine, SharpLink ve Ethereum kurucu ortağı Joe Lubin'den geldi. Temmuz ayında aynı finansörler, kurumsal tanıtım ve ETH pazarlamasına odaklanan Ethereum Institutional'ın kurulmasını destekledi.
Ancak ikisi arasındaki bağlantı şimdilik coin alımı ve finansman düzeyinde kaldı. Vitalik değer saklama kavramını yineledikten sonra, bu anlatının Wall Street tarafından kabul görmesi için kurumların anlayabileceği bir değerleme mantığına dönüştürülmesi gerekiyor.
Sonuç
ETH yatırımcıları için güvenebilecekleri kurumlar giderek azalıyor. Vakıf, coin fiyatı için sözcülük yapmaya niyetli değil; spot ETF fonlarından son dönemde sürekli çıkış yaşanıyor. Dolaşımdaki ETH'nin yaklaşık %5'ini elinde tutan Bitmine, ETH anlatısını destekleme konusunda en fazla motivasyona ve kapasiteye sahip taraf olarak görülmeye devam ediyor.
Sorun şu ki, Bitmine'ın çıkarları perakende yatırımcılarla tam olarak örtüşmüyor. Geliri büyük ölçüde staking'den geliyor; hisse performansı varlık primine bağlı. %5'lik pozisyon hedefine yaklaştıktan sonra alım ölçeği de önemli ölçüde azaldı.
Tom Lee'nin çağrıları piyasayı giderek daha az etkiliyor. Bir sonraki hedef fiyatından çok, Bitmine'ın vakıfla daha doğrudan bir sinerji kurup kuramayacağı ve ETH için Wall Street'in kabul edeceği bir değerleme çıpası bulup bulamayacağı daha fazla dikkate değer olabilir.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.