SemiAnalysis yapay zeka işlem gücü sermaye harcaması tahminini revize etti: 2029 için %41 düşüş, 2030'da yalnızca 923 milyar dolar kaldı
 chaincatcher
Küresel yapay zeka işlem gücü sektörü ciddi bir gerileme yaşarken, yarı iletken araştırma kuruluşu SemiAnalysis yeniden devreye girdi.
En son model güncellemesinde, küresel yapay zeka hızlandırıcı sermaye harcamaları, sevkiyatlar, HBM talebi ve güç talebini önemli ölçüde aşağı yönlü revize etti.
Bunlar arasında 2028-2030 yıllarına ilişkin düzeltmeler en dikkat çekici olanlar: 2028 için sermaye harcaması tahmini %28 düşürülürken, 2029 ve 2030 tahminleri sırasıyla %41 ve %40 azaltıldı.
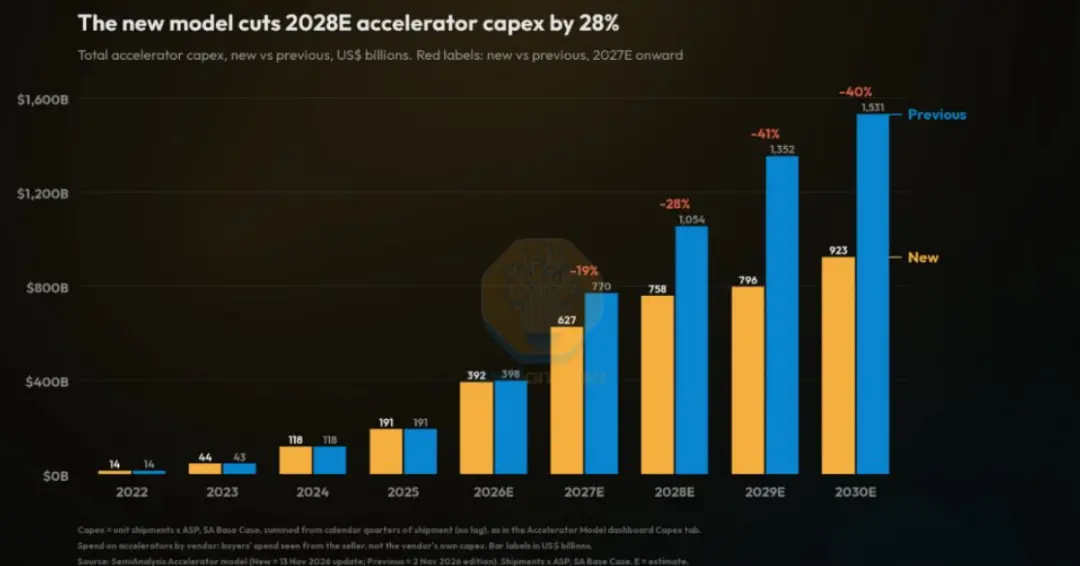
Yeni model hesaplamalarına göre, 2030 yılında küresel yapay zeka hızlandırıcı sermaye harcamalarının önceki 1,531 trilyon dolarlık tahminden 923 milyar dolara düşmesi bekleniyor; bu da 608 milyar dolarlık bir azalma anlamına geliyor.
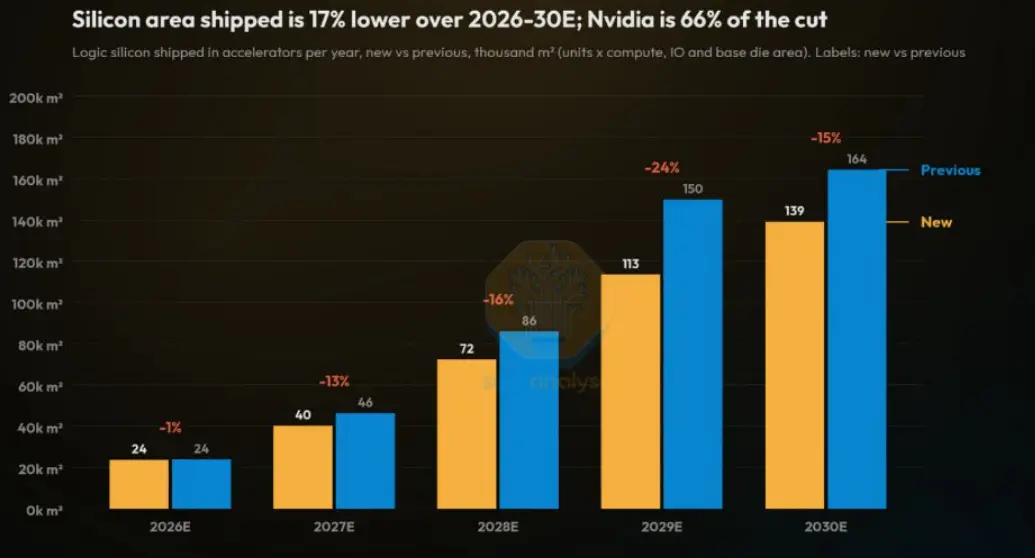
Aynı zamanda, 2026-2030 dönemi için hızlandırıcı mantık çiplerinin sevkiyat alanına ilişkin kümülatif tahmin %17 aşağı çekildi ve bu azalmanın %66'sı NVIDIA'dan kaynaklandı.
Bu rakamların etkisi, öncelikle piyasanın yapay zeka altyapısına yönelik önceki "sınırsız genişleme" anlatısının bozulmasında kendini gösteriyor.
Son iki yıldır sermaye piyasası genel olarak bulut sağlayıcılarının ve yapay zeka laboratuvarlarının işlem gücüne yoğun yatırım yapmaya devam edeceğini ve bunun GPU, HBM, optik modül, veri merkezi gücü ve sıvı soğutma değerlemelerini yukarı çekeceğini varsayıyordu.
Ancak SemiAnalysis'in revizyonu, sermaye harcaması beklentilerinin 2026 için temelde sabit kaldığını, asıl dönüm noktasının 2027 sonrasında yaşandığını, özellikle 2029 ve 2030'da başlangıçta öngörülen 1 trilyon doların üzerindeki yıllık yatırım ölçeğinin artık 800-900 milyar dolar aralığına çekildiğini gösteriyor.
Aşağı yönlü revizyonun arkasında üç ana neden var:
Birincisi, yapay zeka gelirlerindeki büyüme yavaşlıyor. Önde gelen yapay zeka laboratuvarlarının üçüncü çeyrekteki yıllık yinelenen gelir büyüme oranı düştü ve kurumları token gelirlerinin yüksek işlem gücü maliyetlerini karşılamaya devam edip edemeyeceğini yeniden değerlendirmeye itti.
İkincisi, finansman ortamı sıkılaşıyor. Borç ve öz sermaye yatırımcıları, bulut hizmeti sağlayıcılarından uzun vadeli tedarik taahhüdü olmayan projelere karşı daha temkinli davranıyor; bu da veri merkezi arazisi, güç ve inşaat gelişimini etkileyecek.
Üçüncüsü, ABD düzenleyici ve şebeke bağlantı kısıtlamaları yoğunlaşıyor; 2027'nin ikinci yarısı ile 2028'in ilk yarısı arasında üretime girmesi planlanan veri merkezlerinden tahmini 5,8 GW'ının gecikmesi bekleniyor.
Sektör zinciri üzerindeki etki eşit dağılmıyor.
NVIDIA en büyük şoku yaşıyor; yalnızca sevkiyat tahminleri önemli ölçüde aşağı çekilmekle kalmadı, aynı zamanda yeni nesil Feynman serisi ürünlerin ortalama satış fiyatı varsayımları da belirgin şekilde düşürüldü.
Örneğin, Feynman'ın ortalama satış fiyatı yaklaşık 110.000 dolardan yaklaşık 78.000 dolara, Feynman Ultra ise yaklaşık 175.000 dolardan yaklaşık 98.000 dolara indirildi.
Bu, yapay zeka çiplerindeki rekabetin "kimin kapasitesi var"dan "kim daha iyi maliyet-performans sunuyor"a kaydığını ve TPU, Trainium ve AMD GPU'ları gibi alternatif platformların NVIDIA'nın fiyatlandırma gücünü zayıflattığını gösteriyor.
HBM ve güç talebinin eş zamanlı aşağı yönlü revizyonu da dikkat çekici.
2028 için küresel HBM sevkiyat tahmini %30 düşürüldü ve 2030'da yapay zeka hızlandırıcılarının güç tüketimi talebi %34 azaltıldı.
Bu, depolama ve güç segmentlerinin değer kaybettiği anlamına gelmiyor; daha ziyade sektör zincirinin kapasite ve güç için rekabet etmekten, getiriye dayalı kapasite tahsisine geçtiğini gösteriyor.
HBM, yapay zeka hızlandırıcılarının malzeme listesinde hâlâ önemli bir paya sahip ve HBM4, gelişmiş paketleme ve özelleştirilmiş depolama yapısal fırsatlar sunmaya devam ediyor; güç tarafındaki darboğaz tamamen ortadan kalkmayacak, ancak sipariş ritmi daha çok belirli projelerin şebeke bağlantı ilerlemesine bağlı olacak.
Piyasa için bu revizyon turu, köpükten arınmanın erken bir kalibrasyonu gibi hissettiriyor.
Daha önce piyasa, yapay zeka işlem gücü yatırımlarını kolayca tek yönlü yukarı bir eğri olarak yorumluyordu; oysa gerçekte gelir doğrulaması, finansman kısıtları, şebeke bağlantısı, çip verimliliği ve rekabet ortamından etkileniyor.
İleriye dönük olarak, bulut sağlayıcılarının sermaye harcaması yönlendirmeleri, hızlandırıcı siparişlerinin görünürlüğü, HBM sözleşme fiyatlarındaki değişimler, veri merkezi şebeke bağlantı kuyruk süreleri ve çıkarım yüklerinin toplam işlem gücü içindeki oranı kritik önem taşıyacak.
Çıkarım talebi büyümeye devam ederse, birim işlem gücü maliyetleri düşerse ve etkin kullanım oranları iyileşirse, sektör zinciri yapısal destek almaya devam edecek; ancak uzun vadeli proje getirilerinin doğrulanması zorlaşırsa, sermaye harcaması tahminleri daha da aşağı çekilebilir.
Şu anda küresel yapay zeka işlem gücü sektörü, değerleme revizyonu ve balon patlamasının sancılı bir aşamasından geçiyor.
Yine de bu aşamanın tamamlanıp tamamlanmadığı belirsiz; değerlemeler önemli ölçüde düşmüş görünse de asıl mesele, değerleme modelindeki öngörü parametrelerinin eş zamanlı olarak aşağı çekilip çekilmediğidir. Eğer çekilmediyse, değerlemeler düşük görünmeyebilir.
En iyi yaklaşım yine de piyasanın kendini temizlemesini sabırla beklemektir.
Öngörülebilecek olan şey, piyasa ataletinin çoğu zaman aşırı düzeltmelere yol açtığıdır; olumsuz faktörler çok olsa ve yapay zeka işlem gücü sektörü önemli ölçüde geri çekilmiş olsa da, piyasa aşırı düzeltir ve değerlemeleri gerçekten aşırı düşük seviyelere iterse, çeşitli kaldıraçlı fonların ve satışların tasfiyesiyle birleştiğinde ve kısa pozisyonlar tarihsel olarak yüksek seviyelerdeyken, aslında kârlı bir toparlanmaya yol açabilir.
Bu fırsatın ne zaman ortaya çıkacağına ise yalnızca piyasa cevap verebilir.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.