BofA: DRAM Güçlü Kalmaya Devam Ediyor, NAND Sessizce Zayıflıyor, Bellek Piyasası Ayrışıyor
 chaincatcher
Yazar: Xu Chao, Wall Street Journal
Bellek çipi piyasası "toplu yükselişten" "ayrışmaya" geçiyor. BofA, DRAM fiyat artış mantığının henüz bozulmadığını, NAND spot piyasasının ise belirgin şekilde gevşediğini ve bu bellek yükseliş döngüsünde yeniden fiyatlanması gereken ilk kategori olduğunu düşünüyor.
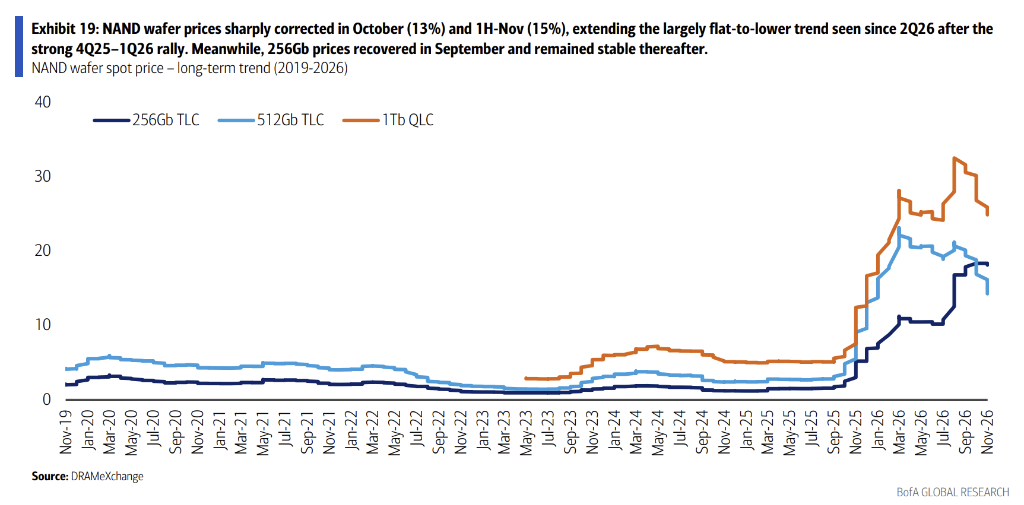
BofA'nın 13 Kasım tarihli raporuna göre, NAND spot fiyatları önemli ölçüde düştü; 512Gb wafer fiyatı %10'un üzerinde gerilerken, 1Tb fiyatı tek haneli yüzdeye yakın düştü, 16Gb DDR5 spot fiyatı ise yatay kaldı. Ekim ayının ortasından sonuna kadar NAND spot fiyatları kümülatif olarak yaklaşık %20 geriledi.
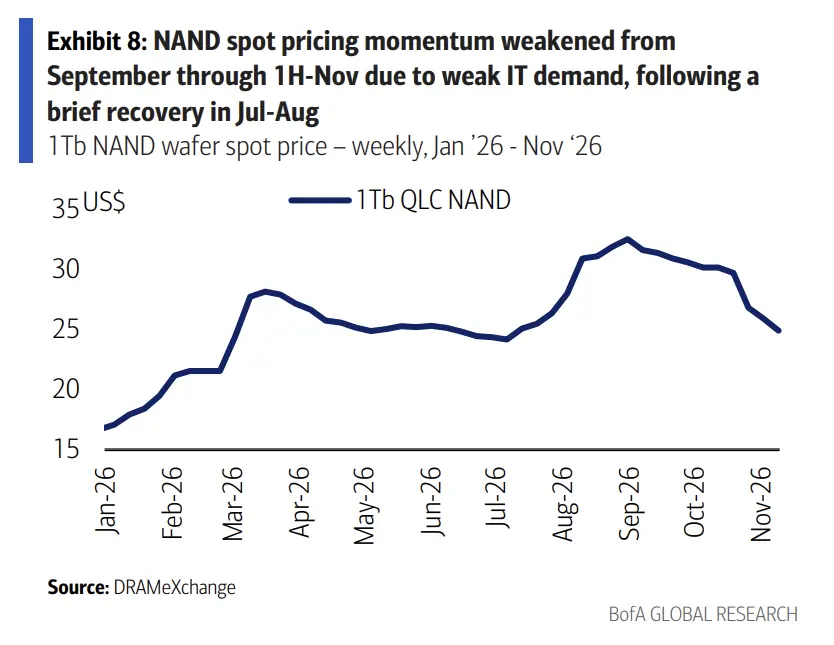
Bu nedenle BofA, 2027'nin ilk çeyreği için NAND ortalama satış fiyatı konusunda temkinli varsayımını koruyor: IT NAND fiyatlarının çeyreklik bazda %5 ila %10 düşmesi, kurumsal uygulamaların ise temelde yatay veya hafif artması bekleniyor; genel olarak düşük tek haneli düşüş bekleniyor. Bu değerlendirme, piyasanın NAND fiyatlarının %10'un üzerinde artacağı beklentisiyle keskin bir tezat oluşturuyor. Aynı zamanda BofA, DRAM fiyat artışının 2026'nın dördüncü çeyreğine (çeyreklik %8 artış) ve 2027'nin ilk çeyreğine (çeyreklik %5 artış) kadar süreceğini varsayıyor.
BofA, bu hafta yatırımcılarla yapılan görüşmelerin ardından bellek hisselerine yönelik duyarlılığın geçen haftaya göre iyileştiğini, DRAM ağırlığı yüksek şirketlerin aşağı yönlü riskinin sınırlı görüldüğünü belirtti. Çoğu DRAM hissesi şu anda 2026-2027 kazançlarına göre yalnızca 3-5 kat F/K ile işlem görüyor; bu, yapay zeka yarı iletken emsallerine kıyasla belirgin şekilde düşük.
NAND Spot Fiyatlarındaki Zayıflığın Üç Sinyali
BofA, NAND'a ilişkin endişelerini üç noktada özetliyor: spot fiyatların Ekim ortasından sonuna kadar yaklaşık %20 gerilemesi; PC ve akıllı telefon OEM'leri ile Çinli hiper ölçekli bulut sağlayıcılarından gelen siparişlerin zayıflaması; 2027'nin ilk çeyreği için sözleşme fiyatı müzakerelerinin ertelenebileceği ve piyasada acil sipariş görülmediği.
Spot verilerdeki ayrışma oldukça belirgin. DRAMeXchange'e göre, 512Gb wafer spot fiyatı 14,3 dolar olup haftalık %12, çeyreklik %32 düştü, ancak yıllık %121 arttı; 1Tb fiyatı 24,9 dolar olup haftalık %4, çeyreklik %19 düştü, ancak yıllık %194 arttı. Buna karşılık, 16Gb DDR5 fiyatı 60,2 dolar ile haftalık yatay seyrederken yıllık %150 arttı.
Üreticiler hâlâ kurumsal SSD talebinin güçlü olduğunu ve IT NAND zayıflığını kısmen dengeleyebileceğini vurguluyor. Ancak BofA, eski üretim hatlarının küresel wafer kapasitesinin %20 ila %30'unu oluşturduğunu, yüksek kaliteli NAND ve eSSD üretimi için uygun olmadığını ve IT NAND için kullanılmaya devam edilmesi gerektiğini, bunun da fiyatlar üzerinde yapısal baskı oluşturduğunu hatırlatıyor. Yüksek kapasiteli NAND (2Tb ve üzeri) ile eSSD (30TB ve üzeri) bit başına fiyatlarında hafif düşüşler görüldü, ancak BofA bunun daha çok üreticilerin yeni nesil QLC'yi tanıtmak için yaptığı proaktif bir promosyon olduğunu düşünüyor; çoğu eSSD NAND fiyatı hâlâ hafif yükseliş eğiliminde.
Ayrışma: Sözleşme Fiyatları Hâlâ Yüksek, Ancak Müzakereler Ertelenebilir
Şu anda NAND sözleşme fiyatları ile spot fiyatlar arasında bir ayrışma görülüyor.
TrendForce'a göre, Ekim ayında 1Tb TLC wafer sözleşme fiyatı aylık bazda temelde yatay kalarak ikinci ve üçüncü çeyrekteki yatay seyrini sürdürdü; 512Gb sözleşme fiyatı yaklaşık 27 dolar, tarihi zirveye yakın, Şubat 2025'teki 2,5 dolarlık düşük seviyenin yaklaşık on katı.
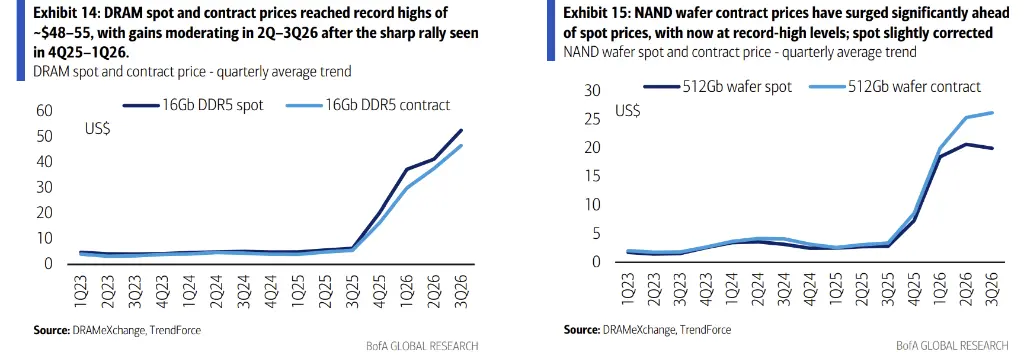
BofA'nın endişesi zamanlamada: Eğer alt seviye siparişlerde aciliyet görülmezse, 2027'nin ilk çeyreği için sözleşme fiyatı müzakereleri ertelenebilir ve üreticilerin yeni müzakere turundaki pazarlık gücü zayıflayabilir. Bu değerlendirme, piyasa beklentisiyle olan ayrışmayı doğrudan yansıtıyor; satıcılar genel olarak NAND fiyatlarının hâlâ yaklaşık %10 artacağını varsayarken, BofA düşük tek haneli bir düşüş öngörüyor.
DRAM tarafında ise farklı bir tablo var. TrendForce'a göre, Ekim ayında 16Gb DDR5 sözleşme fiyatı aylık %5, yıllık %500'ün üzerinde arttı; sunucu tarafında DDR5 ve DDR4 64GB modül sözleşme fiyatları Ekim ayında aylık yaklaşık %15 arttı; modül fiyatları 1.000 doları aşarak sırasıyla 1.600 dolar ve 1.500 dolara ulaştı. Bu nedenle BofA, 2026'nın dördüncü çeyreği için DRAM'de çeyreklik %8, 2027'nin ilk çeyreği için çeyreklik %5 artış varsayımını koruyor.
Samsung: HBM Konusunda İyimser Ancak Agresif Değil
BofA, 12 Kasım'da Samsung Electronics ile yatırımcı görüşmesi gerçekleştirdi ve üç önemli nokta elde etti: ABD yapay zeka veri merkezi çip talebi güçlü, endişelere rağmen sipariş iptali görülmedi; HBM pazar konumu bir yıl öncesine göre belirgin şekilde iyileşti; DRAM işinde uzun vadeli sözleşme fiyatları (LTA) güçlü bir şekilde yükseliyor ve yüksek fiyat ile yüksek marj uzun süre sürdürülebilir.
Ancak yönetimin söylemi agresif değil ve bu da yatırımcıların odak noktalarından biri. Samsung'un HBM pazar payı hedefi %50'nin üzerinde değil, yaklaşık %30 ila %40; 2027 sonunda bile LPDDR5 kârlılığı HBM'den daha iyi, bu nedenle geleneksel DRAM pazar payını erozyona uğratmamak için HBM kapasitesini agresif şekilde genişletmesi pek olası değil. Teknik açıdan HBM4e, HBM4 ile 1c düğümünü ve 4nm mantık çipini paylaşacak. BofA ayrıca, 2027 sözleşme fiyat artışlarının TrendForce'un beklediği seviyeye ulaşmasının pek olası olmadığını, çünkü fiyatların 2026'da önceden yükseldiğini belirtti.
Dikkat çeken bir nokta, Samsung'un IT NAND konusundaki yönlendirmesinin eSSD kadar iyimser olmaması; bu da BofA'nın fiyat değerlendirmesiyle tutarlı.
Duyarlılık Toparlanıyor, Değerleme Ana Destek Olmaya Devam Ediyor
Bellek hisseleri bu hafta toparlandı ve yılbaşından bu yana kümülatif getiriler genel olarak %100'ü aştı; SanDisk ve Kioxia'nın getirisi %250'nin üzerinde. BofA, bu hafta görüşülen yatırımcıların genel olarak aşağı yönlü riskin sınırlı olduğunu belirttiğini; gerekçeler arasında ABD ara seçimleri sonrası AIDC çip siparişlerinin dirençli olması, DRAM fiyatlarının hâlâ artması (NAND ile karşılaştırıldığında) ve düşük değerleme çarpanları yer alıyor.
Değerleme tablosuna göre, SK Hynix 2026 F/K oranı 3,6 kat, Samsung 4,7 kat, Micron 10,7 kat, Nanya Technology 5,1 kat; NAND tarafında ise SanDisk 2027 F/K oranı 4,3 kat, Western Digital 13,2 kat, SIMO 16,4 kat, Phison 7,7 kat. BofA, yapay zeka yarı iletken emsalleriyle karşılaştırıldığında bellek sektörünün fiyatlamasının hâlâ ılımlı olduğunu düşünüyor.
BofA özetle, DRAM'in arz-talep dinamikleri ve fiyat eğiliminin yapay zeka veri merkezleri ve HBM'in kapasite sıkıştırmasıyla desteklenmeye devam ettiğini, NAND'da ise fiyatlandırma gücünün alıcılara geçtiğini belirtiyor. İkisi arasındaki değerleme farkı ve performans esnekliği, 2027'nin ilk çeyreğindeki sözleşme fiyatı müzakerelerinin planlandığı gibi gerçekleşip gerçekleşmemesine bağlı olacak.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.