Güven Sıfırlandı! Goldman Sachs Hedge Fon Pozisyonlarını Yorumladı: 'Teslimiyet Temizliği', Pandemiden Bu Yana En Büyük Kayıp
 Odaily
Orijinal Yazar: Dong Jing
Orijinal Kaynak: Wallstreetcn
Geçen hafta, hedge fonlar nihayet 'teslim oldu'. Goldman Sachs'ın son verilerine göre, ABD temel uzun-kısa fonları tek haftada kaldıraçlarını önemli ölçüde azalttı; kaldıraç azaltma ölçeği Mart 2020'deki COVID-19 çöküşünden bu yana en büyük seviyeye ulaştı ve net kaldıraç oranı beş yılın 0. yüzdelik dilimine geriledi. ABD hisse senedi seçicilerinin pozisyonları son beş yılda görülmemiş kadar hafif. Aynı zamanda, teknoloji hisselerinde yaşanan satış dalgası bu yazki türbülansı çoktan aştı; CTA nicel stratejileri satışa devam ediyor ve piyasadaki neredeyse tüm duyarlılık göstergeleri panik sinyali veriyor.
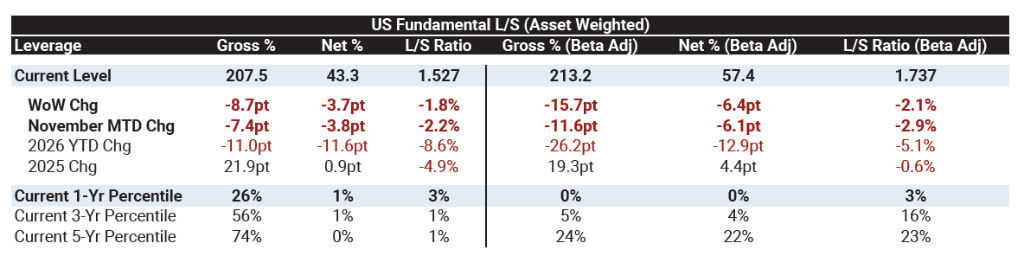
Pazartesi (9 Kasım), Goldman Sachs ana aracılık verilerine göre, ABD temel uzun-kısa fonlarının toplam kaldıraç oranı geçen hafta tek haftada 8,7 yüzde puanı düşerek Mart 2020'deki COVID-19'dan bu yana en büyük haftalık düşüşü kaydetti; net kaldıraç oranı 3,7 yüzde puanı azalarak %43,3'e geriledi ve beş yıllık geriye dönük dönemde 0. yüzdelik dilimde yer aldı. Goldman Sachs trader'ı Pierre Saboureault, Pazartesi günkü raporunda, kaldıraç azaltmanın Temmuz'dan bu yana en yüksek hıza ulaştığını, temel uzun-kısa fonlarının net kaldıraç oranının aynı anda 1 yıllık, 3 yıllık ve 5 yıllık düşük seviyelere dokunduğunu ve geçen Perşembe günü 'teslimiyet' temizliğinin tipik özelliklerinin görüldüğünü özetledi.
Teknoloji hisseleri ilk darbeyi aldı. Ekim başından bu yana, Goldman Sachs ABD işlem masası müşterileri 30 milyar doları aşkın teknoloji hissesi (TMT ve iletişim hizmetleri) net sattı; bu, bu yıl Temmuz'daki momentum düzeltmesi sırasındaki yaklaşık 21 ila 23 milyar dolarlık satış ölçeğini çok aştı. Aynı zamanda, CTA nicel stratejileri geçen hafta beş gün içinde yaklaşık 11,6 milyar dolarlık S&P vadeli işlemi ve 3 milyar dolarlık Nasdaq vadeli işlemi sattı ve model tahminlerine göre, önümüzdeki hafta da çeşitli senaryolarda satışa devam edecek.
Pandemiden Bu Yana En Büyük Kaldıraç Azaltma: Net Kaldıraç Beş Yılın Sıfır Yüzdelik Dilimine Düştü
Goldman Sachs trader'ı Nelson Armbrust, 9 Kasım tarihli 'Günün Önemli Noktaları' raporunda bu kaldıraç azaltmanın ölçeğini ayrıntılı olarak sundu. ABD temel uzun-kısa fonlarının toplam kaldıraç oranı 8,7 yüzde puanı azalarak %207,5'e (bir yıllık dönemde 26. yüzdelik dilim), net kaldıraç oranı ise 3,7 yüzde puanı azalarak %43,3'e (beş yıllık dönemde 0. yüzdelik dilim) geriledi. Beta ayarlı toplam kaldıraç oranı tek haftada yaklaşık 16 yüzde puanı düştü; yılbaşından bu yana toplam kaldıraç oranı 11 yüzde puanı, net kaldıraç oranı ise 11,6 yüzde puanı azalarak 2025 yılı boyunca elde edilen 21,9 yüzde puanlık toplam kaldıraç artışının yarısından fazlasını sildi. Uzun-kısa oranı 1,527 ile üç ve beş yıllık dönemlerde 1. yüzdelik dilimde yer aldı.
Armbrust, "Bu, pozisyonların temizlendiğine dair güçlü bir sinyal" dedi.
Dikkat çeken bir nokta, makro hesaplar ve sistematik hesaplar küresel ana aracılık defterine dahil edildiğinde, genel toplam kaldıraç oranının aslında 0,1 yüzde puanı artarak %314,2'ye (son bir yılda 85. yüzdelik dilim) yükseldiği, ancak net kaldıraç oranının 4. yüzdelik dilime, uzun-kısa oranının ise 3. yüzdelik dilime gerilediğidir. Başka bir deyişle, piyasada hâlâ büyük miktarda risk pozisyonu var, ancak neredeyse hiç inanç yok.
Küresel perspektiften bakıldığında, Saboureault'nun verileri, küresel hisse senetlerinde net satış yaşandığını (bir yıllık dönemde -1,0 standart sapma), kaldıraç azaltma hızının arttığını (bir yıllık dönemde -0,8 standart sapma, Temmuz'dan bu yana en büyük dolar bazlı kaldıraç azaltma) ve uzun pozisyon satışlarının açığa kapatma işlemlerinin 5 katı olduğunu gösteriyor. Bireysel hisse senetleri üst üste 8. hafta net satış görürken, makro ürünler üst üste 3. hafta net alım gördü. Küresel temel uzun-kısa net kaldıraç oranı %45,3 ile son 12 ayın en düşük seviyesinde olup 1 yıllık ve 3 yıllık dönemlerde 0. yüzdelik dilimde; uzun-kısa oranı ise Goldman Sachs defterinde son beş yılın en düşük seviyesinde.
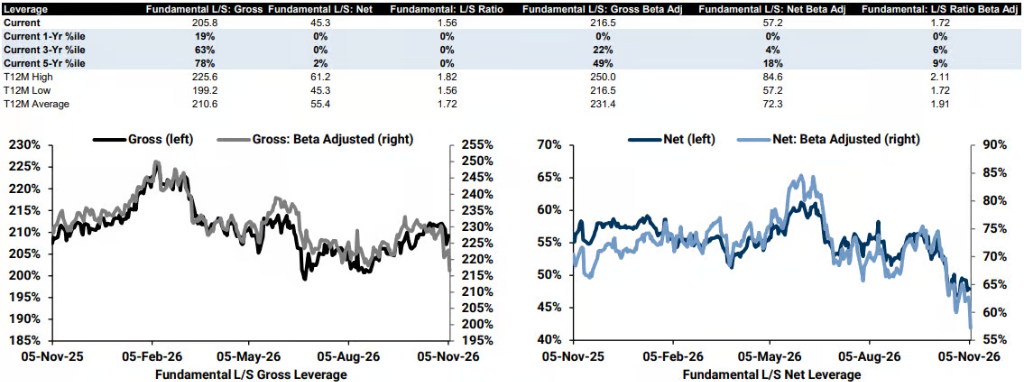
Morgan Stanley daha önce, bu yaz ve Ekim ayındaki sürekli risk azaltmanın, L/S fonları için 15 yılın en uzun sürekli risk azaltma dönemi olduğunu belirtmişti; bu değerlendirme geçen haftaki 'kan banyosundan' önce yapılmıştı. Geçen haftanın ardından, ABD net kaldıraç oranı Morgan Stanley'nin kaydettiği %51'den Goldman Sachs verilerine göre %43'e geriledi.
Teknoloji Hisselerinde Tarihi Satış, Sanayi Hisselerinde Beş Yılın En Büyük Net Satışı
Teknoloji sektörü bu satış dalgasının en ağır hasar gören bölgesi oldu. Bilgi teknolojileri sektörü, küresel ve ABD'de net satışların en büyük olduğu sektör olup, bu hafta küresel bilgi teknolojileri hisselerindeki net satış oranı, Goldman Sachs'ın 2016'dan bu yana kaydettiği en büyük net satış haftalarıyla neredeyse aynı seviyede; ayrıca son beş ayda 4 kez tarihteki en büyük beş net satış haftası arasına girdi.
Goldman Sachs menkul kıymetler broker'ı Robbie Stankard, yüzde bazında bu haftaki küresel teknoloji hissesi satış ölçeğinin, Ekim 2024 ortası ve Eylül ayındaki durumlarla benzer olduğunu ve bunların hepsinin Goldman Sachs'ın 2016'dan bu yana kaydettiği en büyük net satış haftaları olduğunu belirtti.
Goldman Sachs trader'ı John Flood, 'Geçen Haftayı Geride Bırakmak' başlıklı raporunda şunları yazdı: Ekim başından bu yana, Goldman Sachs ABD işlem masası müşterileri yaklaşık 30 milyar dolarlık teknoloji hissesi (TMT ve iletişim hizmetleri) net sattı; bunun yaklaşık 6 milyar doları geçen hafta gerçekleşti. Buna karşılık, Temmuz'daki momentum düzeltmesi sırasındaki net satış ölçeği yaklaşık 21 ila 23 milyar dolar arasındaydı; mevcut satış dalgası bunu %30 ila %40 oranında aştı. Tek olumlu sinyal: 6 Kasım Cuma günü, üst üste 7 işlem gününün ardından ilk kez teknoloji hisselerinde yaklaşık 1 milyar dolarlık net alım görüldü.
Sanayi sektörü de bu durumdan kurtulamadı. Sanayi hisseleri, küresel çapta ikinci en büyük net satış gören sektör olup, beş yılın en büyük yüzdesel net satışını kaydetti ve üst üste 4. hafta net satış gördü. Alt sektörler bazında, elektrikli ekipmanlar, yapı ürünleri, havacılık ve savunma, ticaret şirketleri ve distribütörler düşüşe öncülük ederken, yolcu havayolları ve makine net alım gördü. Stankard, elektrikli ekipmanlar ve yapı ürünlerindeki düşüşün tesadüf olmadığını, bunun doğrudan veri merkezi elektrikle ilgili işlemler olduğunu belirtti.
Yılbaşından bu yana kümülatif duruma bakıldığında, TMT sektöründeki net satışlar Temmuz ayındaki düşük seviyelere yaklaştı; sanayi sektöründe geçen hafta beş gün içindeki satış ölçeği 3 standart sapmayı aşarak ABD sektörleri arasında en yüksek seviyeye ulaştı.
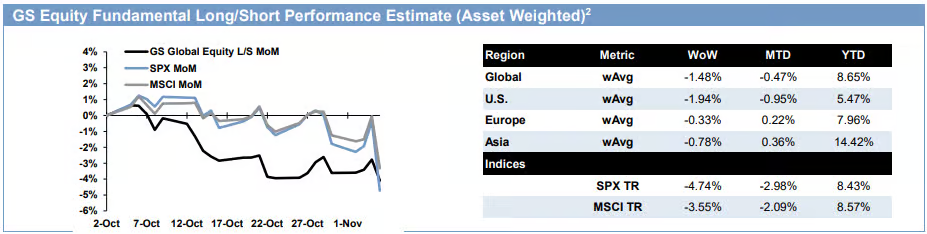
Performans açısından, Goldman Sachs ana aracılık tahminlerine göre, ABD temel uzun-kısa fonları geçen hafta %1,94, küresel benzer fonlar %1,48 zarar ederken, S&P 500 toplam getiri endeksi aynı dönemde %4,74 düştü. ABD hisse senedi seçicilerinin yılbaşından bu yana getirisi yalnızca %5,47 olup, S&P 500'ün %8,43'lük getirisinin gerisinde kaldı. Teknoloji temalı fonların durumu daha da vahim; Perşembe gününe kadar yıl boyunca elde ettikleri tüm kazançları sildiler.
Pozisyon Yapısı: Mag 7 Hâlâ Tarihi Zirveye Yakın, Konut ve Elektrik Net Açığa Döndü
Pandemiden bu yana en büyük kaldıraç azaltmayı yaşamasına rağmen, Goldman Sachs defterinde dikkat çeken bazı pozisyon yapıları bulunuyor. Flood, mevcut ana aracılık defterinde öne çıkan beş sektörü şöyle sıraladı:
Mag 7 ve hiper ölçekli bulut bilişim (net tahsis hâlâ tarihi zirveye yakın)
Konut/ev inşaatçıları (defter net açık, uzun-kısa oranı beş yılın düşük seviyesinde)
Restoranlar (uzun-kısa oranı beş yılın düşük seviyesinde)
Elektrik/ABD elektrikli ekipmanlar (defter net açık, uzun-kısa oranı beş yılın düşük seviyesinde)
Küçük ve orta ölçekli biyoteknoloji (hâlâ net uzun, uzun-kısa oranı 3'ün üzerinde, ancak yaklaşık üç yılın düşük seviyesinde)
En dikkat çekici olanı: Pandemiden bu yana en büyük kaldıraç azaltmanın ardından, Mag 7 ve hiper ölçekli bulut bilişime yapılan net tahsis hâlâ tarihi zirveye yakınken, defter konut ve elektrik/elektrikli ekipmanlarda net açığa döndü. Başka bir deyişle, fonlar teknoloji hisselerini geniş çapta satarken, 'parayı ödeyenler' (yani hiper ölçekli bulut bilişim devleri) üzerindeki uzun pozisyonlarını korumaya devam ediyor. Piyasa daha da kötüleşirse, bu son kalabalık işlem bir sonraki satış hedefi olabilir.
CTA Nicel Stratejileri: Her Senaryoda Satıcı, En Fazla 45 Milyar Dolar Daha Satabilir
Geçen hafta, CTA nicel stratejileri düşüşü hızlandıran bir rol oynadı. Tahminlere göre, CTA'lar geçen hafta beş gün içinde yaklaşık 11,6 milyar dolarlık S&P vadeli işlemi ve 3 milyar dolarlık Nasdaq vadeli işlemi sattı.
Daha da endişe verici olan, sonraki baskı. Saboureault'nun sistematik strateji özetine göre, sistematik/CTA sinyalleri şu anda küresel hisse senedi piyasalarının %50 ila %60'ında negatif olup, S&P 500 ve çoğu büyük piyasayı kapsıyor.
Stankard'ın senaryo analizi, önümüzdeki hafta piyasa nasıl hareket ederse etsin, CTA'ların satıcı olacağını gösteriyor:
- Yatay senaryo: Yaklaşık 23,3 milyar dolar satış (bunun yaklaşık 31,1 milyar doları S&P)
- Yükseliş senaryosu: Yaklaşık 3,9 milyar dolar satış (bunun yaklaşık 23,1 milyar doları S&P)
- Düşüş senaryosu: Yaklaşık 48,7 milyar dolar satış (bunun yaklaşık 31,5 milyar doları S&P)
Önümüzdeki bir ay içinde, yalnızca güçlü yükseliş senaryosunda CTA'lar alıcıya dönecek (yaklaşık 74 milyar dolar alım, bunun yaklaşık 14,4 milyar doları S&P); düşüş senaryosunda ise küresel hisse senedi satışları yaklaşık 149,5 milyar dolara ulaşabilir.
S&P 500'ün kilit teknik seviyeleri: kısa vadede yaklaşık 7675 puan, orta vadede yaklaşık 7549 puan, uzun vadede yaklaşık 7084 puan. Endeksin kapanış fiyatı şu anda bu seviyelerin üzerinde olup, nicel stratejilerin sürekli satış yapmasının nedeni budur.
Panik Sinyalleri Tamamen Yanıyor, Tek İstisna Goldman Sachs'ın Kendi Duyarlılık Bileşik Göstergesi
Birçok piyasa duyarlılığı göstergesi güçlü panik sinyalleri veriyor.
Goldman Sachs 'Panik Endeksi': Armbrust, bu endeksin 9'un üzerindeki okumalarının tarihsel olarak iyi alım fırsatları olduğunu, geçen Perşembe 9,57'ye dokunduğunu ve hafta sonunda 9,2'de kapandığını belirtti.
'Kat Sürpriz Oranı': Goldman Sachs türev uzmanı ve stratejisti Brian Garrett tarafından oluşturulan bu gösterge, varlıkların günlük fiyat değişiminin bir önceki günkü opsiyon zımni volatilitesine oranını ölçer. S&P 500 bu hafta bu göstergede 19 yılın en yüksek değerini kaydetti; Nasdaq ikinci sırada, Russell 2000 ise ilk beşte yer aldı. Opsiyon piyasasının bu dalgalanmayı hafife alma derecesi yirmi yılı aşkın sürenin en yüksek seviyesinde.
Piyasa mikro yapısı da baskı altında: S&P vadeli işlemlerinde emir defteri derinliği 4,15 milyon dolara düşerek 11,4 milyon dolarlık ortalamanın çok altına indi; 1 aylık zımni korelasyon yaz aylarındaki %10'un altından yaklaşık %26'ya sıçradı; Nasdaq ile S&P zımni volatilite farkı yaklaşık 9 yüzde puanına genişleyerek yaz aylarındaki momentum çöküşünde kaydedilen 12,6 puanlık rekora yaklaştı; satım opsiyonu eğriliği 1,20 gibi yüksek bir seviyede kalırken, alım opsiyonu eğriliği 0,76'ya düştü.
Goldman Sachs Risk İştahı Endeksi (GSRAII) -0,65'e düştü, ancak Armbrust'un belirttiği -1 güçlü alım sinyali seviyesine henüz ulaşmadı. Mart 2020'deki COVID-19 düşük seviyesinde bu endeks -2,03 idi.
Perakende yatırımcılar da sarsılmaya başladı. Saboureault, perakende yatırımcılar için tek kelimelik değerlendirmesinde 'göz kırptı' ifadesini kullandı. Geçen hafta, Haziran başından bu yana en olumsuz iki günlük alım-satım eğriliği okuması görüldü ve S&P 500 perakende net alımı iki kez sıfırın altına düştü. AAII anketine göre, 4 Kasım ile biten haftada düşüş beklentisi oranı 7 yüzde puanı artarak %48,4'e yükseldi ve tarihsel ortalamanın 17 yüzde puanı üzerine çıktı; CNN Korku ve Açgözlülük Endeksi 19'dan 24'e hafifçe toparlansa da hâlâ 'aşırı korku' bölgesinde.
Tek istisna, Goldman Sachs'ın kendi ABD hisse senedi duyarlılık göstergesi (Sentiment Indicator). Kurumsal, perakende ve yabancı yatırımcıları kapsayan dokuz pozisyon göstergesini içeren bu bileşik gösterge, aslında +0,2'den +0,6'ya yükseldi. Hafif pozisyon sinyali eşiği -1,0'ın altında olup, şu anda bu seviyeden çok uzakta. Bunun nedeni, sürekli alım yapan yatırım fonları ve yabancı yatırımcıların bileşik göstergeyi pozitif bölgede tutması ve 'herkesin çıktığı' yönündeki karşıt yükseliş sinyalinin henüz tamamlanmamış olmasıdır.
Kim Alıyor? Yatırım Fonları ve Şirket Geri Alımları Ters Yönde Alım Yapıyor
Hedge fonların büyük ölçekli pozisyon temizliğinin diğer yüzü, 'yavaş paranın' ters yöndeki alımlarıdır.
Yatırım fonları açısından, EPFR verilerine göre, 4 Kasım ile biten haftada küresel hisse senedi fonlarına yaklaşık 89 milyar dolar net giriş oldu (önceki hafta 56 milyar dolardı); bunun yaklaşık 37 milyar doları ABD'ye aktı. Son dört haftada kümülatif net giriş yaklaşık 265 milyar dolar olup, bunun yaklaşık 111 milyar doları ABD'ye gitti. Teknoloji fonları, AI ile ilgili hisselerdeki şiddetli dalgalanmaya rağmen yine en büyük net girişi kaydetti. ABD fonlarına yönelik sınır ötesi sermaye girişi sürekli artıyor ve 2022'den bu yana kümülatif olarak yaklaşık 1 trilyon dolara yaklaştı.
Şirket geri alımları açısından, şu anda S&P 500 bileşenlerinin yaklaşık %90'ı geri alım sessiz döneminden çıkmış durumda ve bu oranın hafta sonuna kadar yaklaşık %93'e yükselmesi bekleniyor. Goldman Sachs geri alım masası raporuna göre, geçen hafta faaliyetler önemli ölçüde hızlandı; seçim sonrası momentum ve yoğun bilanço sezonunun etkisiyle, isteğe bağlı açık piyasa emirlerinin payı önceki haftaki %22'den %33'e sıçradı ve işlem hacmi geçen yılın günlük ortalamasının yaklaşık 1,6 katına ulaştı. 2026 yılında bugüne kadar geri alım yetkisi 1,5 trilyon dolara ulaşarak 2025 yılının tamamındaki 1,37 trilyon dolarlık rekoru aştı.
Ancak arz baskısı da göz ardı edilemez; geçen hafta Kuzey Amerika'da halka arz ve ikincil arz ölçeği 16,3 milyar dolara ulaştı ve yılbaşından bu yana kümülatif olarak 536 milyar dolara yükseldi. Şirket geri alımlarının bu arz baskısını sindirmeye devam etmesi gerekiyor.
Uzun-Kısa Mücadelesi: Pozisyonların Yeniden Dağıtılmasının Ardından Piyasa Tabanı İçin CTA Satışlarının Bitmesi Beklenebilir
Flood, zorlu bir haftaya rağmen yapıcı görüşünü korumak için dört neden sıraladı: S&P 500'ün üçüncü çeyrek hisse başına kazanç büyümesi yıllık bazda %35'e ulaştı; piyasa genişliği önemli ölçüde iyileşti; S&P 500'ün fiyat-kazanç oranı yaklaşık 18 kat olup son on yılın 31. yüzdelik diliminde yer alıyor ve iletişim hizmetleri sektörü kendi on yıllık geçmişinde 4. yüzdelik dilimde; şirketler aktif olarak düşüşleri alım fırsatı olarak değerlendiriyor.
Armbrust'un aktardığı Goldman Sachs yarı iletken analistlerinin görüşüne göre, ilgili hisseler belirgin şekilde aşırı satım bölgesine girmiş durumda ve bazı bireysel hisseler için risk-getiri cazip; analistler Nvidia, Broadcom, Applied Materials ve Lam Research'ü olumlu olarak işaret etti.
Ancak çok sayıda baskı hâlâ çözülmemiş durumda. Saboureault şöyle özetledi: "Petrol fiyatları düşüyor, getiriler düşüyor; volatilitenin istikrar kazanmaya devam etmesi gerekiyor ki sermaye yeniden piyasaya girebilsin." Volatilitenin istikrar kazanması, Salı günkü TÜFE verisi ve Nvidia'nın 17 Kasım'daki bilançosu netleşmeden önce, geçen hafta hedge fonlar için 'teslimiyet anı' olabilir; ancak piyasanın gerçek tabanı için CTA'ların kalan satış sürecini tamamlamasını beklemek gerekebilir.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.