30 Yıldır Hiç Zarar Etmeyen Druckenmiller TradeXYZ'e Giriyor, Kaynakları Ne Kadar Güçlü?
 Blockbeats
ICE, Hyperliquid için ABD pazarını açıyor
Stanley Druckenmiller'ın Wall Street'teki konumu, yaklaşık otuz yıllık bir performans geçmişine dayanıyor.
Yönettiği Duquesne Capital, 1981-2010 yılları arasında yıllık yaklaşık %30 getiri elde etti ve hiçbir yıl zarar etmedi.
Başlangıcı pek parlak değildi. Üniversitede İngilizce ve ekonomi okudu, ardından Michigan Üniversitesi'nde ekonomi doktora programına girdi ancak yarıda bıraktı. Pittsburgh National Bank'a katıldıktan sonra bankanın eğitim programından yatırım işine geçti. 1981'de Duquesne Capital'i kurduğunda yalnızca iki müşterisi ve 800.000 dolar yönetilen varlığı vardı. 2010'da dış fon işini sonlandırdığında büyüklük 12 milyar doları aşmıştı. Daha sonraki değerlendirmelerinde, performansı koruma ve büyük ölçekli varlıkları yönetme baskısının bu kararı almasına neden olduğunu açıkladı. O tarihten sonra kendi varlıklarını bir aile ofisi aracılığıyla yönetmeye devam etti.
Kamuoyunda daha çok bilinen kimliği ise Soros'un Quantum Fund'ındaki kilit işlemcisi olmasıdır.
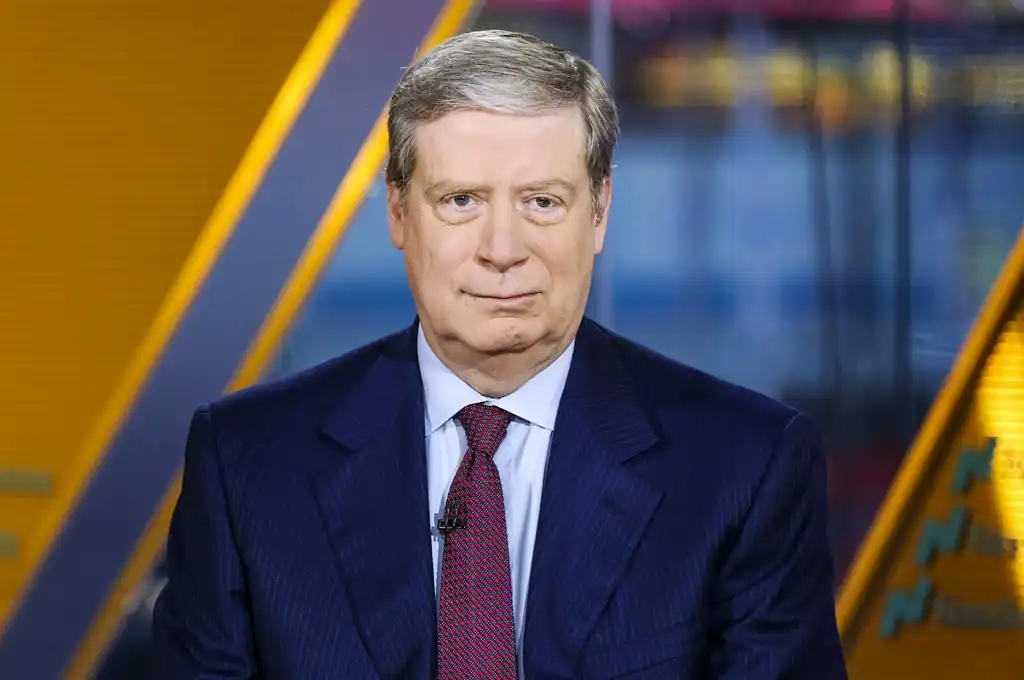
1988'den 2000'e kadar Druckenmiller, Soros Fund Management'ta çalıştı, Quantum Fund'ın baş portföy yöneticisi olarak görev yaptı ve bu sürenin büyük bölümünde baş yatırım sorumlusu olarak 22 milyar dolara ulaşan varlıkları yönetti.
1992'de sterlini açığa satması, onun imza işlemlerinden biriydi. O dönemde İngiltere, sterlini Avrupa Döviz Kuru Mekanizması'nda tutmaya çalışıyordu, ancak kuru korumak için gereken politikalar ülke ekonomisi üzerinde baskı yaratıyordu. Druckenmiller ve Soros ekibi, bu düzenlemenin sürdürülebilir olmadığını değerlendirerek sterlin açığa satış pozisyonu oluşturdu. Soros, pozisyonun artırılmasını destekledi. 16 Eylül'de İngiltere, piyasaya müdahale edip faiz oranlarını yükseltmeye çalıştıktan sonra nihayet bu döviz kuru mekanizmasından çıkacağını açıkladı. Kamuoyu bu nedenle Soros'un adını hatırladı, ancak Druckenmiller da bu işlemde kilit bir katılımcıydı.
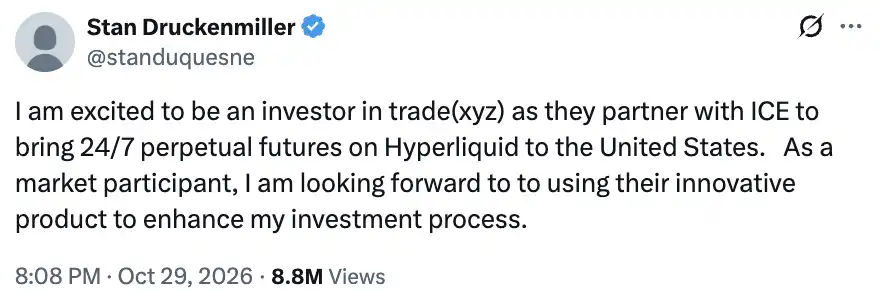
29 Ekim'de Druckenmiller, Twitter'a attığı ilk tweet'te TradeXYZ'e yatırım yapacağını duyurdu ve ürünlerini kullanarak yatırım sürecini iyileştirmeyi beklediğini belirtti. Onunla birlikte katılanlar arasında New York Menkul Kıymetler Borsası'nın ana şirketi ICE de vardı.
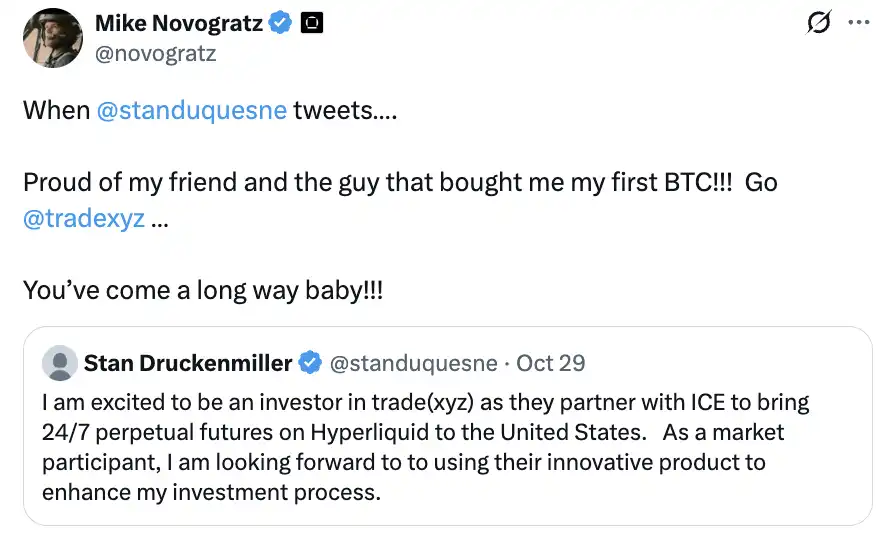
Galaxy'nin kurucusu Mike Novogratz, TradeXYZ'in kurucusu Shoku'nun hayatındaki ilk BTC'yi almasına yardım ettiğini açıklamıştı; bu da Shoku'nun finans çevrelerindeki geniş bağlantılarını gösteriyor.
TradeXYZ ve ICE, Hyperliquid tabanlı 7/24 sürekli vadeli işlemleri ABD'ye getirmeyi planlıyor; hisse senetleri, endeksler, emtialar, döviz ve kripto varlıkları kapsayacak.
ICE İş Birliği
ICE'in kendisi 13 borsa ve 6 takas kuruluşuna sahip olup, ticaret piyasalarını işletmek için teknoloji, lisans ve müşteri ilişkilerine sahiptir. Yeni ticaret ürünleri geliştirme kapasitesi tamamen mevcuttur. Ancak bu kez TradeXYZ ile iş birliği yaparak Hyperliquid üzerinde ABD pazarını kurmayı ve TradeXYZ'de azınlık hissesi almayı seçti.
Bir diğer borsa devi CME ise daha önce kendi sistemini dönüştürme yolunu izlemişti. Bu yıl CME, kripto vadeli işlemlerinin eşleştirmesini 7/24 çalışacak şekilde genişletti, ancak takas ve mutabakat hâlâ bir sonraki iş gününe kadar bekliyor. Ardından 7/24 ham petrol vadeli işlemlerini başlatmayı denedi; CFTC listeleme planını askıya aldı ve sonunda CME Ekim ayında başvurusunu geri çekti.
Bu iki girişim, işlem saatlerinin genişletilmesinin arka ofisteki takas, mutabakat ve risk yönetimini etkilediğini gösteriyor. Mevcut lisanslara ve büyük ticaret operasyonlarına sahip olmak, bu dönüşümü kolaylaştırmıyor.
HyperCore, eşleştirme, teminat, fonlama oranı, zorunlu likidasyon ve mutabakatı sürekli çalışan tek bir sistemde birleştirdi. TradeXYZ ise bu sistem üzerinde hisse senedi, endeks ve emtia piyasalarını işletiyor ve bir yılı aşkın sürede kümülatif işlem hacmi 650 milyar doları aştı. ICE'in iş birliğini seçmesi, hazır ticaret teknolojisini ve birikmiş ürün deneyimini aynı anda elde etmesini sağlıyor.
Üç tarafın iş bölümü bu nedenle net: Hyperliquid altyapı motorunu sağlıyor, TradeXYZ piyasaları tasarlayıp uyguluyor, ICE ise ABD'deki düzenlenmiş piyasa ve takas sisteminin operasyonundan sorumlu.
Borsalar için dış teknolojiyi benimsemek, gelirin bir kısmını paylaşmak anlamına gelir. ICE'in bu yolu seçmesi, hazır ürün, teknoloji ve pazara sunma hızının değerini yansıtıyor. Hyperliquid için ise bu, sürdürülebilir şekilde ölçeklenebilen bir iş modeli: diğer kurumlar piyasaları işletip müşterileri organize ederken, Hyperliquid ticaret motorunu sağlıyor ve bu piyasalardaki işlemlerden gelir elde ediyor.
HIP-3
Bu iş birliği HIP-3* aracılığıyla ilerleyecek ve ABD pazarının tamamı için düzenleyici onay alınması gerekiyor.
HIP-3*'ün kilit noktası, dağıtıcıların katılım izinlerine sahip piyasalar kurmasına olanak tanıması; kimlik doğrulama, kara para aklamayı önleme gibi kontroller ekleniyor. ICE, bu sayede ABD düzenlemelerine uygun özel bir piyasa işletebilir; TradeXYZ sözleşme ve piyasa tasarımından sorumlu olmaya devam eder, altyapı yine HyperCore kullanır.
Bu, geleneksel aracı kurumların zincir üstü piyasalara bağlanmasındaki bir engeli çözüyor. ABD vadeli işlem piyasasında net ticaret ve takas tarafları vardır: DCM, ticaret piyasasını listeleme ve işletmeden sorumludur; DCO ise takastan sorumludur. Aracı kurumların müşteri işlemlerini bu gerekliliklere uygun piyasalara yönlendirmesi gerekir; ICE'in üstlendiği tam da bu organizasyon ve operasyon katmanıdır.
Bu yapıya göre TradeXYZ, ABD'de düzenlenmiş piyasaları yeniden konuşlandıracak ve halihazırda çalışan yurt dışı HIP-3 piyasalarıyla paralel olacak. Her iki taraf aynı altyapı teknolojisini kullanacak, ancak emir defterleri ve piyasa ayarları ayrı kalacak. Yurt dışı işler gelişmeye devam ederken, ABD işi ICE aracılığıyla uygun müşterileri ve aracı kurumları organize edecek.
Takas sistemi de ayrı kurulacak. ICE'in mevcut katılımcılarının %99'undan fazlası kurumsaldır ve mevcut işler ağırlıklı olarak ticari korunma ve kurumsal işlemlere hizmet eder. Yeni sürekli vadeli işlem piyasası ise kısa döngülü, 7/24 işlem yapmak isteyen perakende müşterilere yöneliktir. Ayrı takas düzenlemesi, ICE'in bu müşteri segmentini genişletmesine olanak tanırken, yeni işin işlem ve karşı taraf riskini mevcut kurumsal müşterilerden izole eder.
Bu, net bir iş genişletme yöntemidir. ICE mevcut kurumsal vadeli işlem işini korurken, perakendeye yönelik ayrı bir piyasa kurar; TradeXYZ ABD'de uyumlu bir operatör kazanır; Hyperliquid ise altyapıda farklı operatörleri ve farklı erişim kurallarına sahip piyasaları destekleyebilir.
Aracı Kurum Ağı
İş birliğinin ikinci odak noktası dağıtımdır.
TradeXYZ'in tek tek yatırımcı çekmesi ile ICE aracılığıyla geleneksel aracı kurumlara bağlanması, ölçek açısından farklı müşteri edinme yöntemleridir. İkincisi, halihazırda hesabı olan, fonu bulunan ve türev işlem talebi olan müşterilere ulaşabilir.
ABD vadeli işlem piyasasında FCM'ler müşteri fonları ve işlem erişimi işini üstlenir. ICE'in bu tür birçok aracı kurum ve takas kuruluşuyla mevcut ilişkileri vardır. Gelecekte Schwab, Interactive Brokers, Robinhood gibi aracı kurumlar yeni piyasanın takas sistemine katıldığında, ilgili sözleşmeleri kendi müşterilerine sunabilirler. Yatırımcılar tanıdık arayüzleri kullanırken, arka planda Hyperliquid üzerindeki piyasalar çalışabilir.
Bu aynı zamanda ICE ile daha önceki Kraken yolunun farkını da açıklıyor.
Kraken'in ABD planı NinjaTrader etrafında şekilleniyor ve belirli bir aracılık kanalı üzerinden müşterilere ulaşıyor. ICE'in planı ise zamanla katılabilecek birden fazla FCM'ye yöneliktir. Her yeni aracı kurum eklendiğinde, yeni piyasa mevcut bir müşteri kitlesine erişebilir.
Müşteri tabanı farkı oldukça belirgindir. Blockworks Research'ün istatistiklerine göre, NinjaTrader'ın elinde tuttuğu müşteri vadeli işlem fonları yaklaşık 600 milyon dolar iken, Schwab, Interactive Brokers gibi yedi perakende vadeli işlem aracı kurumunun toplamı yaklaşık 13,5 milyar dolardır. ICE'in erişebileceği kanallar, daha büyük müşteri fonlarını ve işlem talebini kapsıyor.
Ayrıca ICE, bu ürünleri OKX ile ortak girişimi aracılığıyla da dağıtmayı planlıyor. Geleneksel vadeli işlem aracı kurumları ve kripto ticaret platformları olmak üzere iki tür kanal, ABD'deki yeni piyasanın müşteri giriş noktaları olabilir.
İş bölümü açısından bu, Hyperliquid'in mevcut builder code modeliyle benzerlik taşıyor: ön uç ve müşteri hizmeti sağlayan taraf dağıtımdan sorumlu, altyapı piyasası işlemleri yönetiyor ve taraflar ücret düzenlemeleriyle gelir elde ediyor. ABD'de bu dağıtım rolünü düzenlemelere uygun aracı kurumlar üstlenecek ve ICE, aracı kurumları zincir üstü ticaret motoruna bağlayacak.
TradeXYZ için, yalnızca birkaç aktif FCM bu ürünleri sunmaya başlasa bile, mevcut perakende işlem talebinden işlem hacmi artışı elde etme fırsatı doğar. ICE, piyasa işletme yeteneğine ve dağıtım ağına sahipken, Hyperliquid ve TradeXYZ bu müşterilere satılacak yeni ürünleri sağlıyor.
Druckenmiller yatırım yapma ve ürünleri kullanma fırsatını gördü; ICE ise bu teknoloji etrafında yeni bir ticaret işi yürütmeye hazırlanıyor.
Hyperliquid yeni bir müşteri türü kazanmaya başlıyor: kendi borsasını işletme kapasitesine sahip olan ancak onu altyapı motoru olarak kullanmaya istekli finansal kurumlar.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.