Goldman Sachs Yorumu: Altın Neden 4000 Doların Altına Düştü ve Neden Daha Fazla Düşüş Olası
 Odaily
Orijinal Yazar: Zhao Ying
Orijinal Kaynak: Wall Street See
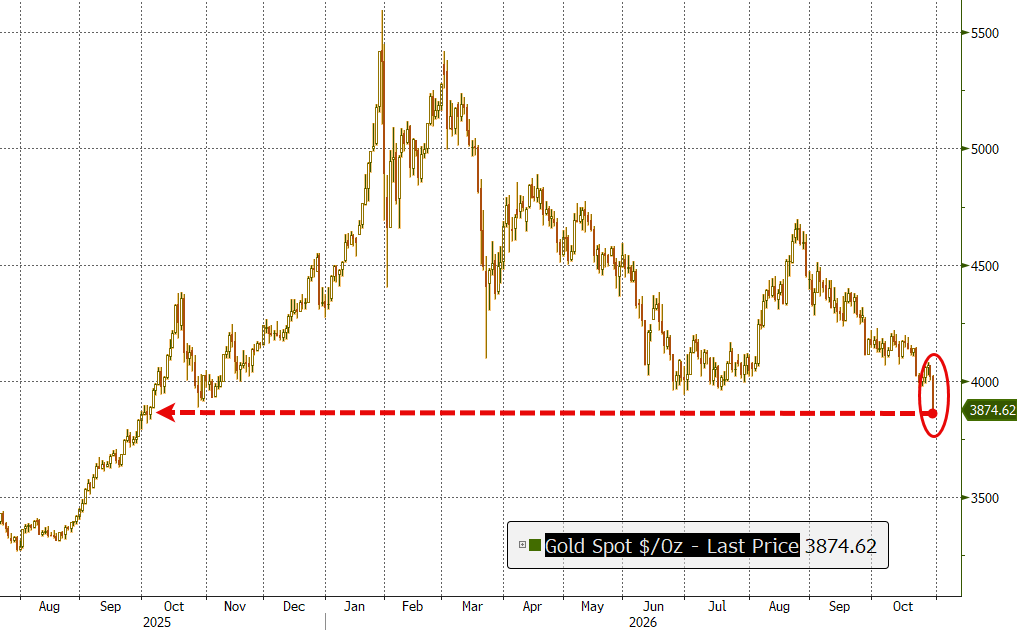
Altın, ders kitabı niteliğinde bir işlev bozukluğu yaşıyor. Altın fiyatını yükseltmesi gereken tüm makro faktörler aynı anda ortaya çıkarken, fiyat ters yönde düştü ve geçen Cuma 4000 dolarlık kritik psikolojik seviyenin altına indi. Goldman Sachs'ın son analizi, bu olağandışı satış dalgasının arkasındaki gerçek itici gücü ortaya koyuyor ve piyasa yapısının henüz temizlenmediği, aşağı yönlü risklerin sürdüğü uyarısında bulunuyor.
Geçen Cuma, Aralık vadeli altın kontratı 3898,90 dolar/ons seviyesinden kapanarak günlük %3,3 düştü; spot altın fiyatı Ekim 2025'ten bu yana en düşük seviyeye geriledi ve Ocak ayındaki 5600 dolara yakın tarihi zirveden yaklaşık %30 geriledi. Goldman Sachs emtia ekibi haftalık raporunda, 4000 doların altına inilmesinin, piyasanın hafta sonu jeopolitik riskleri ve genel risk iştahındaki daralma ile karşı karşıya olduğu bir ortamda gerçekleştiğini belirtti. O gün CME işlem hacmi bir önceki güne göre %80 arttı; GLD ETF'inin günlük işlem hacmi yaklaşık 4 milyar dolar olarak tüm piyasadaki ETF'ler arasında yedinci sırada yer aldı.
Goldman Sachs analisti Robert Quinn raporda, 22 Eylül'den bu yana piyasanın toplam 19,5 milyar dolarlık altın vadeli pozisyonu sattığını ve satış hızının giderek arttığını belirtti. Dikkat çeken nokta, bu satış dalgasının ana aktörünün genellikle suçlanan hedge fonları değil, "diğer" kategorisi ve raporlanamayan kategorideki fonlar olduğu; bu iki grubun toplam satışların yaklaşık %95'ini oluşturduğu. Aynı zamanda, opsiyon piyasasındaki düşüş eğilimi son bir yılın 85. yüzdelik dilimine yükseldi; piyasa daha fazla düşüşe karşı korunmak için aktif olarak pozisyon alıyor.
Bu satış dalgasının temel çelişkisi şu: Altın fiyatını destekleyen yapısal alımlar - yani merkez bankaları - hâlâ mevcut ve alıma devam ediyor, ancak alım hızları mevcut satış hızından çok daha yavaş. "Fiyata duyarsız" alıcılar, aynı şekilde "fiyata duyarsız" satıcılarla karşılaştı: Merkez bankaları fiyatı umursamadan alım yaparken, egemen devletler gibi büyük pozisyon sahipleri likidite ihtiyaçlarını karşılamak için en likit rezerv varlık olan altını yine fiyatı umursamadan satıyor. İki güç arasındaki mücadelede, daha hızlı olan taraf şimdilik üstün durumda.
Satış Ölçeği ve Hızı: Beş Hafta Üst Üste, 19,5 Milyar Dolar
Goldman Sachs'ın CFTC pozisyon raporu analizine göre, 20-27 Ekim gözlem penceresinde spekülatif altın satışları daha da hızlandı. Yönetilen para, diğer kategori ve raporlanamayan kategori toplamda 8 milyar dolar sattı; bu, üst üste beşinci hafta düşüş yönlü fon çıkışı anlamına geliyor. Beş haftalık toplam satış 19,5 milyar dolara ulaştı; bunun 5,2 milyar doları pozisyon kapatma, 2,8 milyar doları yeni açığa satış pozisyonu.
Ölçek açısından, ons başına yaklaşık 4000 dolardan hesaplandığında 19,5 milyar dolar, yaklaşık 4,9 milyon ons, yani yaklaşık 150 ton altına karşılık geliyor. Goldman Sachs'ın kendi merkez bankası altın alım takip modeli, resmi sektörün mevcut alım hızının ayda yaklaşık 85 ton olduğunu gösteriyor. Başka bir deyişle, spekülatif fonların beş haftadaki satış miktarı, merkez bankalarının yaklaşık iki aylık toplam alımına eşit.
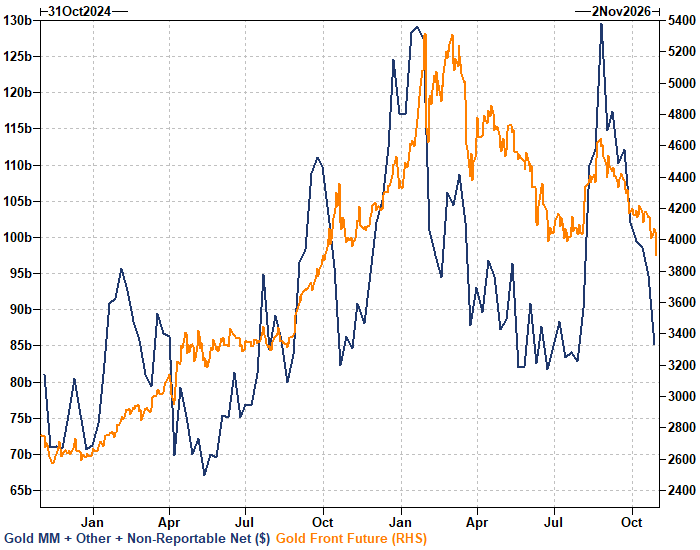
Daha da dikkat çekici olan, satış yapanların bileşimi. Hedge fonları (yönetilen para) bu satış dalgasında neredeyse hiç yer almadı; "diğer" kategori ve raporlanamayan kategori toplam satışların yaklaşık %95'ini oluşturdu; bunların içinde "diğer" kategorisindeki uzun pozisyon kapatmaları 4 milyar dolarla en büyük satış kaynağı oldu. CFTC tanımına göre "diğer" kategori, aile ofisleri, özel alım satım masaları ve hedge fonu niteliğinde olmayan diğer büyük hesapları kapsar; bunlar düşük devir hızına ve daha yapışkan pozisyonlara sahip "yavaş para" olarak bilinir.
Makro Sinyallerin Tamamı İşlevsiz: Egemen Likidite Yönetiminin Gölgesi
Bu altın fiyatı düşüşünün olağandışı yanı, tüm geleneksel yükseliş faktörlerinin mevcut olması. Gözlem penceresi içinde, ABD 10 yıllık reel faizi 11 baz puan düştü, hisse senetleri baskı altında kaldı ve Orta Doğu'daki jeopolitik gerilim sürdü - bu üçü tarihsel olarak altının en güvenilir yükseliş katalizörleridir. Buna rağmen altın fiyatı bu dönemde %1,6 düştü.
Goldman Sachs'tan Robert Quinn, bunun bir kısmını "egemen likidite yönetimine ilişkin endişelere" ve doların güçlenmesine bağlıyor. Brent petrol aynı dönemde %4,1 yükseldi, dolar endeksi %0,6 arttı. Goldman Sachs, "diğer" kategorideki uzun pozisyonların dolar ve Brent petrol ile 6 aylık yuvarlanan korelasyonunun "ılımlı negatif" olduğunu, yani petrol fiyatları ve dolar güçlendiğinde bu tür uzun pozisyonların kapanma eğiliminde olduğunu belirtiyor.
"Egemen likidite yönetimi" ifadesi, piyasayı rahatsız eden bir olasılığa işaret ediyor: Brent petrolün sürekli yükselmesi ve bölgesel çatışmaların devam etmesiyle, bazı petrol ithalatçısı ve hatta ihracatçısı egemen kuruluşlar altından daha çok dolara ihtiyaç duyabilir; altın ise rezerv varlıkları arasında en likit olanıdır. Goldman Sachs ayrıca, son dönemde Londra'ya önemli miktarda fiziki altın akışı olduğunu fark etti - Londra'ya giren külçe altınlar, tam da Londra piyasasında satılabilecek külçe altınlardır.
Pozisyonlar Henüz Temizlenmedi: Aşağı Yönlü Risk Sürüyor
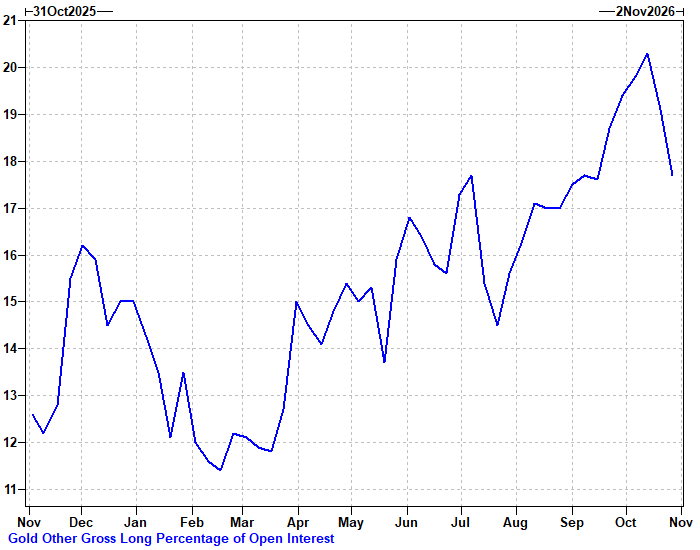
Goldman Sachs, bu satış dalgasının henüz sona ermediğini açıkça belirtiyor. 27 Ekim itibarıyla, "diğer" kategorideki uzun pozisyonlar hem nominal büyüklük hem de açık pozisyonlara oran açısından hâlâ iki yıllık medyanın üzerinde. Bu kategorideki uzun pozisyonların açık pozisyonlara oranı Ekim ortasında bir ara yaklaşık %20'ye yükselerek Goldman Sachs'ın bir yıllık grafiğindeki en yüksek değere ulaştı; son satışların ardından yaklaşık %18'e gerilese de, Şubat ayındaki yaklaşık %11-12'lik düşük seviyelerin hâlâ oldukça üzerinde.
COT verilerinin kesim tarihi 27 Ekim; bu tarihten sonra piyasa daha da kötüleşti. Goldman Sachs verilerine göre, 27-30 Ekim arasında altın fiyatı %4,3 daha düştü; Brent petrolün %3,7 daha yükselmesi ana baskı unsuru oldu. Dolar ve reel faizlerdeki gerileme artık altın fiyatına destek sağlayamıyor.
ETF düzeyinde, geçen Perşembe itibarıyla GLD'nin varlıkları tarihi zirvenin yalnızca yaklaşık %1 altında. Goldman Sachs'ın hesaplamasına göre, geçen Cuma günkü ETF fon çıkışlarının tamamı pozisyon azaltmadan gelse bile bu yalnızca yaklaşık 1 milyon ons eder; oysa GLD'nin toplam varlıkları 100 milyon onsun üzerinde. Bu da potansiyel satış baskısının hâlâ oldukça büyük olduğu anlamına geliyor.
Opsiyon Piyasası: Düşüş Eğilimi Yılın Zirvesine Yükseldi
Opsiyon piyasasındaki sinyaller de iyimser değil. Quinn'in raporuna göre, altının 3 aylık zımni volatilitesi ve standartlaştırılmış 25 delta satım/alım eğriliği (skew) yükseldi; ikincisi bir yıllık sıralamada 85. yüzdelik dilime ulaştı.
Goldman Sachs verileri, eğriliğin Eylül ayındaki yaklaşık -10'dan yaklaşık +6'ya sert bir şekilde yükseldiğini, 3 aylık zımni volatilitenin 2026'daki düşük seviye olan %19'dan %21'in üzerine çıktığını gösteriyor. Geçen Cuma tek günde zımni volatilite 3,5 volatilite puanı sıçradı; iki haftalık yüksek frekanslı gerçekleşen volatilite 18,5'e yükseldi. Altı hafta önce, Eylül ayında piyasa alım opsiyonları almak için yarışıyordu; şimdi ise satım opsiyonlarının primi 85. yüzdelik dilime kadar yükseldi.
Goldman Sachs emtia işlem masası, şu anda "opsiyon ve delta risk maruziyetinin sınırlı" olduğunu, yeniden giriş sinyali beklediğini ve henüz uzun yönde daha fazla risk almadığını belirtti.
Bir Sonraki Destek Seviyesi ve Yapısal Uzunların Uzun Vadeli Mantığı
Goldman Sachs emtia işlem masası, 3850 doları bir sonraki kritik destek seviyesi olarak görüyor, ancak bunun "hareketli bir hedef" olduğunu da kabul ediyor; daha önce 3950 doların tutunacağı yönündeki beklentinin yanlış çıktığını itiraf ediyor. 3850 dolar, mevcut vadeli fiyat olan 3898,90 doların %1,5'ten daha az altında ve aynı zamanda Goldman Sachs emtia araştırma ekibinin geçen ay "şahin Fed senaryosu"nda belirlediği 4070 dolarlık yakın vadeli tabanın da altında - o dönemde ekip, sürekli merkez bankası alımlarının bu tabanı kademeli olarak yükselteceğini düşünüyordu.
Altın fiyatını destekleyen yapısal mantık değişmedi: Merkez bankaları altın almaya devam ediyor, dolardan uzaklaşma eğilimi tersine dönmedi. Goldman Sachs araştırma ekibi, altın için 2027 sonu hedef fiyatını 5400 dolar olarak koruyor ve resmi alımların bu hedefe ulaşmada ana itici güç olacağını düşünüyor.
Ancak yapısal alımların hızı yavaş, mevcut satış hızı ise daha yüksek. "Diğer" kategorideki uzun pozisyonların hâlâ iki yıllık medyanın üzerinde olduğu, opsiyon eğriliğinin yüksek seviyede olduğu, işlem masasının hareketsiz kaldığı ve Fed'in Aralık ayında faiz artırma olasılığının piyasa tarafından yaklaşık %75 olarak fiyatlandığı bir ortamda Goldman Sachs, en az dirençli yolun önce aşağı yönlü bir deneme olduğunu düşünüyor - 3850 dolar desteğinin test edilmesi ve kırılma olasılığı - ardından merkez bankalarının düşüşleri alım fırsatı olarak değerlendireceği bir pencere açılabilir. Özellikle petrol fiyatları, emtia ekibinin izlediği "ara seçim sonrası tırmanma penceresi"nde yükselmeye devam ederse, bu yol daha da netleşecek.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.