BlackRock öncülüğünde ETH ETF'ten 1,6 milyar dolar çıkış
 chaincatcher
Yazan: Wealthy
BlackRock Geri Çekilmeye Öncülük Ediyor, ETH ETF'ten 1,6 Milyar Dolar Kayboluyor
Ekim 2026'da Wall Street'te oldukça garip bir şey yaşandı. ETH'yi menkul kıymet hesabına sokan BlackRock'tu, ancak Ekim ayında en büyük ETH fonu çıkışını yaşayan da BlackRock'un kendi fonuydu.
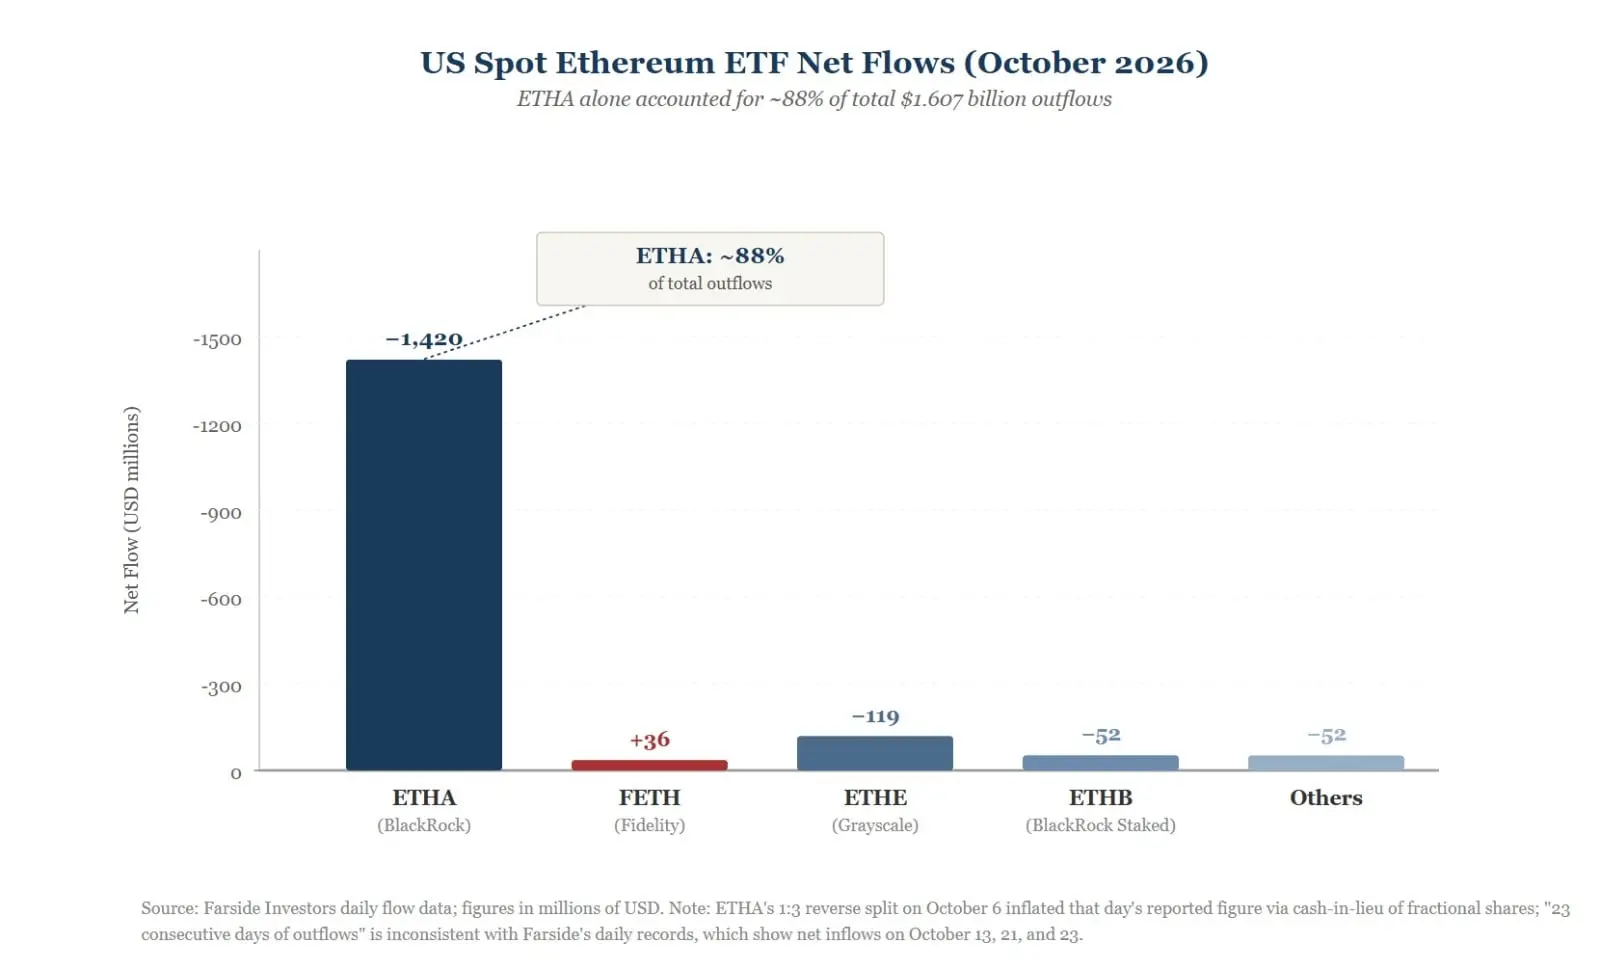
Hesap şöyle: Farside Investors'ın günlük kayıtlarına göre, 30 Ekim itibarıyla ABD spot ETH ETF'i Ekim ayında yaklaşık 1,607 milyar dolar net çıkış yaşadı ve bunun yaklaşık 1,42 milyar doları, yani neredeyse %90'ı ETHA fonundan kaynaklandı. Yirmi iki işlem gününde on dokuz gün net çıkış, üç gün net giriş oldu. İnternette dolaşan "yirmi üç gün üst üste çıkış" iddiası Farside'ın günlük tablosuyla uyuşmuyor; 13, 21 ve 23 Ekim'de küçük girişler olduğu için bu kayıt şimdilik göz ardı edilebilir.
Ayrıca açıklığa kavuşturulması gereken kafa karıştırıcı bir hesap var. 6 Ekim'de ETHA'da tek günlük 201,9 milyon dolarlık çıkış yaşandı ve bu, üçe bir ters hisse bölünmesiyle aynı zamana denk geldi. SEC başvurusunda kesirli hisselerin nakit olarak ödeneceği belirtildiği için o günkü rakamlar şişirilmişti. Ancak 7, 12, 14, 19, 22 Ekim'den itibaren ve ayın geri kalanında ETHA her gün kan kaybediyordu; tek bir hisse bölünmesi bir aylık geri alımları açıklayamaz.
Bu kadar yoğun çıkış varken şu soruyu sormak gerekiyor: Kim satıyor ve para nereye gitti?
ETH Satmak ETH'yi Terk Etmek Değildir: Para Nereye Gitti?
Birçok başlık "BlackRock ETH satıyor" diyor; bu kulağa basit geliyor ama yanıltıcı. ETHA, BlackRock tarafından ihraç edilen bir üründür ve hisseler yatırımcıların elindedir. Bir müşteri çıkış yaptığında, kapıcı sadece hesapları tutar; kapıcının evi sattığı söylenemez. Gerçek geri alım emirleri, arbitraj yapan yetkili katılımcılar da dahil olmak üzere fonun hissedarları tarafından verilir. Geri alım sonrasında hisselerin arkasındaki ETH kısmı ya satılır ya da işlenmek üzere yetkili katılımcılara teslim edilir; bu da spot piyasayı etkiler. Ancak Farside yalnızca tutarları raporlar, isimleri değil; bu nedenle kimin sattığını açıklayamaz.
Diğer fonlara bakıldığında, Fidelity'nin FETH'i Ekim ayında yaklaşık 36 milyon dolar net giriş yaşarken, Grayscale'in ETHE'si yaklaşık 119 milyon dolar net çıkış gördü ve BlackRock'un kendi ETHB'si yaklaşık 52,3 milyon dolar net çıkış yaşadı. Kimi giriyor, kimi çıkıyor; bu tam bir geri çekilme değil, ETH'yi nasıl tutacağına dair bir seçim.
Peki, para sadece ETH tutmaya devam etmek için başka bir yere mi taşınıyor? Veriler yalnızca ETHA'dan çıkış olduğunu kanıtlayabilir, ancak nereye gittiğini kanıtlayamaz. Yönü net görmek için 13F bildirimleri gibi açıklamaları beklemek gerekir; bunlar üç ayda bir sunulur ve biraz gecikmelidir.
Makro düzeyde birkaç ipucu var. Wintermute, 12 Ekim'deki analizinde Federal Rezerv'in toplantı tutanaklarının piyasayı yıl sonuna kadar faiz artışı olacağına daha fazla ikna ettiğini, on yıllık ABD Hazine tahvili getirisinin yüksek kaldığını ve S&P 500'ün yeni zirvelere ulaştığını belirtti. O hafta ABD spot BTC ETF'i yaklaşık 680 milyon dolar, ETH ETF'i ise yaklaşık 540 milyon dolar çıkış gördü. Faizler yüksekken nakit akışı olmayan varlıklar zorlanır ve BTC de istisna değildi. Fiyat açısından Cointelegraph, ETH'nin 21 Ekim itibarıyla yaklaşık 2.700 dolardan 2.438 dolara düştüğünü, yani %9,7'lik bir azalma olduğunu bildirdi. Fiyatlar düştü, geri alımlar arttı; bu iki olay birbirini tetikledi, ancak aynı anda gerçekleşmeleri hangisinin neden hangisinin sonuç olduğunu netleştirmez.
Ancak makro ortam her fona eşit davranırken çıkışların %90'ı ETHA'da yoğunlaşıyor; bu da ürünün kendisini incelemeyi gerektiriyor. ETHA, ETH'nin iniş çıkışlarını satar. Onu satın alarak fiyat farkından kâr edersiniz, ancak ETH tutmanın getirdiği staking ödüllerini alamazsınız. Bu, bir maça bilet almak gibidir; stadyuma girip izleyebilirsiniz, ancak stadyumun reklam geliri sizi ilgilendirmez. Düşük faiz yıllarında bu bilet makul bir şekilde satın alınabilir. Faizler yükseldiğinde devlet tahvilleri kupon ödemesi sunar ve para piyasası fonları faiz verir; yalnızca fiyat farkından kâr eden bir pozisyonu tutmak alternatif maliyeti ortaya koyar. ETHA aynı zamanda kurumsal tahsisler için en büyük ve en uygun giriş noktasıdır; bu nedenle ETH pozisyonlarını azaltmanın en kolay yolu onu satmaktır.
Bu açıklama evrensel olarak kabul görmüyor. Grayscale'in ETHE'si uzun süredir staking sunuyor, ancak Ekim ayında o da çıkış gördü; ancak yönetim ücreti %2,5 gibi yüksek ve geçmiş yükü ağır olduğundan doğrudan karşılaştırma yapmak zor. Daha temkinli bir ifadeyle, makro ortam rüzgardır ve ürün yapısında zayıflıklar vardır; rüzgar güçlü olduğunda zayıflıklar önce su alır.
BlackRock da zayıflıkları fark etti ve çözümü başka bir ürün çıkarmak oldu.
Getirisiz Bir Bilet: BlackRock Neden ETHB'yi Çıkarıyor?
BlackRock, getirisiz bir biletin kusurunun gayet farkında. 12 Mart 2026'da iShares Staked Ethereum Trust, kodu ETHB, Nasdaq'ta listelendi. İzahnameye göre fon, ETH'sinin %70 ila %95'ini stake ediyor; ödüllerin %82'si hissedarlara gidiyor ve kalan %18 ihraççı, saklayıcı Coinbase ve doğrulayıcı düğüm hizmeti sağlayıcıları arasında paylaşılıyor. Yönetim ücreti %0,25 olup ilk 2,5 milyar dolarlık varlık için ilk on iki ayda %0,12'ye düşürülüyor. Listeleme gününde varlıklar yaklaşık 107 milyon dolardı. İlk değil; REX-Osprey Eylül 2025'te öne geçti ve Grayscale BlackRock'tan önce davrandı; BlackRock üçüncü oldu.
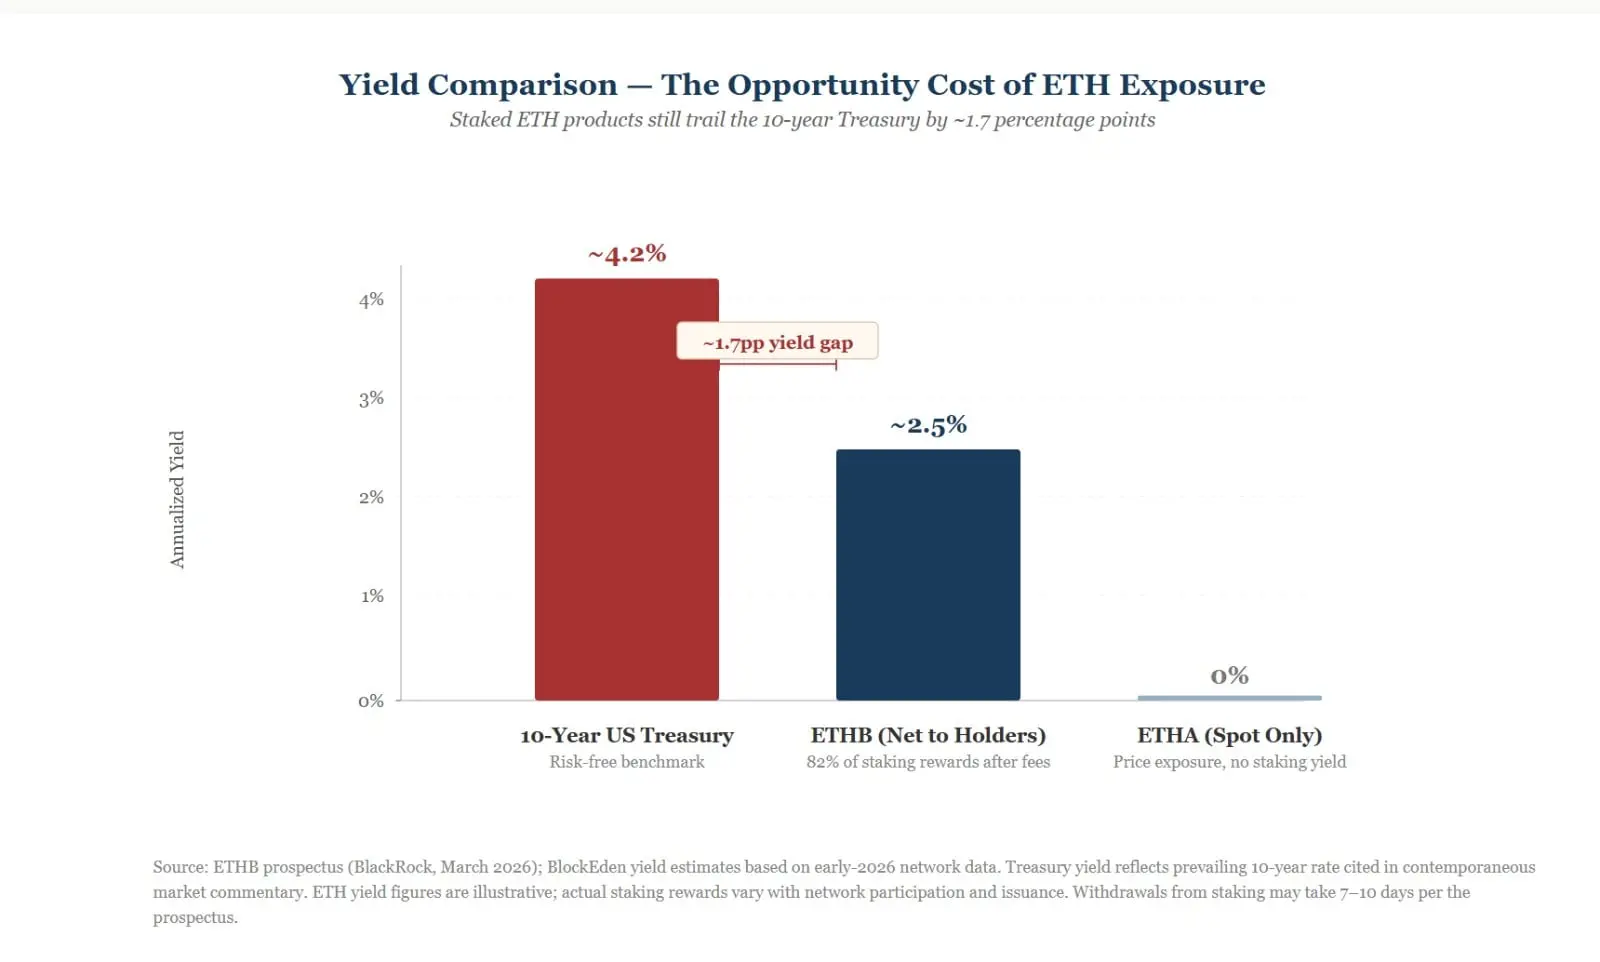
Burada yapılmaya değer bir hesap var. Bazı araştırma blogları, 2026 başında stake getirisinin yıllık yaklaşık %3 olduğunu ve %18'lik pay düşüldükten sonra hissedarların yaklaşık %2,5 aldığını tahmin ediyor. Aynı materyal, on yıllık ABD Hazine tahvili getirisinin yaklaşık %4,2 olduğunu gösteriyor. ETHB bir boşluğu dolduruyor, ancak bu boşluk devlet tahvillerinden bile daha kısa. İzahnamede ayrıca doğrulayıcı düğümlerden çıkış ve para çekmenin kuyruk gerektirdiği, en uzun taramanın yedi ila on gün sürdüğü belirtiliyor; yani getirinin bir kısmı likiditenin bedelidir.
Bu yüzden ETHA'dan çıkan paranın tamamının ETHB'ye gittiğini söylemek için acele etmeyin. Ekim ayında ETHB'nin kendisi de çıkış yaşıyordu ve veriler yalnızca şu ifadeyi destekliyor: aynı ihraççı, iki tür ETH, farklı performanslar.
BlackRock Ethereum'u terk etmedi; aynı ETH'yi insanların tutmaya devam etmek isteyeceği şekilde nasıl yapılandıracağını düşünüyor. Ürün tasarımı nasıl tutulacağını çözebilir, ancak tutulan şeyin ne kadar değerli olduğunu belirleyemez. Bu da bizi şu soruya götürüyor: ETH'nin değeri nereden geliyor?
Ethereum'un Değer Paradoksu: Daha Müreffeh Bir Ağ ETH'yi Daha Değerli Yapar mı?
Hisseler değerlidir çünkü şirketler kâr eder ve temettü dağıtır. ETH'nin yönetim kurulu yok ve kâr zarar tablosu yok; değerini ne haklı çıkarır?
Akademi bir açıklama sundu. Lin William Cong, Ye Li ve Neng Wang adlı akademisyenlerin 2021'de The Review of Financial Studies'de yayımlanan "Tokenomics: Dynamic Adoption and Valuation" başlıklı makalesi, dinamik model kullanarak bir token'ın değerinin kullanıcı işlem taleplerinin toplamından geldiğini, geleneksel değerlemenin gelecekteki nakit akışlarını iskonto etmesinden farklı olduğunu savunuyor. Platformu ne kadar çok kişi kullanırsa token o kadar değerli olur; token ne kadar değerliyse o kadar çok kişi erken katılmak ister. Bu karşılıklı çekim, "ağ ne kadar müreffehse token o kadar değerli olur" ifadesinin teorik temelini oluşturur.
Bu modelin bir varsayımı var: kullanıcıların platformda işlem yapmak için token'ı tutması gerekir. Bu varsayım Ethereum'un defteriyle karşılaştırıldığında paradoks ortaya çıkar.
EIP-1559'dan sonra işlemlerin taban ücretleri yakılır ve ağ ne kadar yoğunsa o kadar çok yakılır; bu da ETH'ye bir dönem deflasyoncu bir ün kazandırdı. 2024'teki Dencun yükseltmesiyle blobların tanıtılması L2 veri yayınlamayı çok ucuz hale getirdi ve L1 yakımlarında azalmaya yol açtı. CMCC'nin araştırması, Ethereum'un üç aylık işlem ücreti yakımının 2024'ün ilk çeyreğindeki yaklaşık 1,1 milyar dolardan üçüncü çeyrekte yaklaşık 300 milyon dolara düştüğünü, yani %73'lük bir azalma olduğunu gösteriyor. Nisan 2026'ya gelindiğinde bazı medya kuruluşları günde yaklaşık 1.700 yeni ETH ihraç edildiğini, yalnızca elli ila altmışının yakıldığını bildirdi. Everstake, Mayıs ayında yıllıklandırılmış net ihracın yaklaşık %0,7 ila %0,8 olduğunu belirtti. Geçen Aralık ayındaki Fusaka yükseltmesi, yakım miktarını desteklemek için bloblar için bir minimum ücret belirledi, ancak etkinliğin hâlâ gözlemlenmesi gerekiyor.
Daha az yakılıp ihraç devam ederken, ihraç edilen parayı kim alıyor? Stake edenlere gidiyor. Staking ödülleri dış müşteriler tarafından ödenmez; protokolden yeni ihraç edilen ETH'dir; bu da aslında ağın, onu koruyanlara ödeme yapmak için para bastığı anlamına gelir.
Bu konu akademide incelenmiştir. Lin William Cong, Zhiheng He ve Ke Tang'ın "The Tokenomics of Staking" başlıklı çalışma taslağı, staking'i dinamik bir modele dahil ederek staking'in servet yeniden dağıtımına yol açtığını öne sürüyor ve bir dizi stake edilebilir token verisi kullanarak daha yüksek staking oranlarının daha yüksek sonraki aşırı getirilerle ilişkili olduğunu buluyor. Bu makale dikkatli kullanılmalıdır; Nisan 2025 tarihli, hakem denetiminden geçmemiş bir çalışma taslağıdır ve incelenen konular bir dizi tokendır, özellikle Ethereum değildir. Daha önceki bir versiyonu 2023'te bir akademik konferansta sunulmuş ve bir hakem, bu taşıma stratejisinin getirilerinin yalnızca bu token'ların genel kripto piyasası dalgalanmalarına, yani beta'ya daha duyarlı olmasından kaynaklanıp kaynaklanmadığını sorgulamıştır. Dolayısıyla bir sonuçtan ziyade bir bakış açısı sunar.
Bu bakış açısını ETH'ye uygulayarak makalenin ötesine geçip hesap yapıyorum. Ödüller yeni ihraçtan gelir; stake etmeyenlerin elindeki ETH sayısı değişmezken toplam arz içindeki oranları hafifçe azalır. Daha önce bahsedilen net ihraç yıllık %1'den azdır ve bu önemli değildir; asıl fark ödüllerin dağıtılıp dağıtılmadığındadır. ETHA sahipleri bunları almaz; defterde gösterilen yön budur; ne kadar kaybettiklerine gelince, bunun ayrıca hesaplanması gerekir.
Dolayısıyla ağ yoğunlaştıkça token'lar mutlaka kıtlaşmaz. Ağın güvenliği stake etmeye dayanır, stake etmenin ödülleri ihraca bağlıdır ve ihracın yükünü nihayetinde kimin taşıyacağı o yıl ne kadar yakıldığına bağlıdır.
Altyapının Refahı ve Token'ların İkilemi: Ethereum'un Ekonomik Değerini Kim Aldı?
Blockworks'ün bir analizi aynı garip olguyu tartışıyor: kullanıcılar daha fazla işlem yapıyor, özellikle stablecoin'ler ve rollup'lar blobları rekor seviyelere taşıyor, ancak L1 ücret geliri 2021-2022'nin çok altında. Ücretlerin yakalanması yığının üst katmanlarına, L2 sıralayıcılarına, MEV tedarik zincirlerine ve uygulamalara kaydı; L1 ise düşük marjlı ama çok güvenilir bir mutabakat platformu haline geldi. Coin Metrics'in verileri daha da net: 2025'in ilk çeyreğinde blob ücretleri toplam ücretlerin yalnızca %0,07'sini oluşturdu.
Benzetme yapmak gerekirse, Ethereum bir otoyol gibidir; daha fazla trafiği teşvik etmek için geçiş ücretleri çok düşük tutulur. Daha fazla araba var ve dinlenme tesisleri, benzin istasyonları ve araba yıkama yerleri para kazanıyor; gişe operatörleri ise sadece trafik akışını izliyor. Yol gerçekten giderek daha önemli hale geliyor, ancak önem ve kârlılık iki farklı meseledir.
Stablecoin mutabakatı, tokenize nakit ve kurumlar tarafından ihraç edilen RWA'ların hepsi Ethereum'a taşınıyor. 21Shares'in 2026 görünümü bunu kabul ederken, ücret sıkışması, L2 değer taşması ve ılımlı net ihracın, işlem hacminin kalıcı değere dönüşmesi için eşiği yükselttiğine işaret ediyor. ETH'yi yeniden fiyatlamak için toplam ücretlerin artması, L2'nin çıkarlarının ana ağla uyumlu hale getirilmesi veya sermaye akışının getiri farklarına yardımcı olması gerekiyor.
Burada daha keskin bir soru var. Geleneksel finans kurumları tokenize devlet tahvili ihraç edip stablecoin'lerle mutabakat yaparken Ethereum'un mutabakatını ve güvenliğini arıyor, ancak bilançolarında pozisyon olarak ETH tutmak zorunda değiller. Bankalar çevrimiçi çalışıyor ve bilançosunda "internet token'ı" satın alan birini duymadım. Gaz ücreti ödemek için biraz ETH satın almak bir işletme maliyetidir, portföy yatırımı değil. Kurumların altyapıya ihtiyacı var ve ETH tutma ihtiyacı iki ayrı önermedir; arada bir boşluk vardır. Bu boşluğun genişliği hâlâ araştırmacılar tarafından tartışılıyor. Everstake'in Mayıs incelemesinde bazıları ödül eğrisinin değiştirilmesini savunuyor, bazıları statükonun korunmasını, bazıları ise odak noktasının L1 değer yakalaması olması gerektiğini düşünüyor; bu inceleme ikincisine eğilimli: sorun değer yakalamada, ihraçta değil.
Kurumlar Aslında Neyi Terk Ediyor: ETH için Üç Gelecek
Kurumlar Ethereum'u terk mi ediyor? Ekim verileri bu kadar büyük bir soruyu yanıtlayamaz. Söylenebilecek şey, satılanın ETH değil, onu tutmanın bir yolu olabileceğidir: faiz ödemeyen ve ağ temettüsü garantisi olmayan bir yol. Bu bir çıkarımdır, sonuç değil. İleriye bakıldığında muhtemelen üç yol var.
Biri makroekonomik toparlanma. Faizler düştükçe riskli varlıklar yeniden kabul görür ve para ETF'lere geri döner. İzlenecek sıra şudur: para fiyatlardan önce geri akarsa, birilerinin önceden pozisyon aldığını gösterir; fiyatlar yükselip para gelirse, bu piyasayı kovalamaktır.
Biri ürün iterasyonu. Staking ürünlerinin fon çekmeye devam edip edemeyeceği ve ETHA'nın staking'i dahil etmek için kurallarını değiştirip değiştirmeyeceği değişkenlerdir. ETHB'nin net getirisinin hâlâ devlet tahvillerine ulaşmadığı hesaplandı; ikna gücünün artması için faizlerin düşmesini beklemek gerekiyor.
Biri değer yakalamanın bozulması. Para BTC ETF'lerine geri döndü ama ETH ETF'lerine dönmedi ve ETH'nin BTC'ye karşı kuru düşmeye devam ediyor, net ihraç pozitif kalıyor ve blob geliri yükselmiyor. Bu, sorunun genel ortamdan ETH'nin kendisine kaydığını gösteriyor. Glamsterdam yükseltmesinin ana ağ tarihi hâlâ belirsiz ve Hoodi test ağının yükseltmesi Ethereum Vakfı'nın duyurduğu üzere 22 Ekim'e ertelendi. Bu, geri alımlara neden olduğunu kanıtlayamaz, ancak bir sonraki olumlu haberi bekleyenleri daha az sabırlı hale getirdi.
Başa dönelim. Biletleri ilk çıkaran kişi seyircilerin ayrıldığını gördü; ayrılanlar arasında bazıları biletlerin getirisi olmadığından şikayet etti, bazıları ise etkinlikten elde edilen kârın bilet sahipleriyle paylaşılmadığından. BlackRock'un fonu 1,6 milyar dolar düştü; bu defterdeki bir meseledir. Defter dışında, yol giderek daha iyi hale geliyor; gişede geçen arabaların biraz geçiş ücreti bırakmasını sağlayacak bir yol var mı?
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.