


Büyük düşüşü doğru tahmin eden BofA'lı Hartnett: 'Satış sinyali' sona erdi, yatırımcılar 'Kasım ortasında teknoloji hisselerine dönecek', kilit odak 'çip fiyatları'
 chaincatcher
Yazar: Wall Street Insights
Bank of America Securities stratejisti Michael Hartnett daha önce teknoloji hisselerindeki önemli düşüşü doğru bir şekilde yakalamıştı ve "satış sinyali" göstergesi artık sonlandırıldı. Ancak sinyalin sona ermesinin bir alım sinyali anlamına gelmediğini açıkça belirtiyor; yatırımcıların Kasım ortasında teknoloji hisselerine dönüp dönemeyeceği, kilit bir değişken olan yarı iletkenlerin fiyat eğilimlerine bağlı olacak.
En son Flow Show raporunda Hartnett, Bank of America Boğa ve Ayı Göstergesi'nin 8,1'den 7,4'e sert bir düşüşle 8,0 eşiğinin altına indiğini ve 26 Mayıs'ta tetiklenen satış sinyalini resmen sona erdirdiğini belirtti. Ancak taktiksel olarak "savunmacı" duruşunu koruyor ve riskli varlıklara dönüş için iki ön koşul sıralıyor: Federal Rezerv'in 28 Ekim'de faiz artırması ve güvenilirliğini yeniden tesis etmesi ve yapay zeka finansmanına ilişkin endişelerin hafifletilmesi; bunların ikisi de şu anda gerçekleşmiş değil.
Piyasanın Ekim ayında Federal Rezerv faiz artırımı olasılığına ilişkin beklentileri %50'nin üzerinden %14'e düştü. Yapay zeka kredi piyasası yılın en kötü haftasını yaşadı: CoreWeave tahvilleri sıkıntılı bölgeye düştü, 5 yıllık CDS spreadi yaklaşık %63'lük bir temerrüt olasılığına işaret ediyor; Nasdaq 100 endeksi haftalık bazda yaklaşık %6 düşüşle "Kurtuluş Günü"nden bu yana en kötü performansını sergiledi. Hartnett, yarı iletken fiyatlarının düşmesi halinde bunun yapay zeka kredisinde daha fazla sıkılaşmaya ve sermaye harcaması büyümesinde zirveye işaret edeceğini, bu noktada 2027'de piyasa getirilerinin sermaye kazancından gelir odaklı hale döneceği uyarısında bulunuyor.
Satış Sinyali Sona Erdi, Ancak Alım Sinyali Henüz Tetiklenmedi
Bank of America Boğa ve Ayı Göstergesi bu hafta 0,7 puanlık sert bir düşüşle 7,4'e geriledi; buna katkıda bulunan faktörler arasında küresel hisse senedi endekslerinde genişlikte kötüleşme, hedge fonlarının ham petrol ve S&P 500 vadeli işlemlerinde kısa pozisyon tutması, altın vadeli işlemlerinde uzun pozisyonların azalması ve yüksek getirili tahviller ile gelişmekte olan piyasa borçlarına girişlerin zayıflaması yer alıyor. Yukarı iten tek dengeleyici faktör ise teknoloji hisselerine devam eden net girişler oldu.
Hartnett ayrıca Boğa ve Ayı Göstergesi'nin "eski versiyonunun" 5,6'dan 5,1'e düştüğünü ve 1 Eylül'deki 8,0'lik son zirvenin altında kaldığını belirtti. Her iki versiyon da tutarlı bir mesaj veriyor: Yaz aylarındaki aşırı iyimserlik sona erdi.
Ancak duyarlılığın soğuması, fonların gerçekten çekildiği anlamına gelmiyor. Bank of America genişlik kuralı, küresel hisse senedi endekslerinin %52'sinin "aşırı satım" durumunda olduğunu (50 günlük ve 200 günlük hareketli ortalamaların altında) gösteriyor; bu, Nisan 2025'ten bu yana en yüksek seviye. Ancak tersine bir alım sinyalinin tetiklenmesi için aşırı satım oranının net %88'e ulaşması gerekiyor. Hartnett, şu anda "aşırı alım" durumundaki ABD, Tayvan ve Brezilya borsalarının %6 ila %10 daha düşmemesi halinde kısa vadede bu eşiğe ulaşmanın zor olacağını düşünüyor.
Pozisyonlanma Hâlâ Aşırı Kalabalık, Teknoloji Hisselerinde Ağırlık Beş Yılın Zirvesinde
Duyarlılık soğusa da fon tahsisi açısından risk maruziyeti oldukça yoğun kalmaya devam ediyor. EPFR'nin en son haftalık verileri (bu Çarşamba itibarıyla) hisse senedi fonlarına 64,4 milyar dolarlık net giriş, tahvil fonlarına 11,8 milyar dolarlık giriş ve nakit çıkışlarının 53,1 milyar dolar olduğunu gösteriyor; bu da teknoloji hisselerindeki satış dalgasının akış verilerinde önemli bir iz bırakmadığını ortaya koyuyor.
Şu anda hisse senetleri, Bank of America özel müşterilerinin elinde tuttuğu varlıkların rekor seviyedeki %66,4'ünü oluştururken, nakit tarihi düşük seviye olan %9,3'e geriledi. Yıl genelinde küresel hisse senedi fonlarına net girişlerin 2026'da yıllıklandırılmış 1,3 trilyon dolara ulaşması, teknoloji fonlarının ise yıllıklandırılmış 196 milyar dolarla önceki rekorun 2,5 katından fazla olması öngörülüyor. Bank of America Ekim ayı fon yöneticisi anketi, yatırımcıların teknoloji hisselerindeki ağırlığının Ağustos 2020'den bu yana en yüksek seviyede olduğunu gösteriyor.
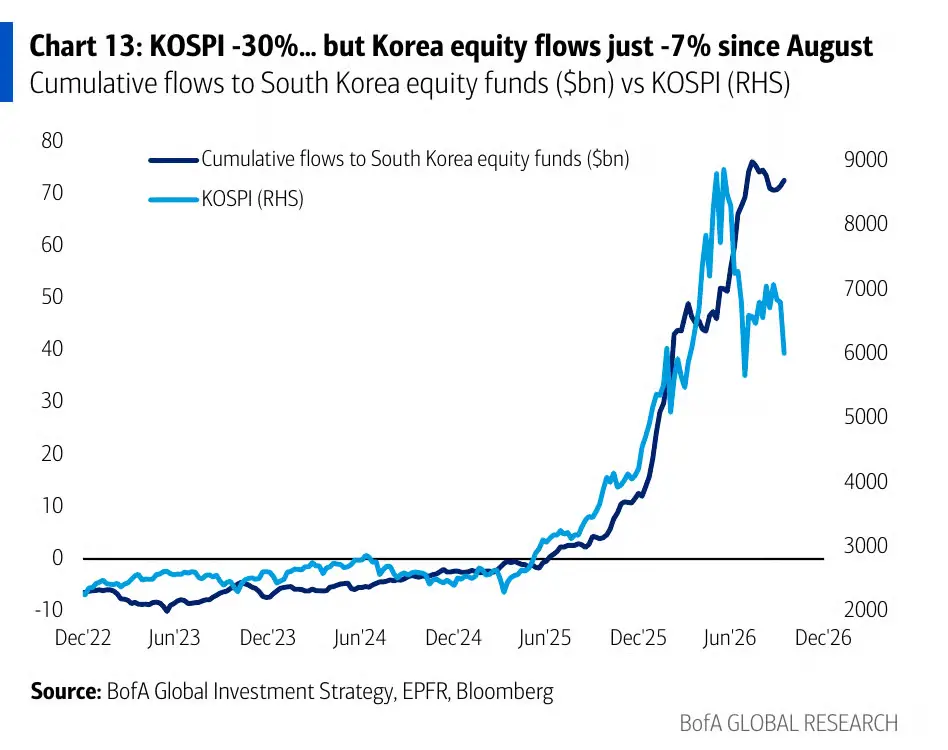
Güney Kore piyasası, pozisyonlanma ile fiyatlar arasındaki en belirgin ayrışmayı sergiliyor: KOSPI Haziran zirvesinden %30 düştü, ancak Ağustos zirvesinden bu yana giren her 100 dolar için yalnızca 7 dolar çekildi. Hartnett, bu haftaki satış dalgasının arkasındaki ana gücün yabancı yatırımcılar olduğunu ve hisse geri alım penceresinin de kapanmaya yaklaştığını belirterek, gerçek sermaye çıkışının henüz başlamamış olabileceğine işaret etti.
Yapay Zeka Finansman Açığı Genişliyor, Reel Getiriler Uyarı Hattına Yaklaşıyor
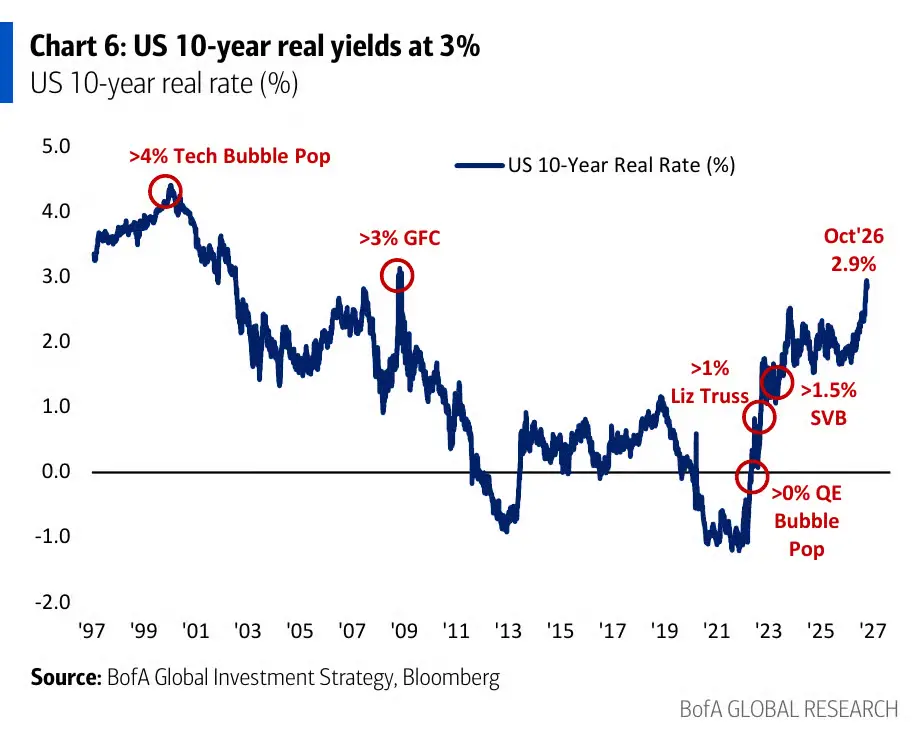
Hartnett şu anda üç temel nedene dayanarak savunmacı duruşunu koruyor: Birincisi, ABD 10 yıllık reel faiz oranı %3'e yaklaşıyor; bu seviye tarihsel olarak teknoloji balonunun patlaması, küresel finansal kriz ve SVB olayı gibi risk olaylarıyla yüksek korelasyon göstermiştir.
İkincisi, özel sermaye ETF'leri (PSP) ve iş geliştirme şirketi ETF'leri (BIZD) 2026'nın ilk yarısındaki düşük seviyelere geri döndü. Üçüncüsü, Oracle'ın 5 yıllık CDS'i neredeyse dikey bir yükseliş gösterirken, genel yatırım yapılabilir seviyedeki teknoloji tahvili spreadleri neredeyse hiç değişmedi; bu da en yüksek kaldıraçlı borçluların en fazla baskı altında olduğunu gösteriyor.
Goldman Sachs faiz stratejisti David Curtin'e göre, yapay zeka altyapısını finanse etmenin maliyeti mevcut piyasadaki ana baskı kaynaklarından biri; yatırım yapılabilir seviyenin altındaki borçlular için %6 ila %8'lik toplam finansman maliyeti yüksek faiz ortamında "daha hızlı ısırıyor".
Goldman Sachs verileri, 2031 vadeli CoreWeave tahvillerinin ABD Hazine tahvilleri üzerindeki spreadinin bir ara 1.100 baz puanı aştığını gösteriyor.
Hartnett'in aktardığı piyasa konsensüs verileri, hiper ölçekli bulut sağlayıcılarının sermaye harcaması beklentilerinin 2026'da 807 milyar dolara ulaşmasının ve 2027'de 1,16 trilyon dolara tırmanmasının öngörüldüğünü, serbest nakit akışının ise bu yıl 63 milyar dolar negatife dönmesinin ve gelecek yıl 163 milyar dolar negatife genişlemesinin beklendiğini gösteriyor. Goldman Sachs verileri ayrıca yarı iletken üretici fiyat endeksinin yaklaşık 30 yıllık düşüşün ardından son dönemde keskin bir artış yaşadığını ortaya koyuyor.
Çip Fiyatları 2027'de Piyasa Yönü İçin Kilit Değişken Haline Geliyor
Hartnett bu döngünün en kritik ileriye dönük değerlendirmesini sunuyor: Yarı iletkenlerin fiyat eğilimleri, 2027'ye girerken makroekonomik ve piyasa görünümüne hâkim olacak.
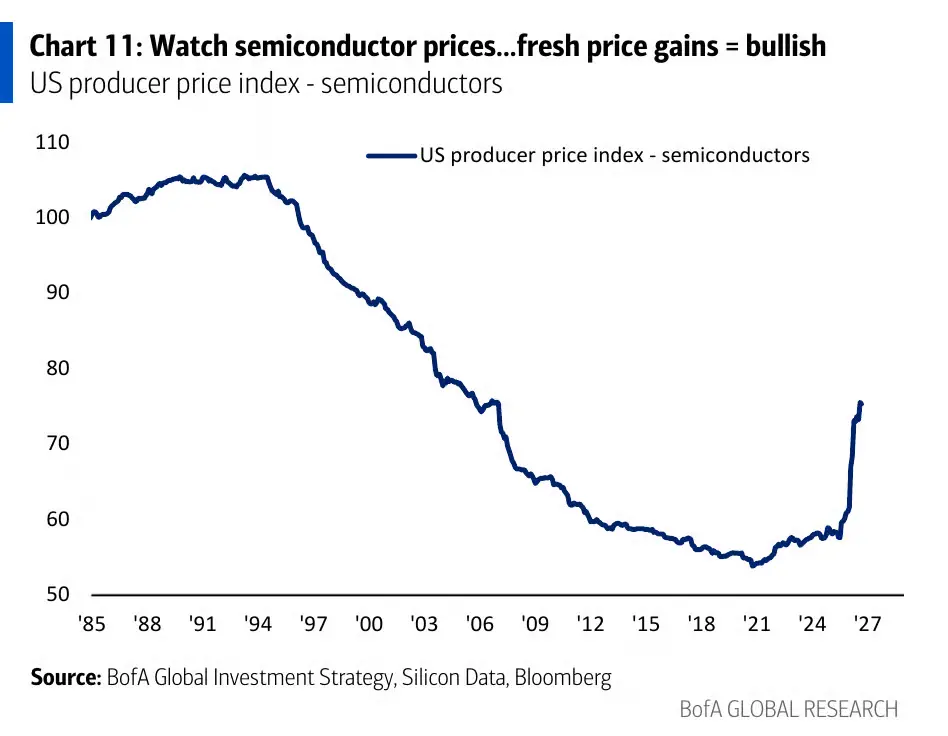
Çip fiyatları yükseliş eğilimini korursa, bu ABD ile Çin arasında devam eden yapay zeka silahlanma yarışının ve ABD hükümetinin tahvil ve hisse senedi fiyatlarına örtülü destek sağladığı beklentisinin sürdürüleceği anlamına gelir. Yatırımcılar Kasım ortasında teknoloji hisselerine geri döner ve 2027'ye girerken "teknolojide kısa, tahvilde uzun" pozisyonlarını tersine çevirir.
Tersine, yarı iletken fiyatları düşerse, bu yapay zeka kredisinde daha fazla sıkılaşmaya, yapay zeka sermaye harcaması büyümesinde zirveye ve mevcut nominal GSYİH patlamasını destekleyen temel mantığın çözülmeye başlamasına işaret eder; ABD nominal GSYİH'si COVID dip noktasından bu yana kümülatif olarak %63 büyüyerek 33 trilyon dolara ulaştı ve fırlayan çip fiyatları önemli bir itici güç oldu. Bu noktada tahvil performansı öne çıkabilir ve yapay zeka sermaye harcaması anlatısına dayalı olarak fiyatlanan tüm varlıklar önemli baskıyla karşılaşır; 2027'de varlık getirilerinin temel itici gücü sermaye kazancından gelire kayar.
Taktiksel Savunma, "Zirve Getiri" Faydalanıcı Sektörlerde Konumlanma
Somut operasyonlar açısından Hartnett, küçük ölçekli hisse senetleri, GYO'lar ve Bank of America Ekim ayı fon yöneticisi anketinin Temmuz 2008'den bu yana en düşük ağırlıkta olduğunu gösterdiği tüketici isteğe bağlı sektörü de dahil olmak üzere "zirve getiri"den faydalanan varlıklara tahsisleri artırmayı seçiyor. Şimdilik teknoloji hisselerindeki pozisyonları artırmayacağını açıkça belirtiyor.
Daha uzun vadeli varlık tahsisinde Hartnett altın, emtia ve gelişmekte olan piyasalarda ağırlığı korurken, uzun vadeli "tahvilde kısa" pozisyonların ve Çin'deki düşük ağırlığın kademeli olarak azaltılması gerektiğini de belirtiyor; bu, duruşunda belirgin bir değişime işaret ediyor.
Hartnett ayrıca "fiyat sinyalleri" aracılığıyla S&P 500 endeksinde 52 haftalık zirvelerinin %10'dan fazla altında olan 355 bileşen hisse, %20'den fazla düşen 188 hisse ve %30'dan fazla düşen 93 hisse bulunduğuna dikkat çekiyor. Görünüşte sakin olan endeksin altında, bireysel hisse düzeyindeki hasar oldukça büyük boyutlara ulaşmış durumda; bu da giriş fırsatı arayan sabırlı yatırımcılar için belirli bir değer alanı yaratabilir.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.