


Kazananlar Sırayla Para Alıyor, Kaybedenler Tasfiye Olup Airdrop Kazanıyor: Papertrade'in 'Zarar Madenciliği'ni Anlamak
 chaincatcher
Yazar: HONKAYO
Derleyen: Deep Tide TechFlow
Deep Tide Önsöz: Papertrade, LP'leri "kaybedenlerin zararlarıyla" değiştirmeye oynuyor ve 1000 kata kadar kaldıraçlı vadeli işlem borsasını soğuk başlatmayı hedefliyor: kazananların marjı anında iade ediliyor, geçici olarak ödenemeyen kârlar protokol borcuna dönüşüyor, sonraki kaybedenler tarafından karşılanıyor ve platformun gelecekteki gelirine bağlı PAPER tokenları ile takas ediliyor. Ürünün temel kısıtı ödeme kuyruğu—dış likidite olmadan başlayabilir, ancak kazananları zamanında ödemek için yeterli zarar akışına ihtiyaç duyar; para yatırma 8 Ekim'de, işlemler ise 10 Ekim'de başlayacak. Kamu sözleşmeleri ve denetimler kesinleşmeden önce, bu model gerçek volatiliteyle test edilmeyi bekliyor.
TL;DR
1000 kat kaldıraç, LP yok ve kazananları gelecekteki yatırımcı zararlarıyla ödeyen bir kuyruk. Papertrade, bir vadeli işlem borsasını soğuk başlatmayı deniyor.
Protokol, kazananların marjını anında iade ediyor, ancak geçici olarak ödenemeyen herhangi bir kâr protokol borcuna dönüşüyor. Zarar eden yatırımcılar nakit havuzunu dolduruyor ve platformun gelecekteki gelirine bağlı bir token olan PAPER kazanıyor.
Bu, ödeme kuyruğunu ürünün temel kısıtı haline getiriyor. Papertrade dış likidite olmadan başlayabilir, ancak kazananları zamanında ödemek için yeterli zarar akışına ihtiyaç duyar.
Bu araştırma raporu, 3 Ekim 2026 itibarıyla mevcut bilgilere dayanmaktadır. Para yatırma işlemlerinin 8 Ekim'de açılması, işlemlerin ise 10 Ekim'de başlaması planlanıyor.
Papertrade Pozisyonları Nasıl Çalışır?
Papertrade, tamamen zincir üzerinde bir vadeli işlem borsası olduğunu iddia ediyor: 1000 kata kadar kaldıraç, fonlama oranı yok, fiyat kayması yok ve likidite havuzu sıfırdan büyüyebilir. Bu iddialar projenin ilk duyurusundan geliyor.
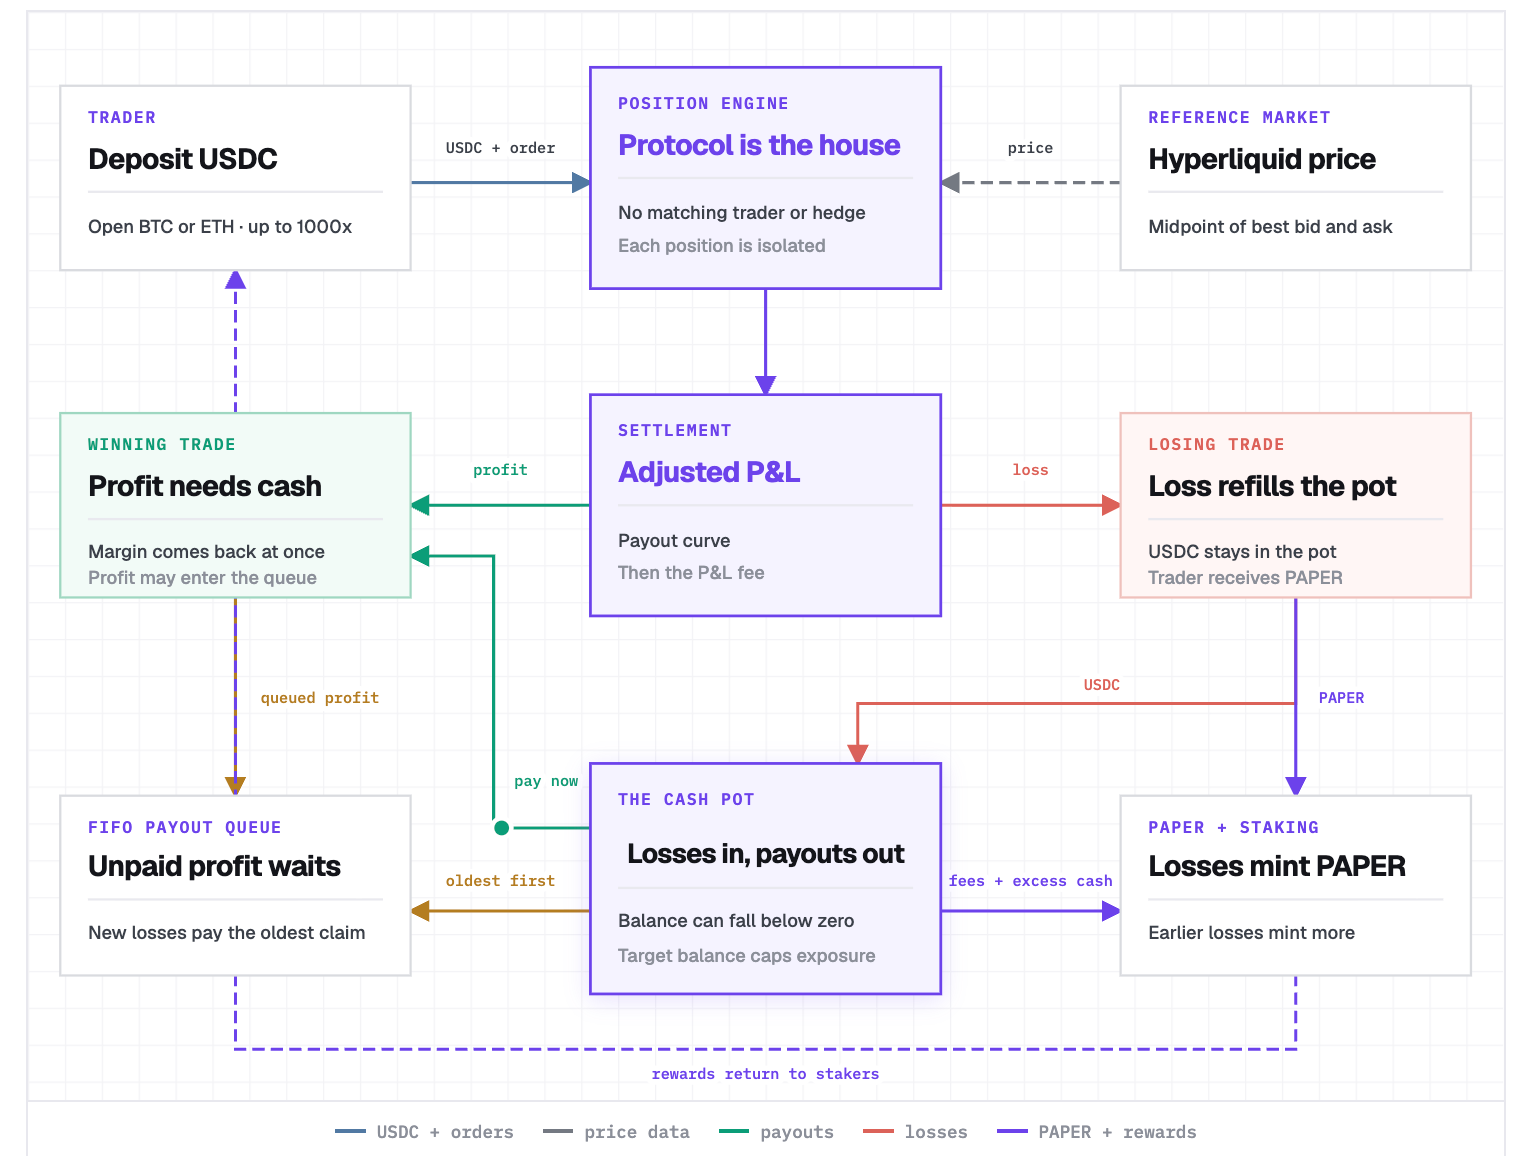
Ekonomik yapı açısından, tipik bir borsadan çok bir kumarhaneye benziyor.
Hyperliquid veya Lighter'da, uzun ve kısa pozisyonlar emir defteri aracılığıyla eşleştirilir. Piyasa yapıcılar likidite sağlar ve yatırımcılar spread, ücret ve fonlama oranı öder. Papertrade, yatırımcıları birbiriyle eşleştirmez. Protokolün kendisi her pozisyonun karşı tarafı olur.
Referans fiyat Hyperliquid tarafından sağlanır. Papertrade, en iyi alış ve satış fiyatlarının orta noktasını açılış ve kapanış fiyatı olarak kullanır, ancak o tarafta asla hedge yapmaz. Sadece pozisyonları kaydeder, referans fiyatı takip eder ve kendi nakit havuzundan kâr/zararı öder.
Başlangıç piyasaları BTC ve ETH ile sınırlıdır. Blurr, kurucu röportajında nedenini açıkladı: en likit varlıklar bile 1000 kat kaldıraçta yönetilmesi zordur. Daha hızlı ve daha iyi performans gösteren coinler, yatırımcıların protokolden tasfiyelerle geri alınandan daha fazla para çekmesine neden olabilir. SOL'un gelecekte 300 kata yaklaşabileceğini belirtti, ancak bu yalnızca potansiyel bir hedef, onaylanmış bir piyasa değil.
Pozisyonlar izole edilmiştir. Yatırımcılar çapraz marj kullanamaz, açıldıktan sonra marj ekleyemez veya kısmi kapanış yapamaz. Mevcut belgeler tek kullanıcı limitini 10 milyon dolar olarak belirlerken, erken röportajlarda 20 milyon dolar örnek verilmişti. Nihai limit, yayınlanan sözleşmeye göre belirlenecek.
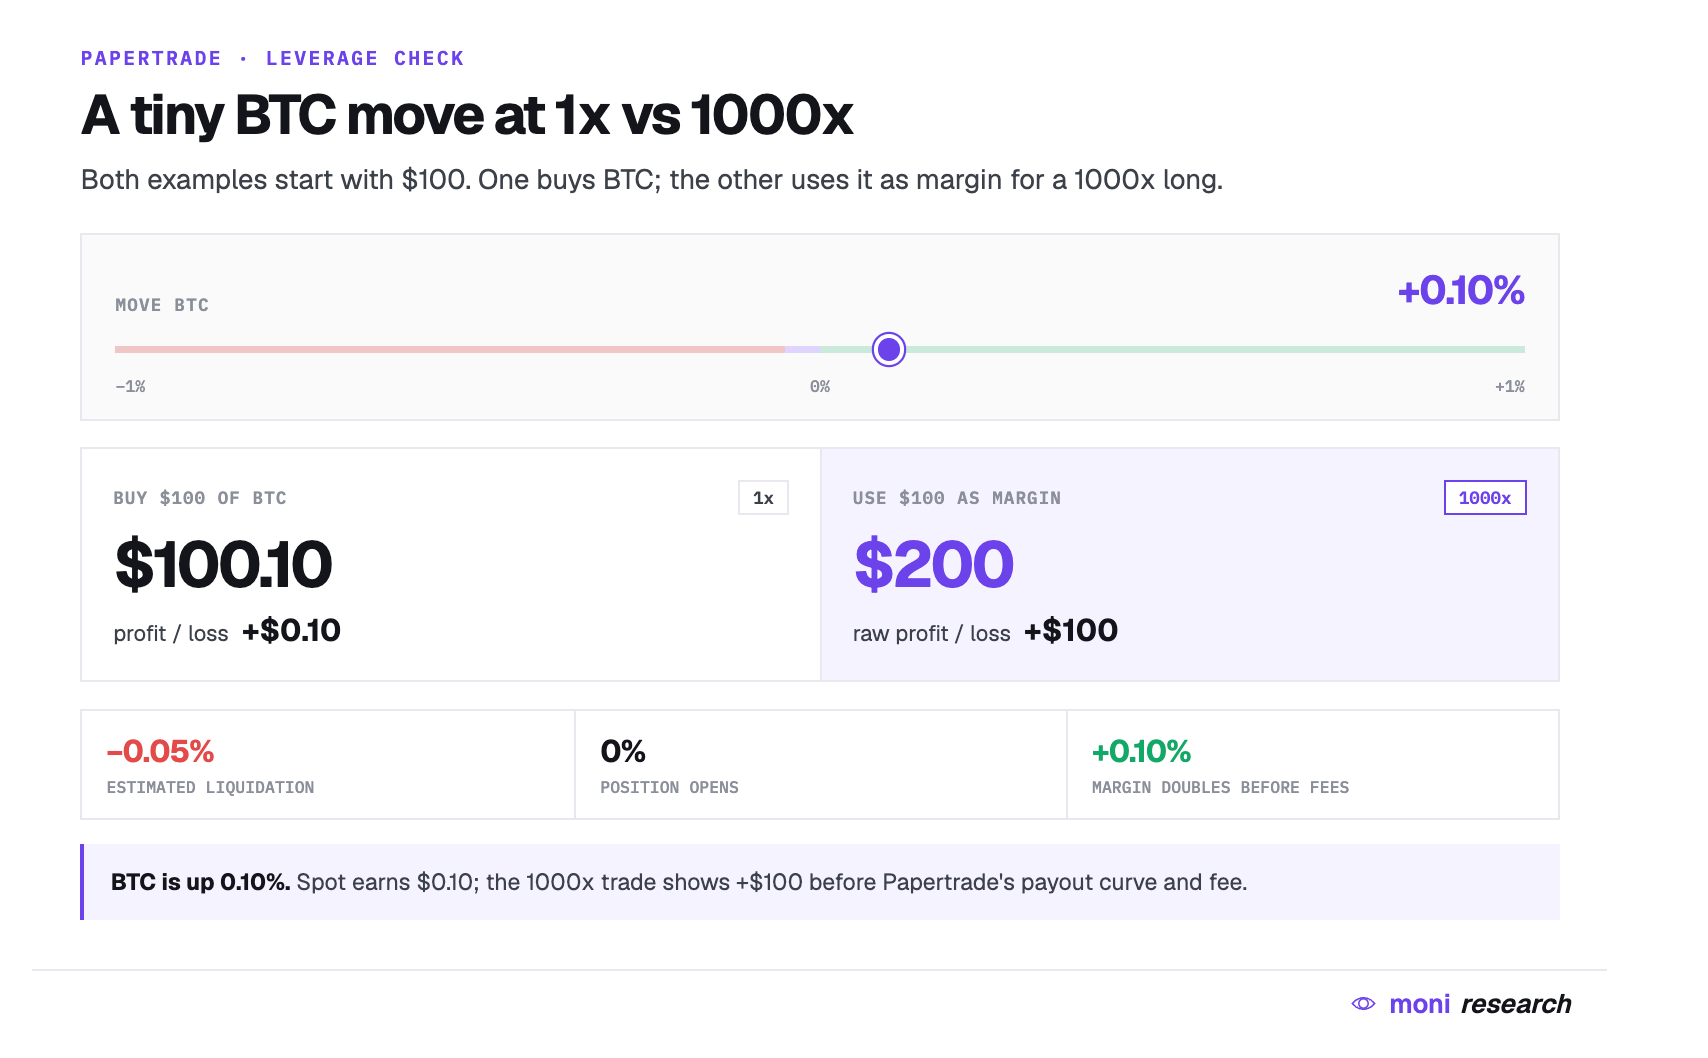
Kaldıraç en iyi tam sayı olarak anlaşılır. 100 dolar yatırıp 1000 kat kaldıraç açarsanız, pozisyonun nominal değeri 100.000 dolar olur. %0,10'luk bir fiyat hareketi, başlangıç marjına eşit olan 100 dolarlık kâr/zarar üretir. Papertrade daha erken tasfiye etmeyi bekliyor—yatırımcının aleyhine yaklaşık %0,05'lik bir harekette. Birkaç fiyat değişikliği bir işlemi sonuçlandırabilir.
Fonlama oranı ödenmez. Blurr, spot ve vadeli fiyatlar genellikle çok yakın olduğu için bunun BTC ve ETH için uygulanabilir olduğunu düşünüyor. Hisse senetleri, altın ve gece veya hafta sonu kapanışları olan diğer piyasalar daha zorlayıcıdır. Bu sınırlamayı röportajda doğrudan tartıştı (19:05).
"Sıfır Kayma"nın Belirsizliği
Papertrade'in kendi emir defteri yoktur, bu nedenle büyük emirler birden fazla fiyat seviyesini tüketmez. Her işlem, Hyperliquid'in en iyi alış ve satış fiyatlarının orta noktasını kullanır. Projenin sıfır kayma dediği şey budur, ancak nihai ödeme tutarı yine de ham kârdan düşük olabilir.
Kârlı işlemler bir ödeme eğrisinden geçer. Küçük hareketler daha fazla kesintiye uğrar, büyük hareketler ise tam ham kâra daha yakın ödenir. Bu eğri olmadan, yatırımcılar devasa pozisyonlar açıp referans fiyattaki küçük değişikliklerden tekrar tekrar para çekebilirdi.
Bir işlem 1000 dolar ham kâr gösterebilir, ancak eğriden sonra yalnızca 600 dolar ödenir. Bunlar yalnızca örnek rakamlardır; gerçek ödeme, yayınlanan parametrelere göre belirlenir. Blurr, ekibin Rollbit'in matematiksel modelinden büyük ölçüde yararlandığını belirtti (23:27).
Dolayısıyla "sıfır kayma", yatırımcının nihai olarak aldığı tutara değil, açılış ve kapanış fiyatlarının belirlenmesine uygulanır. Onaylanmadan önce uygulamanın referans fiyatı, ham kârı, eğri sonrası kârı ve kuyruk gecikmelerini göstermesi gerekir.
Ücretler pozisyon büyüklüğüne göre hesaplanmaz. Röportajda Blurr, kâr/zararın %1'ine eşdeğer bir ücret tanımladı (27:15). Sözleşmenin, ödeme eğrisiyle nasıl hesaplandığını ve sıralamasını netleştirmesi gerekiyor.
Kuyruk Mekanizmasını Basitçe Açıklamak
Boş bir nakit havuzuyla başlayın.
Bir yatırımcı 100 dolar yatırır ve kapanışta 100 dolar kâr eder. Papertrade orijinal marjı iade edebilir, ancak henüz ekstra 100 doları yoktur. Ödenmemiş kâr kuyruğa girer.
Bir sonraki yatırımcı 40 dolar kaybeder, böylece ilk kazanan önce 40 dolar alır ve 60 dolar borç kalır. 60 dolarlık bir zarar daha bu borcu kapatır. Bundan sonra, sonraki zararlar protokol için pozitif bakiye biriktirmeye başlar.
İlk borç kapanmadan ikinci bir kazanan ortaya çıkarsa, kuyrukta bekler. Kuyruk ilk gelen ilk ödenir esasına göre çalışır.
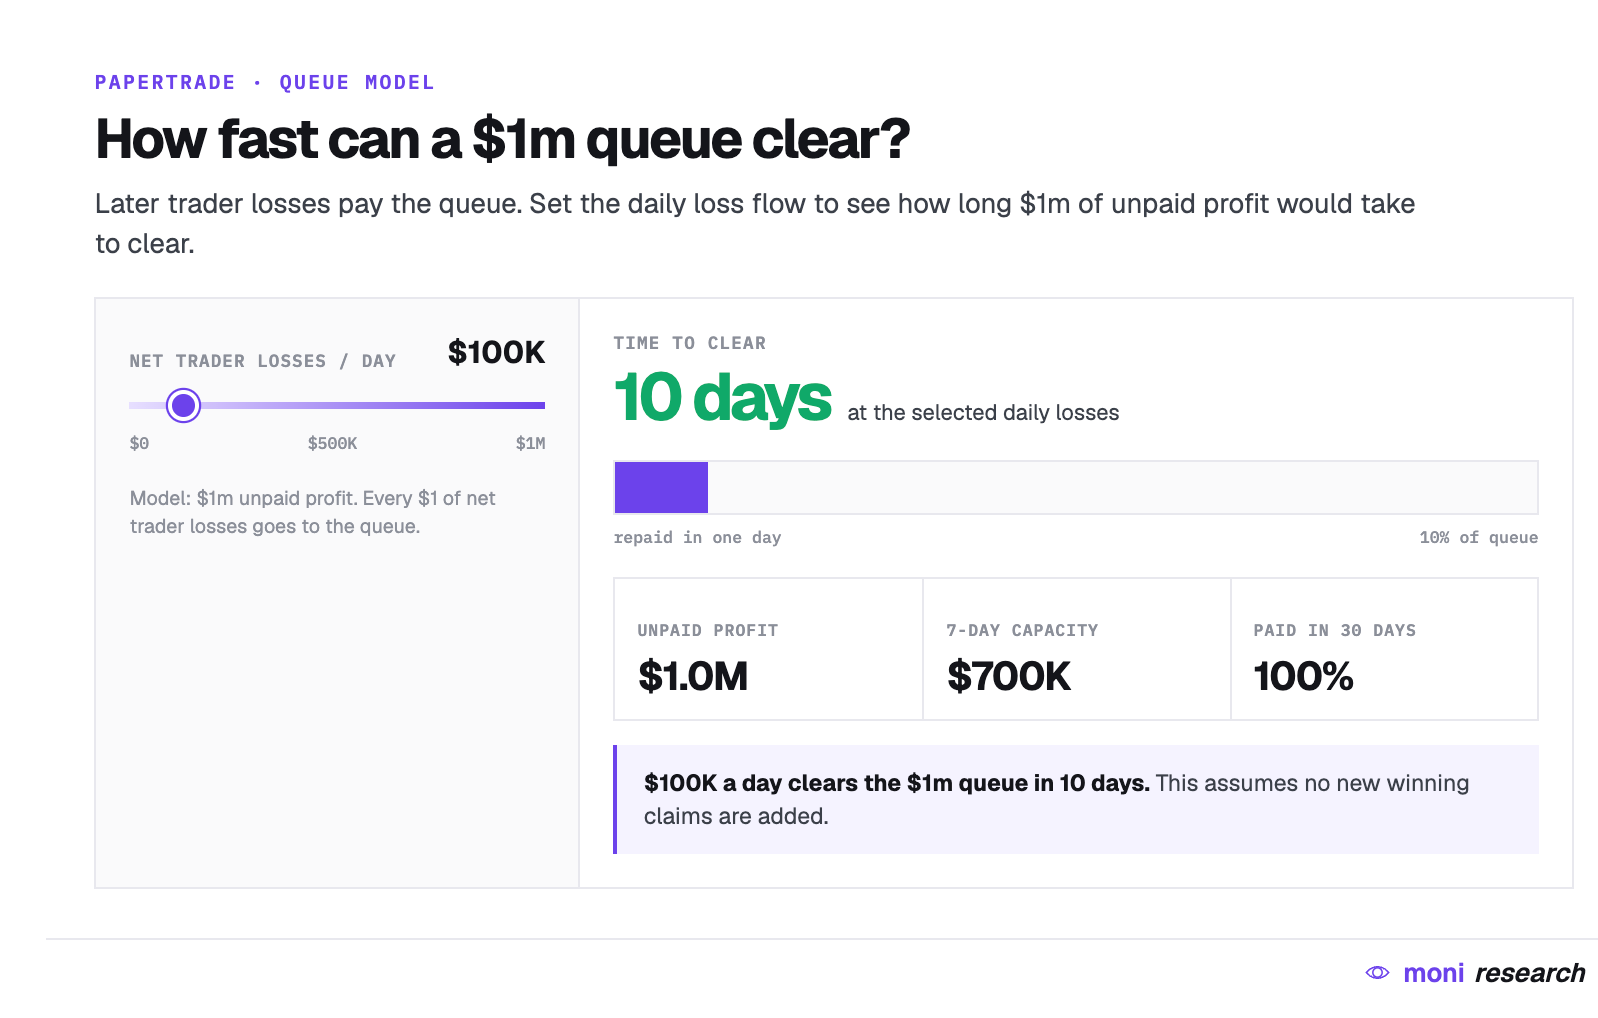
Resmi risk belgeleri nakit havuzunun negatif olmasına izin verir. Blurr röportajda daha büyük bir örnek verdi: havuzda 5 milyon dolar varsa ancak kâr 6 milyon dolarsa, yatırımcılar önce 5 milyon doları alır ve son 1 milyon doları bekler.
Likidite riski buradadır. Çok uzun beklemek yatırımcıları kaçırabilir ve yatırımcıları kaçırmak, kuyruk borcunu ödemek için gereken zarar akışını da ortadan kaldırır. Ekip, kuyruğu erken bir güvenlik ağı olarak görüyor ve ideal olarak neredeyse hiç kullanılmaması gerektiğini söylüyor (23:04).
PAPER: Zararı Sahipliğe Dönüştürmek
PAPER sıfır arzla başlar. Proje; ön madencilik, ekip veya VC payı, airdrop veya hak ediş kilidi olmadığını iddia ediyor. Tokenlar yalnızca kullanıcılar işlem zararı yaşadığında veya tasfiye edildiğinde basılır.
Mevcut belgeler, protokolün izlediği nakit bakiyesi 2 milyon doların altında olduğu sürece, her 1 dolarlık zarar için 100 PAPER basıldığını belirtiyor. 100 dolarlık bir zarar 10.000 PAPER basar.
2 milyon doları aştıktan sonra basım eğrisi sıkılaşmaya başlar. Yüksek su seviyesi H, bu eşiğin üzerindeki kümülatif LP kazançlarını izler. Uygun zararın her doları için marjinal basım oranı: 100 × (120M / (120M + H))² PAPER.
Bu eğri, en erken likidite madencilerine aşırı derecede avantaj sağlar. H = 50 milyon dolar olduğunda, dolar başına yaklaşık 50 PAPER; 120 milyon dolarda 25'e düşer—bu noktada 12 milyarlık kuyruğun yarısı basılmıştır. 260 milyon dolarda yaklaşık 10, 420 milyon dolarda 5 ve 1,08 milyar dolarda 1'dir. O noktada kuyruk 10,8 milyar PAPER salmıştır.
12 milyar sert bir üst sınır değildir. Yüksek su seviyesi yükselmeye devam ettikçe azalan kuyruğun matematiksel limitidir. İzlenen LP 2 milyon doların altına düştüğünde, dolar başına 100 PAPER sabit oranı geri gelir ve sınırsız basım yolunu açar (28:49).
Röportajdaki kesin rakamlar tutarsızdı: Blurr dolar başına 100 ile 1000 PAPER arasında gidip geldi (27:53). Mevcut belgeler 100 yazıyor ve sözleşme kamuya açıklanana kadar bu daha kullanışlı bir çalışma rakamıdır.
PAPER hemen stake edilebilir. Stake edenlerin, kasa ücretlerinin çoğunu ve protokolün hedef bakiyesini aşan nakdi alması bekleniyor. Blurr başlangıç hedefini yaklaşık 5 milyon dolar olarak belirledi: havuz 6 milyon dolara ulaşırsa ve hedef değişmezse, fazladan 1 milyon dolar stake edenlere dağıtılabilir (27:28). Protokol, işlem maliyetlerini karşılamak için yeterli geliri elinde tutacak.
Lansmanda PAPER serbestçe alınıp satılamayacak. Kullanıcılar basıp stake edebilir, ancak transferler lansman planının ilerleyen aşamalarına planlanmıştır. Piyasa fiyatı olmadan, 100 dolarlık zarar için alınan 10.000 PAPER 5 dolar, 50 dolar veya zararın kendisinden bile fazla olabilir. Şu anda kimse bilmiyor.
Bu belirsizlik erken işlemleri artırabilir. PAPER'ın değer kazanacağını düşünen herkes madencilik yapmak için kasıtlı olarak zarar edebilir. Blurr bunun için proxy kullanmayı önerdi ve Papertrade'in bu davranışı desteklemek için tasarlandığını söyledi (32:49).
Kasıtlı zararlar havuza likidite ekler ve kuyruğu temizlemeye yardımcı olur, ancak talebin gerçekte olduğundan daha sağlıklı görünmesine de neden olabilir. PAPER peşindeki botlar erken işlem hacminin çoğunu oluşturursa, emisyonlar azaldığında veya token zayıf açılırsa aktivite çökebilir.
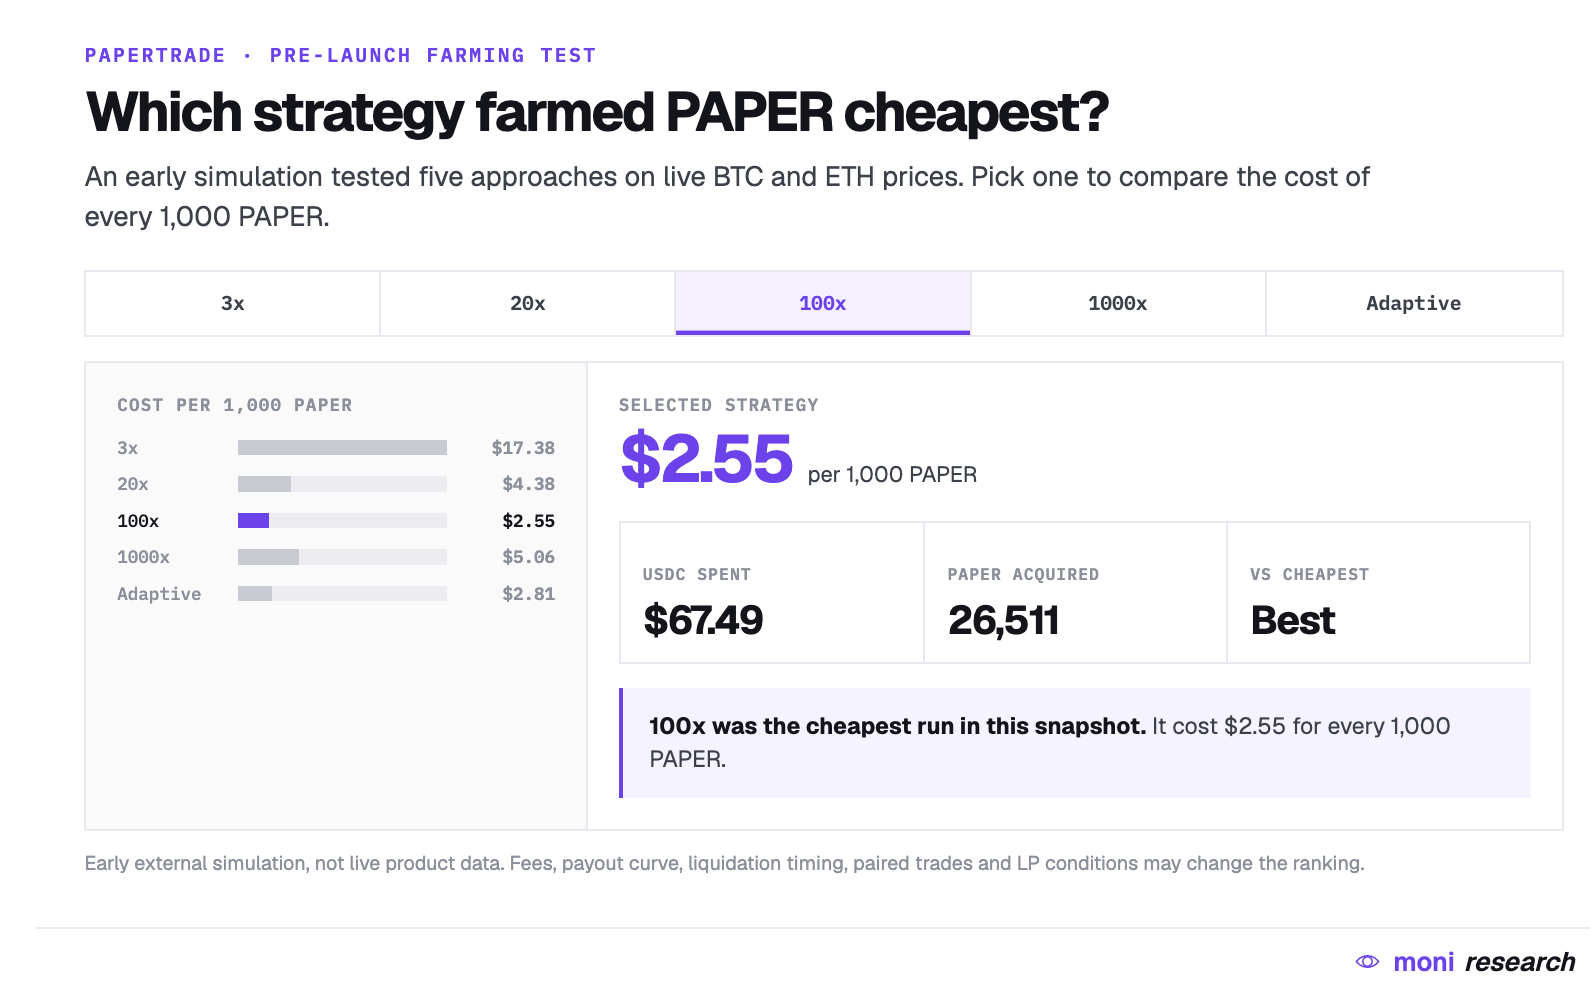
Bir lansman öncesi simülasyon, sezgisel olmayan bir madencilik sonucuna işaret etti. Canlı BTC ve ETH fiyatlarını kullanarak, ilk anlık görüntüde en ucuz PAPER'ı 100 kat üretti: 1000 token başına yaklaşık 2,55 dolar. Uyarlanabilir kaldıraç 2,81 dolar, 20 kat 4,38 dolar ve 1000 kat 5,06 dolardı. 3 kat turu en pahalısıydı ve 17,38 dolara ulaştı.
Bunlar erken sonuçlardır, lansman ürün verileri değildir. Araştırmacılar hâlâ eşleştirilmiş işlemleri ve farklı LP koşullarını test ediyor; ücretler, ödeme eğrisi ve tasfiye zamanlaması sıralamayı değiştirebilir. Yine de bu anlık görüntü bir şeyi netleştiriyor: en yüksek kaldıraç, PAPER madenciliği için en ucuz yol değildir.
İzlenecek Erken Sahip Kapalı Döngüsü
Burada doğrudan uzun vadeli bir oyun var. Oranlar hâlâ yüksekken büyük bir PAPER pozisyonu madencilik yapın ve stake edin, ardından daha fazla işlem aktivitesi çekin. Sonraki kullanıcılar nakit ve ücret geliri sağlar, ancak zararlar yoluyla daha az token alır. Transferler nihayet açıldığında, erken pozisyonlar zaten bir gelir hikayesi olan bir piyasaya satılabilir.
Yayınlanan eğri, herhangi bir gizli kota olmadan bu erken sahip avantajını yaratır. Şu anda kurucuların bağlantılı cüzdanlar aracılığıyla token kazdığına veya kendileri için arka kapı bıraktığına dair kamuya açık bir kanıt yoktur. Ölçülebilir endişe erişimdedir: PAPER dağıtımı, doğrudan sözleşme erişimi açılmadan önce başlar ve proje operatörleri emir akışını kontrol eder. Kamu kodu ve cüzdan dağılımı, ilk büyük payların sıradan kullanıcılardan mı, koordineli madencilik tokenlarından mı yoksa ekibe bağlı cüzdanlardan mı geldiğini gösterecektir.
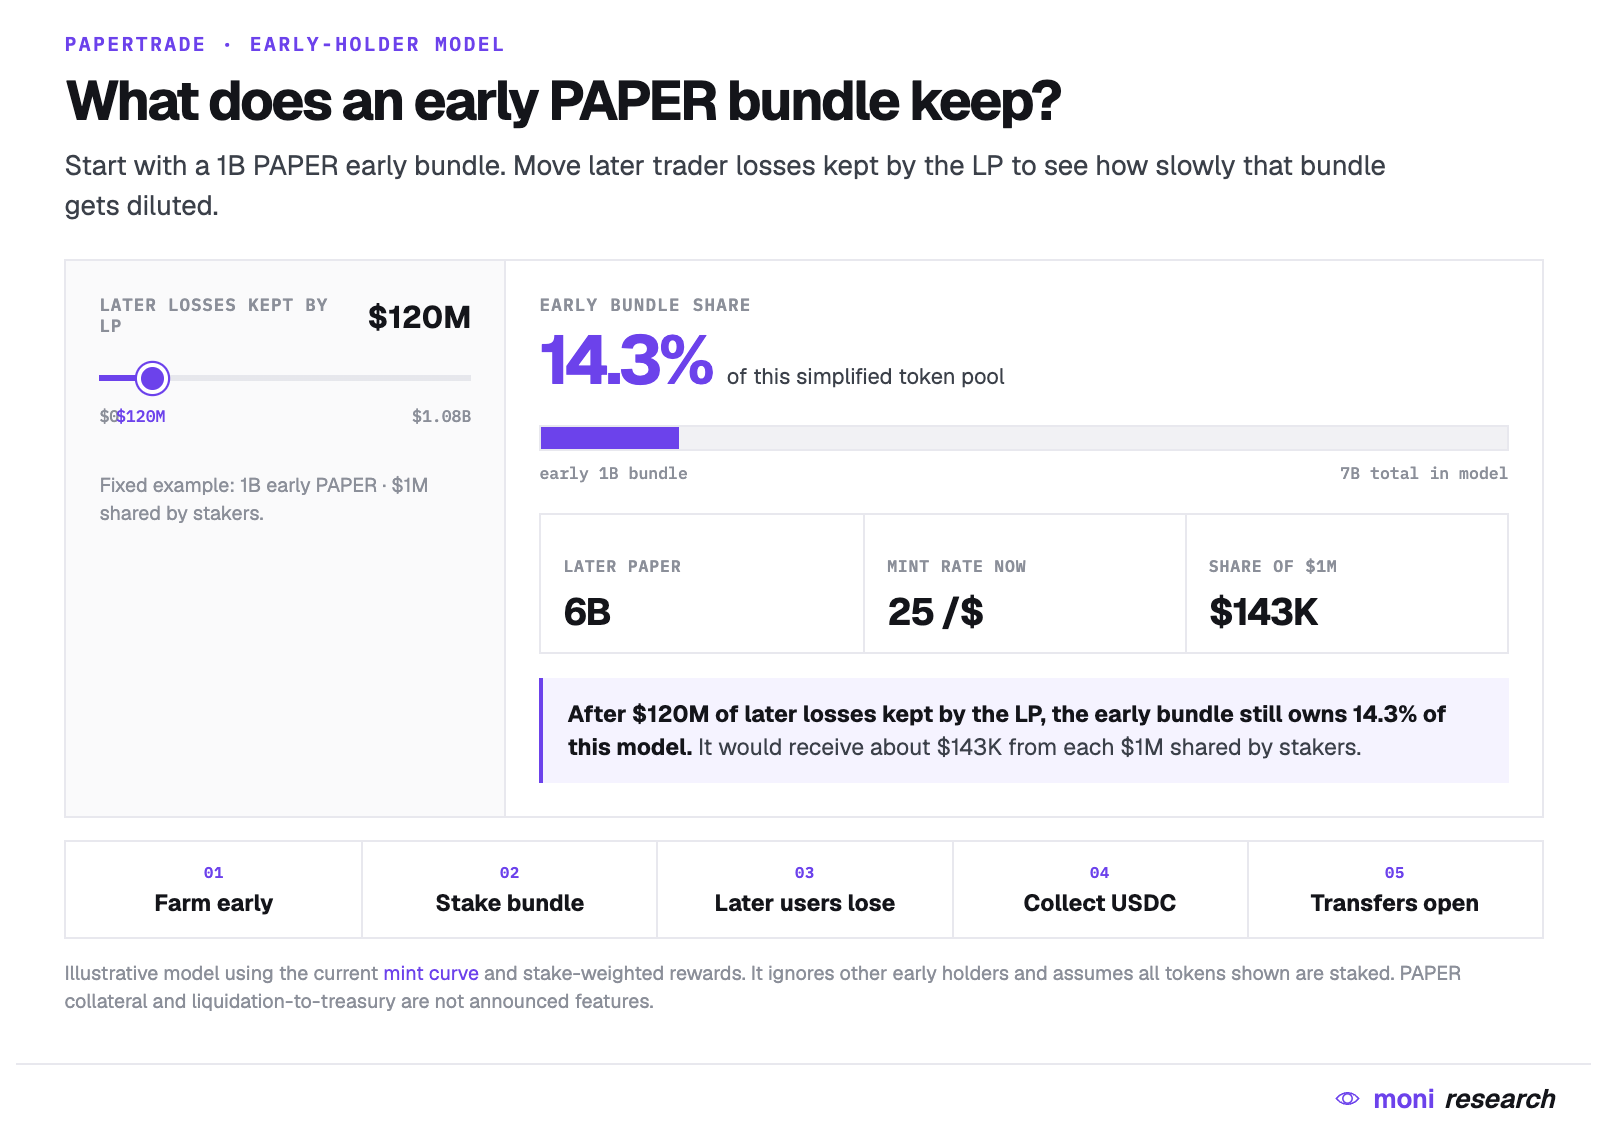
Daha agresif bir versiyon, PAPER'ın yeni pozisyonlar için teminat olarak kullanılmasına izin verir. Erken token pozisyonları kaldıraca dönüşebilir ve tasfiyeler tokenları hazineye veya diğer büyük sahiplere itebilir. Mevcut belgeler PAPER'ın teminat olarak kabul edileceğini belirtmiyor, bu nedenle bu lansman tasarımının bir parçası değil, izlenmesi gereken bir senaryodur.
Her taraf farklı riskler taşır:
Zarar eden yatırımcılar sisteme kan sağlar ve zararlarını asla telafi edemeyebilecek PAPER alır.
Kazananlar marjlarını geri alır, ancak kârlar zaman alabilir.
PAPER stake edenler, seyrelme ve zayıf işlem hacmi riskini üstlenirken ücretler ve hedef bakiyeyi aşan nakit kazanır.
Papertrade, işlem maliyetlerini öderken ve işlem gönderimini yürütürken tüm kullanıcıların birleşik kâr/zararını emer.
PAPER, sıradan bir puan tokenından çok kumarhanenin borcu gibidir. Değeri, işlem zararlarına, ücretlere ve kullanıcıların erken token madenciliği döneminden sonra kalıp kalmadığına bağlıdır.
Hesaplar Kapanabilir mi?
Bağımsız bir PaperTrade-Simulations kod deposu, 608 senaryoda yaklaşık 3,6 milyon geçmiş yüksek kaldıraçlı Hyperliquid işlemi çalıştırdı. 608 senaryonun tamamı ödeme gücünü korudu, %81,2'si hiç negatif bölgeye girmedi ve en kötü kuyruk yaklaşık 61.974 dolara ulaşıp aynı gün temizlendi. Modelde nakit havuzu beş gün içinde 5 milyon dolarlık üst sınıra ulaştı.
Token rakamları da aynı derecede agresif: nihai PAPER arzı 8,63 milyar tokena ulaştı ve simüle edilen stake eden ücretleri toplam 248,1 milyon dolar oldu. Bu sonuçlar, yeterli zarar akışının bu tasarımı sürdürebileceğini gösteriyor. Ancak yeni bir platformun bu tür bir akışı çekip çekemeyeceğini veya gerçek kullanıcılar kuyruğu gördükten sonra bu akışı koruyup koruyamayacağını göstermiyor.
En zayıf senaryolar bile seçilen Hyperliquid aktivitesinin %25'ini varsayıyordu. Kaynak yatırımcılar 1000 kattan daha düşük kaldıraç kullandı, işlemlerini karıştırdı ve birçok kişi aynı yöne bahis yaptığında ortaya çıkan sürü davranışını sildi. Model ayrıca fiyat manipülasyonunu, röle gecikmelerini, tasfiye başarısızlıklarını, madencilik botlarını ve yavaş ödemelerden sonraki zararları da hariç tuttu.
Veri seti dışarıdan indirilebilir, ancak bütünlük hash'i yayınlanmadı. Kod deposunda yalnızca bir commit var ve bağımsız olarak yeniden üretilemez. Daha güçlü bir takip çalışması, varsayılan işlem akışını azaltmalı, pozisyonları aynı tarafta yoğunlaştırmalı, işlemleri geciktirmeli ve referans fiyatı kasıtlı olarak yükseltme girişimlerini dahil etmelidir. Şu anda model, varsayımları test etmek için uygundur, ancak para yatırmayı desteklemek için yeterli değildir.
İyi Volan ve Kötü Volan
Sağlıklı versiyonda, yüksek kaldıraç yatırımcıları çeker, zararlar nakit havuzunu biriktirir ve stake etme, gelirin bir kısmını PAPER sahiplerine yönlendirir. Bu getiri cazipse, madencilik tokenları ödemeler için gereken nakdi sağlamaya devam eder.
Yararlı değişkenler şunları içerir: yeni kazanan borcuna göre yatırımcı net zararları. Pozitif akış havuzu büyütür; negatif akış bekleme sürelerini uzatır ve işlem yapma veya token madenciliği teşviklerini zayıflatır. Toplam işlem hacmi bunu gizleyebilir, çünkü 1000 kat küçük marjları devasa nominal rakamlara dönüştürebilir.
Gerçekten önemli olan metrikler şunlardır:
Kuyruk yükümlülüğü zirvesi ve ortalama bekleme süresi;
Kazanan kârlarının anında ödenen oranı;
Ödenmemiş borçtan sonra ne kadar nakit kaldığı;
Net tutulan her dolar için ne kadar PAPER basıldığı;
Yatırımcıların ilk tasfiyeden sonra tekrar kullanım oranı;
İşlem maliyetleri düşüldükten sonra ücret geliri.
Bu rakamlar, "nakit bakiyesi büyüyor" ile "kaldıraçlı işlem hacmi ince bir fon katmanı etrafında dönüyor" arasındaki farkı ayırt edebilir.
Fiyat kaynağının kendisi riskin bir parçasıdır
Papertrade, kendi imzacı grubunu çalıştırmak yerine Hyperliquid'in kamuya açık fiyatını okur. Ancak bu emir defteri itilebilir. Bir saldırgan, en iyi alış ve satış fiyatlarını yükselterek çarpık Papertrade fiyatlarından işlem yapabilir ve ardından piyasanın geri dönmesine izin verebilir. Papertrade'in fonları Hyperliquid'i itme maliyetini aştığında saldırı kârlı hale gelir.
Bu mantık, planlanan 5 milyon dolarlık üst sınırı destekliyor: ekip, havuzu BTC veya ETH emir defterini itmenin yaklaşık maliyetinin altında tutmak istiyor (20:45). Bu varsayım henüz bağımsız olarak doğrulanmadı.
Bayat fiyatlar başka bir kapı açar. HyperEVM duraklarsa ancak Hyperliquid çalışmaya devam ederse, Papertrade kısa süreliğine eski fiyatları raporlayabilir. Aynı anda hem uzun hem kısa pozisyon tutan yatırımcılar, bayat fiyatlara karşı zarar eden tarafı kapatıp kârlı tarafı bırakabilir. Blurr, bu durumda piyasaları dondurmayı veya kapatmayı tartıştı (12:21).
1000 kat kaldıraçta birkaç saniye bile önemlidir. Fiyat kaynağı, işlem kuyruğu ve tasfiye sistemi senkronize olmalıdır; aksi takdirde gecikmeler kimin kazandığını ve kimin ödediğini yeniden yazabilir.
İlk lansman sırasında sıkı kontrol
Papertrade zincir üzerinde çalışır, ancak ilk gün kullanıcılar doğrudan sözleşmelerle etkileşime girmek yerine projenin operasyonel altyapısı üzerinden işlem yapacak.
Lansman planı dört aşamaya ayrılmıştır:
8 Ekim'de para yatırma açılır, işlemler kapalı kalır.
10 Ekim'de resmi web sitesi ve projenin operasyonel rölesi aracılığıyla işlemler başlar.
Daha sonra kullanıcılar, uygulamalar ve aracılar için doğrudan sözleşme erişimi açılır.
Oluşturucu ödülleri ve PAPER transferleri ilerleyen aşamalarda ortaya çıkar.
Röle, kullanıcı işlemlerini zincire gönderir ve botların gas savaşları başlatmasını önlemeyi amaçlar. İstekler eşit öncelik almaz: tasfiyeler kapanışlardan, kapanışlar yeni açılışlardan önce gelir ve daha büyük işlemler daha küçüklerin önüne geçebilir (röportaj). Erken kullanıcılar, zincir tıkanıklığı sırasında bu sunucuların çevrimiçi kalacağına ve bu sırayı adil bir şekilde uygulayacağına güvenmek zorundadır.
Papertrade, normal kullanıcılar için blok zinciri ücretlerini ödemeyi planlıyor. Küçük para çekme işlemleri ücretler düşene kadar bekleyebilirken, büyük pozisyonlar daha hızlı hizmet alır. Acil durum kontrolleri ayrıca ekibin yeni açılışları durdurmasına, piyasaları kapatmasına, limitleri ayarlamasına ve röleleri yönetmesine olanak tanır. Doğrudan erişim açılıp bu yetkiler tam olarak belgelenene kadar ürün ekibe bağımlı kalır.
Bu Fikir Nereden Geldi?
Bu fikir, Eylül ayındaki tanıtımdan iki yıldan fazla önce ortaya çıktı. Blurr, kendisinin ve Jez'in 2024 yazında blackjack ve yazı tura test ettikten sonra kuyruk sistemi hakkındaki ilk makaleyi yazdığını söyledi (02:45). Martingaler teknik incelemesi, kumarhanenin sermayesiz başlayabileceği ve ödenmemiş ödülleri borç olarak kaydedebileceği bir oyunu tanımladı.
Ocak 2025'e gelindiğinde Jez, aşırı kaldıraç, yumuşatılmış giriş fiyatları, asimetrik ödemeler ve Rollbit'ten kumarhane ekonomisinin bir kombinasyonunu tartışıyordu (08:26). Ayrıca kumarhane tokenlarını gelecekteki nakit akışlarının sahipliği olarak çerçeveledi (11:42). Eylül ayında Blurr'u kamuoyuna iş ortağı olarak tanıttı (35:55) ve kaldıraçlı piyasaların, kaybedenler kazananları ödemek için yeterli fon üretmeden önce teminatı neden tüketebileceğini açıkladı (1:23:12). Papertrade kuyruğu tam olarak bu boşluğu ileriye iter.
Kuyruk lansman tasarımına girdi, ancak token değişti. Teknik inceleme farklı bir emisyon modeli kullandı ve geri alım ve yakmayı tartıştı; mevcut sürüm stake etme ve azalan oranlara geçti. Kamu sözleşmeleri hangi parametrelerin gerçekten yayınlandığını netleştirmelidir.
Ekip
Papertrade, Jez ve Blurr'un projesi olarak duyuruldu.
Jez, Colin Hong'dur. Bir Dünya Poker Turu profili, MIT ve Morgan Stanley geçmişini ve Standard Crypto'da risk ortağı rolünü listeliyor. Yıllar boyunca kamuya açık yazıları ve röportajları ticaret, kaldıraç ve kripto piyasa yapısını kapsadı.
Blurr bir takma addır. Onun hakkındaki kamuya açık bilgilerin çoğu iki uzun röportajdan ve teknik incelemeden geliyor. Jez ile 2021'de New York'ta tanıştığını söyledi ve Papertrade'in yalnızca iki veya üç kişi tarafından geliştirildiğini iddia etti (31:10). Bu, sözleşmelerin, rölelerin, risk parametrelerinin ve acil durum müdahalesinin çok az kişinin elinde olduğu anlamına gelir.
Finansman detayları açıklanmadı. Adil lansman iddiası PAPER dağıtımı için geçerlidir; Jez'in Standard Crypto'daki rolü, fonun bu projeye yatırım yaptığını kanıtlamaz.
Rekabet ve Dağıtım
Papertrade, vadeli işlem borsaları ile çevrimiçi kumarhaneler arasında konumlanıyor. Hyperliquid ve Lighter daha derin piyasalar ve anında ödeme sunar; Papertrade çok daha yüksek kaldıraç, fonlama oranı yok ve kendi emir defteri kayması yok sunar, ancak kasa karşı tarafı üstlenir ve kârlar gecikebilir.
En yakın ekonomik karşılık gTrade'dir, çünkü yatırımcılar dış piyasalara göre fiyatlanan paylaşılan bir havuzla karşı karşıyadır. Fark soğuk başlatmadadır: gTrade likidite enjekte edilmesini gerektirirken, Papertrade karşılanmayan kârları borca dönüştürür. Rollbit, basit aşırı kaldıraçlı işlemlerin bir kitlesi olduğunu gösteriyor. Trade.xyz ve diğer HIP-3 piyasaları farklı bir sorunu çözüyor—ön likidite ihtiyacını ortadan kaldırmak yerine Hyperliquid'e varlık eklemek.
Bu mekanizmanın kopyalanması kolaydır. Sürdürülebilir herhangi bir avantaj; güvenilir ödemelerden, havuzda zaten bulunan nakitten, yürütme kalitesinden ve dağıtımdan gelmelidir. Oluşturucu kodu, önerilen işlem gelirinin %1'ini dış uygulamalara göndererek yardımcı olabilir, ancak doğrudan sözleşme erişimi ve üçüncü taraf entegrasyonları henüz yayında değildir.
Projenin zaten bir kitlesi var. 29 Eylül'deki lansman videosu X'te 1 milyon görüntülemeyi aştı (gönderi) ve ayrıntılı lansman gönderisi yaklaşık 133.000 görüntüleme ve 1.000'den fazla beğeni aldı (gönderi). Bu, gürültülü bir ilk hafta yaratmalıdır. Gerçekten yararlı talep sinyali daha sonra gelir: kullanıcılar tasfiye edildikten, PAPER aldıktan veya kâr için kuyruğa girdikten sonra yine de tekrar işlem yapmaya karar verdiğinde.
Ne Hazır, Ne Eksik?
Papertrade'in ayrıntılı belgeleri, teknik incelemesi ve somut bir lansman planı var. Ancak 2 Ekim itibarıyla hâlâ resmi sözleşme adresi, doğrulanmış kaynak kodu veya kamuya açık kod deposu yok. Kullanıcılar zincir üzerindeki ücretleri, token emisyonlarını, ödeme kurallarını, acil durum kontrollerini veya yükseltme izinlerini doğrulayamıyor.
Papertrade, Guardian Audits'i işe aldı ve Guardian ortaklığı kamuoyuna doğruladı. Araştırma raporunun son tarihi itibarıyla Guardian'ın deposunda hâlâ Papertrade raporu, denetlenmiş kod sürümü, bulgu veya düzeltme yoktu.
Bazı korumalar ana hatlarıyla belirtildi: geçici işlem anahtarları para çekemez ve tasfiye veya kuyruk ödemeleri herkes tarafından çağrılabilir olmalıdır. Bu iddiaların yine de dağıtılan kodla eşleşmesi gerekir.
1000 kat kaldıraçlı para yatırma açılmadan önce kanıtların kamuya açıklanması gerekir: resmi sözleşme, eşleşen kaynak kodu, tamamlanmış denetim ve herkesin takip edebileceği küçük bir "para yatırma—işlem—para çekme" testi.
Bu Modeli Ne Kanıtlar?
Lansman gününde tam bir yol gösterilmelidir: para yatırma, pozisyon açma, kapatma veya tasfiye, ödeme, para çekme—tüm süreç manuel müdahale olmadan. Onaylanmadan önce uygulama ham kârı, düzeltilmiş kârı ve kuyruk durumunu göstermelidir.
BTC veya ETH fiyatındaki hızlı bir artış, özellikle yatırımcılar ağırlıklı olarak tek tarafa yığılmışsa, ilk gerçek stres testi olacaktır. Tasfiyeleri, pozisyon limitlerini, fiyatlandırmayı ve kuyruğu aynı anda vuracaktır. Herhangi bir borç, yalnızca zirve büyüklüğüne göre değil, ödeme hızına göre değerlendirilmelidir.
Bir ay sonra, tekrar kullanım lansman hacminden daha önemli olacaktır. Yararlı metrikler arasında geri dönen yatırımcılar, bot aktivitesinin oranı, havuza net eklenen her dolar için basılan PAPER ve işlem maliyetleri düşüldükten sonra stake geliri yer alır.
PAPER işlem görebilir hale geldiğinde, piyasa fiyatı zararlar yoluyla kazanılan tokenların değerini belirleyecektir. Doğrudan satın almak madencilikten daha ucuzsa, işlem ürününden aktiviteyi de çekebilir.
Dış dağıtım daha sonra gelecektir. Gerçekten çalışan oluşturucu kodu gelirinin doğrudan entegrasyonu, diğer uygulamaların bu mekanizmayı yararlı bulduğunu gösterecektir.
Sonuç
Papertrade likidite ihtiyacını ortadan kaldırmıyor. Yatırımcıların zaman içinde zararlar yoluyla bu likiditeyi yaratmasını ve bu zararları sağlayanları PAPER ile ödüllendirmesini gerektiriyor.
İlk ciddi dalgalanma dalgası, gecikmeli ödemelerin bir soğuk başlatma mekanizması mı yoksa likidite açığını protokol borcuna dönüştüren bir şey mi olduğunu belirleyecek. Zirve işlem hacmi cevabı vermeyecek. Ödeme hızı ve tekrar kullanım verecek.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.