


Galaxy Araştırma Raporu: Polymarket'te 1,27 Milyar İşlemin Ardındaki Perakende Yatırımcı Kâr-Zarar Gerçeği
 chaincatcher
Yazar: Will Owens, Galaxy Research Analisti
Derleyen: Jiahua, ChainCatcher
Giriş
2020'deki lansmanından bu yana, Polymarket'in uluslararası sürümü 3,07 milyon cüzdan için 1,27 milyar emir eşleştirdi ve 82,8 milyar dolarlık nominal işlem hacmi oluşturdu. Tüm işlemler zincir üzerinde kapatıldığından, her pozisyon, alış fiyatı, elde tutma süresi ve kapanış getirisi dahil olmak üzere tüm kayıtları inceleyebiliyor ve böylece tahmin piyasalarındaki kullanıcı davranışlarını anlayabiliyoruz. Bu rapor, işlem desenleri manuel işlem özellikleri gösteren 2,9 milyon hesaba odaklanmaktadır.
Bu rapor, bu hesaplar için beş soru ortaya koymaktadır: Kâr elde ettikten sonra, yatırımcılar nakde mi çevirip çıkıyor, yoksa kazançlarını büyütmeye mi devam ediyor? Kâr onları daha cesur, zarar ise daha muhafazakâr mı yapıyor? Kâr ve zarar nasıl dağılıyor? Yatırımcılar genellikle belirli alanlara mı odaklanıyor ve bu odaklanma daha iyi getiri sağlıyor mu? Kâr eden ve zarar eden yatırımcılar arasındaki farklar nelerdir?
Perakende yatırımcı davranışını incelemek genellikle aracı kurumların açıkladığı bilgilere veya anket verilerine dayanır. Ancak Polymarket zincir üzerinde kapatıldığından, örneklem kapsamının makul olup olmadığını tartışmaya gerek yoktur.
Temel sonuç, perakende hesapların %69'unun nihayetinde zarar ettiği ve bu grubun toplam 339 milyon dolar kaybettiğidir.
2024'te Polymarket, esas olarak ABD seçim gecesiyle tanınıyordu. Ardından şirket, Emtia Vadeli İşlemler Komisyonu (CFTC) lisanslı bir yan kuruluş aracılığıyla ABD pazarına geri döndü ve 2026 başında ilk kez işlem ücreti uygulamaya başladı. Aşağıdaki tartışma yalnızca platformun uluslararası sürümüyle ilgilidir; bu sürüm, ABD sürümü uygulamasından tamamen bağımsız bir işlem platformudur ve her birinin kendi emir defteri vardır.
Bu yılın başlarında Polymarket ücret yapısını değiştirdi. Bu rapordaki veriler platformun tüm geçmişini kapsadığından, bazı hesapların tüm işlemleri platform ücret almaya başlamadan önce gerçekleşmiştir.
Bu aynı zamanda Polymarket ile rakibi Kalshi'nin ABD pazarına girmesinden sonraki ilk tam NFL sezonudur. Her iki platform da buna uygun olarak yatırımlarını artırdı. Sezon başında Polymarket, LeBron James, Eli Manning ve Derek Jeter gibi spor yıldızlarını "tanıtım ortakları" olarak davet etti; bu hamle bazı tepkilere de yol açtı.
Bu tanıtım kampanyasıyla birlikte, ABD sürümü uygulamasında Squads adlı bir sosyal özellik kullanıma sunuldu. Squads, kullanıcıların tahmin piyasalarını tartışabildiği ve diğer üyelerin seçimlerine göre işlem yapabildiği, Polymarket'ten hiç ayrılmadan kullanılabilen özel gruplardır. Bu özellik, grup sohbetlerindeki tartışmaları platforma taşımayı amaçlamaktadır. Başka bir platform da sosyal işlem özelliklerini entegre etmeye başladı; pump.fun'ın son duyurularında da benzer bir eğilim görülmektedir.
Bu kadar büyük potansiyel işlem hacmi karşısında, her iki platform da kullanıcı tabanını genişletmek için para harcıyor ve tam da bu raporda kâr performansı en kötü olan yatırımcı türünü çekiyor. Önümüzdeki yıl yatırımcı yapısının önemli ölçüde değişip değişmeyeceği veya yalnızca sayının büyük ölçüde artıp artmayacağı henüz görülecek.
Önemli Bulgular
2,9 milyon "perakende" hesabın %69,2'si nihayetinde zarar etti.
Bu grup toplam 338,9 milyon dolar kaybetti.
Zarar, kullanıcı kaybını artırıyor gibi görünüyor.
Zarar ettikten sonra, hesapların %15,2'si 30 gün içinde tekrar işlem yapmadı.
Kâr ettikten sonra bu oran %6,1'dir.
Yatırımcılar belirli bir alanda gerçekten avantaja sahipse, o alana odaklanmak daha iyi getiri sağlayabilir.
Yatırımcıların %44,1'i işlem faaliyetlerinin %60'ından fazlasını tek bir alanda yoğunlaştırıyor.
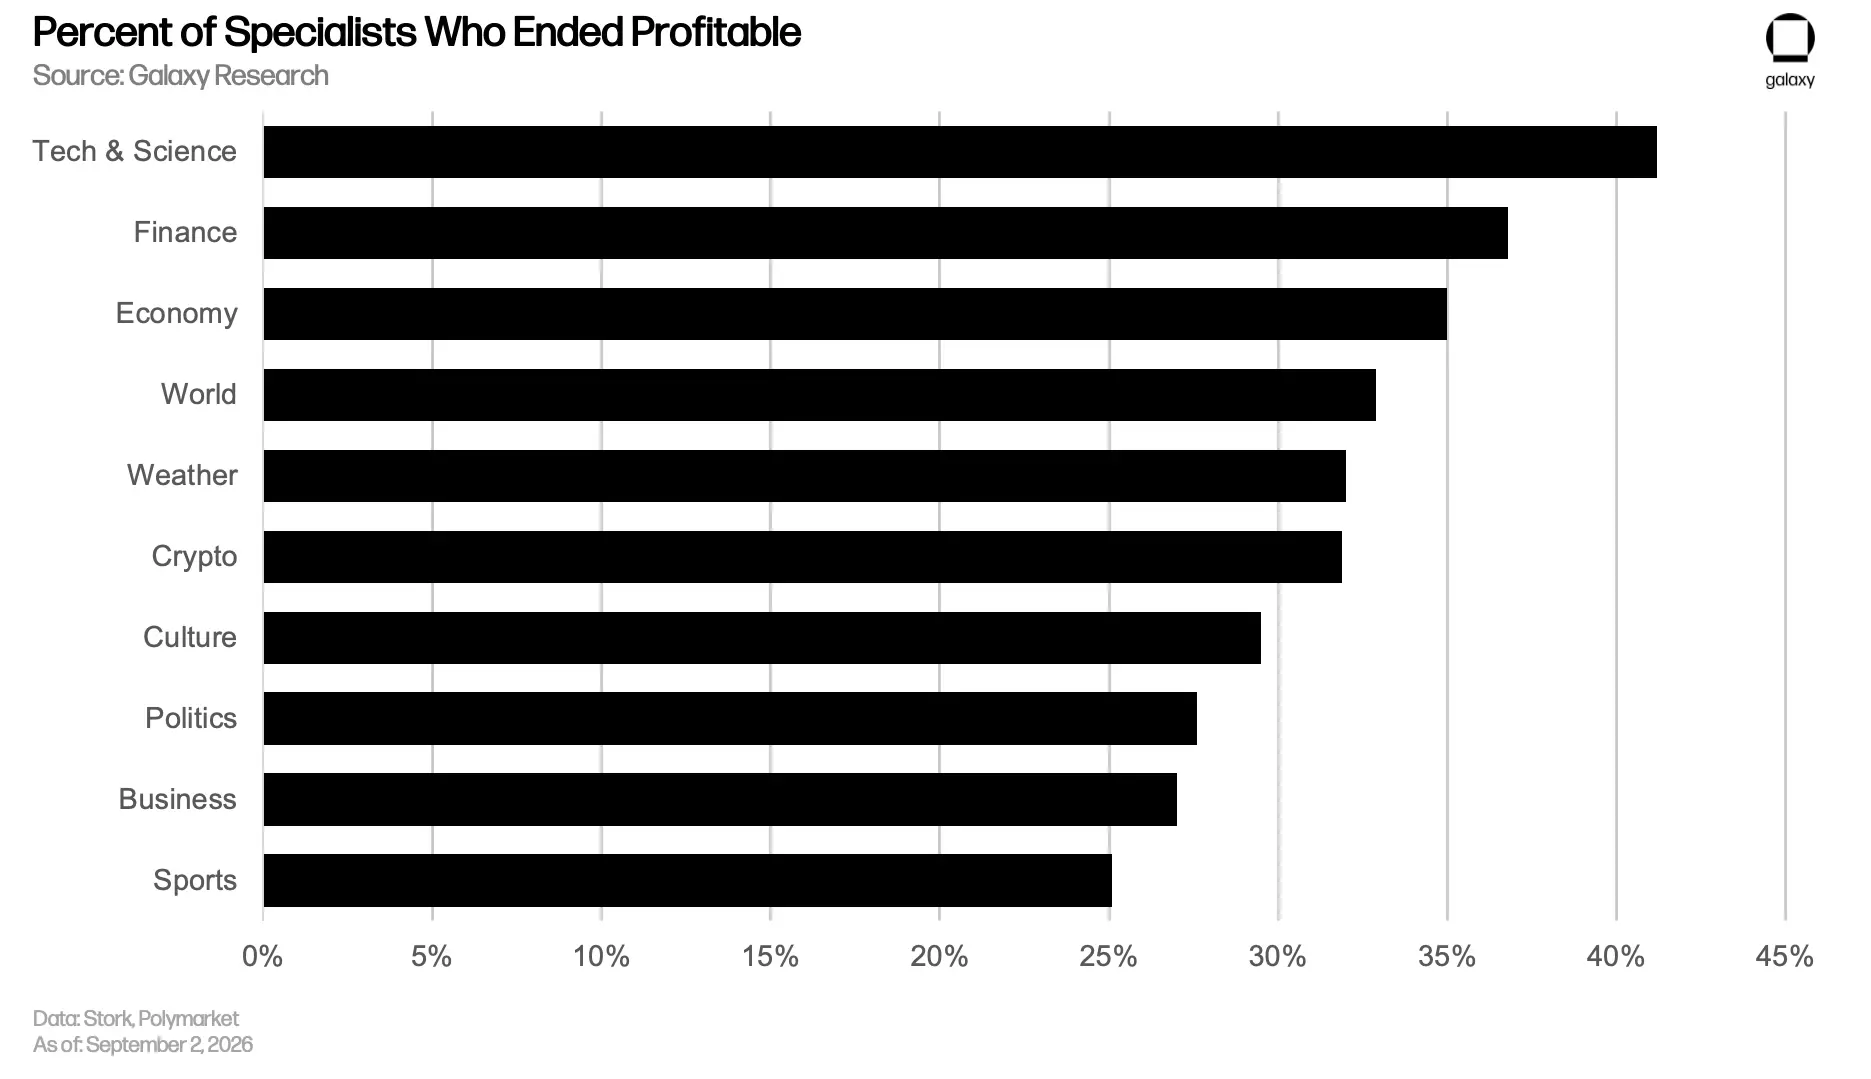
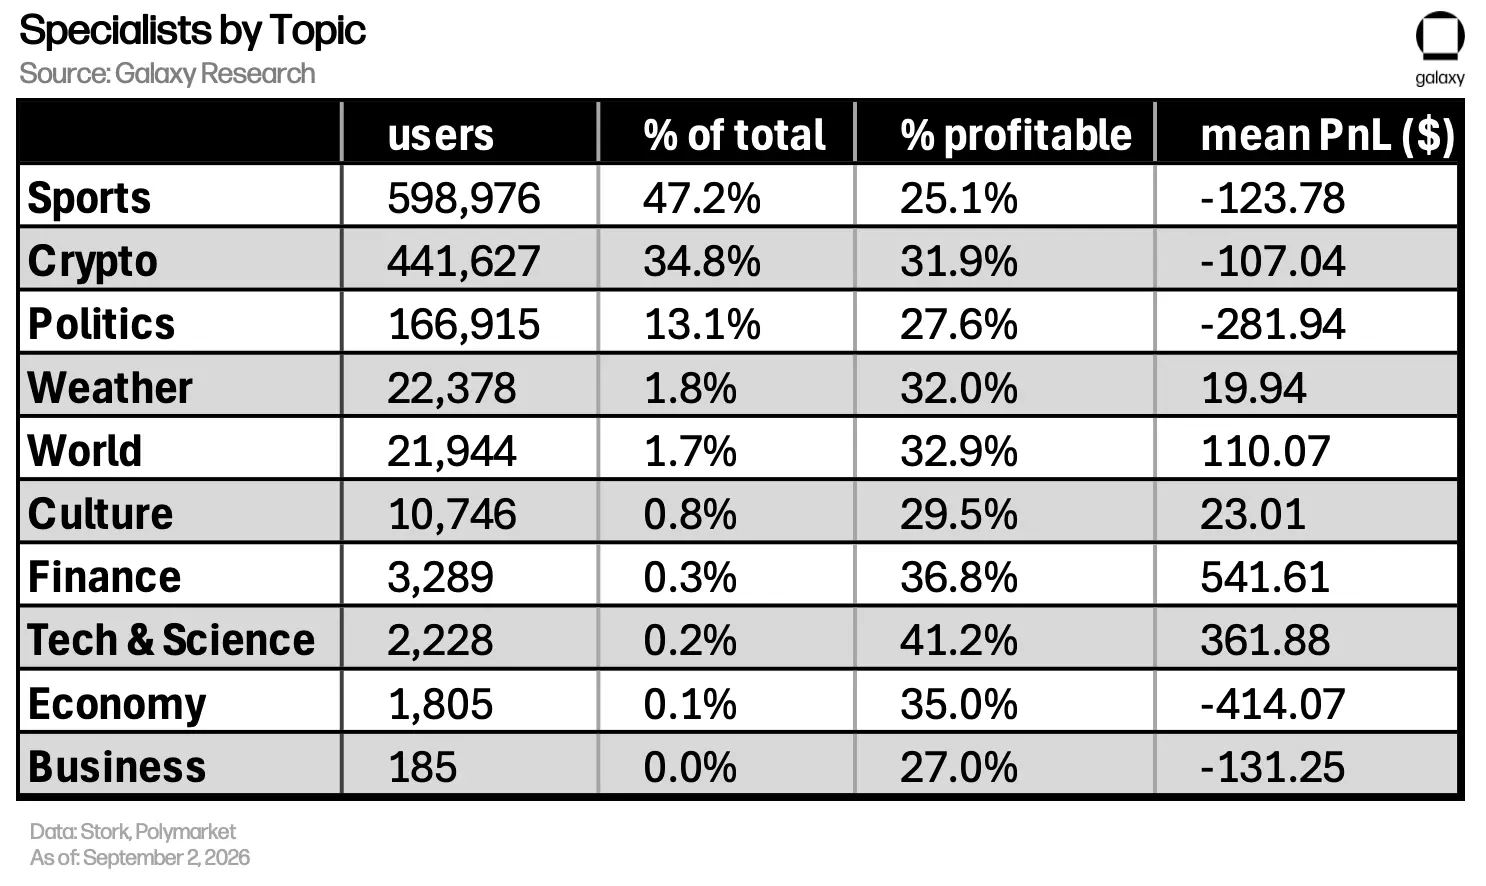
Spora odaklanan yatırımcılar en kötü performansı gösteriyor; bunun nedeni muhtemelen birçoğunun piyasa yapıcı veya arbitrajcı değil, amatör veya ara sıra katılımcı olmasıdır.
Teknoloji ve bilime odaklanan yatırımcılar en iyi performansı gösteriyor; bazıları içeriden bilgiye sahip olabilir, diğerleri ise ilgili alanlarda uzman olabilir.
Kâr eden yatırımcılar işlem başına daha büyük tutarlar yatırma eğilimindedir.
Kâr eden yatırımcıların pozisyon başına medyan tutarı 13,96 dolar iken, zarar eden yatırımcılarda bu tutar 10 dolardır.
Araştırma Yöntemi
Veri seti: Polymarket zincir üzerinde kapatıldığından, her emir, pozisyon, alış fiyatı ve kapanış getirisinin tam kaydı kamuya açıktır. Bu rapordaki tüm analizler bu kayıtlara dayanmaktadır.
Araştırma konusu: İnsan davranışını incelemeyi amaçladığımız için, komut dosyalarıyla işlem yapan otomatik hesapları hariç tutmamız gerekiyor. Hangi hesapların otomatik işlem kullandığını kesin olarak belirlemek mümkün olmasa da, "aktif gün başına emir sayısı" ile tahmin edilebilir. Bu gösterge, hesabın toplam emir sayısının hesabın fiilen işlem yaptığı gün sayısına bölünmesiyle elde edilir.
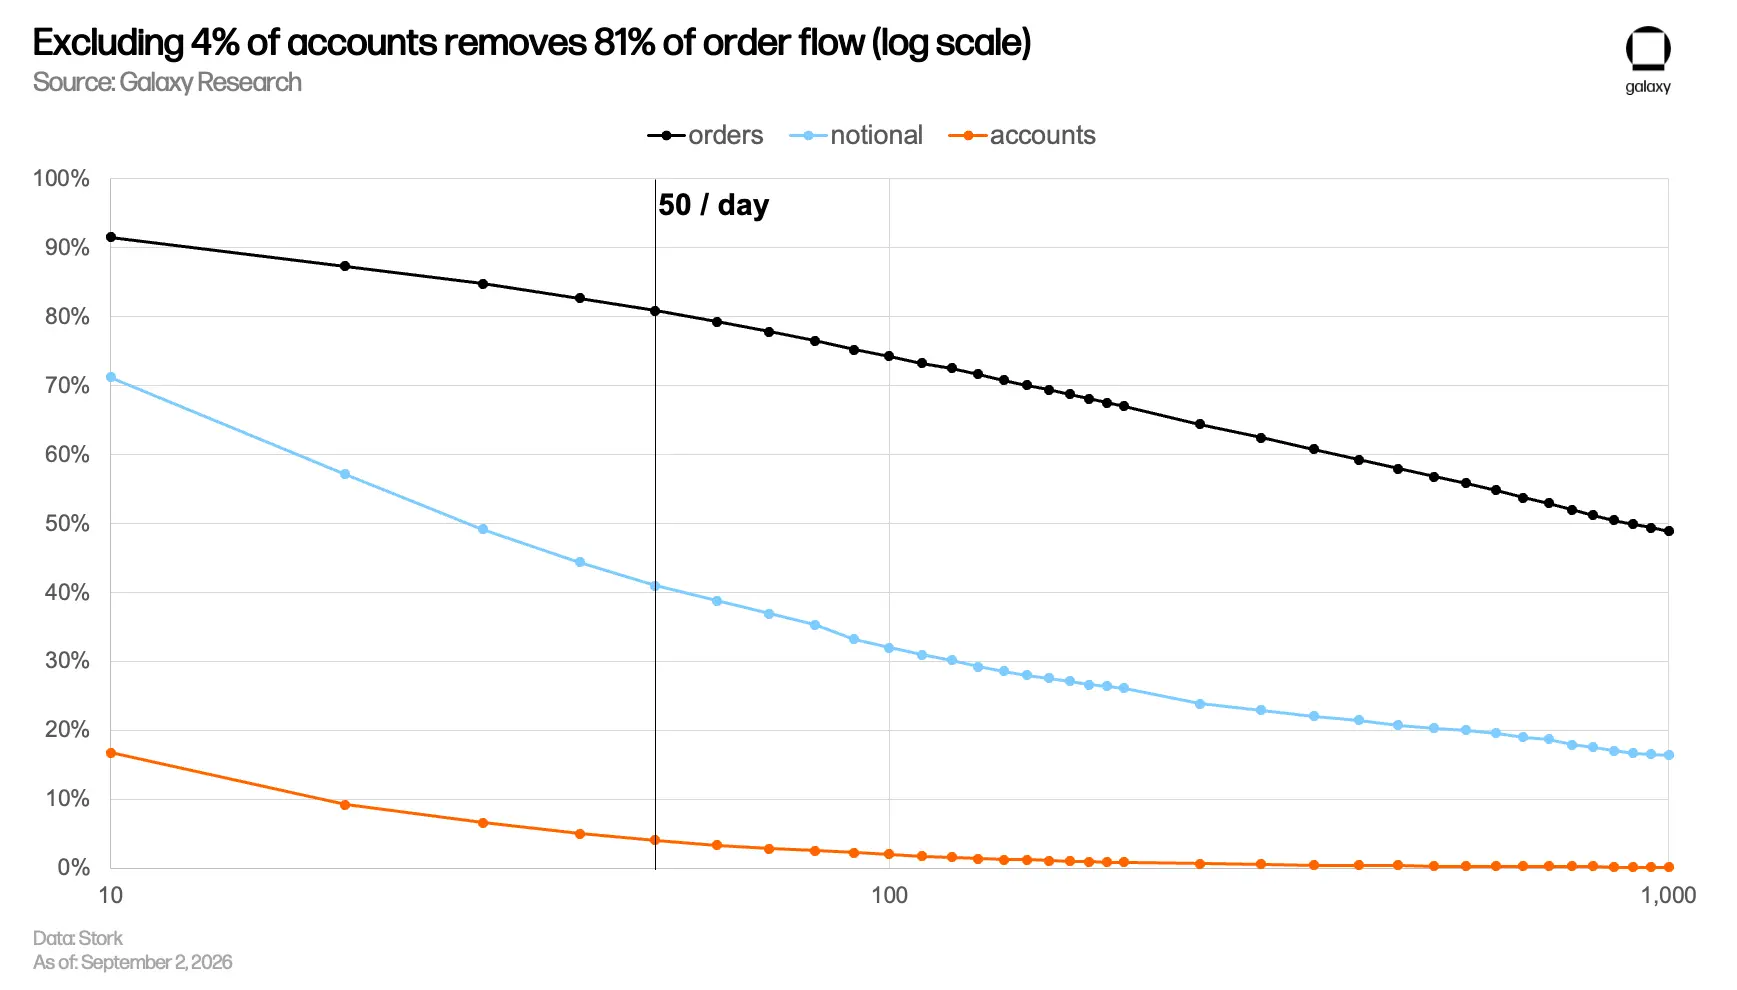
Aktif gün başına emir sayısı sürekli bir dağılım gösterir ve doğal bir kesme noktası yoktur. Bu nedenle, sınıflandırma standardı araştırmacı tarafından belirlenmelidir. Kesme noktasını aktif gün başına 50 emir olarak belirledik ve toplamın %4,1'ini oluşturan 125.429 hesabı hariç tuttuk. Bu hesaplar "yalnızca" %4,1'ini oluşturmasına rağmen, emirlerin %80,8'ine ve nominal işlem hacminin %41'ine katkıda bulunmuştur. Bu filtreleme yöntemi, az sayıda hesabın işlem faaliyetinin önemli bir bölümünü oluşturduğu durumları belirlemeyi amaçlamaktadır.
Perakende yatırımcılar: Filtreleme kriterimiz işlem sıklığıdır. Yatırımcılar bol sermayeye sahip olsalar bile, kendi kararlarını verip manuel olarak emir verdikleri sürece burada perakende yatırımcı olarak sınıflandırılırlar. Bu nedenle, araştırma sonuçları manuel hızda işlem yapan hesaplar için geçerlidir; ekonomi biliminin katı tanımındaki "perakende yatırımcılar" için değil.
Kâr ölçümü: Bir hesabın pozisyonunun kapanıştaki değeri alış maliyetinden yüksekse, sahibi fiilen nakde çevirmemiş olsa bile bunu kâr olarak kabul ediyoruz. Vadesi sıfırlanan pozisyonlar genellikle nakde çevrilmez; yalnızca nakde çevirme kayıtları sayılırsa, zararların çoğu hariç tutulur ve bu grubun kâr performansı gerçekte olduğundan daha iyi görünür.
Bu raporun önemli bir sınırlaması, yatırımcıları cüzdan adresleriyle tanımlamamız ancak iki adresin aynı kişiye ait olup olmadığını güvenilir bir şekilde belirleyemememizdir. Bu nedenle, bir kişinin birden fazla cüzdanla işlem yapması bu analizde "birden fazla hesap" olarak sayılacaktır.
"Zarar edenlerin işlemi bırakma olasılığının daha yüksek olduğu" sonucunu anlarken bu noktaya özellikle dikkat edilmelidir. Çıkmış gibi görünen bir hesap, yalnızca yeni bir cüzdana geçmiş olabilir.
Kâr ve Zarar Nasıl Dağılıyor?
Perakende hesapların %69,2'si nihayetinde zarar etti. Bu grup toplam 338,9 milyon dolar kaybetti.
Perakende hesapların kâr-zarar medyanı yaklaşık 3 dolar zarardır; hesapların yarısının kâr-zararı 36,64 dolar zarar ile 0,40 dolar kâr arasındadır. Bu tutarlar kimsenin hayatını değiştirecek büyüklükte değildir. Beklendiği gibi, daha büyük kâr ve zararlar dağılımın iki ucunda yoğunlaşmıştır: 1. yüzdelik dilimdeki hesaplar 4.804 dolar zarar ederken, 99. yüzdelik dilimdeki hesaplar 3.381 dolar kâr etmiştir.
Yatırılan tutar açısından, medyan hesap yatırdığı paranın yaklaşık %0,5'ini kaybederken, 10. yüzdelik dilimdeki hesap %90'ını kaybetmiştir. Genel olarak, hesapların büyük çoğunluğu yalnızca küçük tutarlar kaybederken, yalnızca az sayıda hesap binlerce dolar zarar etmiştir.
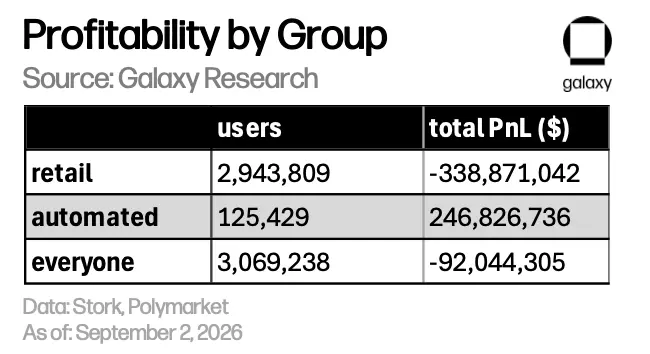
125.429 hesabı "otomatik hesap" olarak sınıflandırdık; bu hesaplar nihayetinde toplam 246,8 milyon dolar kâr etti. Kâr-zarar dağılımları da beklendiği gibidir: çok sayıda hesap tekrarlayan işlemlerle işlem ödülleri kazanırken, gerçekten piyasa yapıcılığı ve arbitraj yapan hesaplar çok daha azdır.
Bu iki grubun kâr ve zararları tam olarak birbirini götürmemektedir. Yaklaşık 92 milyon dolarlık fark, yatırımcı grubu dışındaki faktörlerden, esas olarak kapatılmamış pozisyonlardan kaynaklanmaktadır.
Para kazandıktan sonra, yatırımcılar nakde mi çeviriyor yoksa işleme devam mı ediyor?
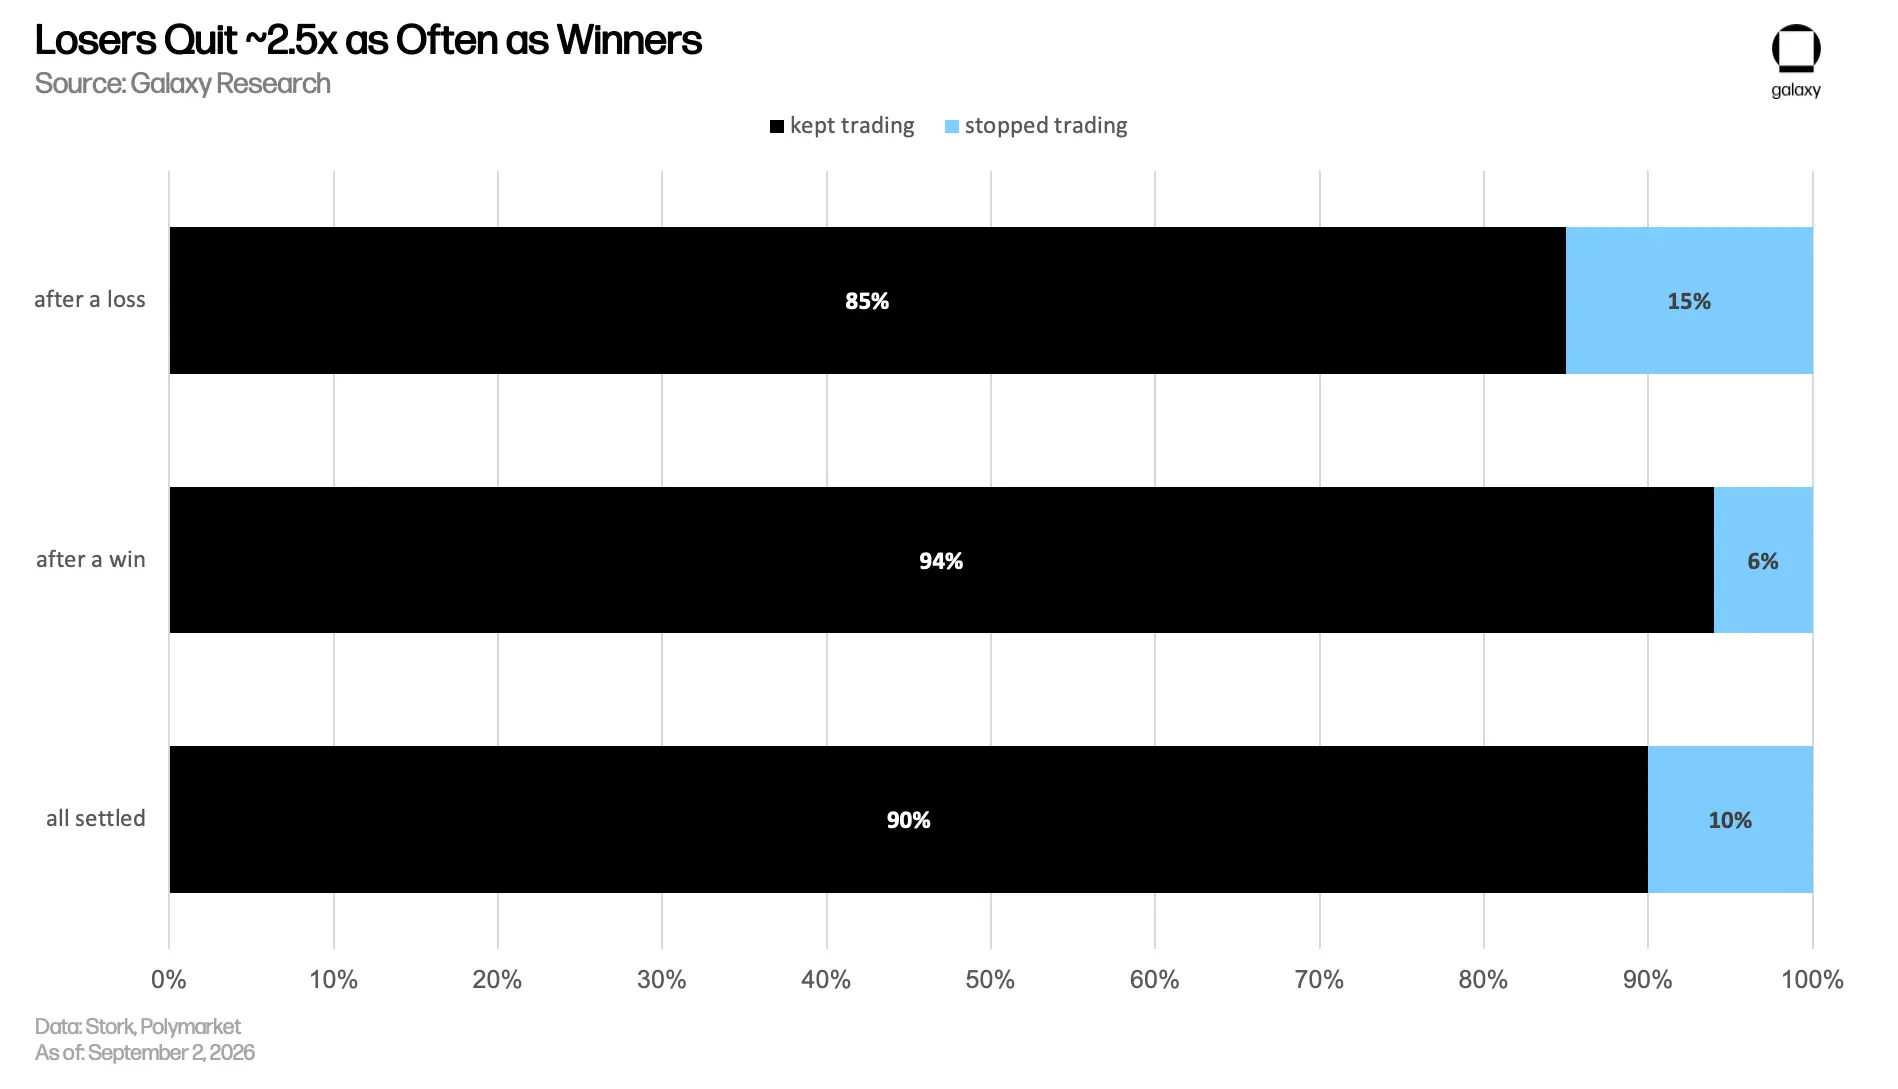
Çoğu devam ediyor. Kâr, kullanıcıları genellikle platformda tutuyor: kâr ettikten sonra, hesapların yalnızca %6,1'i 30 gün içinde tekrar pozisyon açmıyor; zarar ettikten sonra bu oran %15,2'dir. Zarar eden hesapların platformdan ayrılma olasılığı, kâr eden hesaplara göre yaklaşık 2,5 kat daha fazladır.
Sezgisel olarak, para kazanmak yatırımcının bir sonraki işlemde daha fazla yatırmasına neden olur. Ancak düzeltilmemiş veriler tam tersini gösteriyor: kâr ettikten sonra, bir sonraki pozisyon tutarı %46,6 oranında daha büyük; zarar ettikten sonra bu oran %50,2'dir. Ancak bu karşılaştırma başka faktörlerden etkilenmektedir.
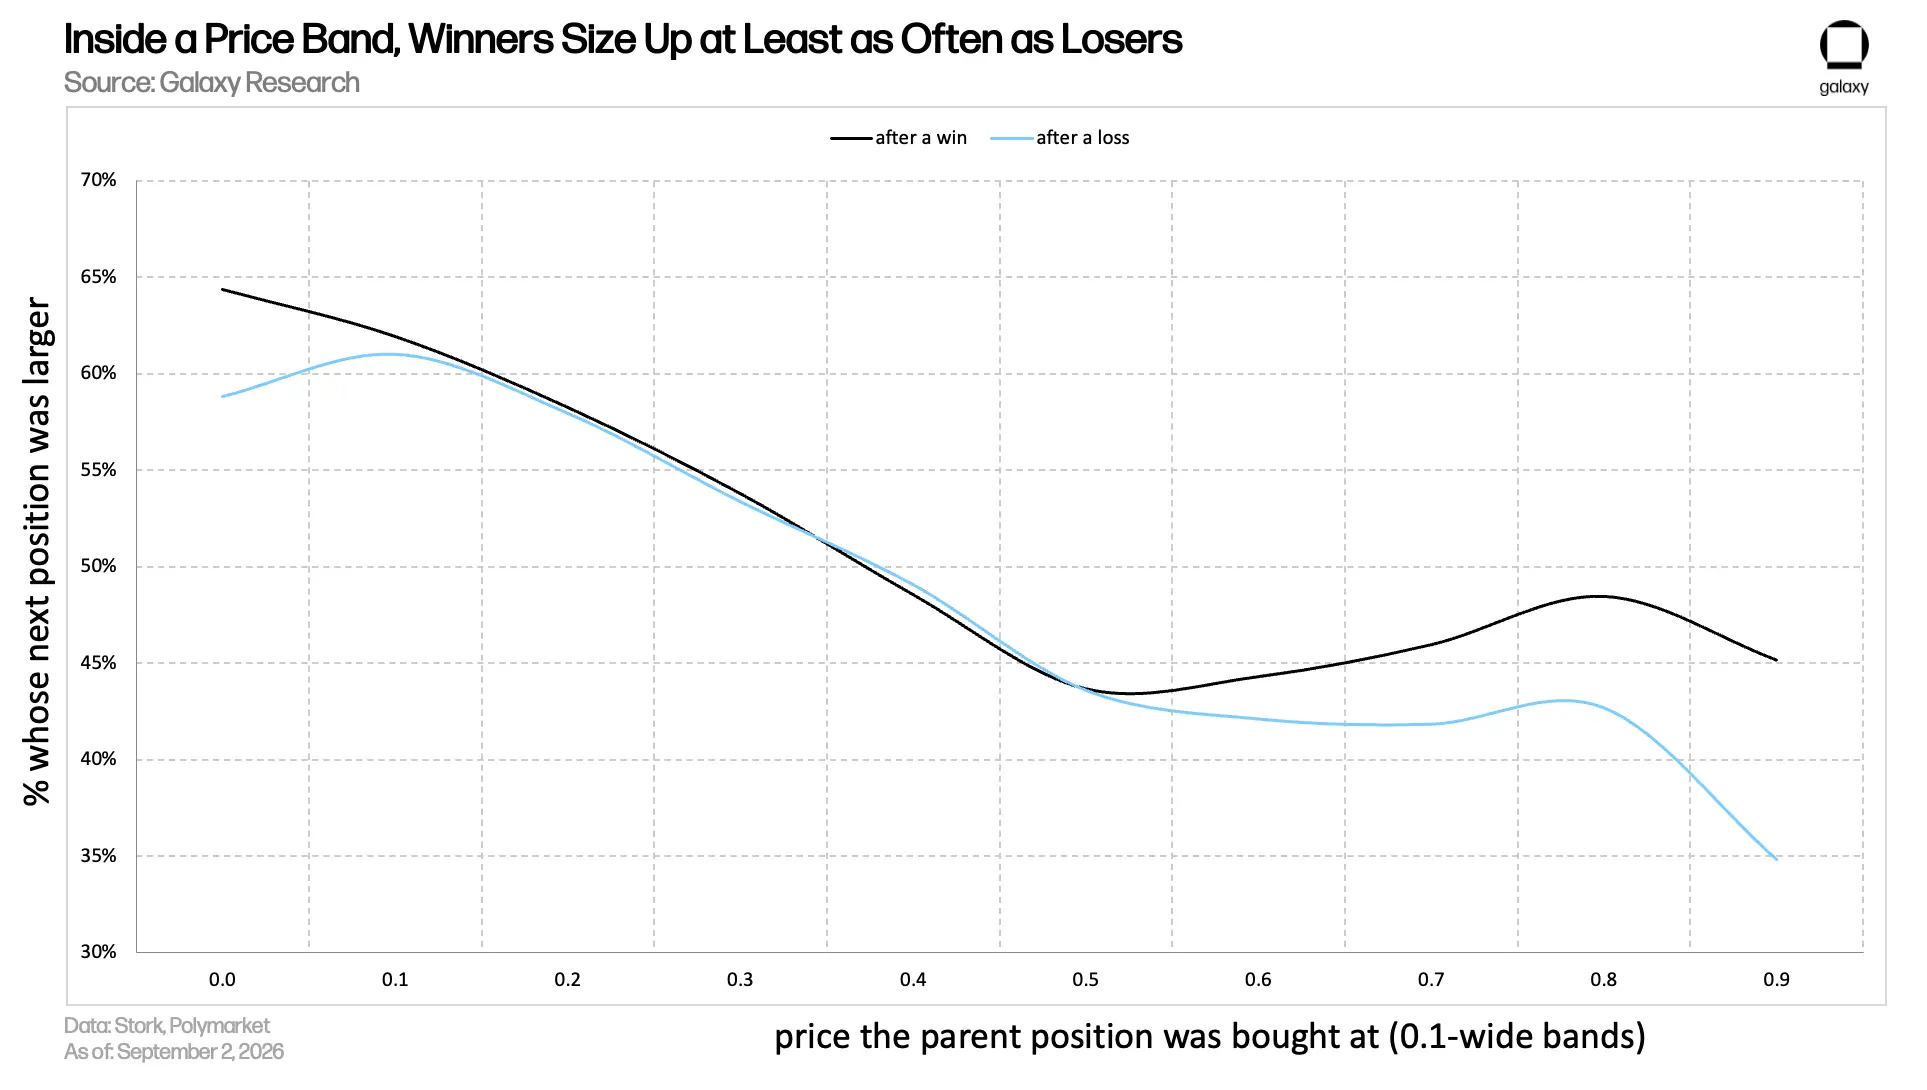
Zarar eden pozisyonların alış fiyatı, kâr eden pozisyonlardan çok daha düşüktür; medyanlar sırasıyla 0,43 dolar ve 0,86 dolardır. Bu nedenle, alış fiyatı düşük olduğunda, bir sonraki işlemin tutarını artırmak daha kolaydır. (Tahmin gerçekleşirse, her sözleşmenin kapanış getirisi 1 dolardır; aksi takdirde sıfırdır. Dolayısıyla, 0,43 dolarlık fiyat, piyasanın olayın gerçekleşme olasılığını %43 olarak gördüğü anlamına gelir; bu fiyattan alanlar gerçek olasılığın daha yüksek olduğunu düşünür.)
Alış fiyatı kontrol edildiğinde sonuç tersine döner. Aynı fiyat aralığında, kâr eden yatırımcılar zarar edenlere göre yatırımı artırma olasılığı daha yüksektir. Bu olgu esas olarak 0,50 doların üzerindeki fiyat aralığında yoğunlaşmaktadır. Bu fiyatın altında, kâr ve zarara verilen tepki neredeyse aynıdır; bunun nedeni muhtemelen yatırımcıların bu işlemleri düşük olasılıklı denemeler olarak görmesi ve herhangi bir tek sonucu aşırı yorumlamamasıdır.
Kâr Yatırımcıları Daha Fazla Risk Almaya İstekli mi Yapıyor? Zarar Edenler Yatırımı Artırıyor mu?
Zarar edenler genellikle daralır. Buradaki "risk", beklenen zararı ifade eder; kaybedilebilecek toplam anapara değil. Ortalama p fiyatından t adet token alındığını varsayalım; alıcının beklenen zararı t × p × (1 − p) olur. Bu, gerçekleşme olasılığı %99 olan ve tutarı 100.000 dolar olan bir pozisyonun, tutarı büyük olsa da bu standarda göre yüksek riskli bir pozisyon olmadığı anlamına gelir.
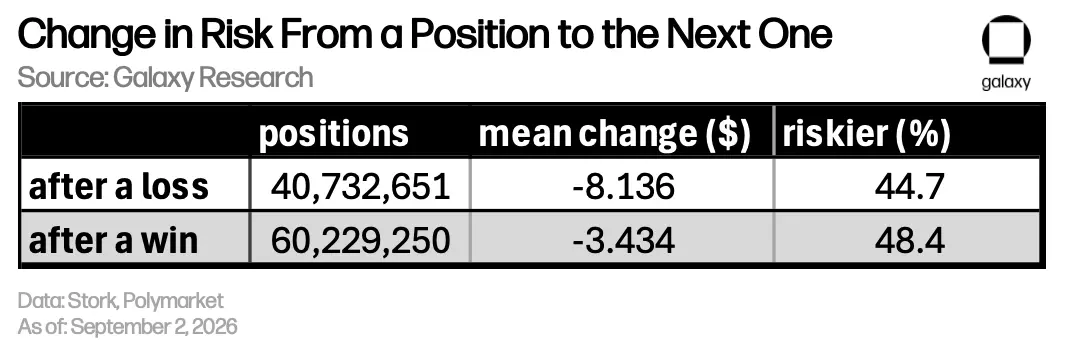
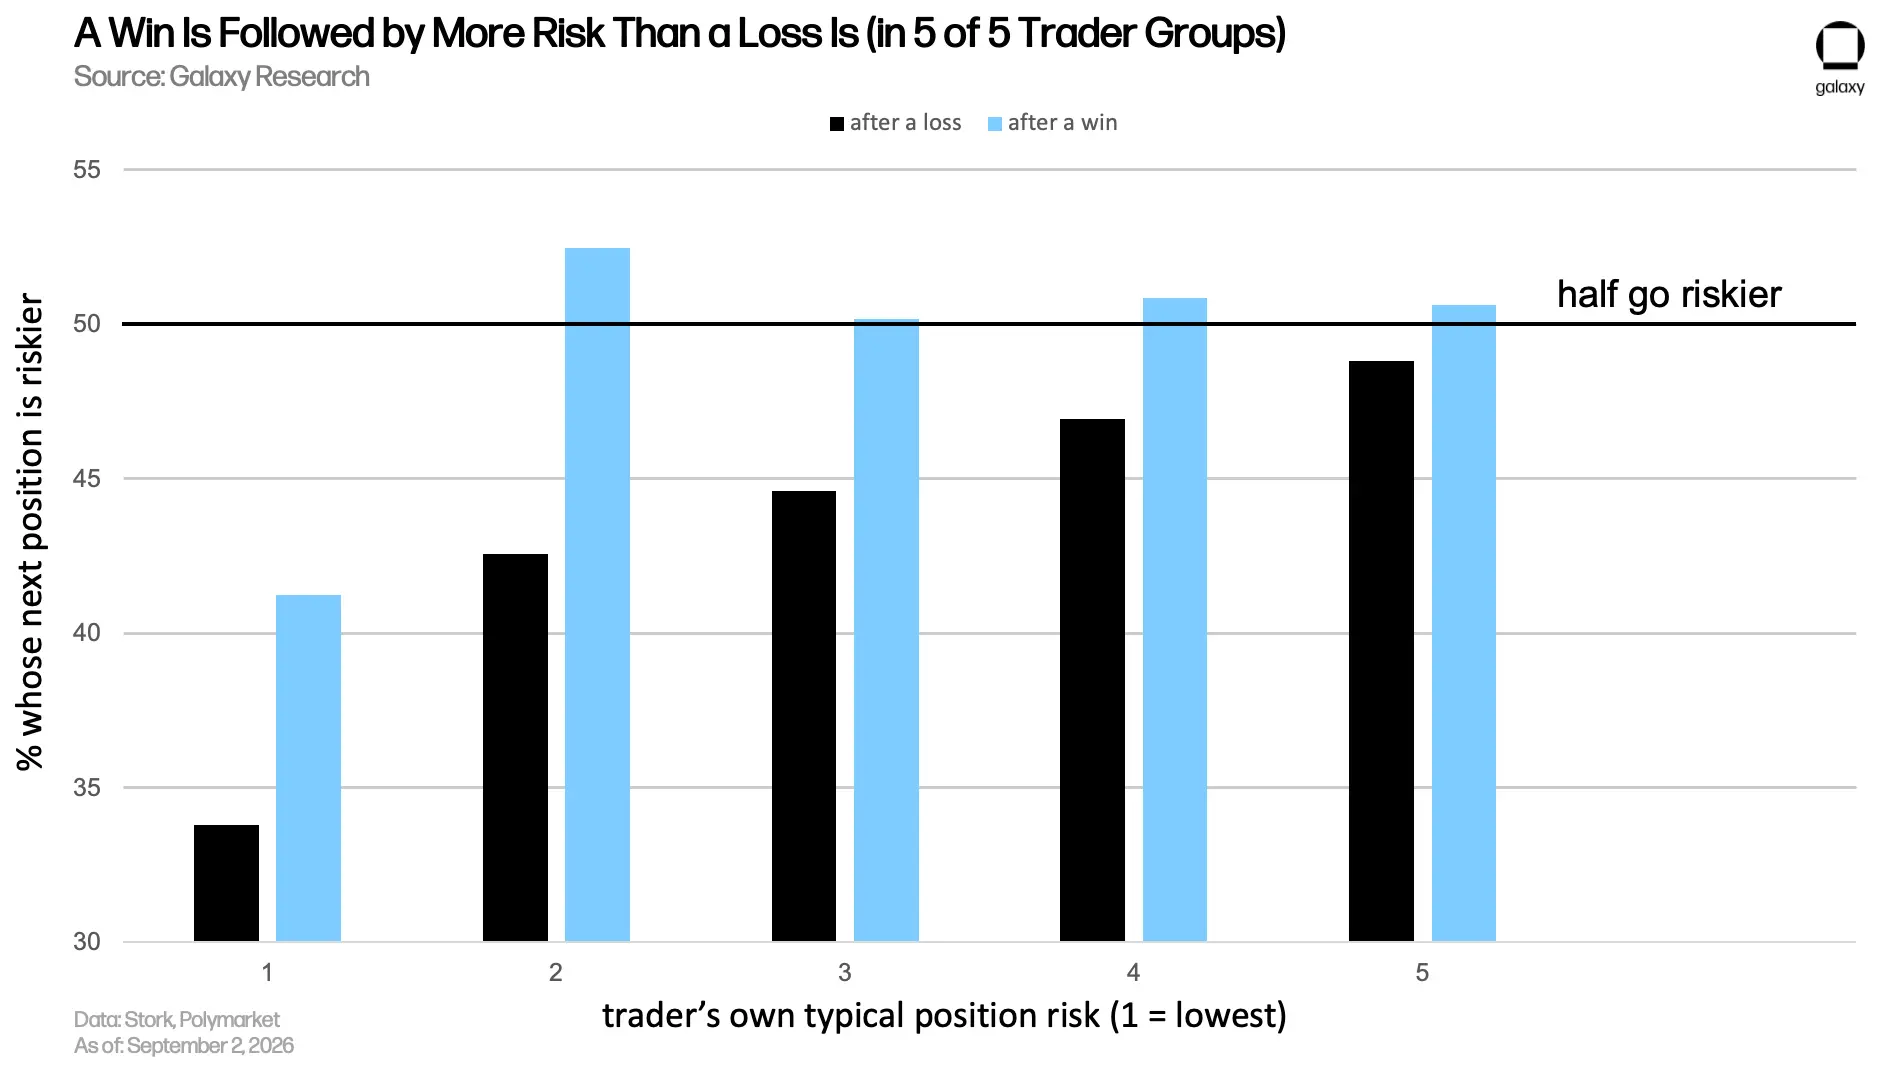
Önceki işlem ister kârlı ister zararlı olsun, yatırımcıların riski genellikle azalır. Tekrar işlem yaptıklarında, üstlendikleri risk genellikle en son kapatılan pozisyondan biraz daha düşüktür. Ancak kâr sonrası düşüş belirgin şekilde daha küçüktür: kâr ettikten sonra, bir sonraki pozisyonun riski öncekinden yüksek olanların oranı %48,4'tür; zarar ettikten sonra bu oran %44,7'dir. Her iki grupta da risk değişiminin medyanı sıfırdır; bu nedenle çoğu yatırımcı yalnızca önceki risk düzeyine geri döner.
Yatırımcıları genellikle üstlendikleri pozisyon riskine göre beş eşit gruba ayırdık. Q1 en az riski, Q5 en fazla riski üstlenir. Kâr ve zarar sonrası davranış karşılaştırması her grup içinde yapılarak, yatırımcıların farklı sonuçlar sonrasındaki performansları karşılaştırılır.
Yatırımcılar Tek Bir Alana mı Odaklanıyor, Yoksa Çok Yönlü mü? Kârlılık Farkları Nelerdir?
"Tek alan yatırımcısı"nı, en az beş sınıflandırılmış tahmin piyasasına katılmış ve bunların %60'ından fazlası aynı alana ait olan kişi olarak tanımlıyoruz. Bu tanıma göre, yatırımcıların %44,1'i tek alan yatırımcısı, %55,9'u ise "çok alanlı yatırımcı"dır.
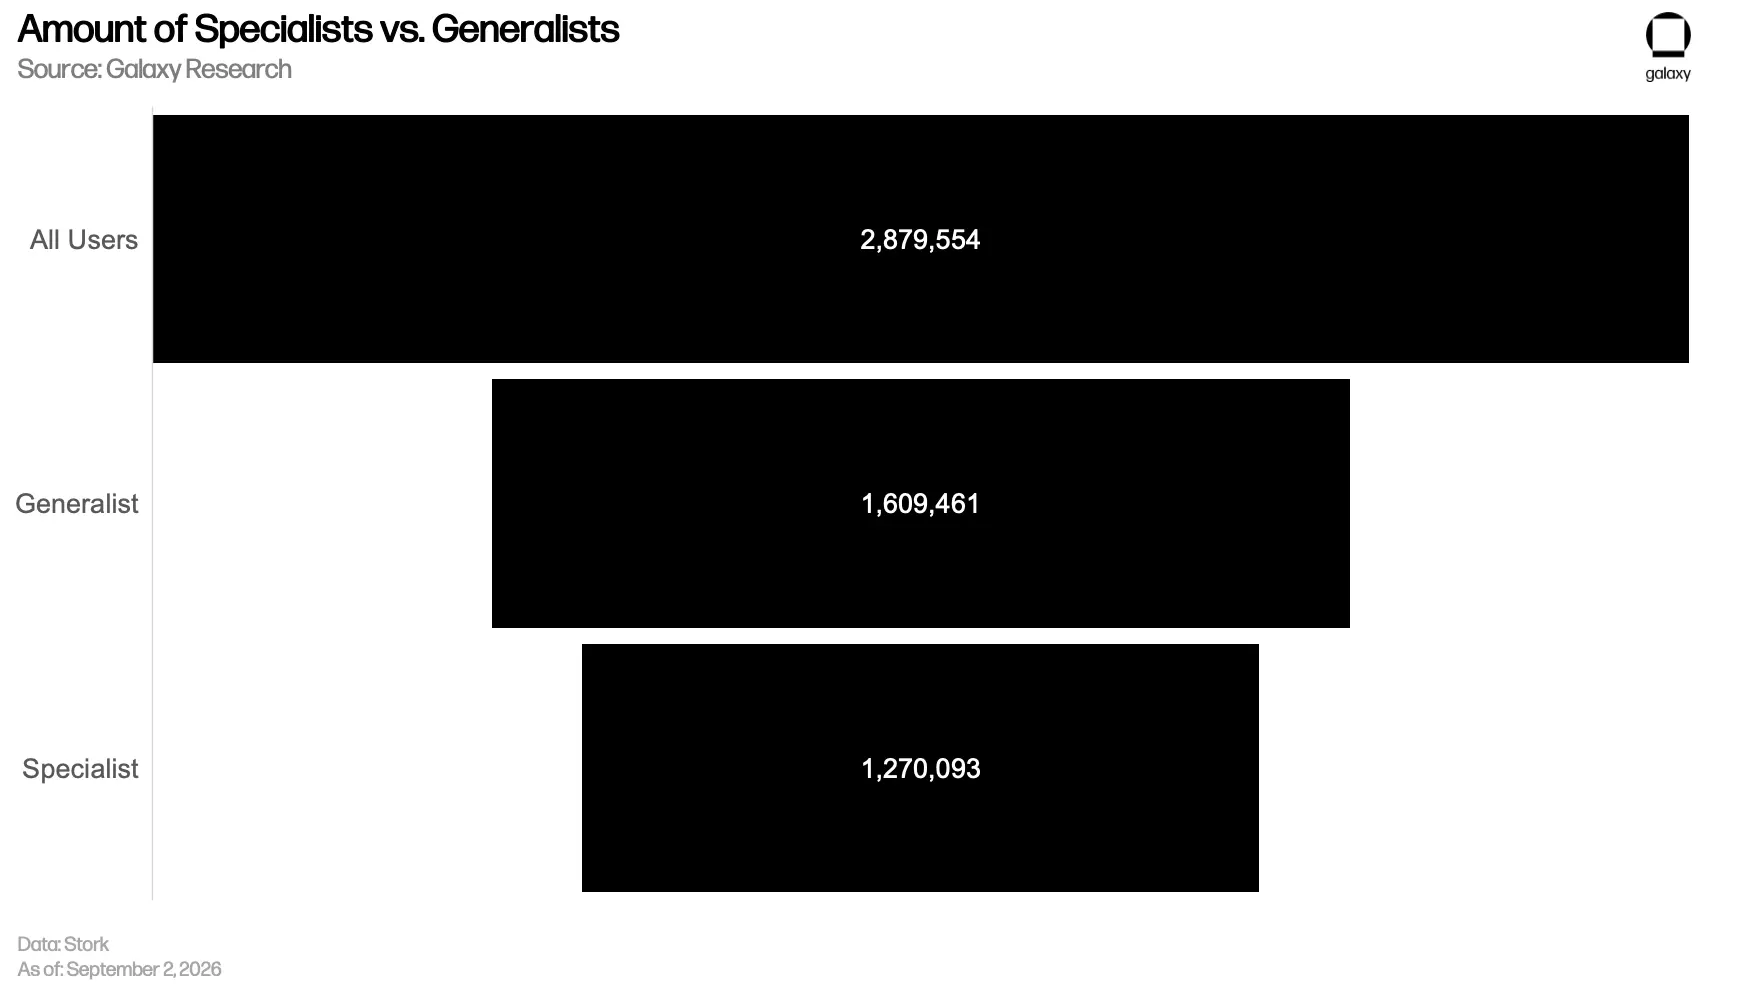
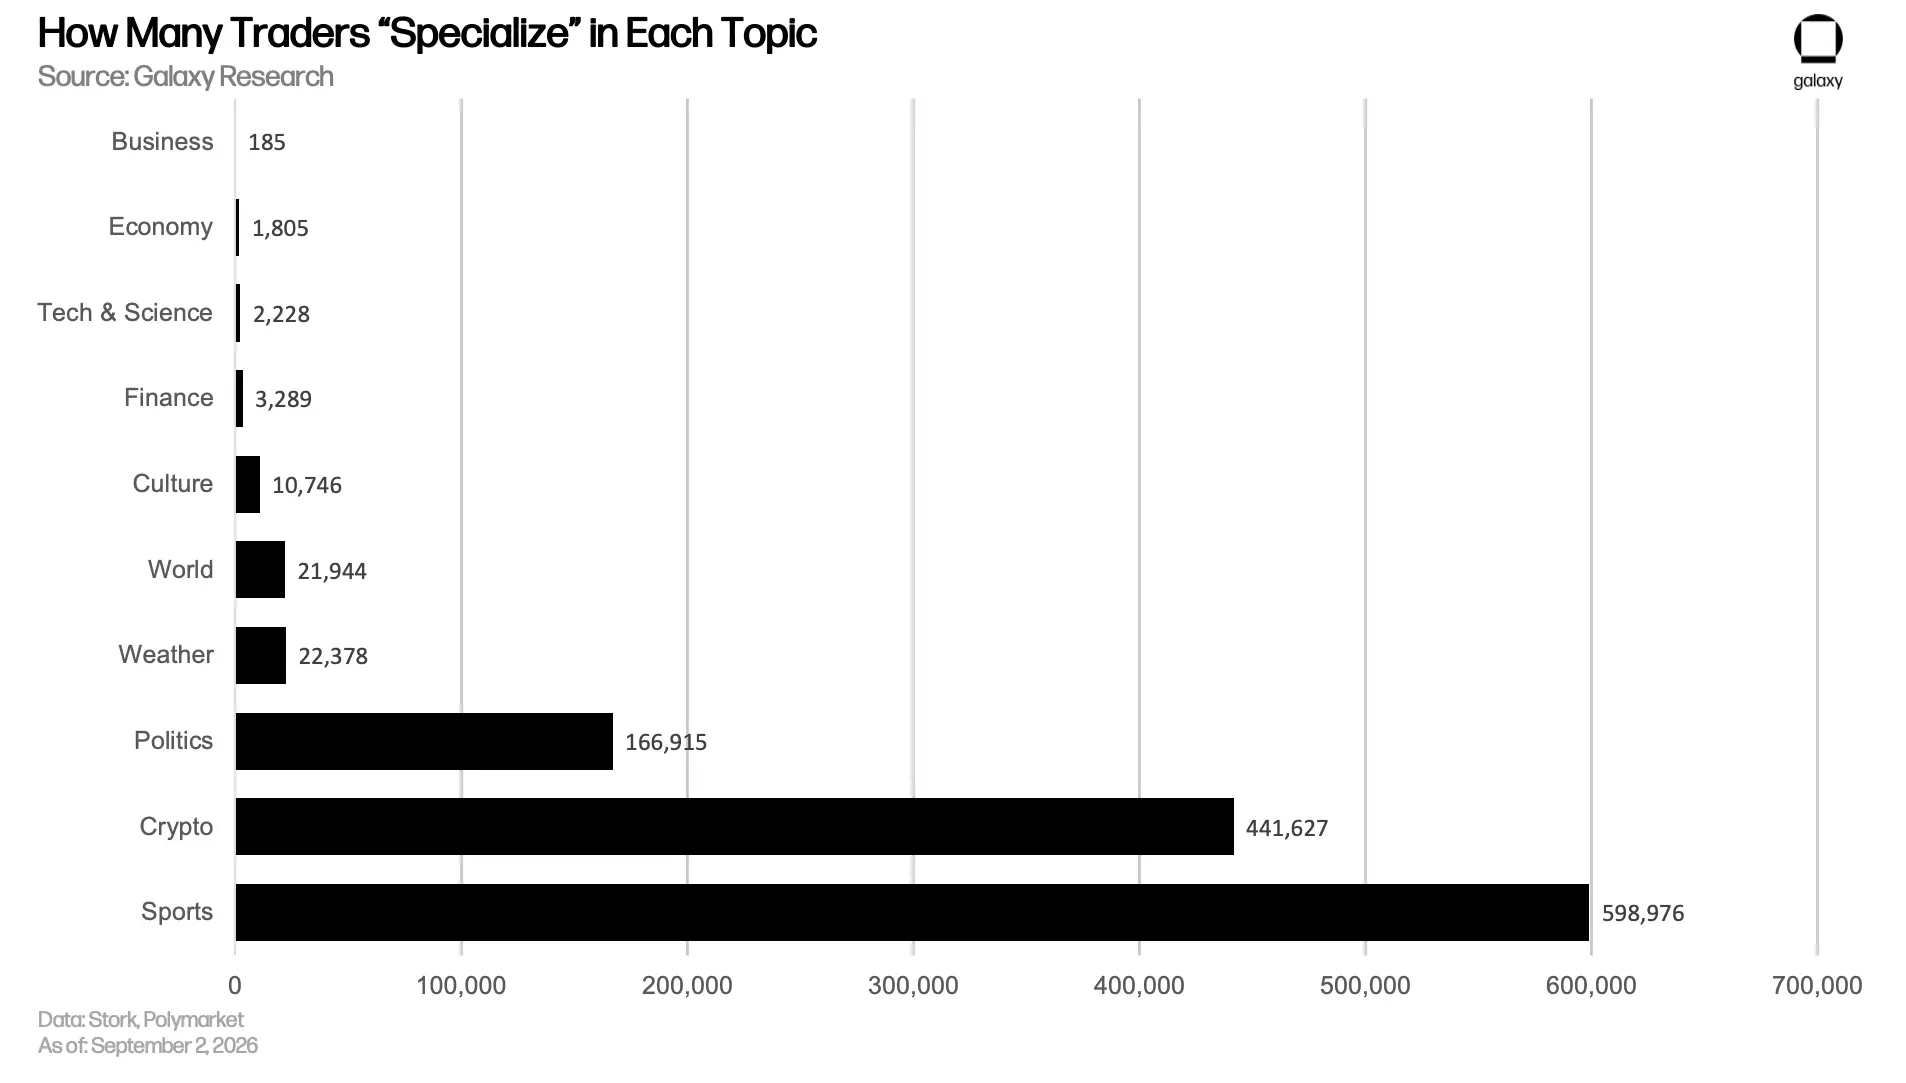
Bu soruları yanıtlayabilmemizin nedeni, Polymarket'in her tahmin piyasasına etiket eklemesidir. Tüm yatırımcıları "tek alan yatırımcısı" olarak sınıflandırmaktan kaçınmak için, bu etiketleri on alanda birleştirdik: kripto para, spor, siyaset, finans, ekonomi, hava durumu, kültür, uluslararası ilişkiler, teknoloji ve bilim, iş dünyası. Alt kategoriler genellikle bir üst kategorinin etiketini de taşır; örneğin, futbol tahmin piyasaları aynı zamanda spor olarak da etiketlenir.
Tek alan yatırımcılarının performansı biraz daha kötüdür; nihai kârlılık oranı %28,1 iken, çok alanlı yatırımcılarda bu oran %30,4'tür. Bunun nedeni, tek alan yatırımcılarının %61'inin performansı daha kötü olan üç alanda yoğunlaşmasıdır: spor, siyaset ve kültür.
Yalnızca pazar günleri NFL maç tahminlerinde işlem yapan biri, muhtemelen aktüeryal analiz yapmıyordur.
Açıkçası, yatırımcılar belirli bir alanda gerçekten avantaja sahipse, o alana odaklanmak daha iyi getiri sağlayabilir. Yalnızca OpenAI model yayınlarıyla ilgili tahmin piyasalarında işlem yapan birinin muhtemelen bir avantajı vardır; bu mutlaka içeriden bilgi olmayabilir, yalnızca kamuya açık bilgileri analiz etme becerisi olabilir. Yalnızca pazar günleri NFL maç tahminlerinde işlem yapan biri, muhtemelen aktüeryal analiz yapmıyordur.
Spor, tüm tek alan yatırımcılarının %47'sini tek başına oluşturur ve kârlılık oranı %25,1 ile tüm alanlar arasında en düşüktür. Spor, siyaset ve kültür hariç tutulduğunda, diğer tüm alanlardaki tek alan yatırımcılarının kârlılık oranı, çok alanlı yatırımcıların %30,4'ünden yüksektir. Bunlar arasında finans alanı %36,8, teknoloji ve bilim alanı %41,2'dir. Teknoloji ve bilimin daha küçük kategoriler olduğu ve örneklemin daha az olduğu unutulmamalıdır.
Tek alan yatırımcılarının katıldığı tahmin piyasası medyanı 18 iken, çok alanlı yatırımcılarda bu sayı 4'tür. Tek bir alana odaklanıp odaklanmadığını belirlemek için yatırımcının en az beş sınıflandırılmış tahmin piyasasına katılmış olması gerektiğinden, düşük aktiviteli hesaplar varsayılan olarak çok alanlı yatırımcı olarak sınıflandırılır.
Kâr Eden ve Zarar Eden Yatırımcılar Arasındaki Farklar Nelerdir?
Kâr eden ve zarar eden yatırımcıların medyan elde tutma süreleri ile medyan pozisyon büyüklüklerini karşılaştırmak bazı sonuçlar doğurabilir.
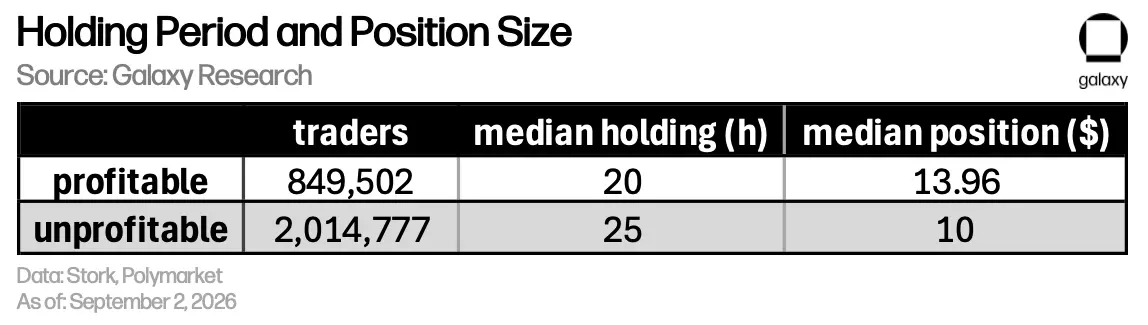
Pozisyon büyüklüğü açısından, kâr eden yatırımcıların medyan pozisyon büyüklüğü 13,96 dolar, zarar eden yatırımcıların ise 10,00 dolardır. Ancak kâr eden yatırımcıların işlem sıklığı da daha yüksektir; bu nedenle bu fark yalnızca aktivite düzeyinden kaynaklanıyor olabilir, yatırılan tutar farkından değil. Yatırımcıları kümülatif açılan pozisyon sayısına göre grupladıktan sonra, her grupta kâr eden yatırımcıların işlem başına yatırımı zarar edenlerden düşük değildir ve çoğu grupta belirgin şekilde daha yüksektir.
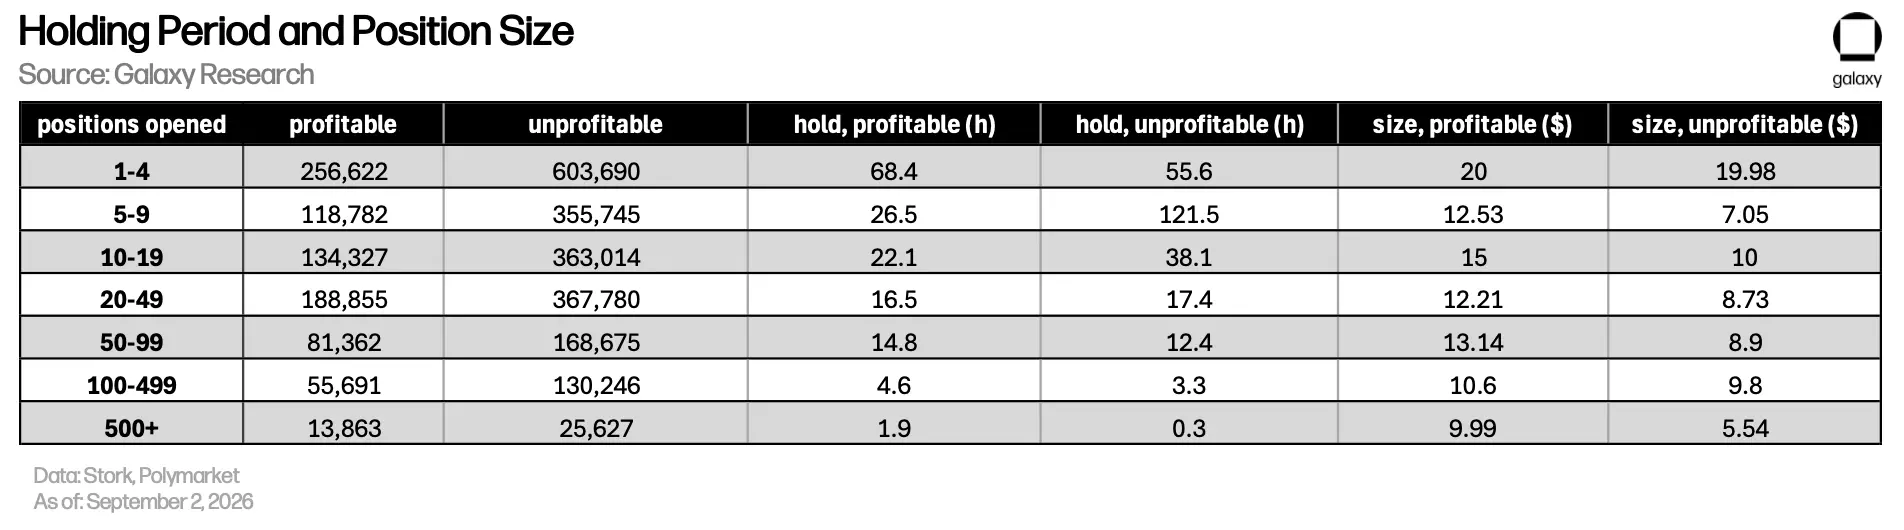
5 ila 9 pozisyon açan yatırımcılarda, kazananlar ve kaybedenlerin medyan pozisyon büyüklükleri sırasıyla 12,53 dolar ve 7,05 dolardır; 50 ila 99 pozisyon açan yatırımcılarda bu rakamlar sırasıyla 13,14 dolar ve 8,90 dolardır.
Ancak elde tutma süresi çok fazla şey anlatmaz. Genel olarak, kâr eden yatırımcıların elde tutma süresi daha kısadır; medyan yaklaşık 20 saat iken, zarar eden yatırımcılarda yaklaşık 25 saattir.
Ancak aktivite düzeyine göre gruplandığında, elde tutma süresi ilişkisi değişir. Bazı gruplarda kâr eden yatırımcılar daha uzun süre tutar; diğer gruplarda zarar eden yatırımcılar daha uzun süre tutar. Bu nedenle, bu verilerden "daha sabırlı olmak" ile "kâr etme olasılığının yüksek olması" arasında net bir ilişki çıkaramayız.
Bu, meme coin işlemlerinden farklıdır. Meme coin piyasasında, "scalping" yani çok kısa vadeli işlemler yapmak veya yeni işlem çiftlerinde hızlı işlem yapmak daha kârlıdır. Bunlar genellikle sniper yatırımcılar veya deneyimli yatırımcılardır ve yalnızca birkaç saniye tuttuktan sonra hızla kâr edebilirler.
Bu tür yatırımcılar hakkında bilgi için meme coin raporumuza; KOL'ların doğası ve bunlardan türeyen işlem davranışları için sosyal işlem raporumuza bakınız. Bu tür "işlemlerin" sürekli sözleşmeler veya tahmin piyasalarındaki işlemlerden tamamen farklı olduğu unutulmamalıdır.
Görünüm
Tahmin piyasalarının asıl amacı bilgi toplamak ve kolektif akıldan yararlanmaktır. Ancak son yıllarda, giderek daha fazla yalnızca kumar platformları olmakla eleştiriliyorlar. Bu rapor, Polymarket kullanıcılarının kâr-zarar dağılımını sunmaktadır: %69'u nihayetinde zarar ediyor ve en büyük tek alan kullanıcı grubu esas olarak sporla ilgili tahmin piyasalarında işlem yapıyor.
Polymarket, Ocak 2026'da kripto para fiyat tahmin piyasalarında işlem ücreti almaya başladı ve Mart sonuna kadar ücret kapsamı neredeyse tüm kategorilere genişletildi. Örneğin, sözleşme başına 0,50 dolar fiyatla, kripto para piyasasında 50 dolarlık yatırımla 100 sözleşme satın alındığında, alıcı taraf 1,75 dolar ücret öder; bu da tek bir işlem tutarının %3,5'ine denk gelir.
Siyaset, finans ve teknoloji kategorilerinde oran en düşük olup %2,0'dır; spor %2,5'tir. Perakende hesapların tüm işlem geçmişi boyunca kaybettiği paranın medyan oranı, toplam yatırımın yaklaşık %0,5'idir. Bugün, olay olasılığı %50 iken, yalnızca tek bir alıcı taraf işleminin maliyeti bu oranın birkaç katıdır.
Bu rapor, tahmin piyasalarının gerçeği ortaya çıkarma aracı olarak değerini reddetmemektedir.
Denilebilir ki, katılımcıların çoğunun başka bir sübvansiyon biçimi olmaksızın zarar etmesi, bilgi toplamanın gerçekleşebilmesinin ön koşuludur. Bilgi avantajına sahip sermayenin, bu avantaja sahip olmayan yatırımcılarla işlem yapması gerekir. Polymarket'teki tüm katılımcılar eşit derecede bilgili olsaydı, kimse işlem yapmazdı. Bu rapor, tahmin piyasalarının gerçeği ortaya çıkarma aracı olarak değerini reddetmemektedir. Polymarket, katılımcıların çoğunun zarar etmesine izin verirken, işlem yapmayanlara tahmin referansı sağlayabilir. Tahminin maliyeti bu gürültü yatırımcıları tarafından karşılanır.
Bu rapor kesinlikle platformun uluslararası sürümüyle sınırlıdır. Polymarket'in ABD borsası bağımsız olarak faaliyet gösterir ve şirketin son dönemdeki yatırımlarının ana odağıdır. Örneğin, LeBron James ile iş birliği için yapılan yatırım bunu yansıtmaktadır. Front Office Sports'un haberine göre, Polymarket James'e yılda 15 milyon dolar ödüyor; bu, onun bu yılki NBA gelirinin yaklaşık dört katıdır. NBA kurallarına uymak için, tanıtım içerikleri yalnızca Amerikan futboluyla ilgili tahmin piyasalarıyla sınırlıdır. Jeter ve Manning de platformla iş birliği anlaşmaları imzalamıştır.
Bu pazarlama yatırımları, bu veri setinde kâr performansı en kötü olan grubu çekmeyi amaçlamaktadır. İş açısından bu anlaşılabilir bir durumdur. Polymarket muhtemelen kullanıcıların kâr edip etmediğini umursamıyor. En azından kısa vadede, platformun daha profesyonel limit emri yatırımcılarından ziyade, filtreleme yapmadan işlem yapan alıcı taraf kullanıcıları çekme motivasyonu daha yüksektir.
Polymarket'te her işlemin karşı tarafı açık bir adrestir. Bu raporun analizine katılmayan herkes bunu kendisi doğrulayabilir.
Son dönemde Kalshi ile ilgili bir tartışma da dikkate değerdir. 20 Eylül'de X'te beniduboss adlı bir kantitatif yatırımcı, borsayı kripto para sürekli sözleşmelerinin işlem hacmini abartmakla suçladı. Bu ciddi bir suçlamadır.
Beni'nin aktardığı veriler şöyle: ETH-PERP'in 24 saatlik işlem hacmi yaklaşık 538,6 milyon dolar iken, açık pozisyon tutarı yalnızca yaklaşık 3,1 milyon dolardır; bu, sürekli sözleşme piyasasında son derece olağandışıdır. Karşılaştırma olarak, Hyperliquid'in ETH-PERP'i genellikle yaklaşık 1,3 milyar dolarlık 24 saatlik işlem hacmine ve yaklaşık 3,1 milyar dolarlık açık pozisyon tutarına sahiptir.
Kalshi yetkilileri bu suçlamayı reddederek, karşı tarafın tahmin piyasasındaki sözleşme sayısını sürekli sözleşmelerin nominal işlem hacmiyle karıştırdığını belirtti. Bu yazının yazıldığı sırada, düzenleyiciler henüz bir adım atmamıştır.
Dikkat çekici olan, borsa dışındaki kişilerin bu konuyu fiilen netleştirememesidir. Kalshi'nin kamuya açık veri akışı, her işlemin iki tarafının kimliğini işaretlemediğinden, yalnızca bu verilere dayanarak işlemin iki tarafının aynı kuruluş tarafından kontrol edilip edilmediğini belirlemek mümkün değildir. Buna karşılık, Polymarket'te her işlemin karşı tarafı açık bir adrestir. Bu, bu raporun analizine katılmayan herkesin bunu kendisinin doğrulayabileceği anlamına gelir.
Tahmin piyasaları gelişmeye ve özel emir defterleri kullanan düzenlenmiş işlem platformlarına girmeye devam ettikçe, dışarıdakilerin işlem hacmi verilerini doğrulayabilmesi artık doğal bir durum değildir.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.