


AAVE Rallisinin Önündeki En Büyük Engel: Önümüzdeki 473 Günün Geliri Token Fiyatını Destekleyemeyebilir
 Odaily
Bu makale DeFi araştırmacısı Chado'dan alınmıştır
Derleyen: Odaily News (@OdailyChina); Çeviren: Azuma (@azuma_eth)
Geri Alım Neden Hâlâ Geri Dönmedi?
AAVE geri alımının neden hâlâ yeniden başlatılmadığını anlamak için öncelikle 18 Nisan'da yaşanan rsETH olayına dönmek gerekiyor.
O gün, Kelp DAO'nun LayerZero köprü rotası saldırıya uğradı ve tam ETH desteği olmayan büyük miktarda rsETH basılarak birden fazla zincir üstü piyasaya aktı. Saldırgan daha sonra bu rsETH'leri Aave'ye teminat olarak yatırdı ve büyük miktarda WETH ödünç aldı.
Aave, rsETH ve wrsETH ile ilgili piyasaları hızla dondurdu ve riskin yayılmasını sınırlamak için önlemler aldı. Ancak saldırgan teminatlı borçlanmayı tamamladığı için varlık kaybı piyasa dondurulduğunda otomatik olarak ortadan kalkmadı.Aave'nin sonraki açıklamasına göre, LayerZero kilitli varlıklarında bir ara 152.577 rsETH çalındı; o dönemdeki 1,0696 rsETH = 1 ETH referans oranına göre bu, yaklaşık 163.183 ETH'lik bir açığa denk geliyordu.
Bunun ardından Kelp yaklaşık 40.373 rsETH'i dondurup geri aldı (yaklaşık 43.168 ETH'ye denk); Arbitrum Güvenlik Konseyi saldırganın elindeki 30.766 ETH'yi dondurdu; Aave ve Compound'daki saldırgan pozisyonlarının tasfiyesinden sırasıyla en fazla yaklaşık 12.323 WETH ve 1.845 WETH geri kazanılması bekleniyor.Dört kalemin toplamı yaklaşık 87.955 ETH olduğundan, başlangıçta 160.000 ETH'yi aşan açık yaklaşık 75.000 ETH'ye kadar daraldı.
Geriye kalan soru ise şu: Bu açığı kim kapatacak?
Aave Ne Kadar Ödedi? Ne Kadar Daha Ödemesi Gerekiyor?
Nisan ayı sonlarında Aave DAO, EtherFi, Lido, Ethena, Mantle ve diğer taraflarla birlikte DeFi United kurtarma planını başlattı.
Plan sonunda oldukça karmaşık bir fon yapısı oluşturdu. Öncelikle EtherFi, Lido, Ethena, Ink, BGD, Stani (Aave kurucusu) gibi ekosistem katılımcıları toplamda yaklaşık 14.570 ETH sağladı; bu kısım karşılıksız bağış niteliğinde olup Aave'nin geri ödemesini gerektirmiyor. Aave DAO'nun kendisi ise doğrudan 25.000 ETH ayırdı; bu kalem özellikle dikkat çekici — kredi olmadığı gibi gelecekte geri ödenmesi gereken bir fon da değil, ancak Aave'nin zararı kapatmak için doğrudan DAO hazinesinden çıkardığı bir tutar. Başka bir deyişle, bu 25.000 ETH Aave'nin bilançosundan fiilen silinmiş durumda.
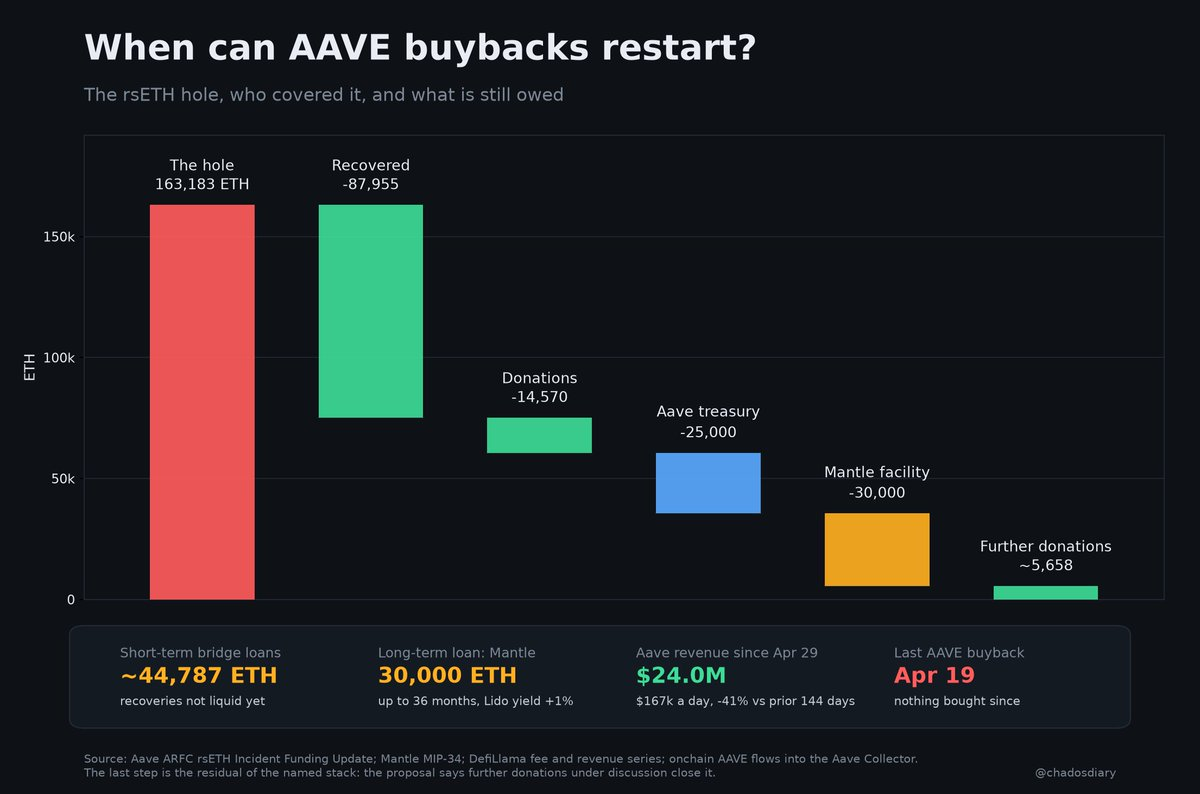
Kalan kısım ise borçlanma yoluyla çözüldü. Bunların en büyüğü Mantle'dan sağlanan ve üst limiti 30.000 ETH olan borç. İlgili plana göre Mantle, en fazla 36 ay vadeli bir kredi limiti sağlıyor ve faiz oranı Lido staking getirisi artı %1 olarak belirlenmiş.
Ayrıca, dondurulan veya tasfiye bekleyen varlıkların kurtarma sürecine girebilmesi için Aave'nin yaklaşık 44.787 ETH tutarında kısa vadeli köprü finansmanına ihtiyacı var.
Böylece hesap oldukça netleşiyor.Açık yaklaşık 75.200 ETH; açığı kapatmak için kullanılan fonlar ise 14.570 ETH bağış, 25.000 ETH Aave hazine katkısı, en fazla 30.000 ETH Mantle uzun vadeli kredisi ve yaklaşık 44.787 ETH kısa vadeli köprü kredisinden oluşuyor — ilk bakışta bu rakamların toplamı başlangıçtaki açığı bile aşıyor, ancak bunun nedeni fonların bir kısmının yalnızca geçici köprü avansı olarak kullanılması.
Kısa vadeli köprü kredisi çıkarıldığında,o olayın Aave bilançosuna en doğrudan etkisi, hâlihazırda ödenmiş olan 25.000 ETH ile gelecekteki nakit akışı üzerinde baskı yaratacak olan Mantle'dan alınan 30.000 ETH'lik uzun vadeli kredidir.
Mevcut Gelirle Borç Ne Kadar Sürede Kapanır?
Peki bunun AAVE geri alımının yeniden başlatılmasıyla ne ilgisi var? Cevap Aave'nin gelirinde yatıyor.
Chado, olaydan sonraki 144 günü verilerle inceledi.29 Nisan'dan araştırmasının yayımlandığı tarihe kadar Aave protokolünün ürettiği toplam ücret yaklaşık 181,2 milyon dolara ulaştı; ancak Aave DAO'nun fiilen elinde kalan gelir yalnızca yaklaşık 24 milyon dolar oldu, yani günde ortalama yaklaşık 167.000 dolar.
Daha da dikkat çekici olan, Aave'nin mevcut gelir düzeyinin olay öncesine kıyasla belirgin şekilde düşmüş olması.Aynı uzunluktaki bir önceki 144 günlük dönemde Aave DAO'nun elinde kalan gelir yaklaşık 40,5 milyon dolardı. Bu, olay sonrasındaki 144 günlük gelirin önceki döneme göre yaklaşık %41 azaldığı anlamına geliyor.
Şimdi Mantle'ın uzun vadeli kredisine bakalım. En yüksek 30.000 ETH tutarı üzerinden, Chado'nun hesaplama yaptığı dönemde ETH'nin yaklaşık 2.639 dolar olduğu fiyatla bu kredi yaklaşık 79 milyon dolara denk geliyor.
Basitçe son 144 günlük gelir hızına göre hesaplarsak, Aave günde yaklaşık 167.000 dolar tutabiliyor; bu durumda 79 milyon doları geri ödemek yaklaşık 473 gün, yani bir yıl üç aydan fazla sürer.
Elbette bu, Aave'nin önümüzdeki 473 günün tüm gelirini kesin olarak Mantle'a geri ödeyeceği ya da geri alımın mutlaka 473 gün sonrasına kadar bekleyeceği anlamına gelmiyor. Bu, görece uç bir statik stres testi — gelecekteki gelirin mevcut seviyede kalacağı ve DAO'nun elinde kalan tüm geliri bu 30.000 ETH'lik uzun vadeli finansmanı geri ödemeye ayıracağı varsayılırsa, teorik olarak borcun kapanması yaklaşık 473 gün sürer.
Aslında Chado bu yıl Nisan ayında aynı veri hesaplamasını yapmıştı; o dönemde Aave DAO'nun günlük geliri yaklaşık 266.000 dolardı ve aynı büyüklükteki bir kredinin yaklaşık 10 ayda kapanacağı öngörülüyordu. Ancak gelirlerin düşmesiyle birlikte borç ödeme süresi de yaklaşık 15,6 aya uzadı.
Bu aynı zamanda geri alımın neden hâlâ geri dönmediğini de açıklıyor: Aave'nin şu anda geliri yok değil; ancak bilanço onarılmadan önce gelirin öncelikli olarak AAVE'ye akması çok zor.
Geri Alımı Yeniden Başlatmak O Kadar Basit Değil
Dolayısıyla AAVE'nin şu anda karşı karşıya olduğu asıl sorun, protokolün yakaladığı gelirin ne zaman yeniden "serbest nakit akışı" hâline gelip token katmanına geri dönebileceği.
rsETH olayının ardından Aave, açığın bir kısmını 25.000 ETH hazine fonuyla kapattı ve aynı zamanda en fazla 30.000 ETH tutarında uzun vadeli finansman yükü altına girdi. Bu hesap tam olarak düzeltilmeden Aave DAO'nun eskisi gibi protokol gelirini sürekli olarak AAVE sahiplerine dağıtması çok zor.
Bu aynı zamanda şu anlama geliyor: AAVE'nin bir sonraki "boğa dönüşü", DeFi piyasasının kendisine ek olarak iki değişkene bağlı — protokol gelirinin yeniden büyüyüp büyüyemeyeceği ve bilançonun kademeli olarak toparlanıp toparlanamayacağı.
Sonuçta, ancak protokolün kazandığı paranın öncelikli olarak açık kapatmaya gitmesi gerekmediğinde AAVE'nin gelir yakalama mantığı gerçekten yeniden işlemeye başlar.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.