


Çin'in Yeni Enerjili Otomobil Üreticileri Yapay Zeka Şirketi Olmak İstiyor
 Blockbeats
Orijinal başlık: 《Çin'in Yeni Enerjili Otomobil Üreticileri Neden Yapay Zeka Şirketi Olmak İstiyor?》
Orijinal yazar: 动察Beating
Çin'in yeni enerjili otomobil üreticileri artık yapay zeka şirketi olmak istiyor.
Ancak bu işin başlangıç noktasında algoritma ve hesaplama gücü olmadığı gibi, ticari bir mantık bile yoktu.
2009'da "On Şehir, Bin Araç" programı başlatıldı ve devlet, kimsenin satın almadığı bir deneme ürününe gerçek para harcamaya başladı. Çin otomotiv endüstrisi, içten yanmalı motor patentleriyle yarım asırdan fazla süredir kısıtlanmıştı ve bu fırsatla kulvar değiştirip çıkış yolu aramaya çalıştı. Kapılar açılınca, gerçekten otomobil üretenler ile rant peşinde koşanlar birbirine karıştı; hırs ve spekülasyon aynı pistte yarışmaya başladı.
O yıllarda kaos hüküm sürüyordu. Bazı fabrikalar aynı bataryayı şasiye takıp, başvuru ve denetimden geçip parayı aldıktan sonra hemen söküyor, bir sonraki boş kasaya takıp tekrar para alıyordu. Bazı araçlar ise ömrü boyunca yola hiç çıkmadı; kilometre sayacı atölyede cihazlarla boşta döndürüldü. Otomobil üretmek için kullanıcıyı anlamak gerekmiyordu; maliye belgelerini iyi kavramak yeterliydi. Kağıt üzerindeki başvuru rakamları, büyük miktarda nakit paraya dönüşebiliyordu.
Sahte teşvik listesi kamuoyuna açıklanana kadar sektör ağır bir darbe aldı. 2016 civarında kamuoyu neredeyse bu sektörün ölüm fermanını imzalamıştı. Devlet desteğiyle büyütülen bir sektörün, teşviklerin azalmasıyla birlikte yok olması kaçınılmaz görünüyordu.
Ancak yıkıntının kenarında gerçek kıvılcımlar filizlendi. Nio, Xpeng ve Li Auto sırayla projelerini başlattı; yanı başlarında ise çoktan bahse girmiş olan BYD pusuda bekliyordu.
Li Bin otomotiv yazılımı satmıştı, He Xiaopeng tarayıcı geliştirmişti, Li Xiang ise dikey portal kurmuştu. İnternet ve mobil çağda kazandıkları sermayeyle, kod yazan mühendislerle birlikte, dışarıdan gelenleri en çok dışlayan bu ağır sanayi potasına daldılar. "PPT'de otomobil üretmek" o dönemde dışarıdan onlara yapıştırılan en belirgin etiketti.
Asıl dönüm noktası 2019'da yaşandı. Tesla'nın Şanghay Gigafactory'si tamamlandı ve yerli Model 3 agresif fiyatla pazara girdi. Bu güçlü rakip, Çinli rakiplerini varoluş mücadelesinin eşiğine getirdi; ancak aynı zamanda Çin endüstrisinin tüm elektrikli tedarik zincirinin iskeletini yeniden şekillendirmesine nesnel olarak yardımcı oldu. Batarya, motor, elektronik kontrol ve daha sonra belirleyici olacak çipler ile algoritmalar, bu acımasız deneme alanında olgunlaşmaya zorlandı.
Bu ivmeyle Çin, otomobil üretim ve satışında on yılı aşkın süredir dünya birinciliğini elinde tutuyor.
2026'ya gelindiğinde, ölüm kalım savaşından sağ çıkıp otomobil üretimini tam anlamıyla çözen bu şirketler, birdenbire artık otomobil üreticisi olarak anılmak istemiyor.
Sacı Sökmek
24 Ağustos 2026'da Xpeng, ikinci çeyrek mali raporunu yayınladı. Finans siteleri her gün bu tür yüzlerce halkla ilişkiler metni yayınlıyor; çok az kişi metnin sonundaki göze çarpmayan şirket tanıtımını kontrol ediyor.
Ancak tüm kaygı ve hırs o birkaç satırda gizliydi. 2020'deki halka arz izahnamesinde Xpeng kendini "akıllı elektrikli araç şirketi" olarak tanımlıyordu; 2024 sonunda "küresel yapay zeka otomobil şirketi"ne dönüştü; sadece bir yıl sonra "küresel somutlaştırılmış zeka şirketi" oldu; 2026 yazında ise tamamen İngilizce "küresel lider fiziksel yapay zeka şirketi" ifadesine geçti.
Dört yılda dört kez tanım değişti; kelimelerin vizyonu her seferinde genişledi, ancak üzerindeki makine yağı kokusu her seferinde azaldı.
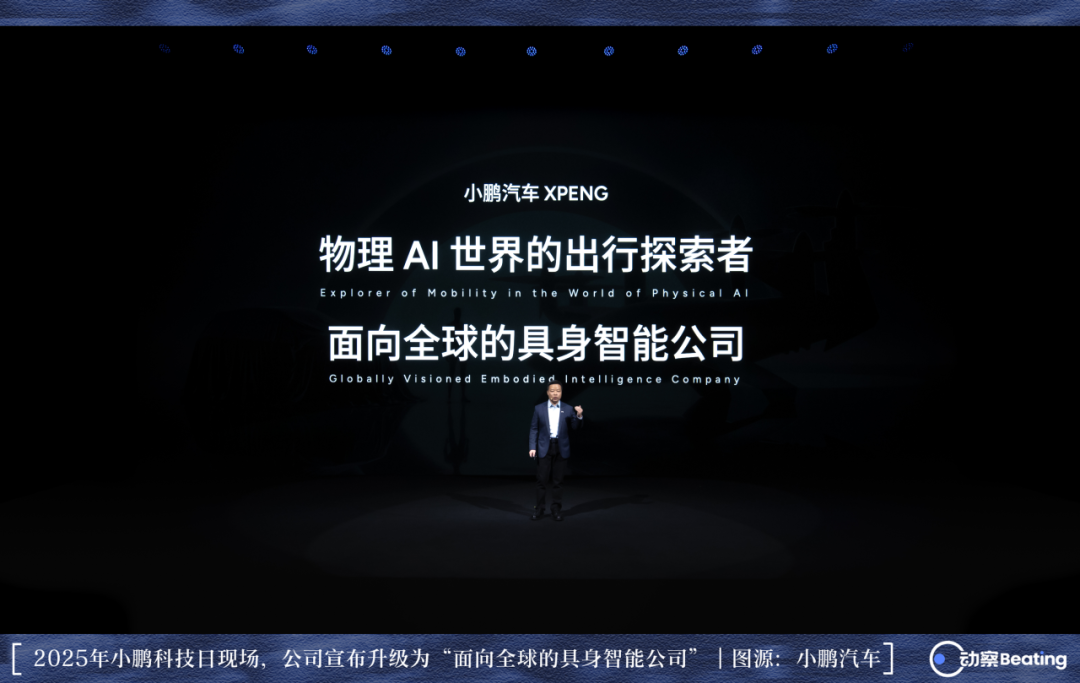
Geleneksel üretim etiketini sökmek için acele eden yalnızca Xpeng değil. Geely, CES standında "kapsamlı yapay zeka sistemi" kurdu ve iki yılda 1.0'dan 2.0'a yükseltti. Nio, otonom sürüş çipi işini ayırıp bağımsızlaştırdı ve ilk turda dışarıdan 2,257 milyar yuan topladı. Li Auto ise 2023 başında yapay zekayı tüm çalışanlara gönderdiği mektupta en yüksek vizyon olarak yazmıştı; ancak gerçekte, bilançosundaki kârın temelini hâlâ menzil uzatıcı araçlar sağlamlaştırıyordu.
Showroomlardaki manzara da değişiyor. Chery, araç tanıtan satış elemanlarını insansı robotlarla değiştirdi; robot kolları müşterilere yol gösteriyor. Seres, AITO markasının hakimiyetini geri aldı ve dışarıdan büyük dil modelleriyle iş birliği yaparak AIVA adında yeni bir marka yarattı. Sermaye piyasasının gözünde, saf donanım üretimi her zaman düşük değerlemeyle karşılanır; kapı kaynakları ne kadar sağlam olursa olsun, üretim sektörünün değerleme tavanından kaçamaz. Teknoloji ve algoritmaya göç etmek herkesin ortak tercihi haline geldi.
Görünüşte otomobil üreticisi tabelasını koruyanlar bile, masanın altındaki bahislerini çoktan değiştirdi. Great Wall bünyesindeki Haomo.ai, 2025 sonunda tüm operasyonlarını durdurdu; Wei Jianjun hemen ardından Zhuoyu, Yuanrong ve Momenta'yı tedarikçi olarak kapıdan içeri aldı ve pahalı erken dönem rotası yerine pragmatik tedarik zinciri satın alımını tercih etti.
En güçlü mali yapıya sahip BYD, 2026 yaz başında 100 milyar yuanın üzerinde yatırım yapacağını duyurdu ve tüm bahsini yapay zekaya yatırarak sıfır kazalı süper sürücü ve süper asistan hedefleri koydu. Maliyet kontrolüyle tanınan Leapmotor bile teknoloji gününde kendi geliştirdiği insansı robotu tanıttı; Zhu Jiangming işin özünü açıkça dile getirdi: "Gezdirilebilen robot marifet değil, para kazandırabilen robot işe yarar."
2026'ya gelindiğinde, yapay zeka bu iki harf otomobil üreticilerinin mali rapor bölümlerine, organizasyon şemalarına ve finansman anlaşmalarına tamamen işlenmiş durumda. Sermaye piyasası donanım montajına karşı her zaman cimri davranırken, ileri teknolojiye prim ödemeye hazırdır. Araç üretiminin kâr marjı hızla daralırken, hiç kimse bu teknoloji geçiş noktasında yavaşlamaya cesaret edemiyor.
Uzun Döngü ve Kısa Ömürlüler
2019'da Nio'nun hisse fiyatı 1 doların biraz üzerine düştü; Li Bin "yılın en kötü durumdaki insanı" oldu ve Hefei devlet sermayesinin sermaye enjeksiyonuyla nefes alabildi. İşte o yıl Nio, çip ekibi kurmaya başladı.
Xpeng onu takip etti. 2020'de ölüm kalım çizgisinde 27.041 araç teslim etmiş, bilanço zararı dibe vurmuştu; yıl sonunda çip geliştirmek için ekip kurdu. Li Auto en yavaş harekete geçen oldu ve 2022'de sessizce çip tasarım şirketi kurdu.
Yıllık satışı 30 binin altında olan, nakit akışı her an tükenebilecek otomobil üreticilerinin kendi çiplerini geliştirmeye kalkışması, geleneksel otomotiv endüstrisinde neredeyse anlaşılmaz bir hamleydi. Otomotiv sınıfı çiplerin döngüsü yıllar alır ve devasa maliyet gerektirir; ancak dışarıdan çip satın almanın bedeli, hesaplama gücü dağıtımını, mimariyi ve fiyatlandırma hakkını başkalarına teslim etmektir. Montaj fabrikası olmak ile derin sulara atlamak arasında ikincisini seçtiler. Ağır sanayideki birçok ileri görüşlülük, aslında köşeye sıkışmanın getirdiği tek çıkış yoludur.
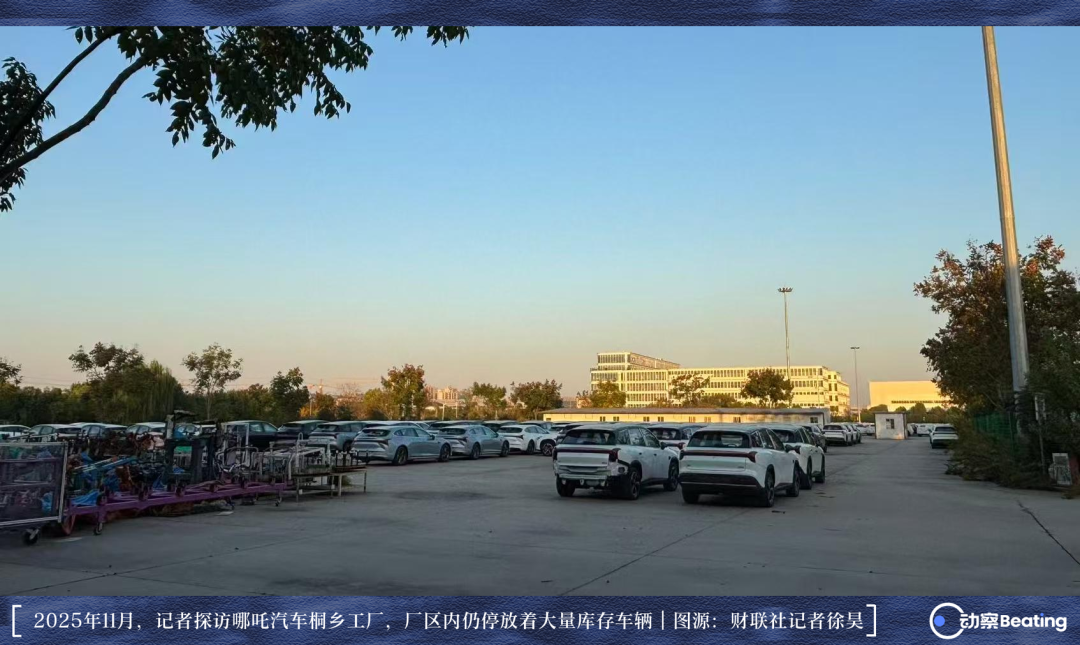
Kestirme yolu seçen diğer rakipler ise ağır bedeller ödedi.
2022'de Neta, 152.100 araçla yeni güçler arasında teslimat şampiyonu oldu; üç üretim üssü gece gündüz çalışıyor, yerel devlet sermayesi yatırım için yarışıyordu. Sadece üç yıl sonra Neta'nın kasası boşaldı ve arkasında 1.631 alacaklının başvurduğu 26,58 milyar yuanlık devasa bir borç kaldı. WM Motor yeniden yapılandırma planında zorlu pazarlıklar yürütürken, HiPhi'nin iflas planı mahkeme tarafından defalarca ertelendi. Yıllık satış şampiyonluğundan derin krize uzanan yol yalnızca otuz altı ay sürdü.
Ardından fiyat savaşı geldi. 2023'te teşvikler azaldı, Tesla ilk bıçağı çekti ve araç başına indirim 36 bin yuana kadar çıktı. 2025 yaz başında BYD 22 modelde fiyat indirdi; iki hafta içinde bir düzineden fazla marka onu takip etti ve ilk beş ayda sektör genelinde 73 modelde ciddi indirimler yapıldı. Yalnızca 2024'te ülke genelinde 4.419 bayilik kapandı. Ford'un fiyat indirimiyle piyasayı yeniden şekillendirdiği dönemde pazar hızla büyüyordu; bugünkü yakın mesafeli boğuşma ise daralan bir döngüde yaşanıyor.
2025'te nominal GSYİH büyümesi %4,0 oldu; konut kredisi bakiyesi üst üste on bir çeyrektir negatif büyüyor ve hane halkının tasarruf eğilimi %60'ı aştı. Otomobil pazarının toplam hacmi de kan kaybediyor; 2025'te ülke genelinde binek araç perakende satışları 170 milyar yuan eridi, ortalama fiyat altı yıllık yükseliş trendini kırarak 170 bin yuana geriledi, araç üretiminin ortalama kâr marjı %1,5 ile tarihi düşük seviyeye indi ve araç başına ortalama brüt kâr yalnızca 14 bin yuan kaldı.
2026 yazında yeni enerjili araç penetrasyonu %62,8'e fırladı; ancak yılın ilk yarısında binek araç toplam satışları %6,2 sert düştü. Tek büyüme alanı ihracat kaldı; iç satışlar %20 azalırken, ihracattaki %60'lık artış genel tabloyu ayakta tuttu.
Ardından politika ağır müdahalede bulundu; düzenleyiciler zararına satışları durdurdu ve tedarik zinciri ödeme vadelerini sıkı denetledi. "On Beşinci Beş Yıllık Plan" hem kapasite uyarılarını metne ekledi hem de yapay zekaya özel bir bölüm ayırdı. Ancak ticari mantık nesnel bir aritmetik problemidir; kâr marjı yalnızca %1,5 olan bir otomobil üreticisi, üretim sektörünün en ince kârını kazanırken, teknoloji devleriyle yarışarak önümüzdeki on yılın ileri teknoloji araştırmalarına yatırım yapmaya çalışıyor; bu iki hesap birbirini tutmuyor.
Yerde otomobil satarak kâr tavanına ulaşıldığına göre, otomobil üreticileri bu birikmiş mühendislik ve algoritma yeteneklerini paketleyip daha büyük bir arenada ikinci kez satmak zorunda.
Elli Trilyonluk Yeni Kap
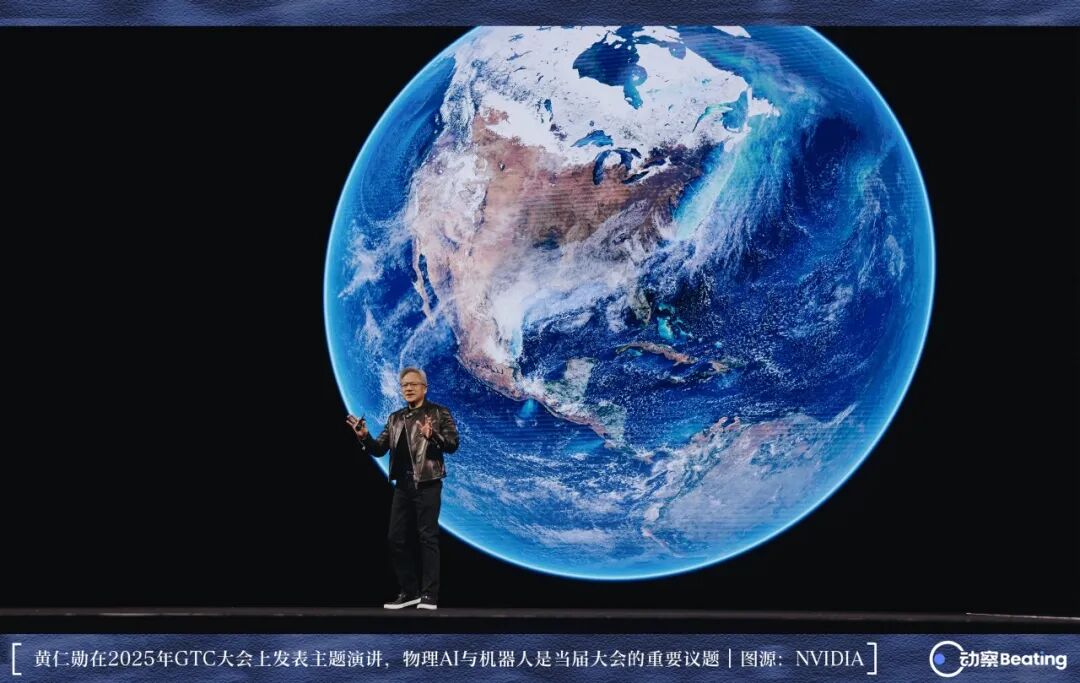
2025 baharındaki GTC konferansında Jensen Huang, yapay zekanın evrimini algılama, üretim, ajan ve fiziksel yapay zeka olmak üzere dört basamağa ayırdı. Fiziksel yapay zeka, modelin soğuk ekrandan çıkıp gerçek dünyadaki yerçekimi, sürtünme ve sertliği kavraması, metal makineleri öngörülemez fiziksel dünyada çalıştırması anlamına geliyor.
Ertesi yılki CES'te, fiziksel yapay zekanın dönüm noktasına ulaştığını duyurdu; dünya modeli Cosmos, simülasyon platformu Omniverse ve robot kiti Isaac'i tanıttı. İşaret ettiği hedef, toplam değeri 50 trilyon dolar olan küresel üretim ve lojistik pazarıydı.
Bu rakam, küresel otomotiv endüstrisinin bir yıllık satış toplamından bir basamak daha büyük. Terimin ağırlığı, vaizin konumuyla doğru orantılı; Nvidia'nın piyasa değeri 5 trilyon dolar eşiğini aşıp küresel hesaplama gücü altyapısının kontrolörü haline gelince, Huang'ın çizdiği yön hızla küresel çapta yüz milyarlarca dolarlık sermaye akışını yönlendirdi.
Politika da aynı hızla harekete geçti. Sanayi ve Bilgi Teknolojileri Bakanlığı insansı robotları akıllı telefonlar ve yeni enerjili araçlardan sonraki yıkıcı ürün olarak sınıflandırdı; "somutlaştırılmış zeka" ve "yapay zeka+" ifadeleri en üst düzey hükümet çalışma raporlarına art arda girdi. Teknoloji terimleri, çekirdek planlarda hızla endüstriyel düzen ve kaynak tahsisi ağırlığı kazandı.
Ancak bu ileri teknoloji, endüstride hâlâ öncü keşif aşamasında.
Li Auto, akademik konferansta dünya modeli makalesi yayınladı ve giriş bölümünde akademik dünyanın dünya modeli için henüz birleşik bir tanımı olmadığını açıkça kabul etti. Yurt içindeki teknik rotalar da farklılık gösteriyor; Huawei ve Nio dünya modelini savunurken, Xpeng ve Li Auto görsel, dil ve eylem entegrasyonlu VLA modeline bahis yapıyor. Xpeng dışarıda VLA'yı öne çıkarırken, iç teknik raporlarında dünya modeli üzerinde çalışan ekipler de var. Dışarıda "fiziksel yapay zekanın ilk hissesi" olarak anılan Momenta, Hong Kong Borsası izahnamesinde titizlik gereği bu terimi hiç kullanmadı ve dünya modelini yalnızca geliştirme aşamasındaki proje olarak listeledi.
Teknik tanım hâlâ evrilirken, kavram sermaye tarafından çoktan sahneye sürüldü. Gerçek para, tedarik zinciri boyunca hızla yukarı doğru yoğunlaşıyor; kazancı ilk realize edenler yine hesaplama gücü altyapısını elinde tutan kazma satıcıları oluyor.
Okyanusun öte yakasındaki sürücüsüz araç operasyonları ise düşündürücü bir endüstriyel gerçeklik sergiliyor.
2024'ten itibaren Waymo, Los Angeles Limanı üzerinden Çin yapımı Zeekr şasilerini ithal etmeye devam etti; toplam sayı üç bini aştı. Ningbo fabrikasından gelen bu araçlar, gümrük işlemlerinde otonom sürüş yazılım ve donanımları ile ağ bağlantı modülleri çıkarılarak, yerel yönetmeliklere uygun saf kaykay platformu şasi olarak ülkeye sokuldu; Arizona'ya ulaştıktan sonra Magna tarafından otonom sürüş kitleri eklendi.
Waymo'nun ABD sokaklarında dolaşan sürücüsüz araçlarının şasisi, Çin üretiminin makine mühendisliği ve maliyet kontrolündeki mutlak gücünü gösteriyor. Çinli otomobil üreticileri üst düzey donanım siparişlerini kazandı; ancak yüksek katma değerli algoritma beyni ve ticari operasyonda hâlâ küresel rekabetteki katmanlı engellerle karşı karşıya.
İki Cetvel
Tabela asıldı, ancak teknolojinin yerçekimi sonunda yere inmek zorunda. Fiziksel yapay zekanın gerçek olgunluğunu ölçmek için sektörde iki temel cetvel var: biri teknoloji ve regülasyon sınırlarını en derinden zorlayan Tesla, diğeri ticari operasyon ölçeği en büyük olan Waymo.
2026 sonbahar başında Tesla, Cybercab ile yolcu taşıma denemelerine başladı; direksiyon, pedal ve dikiz aynası olmayan bu model son derece çarpıcı bir form sergiledi.
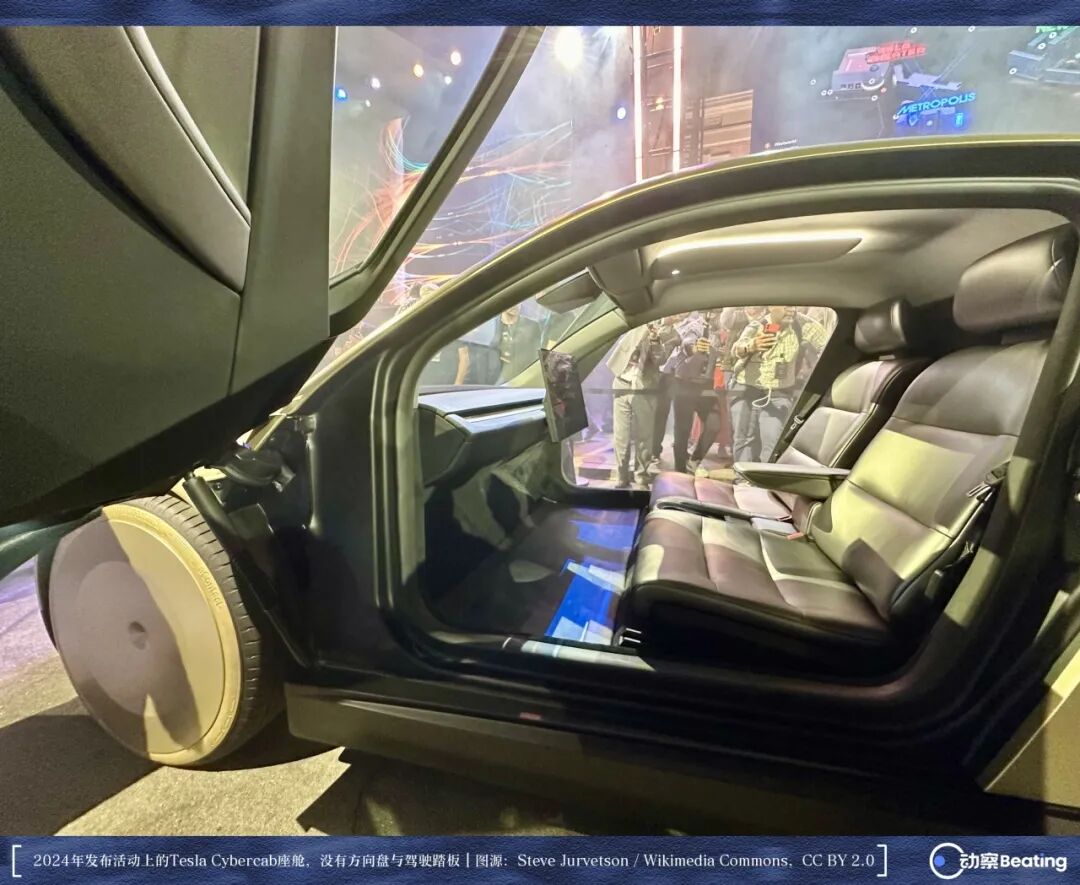
Ancak yola çıktığı gün, ABD Ulusal Karayolu Trafik Güvenliği İdaresi resmi soruşturma başlattı. Gönderilen özel sorgu yazısı doğrudan çekirdek erişim sorununa işaret ediyordu; 19. maddede Federal Motorlu Taşıt Güvenlik Standardı 135'e atıfta bulunarak, servis freninin ayakla kontrol edilen bir cihazla etkinleştirilmesi gerektiği açıkça belirtiliyordu. Oysa test aracında ayakla kontrol edilen hiçbir parça yoktu.
Musk, federal düzeyde özel güvenlik muafiyeti alamadı. Teksas düzenleyici kayıtlarında Tesla'nın beyan ettiği Cybercab sayısı lansman öncesinde 45 olarak güncellendi; ana üssü Kaliforniya'da ise Motorlu Taşıtlar Dairesi listesinde Tesla yalnızca güvenlik sürücülü test lisansına sahip ve Kamu Hizmetleri Komisyonu'nun ticari operasyon listesinde hâlâ adı yok.
Tesla'nın düzenleyicilere sunduğu resmi raporda bile dipnotlar, aracın hâlâ sürücünün aktif gözetimini gerektirdiğini ihtiyatla belirtiyor. Öncü konseptten yasal ticari kullanıma geçişte, kurumsal ve güvenlik yedekliliği hâlâ aşılması gereken dar bir kapı.
İkinci cetveldeki Waymo ise ölçek genişlemesinin ardındaki verimlilik darboğazını gözler önüne seriyor.
Küresel sürücüsüz ticarileşmenin lideri olan Waymo'nun haftalık sipariş hacmi aylardır 500 bin bandında seyrediyor. Operasyon şehirleri 15'e çıktı, filo bine yakın araç büyüdü; ancak araç başına ortalama haftalık yolculuk sayısı 167'den 125'e geriledi.
Kamuya açık hesaplamalara göre, Waymo'nun Kaliforniya'daki operasyonel kilometresinde boş sürüş oranı %40'ın üzerinde; ana şirket Alphabet'in otonom sürüşü de içeren Other Bets bölümü, çeyreklik geliri 300 milyon doların biraz üzerindeyken, buna karşılık gelen faaliyet zararı 1,8 milyar dolara yaklaşıyor.
Öncü keşfin yüksek maliyeti, değerlemenin 100 milyar dolara yükselmesiyle hafiflemiş değil.
Yurt içi pazar da ciddi bir teknik sınavdan geçiyor. 2026 ilkbaharında Vuhan viyadüğünde çok sayıda sürücüsüz aracın topluca durması, aylarca süren sektör öz denetimine ve test düzenlemelerinin sıkılaştırılmasına yol açtı. Baidu'nun daha önce iyimser olan kârlılık takvimi daha gerçekçi hale geldi; mali rapor dilinde araç başına başa baş noktasına çekildi. Pony.ai de filo büyüklüğünün en az 40-50 bin araca ulaşması halinde serbest nakit akışının pozitife dönebileceğini açıkladı; oysa o dönemde fiili operasyonel filosu 2 binin altındaydı.
Uzun maratonun kenarında çok sayıda eşlikçi düştü.
General Motors bünyesindeki Cruise, kaza sonrası düzenlemelerin ardından temposunu büyük ölçüde yavaşlattı ve ana şirket sonraki finansmanı askıya aldı; Ford'un yatırım yaptığı Argo AI dağıldığını duyurdu ve 2,7 milyar dolar varlık değer düşüklüğü kaydetti; Zongmu Technology ise 15 bin yuanlık bir iş uyuşmazlığı icra ödemesi nedeniyle tasfiyeye gitti.
Bir startup, son derece küçük bir nakit açığıyla tökezleyebilirken, lider devler bu teknoloji rotasına yatırdıkları yüz milyarlarca yuanın ticari pozitif döngüyü tamamlayacağı günü hâlâ bekliyor.
Taşınamayan Koz
Çinli otomobil üreticileri bu alana eli boş girmedi.
2023'te Çin'in endüstriyel robot yoğunluğu 10 bin işçi başına 470 adede ulaşarak dünya genelinde üst sıralarda yer aldı; dünyada yeni kurulan her iki endüstriyel robottan biri Çin'deki fabrikalara kuruluyor.
Dört yıl önce Nio, Xpeng ve Li Auto'nun otonom sürüş çipleri tamamen dışa bağımlıydı; dört yıl sonra Xpeng Turing çipinin kümülatif sevkiyatı 200 bini aştı ve Volkswagen'den onay aldı; Nio'nun Shenji NX9031 otonom sürüş çipinin kümülatif sevkiyatı 550 bini geçti; Li Auto'nun Mach M100'ü ise 50 binin üzerinde teslim edildi.
Çekirdek donanımın yerlileştirilmesinde yerli yeni güçler gerçekten kritik bir eşiği aştı; ancak bu çipler şu an için tamamen kendi bünyelerinde kapalı döngüde kullanılıyor ve henüz bağımsız ürün olarak dış pazara açılmadı.
Daha karmaşık sınav ise dört tekerlekli otomobilden iki ayaklı insansı robota geçişte, doğrudan aktarılabilecek varlıkların alttan yukarı doğru kademeli olarak azalması.
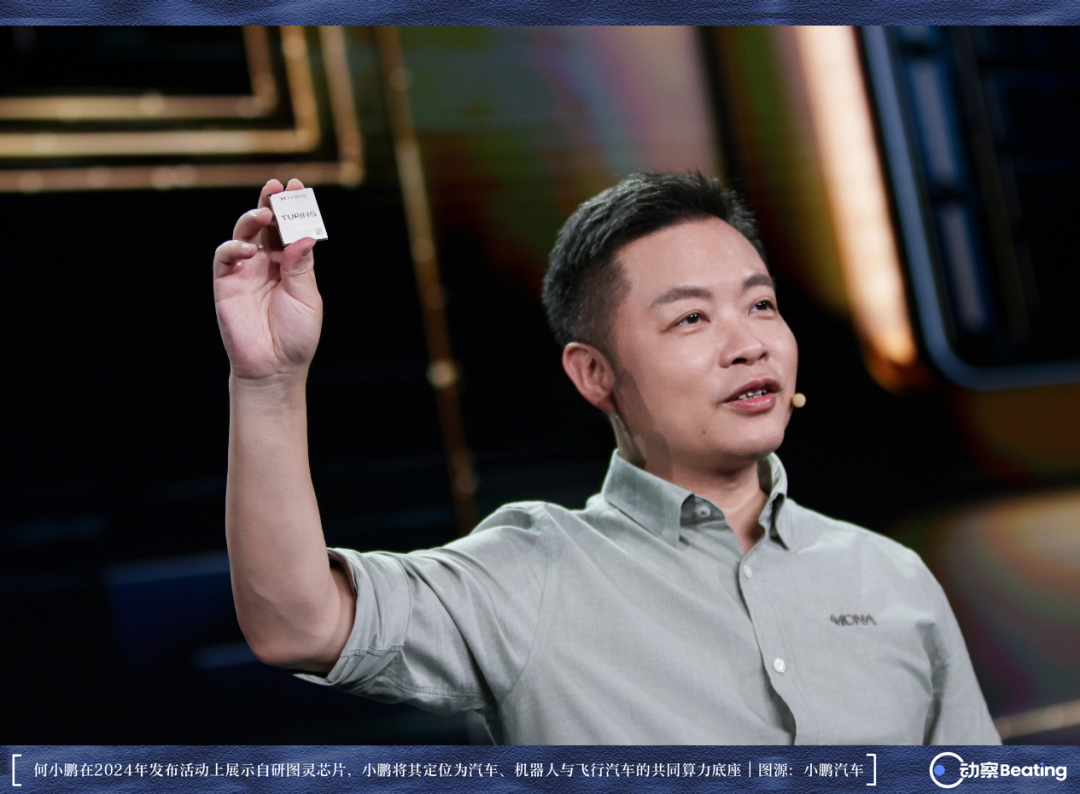
En kolay yeniden kullanılabilen, hesaplama gücü donanımı. Kendi çipi devreye girdikten sonra Xpeng'in insansı robotu doğal olarak aynı kaynaktan gelen hesaplama gücünü devraldı; mühendislik ekipleri de yatay iş birliği yapabildi. 2026 başında Xpeng, otonom sürüş merkezi ile kokpit merkezini birleştirerek genel amaçlı zeka merkezi kurdu; iki yüzden fazla mühendis otonom sürüş, robot ve alçak irtifa işlerini birlikte yönetiyor.
Ancak algoritmanın çekirdeğine doğru ilerledikçe, alanlar arası duvarlar belirginleşiyor. Otomobil, yapılandırılmış yollarda düzlemsel tekerlekli harekettir; insansı robot ise onlarca serbestlik derecesine sahip tüm vücut koordinasyonu, dinamik denge ve dokunsal geri bildirim içerir. Sektörde konuşulan model genelliği, daha çok veri etiketleme ve mühendislik zinciri düzeyinde kalıyor; hareket kontrol algoritmasına gelince, mimarinin yine de sıfırdan kurulması gerekiyor.
Araç tarafında olgunlaştığı kanıtlanmış uçtan uca teknoloji bile fiziksel robot sistemlerine doğrudan uygulanamıyor.
Li Auto, 2024'te birkaç ay süren kapalı geliştirmeyle uçtan uca otonom sürüşü tamamladı; Li Xiang, daha önce yapay zeka yapanların dolandırıcı olduğunu düşündüğünü, gerçek araç performansını gördükten sonra tamamen ikna olduğunu itiraf etmişti.
Li Auto, bu geliştirme ritmini daha karmaşık VLA görsel dil eylem modeline kopyalamaya çalıştı ve süreyi altı aya indirmeyi hedefledi; ancak karmaşık çalışma koşullarında genelleme başarı oranı beklentilerin belirgin şekilde altında kaldı ve ardından pragmatik olarak büyük dil modelinin doğrudan kontroldeki ağırlığını azaltmak zorunda kaldı.
Sektör testleri de gerçeğin karmaşıklığını yansıtıyor; parametre sayısı bir basamak daha büyük olan üst düzey çok modlu modeller, ince motor kontrolünde hedefli olarak optimize edilmiş küçük modellere karşı temel bir fark ortaya koyamadı ve bazı akademik kıyaslama testlerinde kapalı döngü rotalarının tamamlanma oranı hâlâ düşük seviyelerde seyrediyor.
Donanım çözüldü, ancak çelik bedenin fiziksel dünyayı gerçekten anlaması hâlâ dişli bir bilimsel maraton.
İkinci Paraya Çevirme
Xpeng'in 2026 ikinci çeyrek karnesi, yeni bir ticari dengeyi ortaya koyuyor.
Dönemde şirketin otomobil satış geliri 17,05 milyar yuan oldu ve yıllık bazda yüzde bir arttı; brüt kâr marjı %12,1. Teknoloji geliştirme hizmetlerini de içeren diğer gelirler ise 2,7 milyar yuana ulaşarak yıllık bazda neredeyse iki katına çıktı ve brüt kâr marjı %75,1'e yükseldi. Bu tabloda, otomobil satışından elde edilen ince kâr ile teknoloji hizmetlerinden gelen yüksek getiri neredeyse başa baş; geleneksel donanım üretiminin düşük kârı ile yazılım teknolojisinin primi, aynı şirketin hesaplarında çarpıcı bir tezat oluşturuyor.
Ancak bu teknoloji üretme kapasitesinin dışa açılması henüz başlangıç aşamasında.
Gerçekten ödeme yapan dış müşteri hâlâ ağırlıklı olarak Volkswagen. Volkswagen Çin yöneticileri, ödedikleri ücretin karşılığında genel elektronik-elektrik mimarisi ve alt düzey kod lisansı aldıklarını; Xpeng'in en farklılaştırıcı çekirdek otonom sürüş ve kokpit uygulamalarının ise bağımsız kaldığını açıkça belirtti.
Volkswagen dışında, ana üreticiler arasında büyük ölçekli komple teknoloji lisansı alabilen örnekler nadir; aynı dönemde hesaba giren bir diğer büyük dış gelir ise Porsche'nin satın aldığı karbon emisyon kredilerinden geldi.
Yalnızca otomobil satmaya dayalı ağır varlık mantığı tavana dayandı; Ar-Ge çıktılarını bağımsız olarak sermayeleştirmek otomobil üreticilerinin ortak tercihi haline geldi.
Xpeng bünyesindeki insansı robot ekibi Pengxing, bağımsız olarak ayrıştırıldı ve finansman sağladı; henüz ölçekli ticari aşamaya geçmemiş olmasına rağmen sermaye piyasasında 6,2 milyar doların üzerinde yatırım sonrası değerleme elde etti; bu, ana şirket Xpeng'in piyasa değerinin yaklaşık %60'ına denk geliyor. Nio da kendi geliştirdiği çip işi Shenji'yi ayırıp bağımsızlaştırdı ve ilk turda 2,257 milyar yuan dış sermaye topladı.
Bağımsız finansman sayesinde otomobil üreticileri, ana şirketin nakit akışı baskısını izole ederken, uzun Ar-Ge maratonu için dış finansman kanalı da bulmuş oldu.
Varlık biçimi değişirken, yetenek fiyatlandırma mantığı da yeniden kuruluyor. Li Auto, 2026 başında yapay zekada öne geçmeyi kritik strateji olarak belirledi ve organizasyon yapısını hızla değiştirerek paralel ekipler kurdu. Teknik yetenek savaşında, bir grup algoritma ve donanım uzmanı girişimciliğe yöneldi; otomobil üreticisi ekiplerinden doğan birkaç somutlaştırılmış zeka girişimi birkaç ay içinde büyük finansman sağladı. Li Auto da ardından stratejik yatırımcı olarak eski çalışanlarının projelerinin erken turuna katıldı.
Sermaye ve yetenek akışının izinde, geleneksel üretim sektörünün değer ölçeği yeniden yazılıyor. Üretim sektörü ile ileri yazılım algoritmaları arasındaki maaş farkı iki katın üzerine çıktı; üst düzey algoritma yeteneklerinin maaş beklentileri de hızla yükseliyor. BYD, üretim temelini korurken daha fazla kaynağı ileri teknoloji Ar-Ge'sine yönlendiriyor; Li Auto ise genel operasyon maliyetlerini kontrol ederken çekirdek algoritma bütçesini tüm gücüyle koruyor.
Sermaye piyasası, geleneksel donanım ile ileri teknoloji anlatısına tamamen farklı yaklaşıyor. Yeni araç teslimatları sektördeki fiyat savaşıyla karşı karşıya kaldığında, ikincil piyasa genellikle temkinli tepki veriyor; ancak fiziksel yapay zekaya uzanan teknolojik derinlik sergilendiğinde, sermaye daha cömert bir değerleme toleransı göstermeye eğilimli.
BYD, yüz milyarlarca yuanlık Ar-Ge odağını araç zekasına sabitliyor; Li Auto, cepheyi daraltıp çekirdek algoritmayı koruyor; Nio, ekosistem yatırımlarıyla öncü kuluçkaya katılıyor; Xpeng ise teknoloji işini ve robotu bağımsız olarak kendi kendini finanse etmeye yönlendiriyor. Yolları farklı olsa da temel mantık aynı: geleneksel üretim kârının aşırı sıkıştırıldığı bu gerçeklikte, otomobil üreticileri gerçek parayla yoğurdukları teknoloji varlıklarını daha büyük bir sermaye ve ticari koordinat sisteminde ikinci kez paraya çevirmeyi öğrenmek zorunda.
Dört Boş Kutu
Robotların fiili çalışma süresi, arıza oranı, insan müdahale oranı ve müşteri geri ödeme süresi; bu dört çekirdek gösterge, sektör genelinde kamuya açık kanallarda hâlâ bulunamıyor.
Bu, şirketlerin kasıtlı olarak gizlemesi değil; bu dört veri seti, fiili üretim hatlarının en derinlerine dağılmış durumda: acil durdurma butonlarının tetikleme kayıtlarında, güvenlik ışık perdelerinin alarm sıklığında, arka plandaki mühendislerin devralma kayıtlarında ve üretim hattı kontrol sistemlerinin ritim tablolarında.
Gövde üreticileri, uzun süreli saha verisi okuma yetkisine sahip değil; sektörün erken aşamasında ise istikrarı ifade etmek için ortalama arıza aralığı (MTBF) kullanılıyor. Ancak bu gösterge yalnızca iki arıza arasındaki süreyi kaydeder; her duruşun tüm üretim hattına getirdiği fiili iş kaybını yansıtamaz.
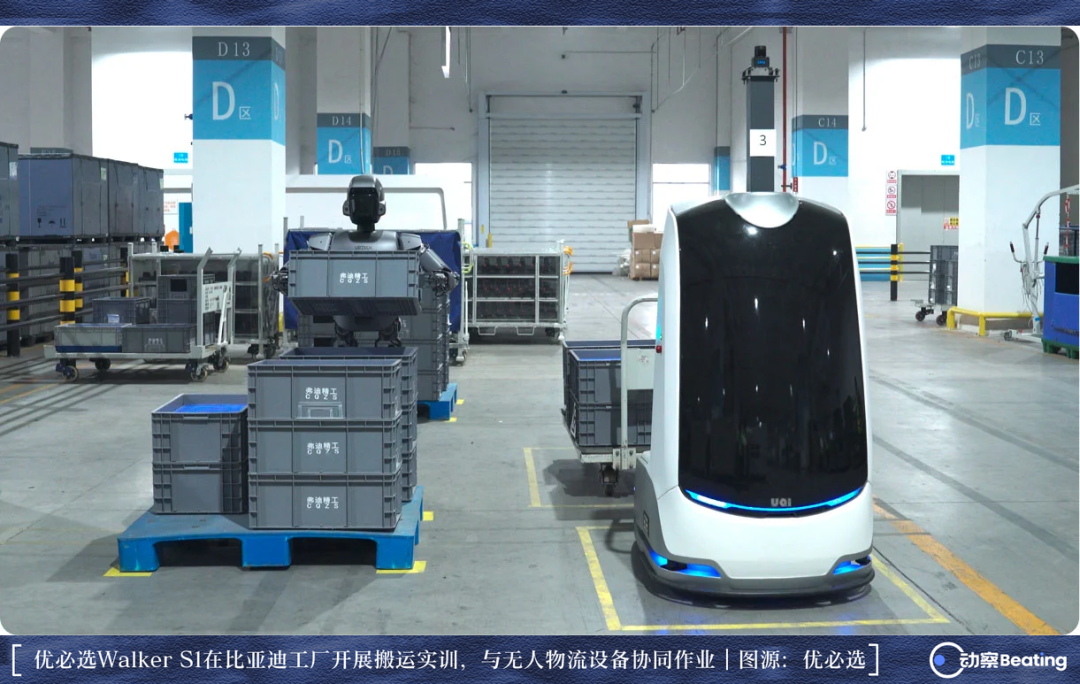
Endüstri tarihinde, yeni teknoloji ekipmanlarının laboratuvardan atölyeye geçişi genellikle politika mekanizmalarının öncülük etmesini gerektirir.
1980 baharında Japonya Uluslararası Ticaret ve Sanayi Bakanlığı, Japonya Robot Kiralama Şirketi JAROL'u kurdu; pahalı ve geleceği belirsiz robot kollarını aylık kiralanabilir ekipmanlara dönüştürdü ve endüstri politikası, henüz olgunlaşmamış piyasa adına ilk siparişi verdi.
Bugün dört bir yana dağılmış hesaplama merkezleri, yerel devlet sermayesi toplu alımları ve demonstrasyon uygulama teşvikleri, mekanizma mantığı açısından bu modelin çağdaş devamı niteliğinde. Politika sahneyi kuruyor, şirketler suları test ediyor; birlikte geleceği altüst edebilecek bir ileri teknolojiye ilk kuluçka zeminini sağlıyorlar.
Ancak politika desteğinden gerçek piyasa içsel talebine geçişte hâlâ belirgin bir sıcaklık farkı var.
2026'nın ilk yarısında sektörde istatistiklere giren 218 ihale projesinden, gerçekten endüstriyel üretim sahasına inen siparişlerin oranı %20'yi yeni aştı; geri kalanı çoğunlukla prototip testi ve senaryo doğrulamasına odaklanıyor ve bazı projelerin tahsilat süresi bir yılın üzerine uzuyor.
Mali verilere bakıldığında, fabrikada çalışarak elde edilen gelir hâlâ ince. Unitree'nin endüstriyel senaryolardan elde ettiği gelir yaklaşık 15 milyon yuan civarında ve tüm insansı robot işindeki payı %3'ün altında; UBTech'in sevk ettiği 16 binden fazla cihazdan tam boyutlu somutlaştırılmış zeka robotu sayısı 921 ve büyük çoğunluğu hâlâ masaüstü veya eğitim amaçlı cihazlar; Leju'nun endüstriyel senaryolardan geliri de birkaç milyon yuan seviyesinde.
Kağıt üzerindeki niyet siparişleri ile zorlu endüstriyel sahanın gerçek teslimatı arasında hâlâ ciddi bir teknolojik ve ticari mesafe var.
Yurt içindeki temkinli endüstriyel uygulamanın karşısında, gümrük ihracat verilerinin ortaya koyduğu denizaşırı talep duruyor.
2026'dan itibaren insansı robotlar özel gümrük tarife koduna kavuştu; ilk yedi ayda kümülatif ihracat 10 bin adedi aştı ve toplam değer 1 milyar yuana yaklaştı; birim başına beyan ortalaması yaklaşık 95 bin yuan. En büyük ihracat destinasyonu ise tedarik zinciri denetimi en katı olan ABD. Yaz sonunda Sırbistan, Šabac'ta Çinli şirketlerin yatırımıyla Avrupa'nın ilk insansı robot fabrikasının start düğmesine bastı; bu süreçte okyanusun öte yakasında ilgili akıllı donanımlara yönelik ticaret ve uyumluluk engelleri de sessizce sıkılaştı.
Aynı algoritma ve motorlara sahip makineler, bir yandan karmaşık dış uyumluluk ortamıyla karşı karşıya kalırken, diğer yandan sağlam tedarik zinciri yetenekleriyle küresel pazara açılıyor.
Bu toplu yeniden adlandırma göçü, teknoloji endüstrisi tarihinde yabancı değil. Yirmi yılı aşkın süre önce internet dalgasının en sıcak döneminde, ABD'de yüzden fazla halka açık şirket ismine .com eklemişti. Dalga çekildikten sonra isimler hızla işlevini yitirdi; geriye kalanlar yine fiber optik kablolar, sunucular, kullanıcılar ve nakit akışı oldu.
Bugünün fiziksel yapay zekası da er ya da geç aynı elemeden geçecek.
Çinli otomobil üreticilerinin elindekiler biraz daha somut. Son on yılda devasa Ar-Ge yatırımlarını fabrikalara, tedarik zincirine, çiplere, algoritmalara ve mühendislik ekiplerine dönüştürdüler. Şimdiki soru, bu yeteneklerin otomobilden çıkıp robotlara, sürücüsüz araçlara ve daha fazla gerçek fiziksel senaryoya girip giremeyeceği.
Çinli otomobil üreticileri, son on yılda otomobil üreterek biriktirdikleri yetenekleri, bir sonraki sanayi devrimine bahis olarak sürüyor.
Son on yılda Çinli otomobil üreticileri bir kez kazanmıştı. Teşviklerle başlayan, sahte teşviklerin kol gezdiği, neredeyse kimsenin hayatta kalacağına inanmadığı bir sektörden, dünyanın en eksiksiz yeni enerjili otomobil endüstriyel sistemini çıkarmayı başardılar.
Şimdi, bu on yılda biriktirdikleri tüm fişleri bir sonraki masaya sürüyorlar.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.