Grayscale: переоценка совокупной ценности биткоина и криптоактивов
 chaincatcher
Авторы: Зак Пандл, Чарли Перкинс. Зак Пандл — руководитель исследований Grayscale, Чарли Перкинс — аналитик исследований Grayscale (CFA)
Перевод: Гу Ю, ChainCatcher
Биткоин уже не тот актив, каким был 15 или даже 10 лет назад. Инвестиционные риски, связанные с биткоином и более широким классом криптоактивов, следует рассматривать с новой точки зрения.
За последнее десятилетие фактическая волатильность биткоина значительно снизилась и сейчас находится в диапазоне волатильности акций крупных компаний США.
Доходность биткоина может демонстрировать экстремальные колебания в обе стороны: сильный моментум приводит к концентрации доходности, а развороты часто происходят очень быстро. Лишь небольшое число торговых дней оказывает решающее влияние на совокупную доходность биткоина.
В процентном выражении просадки биткоина остаются значительными, но с поправкой на его более высокую базовую волатильность они выглядят менее экстремальными по сравнению с акциями и облигациями.
Традиционные рыночные факторы объясняют доходность биткоина гораздо хуже, чем доходность акций, облигаций или прямых инвестиций, что подтверждает его потенциальную роль как инструмента диверсификации портфеля.
Историческое тестирование показывает, что умеренное включение биткоина может повысить эффективность портфеля без соответствующего увеличения волатильности или максимальной просадки.
Инвестиционные возможности не ограничиваются биткоином: биткоин объясняет лишь около половины различий в доходности в криптоиндустрии, корреляции снизились с ранних пиков, а лидерство среди активов ротируется.
Криптоактивы часто оцениваются через устаревшую призму риска. Многие институциональные инвесторы по-прежнему считают биткоин активом с уникально экстремальной волатильностью, полагают, что он ведет себя как высокорискованный актив с кредитным плечом, и рассматривают более широкую сферу криптоактивов как единый, недифференцированный риск. Каждое из этих предположений заслуживает пересмотра. Со временем рыночная структура биткоина, база инвесторов и его роль в более широком классе активов существенно изменились.
Для институциональных инвесторов ключевое различие заключается между единичной волатильностью и портфельным риском. Волатильность измеряет величину колебаний самого актива; портфельный риск зависит от причин и времени этих колебаний, а также от того, пересекаются ли они с существующими рисками. С точки зрения портфеля волатильность биткоина — это не только риск, который нужно минимизировать, но и потенциальный дифференцированный источник доходности.
В данном отчете риски криптоактивов рассматриваются по четырем измерениям:
18-летний путь взросления биткоина: как эволюционировала волатильность биткоина
За пределами поверхностной волатильности: распределение доходности, выявленное моментумом и хвостовым поведением
Биткоин для диверсификации портфеля: как биткоин взаимодействует с диверсифицированным портфелем
Диверсификация за пределами биткоина: насколько дифференцированной стала более широкая сфера криптоактивов
Данные свидетельствуют о том, что зрелость этого класса активов превзошла многие аналитические рамки, используемые для его оценки. Мы считаем, что он заслуживает системы оценки рисков, адаптированной к текущему состоянию класса активов, а не основанной на состоянии десятилетней давности.
18-летний путь взросления биткоина
Биткоин долгое время был известен своей волатильностью. На ранних этапах развития, при рыночной капитализации всего в несколько миллиардов долларов, его волатильность часто превышала 100%, а иногда приближалась к 200%.[1] За 18-летнюю историю, по мере роста капитализации и ликвидности, повышения институционального участия, появления более безопасных инвестиционных инструментов, таких как биржевые торгуемые продукты (ETP) на биткоин, и улучшения нормативной ясности, сформировалась более зрелая торговая среда (рис. 1). В настоящее время фактическая волатильность находится в среднем диапазоне 40%, что значительно ниже трехзначных пиков ранних циклов. Сегодняшний профиль риска биткоина, доступный инвесторам, совершенно иной, чем десять лет назад.
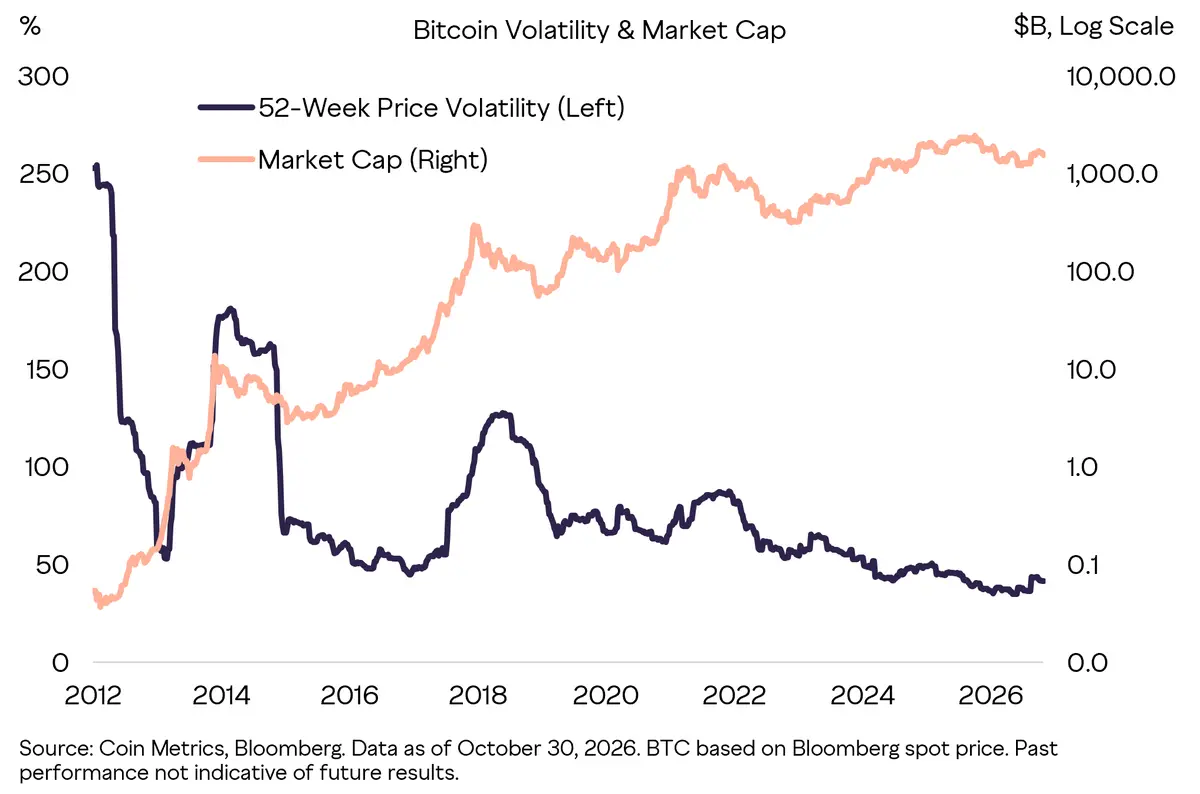
Рис. 1: Волатильность биткоина продолжает снижаться по мере роста рыночной капитализации
Волатильность биткоина часто сравнивают с индексом S&P 500, но отдельные акции в этом индексе дают более сопоставимую точку отсчета. Индекс — это портфель, волатильность которого отражает эффект диверсификации сотен взаимокомпенсирующих позиций. С отдельными акциями ситуация иная. Волатильность биткоина составляет около 43%, что по-прежнему выше, чем у большинства компонентов S&P 500, но ниже, чем примерно у 19% акций в индексе, включая некоторые крупные компании, которыми уже владеют инвесторы (рис. 2).[2] Биткоин остается высоковолатильным активом, но его волатильность не выходит за пределы наблюдаемого диапазона для публично торгуемых акций.
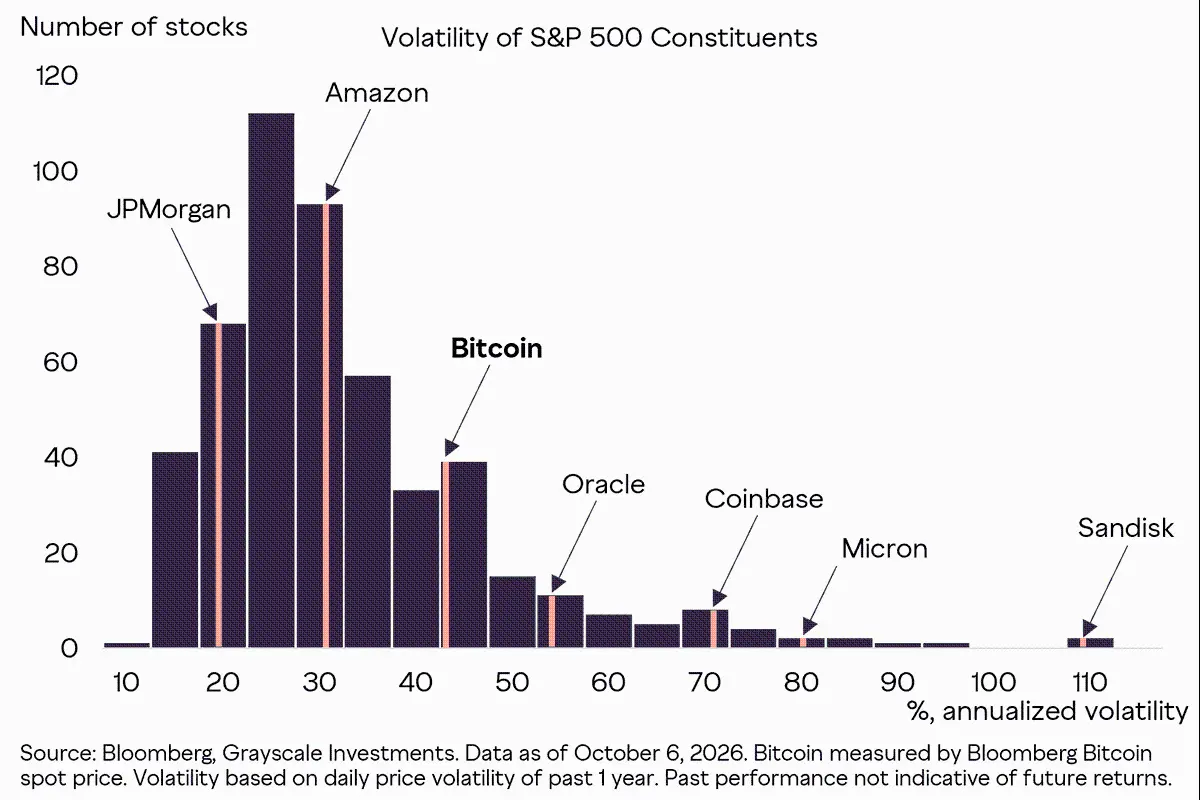
Рис. 2: Волатильность биткоина находится в диапазоне акций крупных компаний
Сравнение биткоина с отдельными акциями крупных компаний не означает, что это актив с низким риском; это лишь помещает его волатильность в более знакомый контекст. Более важный вопрос — что скрывается за поверхностной волатильностью. Стандартное отклонение само по себе не отражает, вызваны ли колебания ростом или падением, как часто возникают экстремальные доходности и происходят ли они независимо или концентрированно. Поэтому понимание риска биткоина требует более глубокого изучения формы и временной структуры его доходности.
За пределами поверхностной волатильности
По сравнению с индексом S&P 500 распределение дневной доходности биткоина значительно шире и имеет более выраженные толстые хвосты (рис. 3). Диапазон одного стандартного отклонения примерно в три раза шире, а оба хвоста содержат гораздо больше экстремальных значений, чем предполагает традиционная форма распределения. Это создает более суровые условия для нисходящих событий, но также обеспечивает большую положительную доходность и более высокую среднюю дневную доходность за статистический период. Иными словами, исторически волатильность биткоина отражала значительную дисперсию в обе стороны.
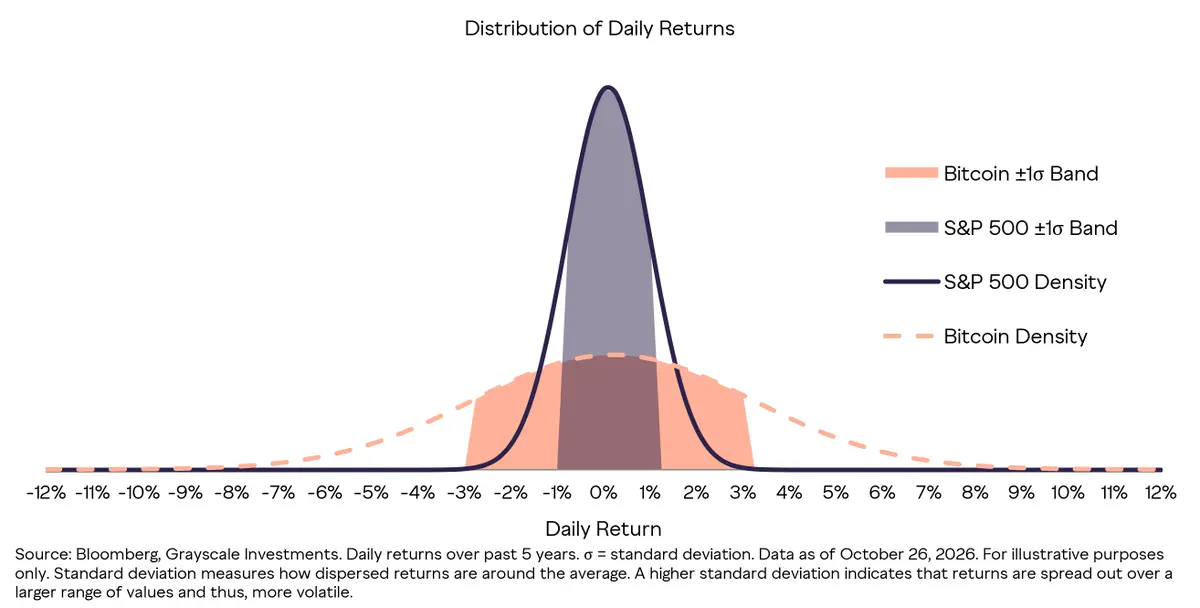
Рис. 3: Распределение доходности биткоина шире и имеет более выраженные толстые хвосты по сравнению с доходностью акций
Важность толстых хвостов заключается в том, что очень небольшое число торговых дней может определить долгосрочный инвестиционный результат. За последние три года биткоин показал годовую доходность 60%; если исключить 10 лучших дней, этот показатель падает до 7%; наоборот, если исключить 10 худших дней, он взлетает до 197% (рис. 4). Это не означает, что эти дни можно предсказать заранее, но показывает, насколько дорого может обойтись пропуск быстрого восстановления, которое часто следует за крупнейшими падениями биткоина.
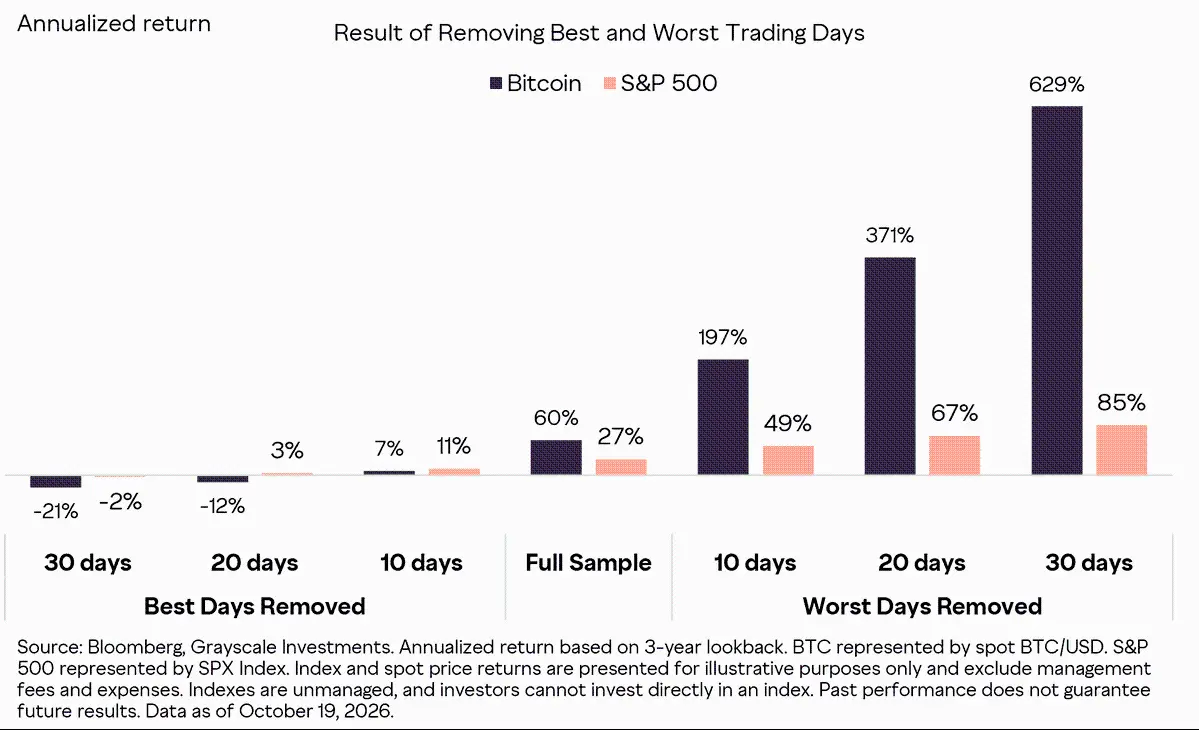
Рис. 4: Несколько ключевых торговых дней определяют совокупную доходность биткоина
Этот моментум также влияет на измерение доходности биткоина с поправкой на риск. Стандартное отклонение и коэффициент Шарпа[3] одинаково учитывают как значительный рост, так и падение. Коэффициент Сортино[4] измеряет доходность только относительно отклонения вниз. В периоды сильного положительного моментума ускорение доходности биткоина может превышать рост его отклонения вниз, что приводит к резкому росту коэффициента Сортино, значительно превышающему коэффициент Шарпа (рис. 5). Это не снижает риск серьезных разворотов, но объясняет, почему общая волатильность дает лишь неполную картину для активов со значительной восходящей дисперсией.
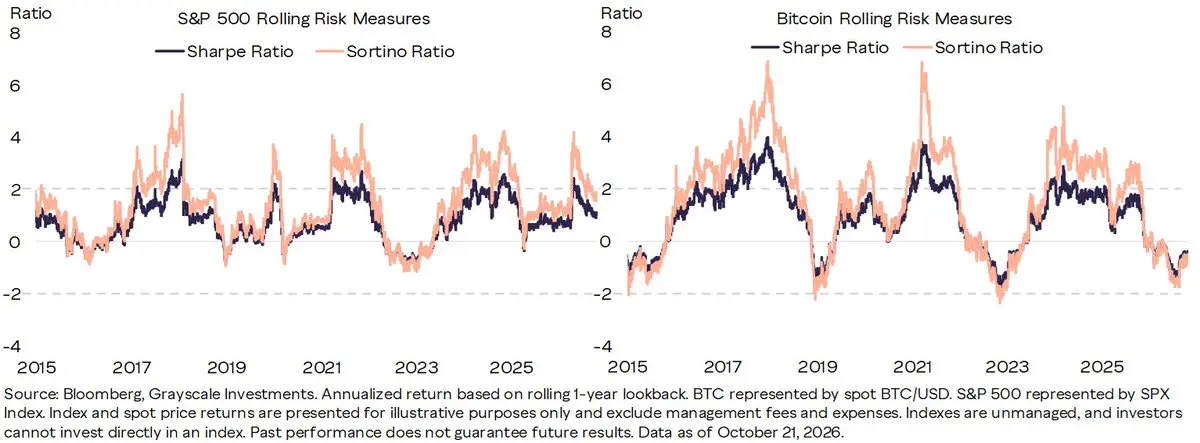
Рис. 5: Коэффициент Сортино биткоина подчеркивает его волатильность, обусловленную ростом
Эффект моментума биткоина также наблюдается во временном распределении доходности. Исторические данные показывают, что после нескольких месяцев роста доходность с поправкой на волатильность обычно значительно выше, чем после месяцев падения, и эта закономерность у биткоина выражена сильнее, чем у традиционных активов. Иными словами, рост биткоина имеет тенденцию к самоусилению. Хотя эту закономерность нельзя рассматривать как самостоятельный торговый сигнал, она помогает объяснить, почему положительные циклы могут генерировать устойчивый восходящий моментум и почему коэффициент Сортино резко возрастает, когда восходящий моментум ускоряется, а отклонение вниз не увеличивается соответственно.
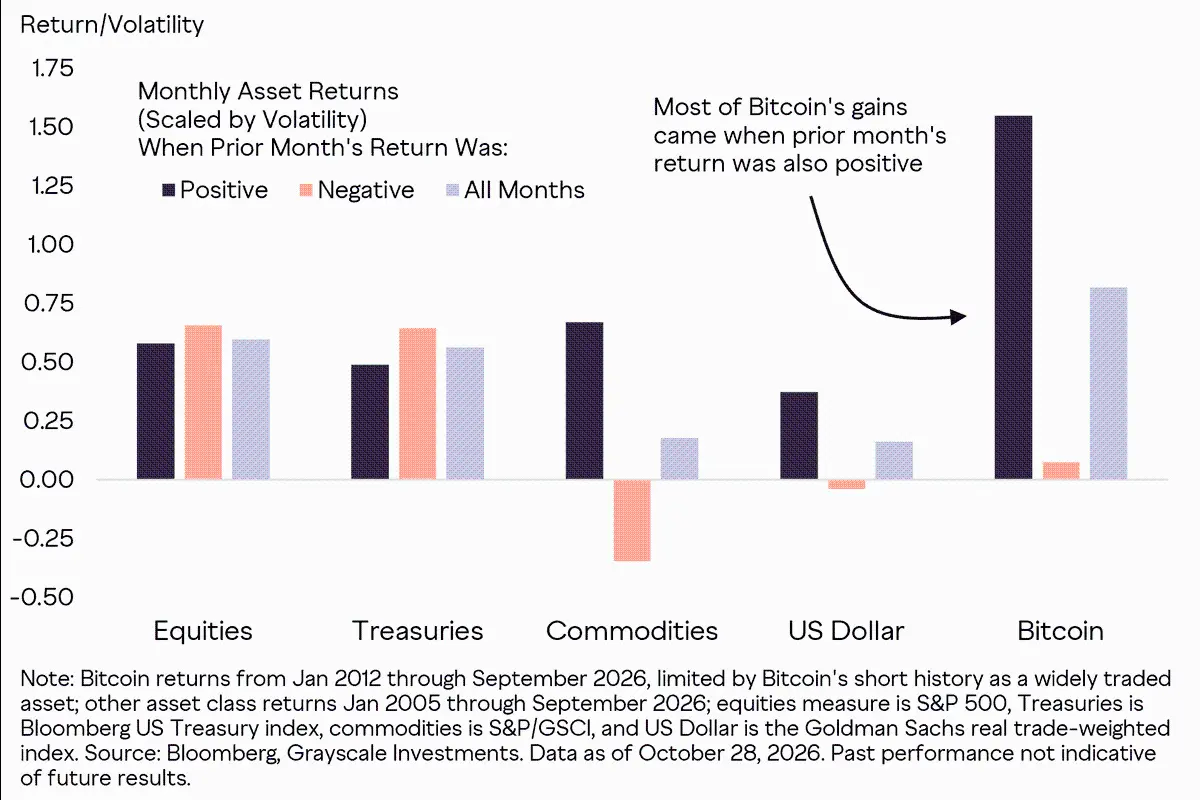
Рис. 6: Исторический рост биткоина часто строится на положительном моментуме
Тем не менее сильный моментум биткоина может вызывать серьезные развороты. Устойчивый восходящий тренд может быстро рухнуть, приводя к экстремальным процентным просадкам. Значительные просадки биткоина хорошо известны: с 2011 года актив пережил семь просадок на 50% и более.[5]
Однако, когда уровни волатильности активов сильно различаются, простое сравнение абсолютных величин просадок часто некорректно. Если нормализовать просадки с учетом рыночной волатильности на момент начала каждого падения, просадки биткоина выглядят менее экстремальными и более сопоставимыми с просадками акций и облигаций — при этом по-настоящему примечательны длительные и серьезные просадки «низкорисковых» облигаций в последние годы.
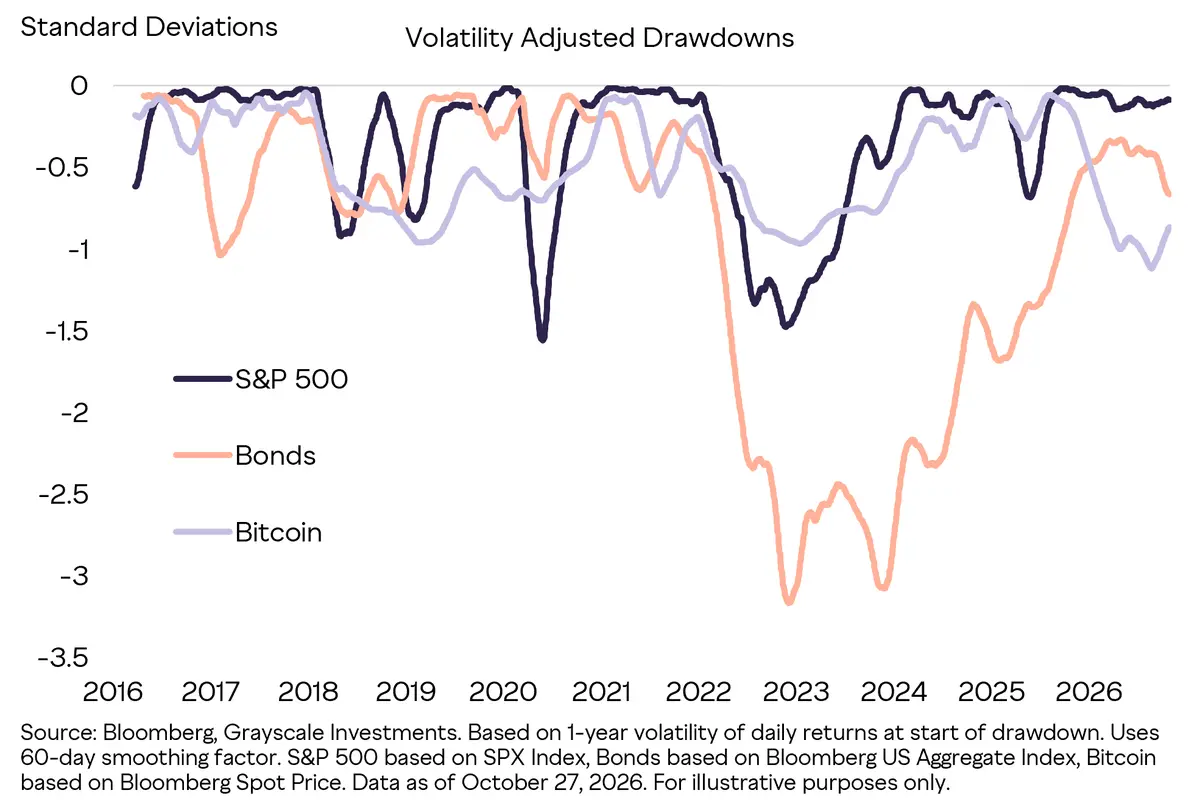
Рис. 7: С поправкой на волатильность просадки биткоина выглядят менее экстремальными
В целом эти результаты очерчивают профиль актива, распределение доходности которого шире, концентрированнее и в большей степени обусловлено моментумом, чем показывает оценка единичной волатильности. Ключевой вывод не в том, что нисходящий риск биткоина незначителен, а в том, что его просадки тесно связаны с исторической восходящей дисперсией, которая обеспечивает большую часть его результатов. Для портфельных менеджеров отношение ко всей волатильности как к одинаково неблагоприятной может скрыть важные особенности картины доходности биткоина. Следующий вопрос — усиливает ли эта уникальная модель доходности существующие риски инвесторов или вводит дифференцированный источник доходности.
Биткоин для диверсификации портфеля
Отправная точка для изучения этого вопроса: насколько доходность биткоина пересекается с факторами риска, которые инвесторы уже принимают в других областях? Чтобы проверить это пересечение, мы провели регрессионный анализ доходности биткоина, акций, облигаций и частных рынков по набору общих макроэкономических и рыночных переменных (рис. 8). Эти факторы объясняют значительную часть вариации доходности традиционных активов, но для биткоина доля объясненной вариации заметно ниже. Хотя более низкая доля объясненной вариации не гарантирует эффекта диверсификации, она указывает на то, что исторически биткоин не был простой переупаковкой традиционных рыночных рисков.
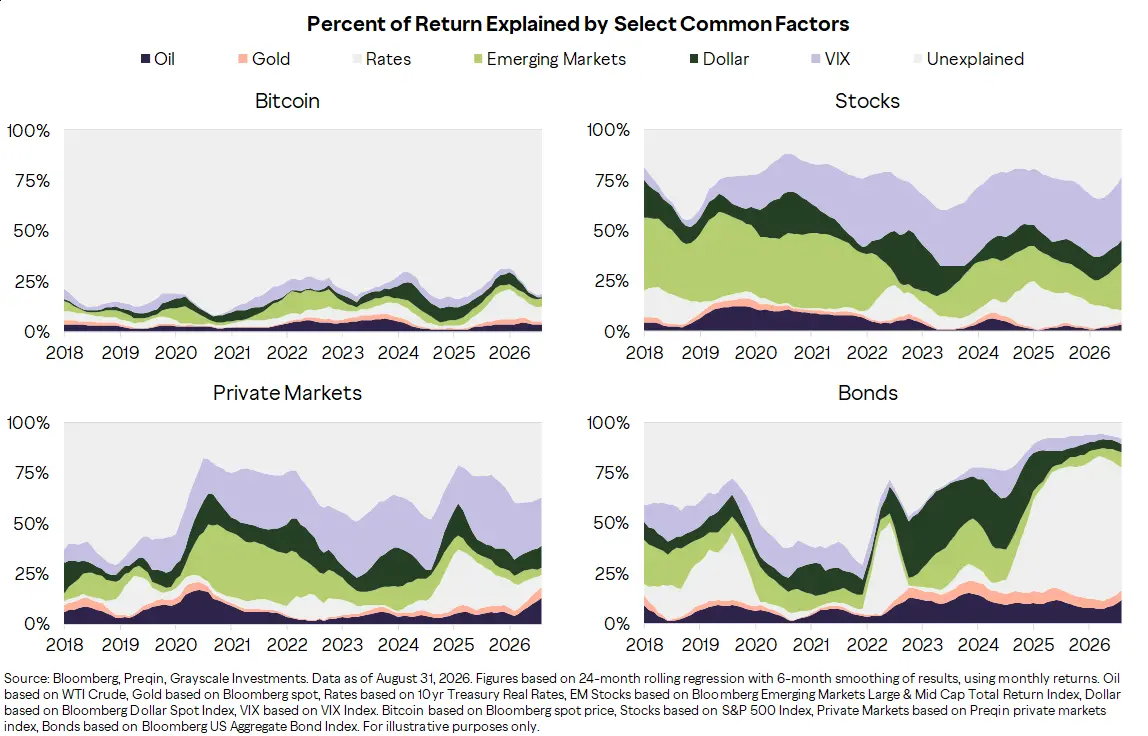
Рис. 8: Традиционные рыночные факторы слабо объясняют доходность биткоина
Эта уникальность также очевидна при прямом сравнении биткоина с публично торгуемыми и частными активами, составляющими большинство институциональных портфелей. Исторически корреляция биткоина и более широкого рынка криптоактивов с основными эталонами частных рынков ниже, чем корреляция этих традиционных эталонов между собой. Корреляции не статичны и могут возрастать в периоды рыночного стресса, но долгосрочная картина показывает, что криптоактивы вводят дифференцированный источник доходности по сравнению с простым увеличением риска акций, кредита или неликвидности.
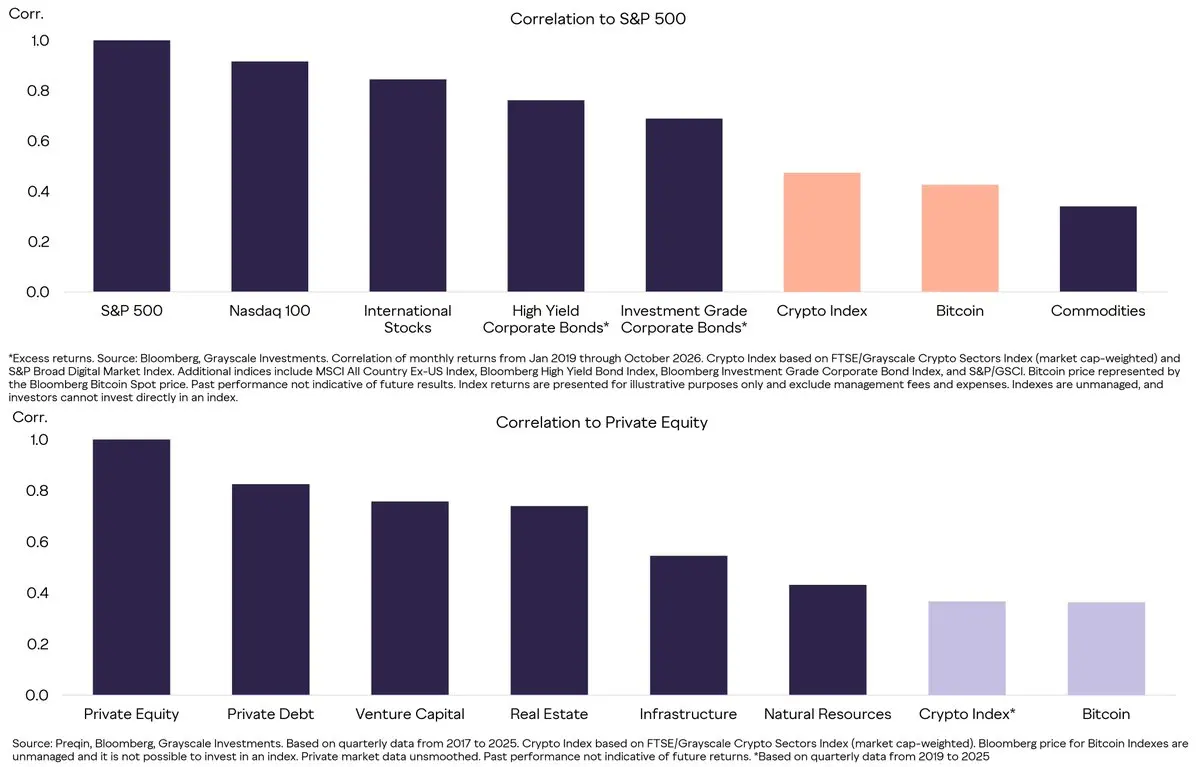
Рис. 9: Корреляция криптоактивов с традиционными активами ниже, чем корреляция традиционных активов между собой
Конечно, статистические различия имеют значение только в том случае, если они улучшают результаты портфеля. Более низкое пересечение биткоина с традиционными активами создает потенциал для диверсификации, но размер позиции определяет, превысит ли эта выгода его собственную более высокую независимую волатильность. Поэтому мы оцениваем влияние биткоина на портфель, сочетая прогнозные допущения рынков капитала и историческую доходность, чтобы проверить, может ли умеренное включение улучшить ожидаемый компромисс между риском и доходностью портфеля, а не просто добавить еще один источник риска.
Включение биткоина в долгосрочные допущения рынков капитала J.P. Morgan Asset Management на 2027 год стало еще одной важной вехой в его эволюции как актива институционального уровня. Этот инвестиционный гигант, управляющий активами на сумму 50 триллионов долларов, теперь рассматривает биткоин наравне со зрелыми классами активов, прогнозируя годовую совокупную доходность 10% и годовую волатильность 55% на ближайшие десять лет. Эти оценки включают потенциальную доходность биткоина — и его более высокий риск — в знакомые рамки построения портфеля. Прогнозируемая годовая совокупная доходность в 10% превышает ожидаемую доходность всех других классов активов, а ожидаемая корреляция с акциями крупных компаний США составляет всего 33% — ниже, чем у международных акций, корпоративных облигаций и хедж-фондов. Активы, предлагающие высокую абсолютную доходность и низкую корреляцию с основными акциями, встречаются редко, что делает биткоин чрезвычайно привлекательным потенциальным инструментом диверсификации портфеля (рис. 10).
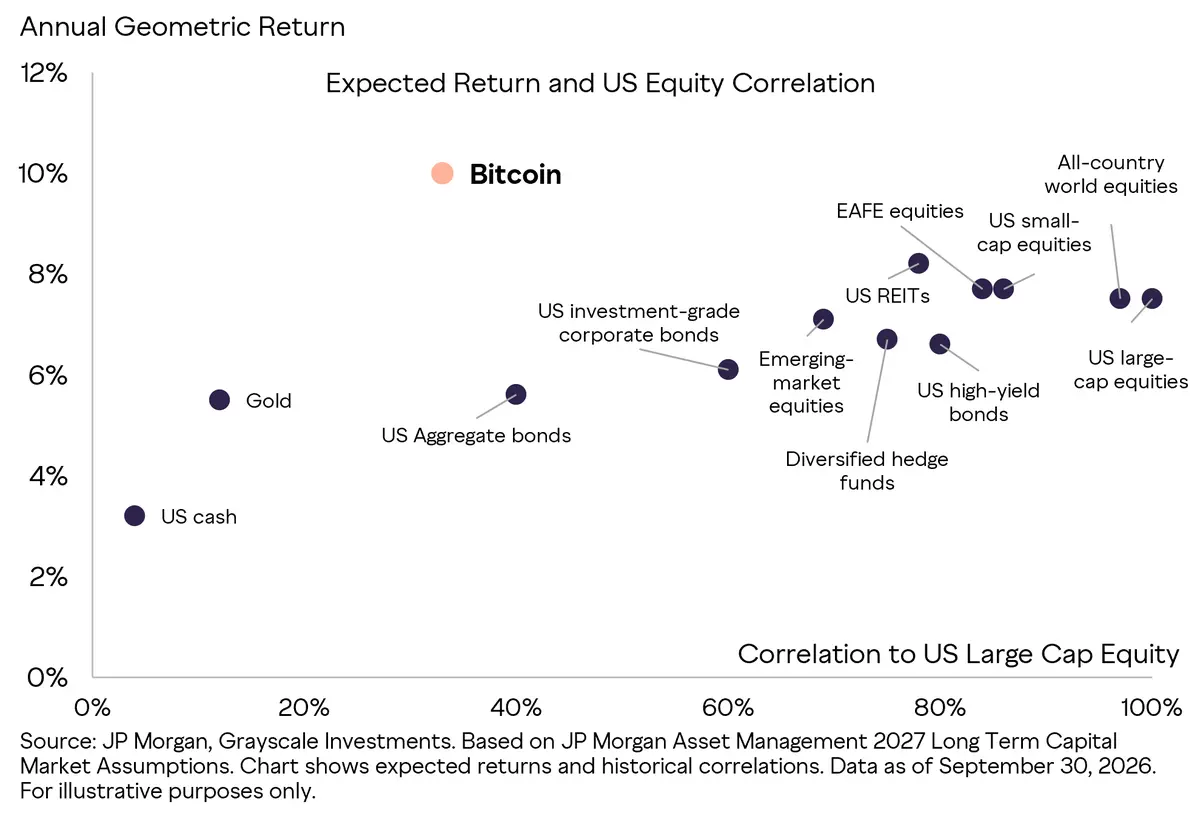
Рис. 10: Допущения рынков капитала показывают уникальность биткоина по доходности и корреляции
Прогнозные оценки зависят от модельных допущений, а исторический анализ рассматривает фактический опыт инвесторов. В представленной выборке умеренное включение биткоина в репрезентативный институциональный портфель не только улучшило годовую доходность и коэффициент Шарпа, но и оказало ограниченное влияние на волатильность и максимальную просадку. Эти результаты согласуются с факторным и корреляционным анализом, но также отражают сильные фактические результаты биткоина в период тестирования и не должны рассматриваться как абсолютный прогнозный показатель для построения портфеля.
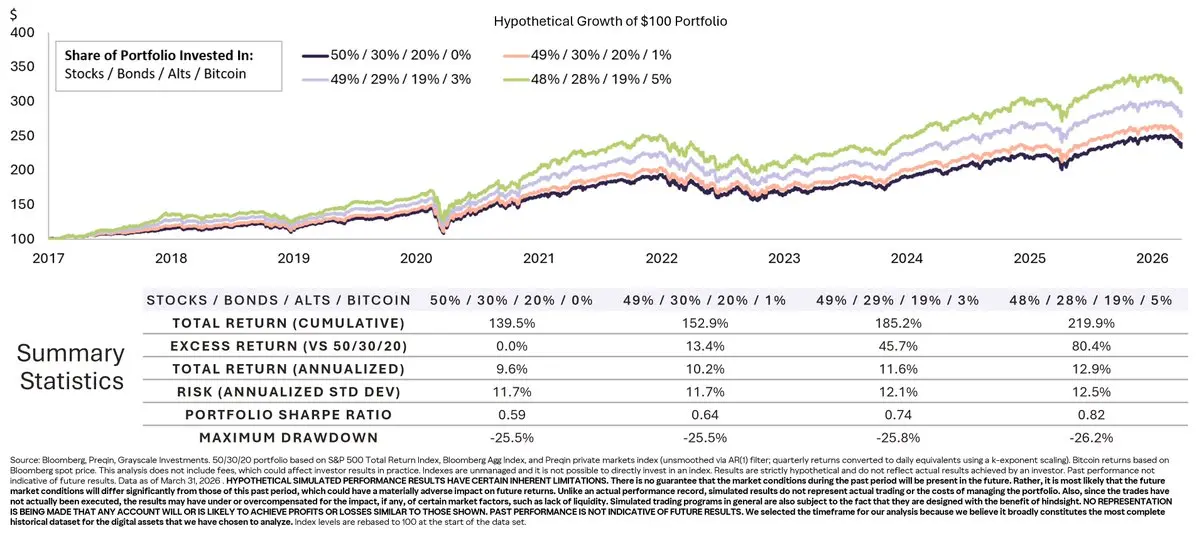
Рис. 11: Умеренное включение биткоина исторически улучшало результаты портфеля
Эти результаты подчеркивают важное различие: единичная независимая волатильность биткоина не переходит пропорционально в портфельный риск. Его дифференцированные драйверы доходности позволяют умеренному включению улучшать историческую эффективность портфеля при ограниченном влиянии на общую волатильность и просадки. Для институциональных инвесторов более ценный вопрос не в том, является ли биткоин сам по себе высоковолатильным, а в том, как эта волатильность повлияет на более широкий портфель. Еще один важный факт: биткоин — лишь часть все более диверсифицированного ландшафта инвестиционных возможностей в сфере криптоактивов.
Диверсификация за пределами биткоина
Биткоин занимает подавляющую часть общей капитализации рынка криптоактивов и во многих институциональных портфелях представляет собой всю конфигурацию криптоактивов. Однако развитие этого класса активов вышло далеко за рамки одного цифрового товара (рис. 12). Текущая инвестируемая область расширилась до платформ смарт-контрактов, децентрализованных финансов (DeFi), потребительских приложений, искусственного интеллекта и других сегментов, каждый из которых имеет совершенно разные экономические модели, пользовательские базы и источники спроса. Ключевой вопрос для институциональных инвесторов — могут ли эти фундаментальные различия преобразоваться в модели доходности, достаточно дифференцированные от биткоина, чтобы оправдать включение других цифровых активов наряду с биткоином.
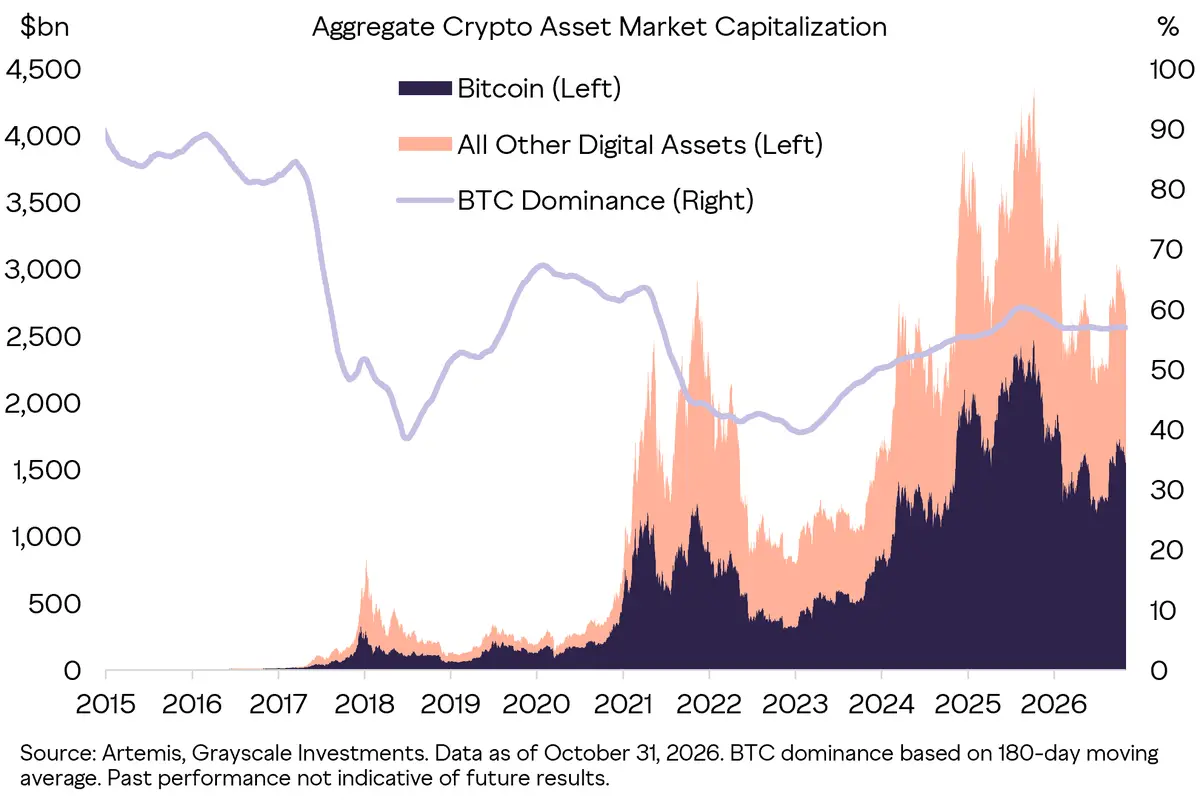
Рис. 12: Биткоин доминирует по рыночной капитализации, но не охватывает все инвестиционные возможности в сфере криптоактивов
Доля рынка лишь показывает общий масштаб области, но не отражает конкретную динамику составляющих. Более эффективный тест — посмотреть, в какой степени доходность сегментов можно отнести к биткоину. Если бы биткоин объяснял почти всю вариацию доходности, аргумент в пользу диверсификации внутри криптоактивов был бы несостоятельным; наоборот, если значительная часть доходности остается специфичной для сегментов, это указывает на то, что инвестиционные возможности гораздо богаче, чем просто «бета биткоина». Данные за последние три года показывают, что в приведенных ниже отраслевых индексах FTSE Grayscale биткоин объясняет лишь около половины различий в доходности сегментов, что означает, что значительная часть доходности обусловлена внутренними драйверами конкретных сегментов и активов.
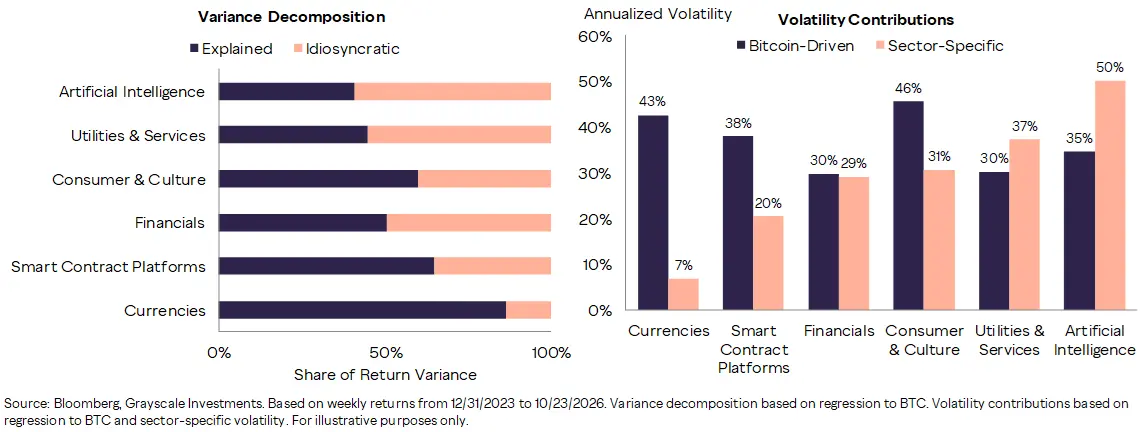
Рис. 13: Биткоин объясняет лишь около половины различий в доходности сегментов криптоиндустрии
Объяснительная сила биткоина — лишь один аспект вопроса диверсификации. Институциональные инвесторы также должны учитывать, как различные сегменты криптоактивов взаимодействуют друг с другом. По мере появления новых сценариев использования, бизнес-моделей и динамики спроса во всем классе активов парные корреляции между сегментами снизились с прежних пиков (рис. 14). Это снижение корреляции указывает на то, что взросление рынка криптоактивов порождает все более дифференцированные риски, а не просто повторение одной и той же торговой стратегии «бета биткоина».
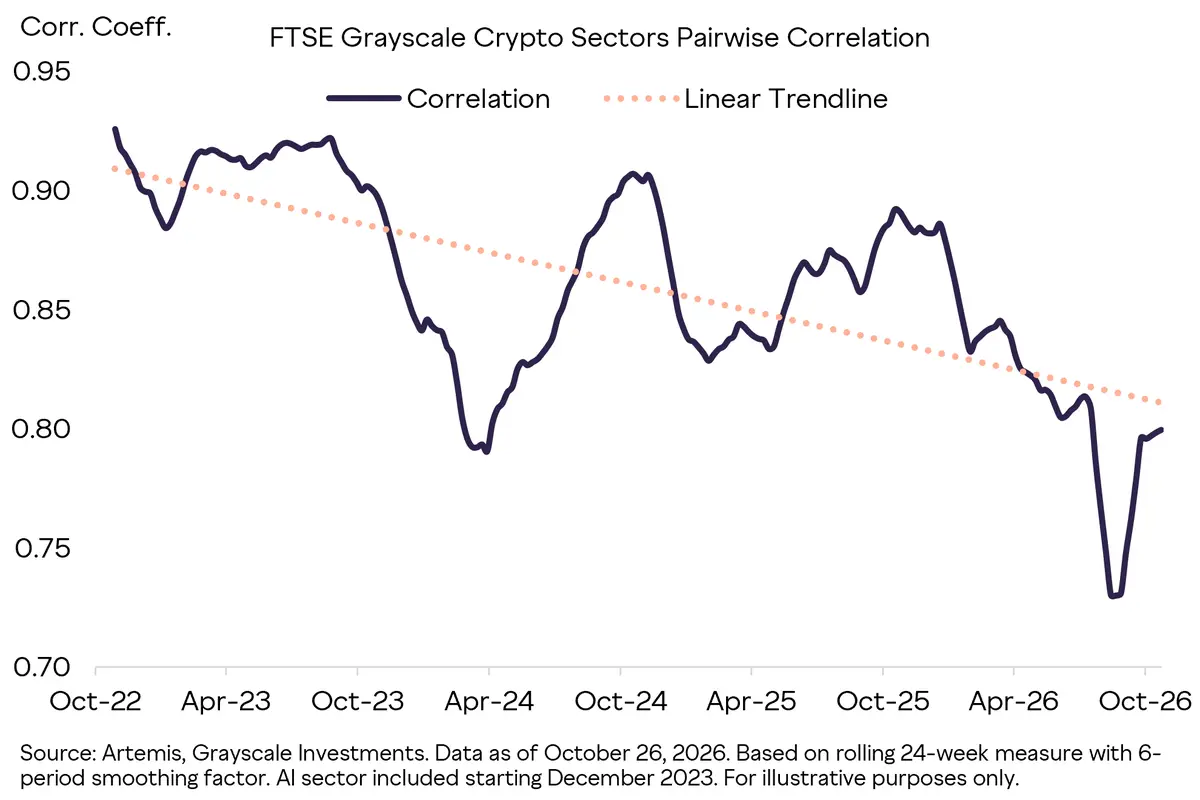
Рис. 14: Корреляция между различными сегментами криптоиндустрии постепенно снижается со временем
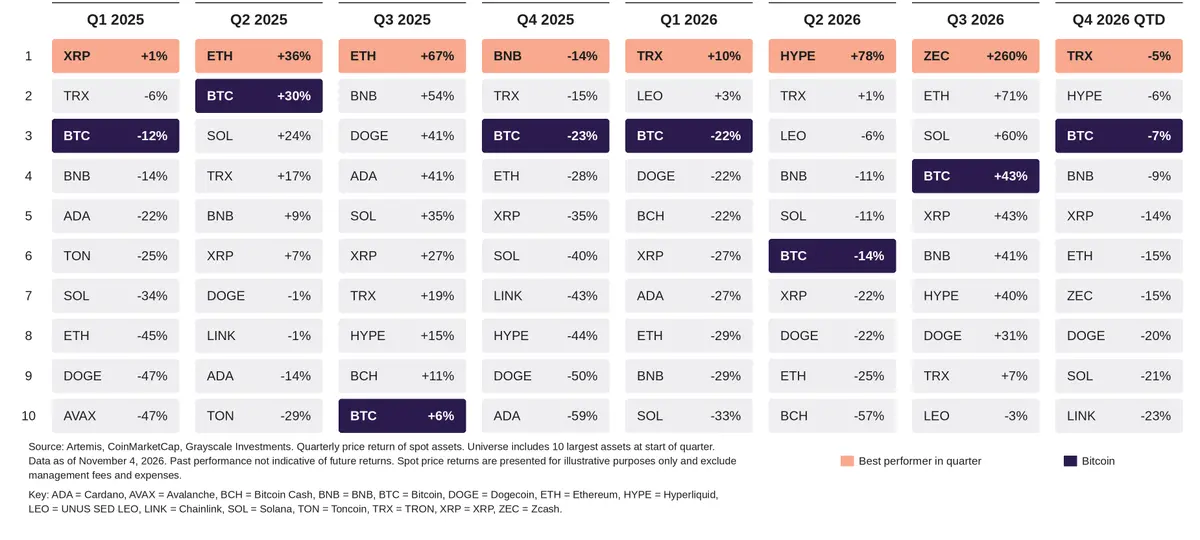
Эта дифференциация также проявляется в квартальных результатах. Лидерство среди криптоактивов резко ротируется от квартала к кварталу, и биткоин не всегда является самым сильным активом. В каждом показанном периоде лидируют разные активы, а биткоин в основном занимает позиции в среднем и нижнем диапазоне. Эта дисперсия показывает, что рынок криптоактивов — это не просто единая сделка с бетой биткоина. Среди десяти крупнейших криптоактивов, не являющихся стейблкоинами, за последние два года шесть разных активов лидировали по квартальной доходности; биткоин не лидировал ни в одном квартале (рис. 15).[6] Для инвесторов, способных выявлять высококачественные проекты с дифференцированными фундаментальными показателями, диверсификация за пределами биткоина может создать возможности для получения специфической для актива альфы в разных рыночных циклах.
Рис. 15: Лидерство в доходности криптоактивов постоянно ротируется
Эти результаты показывают, что более широкий рынок криптоактивов все больше проявляет себя как набор различных рисков, а не единая сделка. Биткоин, возможно, останется основой многих конфигураций, но снижение корреляций сегментов и ротация лидерства указывают на то, что диверсификация внутри криптоактивов может предоставить дополнительные источники портфельных возможностей. Для портфельных менеджеров построение конфигурации криптоактивов, таким образом, может включать не только решение о том, сколько биткоина держать, но и о том, какие другие источники доходности стоит рассматривать наряду с ним.
Обновленная система оценки рисков криптоактивов
Система оценки рисков криптоактивов должна отражать эволюцию этого класса активов. Реализованная волатильность биткоина значительно снизилась и сейчас находится в диапазоне акций крупных компаний США. Его сильный моментум также делает последовательность доходности особенно важной; опыт устойчивого роста и резких разворотов невозможно уловить только через общую волатильность. Его доходность по-прежнему отличается от многих традиционных рыночных рисков, что позволяет умеренному включению улучшать эффективность портфеля, как показано в данном анализе. За пределами биткоина снижение корреляций сегментов и ротация лидерства указывают на то, что криптоактивы эволюционируют в более широкий набор уникальных инвестиционных рисков.
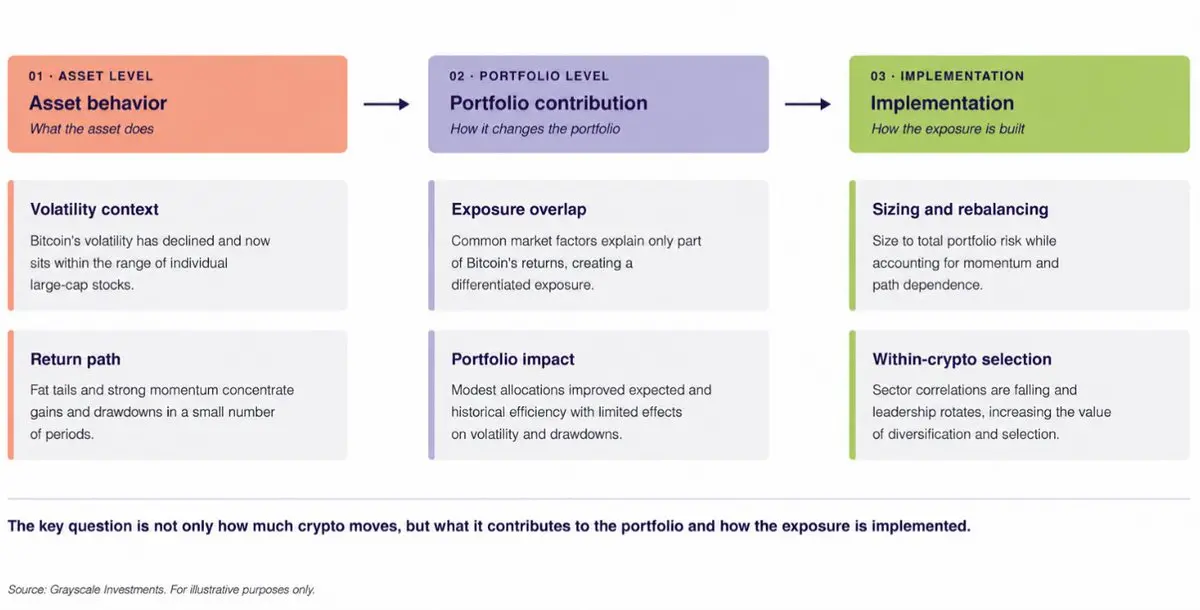
Это не означает, что криптоактивы имеют низкий риск. Это означает, что риск следует оценивать по нескольким измерениям: насколько волатилен актив, как распределяется и упорядочивается его доходность, как она взаимодействует с остальной частью портфеля и чем различаются риски внутри класса активов.
Рис. 16: Портфельная система оценки рисков криптоактивов
Для портфельных менеджеров практический вывод не в том, чтобы игнорировать волатильность, а в том, чтобы поместить ее в надлежащий контекст. Системы, ориентированные только на величину волатильности криптоактивов, могут упустить источники этих колебаний и их вклад в более широкий портфель. Более полезные вопросы: какие риски добавляют криптоактивы, какие существующие риски они могут диверсифицировать и какие дифференцированные источники доходности появляются внутри класса активов?
[1] Coin Metrics. На основе 15-летнего ретроспективного периода и 52-недельной скользящей волатильности. Данные на 31 октября 2026 г.[2] Bloomberg. Данные на 6 октября 2026 г.[3] Коэффициент Шарпа = (доходность портфеля - безрисковая ставка) / общее стандартное отклонение. Коэффициент Шарпа измеряет доходность инвестиций относительно их волатильности сверх безрисковой ставки; более высокий коэффициент обычно указывает на лучшую доходность с поправкой на риск.[4] Коэффициент Сортино = (доходность портфеля - безрисковая ставка) / отклонение вниз. Коэффициент Сортино измеряет доходность инвестиций относительно их нисходящего риска, фокусируясь на отрицательной доходности, а не на общей волатильности.[5] Coin Metrics. Данные на 3 ноября 2026 г.[6] Artemis, CoinMarketCap. Исключая стейблкоины. Данные на 4 ноября 2026 г.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.