Завышена ли цена IPO Anthropic? Модель DCF оценивает справедливую стоимость лишь в $53
 Blockbeats
Кратко
· Оценка вызывает явные разногласия: автор Capital Times Игорь Похитон оценивает взвешенную стоимость Anthropic по DCF примерно в $53 за акцию, что на 24–32% ниже предполагаемого диапазона размещения $70–78; иначе говоря, цена размещения предполагает премию около 32–47% к расчётной стоимости.
· Рост остаётся быстрым, но замедляется: выручка за третий квартал составила около $17 млрд, увеличившись примерно в 12 раз год к году, однако квартальный прирост снизился с примерно 140% в предыдущем квартале до 47%.
· Маржинальность зависит от эффективности вычислений: в третьем квартале доля затрат на серверы и инфраструктуру в выручке выросла с 48% до 58%, что ставит под вопрос долгосрочную прибыльность.
· Цена размещения уже учитывает рост на десять лет вперёд: при допущении выручки $430 млрд через десять лет для оправдания цены $70–78 требуется долгосрочная операционная маржа около 48–54%.
Anthropic, стоящая за Claude, выводит на публичный рынок одну из самых впечатляющих историй роста в индустрии искусственного интеллекта. Но означает ли достаточно быстрый рост компании, что инвесторы могут покупать её акции, не глядя на цену?
10 ноября Anthropic в обновлённом проспекте объявила предполагаемый диапазон IPO $70–78 за акцию. При полностью разводнённом количестве акций после листинга это соответствует оценке примерно $1,22–1,36 трлн. Однако в анализе, опубликованном 17 ноября автором Capital Times Игорем Похитоном, с помощью модели дисконтированных денежных потоков (DCF) получена взвешенная оценка около $924 млрд, или $53 за акцию.
Если ориентироваться на $53, даже нижняя граница диапазона $70 означает премию около 32%; при цене $78 премия достигает 47%. Это не говорит о том, что у Anthropic нет пространства для роста, а о том, что текущая цена требует от инвесторов веры в то, что её расширение и прибыльность в ближайшие десять лет будут устойчиво превосходить исторический опыт большинства технологических гигантов.
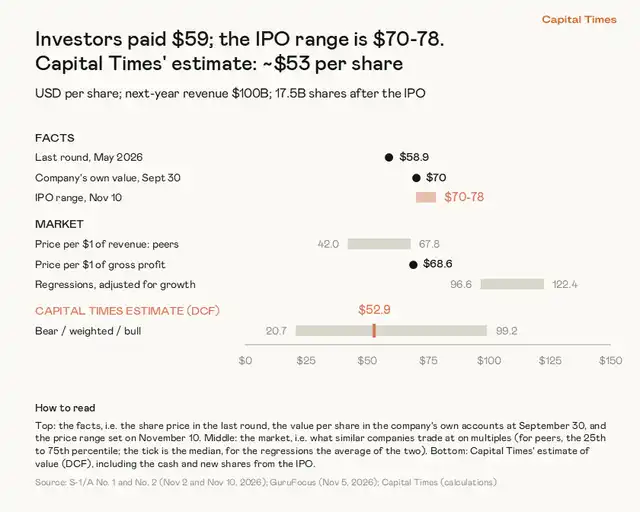
Рис. 1: Сравнение рыночной цены размещения, цены последнего раунда финансирования и оценки DCF от Capital Times. Источник: Capital Times.
За 12-кратным ростом: стоимость вычислений испытывает прибыльность
Судя по финансовым данным, Anthropic действительно переживает крайне редкую экспансию. В третьем квартале 2026 года выручка компании составила около $17 млрд против примерно $1,4 млрд за аналогичный период прошлого года — рост примерно в 12 раз за год. Для сравнения, даже в самые сильные кварталы бума ИИ выручка Nvidia в годовом выражении не приближалась к такому коэффициенту.
Расширение платящих клиентов также заметно. Число клиентов с годовыми расходами более $100 тыс. выросло с примерно 950 до более чем 11 900; клиенты, пользовавшиеся сервисом год назад, теперь тратят примерно в 9 раз больше. Это показывает, что рост обеспечивается не только новыми клиентами, но и увеличением использования ИИ существующими.
Однако на высокой базе рост начинает замедляться. Во втором квартале этого года выручка Anthropic выросла квартал к кварталу примерно в 2,4 раза, а в третьем — примерно в 1,5 раза, то есть квартальный прирост снизился с примерно 140% до 47%. Компания также предупреждает инвесторов в проспекте, что темпы роста, как ожидается, продолжат снижаться.
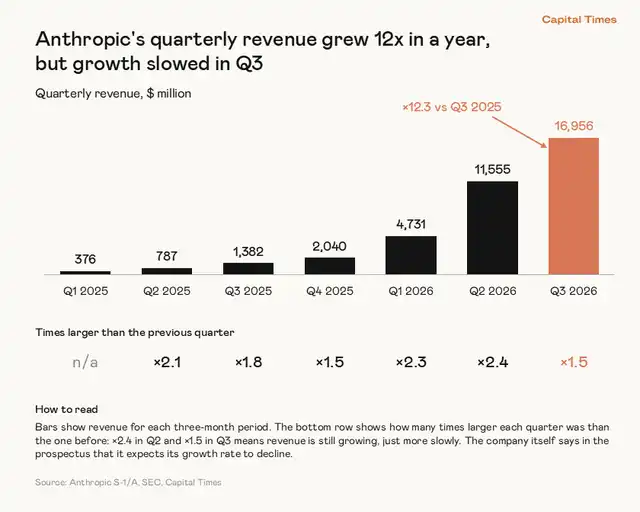
Рис. 2: Квартальная выручка Anthropic с первого квартала 2025 года по третий квартал 2026 года; в последнем квартале рост год к году составил около 12 раз, но квартальный темп замедлился. Источник: Capital Times.
С другой стороны, Anthropic уже не просто ИИ-компания, растущая за счёт финансирования. Её балансовый убыток за первые девять месяцев достиг $104 млрд, но около $94 млрд из этой суммы связано с переоценкой справедливой стоимости конвертируемых облигаций, а не с фактическим оттоком денежных средств. После исключения разовых статей и с учётом расходов на вознаграждение акциями операционная маржа компании в последние два квартала составила 8,4% и 8,2% соответственно; операционный денежный поток за девять месяцев достиг примерно $6,6 млрд.
Однако между только что достигнутой операционной прибыльностью и долгосрочной высокой маржой, необходимой для оценки в триллион долларов, остаётся ключевой барьер: стоимость вычислений.
По мнению автора, долгосрочную ценность Anthropic определяет не только сила моделей и скорость роста клиентов, но и то, сколько приходится платить за серверы и вычисления на каждый доллар выручки.
В третьем квартале 2026 года расходы Anthropic на вычисления и инфраструктуру достигли $9,9 млрд, а за первые девять месяцев — около $18,8 млрд. Ранее доля таких затрат в выручке снижалась пять кварталов подряд — с 251% до 48%, что указывало на эффект масштаба. Но в третьем квартале произошёл разворот: затраты на вычисления выросли на 77% квартал к кварталу, опередив рост выручки в 47%, и их доля вернулась к 58%.
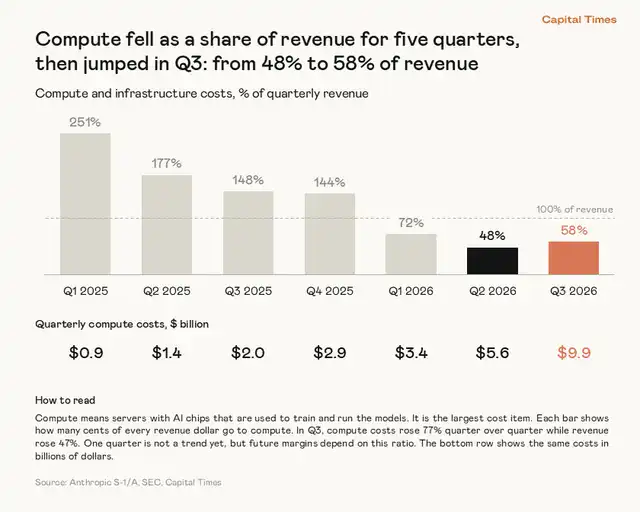
Рис. 3: Доля затрат на вычисления и инфраструктуру в квартальной выручке; в третьем квартале она выросла с 48% до 58%. Источник: Capital Times.
Anthropic объясняет, что для удовлетворения спроса компания дополнительно закупила вычислительные мощности по более дорогим краткосрочным контрактам, что увеличило расходы в этом квартале. Один квартал ещё не доказывает разворот долгосрочного тренда, но способность затрат на вычисления устойчиво снижаться напрямую определяет верхнюю границу будущей маржи.
Что ещё важнее, Anthropic уже подписала обязательства по закупкам и аренде серверов, облачных услуг и дата-центров на сумму около $895 млрд со сроками платежей до 2045 года. Часть контрактов содержит права на расторжение или условия, поэтому не все они являются безотзывными обязательствами; тем не менее они отражают огромные инфраструктурные вложения, на которые опирается экспансия ИИ.
После завершения IPO компания ожидает иметь около $213 млрд денежных средств, а соответствующие платежи в ближайшие 12 месяцев составят почти $70 млрд, поэтому текущее давление на ликвидность, возможно, не является главной проблемой. Реальный риск в том, что если рост выручки замедлится быстрее ожиданий, долгосрочные обязательства по вычислениям начнут сжимать прибыль.
Почему DCF даёт лишь $53? Какие допущения о росте заложены в цену размещения
В отличие от оценки через мультипликаторы выручки сопоставимых компаний, DCF пытается рассчитать, сколько сегодня стоят будущие денежные потоки компании. Модель автора зависит главным образом от трёх факторов: размера выручки через десять лет, операционной маржи в зрелой фазе и ставки дисконтирования денежных потоков.
Автор ожидает, что выручка Anthropic в 2027 году достигнет около $100 млрд. С учётом годового темпа выручки около $81 млрд на октябрь этого года это не слишком агрессивное допущение на ближайшую перспективу. Но для оценки не столь важно, составит ли выручка в следующем году $85 млрд, $100 млрд или $120 млрд; решающее значение имеет масштаб бизнеса через десять лет.
В базовом сценарии автор предполагает, что через десять лет годовая выручка Anthropic достигнет $430 млрд, а операционная маржа в зрелой фазе составит 30%, ориентируясь на траекторию роста Alphabet после преодоления порога выручки в $100 млрд и среднюю маржу AWS за последние восемь лет. В пессимистичном сценарии заложены выручка $250 млрд и маржа 21,5%; в оптимистичном — выручка $715 млрд и маржа 40%.
В первые пять лет модель использует ставку дисконтирования 11,6%, затем она постепенно снижается до 9%, а также отдельно учитывается вероятность неудачи бизнеса. После учёта новых акций IPO и привлечённых средств пессимистичный, базовый и оптимистичный сценарии соответствуют примерно $21, $46 и $99 за акцию. При весах 25%, 50% и 25% результат составляет около $53.
Здесь важно различать: $53 — это не оценка базового сценария, а взвешенный результат трёх сценариев. Это модельная оценка, основанная на наборе долгосрочных операционных допущений, а не точная целевая цена сделки.
Чтобы проверить вывод об оценке в $53, автор дополнительно решает обратную задачу: если цена размещения $70–78 обоснована, какую выручку и прибыль должна генерировать Anthropic через десять лет?
При допущении долгосрочной операционной маржи 30% для оправдания $70 за акцию требуется годовая выручка через десять лет около $757 млрд; для $78 — около $868 млрд. Для масштаба: выручка Amazon за последние 12 месяцев, указанная в оригинале, составляет около $797 млрд. Иными словами, Anthropic должна за десять лет вырасти до размеров, сопоставимых с сегодняшней Amazon или даже больше.
Если выручка достигнет лишь базовых $430 млрд, заданных автором, то для оправдания цены размещения необходимо повысить долгосрочную операционную маржу примерно до 48–54%. Это выше операционной маржи Microsoft около 47% и заметно выше среднего уровня AWS около 30% за последние восемь лет.
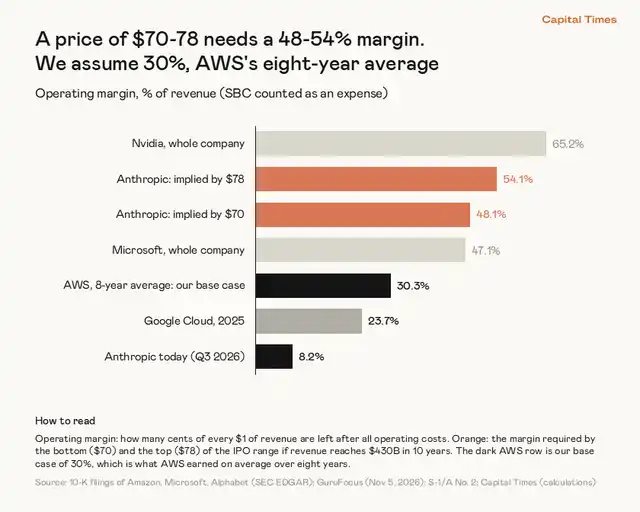
Рис. 4: При допущении выручки $430 млрд через десять лет операционная маржа, подразумеваемая ценой размещения $70–78, в сравнении с маржой AWS, Microsoft, Nvidia и других компаний. Источник: Capital Times.
Именно это — самая труднодостижимая часть цены размещения: Anthropic, с одной стороны, должна продолжать платить высокие расходы на вычисления облачным и чиповым экосистемам, а с другой — выйти на уровень прибыльности, близкий к ведущим высокомаржинальным технологическим компаниям. Эти две цели не являются абсолютно несовместимыми, но запас прочности ограничен.
Разногласия в оценке: насколько велик конечный рынок ИИ?
Это не единственная оценка денежных потоков Anthropic на рынке. Известный специалист по оценке Асват Дамодаран оценивает собственный капитал примерно в $1,45 трлн, что заметно выше примерно $924 млрд от Capital Times.
Главное расхождение между двумя моделями не в разнице ставок дисконтирования на несколько процентных пунктов, а в суждении о конечном размере рынка ИИ. Дамодаран предполагает, что через десять лет годовая выручка Anthropic приблизится к $1 трлн; базовый сценарий Capital Times — лишь $430 млрд. Первое означает, что после достижения выручки в $100 млрд Anthropic должна будет много лет поддерживать среднегодовой рост около 29%, что превышает исторические показатели большинства крупных технологических компаний на сопоставимой стадии.
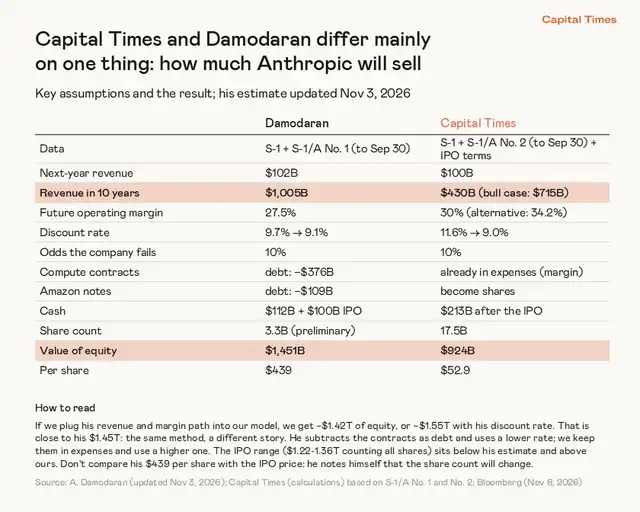
Рис. 5: Сравнение ключевых допущений оценки Дамодарана и Capital Times. Разница в основном связана с прогнозом выручки через десять лет. Источники: Capital Times, Асват Дамодаран.
В этой сравнительной таблице есть ещё одна важная деталь: в двух моделях используется разное количество акций. На рисунке предварительное число акций у Дамодарана составляет около 3,3 млрд, тогда как Capital Times использует полностью разводнённое количество около 17,5 млрд акций с учётом потенциальной конвертации, поэтому нельзя напрямую сравнивать цены за акцию на рисунке; более сопоставимы общая оценка собственного капитала и операционные допущения.
Подставив прогнозы выручки и маржи Дамодарана в свою модель, автор также получает оценку около $1,4 трлн. Иными словами, настоящий вопрос в том, станет ли ИИ инструментом повышения эффективности работы или создаст новый рынок, значительно превосходящий сегодняшние масштабы программного обеспечения и облачных вычислений.
Если Anthropic в конечном счёте достигнет годовой выручки в триллион долларов, текущая цена IPO не обязательно окажется дорогой; если же её масштабирование будет ближе к историческому пути зрелых технологических гигантов, инвесторы, возможно, уже оплатили значительную часть будущего роста.
Несмотря на расхождения в прогнозах долгосрочной выручки, IPO имеет мощную капитальную поддержку. Согласно проспекту, Alphabet, Nvidia, AMD, Broadcom, Micron, Microsoft и TSMC намерены в совокупности приобрести акции на сумму около $26 млрд по цене размещения. Часть инвесторов также являются важными партнёрами Anthropic по вычислениям или чипам, поэтому между ними существуют и инвестиционные, и коммерческие закупочные отношения.
Если смотреть на относительную рыночную оценку, $70–78 за акцию соответствуют примерно 10–11-кратной ожидаемой выручке компании на следующий год, что близко к некоторым быстрорастущим технологическим акциям; однако по выручке за последние 12 месяцев мультипликатор достигает примерно 29–32 раз. Среди 150 американских компаний в сфере программного обеспечения и крупных технологических компаний, с которыми сравнивает автор, лишь у немногих мультипликаторы выше.
Это не означает, что рынок обязательно ошибается. Исторические финансовые данные быстрорастущих компаний часто недооценивают происходящие изменения в бизнесе. Но готовность стратегических инвесторов подписываться и готовность отрасли давать высокие мультипликаторы — это не то же самое, что способность долгосрочных денежных потоков компании оправдать такую цену.
Ещё один фактор, требующий внимания, — разводнение капитала. Автор ожидает, что после учёта конвертации привилегированных акций, облигаций Amazon, опционов сотрудников, ограниченных акций и новых акций IPO полностью разводнённое количество акций Anthropic составит около 17,5 млрд. Если оценивать рыночную капитализацию только по текущему количеству обыкновенных акций, можно недооценить фактическое разводнение на акцию.
Корпоративное управление — ещё один уровень неопределённости, который модель пока не полностью учитывает. В проспекте указано, что основатели обладают фиксированным правом голоса около 50,1%; статус Anthropic как public benefit corporation также позволяет менеджменту при балансировании целей компании и интересов заинтересованных сторон принимать решения, которые могут быть невыгодны для краткосрочных операционных результатов или цены акций. Некоторые эксперты по оценке считают, что такая структура управления заслуживает дополнительного дисконта.
Вывод: хорошая компания не равна хорошей цене
Рост выручки Anthropic, расширение платящих клиентов и первая операционная прибыль дают реальную основу для высокой оценки. Спор не в том, является ли она отличной ИИ-компанией, а в том, какое будущее должна обеспечить текущая цена размещения, чтобы её поддержали денежные потоки.
Модель DCF Capital Times оценивает взвешенную внутреннюю стоимость компании примерно в $53 за акцию. При заданном автором базовом сценарии выручки $430 млрд через десять лет для оправдания цены размещения $70–78 Anthropic должна достичь маржи, значительно превышающей средний уровень AWS; если маржа останется около 30%, масштаб выручки должен будет догнать сегодняшнюю Amazon.
Автор признаёт, что самым слабым звеном этой оценки является именно прогноз выручки через десять лет. Коммерциализация ИИ может сломать исторические закономерности, и если Anthropic станет компанией с выручкой в триллион долларов, $53, очевидно, могут недооценивать её стоимость. Однако при текущих допущениях автор считает, что предполагаемая цена размещения на 32–47% выше его собственной оценки, поэтому склонен воздержаться и дождаться более низкой цены.
Настоящее испытание этого IPO не в том, верит ли рынок в ИИ, а в том, за сколько лет роста ИИ инвесторы готовы заплатить заранее.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.