После ухода Дженсена Хуана 14 инвестбанков срочно оценили ситуацию: никто не заменит его, консенсус-прогноз дна — около $150
 chaincatcher
Nvidia объявила, что соучредитель и генеральный директор, проработавший в этой должности 33 года, Дженсен Хуан немедленно уходит в отставку и покидает совет директоров. Финансовый директор Колетт Кресс станет временным генеральным директором, а ветеран Synopsys Харви Джонс — первым председателем совета директоров компании. Кандидаты на пост постоянного генерального директора будут рассматриваться как внутри, так и вне компании.
Новость появилась в 8:48 утра по восточному времени 12-го числа. До открытия торгов акции Nvidia упали примерно на 10% до уровня около $156, пробив 52-недельный минимум в $164,27. Рыночная капитализация компании за день сократилась примерно на $420 млрд, а за последний месяц — примерно на треть.
Вечером того же дня аналитики и управляющие фондами получили исследовательские отчеты от 14 инвестиционных банков Уолл-стрит.
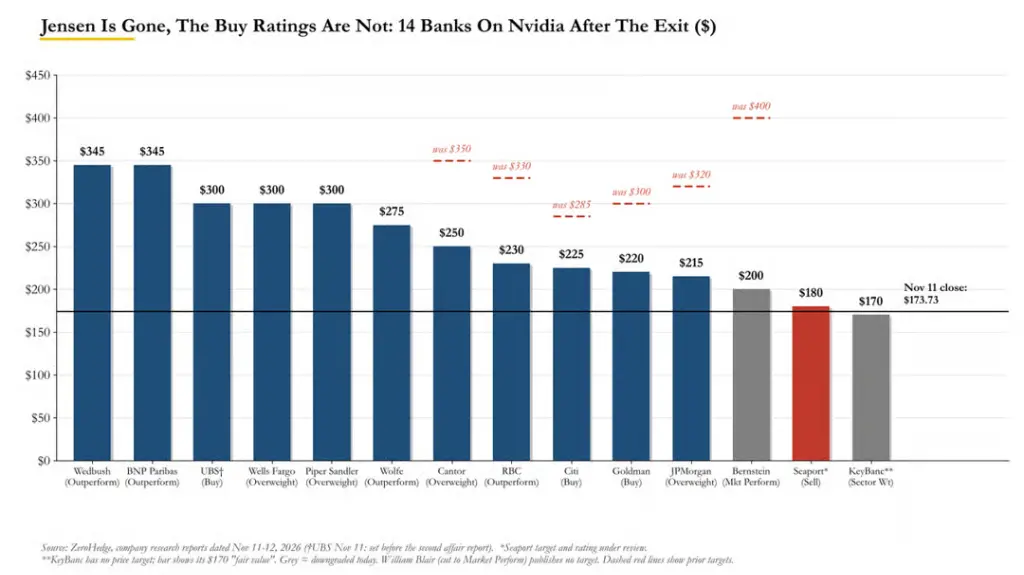
Три организации понизили рейтинг Nvidia: Bernstein, KeyBanc и William Blair. Шесть организаций снизили целевые цены: Bernstein, JPMorgan, RBC, Cantor, Goldman Sachs и Citigroup. Однако подавляющее большинство сохранило рейтинг «покупать», ключевая логика — «заказы расписаны до 2028 года, краткосрочные фундаментальные показатели в порядке». Средняя целевая цена 13 инвестбанков составляет около $260, что примерно на 50% выше предторговой цены.
О том, кто сможет заменить Дженсена Хуана, Джей Голдберг из Seaport написал в отчете: «Короче говоря, никто не сможет носить кожаную куртку Дженсена». У него было около 60 прямых подчиненных, но практически не было преемников. Аналитик Bernstein Стейси Расгон заметил: «Откуда у него время?»
Настоящее беспокойство заключается в том, что созданная Дженсеном Хуаном система финансирования ИИ-экосистемы внезапно окажется под вопросом из-за его ухода.
Goldman Sachs: уход значителен, но контролируем, как потеря Стива Джобса для Apple
Goldman Sachs решил дождаться официального пресс-релиза, прежде чем писать отчет. Аналитик Джеймс Шнайдер охарактеризовал уход Дженсена Хуана как «значительное, но контролируемое негативное событие».
Он сохранил рейтинг «покупать», но снизил целевую цену с $300 до $220. Его логика оценки ясна: прогноз прибыли на акцию остается на уровне $10,00; однако из-за снижения прозрачности и увеличения рисков исполнения в переходный период мультипликатор оценки сжимается с 30x до 22x.
Одним предложением консенсус аналитиков: E (прибыль) не меняется, P/E (мультипликатор оценки) значительно снижается.
Шнайдер сравнил это событие с потерей Apple Стива Джобса. В районе 2011 года форвардный P/E Apple упал с примерно 17x до 12x, достигнув минимума в 9x в 2013 году, и только когда рынок убедился, что iPhone не остановился после ухода Джобса, оценка постепенно восстановилась до примерно 15x.
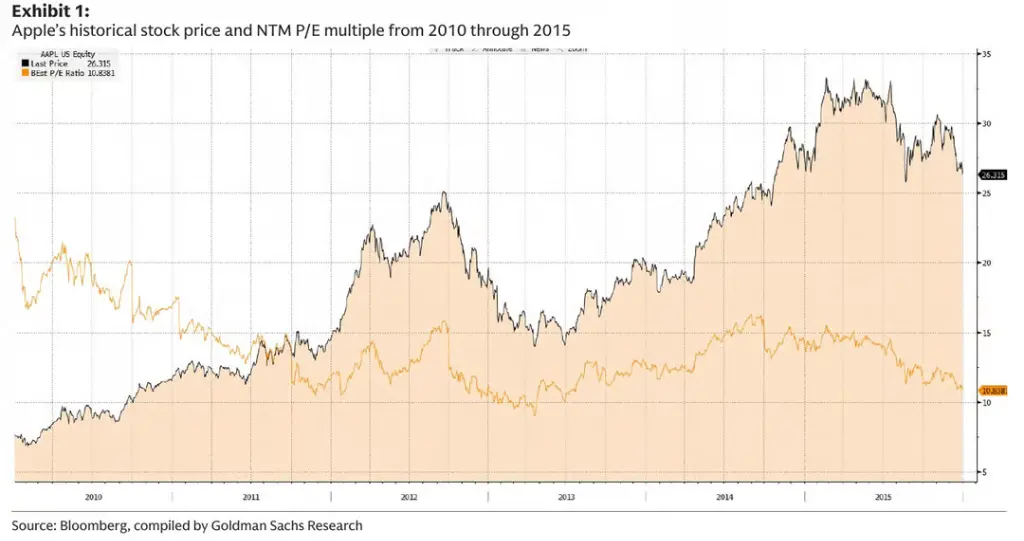
Шнайдер считает, что рынок Nvidia пройдет через аналогичный процесс «поиска разумного мультипликатора», пока не станут ясными руководство и динамика бизнеса.
Однако сам Шнайдер признает, что аналогия не идеальна — у Apple был заранее выбранный преемник, не было расследования Министерства юстиции и угрозы повесток от Конгресса.
Bernstein меняет долгосрочную бычью позицию: «Откуда у него было время?»
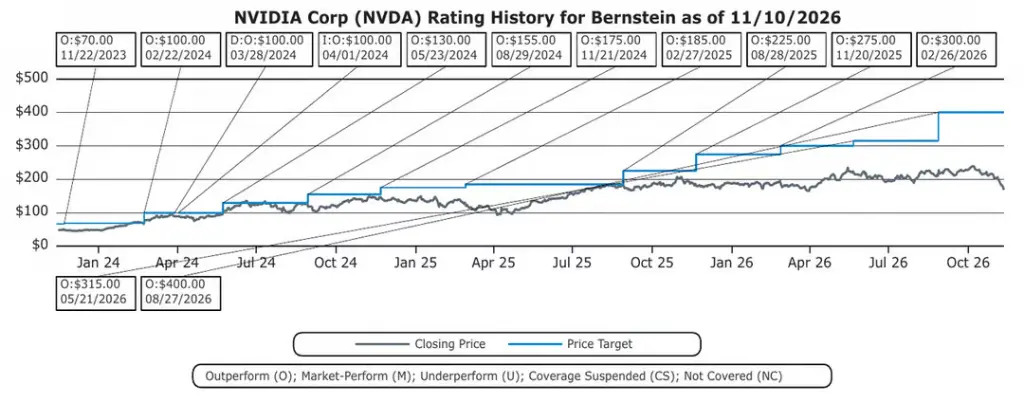
Стейси Расгон из Bernstein много лет был одним из самых уважаемых сторонников роста Nvidia на Уолл-стрит. На этот раз он понизил рейтинг до «на уровне рынка» и резко снизил целевую цену с $400 до $200. Заголовок отчета состоял из одной фразы: «Откуда у него было время?»
Он написал:
Новые обвинения заставляют нас думать, что совет директоров больше не может оставлять его на этой должности (мы видели, как других генеральных директоров увольняли по гораздо менее серьезным причинам...). Если совет не будет действовать сейчас, последующие риски только возрастут, поскольку, кажется, могут появиться новые обвинения.
Он также использовал метафору, которая, возможно, станет самой запоминающейся фразой для акционеров Nvidia на этой неделе:
Если вы обнаружили на кухне двух муравьев, лучшая оценка общего числа муравьев на кухне — явно не два.
Подразумевается: новые обвинения, новые расследования и то, что обнаружит новое руководство, — неопределенность далека от дна.
«Распродано до 2028 года» — ключевой аргумент быков
Bernstein, KeyBanc и William Blair решили понизить рейтинг Nvidia; Bernstein, JPMorgan, RBC, Cantor, Goldman Sachs и Citigroup снизили целевые цены на $60–200.
Однако средняя целевая цена 13 инвестбанков по-прежнему составляет около $260 (медиана $250). Wedbush и BNP Paribas установили целевые цены на уровне $345, что более чем вдвое выше предторговой цены.
Большинство организаций сохранили рейтинг «покупать». Единственный рейтинг «продавать» поступил от Джея Голдберга из Seaport с целевой ценой $180 — иронично, что эта цена все еще выше текущей рыночной.
Так почему же почти все сохраняют бычий настрой?
Логика сторонников роста сводится к одному: Дженсен Хуан ушел, но заказы остались.
Дэвид О'Коннор из Piper Sandler (рейтинг «выше рынка», целевая цена $300) прямо заявил:
Решения по платформам и архитектуре для следующих двух поколений продуктов уже приняты, заказы компании на 2027 год полностью распроданы, и на 2028 год практически тоже. Сейчас с клиентами обсуждаются заказы на 2029 год и далее.
Крис Касо из Wolfe (рейтинг «лучше рынка», целевая цена $275) еще более прямолинеен:
Если генерального директора попросили уйти, мы считаем, что по крайней мере до 2028 года фундаментальные показатели и прибыль не пострадают — потому что Nvidia к этому времени практически распродана. Переход генерального директора не повлияет на заказы и даже на дорожную карту продуктов; дорожная карта четко распланирована до 2028 года.
RBC оценивает, что текущий спрос превышает предложение примерно на 50%. JPMorgan отмечает, что планы по наращиванию производства Vera Rubin, Rubin Ultra и Feynman уже определены.
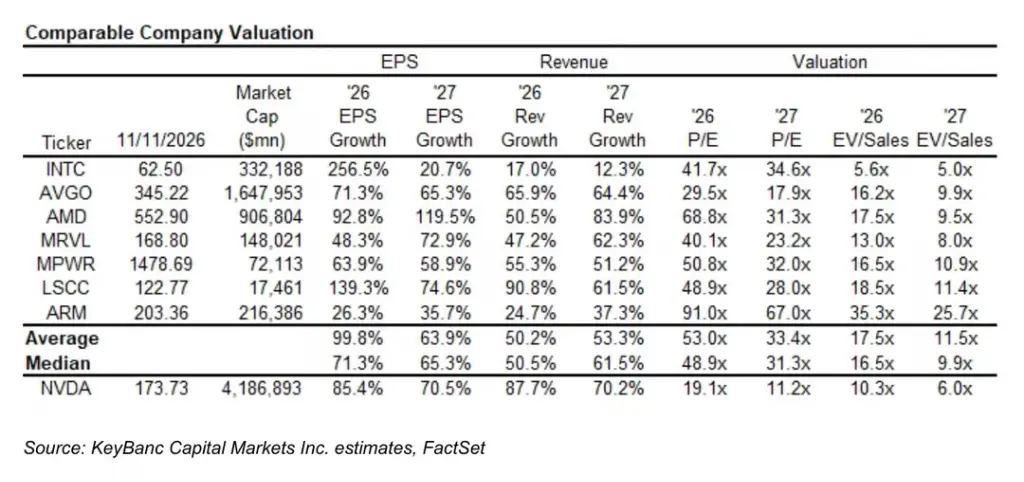
Другими словами, с E все в порядке, меняется только P/E. И мультипликатору уже почти некуда сжиматься: на закрытии в среду форвардный P/E Nvidia на 2027 год составлял около 10x, что Piper назвал 20-летним минимумом, а William Blair — историческим минимумом (консенсус-прогноз прибыли на 2028 год всего 7x).
«Никто не сможет носить кожаную куртку Дженсена»: 60 прямых подчиненных, ни одного преемника
Если в ближайшие два года не будет проблем, что же действительно беспокоит Уолл-стрит?
Одна из главных проблем — организационная структура. Голдберг из Seaport сформулировал проблему одной фразой:
Короче говоря, никто не заменит Дженсена.
Он признает, что многие топ-менеджеры могут управлять Nvidia, но никто не обладает таким же весом во всей отрасли. Проблема носит как личный, так и структурный характер:
Такая островная структура приведет к тому, что любой внутренний кандидат будет узко специализирован в своей области и при этом почти ничего не будет знать о большинстве других направлений бизнеса. Это не будет постоянным препятствием, но потребуется несколько кварталов, чтобы реорганизовать компанию вокруг нового лидера. Кроме того, это будет другая компания — способная, но далеко не такая динамичная, как сейчас.
Wells Fargo привел цифру: около 60 топ-менеджеров напрямую подчинялись Дженсену Хуану. Аналитик Кватрочи заявил, что такая структура «неустойчива и невоспроизводима» и может повлиять на скорость взаимодействия и время выхода на рынок.
Что касается списка преемников, чаще всего внутри компании называют Иэна Бака — он работает в Nvidia 22 года, отвечает за крупномасштабные и высокопроизводительные вычисления и широко считается создателем CUDA. Piper назвал его «пользующимся большим доверием инвесторов». William Blair добавил Джонатана Росса (основатель Groq и архитектор TPU, присоединился к Nvidia только в декабре прошлого года). Среди внешних кандидатов, по сообщениям, упоминались Тим Кук из Apple, Лиза Су из AMD, Рене Хаас из Arm и Санджай Мехротра из Micron.
JPMorgan рассмотрел этот вопрос в краткосрочной и долгосрочной перспективе:
Мы считаем, что наиболее важным вопросом для цены акций в ближайшее время является то, сможет ли совет директоров Nvidia успешно сформировать временную управленческую команду, чтобы поддерживать высокий уровень исполнительской дисциплины и продолжать реализацию текущей дорожной карты. Однако через 2–3 года основное внимание сместится на то, обладает ли управленческая команда перспективным видением, сможет ли она определить следующий поворотный момент в ускоренных вычислениях и построить целостную систему, включающую не только чипы, но и экосистему и платформу.
Другими словами: временная команда, возможно, все еще сможет успешно вывести линейку Rubin; но сможет ли она предвидеть «следующий CUDA» на десять лет раньше других — вот что действительно сделало эту компанию стоимостью $5 трлн.
Wedbush рассмотрел исторические прецеденты: Marvell (процветала под руководством внешнего генерального директора после ухода семьи основателей), Apple (Тим Кук отлично справился при существующем плане преемственности), HP и Intel (обе внезапно лишились генеральных директоров из-за неправомерных действий руководителей без готовых преемников и затем пережили, по словам Брайсона, «катастрофические периоды»).
Однако Wedbush приходит к выводу: ни один случай полностью не соответствует текущей ситуации:
В этой ситуации неопределенность может еще больше усилиться, потому что мы не можем вспомнить ни одного исторического прецедента, который одновременно удовлетворял бы следующим условиям: основатель-генеральный директор с всеобъемлющим доминирующим влиянием на направление компании, компания (и ее генеральный директор), настолько критически важная для технологий и технологической политики, и практически полное отсутствие четкого плана преемственности на момент перехода.
Nvidia — «центральный банк» ИИ, и у этого банка только один кредитный специалист
Есть еще одна серьезная проблема на Уолл-стрит: что будет с финансированием?
Nvidia — не просто компания, продающая чипы. В течение многих лет Дженсен Хуан направлял свободный денежный поток Nvidia — примерно $50–60 млрд в квартал — во всю ИИ-экосистему: инвестиции в акционерный капитал OpenAI, Anthropic и xAI, предоставление обеспечения по активам для новых облачных компаний, таких как CoreWeave, а также предоплата и владение долями в поставщиках оптоволоконных компонентов Lumentum, Coherent и Corning.
Тим Аркури из UBS назвал это первым из трех основных последствий:
Nvidia стала ключевым источником финансирования для многих участников ИИ-индустрии, включая новых поставщиков облачных услуг, разработчиков больших языковых моделей, партнеров по экосистеме и поставщиков. Мы всегда считали Дженсена Хуана движущей силой этих усилий. Даже если новое руководство в конечном итоге сохранит аналогичный подход, может наступить «период паузы»... Мы оцениваем, что Nvidia генерирует около $50–60 млрд свободного денежного потока в квартал, значительная часть которого реинвестируется в систему. Это может легко изъять $50 млрд или более из системы — в критический момент, когда процентные ставки растут, а ликвидность в некоторых сегментах кредитного рынка ужесточается.
Вывод William Blair еще более категоричен, и это ключевая причина понижения рейтинга:
Существующие контракты будут продолжать исполняться после перехода генерального директора, но под реальным риском находятся следующие раунды сделок — и способность Nvidia защищать свою долю рынка в 2027 году и далее. Без Дженсена Хуана или если он будет серьезно ограничен расследованиями и проверками, мы считаем, что Nvidia может создать больше возможностей для таких конкурентов, как Broadcom и AMD.
Голдберг из Seaport далее отметил, что объявленный Дженсеном Хуаном два месяца назад план создания платформы финансирования на $500 млрд с участием шести фондов прямых инвестиций еще не окончательно согласован. Он считает, что без Дженсена Хуана этот план, скорее всего, не будет реализован.
В день появления новости акции CoreWeave упали более чем на 11% — иронично, что в тот же день компания предлагала рынку кредит инвестиционного уровня на сумму более $4 млрд.
Правительственные расследования не исчезли с отставкой
Отставка Дженсена Хуана не означает ослабления регуляторного давления.
Независимое расследование совета директоров под руководством Джуна Кима из Wachtell продолжается, расследование Министерства юстиции Megaspeed продолжается, Палата представителей потребовала закрытого брифинга 18 ноября, а сенаторы Уоррен и Кунс запросили соответствующие документы.
Два инвестбанка предоставили конкретные финансовые оценки:
Goldman Sachs отметил, что в годовом отчете Nvidia за 2026 финансовый год указана совокупная зависимость от продаж в материковый Китай, Гонконг, Тайвань и другие регионы за пределами США на уровне около 11%, и ожидается усиление проверок бизнеса в таких юрисдикциях, как Сингапур.
UBS считает, что более строгие правила могут повлиять на поставки в Сингапур и Малайзию, оценивая, что около 10% выручки находится под угрозой.
RBC отметил, что Китай в прошлом квартале составил около 1% выручки дата-центров и уже исключен из ориентиров по выручке.
Wolfe придерживается иной точки зрения, считая, что опасения по поводу экспорта преувеличены, поскольку объем поставок ИИ-чипов в Китай уже крайне мал.
Проблемы Nvidia — возможности для конкурентов
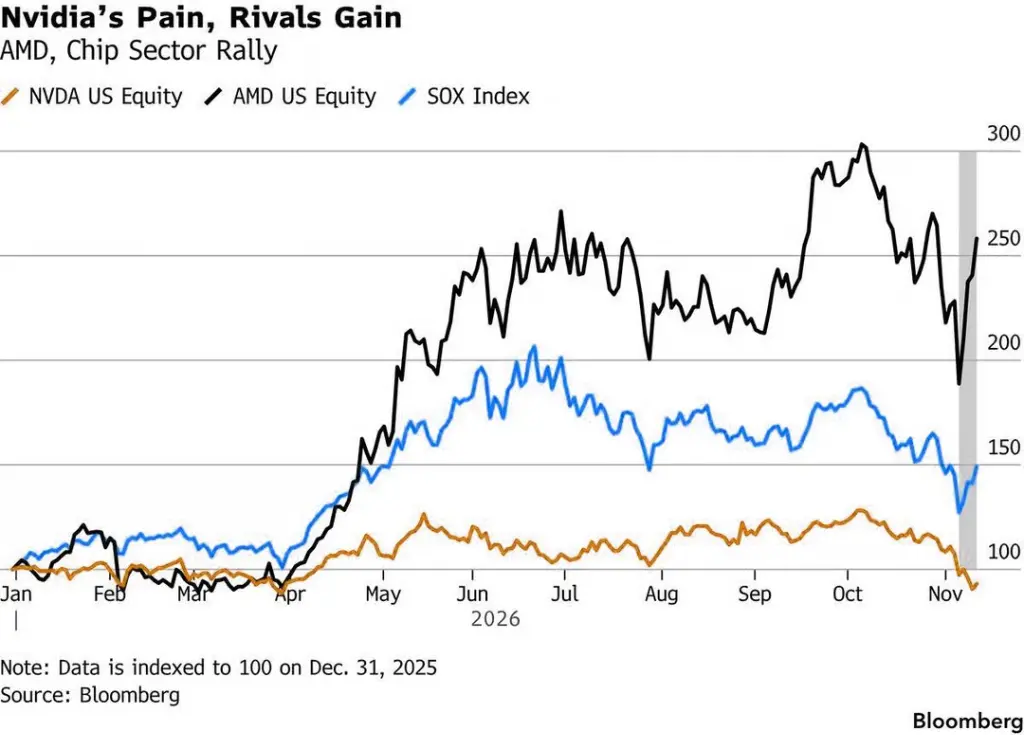
Почти все организации сходятся в одном: конкуренты выигрывают.
BNP Paribas, Seaport и William Blair назвали AMD и Broadcom наиболее прямыми бенефициарами, поскольку у крупных облачных провайдеров и ИИ-лабораторий появляется больше причин диверсифицировать источники чипов. BNP Paribas прогнозирует, что к 2030 году кастомные чипы могут составить почти три четверти поставок ИИ-ускорителей.
William Blair также указал на более глубокую логику: конкурентное преимущество CUDA по сути основано на высокой стоимости переноса кода на другие чипы. Сегодня ИИ-помощники программирования быстро снижают эту стоимость переноса. Anthropic в материалах IPO упомянула, что раньше для запуска нового ускорителя требовалось 6–12 месяцев, а ее модель Claude Mythos Preview, как сообщается, выполнила обработку подсказок на AMD MI355X всего за три дня.
Аналитик Наджи осторожно отметил, что этот случай имеет определенные ограничения. Однако тот факт, что эта новость распространилась на той же неделе, что и уход основателя, сам по себе примечателен.
Все сходятся на одном и том же уровне дна
Так где же дно котировок акций?
Ответ Уолл-стрит на удивление единодушен — а, как показывает опыт, само по себе такое единодушие — не хороший знак.
Cantor считает, что разумное дно соответствует примерно $150, то есть 9x прогнозируемой прибыли на акцию 2027 года. Piper установил $150 как поддержку на уровне 10x циклической оценки дна. Медвежий сценарий KeyBanc также составляет $150. Citigroup аналогично, что соответствует оценке 11x.
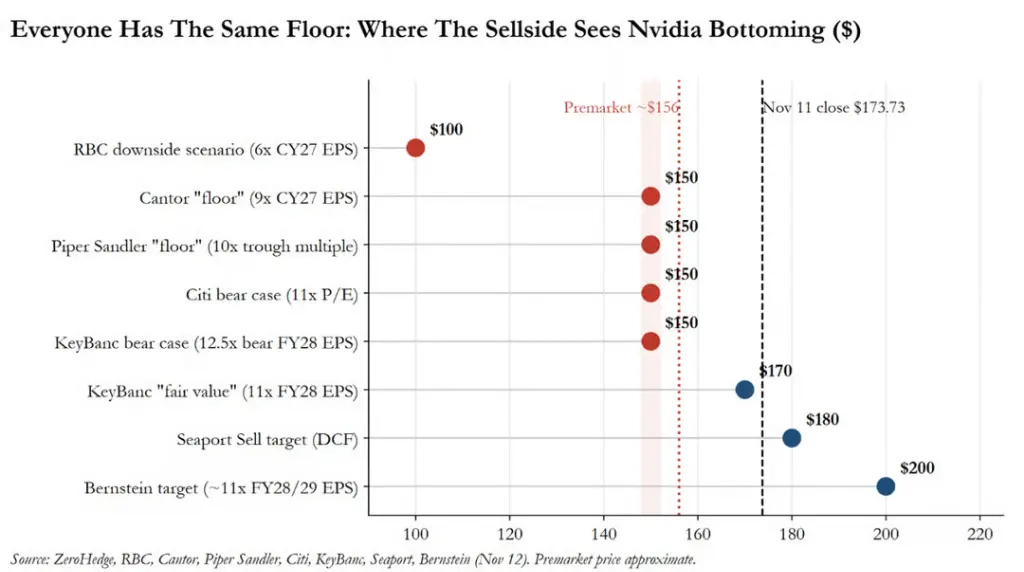
При предторговой цене $156 запас до консенсусного дна Уолл-стрит составляет всего 4%. Единственная более низкая цель — у RBC, чей сценарий снижения составляет $100, что соответствует 6x прогнозируемой прибыли на акцию 2027 года, ниже пятилетнего исторического минимума оценки Nvidia.
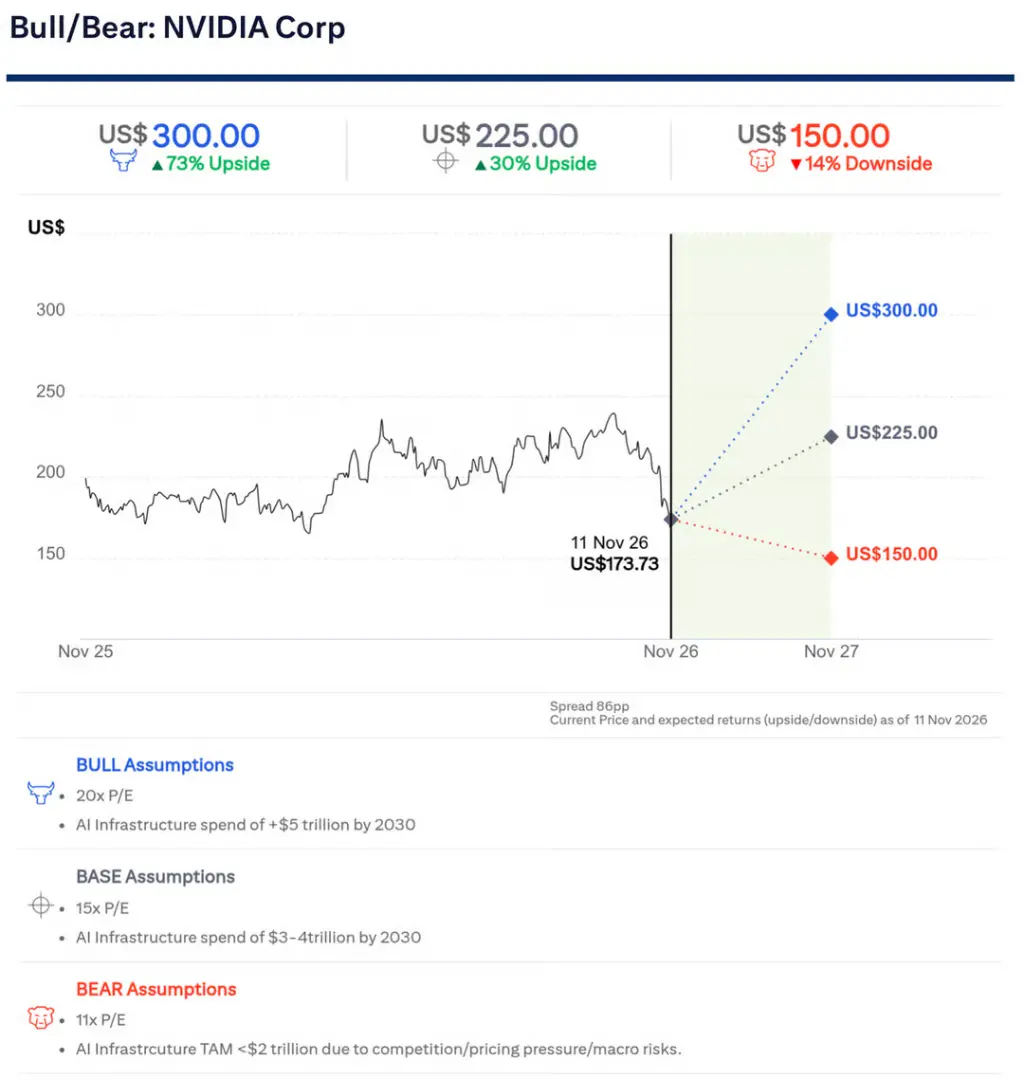
Goldman Sachs отказался назвать цифру дна и с помощью графика акций Apple напомнил рынку: циклическая оценка дна может сохраняться годами.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.