Смещение Дженсена Хуанга: стоит ли покупать акции Nvidia по $158?
 Odaily
После закрытия торгов на американском рынке The Wall Street Journal сообщила, что совет директоров готовится сместить генерального директора Дженсена Хуанга. Акции упали примерно на 8%, достигнув минимума $158,76, пробив годовой минимум $164,27. Текущая цена соответствует примерно 13,1 форвардному P/E по консенсус-прогнозу EPS на 2028 финансовый год и рыночной капитализации $3,83 трлн. Учитывая, что акции Nvidia уже упали более чем на 34% от максимума $240, стоит ли сейчас покупать на спаде?
Достаточна ли премия за риск при форвардном P/E 13?
11 ноября акции закрылись на уровне $173,73, а после закрытия торгов упали до $158,76, что на 34,8% ниже октябрьского максимума $243,37. Рынок оценивает два фактора: сменит ли совет директоров генерального директора и замедлятся ли капитальные расходы на ИИ в 2027 году.
Соотношение риск/доходность: базовый сценарий $240, что соответствует 20-кратному EPS за 2028 финансовый год в размере $12. Медвежий сценарий — $97,50. Бычий сценарий — $364, что соответствует 26-кратному EPS в размере $14.
При вероятностях 45/35/20 взвешенная по вероятности цена составляет $214,93, ожидаемая доходность — 35,4%, падение в медвежьем сценарии — 38,6%, соотношение риск/доходность — 0,92. Ожидаемая доходность достаточна, но до решения совета директоров любая точная целевая цена является ложной точностью. $145 — это ценовое условие для соотношения 2:1, а не прогноз.
Главная проблема сейчас: спрос на ИИ не пострадал, но пострадало корпоративное управление
Выручка за второй квартал 2027 финансового года составила $96,2 млрд, из них $89 млрд пришлось на дата-центры (92,5%). Валовая маржа — 75%, операционная маржа — 66,2%. Операционный денежный поток — $24,08 млрд, свободный денежный поток — $21,34 млрд. На уровне бизнеса новых негативных новостей нет.
Свободный денежный поток за последние 12 месяцев составил $127,06 млрд, конверсия в чистую прибыль — около 66%; свободный денежный поток за 2026 финансовый год — $96,7 млрд, маржа FCF — 44,8%. На балансе $23,2 млрд чистых денежных средств, долг — $33,37 млрд; чистые денежные средства здесь исключают $42,78 млрд обращающихся долевых ценных бумаг, стратегические пакеты акций не считаются денежными средствами.
Следует следить за оборотным капиталом. Запасы составили $31,58 млрд, что на 47,5% больше, чем на конец 2026 финансового года; дебиторская задолженность — $63,06 млрд, рост на 64%, срок погашения около 60 дней. Сможет ли накопление запасов и сбор платежей соответствовать прогнозу на третий квартал в $108 млрд, лучше покажет реальность спроса, чем более высокая валовая маржа.
От расследования до повестки об увольнении прошло всего три дня
8 ноября Дженсен Хуанг признался сотрудникам в супружеской неверности. Совет директоров объявил о независимом расследовании и заявил, что нет оснований полагать, что национальная безопасность или коммерческая тайна пострадали, и что совет по-прежнему доверяет управленческой команде. 9 ноября акции упали на 4,27%, акционеры подали коллективный иск по ценным бумагам в федеральный суд Северного округа Калифорнии. 10 ноября акции упали еще на 5,47%, совет директоров привлек бывшего федерального прокурора Джуна Х. Кима и юридическую фирму Wachtell Lipton для проведения расследования.
11 ноября в обычные торговые часы акции выросли на 2,87% до $173,73. После закрытия торгов The Wall Street Journal со ссылкой на осведомленные источники сообщила, что совет директоров готовится сместить Дженсена Хуанга, возможно, уже вечером того же дня, и уже связался с внешними рекрутерами для поиска преемника; The New York Times в тот же день сообщила о второй внебрачной связи с руководителем компании. Nvidia отказалась от комментариев, и по состоянию на предторговую сессию 12 ноября официального решения не было. Это сообщение СМИ, а не раскрытый компанией факт.
В тот же день Baird понизил рейтинг с «выше рынка» до «нейтрально» и снизил целевую цену с $500 до $200; Morgan Stanley исключил Nvidia из списка предпочтительных акций, сохранив рейтинг «выше рынка» и целевую цену $300. Среди причин Baird назвал правительственные расследования, возможные действия после брифинга в Конгрессе, потенциальные финансовые последствия и возможное замедление роста расходов на дата-центры в 2027 году до 40% или ниже.
Рынок делает ставку на выводы о корпоративном управлении, а не на поставки GPU в следующем квартале. 62 аналитика прогнозируют выручку за 2027 финансовый год в размере $412 млрд и EPS $9,32; средняя целевая цена — $311,51, дата снимка — 12 ноября. Это среднее значение включает целевые цены, установленные до скандала; целевые цены Baird ($200) и Morgan Stanley ($300) ближе к текущей информации.
Денежные средства и оценка: требуемый темп роста FCF 16,4%
Обратный расчет DCF с использованием $158,76, 24,15 млрд акций и $23,22 млрд чистых денежных средств.
Свободный денежный поток за последние 12 месяцев — $127,06 млрд, 5 лет, WACC 9%, терминальный рост 3%. Подразумеваемый годовой темп роста свободного денежного потока — 16,43%, диапазон чувствительности — от 9,6% до 22,1%.
Это требование ниже консенсус-прогноза роста выручки на 2027 финансовый год примерно на 91% и также ниже прогноза роста EPS на 2028 финансовый год примерно на 29%. Рынок не закладывает бесконечный рост; он закладывает замедление роста и дисконт за корпоративное управление.
Базовый мультипликатор 20x — это мультипликатор после дисконта за корпоративное управление, ниже докризисного 22x; если совет директоров сменит генерального директора, более разумен медвежий мультипликатор 13x; если расследование очистит репутацию и генеральный директор останется, бычий мультипликатор 26x будет оправдан.
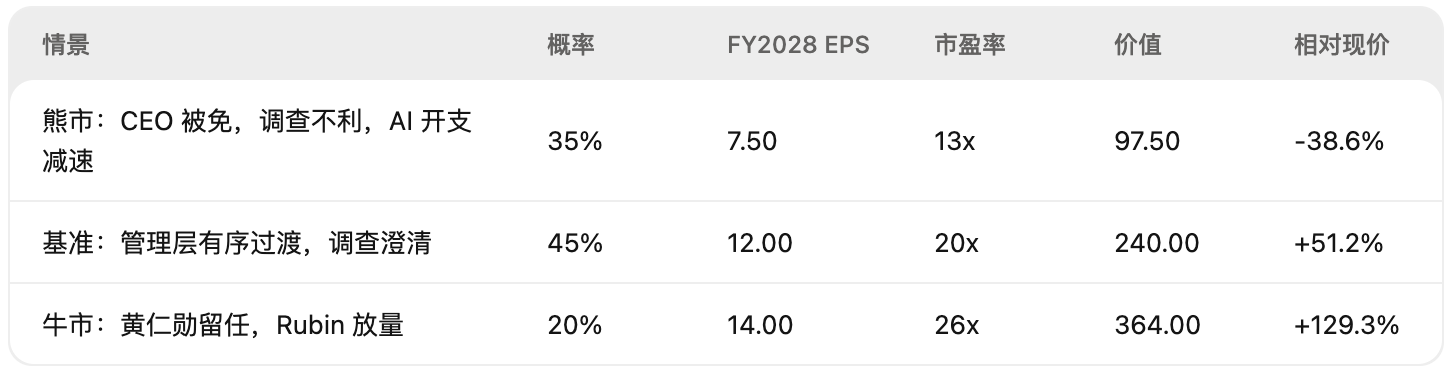
Взвешенная по вероятности цена — $214,93, ожидаемая доходность — 35,4%, падение в медвежьем сценарии — 38,6%, соотношение риск/доходность — 0,92.
Покупать на спаде? Ждите решения совета директоров или цены $145
Текущая цена $158,76 — не покупайте. Чтобы соотношение риск/доходность вернулось к 2:1, при базовом сценарии $240 и медвежьем $97,50 цена должна упасть ниже $145. Либо совет директоров явно оставит генерального директора, а отчет за третий квартал превзойдет ожидания, подняв базовую стоимость выше $280, и тогда текущую цену стоит пересчитать.
Жесткие условия отмены:
- Совет директоров увольняет генерального директора без надежного плана преемственности;
- Расследование выявляет утечку национальной безопасности или коммерческой тайны;
- Прогноз на третий квартал ниже $100 млрд, валовая маржа падает ниже 70%;
- Экспортный контроль распространяется на цепочки поставок союзников.
Риски: три пути снижения
Корпоративное управление — на первом месте. Если совет директоров уволит генерального директора, пострадают стратегическая преемственность, отношения с клиентами и лоббирование по экспортному контролю. Дэн Айвс предупреждает, что уход Дженсена Хуанга может привести к падению рыночной капитализации еще на 30%. Опережающие индикаторы — заявления совета директоров, форма 8-K, брифинги в Конгрессе и ход расследования.
Национальная безопасность — на втором месте. Суть расследования — была ли у Дженсена Хуанга утечка конфиденциальной информации. Компания пока заявляет, что доказательств нет, но расследование не завершено. При неблагоприятном выводе пострадают и экспортный контроль, и доверие клиентов.
Капитальные расходы на ИИ — на третьем месте. Baird оценивает, что рост расходов на ИИ крупных облачных провайдеров в 2027 году может замедлиться до 40% или ниже; если прогноз на третий квартал окажется ниже $100 млрд или прогноз на четвертый квартал не покажет последовательного роста, базовый EPS $12 не оправдается.
За оборотным капиталом и оценкой также нужно следить. Рост запасов и дебиторской задолженности намного опережает рост выручки; если в третьем квартале ситуация ухудшится, это укажет на проблемы с накоплением запасов в каналах или качеством сбора платежей. Целевые цены аналитиков пересматриваются вниз; целевые цены Baird ($200) и Morgan Stanley ($300) уже учитывают дисконт за корпоративное управление.
Что делать на следующей неделе? Наберитесь терпения!
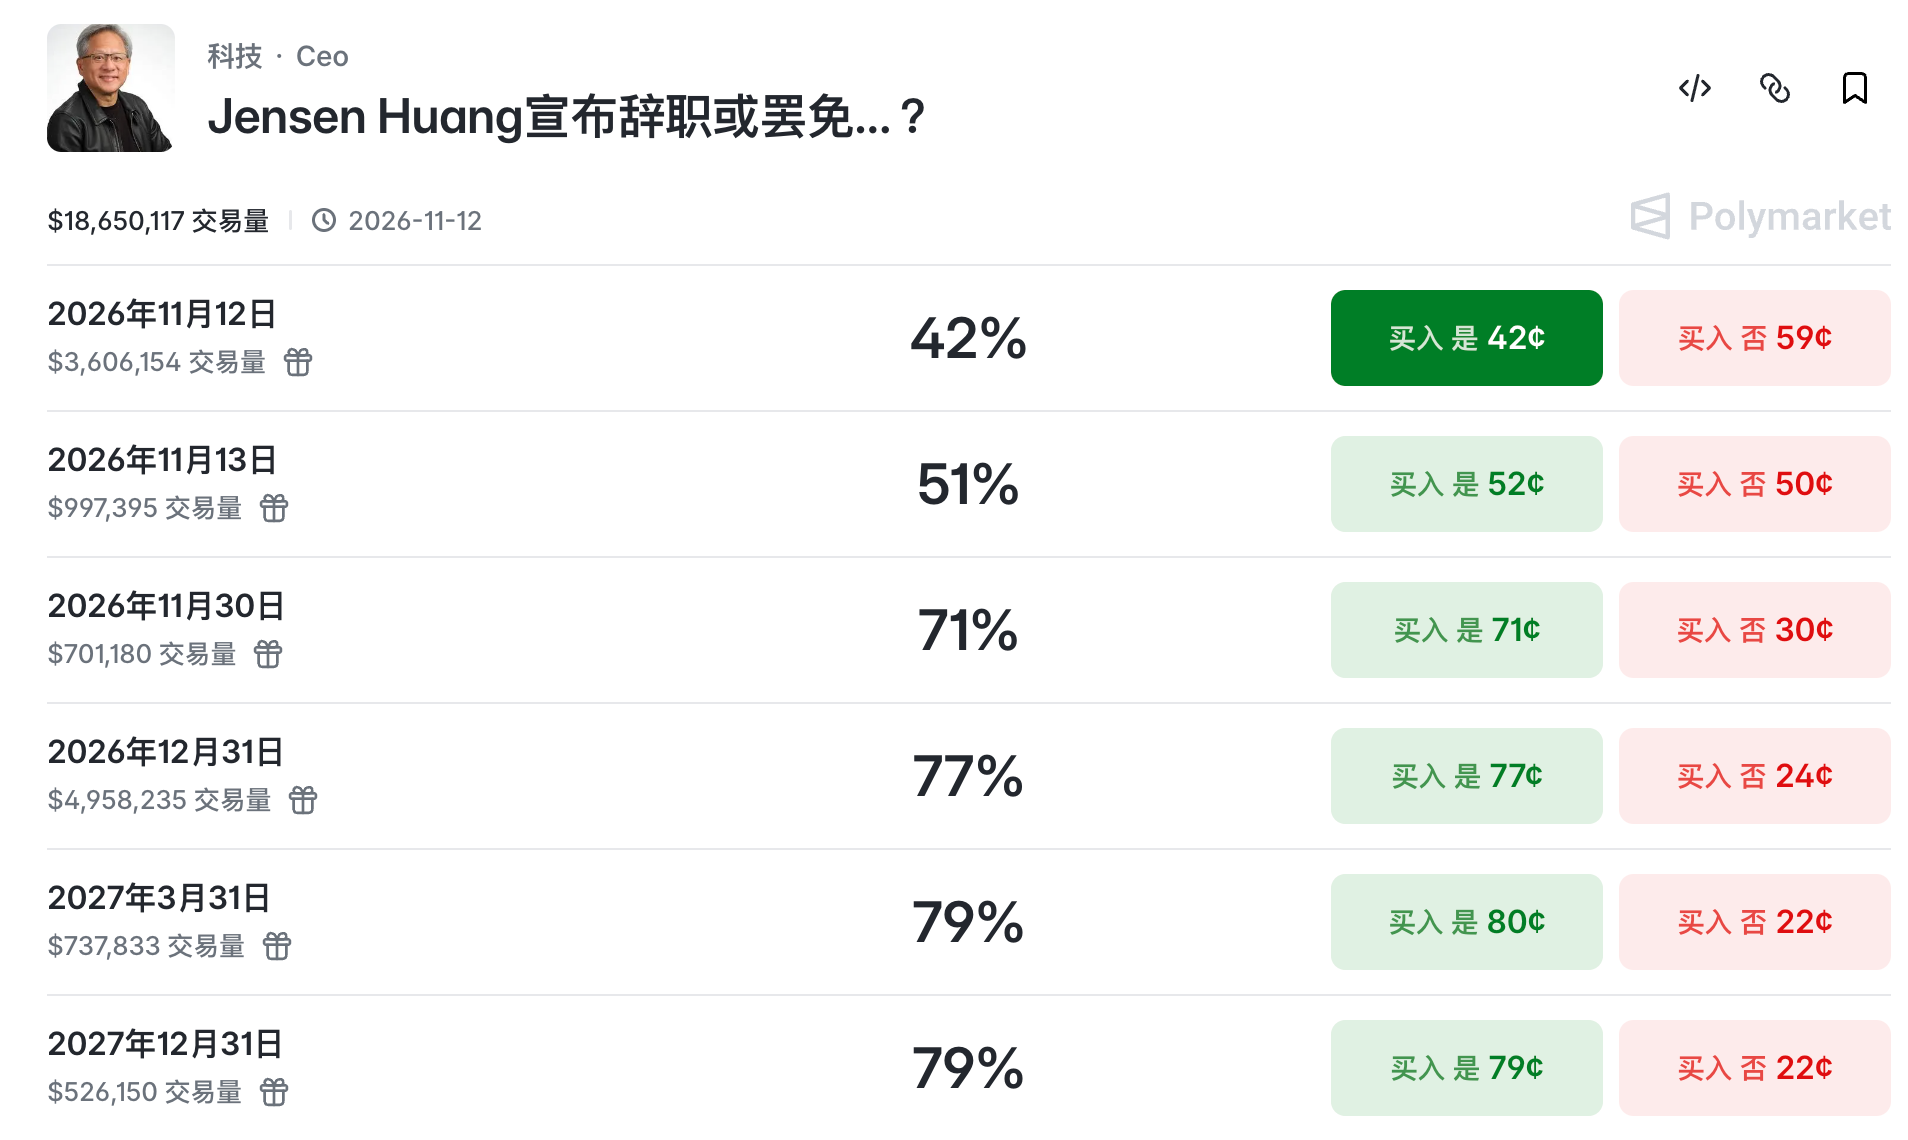
Совет директоров может собраться 12 ноября, но по состоянию на предторговую сессию 12 ноября объявлений не было. Любое решение изменит цену раньше, чем финансовый отчет. Но вероятность отставки или увольнения Дженсена Хуанга на Polymarket уже приближается к 80%, что не является хорошей новостью для акций Nvidia.
17 ноября после закрытия торгов — отчет за третий квартал 2027 финансового года. Смотрите на три вещи: достигнет ли выручка $108 млрд, продолжит ли прогноз на четвертый квартал последовательный рост и удержится ли валовая маржа на уровне 73%. Этот прогноз не включает выручку от вычислений для дата-центров из материкового Китая и Гонконга.
18 ноября, по сообщениям СМИ, комитет Палаты представителей потребовал, чтобы Дженсен Хуанг явился на закрытый брифинг. Это первая публичная проверка риска корпоративного управления.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.