Сколько будет стоить Nvidia без Дженсена Хуанга?
 Blockbeats
TL;DR
·Stifel сделал смену руководства базовым сценарием, снизив целевую цену Nvidia с $315 до $205, сохранив рейтинг «покупать».
·Корректировка в основном затронула мультипликаторы: Stifel снизил ожидаемый P/E на 2028 финансовый год с 20x до 13x, при этом по-прежнему ожидая, что ближайшие результаты могут немного превзойти прогнозы.
·Дэн Айвз и Джин Манстер ранее оценивали, что уход Хуанга может снизить оценку Nvidia на 20–30%, но тогда вероятность ухода составляла лишь 10–15%.
·С появлением сообщений о возможной отставке и поиске преемника прежнее суждение о том, что «риск ухода уже учтён в цене акций», требует пересмотра.
·По расчётам TIKR, при неизменных прогнозах прибыли дисконт в 20–30% опустит форвардный P/E Nvidia примерно до 10–12x.
·Если последующие экспортные ограничения повлияют на продажи, уже заложенные в прогнозы, рынку придётся снизить и оценки прибыли — тогда давление окажется одновременно на мультипликаторы и на прибыль.
Фирменная кожаная куртка Дженсена Хуанга становится метафорой в обсуждениях оценки Nvidia на Уолл-стрит.
10 ноября Скотт Гэллоуэй в подкасте Pivot заметил, что в тот вечер индустрия ИИ, казалось, «держится на одной куртке». По мере того как совет директоров Nvidia начал независимое расследование в отношении Хуанга, инвесторы стали закладывать в цены сценарий, который раньше редко обсуждали всерьёз: сколько будет стоить Nvidia, если основатель уйдёт?
Первоначальная оценка некоторых аналитиков: стоимость может снизиться на 20–30%. Затем брокеры начали корректировать целевые цены. 12 ноября, по сообщению Investing.com, Stifel снизил целевую цену Nvidia с $315 до $205 — примерно на 35%, сохранив рейтинг «покупать».
На момент публикации Nvidia ещё не объявляла о смене руководства. Но в модели оценки Stifel передача управления уже стала базовым сценарием.
Ценность Хуанга начинает выражаться в дисконте к P/E
Корректировка Stifel даёт конкретные цифры для вопроса «сколько стоит Хуанг».
Организация использует прогнозную прибыль на акцию на 2028 финансовый год в размере $15,65 и снижает мультипликатор P/E, применяемый для расчёта целевой цены, с 20x до 13x. При таком стандарте 13x соответствует примерно $203, что близко к новой целевой цене $205.
P/E отражает, сколько инвесторы готовы платить за каждый доллар прибыли. При примерно одинаковых прогнозах прибыли снижение мультипликатора означает ослабление уверенности в будущем росте и, соответственно, снижение готовности платить.
Stifel по-прежнему достаточно позитивно оценивает ближайшие операционные результаты Nvidia. Организация ожидает, что результаты третьего квартала 2027 финансового года, которые будут опубликованы 17 ноября, могут немного превзойти прогнозы; предложение остаётся главным фактором, ограничивающим рост, а прогнозы прибыли на 2028 финансовый год также имеют потенциал для повышения. В то же время кандидатура преемника, сроки передачи полномочий, способность ключевых руководителей остаться в компании, а также возможные изменения в каналах продаж и экспортном комплаенсе увеличивают неопределённость долгосрочного роста.
Другие организации также пересматривают этот риск. По сообщению Investing.com, Bernstein понизил рейтинг Nvidia с «выше рынка» до «на уровне рынка», целевую цену — до $200. Morgan Stanley исключил компанию из списка приоритетных идей, но сохранил рейтинг «выше рынка» и целевую цену $300. Оценки прибыли и стоимости у разных организаций уже заметно разошлись.
Важность Хуанга прежде всего проявляется в организационной структуре Nvidia. Колумнист Reuters Breakingviews Роберт Сайран отмечает, что более 60 человек напрямую подчиняются Хуангу, а четыре руководителя под ним имеют сопоставимый статус. Такая структура, построенная вокруг основателя, означает, что преемнику придётся одновременно нести ответственность за технологические решения, внутреннюю координацию и общение с клиентами, что усложняет экстренную передачу управления.
Внешние деловые отношения компании также станут испытанием для преемника. Крупные клиенты — Microsoft, Amazon и Google — продолжают закупать чипы Nvidia, но у них есть стимул разрабатывать более дешёвые собственные продукты. Хуанг повышает издержки переключения для клиентов за счёт расширения сопутствующего программного и аппаратного обеспечения, а также выстраивает партнёрства по финансированию с Apollo, Blackstone и другими институтами, помогая клиентам привлекать средства для закупки чипов. Сайран считает, что инвестиции и финансовая поддержка более мелких клиентов также способствуют расширению базы покупателей и ограничивают переговорную силу нескольких крупных заказчиков.
Такая система связывает конкурентоспособность продукции, клиентское финансирование и рост заказов. Сможет ли преемник сохранить эти партнёрства, повлияет на оценку инвесторами будущих доходов и маржи, а также определит, какую часть премии к оценке Nvidia удастся удержать.
Удар в 20–30% зависит от вероятности ухода
До корректировки целевой цены Stifel Дэн Айвз и Джин Манстер уже пытались количественно оценить последствия ухода Хуанга.
Дэн Айвз из Yorkville Ives & Co. 10 ноября заявил, что если Хуанг будет отстранён от должности генерального директора, стоимость компании и акций Nvidia может снизиться на 25–30%. Тогда он оценивал вероятность такого сценария примерно в 15%.
Джин Манстер из Deepwater Asset Management оценивал масштаб удара примерно в 20%. Он считал, что на тот момент цена акций уже могла отражать вероятность ухода около 25%, тогда как его собственная оценка составляла 10–15%.
TIKR на основе этого провёл простой вероятностный расчёт. По оценке Айвза, потеря стоимости в 25–30%, умноженная на вероятность 15%, соответствует общему влиянию на оценку примерно в 3,75–4,5%. По оценке Манстера — примерно 2–3%.
Исходя из этих допущений, TIKR в статье от 11 ноября пришёл к выводу, что падение в течение двух торговых дней, вероятно, уже учло большую часть риска ухода.
Но этот вывод сильно зависит от времени публикации новостей.
Затем The Wall Street Journal сообщил, что совет директоров готовится отстранить Хуанга, а Bloomberg — что компания наняла хедхантинговое агентство и рассматривает назначение временного генерального директора. К моменту публикации последней оценки Stifel передача руководства уже вошла в базовый сценарий. Прежнее допущение о вероятности 10–15% теперь нуждается в пересмотре.
Если инвесторы сочтут уход всё более вероятным, то даже при неизменной оценке масштаба потери стоимости после ухода риск-дисконт, который должна отражать текущая цена акций, увеличится. Чтобы судить, полностью ли риск учтён в цене, нужно одновременно оценивать вероятность ухода и фактическое влияние смены руководства на стоимость компании.
При неизменных прогнозах прибыли Nvidia может опуститься до 10–12x P/E
TIKR считает, что оценка Nvidia по-прежнему имеет поддержку, опираясь на рыночные ожидания роста прибыли.
Согласно консенсус-прогнозу, который приводит TIKR, скорректированная прибыль на акцию Nvidia вырастет с $9,32 за финансовый год, заканчивающийся в январе 2027 года, до $21,41 за финансовый год, заканчивающийся в январе 2029 года, — более чем вдвое за два года.
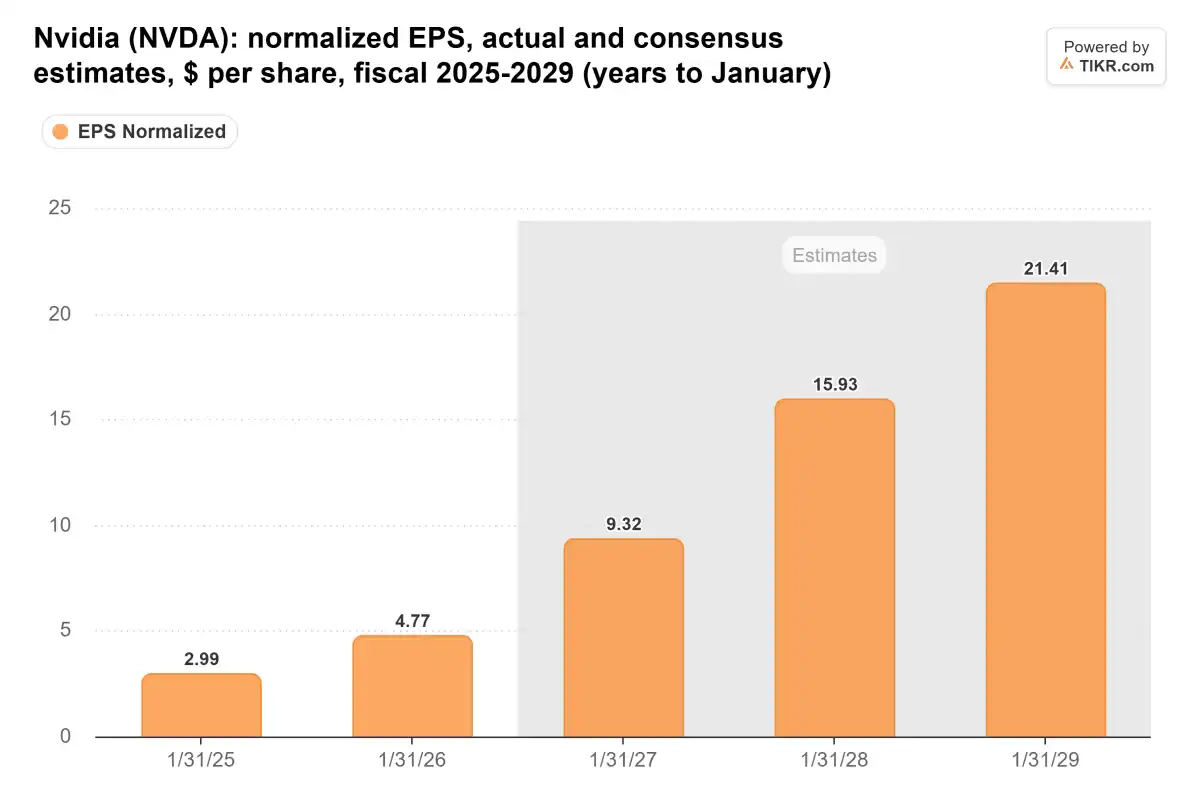
Скорректированная прибыль на акцию Nvidia за 2025–2029 финансовые годы, в долларах. Серая зона — консенсус-прогноз рынка.
Данные TIKR показывают, что 9 ноября форвардный P/E Nvidia на следующие 12 месяцев составлял около 14,8x — это нижняя граница за последние три года и ниже среднего уровня около 30,1x за тот же период.
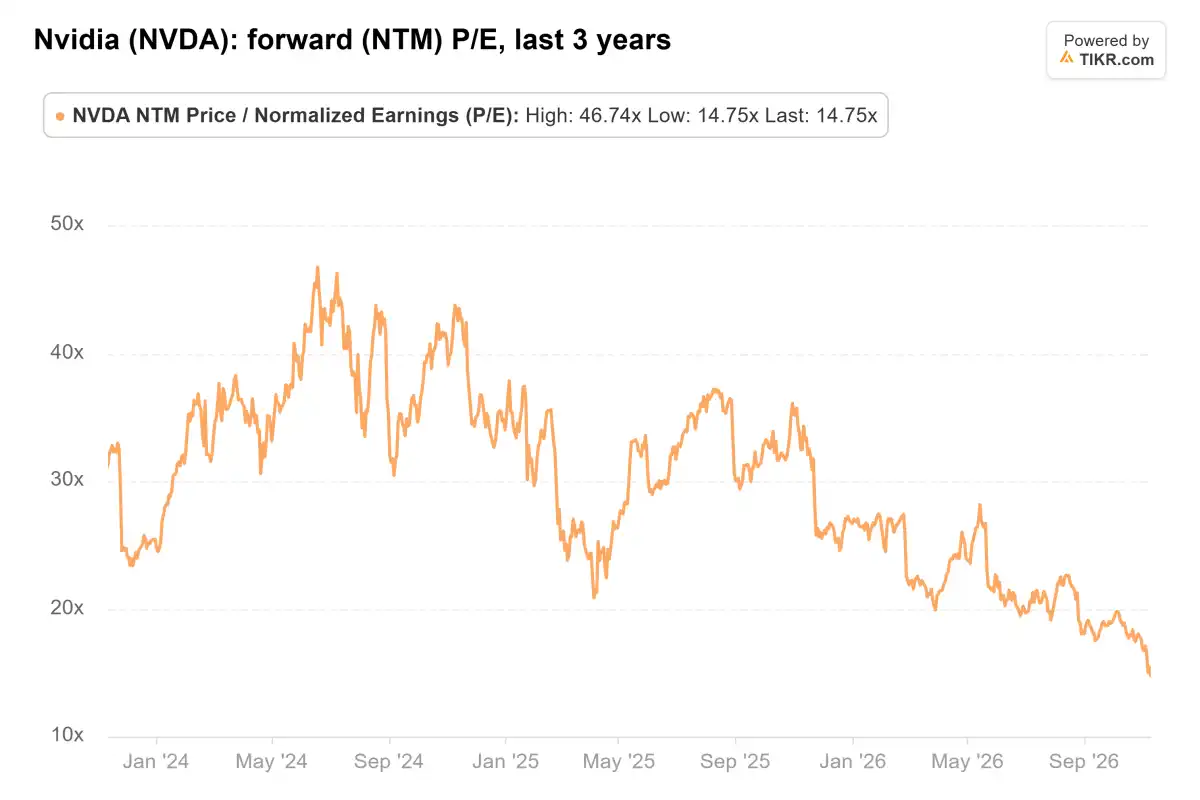
Форвардный P/E Nvidia на следующие 12 месяцев за последние три года; последнее значение на графике — 14,75x.
Если прогнозы прибыли останутся неизменными, а цена акций получит дисконт 20–30%, соответствующий P/E составит примерно 10,4–11,8x. Именно это TIKR имеет в виду, говоря: «Без Хуанга Nvidia может стать акцией с P/E 10–12x».
Этот расчёт использует цены акций и прогнозы прибыли на тот момент. По мере изменения цен и рыночных суждений соответствующие мультипликаторы также будут меняться. Кроме того, TIKR использует ожидаемую прибыль на следующие 12 месяцев, а Stifel — ожидаемую прибыль на 2028 финансовый год, поэтому базы оценки различаются.
Оба расчёта показывают, что рынок по-прежнему ожидает устойчивого роста прибыли Nvidia, но пересматривает, сколько он готов платить за эту прибыль. Неопределённость с преемником, стабильность менеджмента и преемственность стратегии могут стать факторами, снижающими мультипликаторы.
Какая часть этого дисконта в итоге сохранится, зависит от того, сможет ли Nvidia предложить убедительный план передачи управления и сможет ли преемник поддерживать исполнение продуктовой стратегии, отношения с клиентами и партнёрства по финансированию.
Если прогнозы прибыли тоже будут снижены, переоценка углубится
У приведённых расчётов есть общая предпосылка — прибыль, заложенная в прогнозах аналитиков, будет реализована.
TIKR отмечает, что если последующие проверки приведут к ужесточению экспортных правил и затронут продажи, уже включённые в прогнозы, аналитикам придётся понизить оценки прибыли на акцию. Тогда целевая цена может одновременно испытать давление от снижения прибыли и сжатия мультипликаторов.
Предыдущие прогнозы Nvidia уже предполагали отсутствие выручки от дата-центрового вычислительного бизнеса в Китае. Поэтому влияние последующих мер нужно оценивать на уровне конкретных клиентов, регионов и каналов продаж — затронут ли новые ограничения существующие прогнозы выручки.
Отчётность 17 ноября станет проверкой. Ранее компания давала квартальный прогноз выручки в $108 млрд с отклонением ±2%. Stifel ожидает, что фактические результаты могут немного превзойти прогноз; инвесторы также будут следить за дальнейшими ориентирами по росту и комментариями руководства о поставках, клиентском спросе и планах по управлению.
«Сколько будет стоить Nvidia без Хуанга» по-прежнему зависит от двух групп переменных. Если компания продолжит реализовывать рост прибыли, рынок будет корректировать главным образом мультипликатор, который он готов платить; если смена руководства дополнительно повлияет на исполнение бизнеса и ожидания по заказам, прогнозы прибыли также могут быть пересмотрены вниз.
Сможет ли план преемственности стабилизировать ключевую команду, будут ли продуктовые планы выполняться по графику и смогут ли клиенты продолжать получать финансирование для закупки вычислительных мощностей — это определит, является ли текущий дисконт Уолл-стрит компенсацией за риск переходного периода или началом более длительной переоценки.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.