Рынок труда в эпоху ИИ: вакансий больше, найма меньше, продакт-менеджеры в плюсе?
 PanewslabАвтор: OmniTools
За последние два года нарратив о том, как ИИ меняет рынок труда, в основном определялся двумя противоположными крайностями: с одной стороны — апокалиптические прогнозы о том, что «ИИ полностью уничтожит продакт-менеджеров и младших программистов», с другой — мифы о быстром обогащении, согласно которым «овладение инструментами больших языковых моделей позволит в сто раз увеличить личную производительность». Два отраслевых отчета, опубликованных одновременно в ноябре 2026 года, рисуют картину, отличную от обеих этих версий.
10 ноября автор рассылки Lenny's Newsletter Ленни Рачицки опубликовал пятый отчет из своей серии о рынке труда в технологическом секторе — «Состояние рынка труда в технологическом секторе: конец 2026 года»; в тот же день OpenAI совместно с фриланс-платформой Upwork опубликовала на своем сайте исследовательскую статью «Work at the Frontier: AI's effect on freelance work» и сопровождающий ее полный отчет «The Rebundling of Freelance Work in the AI Age».
Эти два набора данных охватывают, соответственно, штатные позиции в технологических компаниях и рынок фриланса; рассматриваемые вместе, они приводят к выводу, отличному от рыночных слухов: ИИ не «уничтожил» какую-либо отдельную профессию по заранее написанному сценарию и не привел к повсеместному расцвету вакансий в разработке ПО. Он разрушил границы традиционных специальностей, сжал узкопрофильные роли в комплексные задачи, а новые рабочие места в основном появились в аппаратном обеспечении, дата-центрах и других физических звеньях, сконцентрировавшись в районе залива Сан-Франциско.
Обратная сторона «победы продакт-менеджеров»: расхождение между вакансиями и фактическим наймом
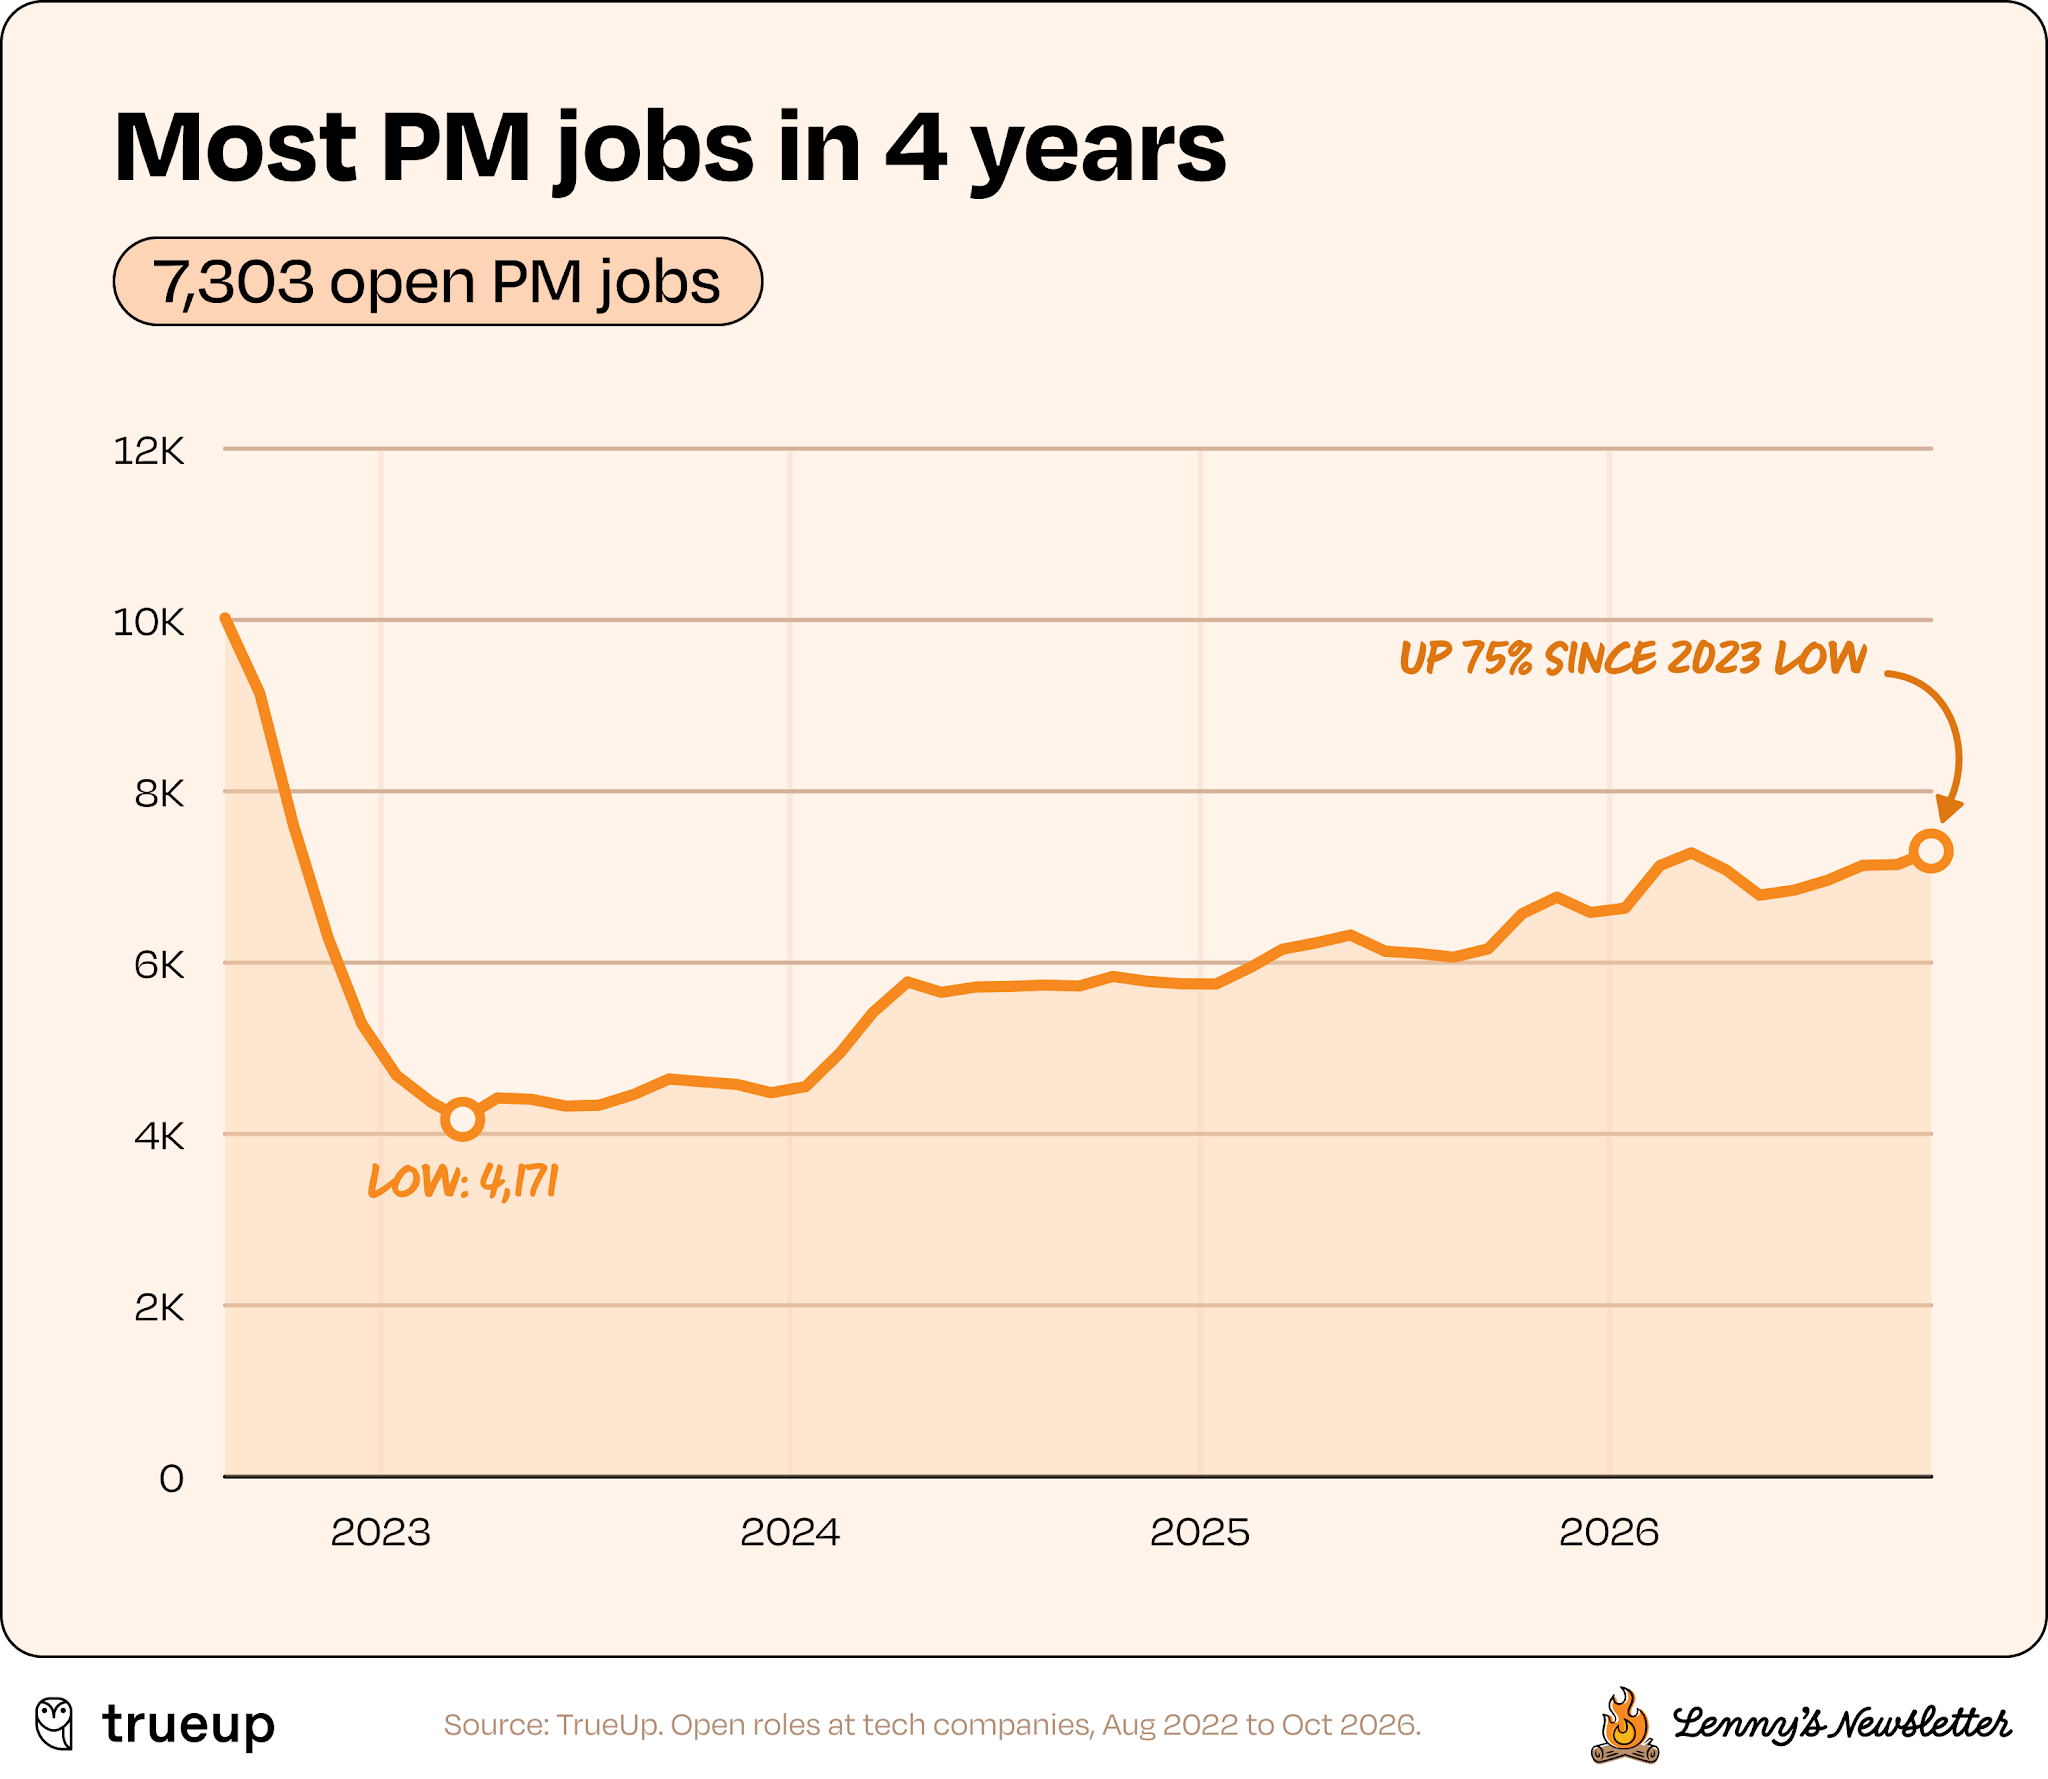
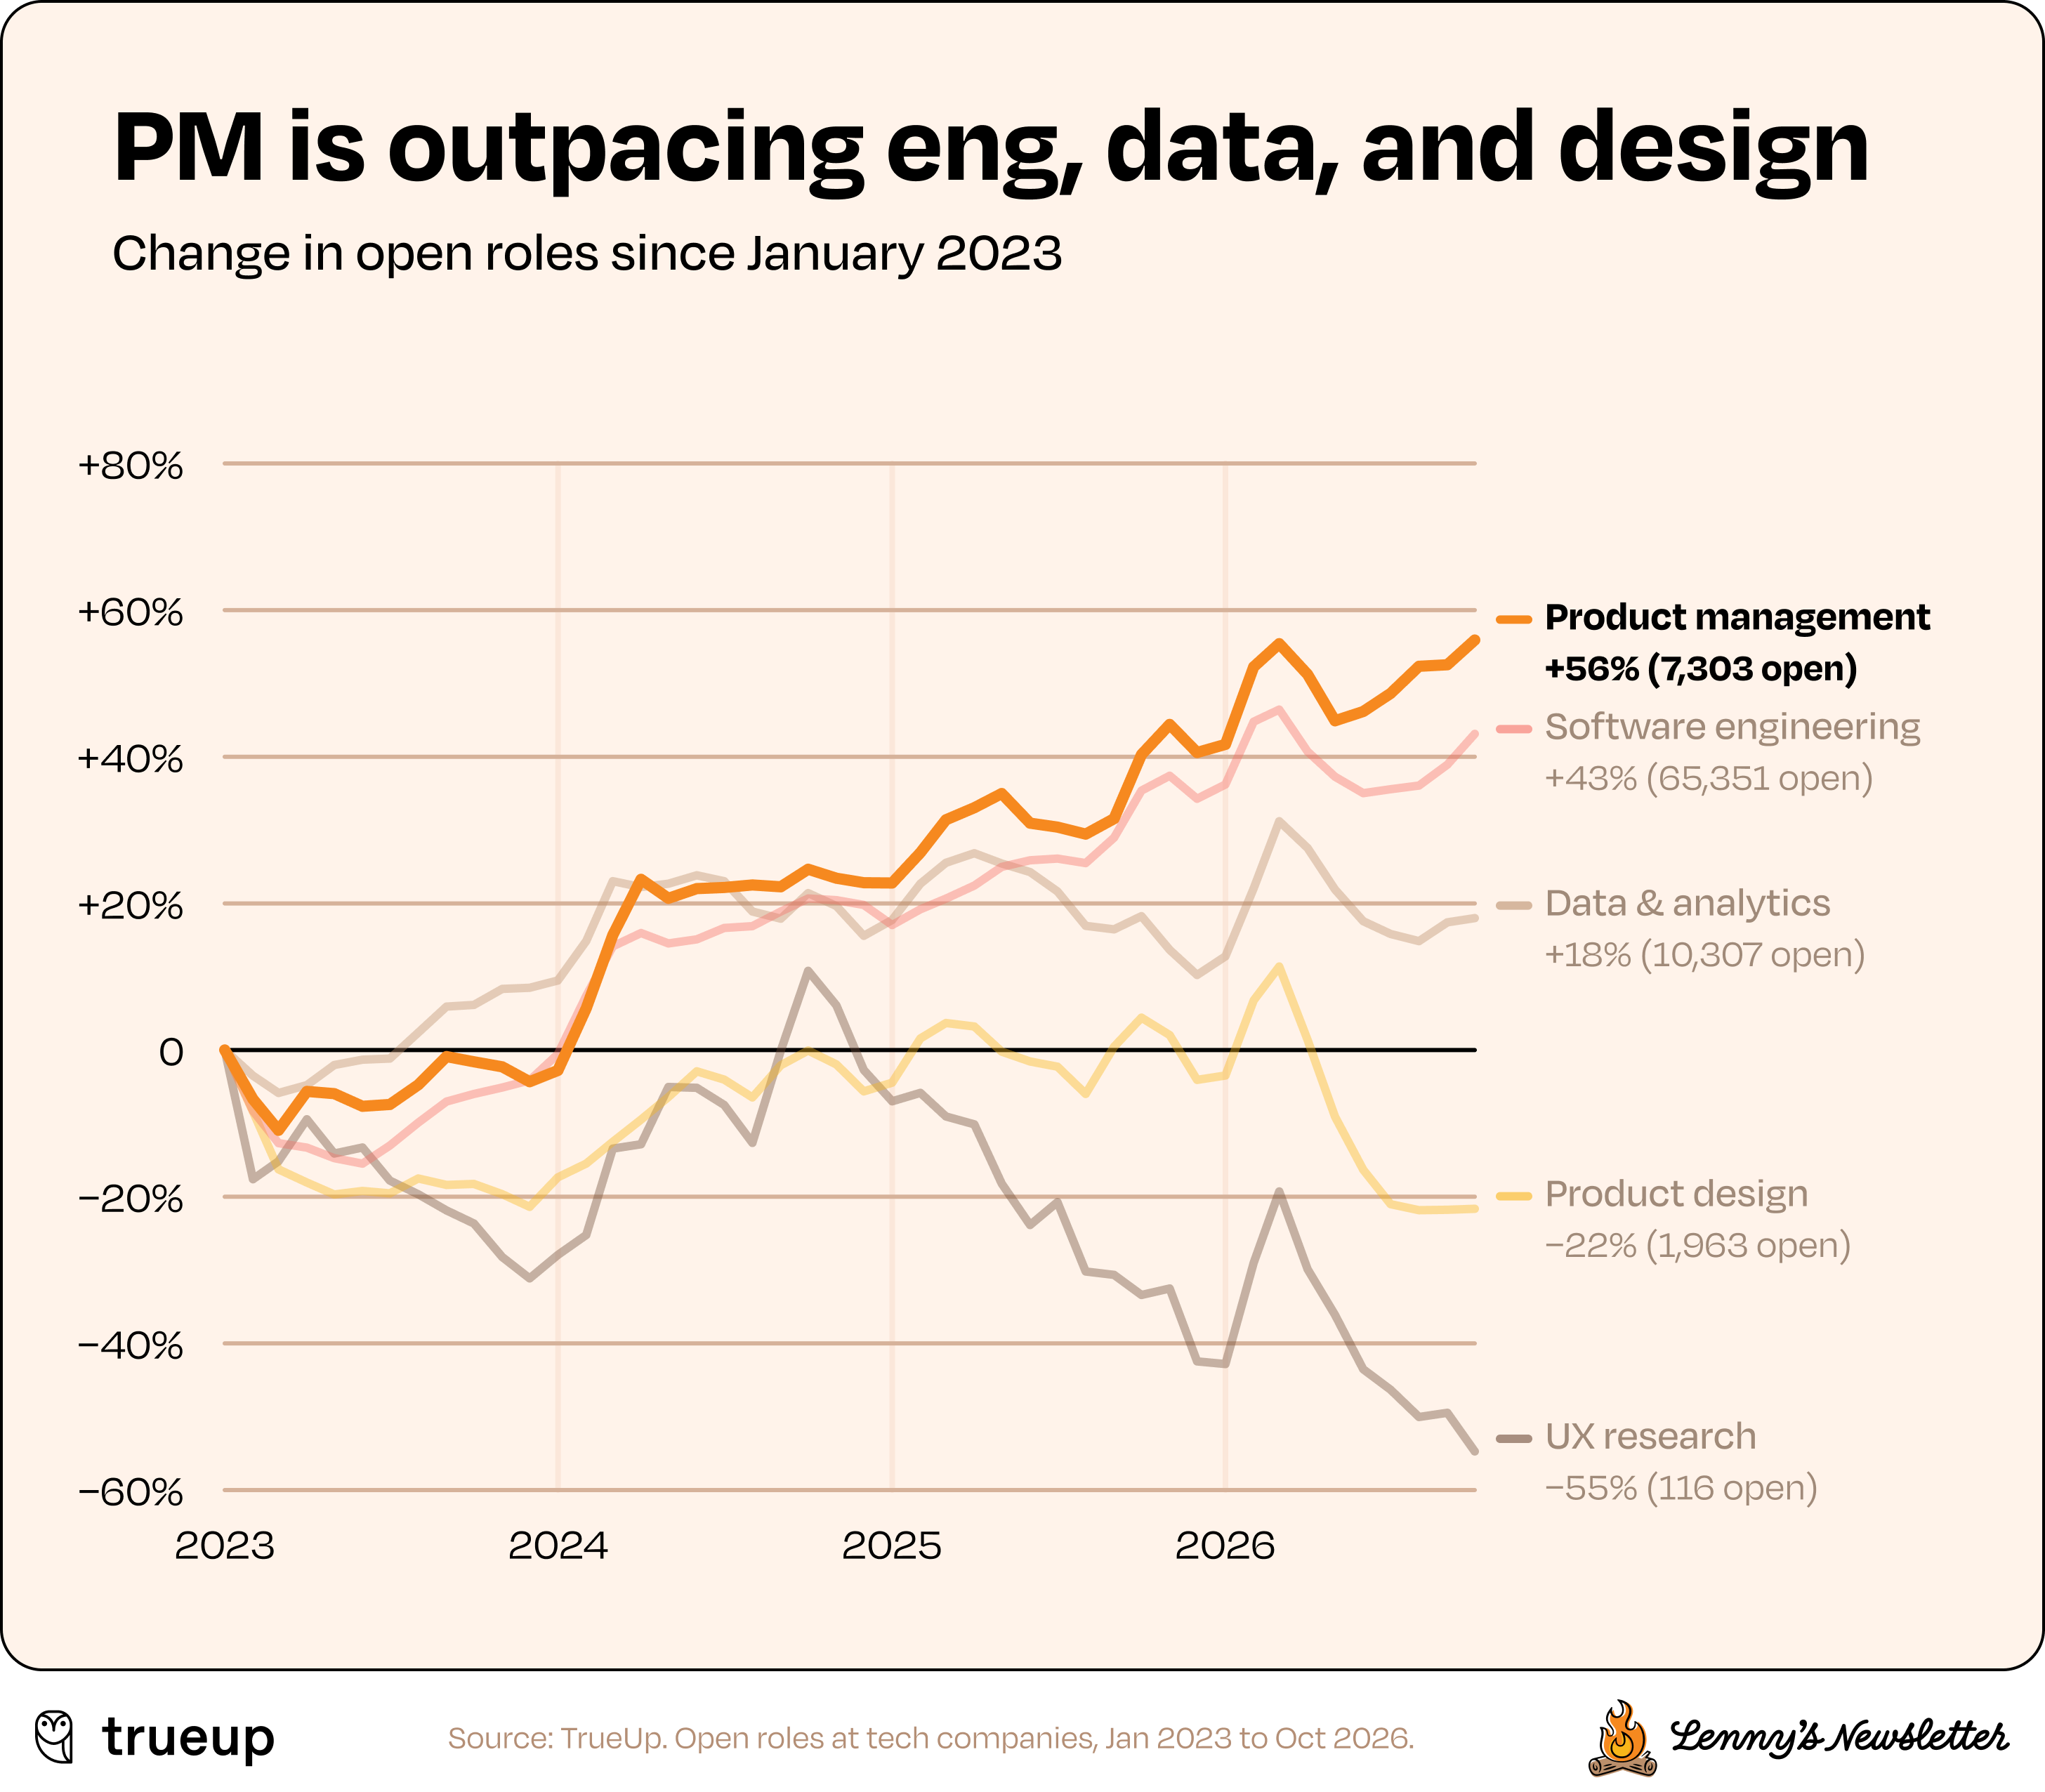
В отчете Ленни первым ломает привычные представления динамика по продакт-менеджерам (PM). Согласно данным TrueUp, отслеживающим открытые вакансии более чем в 9 000 технологических компаний по всему миру, к октябрю 2026 года число открытых позиций PM в глобальных технологических компаниях достигло 7 303 — максимума почти за четыре года, что на 75% выше минимума марта 2023 года; с января 2023 года число открытых вакансий PM выросло в совокупности на 56%, значительно опередив инженерные роли (+43%), роли в области данных и аналитики (+18%), продуктовый дизайн (-22%) и исследование пользовательского опыта (-55%).
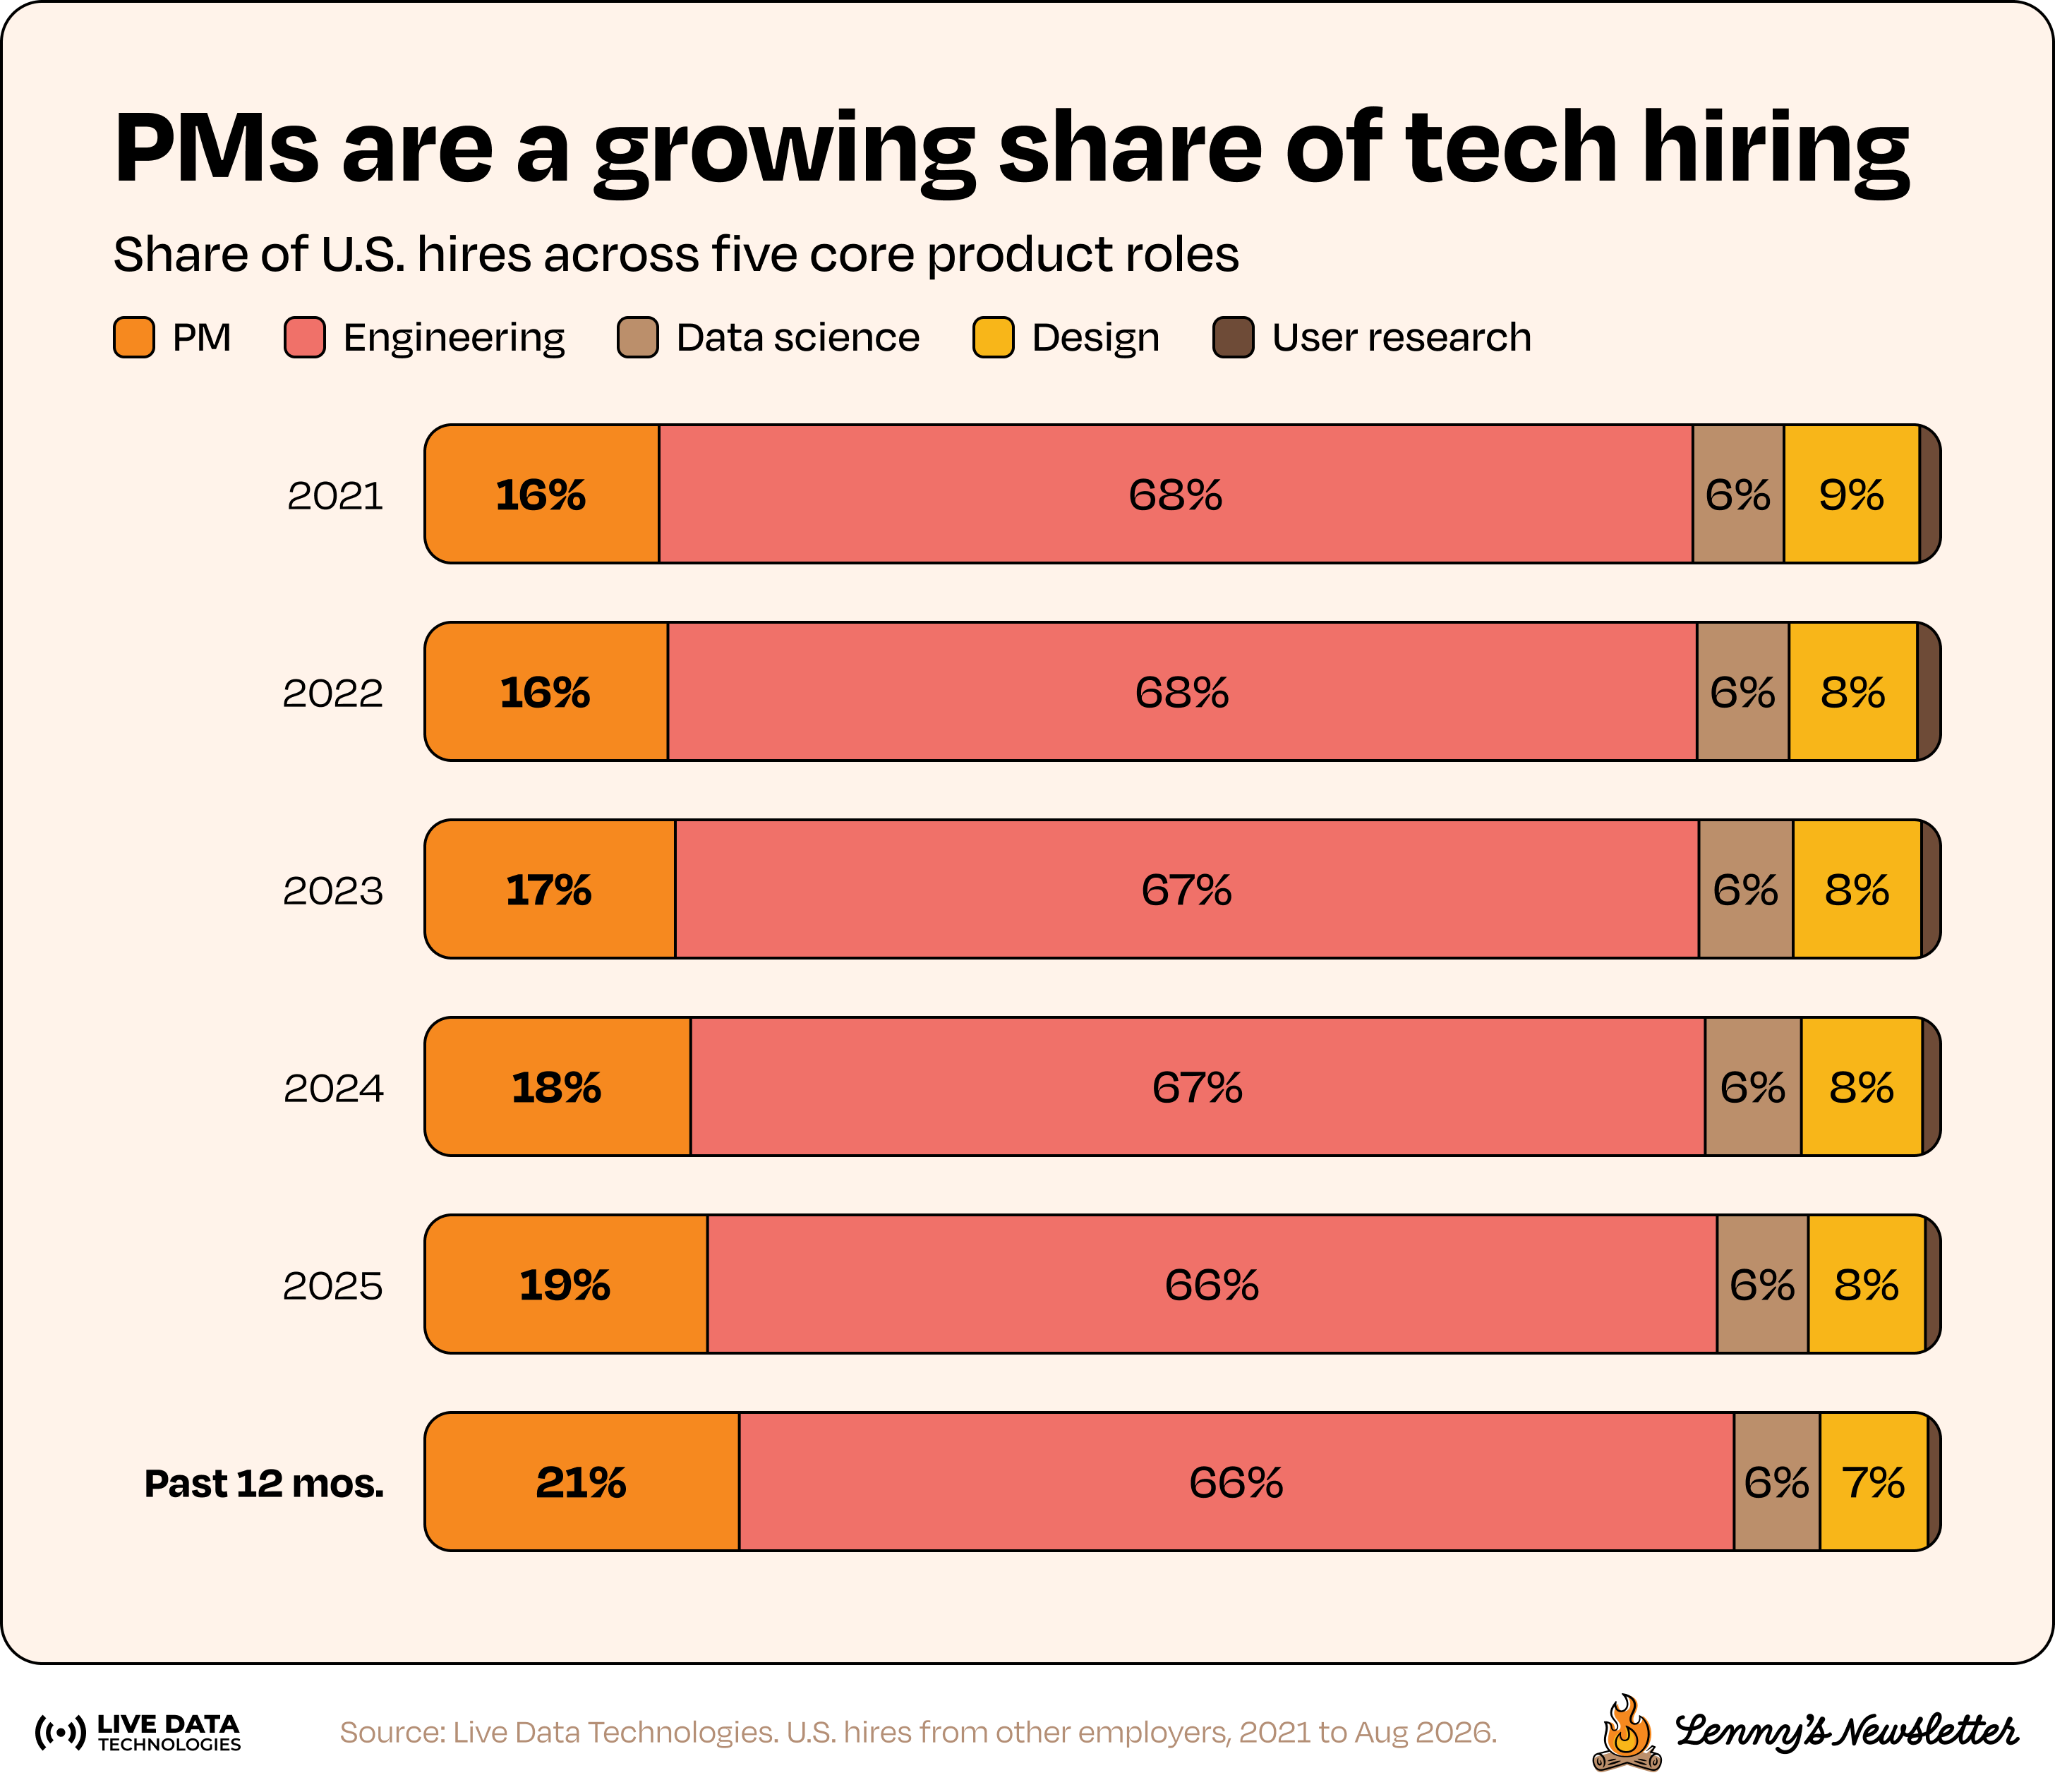
Однако если смотреть только на число открытых вакансий, легко сделать однобокий вывод, что «в эпоху ИИ все гонятся за продакт-менеджерами». В отчете также используются данные Live Data Technologies (LDT), отслеживающей карьерные перемещения 124 миллионов специалистов (ее статистика найма охватывает только рынок США). По фактическому найму число трудоустроенных PM осталось на прежнем уровне или снизилось; PM оказались лишь самой устойчивой из пяти ключевых функций, а их доля в фактическом найме выросла с 16% в 2021 году до нынешних 21%, став единственной ключевой ролью с увеличившейся долей.
Другой отчет, опубликованный 22 октября 2026 года независимым продуктовым аналитиком Аакашем Гуптой, приводит данные, противоположные тезису о «масштабном расширении PM». Этот анализ, также основанный на данных о фактическом найме, показывает: с февраля по июнь 2026 года число внешних наймов PM в США снизилось на 18% по сравнению с аналогичным периодом 2023 года (и на 45% по сравнению с 2022 годом), тогда как число вакансий на TrueUp за тот же период выросло на 77%. В 2025 году на каждого ушедшего PM компании нанимали извне лишь 0,92 человека (в 2022 году — 1,16). В целом масштаб найма PM в США составляет лишь 52% от уровня 2022 года, а за пределами США падение еще глубже (-23%, в том числе в Индии и Европе примерно по -25%), при этом медианная зарплата PM в США выросла с 220 000 до 250 000 долларов (+14%).
Компании публикуют все больше вакансий, но реально на работу выходит все меньше людей. Аакаш Гупта прямо заявляет: «Статистика вакансий считает объявления, которые размещают компании, а статистика найма считает людей, которые действительно приступили к работе. Только одна из этих цифр отражает реальный рынок». Кроме того, автор блога Falkster в апреле 2026 года вручную проверил 200 вакансий PM и обнаружил, что 196 из них «можно было бы написать еще в 2022 году». По статистике Falkster, ИИ-продакт-менеджеры составляют 46% открытых позиций PM, но лишь около 7 из каждых 100 нанятых PM. Отчет Аакаша Гупты показывает, что число нанятых ИИ-продакт-менеджеров выросло с 789 до 1 988 человек (примерно в 2,5 раза), но это лишь 6,8 из каждых 100 нанятых PM.
Ключевые слова в вакансиях становятся все более напыщенными, а требования растут. На мой взгляд, компании, возможно, уже не спешат увеличивать штат, а публикуют вакансии с высокими требованиями и подолгу ищут немногих универсалов, разбирающихся и в бизнесе, и в ИИ. Так называемая победа PM — это лишь относительная устойчивость на фоне сокращения общего числа позиций.
Рост в инженерии остановился, дизайн достиг дна, узкоспециализированные роли исчезают
По сравнению с PM ситуация в разработке ПО и дизайне значительно хуже.
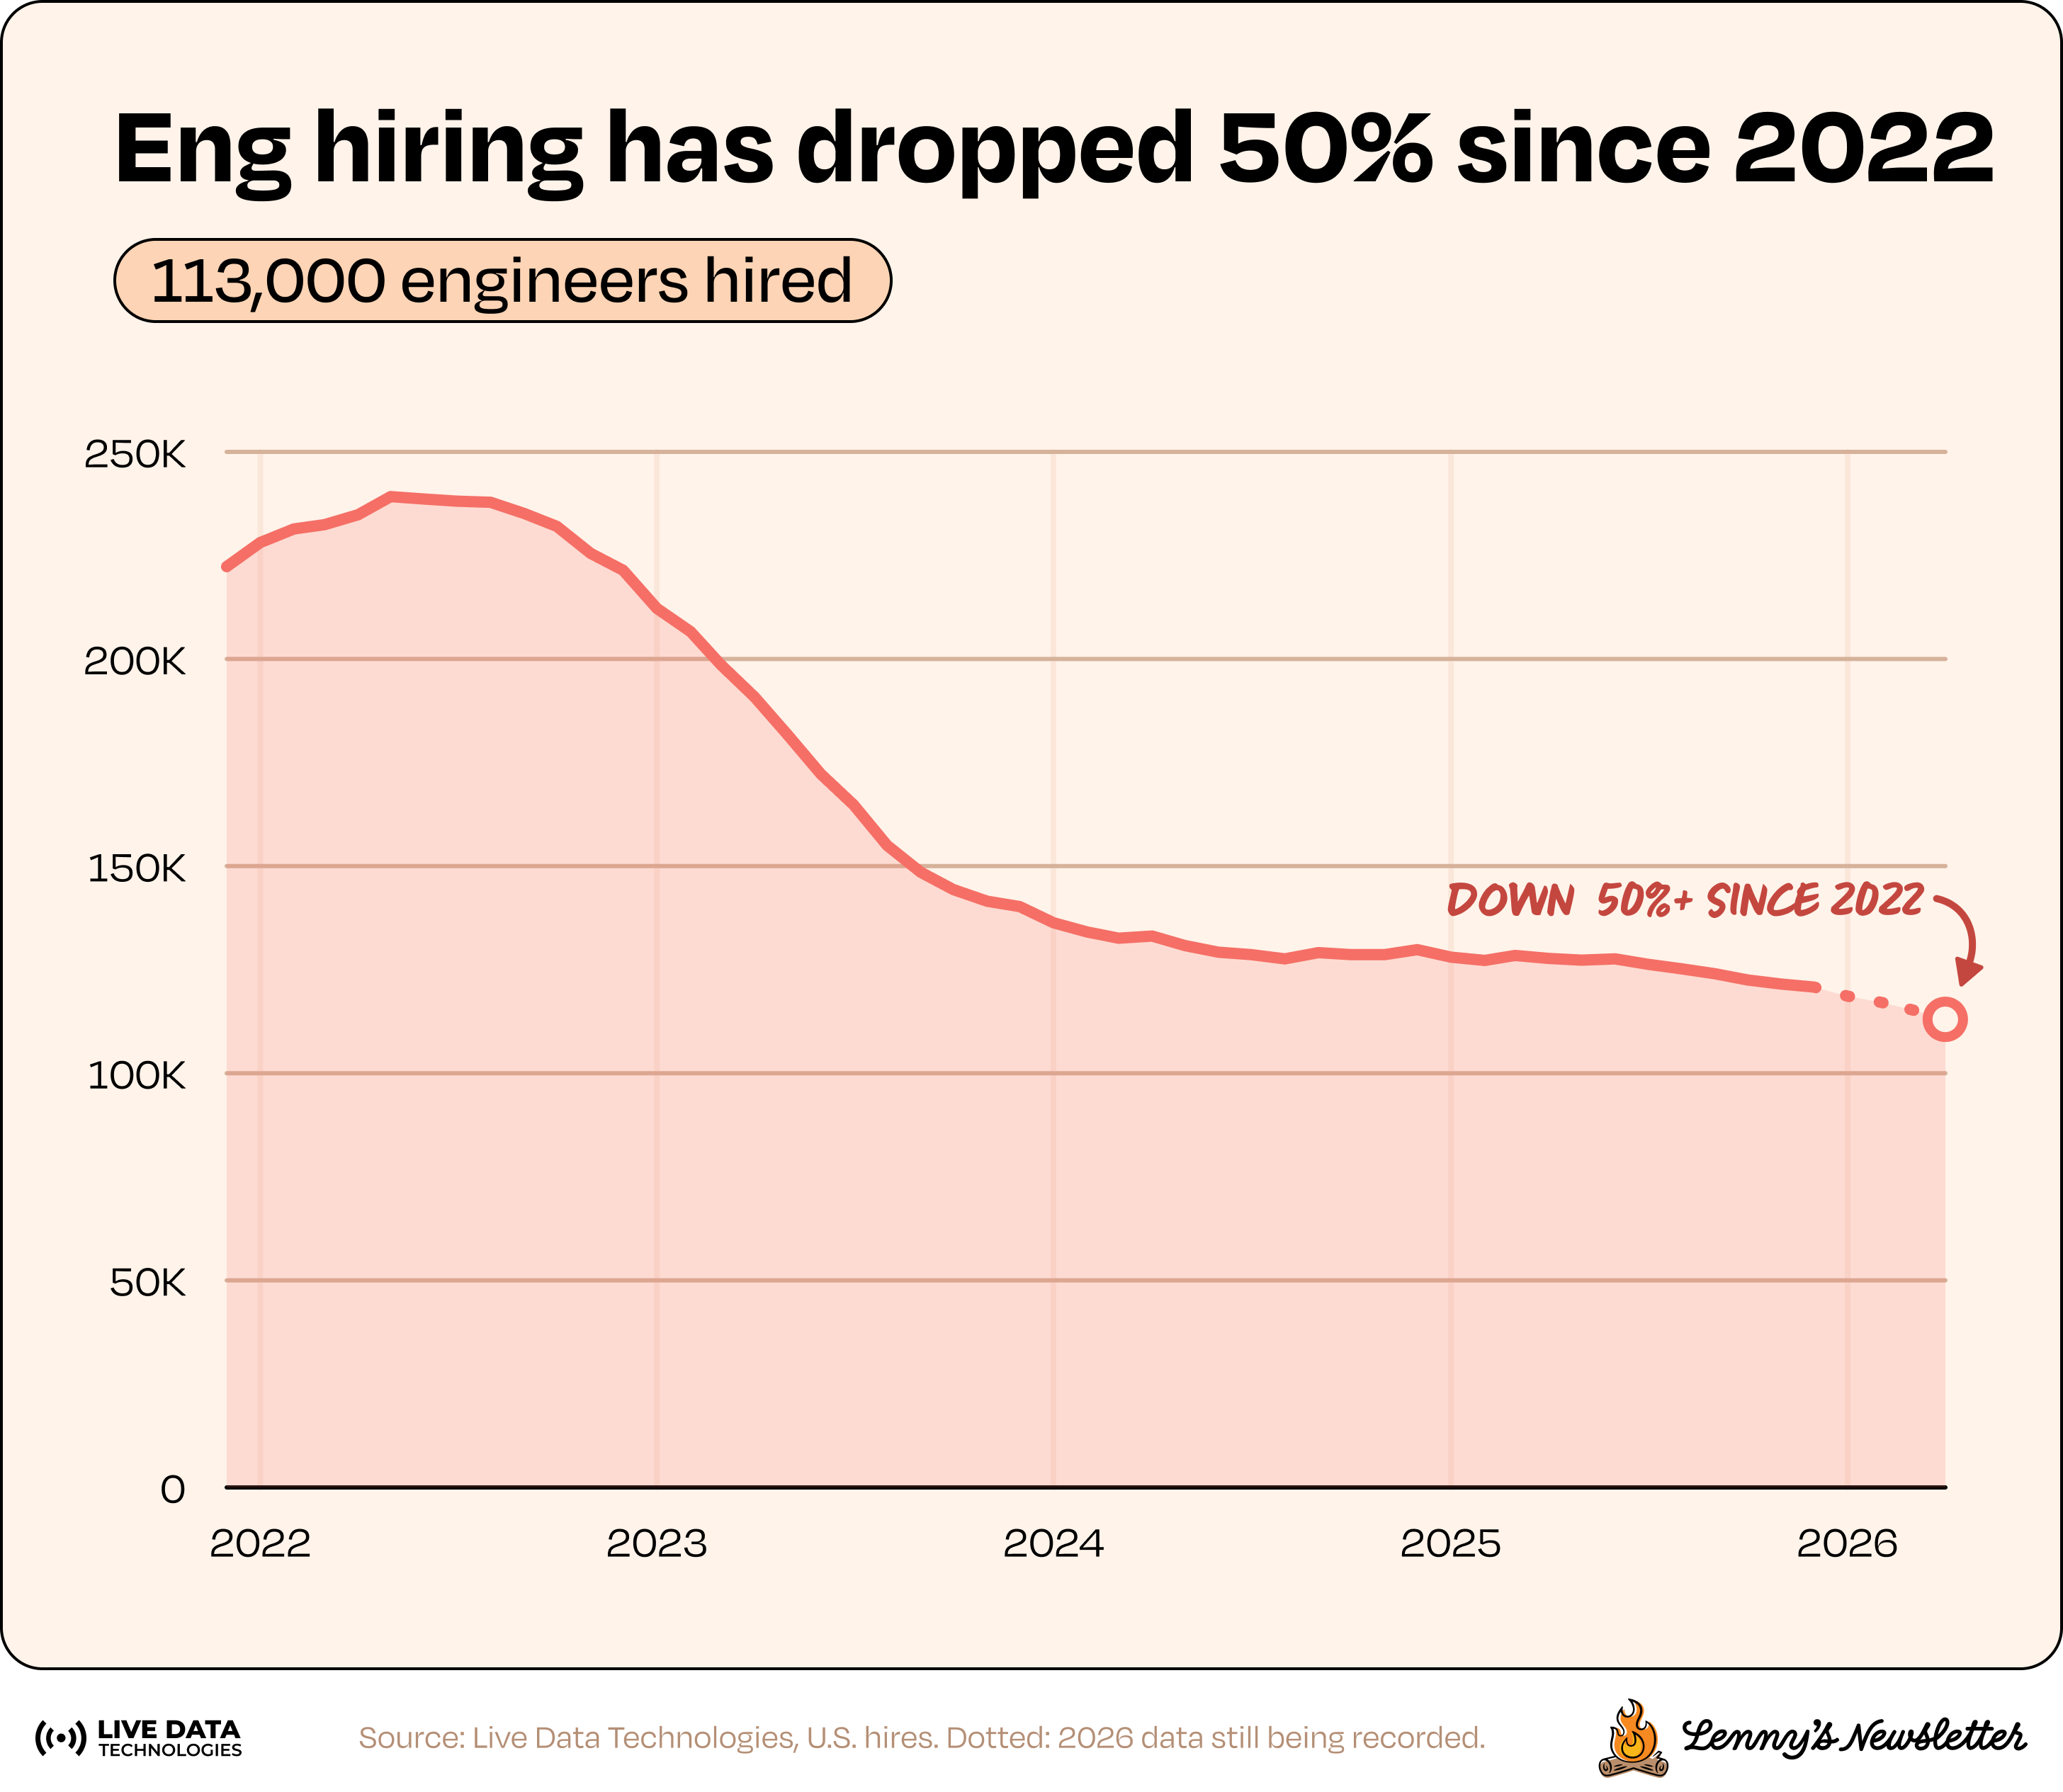
В отчете Ленни зафиксирована стагнация спроса на инженерные роли в технологических компаниях. Данные TrueUp показывают, что темп роста открытых инженерных вакансий резко замедлился с +29% в 2024 году и +15% в 2025 году до +2,5% за последний год; к октябрю 2026 года число открытых инженерных позиций в мире составило 65 351, что ниже уровня марта того же года. Если смотреть на фактический наем в США, то с мая 2025 года по апрель 2026 года американские компании наняли около 113 000 инженеров-программистов — менее половины пикового значения 2022 года (239 000). С января 2024 года в инженерии также наблюдается расхождение: «вакансии +44%, фактический наем -17%».
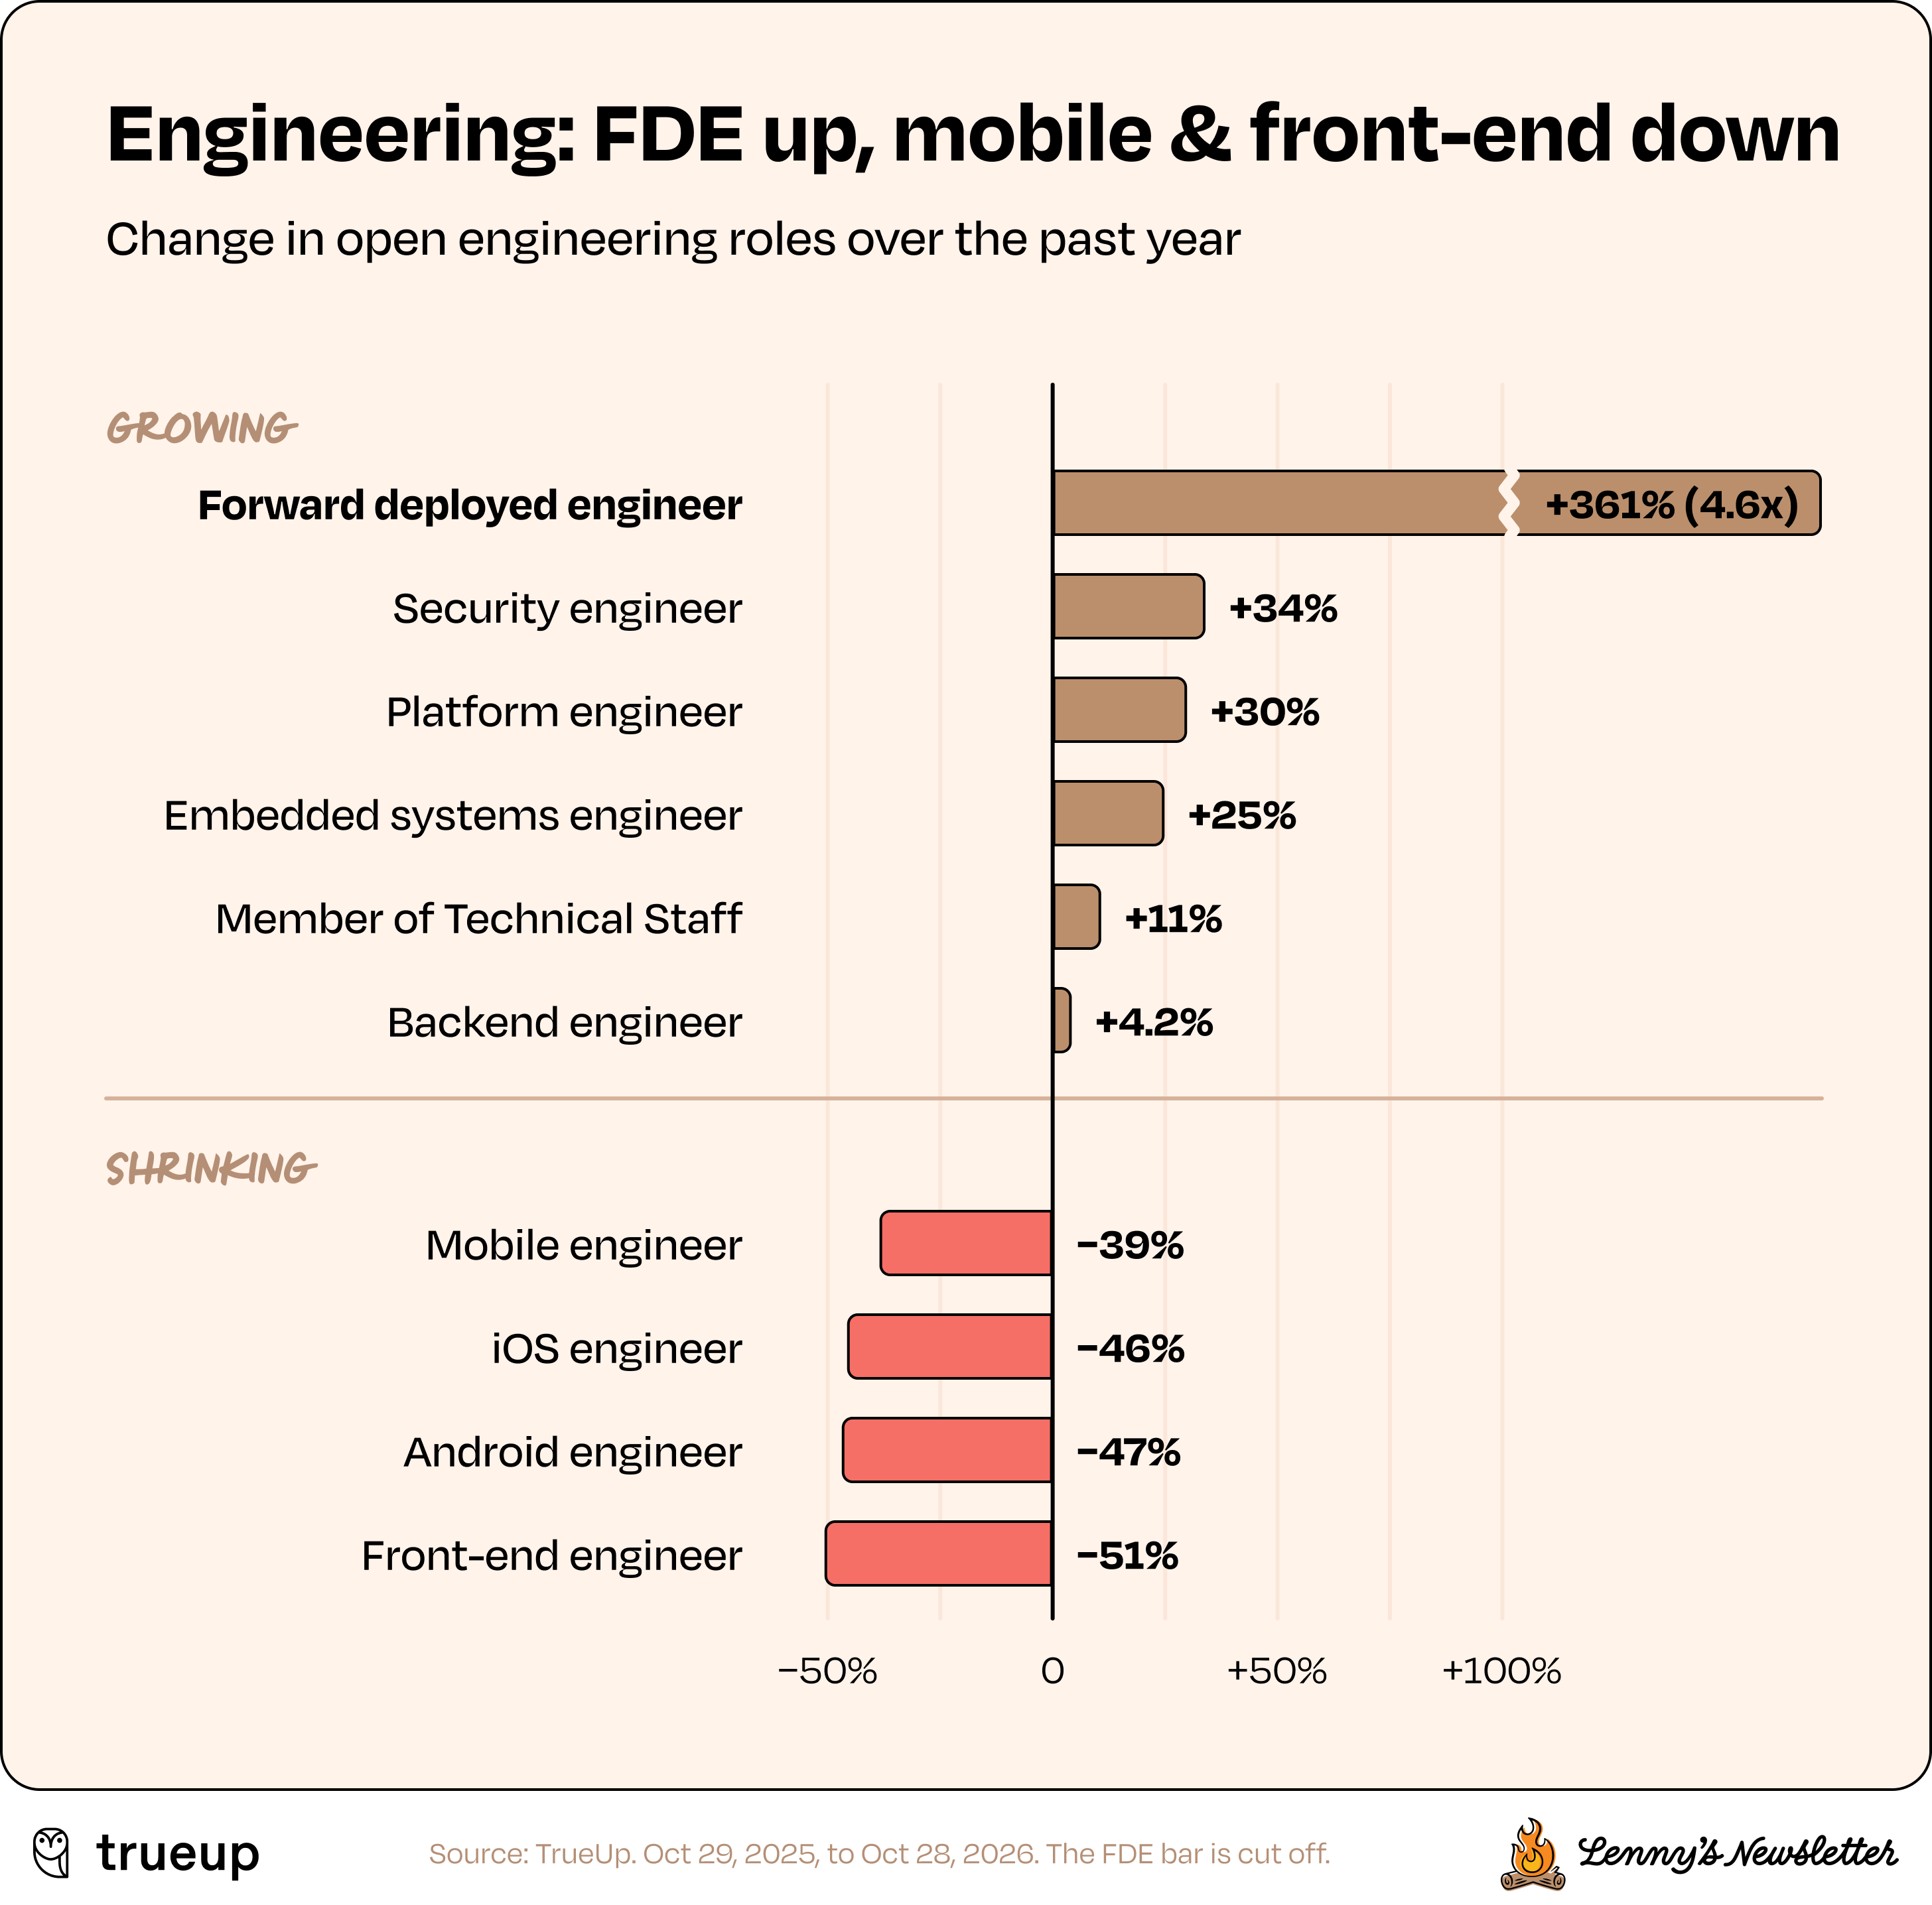
Более заметное влияние ИИ-инструментов проявляется во внутренней структурной дифференциации инженерии. В отчете отмечается, что за последний год спрос на фронтенд-инженеров и разработчиков мобильных приложений «сократился почти вдвое». Ленни считает, что за этим стоит «крах специализированных, изолированных инженерных дисциплин»: с помощью ИИ-инструментов для программирования более компактные инженерные команды берут на себя более широкие сквозные обязанности.
В то же время стремительно растут некоторые новые инженерные роли, тесно связанные с клиентами. Число открытых вакансий инженеров по внедрению (FDE) — специалистов, работающих непосредственно у клиента и сочетающих инженерные навыки с навыками внедрения, — за последний год выросло в 4,6 раза и достигло примерно 1 500 по всему миру. Однако Ленни отмечает, что рост FDE, вероятно, объясняется как повышением спроса, так и переименованием таких должностей, как «инженер по продажам», в FDE.
Среди пяти ключевых продуктовых функций сильнее всего пострадали продуктовый дизайн и исследование пользовательского опыта (UXR). Число открытых вакансий продуктовых дизайнеров в глобальных технологических компаниях сейчас составляет лишь около 1 900, что на 28% ниже, чем годом ранее, и является историческим минимумом за все время наблюдений этой серии; за последние 12 месяцев в США фактически наняли около 12 600 продуктовых дизайнеров — менее половины от уровня 2022 года (27 600). Соотношение открытых вакансий PM и дизайнеров ухудшилось с 1,9:1 в начале 2023 года до нынешних 3,8:1. Исследование пользовательского опыта почти маргинализировано: за последний год в США наняли лишь около 1 800 UX-исследователей, что на 66% меньше, чем 5 300 в 2022 году; сейчас в мире открыто всего 108 вакансий UXR.
Такое слияние обязанностей напрямую отражается и в требованиях к кандидатам, и в формате собеседований. В статистике частоты упоминания навыков «LLM» обогнал все традиционные навыки и занял первое место по упоминаниям в описаниях вакансий PM, «Claude» оказался на третьем месте, Cursor, OpenAI и MCP вошли в первую восьмерку, а «evals (оценка моделей)» — в первую десятку; в инженерных вакансиях частота упоминаний «LLM» уже превысила Java; в дизайнерских вакансиях «Claude» весной 2026 года даже обогнал CSS и поднялся на второе место. Сооснователь и директор по продукту Manus Тао Чжан прямо заявил, что ИИ уже хорошо справляется с выполнением задач, и компаниям больше не нужны инженеры, которые «умеют только выполнять задачи».
Пример рынка фриланса: задачи переупаковываются
Данные по рынку фриланса более детализированы, и в них прослеживаются аналогичные изменения. В 24-страничном исследовании, подготовленном совместно OpenAI и Upwork, сравнивается распределение связанных с работой диалогов в ChatGPT и изменение заказов на Upwork, чтобы ответить на ключевой вопрос: отнимает ли ИИ работу у фрилансеров или меняет способ, которым они ее получают?
Авторы исследования особо подчеркивают, что полученные результаты «не указывают на простую историю замещения». Из 63 сопоставимых категорий работ действительно 43 категории демонстрируют тенденцию «часто встречаются в ChatGPT, но их доля на Upwork снижается», однако 20 категорий движутся в противоположном направлении. Дифференциация очень четкая. Стандартизированные текстовые и базовые вспомогательные работы чаще встречаются в ChatGPT и занимают меньшую долю на Upwork. Например, написание контента составляет 14,5% использования ChatGPT в рабочих целях, но лишь 1,3% вакансий на Upwork, причем доля этой категории на Upwork снизилась примерно на 31% с первого полугодия 2025 года по первое полугодие 2026 года; поддержка клиентов и техническая поддержка составляют 6,5% в ChatGPT, но лишь 1,2% на Upwork. Напротив, области, требующие сложного визуального суждения, интерактивного предоставления услуг и мультимодальной интеграции, по-прежнему сильно зависят от людей: видео и анимация занимают 10,0% вакансий на Upwork (в ChatGPT лишь 1,0%), графический/редакционный/презентационный дизайн — 10,5% (в ChatGPT 2,3%), мобильная разработка — 7,8% (в ChatGPT лишь 0,2%).
Еще более важное открытие называется «переупаковка (Rebundling)». Разнообразие типовых задач в заказах на фрилансе, связанных с ИИ, выросло с эквивалента 14,6 задачи в начале 2023 года до 21,2 к концу 2025 года — рост на 45%. Хотя число задач в одном заказе, связанном с ИИ (3,3), почти не отличается от заказов без ИИ (3,2), доля заказов, в которых «задачи, ранее почти никогда не встречавшиеся вместе», искусственно объединены в один заказ, среди ИИ-заказов достигла 8,4% — более чем втрое выше, чем среди заказов без ИИ (2,4%). В отчете приводится типичный пример: теперь одно техническое задание может одновременно требовать от исполнителя генерации ИИ-видео, видеомонтажа и создания моушн-графики с итоговой сдачей готового ролика, тогда как раньше для этого потребовались бы три разных человека.
Это структурное изменение отразилось и на счетах. После контроля подкатегории работы и месяца публикации фиксированный общий бюджет заказов на фрилансе, связанных с ИИ, оказался выше на 52,4% (до корректировки — примерно на 70%), а количество отработанных часов по принятым почасовым контрактам за первые 90 дней было выше на 40,6%; при этом опубликованная почасовая ставка после контроля переменных оказалась выше лишь на 1,5%. Это говорит о том, что ИИ не повысил почасовую ставку фрилансеров; можно предположить, что заказчики объединяют больше междисциплинарных задач в один более крупный комплексный проект.
Это согласуется с предыдущим исследованием OpenAI, опубликованным 16 сентября 2026 года (в котором анализировалось более 1,5 миллиона связанных с работой сообщений в ChatGPT за период с апреля по июль того же года): среди примерно 6 200 отслеживаемых сотрудников доля тех, кто использовал ИИ для выполнения межпрофессиональных задач, всего за три месяца выросла с 13,1% до 25,9%, а вероятность того, что они повторят такое междисциплинарное поведение в следующем месяце, у тех, кто уже имел подобный опыт, достигала 23,6% (у тех, кто такого опыта не имел, — лишь 8,4%). Кроме того, по сообщениям СМИ со ссылкой на квартальный отчет Upwork за второй квартал, опубликованный 10 августа 2026 года, число активных клиентов платформы снизилось на 4% в годовом исчислении до 763 000, общий объем транзакций (GSV) немного снизился на 4% до 966,4 миллиона долларов, однако GSV на одного активного клиента вопреки тенденции вырос на 5% до рекордных 5 230 долларов, при этом GSV, связанный с ИИ, вырос более чем на 22%, а в категории ИИ-стратегии и консалтинга — более чем на 50%. Клиентов становится меньше; можно предположить, что оставшиеся клиенты, возможно, платят за более сложные и дорогие комплексные ИИ-решения. (Следует отметить, что само исследование OpenAI и Upwork представляет собой описательную статистику заинтересованных сторон, временные окна различных показателей не полностью совпадают, а причинно-следственные связи при миграции между платформами не отслеживались.)
Самые быстрорастущие вакансии — за пределами разработки ПО, наем концентрируется в районе залива
Многие считают, что вялость рынка труда в технологическом секторе в 2026 году объясняется тем, что вся отрасль заморозила наем. Но Ленни в отчете сообщает: общее число открытых вакансий в глобальных технологических компаниях сейчас превышает 281 000, что на 17% больше, чем годом ранее, и на 73% выше минимума марта 2023 года. Технологическая отрасль не перестала нанимать людей — просто по трем традиционным ключевым ролям в разработке ПО (PM, инженеры-программисты и продуктовые дизайнеры) совокупный рост составил ничтожные 2%.
Дополнительные вакансии в основном сосредоточены в производстве чипов, дата-центрах и физической доставке. Данные показывают, что число открытых вакансий в аппаратной инженерии за последний год удвоилось, в операционном управлении бизнесом добавилось около 4 200 позиций, а вакансии в цепочках поставок выросли на 63%; самые быстрорастущие вакансии во всей технологической отрасли — это в основном физические роли, такие как техники дата-центров, инженеры по монтажу и инженеры полевого обслуживания. Ленни считает, что бум ИИ создает рабочие места, но в основном в строительстве и эксплуатации физической инфраструктуры — чипов, дата-центров, оборудования, — а не в написании программного обеспечения.
Число удаленных вакансий также быстро сокращается. Сейчас доля открытых вакансий в технологических компаниях с возможностью удаленной работы упала до исторического минимума в 14% (в конце 2022 года было 21%); при этом доля удаленных инженерных вакансий снизилась с 25% до 14%, дизайнерских — с 34% до 19%, а даже относительно гибкие PM сохраняют лишь около 21%.
В противоположность этому наем концентрируется в районе залива Сан-Франциско. Число вакансий в этом регионе выросло на 43% в годовом исчислении и составляет 15% всех открытых позиций; в сфере разработки ключевых продуктов каждая четвертая вакансия PM или дизайнера и каждая пятая инженерная вакансия находятся в районе залива.
Что касается того, появятся ли в будущем новые возможности для инженеров-программистов, достигших плато, отчет показывает, что число открытых вакансий технических рекрутеров выросло почти на 300% по сравнению с серединой 2023 года и достигло исторического рекорда. Возможно, это предвещает, что компании накапливают ресурсы для следующего раунда найма инженеров, а возможно, это лишь структурная перестройка, связанная с аутсорсингом рекрутинга и переходом к модели хедхантинга; окончательный ответ дадут будущие данные о фактическом найме.
Заключение
Если сложить вместе эти срезы данных конца 2026 года, реальное влияние ИИ на рынок труда уже вышло за рамки грубого представления о «замене людей машинами».
На мой взгляд, ускоренно вымываются должности с чрезмерно узкой специализацией, зависящие только от одного исполнительского навыка: инженеры, которые пишут только фронтенд-страницы и базовый код мобильных приложений, исполнители, занимающиеся только стандартными исследованиями и нарезкой макетов, а также фрилансеры-копирайтеры, получающие оплату за отдельные тексты.
На мой взгляд, более высокие фиксированные бюджеты, растущая медианная зарплата PM и высокая плотность очного сотрудничества в районе залива, возможно, достаются двум типам дефицитных специалистов: первый тип — это те, кто движется вверх, способные «переупаковывать» задачи из разных дисциплин, понимать границы оценки моделей и напрямую доводить сложные результаты до клиентов, — универсальные творцы; второй тип — это те, кто движется вниз, непосредственно участвуя в создании физической основы ИИ: вычислительных мощностей, оборудования и дата-центров.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.