Сколько дохода приносит Anthropic каждый доллар, вложенный в вычисления?
 Blockbeats
Примечание редактора: 10 ноября разработчик Claude компания Anthropic обновила проспект эмиссии, планируя выйти на Nasdaq по цене от 70 до 78 долларов за акцию. При цене 74 доллара Chiltern Capital оценивает полностью разводненную стоимость капитала примерно в 1,33 триллиона долларов. В тот же период Google и Nvidia намерены приобрести акции на 10 миллиардов долларов каждая, а семь стратегических инвесторов — в совокупности на 26 миллиардов долларов. Компании, финансирующие Anthropic, также продают ей чипы, вычислительные мощности и облачные услуги.
За этой оценкой стоит конкретный вопрос. Сколько дохода приносит Anthropic каждый доллар, вложенный в вычисления? В третьем квартале выручка выросла на 47% по сравнению с предыдущим кварталом до 17 миллиардов долларов, однако доход на доллар вычислительных затрат снизился с 2,08 до 1,72 доллара, а скорректированная операционная маржа также сократилась. Большинство клиентов платят за фактическое использование, но Anthropic заранее заключила многолетние контракты на вычислительные мощности и аренду. Сможет ли платный спрос догнать ввод новых мощностей, определит, увеличит ли следующая партия вычислений прибыль или повысит издержки.
Chiltern является крупным платным клиентом Claude и использует его для анализа проспекта, построения оценочных моделей и подготовки исследований. Организация готова открыть половину позиции в пределах ценового диапазона и рассматривает восстановление дохода на доллар вычислений выше 1,8 доллара как одно из условий для наращивания позиции.
Ниже приведен оригинальный текст:
Сколько дохода приносит каждый доллар, вложенный в вычисления?
Chiltern делит квартальную выручку на затраты на вычисления и инфраструктуру за тот же период; знаменатель включает расходы на обучение и инференс. В третьем квартале 2026 года выручка в 17 миллиардов долларов, деленная на примерно 9,9 миллиарда долларов затрат на вычисления, дает около 1,72 доллара. Из этой выручки компания также должна оплачивать канальные сборы, персонал и прочие операционные расходы.
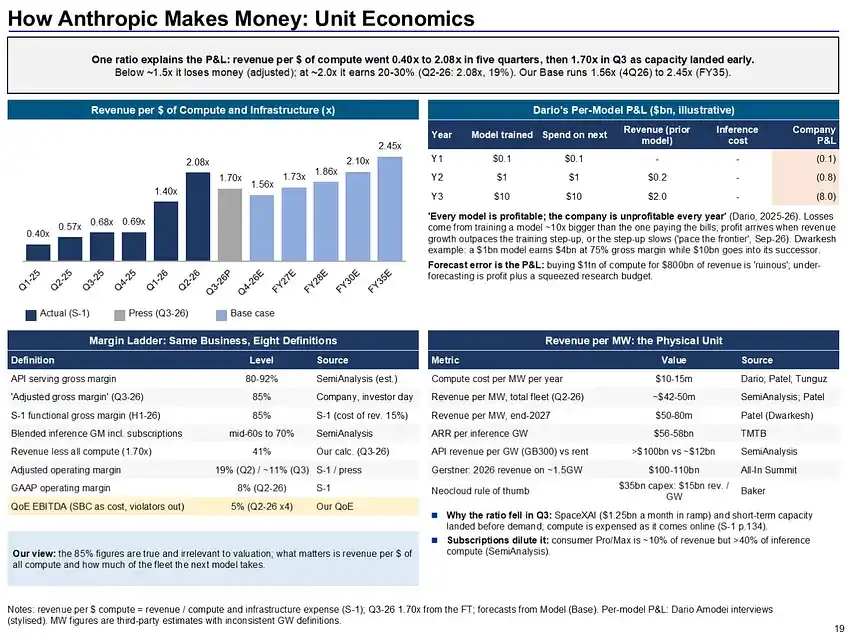
В первом квартале 2025 года каждый доллар, потраченный Anthropic на вычисления, приносил лишь 0,40 доллара дохода. Ко второму кварталу 2026 года этот показатель вырос до 2,08 доллара. Эффект масштаба отражается и в доле затрат. Затраты на вычисления и инфраструктуру снизились со 160% годовой выручки 2025 года до 57% выручки за первые девять месяцев 2026 года.
В третьем квартале этот коэффициент снизился до 1,72 раза, а скорректированная операционная маржа по методологии компании упала с 19% до 15%. Из примерно 9,9 миллиарда долларов расходов на вычисления в этом квартале около 5 миллиардов пришлось на более дорогие краткосрочные мощности. Одновременно квартальный прирост выручки сократился с 6,8 до 5,4 миллиарда долларов. Сможет ли последующая поставка долгосрочных мощностей снизить удельные затраты и будет ли новый объем полностью востребован платным спросом, определит, вернется ли коэффициент к росту.
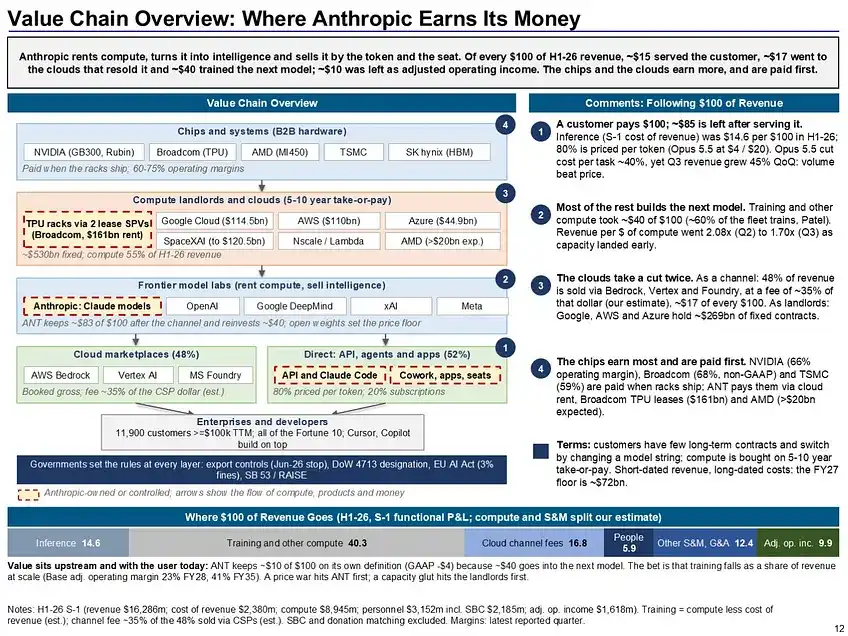
По разбивке структуры затрат Chiltern, из каждых 100 долларов выручки около 15 долларов уходит на инференс — запуск моделей и обработку запросов клиентов, а около 40 долларов — на обучение и исследовательские вычисления. Чем дороже следующее поколение моделей и чем быстрее итерации, тем быстрее компании нужно окупать вложения в обучение. Из примерно 104 миллиардов долларов чистого убытка за первые три квартала около 94 миллиардов приходится на неденежные изменения справедливой стоимости финансовых инструментов, таких как конвертируемые облигации, а операционный денежный поток за тот же период был положительным и составил около 6,6 миллиарда долларов. Для оценки прибыльности текущей деятельности необходимо также учитывать расходы на обучение, канальные сборы и вознаграждения акциями.
Claude Code увеличивает использование, снижение цен уменьшает доход за вызов
Выручка Anthropic в 2023 году составила 41 миллион долларов, в 2025 году выросла до 4,6 миллиарда долларов, а за первые девять месяцев 2026 года достигла 33,2 миллиарда долларов. Claude Code стал важным драйвером этого роста. Он способен выполнять многошаговые задачи в кодовой базе. После подключения корпоративных прав доступа, контекста проектов и инженерных процессов те же сотрудники могут передавать модели больше работы. Согласно раскрытию компании, годовой темп выручки Claude Code вырос с примерно 500 миллионов долларов в сентябре 2025 года до более чем 2,5 миллиарда долларов в феврале 2026 года. Темп выручки — это годовой показатель, рассчитанный на основе недавней выручки.
Около 80% выручки Anthropic взимается по факту использования: предприятия и разработчики платят за токены (единицы обработки текста и другого контента), которые модель считывает и генерирует, а остальные примерно 20% приходятся в основном на подписки. Даже если число рабочих мест меняется незначительно, увеличение количества и продолжительности задач приносит больше дохода. Такая структура также делает выручку чувствительной к ценам на модели и закупочным решениям клиентов. На конец сентября оставшиеся обязательства по исполнению составили 13,8 миллиарда долларов, из которых около трех четвертей ожидается признать в течение года. Доля выручки пяти крупнейших клиентов снизилась с 36% в первом квартале до 21% в третьем, и миграция ключевых клиентов по-прежнему может влиять на квартальные результаты.
Выпущенная в ноябре 2025 года модель Opus 4.5 была примерно на 67% дешевле предыдущего поколения, после чего квартальный рост выручки в следующие два квартала составил 132% и 144% соответственно. Chiltern рассматривает это как свидетельство того, что снижение цен стимулирует спрос. К третьему кварталу 2026 года компания оценивает, что снижение цен сократило квартальную выручку примерно на 600 миллионов долларов. Чтобы улучшить доход на доллар вычислений, дополнительный объем использования должен компенсировать падение цены за единицу и покрыть возросшие затраты на инференс для этих запросов.
Каналы также меняют методику учета выручки в этом коэффициенте. За первые девять месяцев 2026 года около 44% выручки было продано через облачные маркетплейсы AWS, Google и Microsoft. Anthropic признает соответствующую выручку в валовом выражении, а канальные сборы учитывает отдельно. Chiltern оценивает, что при признании в чистом выражении выручка за последние 12 месяцев была бы примерно на 15% ниже, а EBITDA не изменилась бы. При сравнении модельных компаний по мультипликаторам выручки методика учета каналов также влияет на результат.
Новые модели дают 80% выручки, технологическая премия требует постоянных итераций
Согласно проспекту, в третьем квартале 2026 года более 80% выручки пришлось на версии моделей, выпущенные за последние шесть месяцев. По сводным бенчмаркам Chiltern, Opus 5.5 лидирует по комплексным показателям способностей Artificial Analysis и Epoch. В тестах Artificial Analysis стоимость одной задачи Opus 5.5 составляет около 5,98 доллара, а GPT-6.1 Sol — около 0,72 доллара, при разнице в 6 баллов. Сколько задач предприятия готовы оплачивать с такой разницей в цене, определяет, сможет ли Anthropic окупить следующий раунд вложений в обучение.
Модели с открытыми весами уже занимают около 70% использования токенов на шлюзах OpenRouter и Vercel, но на закрытые модели по-прежнему приходится 73% и 77% расходов на этих двух шлюзах соответственно. Доля расходов Anthropic на Vercel снизилась с 64% в августе до 44% в сентябре. Клиенты Vercel — преимущественно стартапы, поэтому данные за один месяц имеют ограниченную репрезентативность. Если более дешевые модели продолжат сокращать разрыв в возможностях, Claude придется поддерживать премию за счет более ценных задач.
Проверки безопасности, экспортные ограничения и корпоративное управление также влияют на темпы вывода новых моделей на рынок. В проспекте указано, что долгосрочный траст интересов может назначать четырех из семи директоров, а структуры основателей сохраняют фиксированные 50,1% голосующих прав. Chiltern считает, что задержка выпуска или ограничение доступа могут изменить траекторию роста выручки. Организация рассматривает Cowork, отраслевые инструменты и международные рынки как потенциальные источники роста, а базовый сценарий в основном опирается на уже существующие продажи.
Долгосрочные контракты фиксируют платежи, спрос определяет загрузку мощностей
Обновленный проспект раскрывает, что совокупные договорные обязательства составляют около 900,9 миллиарда долларов, почти все они связаны с вычислениями и инфраструктурой, включая примерно 112,3 миллиарда долларов обязательств, подписанных после конца сентября. В течение 12 месяцев с конца сентября ожидаются платежи в размере около 70,7 миллиарда долларов. Chiltern оценивает, что к концу 2030 года наступит срок погашения обязательств примерно на 452 миллиарда долларов. В проспекте указано, что около 186,2 миллиарда долларов обязательств содержат условия или могут быть прекращены до запуска.
После исключения отменяемой части Chiltern оценивает минимальные ежегодные платежи в 2027–2030 годах примерно в 77–82 миллиарда долларов. Если спрос не поспевает, неиспользуемые мощности все равно создают договорные расходы. В модели Chiltern, если доход на доллар вычислений устойчиво держится ниже примерно 1,50 доллара, Anthropic становится убыточной по скорректированной методологии. Базовый сценарий организации предполагает, что по мере концентрированной поставки мощностей этот коэффициент может сначала снизиться до 1,51 раза в четвертом квартале, а затем восстановиться до 1,87 раза в 2028 году.
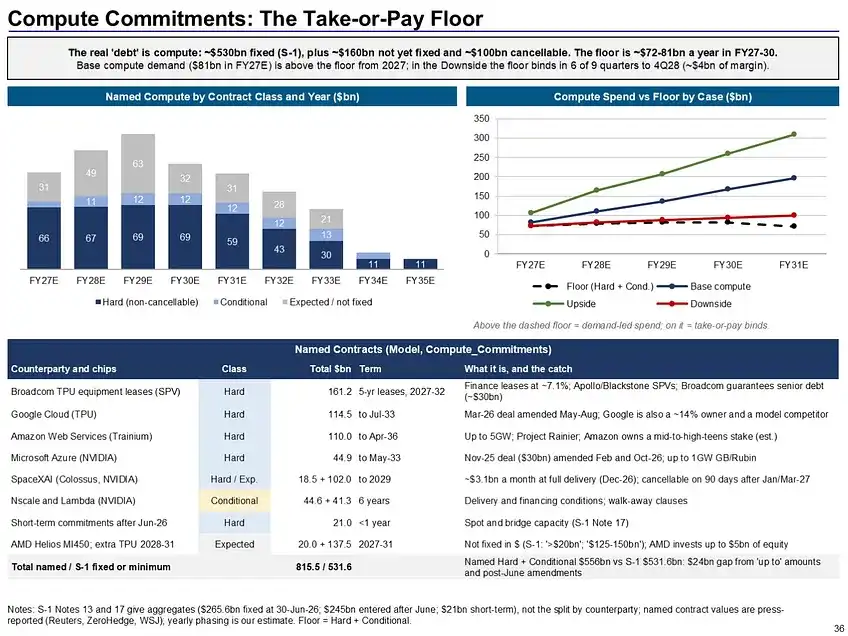
Финансирование и вычислительные мощности часто поступают от одних и тех же компаний. Google участвует в финансировании и одновременно сдает Anthropic в аренду вычислительные мощности TPU. Amazon является и инвестором, и поставщиком мощностей Trainium. Broadcom также согласилась предоставить вексельное финансирование на сумму до 42 миллиардов долларов, средства ограничены оплатой соответствующей аренды. Chiltern прогнозирует, что после IPO денежные средства Anthropic на конец года составят около 216 миллиардов долларов. Стресс-тест предполагает, что выручка останется на годовом уровне 86 миллиардов долларов, рассчитанном по четвертому кварталу, и показывает, что к концу 2031 года ликвидность составит около 147 миллиардов долларов. При таких допущениях замедление роста сначала снизит прибыль и оценку.
Покупка по 74 доллара требует восстановления эффективности вычислений
При цене 74 доллара Chiltern оценивает стоимость предприятия Anthropic примерно в 8,4 раза прогнозируемой выручки 2027 года, тогда как медиана по 16 сопоставимым публичным компаниям составляет 6,6 раза. При сравнении бизнеса по фактическому использованию с компаниями в сфере ИИ-вычислений, а подписочного бизнеса — с быстрорастущими софтверными компаниями, оценка по сегментам составляет около 69 долларов за акцию. Базовая оценка дисконтированных денежных потоков равна 98 долларам. Исходя из базовой маржи, цена 74 доллара соответствует выручке около 406 миллиардов долларов в 2035 году, что подразумевает среднегодовой темп роста примерно 25% с 2026 по 2035 год.
Базовый сценарий Chiltern предполагает выручку 133 миллиарда долларов в 2027 году и 194 миллиарда в 2028 году, а скорректированная операционная маржа вырастет до 25%. При выходе в конце 2028 года базовый сценарий дает около 120 долларов за акцию, оптимистичный — около 279 долларов, сценарий ценовой войны — около 34 долларов, а стрессовый сценарий потери технологического лидерства — около 18 долларов. Организация присваивает четырем сценариям веса 45%, 20%, 25% и 10% соответственно, получая взвешенную по вероятности цену выхода около 120 долларов и вероятность убытка 35%.
Chiltern готова открыть половину запланированной позиции по цене от 70 до 78 долларов за акцию, что составляет около 0,8% чистой стоимости портфеля. Базовый прогноз выручки на четвертый квартал — 21,5 миллиарда долларов. Выручка выше 22,5 миллиарда долларов, восстановление дохода на доллар вычислений выше 1,80 доллара или падение цены акций ниже примерно 66 долларов могут поддержать наращивание позиции. Если в первый день цена вырастет до примерно 92 долларов, ожидаемая годовая доходность по модели снизится до 13%, что ниже установленного порога в 15%. Первый отчет после IPO должен проверить, сможет ли использование Claude после постепенной замены дорогих краткосрочных мощностей долгосрочными снова приносить почти два доллара дохода на каждый доллар вычислений.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.