Как меняется ценностная логика Ethereum, когда протоколы возвращаются в основную сеть?
 Odaily
Поглощают ли L2 ценность L1? Теряет ли Ethereum свою глобальную компонуемость?
В течение двух лет, когда нарратив Rollup был на пике, подобные опасения заполняли всё сообщество Ethereum. Логика рынка тогда была такова: раз стоимость транзакций в основной сети растёт, нужно переносить больше приложений, активов и пользователей на независимые L2.
Однако к 2026 году начали происходить интересные изменения.
От Synthetix, развернувшей новую биржу бессрочных контрактов обратно в основную сеть Ethereum, до ENS, отказавшейся от давно готовившегося Namechain, и таких проектов, как Trueo и Superseed, которые снова выбрали L1, команды проектов, похоже, пришли к выводу, что поддержка собственного L2 больше не является оптимальным решением.
Более того, некоторые L2 начали сокращать деятельность или даже закрываться: в начале октября Blast, который когда-то имел более $2 млрд TVL, объявил о постепенном прекращении работы, а затем Abstract сообщил о закрытии сети в декабре.
С другой стороны, Ethereum Foundation, объединив три стратегических направления — «Scale (масштабирование)», «Improve UX (улучшение опыта)» и «Harden the L1 (укрепление основной сети)», — выводит производительность основной сети на новый этап инженерной поставки. Так что же произошло с Ethereum на пути от «всё можно сделать Rollup» к «возвращению в основную сеть Ethereum»?
1. От «исхода» к «возвращению в основную сеть»
В последние годы из-за высоких комиссий за газ в основной сети Ethereum создание собственного L2 или развёртывание ключевых сервисов на других Rollup стало стандартным шагом для многих ведущих протоколов.
Но в последнее время экосистема на блокчейне переживает интересную обратную корректировку: проекты разных типов начинают переоценивать выбор между L1 и L2 с точки зрения затрат на инфраструктуру, безопасности активов и ликвидности экосистемы.
Самый показательный пример — ENS.
В 2024 году ENS Labs запланировала для ENSv2 выделенный ZK Rollup — Namechain, чтобы за счёт независимой среды исполнения снизить стоимость регистрации и управления доменами.
Но к февралю 2026 года сооснователь ENS Ник Джонсон объявил, что проект прекращает разработку Namechain, а ENSv2 будет развёрнут непосредственно в основной сети Ethereum. Причина, которую он назвал, была предельно прямой: скорость масштабирования Ethereum L1 намного превзошла ожидания, существовавшие два года назад.
По данным ENS Labs, с повышением лимита газа Ethereum средняя стоимость газа для регистрации домена ENS за последний год снизилась примерно на 99% — с почти 5 долларов до менее $0,05. При этом поддержка собственного L2 требует не только расходов на узлы и инфраструктуру, но и дополнительной работы по межсетевому разрешению, мостам, аудиту безопасности и постоянной эксплуатации.
Если операцию можно выполнить в основной сети с крайне низкими затратами, дальнейшее поддержание отдельного Rollup может лишь усложнить архитектуру продукта.
Похожие изменения происходят и в сфере DeFi.
В июне 2025 года Synthetix, ранее активно продвигавшая экосистему L2 Ethereum, опубликовала статью «L2s are Dead, Long Live Ethereum» («L2 мертвы, да здравствует Ethereum»), в которой прямо заявила, что прежний путь масштабирования через L2 принёс приложениям фрагментацию ликвидности и нестабильность инфраструктуры. В декабре того же года новая биржа бессрочных контрактов Synthetix официально запустилась в основной сети Ethereum.
Во второй половине 2026 года появились и более конкретные миграции:
- Trueo: в сентябре объявил о переносе основного размещения с Base обратно на Ethereum L1, рассчитывая использовать более сильные интеграционные возможности, сетевые эффекты и нейтральность основной сети для создания более надёжного рынка предсказаний и оракулов результатов;
- ShapeShift: 1 октября перенёс программу стейкинга rFOX из Arbitrum в основную сеть Ethereum. Причина практическая: подавляющее большинство токенов FOX и так хранится в основной сети, и заставлять пользователей дополнительно перемещать активы между сетями ради стейкинга не имеет особого смысла;
- Superseed: в августе остановил прежнюю сеть L2 и планирует перевести ключевые продукты всей экосистемы в основную сеть Ethereum, отказавшись от опоры на доходы от газа независимой цепи для обслуживания кредитов и вместо этого достигая целей продукта через стратегии доходности на уровне приложений;
- Nillion: в октябре запустил Blacklight L1, перенеся эксплуатацию узлов, ранее выполнявшуюся на Nillion L2, в основную сеть Ethereum, и планирует постепенно вывести из эксплуатации прежнюю сеть L2;
Конечно, эти примеры не означают, что все протоколы уходят с L2, но они как минимум показывают, что всё больше команд начинают заново выбирать инфраструктуру исходя из реально необходимых им безопасности, ликвидности и эффективности исполнения.
Ещё более примечательно, что у части независимых L2 начинает проявляться операционное давление.
2 октября Blast объявил о прекращении работы, объяснив это тем, что расходы на поддержание сети превысили доходы, генерируемые L2, а надёжного пути к экономической устойчивости не видно. Затем Abstract объявил о планах закрыть сеть 15 декабря: несмотря на подключение более 144 приложений и привлечение свыше 400 000 пользователей, недостаток ликвидности, ограниченность DeFi-экосистемы и отсутствие институционального участия сделали независимую эксплуатацию потребительского публичного блокчейна неустойчивой.
Это также показывает, что для многих L2 наличие собственного блокчейна не равно наличию устойчивой бизнес-модели.
Особенно на фоне того, что Ethereum постоянно снижает стоимость публикации данных для L2, а производительность основной сети продолжает расти, полагаться только на низкий газ и стимулы в виде токенов для привлечения пользователей становится всё труднее для формирования долгосрочной конкурентоспособности.
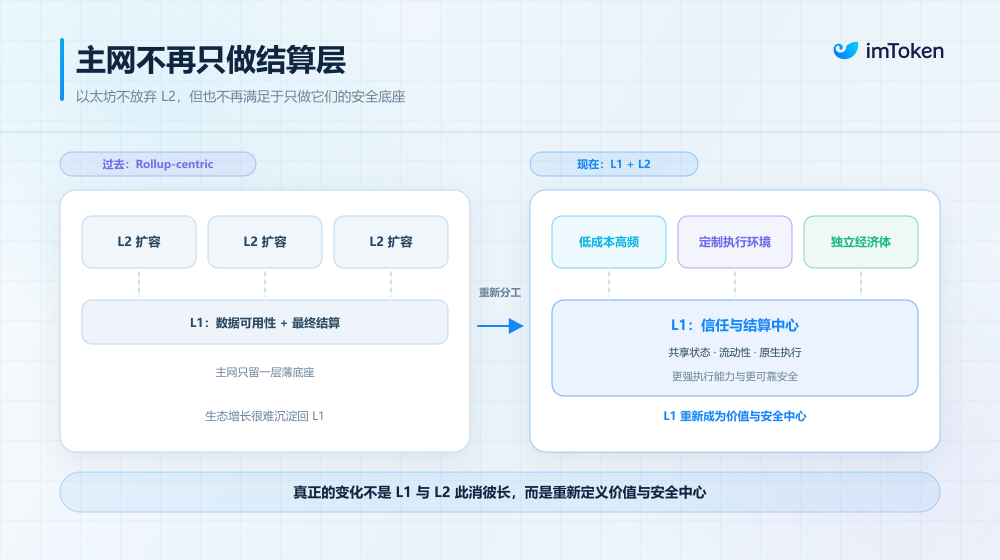
2. Перестройка отношений L1 и L2: «состояние остаётся в основной сети, вычисления отдаются наружу»
Почему команды больше не стремятся поддерживать «большой и всеобъемлющий» L2?
Помимо экономических расчётов, есть более фундаментальный вопрос: когда всё больше приложений и ликвидности распределяется по разным сетям, что происходит с важнейшей глобальной композиционностью Ethereum?
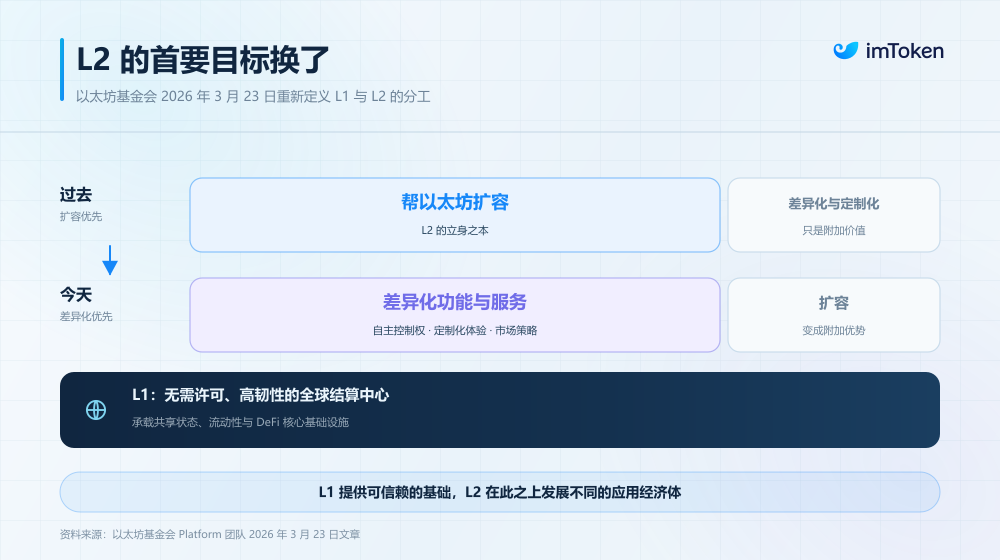
В первоначальной дорожной карте, ориентированной на Rollup, разделение труда было очень чётким: L1 отвечает за безопасность, доступность данных и окончательные расчёты, L2 — за максимальное масштабирование и низкий газ.
В эпоху, когда газ в основной сети стоил десятки долларов, это был едва ли не единственный возможный ответ.
Но реальность оказалась сложнее ожиданий. К ноябрю 2026 года данные ETHBEAT (бывший L2BEAT) включали уже десятки L2 разных типов, однако лишь единицы достигли Stage 2, а объём их активов почти ничтожен. Напротив, основные Rollup — Base, Arbitrum One, OP Mainnet — всё ещё находятся на Stage 1.
По сути, продвижение L2 к Stage 2 идёт гораздо медленнее ожиданий, тогда как масштабирование самого L1 ускоряется. Как резюмировал Виталик Бутерин, с ускорением масштабирования основной сети «первоначальное видение L2 и их роль в Ethereum больше не актуальны».
Что ещё важнее, часть L2 может сознательно оставаться на Stage 1 из соображений регулирования, бизнес-модели или контроля над клиентами.
Это не обязательно ошибка: для институциональных приложений, которым нужно соответствовать особым регуляторным требованиям, сохранение определённых полномочий по управлению и обновлению может быть частью дизайна продукта. Но если сеть долго зависит от небольшого числа субъектов, владеющих ключевыми правами на обновление и разрешение споров о состоянии, её не следует приравнивать к полностью децентрализованному шарду основной сети Ethereum.
Поэтому в конкретной архитектуре приложений существует последовательный компромиссный подход: оставлять активы и критически важное состояние на L1, а высокочастотные и сложные вычисления передавать офчейн-средам или другим средам исполнения.
Новая биржа бессрочных контрактов Synthetix — типичный пример. Она использует гибридную архитектуру: активы пользователей по-прежнему хранятся в контрактах Ethereum L1, сопоставление ордеров выполняется высокопроизводительным офчейн-движком CLOB (центральная книга лимитных ордеров), а результаты сделок записываются обратно в основную сеть пакетными расчётами.
Таким образом, пользователям не нужно переводить большие объёмы активов на другую цепь ради скорости торговли, и при этом они получают опыт сопоставления ордеров, близкий к централизованным биржам.
Конечно, это не полностью устраняет проблему доверия: часть управления маржой в Synthetix по-прежнему зависит от офчейн-книги ордеров, и сама офчейн-система сопоставления требует проверки. Однако хранение активов и финальный вывод средств по-прежнему гарантируются контрактами основной сети, и пользователям не нужно доверять всю безопасность средств секвенсору и мостам независимого L2.
Фактически это даёт другой образ мышления: не обязательно переносить все вычисления в цепь, чтобы получить настоящие ончейн-финансы; ключевой вопрос в том, какие звенья должны обеспечиваться незаменимыми гарантиями доверия со стороны ончейн-правил.
С более долгосрочной точки зрения направление Native Rollup, продвигаемое Виталиком, может оказаться более идеальным решением (см. дополнительно «Понять размышления Виталика об L2: прощание с фрагментацией и исправление курса в сторону Native Rollup на новом этапе»).
Если коротко, речь идёт о том, чтобы через нативный механизм верификации ZK-EVM Ethereum основная сеть могла напрямую проверять результаты исполнения EVM в Rollup, снижая зависимость от внешних комитетов безопасности и создавая условия для более надёжного взаимодействия и синхронной композиционности между разными Rollup.
Параллельно такие инициативы, как Ethereum Economic Zone (EEZ), пытаются обеспечить более тесное синхронное взаимодействие между разными Rollup и основной сетью.
Эти технологии пока находятся на разных стадиях исследований и проверки, но все они указывают в одном направлении: пользователи не должны быть вынуждены принимать разрозненные системы активов, ликвидности и доверия только из-за использования разных сред исполнения.
Конечно, L2 не исчезнут: для высокочастотной торговли, игр, приватных вычислений и приложений, которым нужен самостоятельный контроль над средой исполнения, L2 по-прежнему имеют важное значение.
Что действительно нужно изменить, так это прежний подход, при котором «масштабирование» считалось единственной ключевой миссией L2.
3. Когда и L1, и L2 становятся дешёвыми, за счёт чего ETH сохраняет ценность?
Выше речь шла об изменениях в инфраструктуре и архитектуре приложений, но в конечном счёте нужно вернуться к более практичному вопросу: если основная сеть Ethereum становится всё сильнее и всё больше приложений возвращается на L1, изменится ли ценностная логика ETH?
В последние годы оценка ценности ETH крипторынком в значительной степени опиралась на механизм сжигания комиссий, введённый EIP-1559.
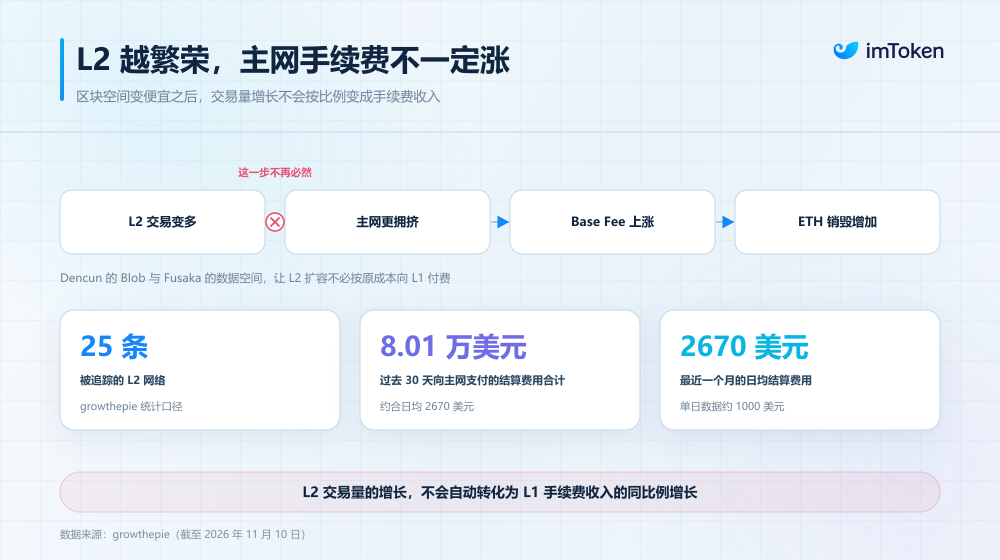
Согласно этому механизму, из комиссий, уплачиваемых пользователями, базовая комиссия (Base Fee) уничтожается, а приоритетная комиссия (Priority Fee) выплачивается валидаторам. Когда спрос на транзакции в сети высок, а пространство блоков ограничено, Base Fee обычно растёт, и объём сжигания ETH увеличивается.
Это было важной основой прежнего нарратива «Ultrasound Money»: если сеть продолжает расти, сжигание комиссий может компенсировать или даже превысить новую эмиссию ETH, переводя ETH в состояние чистой дефляции.
Но проблема кроется именно здесь.
Когда обновления Dencun, Fusaka и другие постоянно снижают стоимость отправки данных из L2 в основную сеть, а сама основная сеть продолжает повышать лимит газа, стоимость отдельной транзакции и доходы от комиссий могут снижаться.
Даже если общий объём транзакций в экосистеме продолжает расти, это не означает, что объём сжигания ETH обязательно будет расти синхронно. Если полагаться только на повышение комиссий за газ для поддержания оценки ETH, это может привести к тому, что обычные пользователи и реальные приложения будут нести более высокие издержки, что в конечном счёте навредит долгосрочной конкурентоспособности сети.
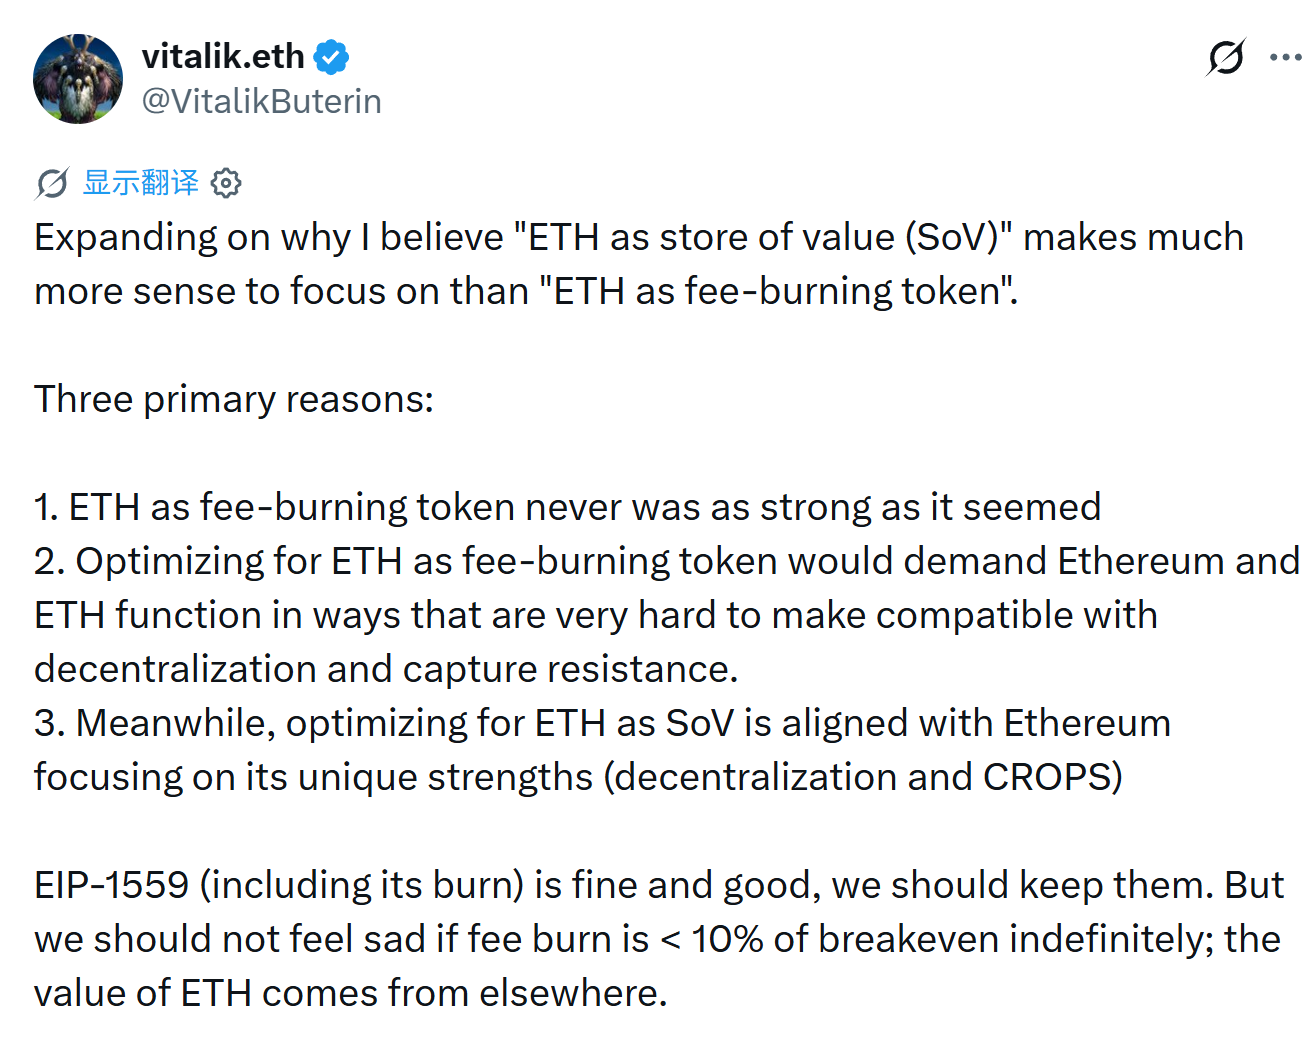
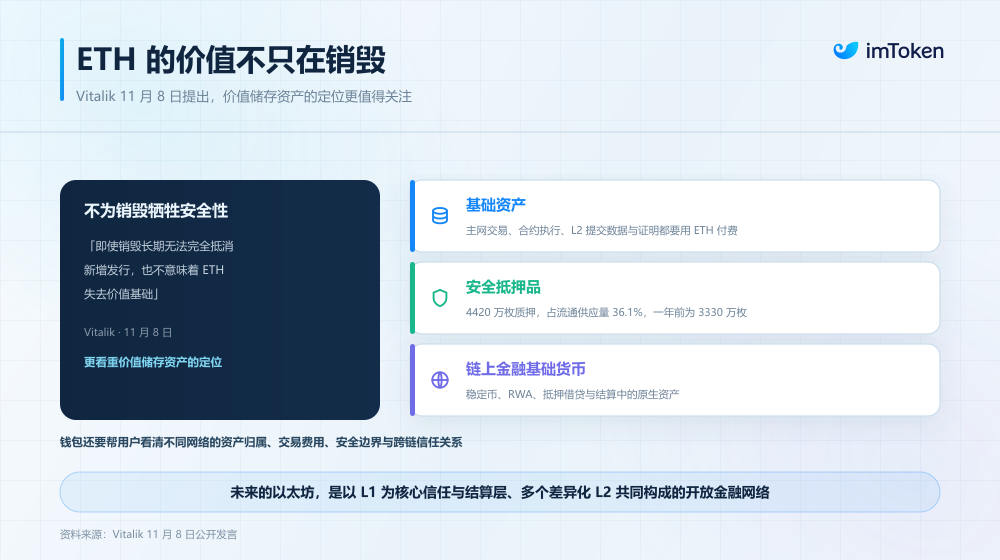
Виталик Бутерин специально обсуждал ценностное позиционирование ETH, и его точка зрения довольно ясна: вместо того чтобы рассматривать ETH прежде всего как актив, ценность которого создаётся за счёт сжигания комиссий, он считает, что позиционирование ETH как средства сбережения (Store of Value) заслуживает более долгосрочных вложений со стороны Ethereum.
Виталик не отрицает EIP-1559 и не предлагает отменить механизм сжигания комиссий.
Напротив, он считает, что этот механизм по-прежнему разумен и должен быть сохранён. Но даже если в будущем сжигание комиссий сможет компенсировать лишь менее 10% безубыточной эмиссии, держателям не следует из-за этого разочаровываться, потому что источник ценности ETH не сводится только к сжиганию.
Почему?
Во-первых, периоды самого высокого объёма сжигания ETH в прошлом в значительной степени были связаны со спекулятивной активностью внутри криптоиндустрии.
Например, минтинг NFT Otherdeed от Yuga Labs в 2022 году за один день привёл к сжиганию комиссий примерно на $180 млн, но такой доход не был по-настоящему внешним спросом. Если крипторынок в целом сократится и спекулятивные возможности пользователей снизятся, подобные транзакции и доходы от комиссий могут исчезнуть одновременно.
Поэтому выводить долгосрочную оценку ETH только из исторических данных о сжигании нельзя — это не формирует надёжного ценностного дна.
Во-вторых, если для поддержания рыночной капитализации ETH в сотни миллиардов долларов требовать от сети постоянного генерирования достаточно высоких доходов от комиссий, Ethereum может быть вынужден, подобно крупным коммерческим компаниям, постоянно наращивать расходы на исследования и разработки, корректировать направление продукта и проводить более активное управленческое вмешательство.
Это не вполне согласуется с долгосрочными целями Ethereum по децентрализации и устойчивости к контролю.
Что ещё важнее, сознательное поддержание высоких комиссий за газ ради увеличения объёма сжигания само по себе может исключить из сети обычных пользователей, которые больше всего нуждаются в приватности, безопасности и открытых финансовых услугах.
Тогда на чём же должна строиться долгосрочная ценность ETH, если отвлечься от сжигания комиссий?
По мнению Виталика, ответ — в действительно уникальных конкурентных преимуществах Ethereum: децентрализации и свойствах, которые он обобщает аббревиатурой CROPS, то есть устойчивость к цензуре и захвату (Censorship and Capture Resistance), открытый исходный код (Open Source), защита приватности (Privacy) и безопасность (Security).
Эти свойства в конечном счёте указывают на более практичную ценность — стабильность и способность сети продолжать работать в условиях меняющейся внешней среды.
Особенно в эпоху ускоряющегося развития ИИ и постоянных изменений в традиционных финансах и цифровой инфраструктуре, финансовая инфраструктура, способная долго оставаться нейтральной, надёжной и трудно поддающейся внешнему контролю, может оказаться гораздо важнее высоких доходов от комиссий на каком-то отдельном этапе.
С этой точки зрения укрепление L1 фактически закладывает долгосрочную ценностную основу ETH по трём направлениям.
- Ключевое состояние и расчётные возможности формируют важнейший сетевой эффект Ethereum: сами вычисления могут постоянно коммодитизироваться, среды исполнения — копироваться, но общий расчётный слой с большим объёмом активов, зрелыми финансовыми протоколами и глубокой ликвидностью крайне трудно воссоздать за короткое время. Это означает, что позиции ETH как базового газового актива, нативного залога и расчётного актива могут укрепиться по мере того, как ключевая финансовая активность снова концентрируется;
- Масштабирование основной сети позволяет ценности ETH больше не зависеть от высоких комиссий за отдельные транзакции: в последние два года Ethereum пытается разрешить давнее противоречие — как повысить пропускную способность, не допуская выхода из-под контроля требований к оборудованию узлов. Если ряд технологий постепенно созреет, у Ethereum появится шанс эволюционировать от прежней расчётной сети с «низкой частотой и высокими ценами» к глобальной финансовой инфраструктуре с более высокой пропускной способностью и более низкими издержками использования;
- Механизм стейкинга и экономическая безопасность создают более прочный базовый спрос на ETH: с точки зрения всей сети ценность ETH получает всё более разнообразную поддержку — это и нативный ресурс, необходимый для работы сети, и экономический залог в консенсусе PoS, и важный залоговый и ликвидный актив в DeFi и ончейн-финансовой системе. Это гораздо полнее объясняет долгосрочную ценность ETH, чем опора только на сжигание комиссий;
В заключение
Если рассматривать путь развития Ethereum последних лет как эксперимент по масштабированию, то изменения 2026 года больше похожи на то, как Ethereum начинает заново искать точку равновесия всей экосистемы.
L2 не исчезнут и не должны исчезнуть: они остаются важной частью расширения сценариев применения Ethereum, размещения дифференцированных сред исполнения и обслуживания большего числа пользователей.
Но в то же время L1 не может долго оставаться лишь базовым слоем, отвечающим только за доступность данных и окончательные расчёты.
Ему необходимо заново укрепить собственные возможности исполнения, статус центра ликвидности, устойчивость к цензуре и экономическую безопасность, чтобы важнейшие активы и финансовое состояние могли оседать в достаточно надёжной среде.
Как гласит философия Lean Ethereum — убрать избыточность и трение, вернуть в центр протокола самое важное: безопасность, устойчивость к цензуре и консенсус о состоянии (см. дополнительно «Год спустя „Lean Ethereum“ снова в пути: какой ответ хочет дать Ethereum?»).
И когда наиболее ценное состояние и ликвидность снова сконцентрируются в основной сети, Ethereum — более производительный, с более единообразным опытом и более прочной ценностной основой — открывает новую главу своего следующего десятилетия.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.