Сколько дохода приносит Anthropic каждый доллар, вложенный в вычисления?
 Blockbeats
TL;DR
· Доход на каждый доллар затрат на вычисления и инфраструктуру вырос с $0,40 в первом квартале 2025 года до $2,08 во втором квартале 2026 года, а в третьем квартале снизился до $1,72. Из примерно $9,9 млрд расходов на вычисления в этом квартале около $5 млрд пришлось на более дорогие краткосрочные мощности.
· Квартальная выручка выросла примерно в 45 раз за шесть кварталов и достигла $17 млрд в третьем квартале, но темп роста замедлился со 144% до 47%, а квартальный прирост выручки снизился с $6,8 млрд до $5,4 млрд.
· Около 80% выручки оплачивается по факту использования. Claude Code позволяет тем же сотрудникам компаний передавать модели больше задач, а клиенты могут перенаправлять часть запросов на более дешёвые модели.
· Модели, выпущенные за последние шесть месяцев, обеспечили более 80% выручки в третьем квартале. Anthropic необходимо поддерживать ценовую премию за счёт новых версий и окупать затраты на обучение до того, как старые версии будут заменены.
· Обновлённый проспект раскрывает контрактные обязательства примерно на $900,9 млрд, почти все связаны с вычислениями и инфраструктурой. Chiltern оценивает минимальные ежегодные платежи по контрактам на вычисления в 2027–2030 годах в $77–82 млрд.
· Ценовой диапазон IPO Anthropic составляет $70–78 за акцию; при $74 полностью разводнённая оценка капитала — около $1,33 трлн. Оценка Chiltern по сегментам — $69 за акцию, базовая оценка дисконтированных денежных потоков — $98, а возврат отношения выручки к затратам на вычисления выше 1,8x назван одним из условий для наращивания позиции.
Примечание редактора: 10 ноября Anthropic, разработчик Claude, обновила проспект и планирует выйти на Nasdaq с ценой $70–78 за акцию. При $74 Chiltern Capital оценивает полностью разводнённый капитал примерно в $1,33 трлн. Одновременно Google и Nvidia намерены приобрести по $10 млрд каждая, а семь стратегических инвесторов — в сумме $26 млрд. Компании, финансирующие Anthropic, также продают ей чипы, вычислительные мощности и облачные услуги.
За этой оценкой стоит конкретный вопрос: сколько дохода приносит Anthropic каждый доллар, вложенный в вычисления? В третьем квартале выручка выросла на 47% по сравнению с предыдущим кварталом до $17 млрд, но доход на доллар вычислений снизился с $2,08 до $1,72, а скорректированная операционная маржа также упала. Большинство клиентов платят за фактическое использование, но Anthropic заранее заключила многолетние контракты на вычисления и аренду. Сможет ли оплачиваемый спрос угнаться за вводом новых мощностей, определит, увеличит ли следующая партия вычислений прибыль или повысит издержки.
Chiltern — крупный платящий клиент Claude и использует Claude для чтения проспектов, построения оценочных моделей и подготовки исследований. Организация готова открыть половину позиции в пределах ценового диапазона и называет возврат дохода на доллар вычислений выше $1,80 одним из условий для наращивания позиции.
Ниже — оригинальный текст:
Сколько дохода приносит каждый доллар, вложенный в вычисления?
Chiltern делит квартальную выручку на затраты на вычисления и инфраструктуру за тот же период; знаменатель включает расходы на обучение и инференс. В третьем квартале 2026 года выручка $17 млрд, делённая на затраты на вычисления около $9,9 млрд, даёт примерно $1,72. Из этой выручки компании ещё предстоит оплатить канальные сборы, персонал и прочие операционные расходы.
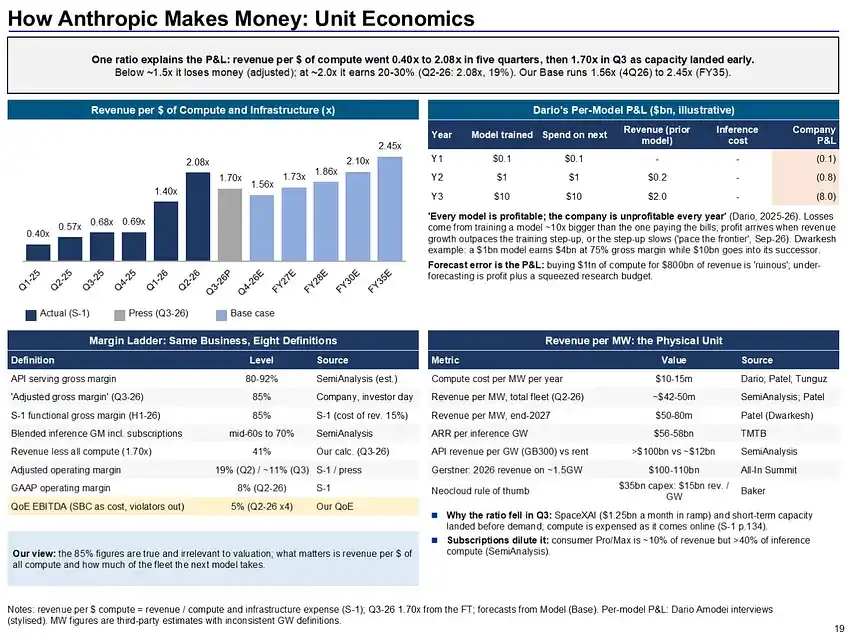
В первом квартале 2025 года каждый доллар, потраченный на вычисления, приносил Anthropic лишь $0,40 дохода. Ко второму кварталу 2026 года этот показатель вырос до $2,08. Эффект масштаба отражается и в доле затрат: расходы на вычисления и инфраструктуру снизились со 160% годовой выручки 2025 года до 57% выручки за первые девять месяцев 2026 года.
В третьем квартале отношение упало до 1,72x, а скорректированная операционная маржа по методологии компании снизилась с 19% до 15%. Из примерно $9,9 млрд расходов на вычисления в этом квартале около $5 млрд пришлось на более дорогие краткосрочные мощности. Одновременно квартальный прирост выручки снизился с $6,8 млрд до $5,4 млрд. Сможет ли последующая поставка долгосрочных вычислений снизить удельные затраты и будет ли новый объём полностью востребован платящим спросом, определит, вернётся ли отношение к росту.
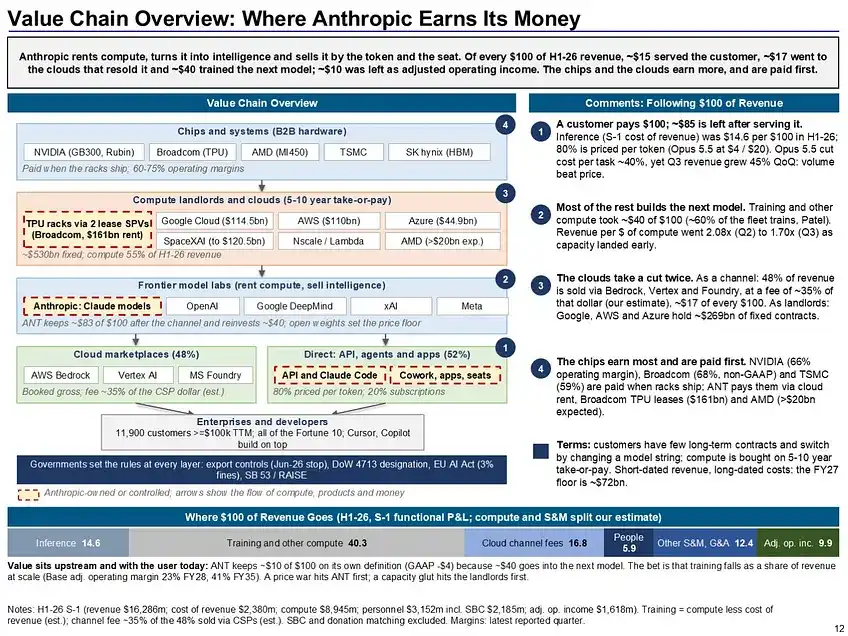
По разбивке структуры затрат Chiltern, из каждых $100 выручки около $15 уходит на инференс — запуск моделей и обработку клиентских запросов, а около $40 — на обучение и исследовательские вычисления. Чем дороже следующее поколение моделей и чем быстрее итерации, тем быстрее компании нужно окупать затраты на обучение. Из чистого убытка примерно $104 млрд за первые три квартала около $94 млрд приходится на неденежные изменения справедливой стоимости финансовых инструментов, таких как конвертируемые облигации; операционный денежный поток за тот же период был положительным и составил около $6,6 млрд. Для оценки прибыльности текущей деятельности необходимо также учитывать расходы на обучение, канальные сборы и компенсации акциями.
Claude Code увеличивает использование, снижение цен уменьшает доход на вызов
Выручка Anthropic в 2023 году составила $41 млн, в 2025 году выросла до $4,6 млрд, а за первые девять месяцев 2026 года достигла $33,2 млрд. Claude Code — важный драйвер этого роста. Он способен выполнять многошаговые задачи в кодовой базе. После подключения корпоративных прав доступа, контекста проекта и инженерных процессов те же сотрудники могут передавать модели больше работы. По раскрытию компании, годовой темп выручки Claude Code вырос с примерно $500 млн в сентябре 2025 года до более $2,5 млрд в феврале 2026 года. Темп выручки — это годовой показатель, рассчитанный на основе недавней выручки.
Около 80% выручки Anthropic взимается по факту использования: компании и разработчики платят за токены (единицы обработки текста и другого контента), которые модель читает и генерирует; остальные примерно 20% приходятся в основном на подписки. Даже если число рабочих мест меняется незначительно, рост числа и продолжительности задач приносит больше дохода. Такая структура также делает выручку чувствительной к ценам на модели и закупочным решениям клиентов. На конец сентября остаточные обязательства по исполнению составили $13,8 млрд, из которых около трёх четвертей ожидается признать в течение года. Доля выручки пяти крупнейших клиентов снизилась с 36% в первом квартале до 21% в третьем; миграция крупных клиентов по-прежнему может влиять на квартальные результаты.
Выпущенная в ноябре 2025 года Opus 4.5 была примерно на 67% дешевле предыдущего поколения, после чего темпы роста выручки в следующие два квартала составили 132% и 144% соответственно. Chiltern рассматривает это как свидетельство того, что снижение цен высвобождает спрос. К третьему кварталу 2026 года компания оценивает, что снижение цен сократило квартальную выручку примерно на $600 млн. Чтобы улучшить доход на доллар вычислений, дополнительный объём использования должен компенсировать падение цены за единицу и покрыть возросшие затраты на инференс для этих запросов.
Каналы также меняют расчёт выручки в этом отношении. За первые девять месяцев 2026 года около 44% выручки было продано через облачные маркетплейсы AWS, Google и Microsoft. Anthropic признаёт соответствующую выручку в валовом выражении, а канальные сборы учитывает отдельно. Chiltern оценивает, что при признании в чистом выражении выручка за последние 12 месяцев была бы примерно на 15% ниже, а EBITDA не изменилась бы. При сравнении модельных компаний по мультипликаторам выручки метод учёта каналов также влияет на результат.
Новые модели дают 80% выручки, технологическую премию нужно поддерживать постоянными итерациями
Проспект показывает, что в третьем квартале 2026 года более 80% выручки пришлось на версии моделей, выпущенные за последние шесть месяцев. По сводным бенчмаркам Chiltern, Opus 5.5 лидирует по комплексным показателям способностей Artificial Analysis и Epoch. В тестах Artificial Analysis стоимость одной задачи Opus 5.5 составляет около $5,98, а GPT-6.1 Sol — около $0,72, при разнице в 6 баллов. Готовы ли компании платить такую разницу за определённый объём задач, определит, сможет ли Anthropic окупить следующий раунд затрат на обучение.
Модели с открытыми весами уже занимают около 70% использования токенов на шлюзах OpenRouter и Vercel, но на закрытые модели по-прежнему приходится 73% и 77% расходов на этих шлюзах соответственно. Доля расходов Anthropic на Vercel снизилась с 64% в августе до 44% в сентябре. Клиенты Vercel — в основном стартапы, поэтому данные за один месяц имеют ограниченную репрезентативность. Если более дешёвые модели продолжат сокращать разрыв в способностях, Claude придётся поддерживать премию за счёт более ценных задач.
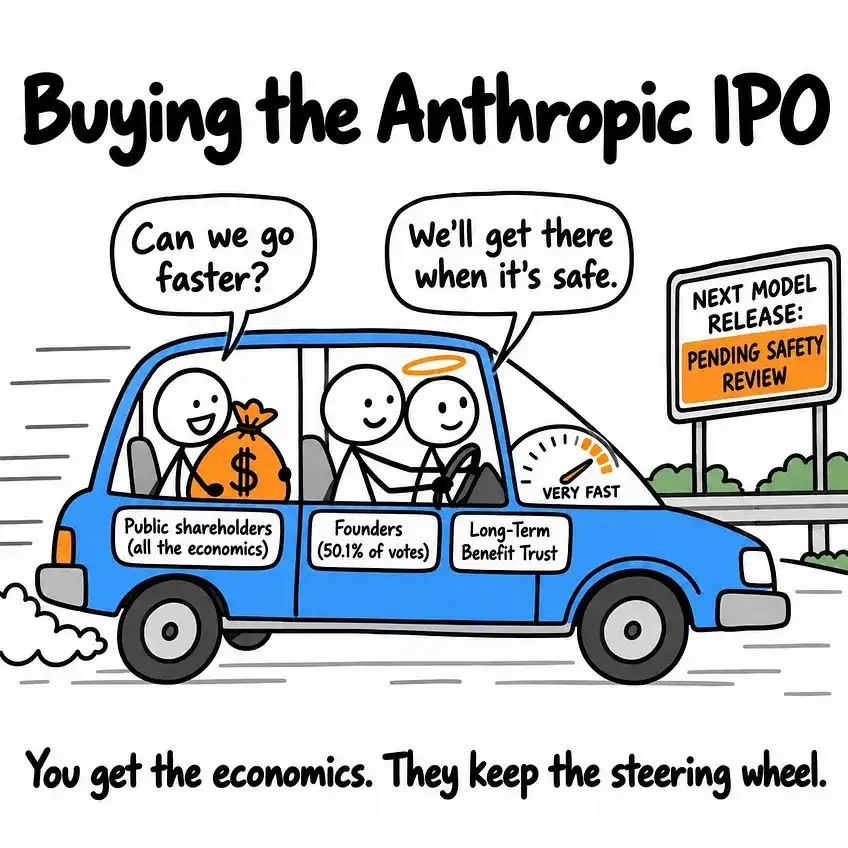
Проверки безопасности, экспортные ограничения и корпоративное управление также влияют на темпы вывода новых моделей. Проспект раскрывает, что траст долгосрочных интересов может назначать четырёх из семи директоров, а организации основателей принадлежат фиксированные 50,1% голосов. Chiltern считает, что задержка выпуска или ограничение доступа могут изменить траекторию роста выручки. Организация рассматривает Cowork, отраслевые инструменты и международные рынки как потенциальные источники роста; базовый сценарий в основном опирается на уже существующие продажи.
Долгосрочные контракты фиксируют платежи, спрос определяет загрузку мощностей
Обновлённый проспект раскрывает контрактные обязательства в сумме около $900,9 млрд, почти все связаны с вычислениями и инфраструктурой, включая обязательства примерно на $112,3 млрд, подписанные после конца сентября. В течение 12 месяцев с конца сентября ожидаются платежи около $70,7 млрд. Chiltern оценивает, что к концу 2030 года наступит срок погашения примерно $452 млрд. Проспект раскрывает, что обязательства примерно на $186,2 млрд содержат условия или могут быть расторгнуты до начала.
После исключения отменяемой части Chiltern оценивает минимальные ежегодные платежи в 2027–2030 годах в $77–82 млрд. Если спрос не поспевает, неиспользуемые вычисления всё равно порождают контрактные расходы. В модели Chiltern, если доход на доллар вычислений устойчиво держится ниже примерно $1,50, Anthropic становится убыточной по скорректированной методологии. Базовый сценарий организации предполагает, что по мере концентрированной поставки вычислений отношение может сначала снизиться до 1,51x в четвёртом квартале, а затем восстановиться до 1,87x в 2028 году.
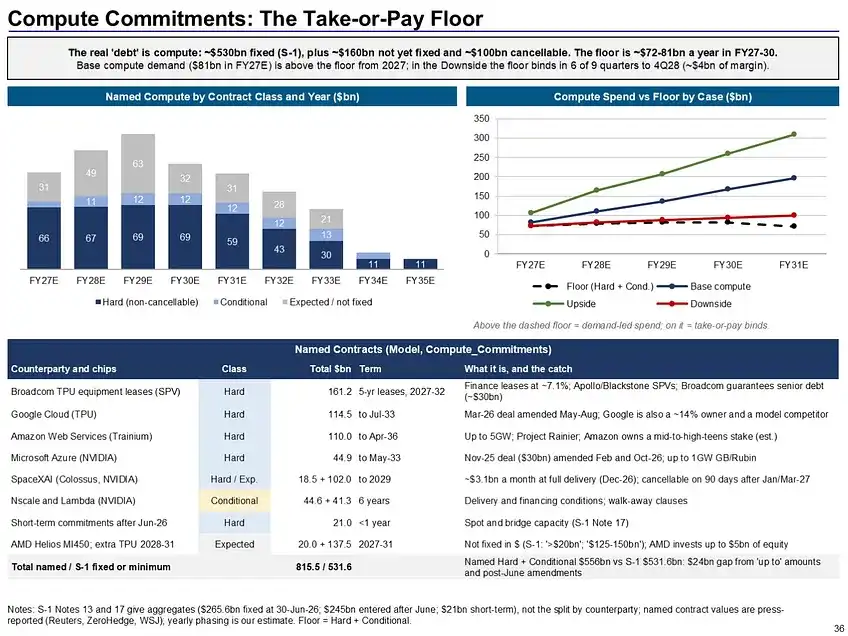
Финансирование и вычисления часто поступают от одних и тех же компаний. Google участвует в финансировании и одновременно сдаёт Anthropic в аренду вычислительные мощности TPU. Amazon — и инвестор, и поставщик вычислений Trainium. Broadcom также согласилась предоставить вексельное финансирование на сумму до $42 млрд, средства ограничены оплатой соответствующей аренды. Chiltern ожидает, что после IPO денежные средства Anthropic на конец года составят около $216 млрд. Стресс-тест организации предполагает, что выручка останется на годовом уровне четвёртого квартала в $86 млрд; результат показывает, что на конец 2031 года ликвидность всё ещё составит около $147 млрд. При таких допущениях замедление роста сначала ударит по прибыли и оценке.
Покупка по $74 требует восстановления эффективности вычислений
При цене $74 Chiltern оценивает стоимость предприятия Anthropic примерно в 8,4x прогнозируемой выручки 2027 года; медиана по 16 сопоставимым публичным компаниям составляет 6,6x. Сравнивая бизнес по факту использования с компаниями в сфере ИИ-вычислений, а подписочный бизнес — с быстрорастущими софтверными компаниями, оценка по сегментам составляет около $69 за акцию. Базовая оценка дисконтированных денежных потоков — $98. Исходя из базовой маржи, цена $74 соответствует выручке около $406 млрд в 2035 году, что подразумевает среднегодовой темп роста около 25% с 2026 по 2035 год.
Базовый сценарий Chiltern предполагает выручку $133 млрд в 2027 году и $194 млрд в 2028 году, а скорректированная операционная маржа вырастет до 25%. При выходе в конце 2028 года базовый сценарий даёт около $120 за акцию, оптимистичный — около $279, сценарий ценовой войны — около $34, а стрессовый сценарий потери технологического лидерства — около $18. Организация присваивает четырём сценариям веса 45%, 20%, 25% и 10%, получая вероятностно-взвешенную цену выхода около $120 и вероятность убытка 35%.
Chiltern готова открыть половину запланированной позиции по $70–78 за акцию, что составляет около 0,8% чистой стоимости портфеля. Базовое ожидание выручки за четвёртый квартал — $21,5 млрд. Выручка выше $22,5 млрд, возврат дохода на доллар вычислений выше $1,80 или падение цены акций ниже примерно $66 могут поддержать наращивание позиции. Если в первый день цена вырастет до примерно $92, ожидаемая годовая доходность по модели снизится до 13%, что ниже установленного порога 15%. Первый отчёт после листинга должен проверить, сможет ли использование Claude после постепенной замены дорогих краткосрочных мощностей долгосрочными вычислениями снова приносить почти $2 дохода на каждый доллар вычислений.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.