Предупреждение о давлении продаж на $2,8 млрд: если Strategy исключат из MSCI, насколько пострадает биткоин?
 OdailyАвтор: Foresight News
Автор оригинала: ChandlerZ, Foresight News
Strategy, владеющая более чем 850 000 биткоинов, ожидает публикации MSCI списка, который может изменить структуру её акционеров.
Индексный провайдер MSCI определил новую методологию отбора неоперационных компаний, не соответствующих требованиям его глобального индекса инвестиционного рынка. Strategy фигурирует в ранее опубликованном списке потенциального исключения, окончательные результаты ожидаются после 6:00 по пекинскому времени 12 ноября.
Strategy, владеющая более чем 850 000 биткоинов с совокупной стоимостью покупки свыше $64,1 млрд, уже была включена в список кандидатов на исключение. Если окончательный список подтвердит её удаление, глобальные пассивные индексные фонды будут вынуждены провести ребалансировку до закрытия торгов 30 ноября, что приведёт к принудительным продажам на сумму от $1,57 млрд до $2,8 млрд. Это событие напрямую окажет давление на премию акций Strategy и перекроет ключевой канал притока дополнительных покупок на спотовый рынок криптовалют.
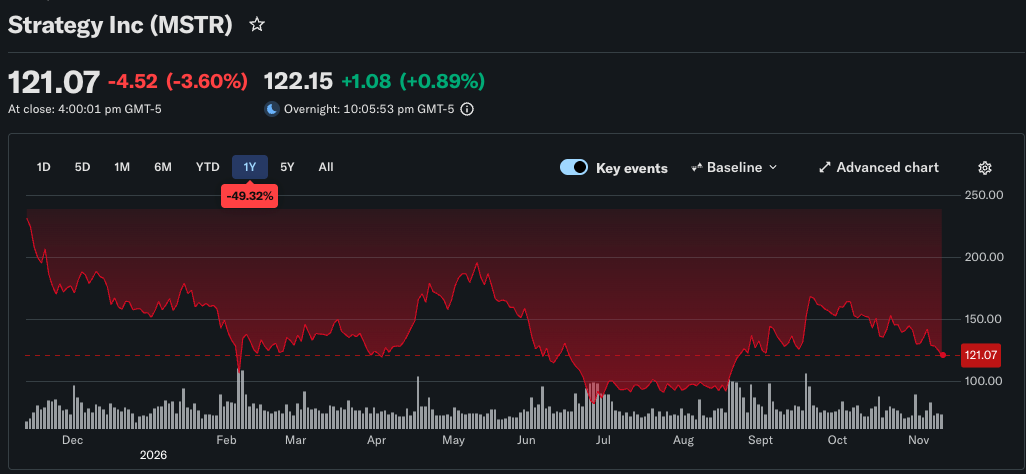
По состоянию на закрытие американского рынка 11 ноября по пекинскому времени обыкновенные акции Strategy (MSTR) закрылись на уровне $121,07, снизившись на 3,60% за день, что примерно на 6,4% ниже цены закрытия 5 ноября в $129,30. Компания 9 ноября раскрыла, что по состоянию на 8 ноября владеет 850 364 биткоинами с совокупной стоимостью покупки около $64,16 млрд.
Почему Strategy могут исключить из индекса?
Глобальные индексы MSCI широко используются фондами для построения портфелей акций, и нахождение в индексе влияет на долю пассивных индексных фондов в компании.
В октябре прошлого года MSCI предложила исключить казначейские компании, у которых цифровые активы составляют 50% или более от общих активов, но в январе этого года решила не внедрять это в февральском обзоре и перешла к более широкой проверке неоперационных компаний.
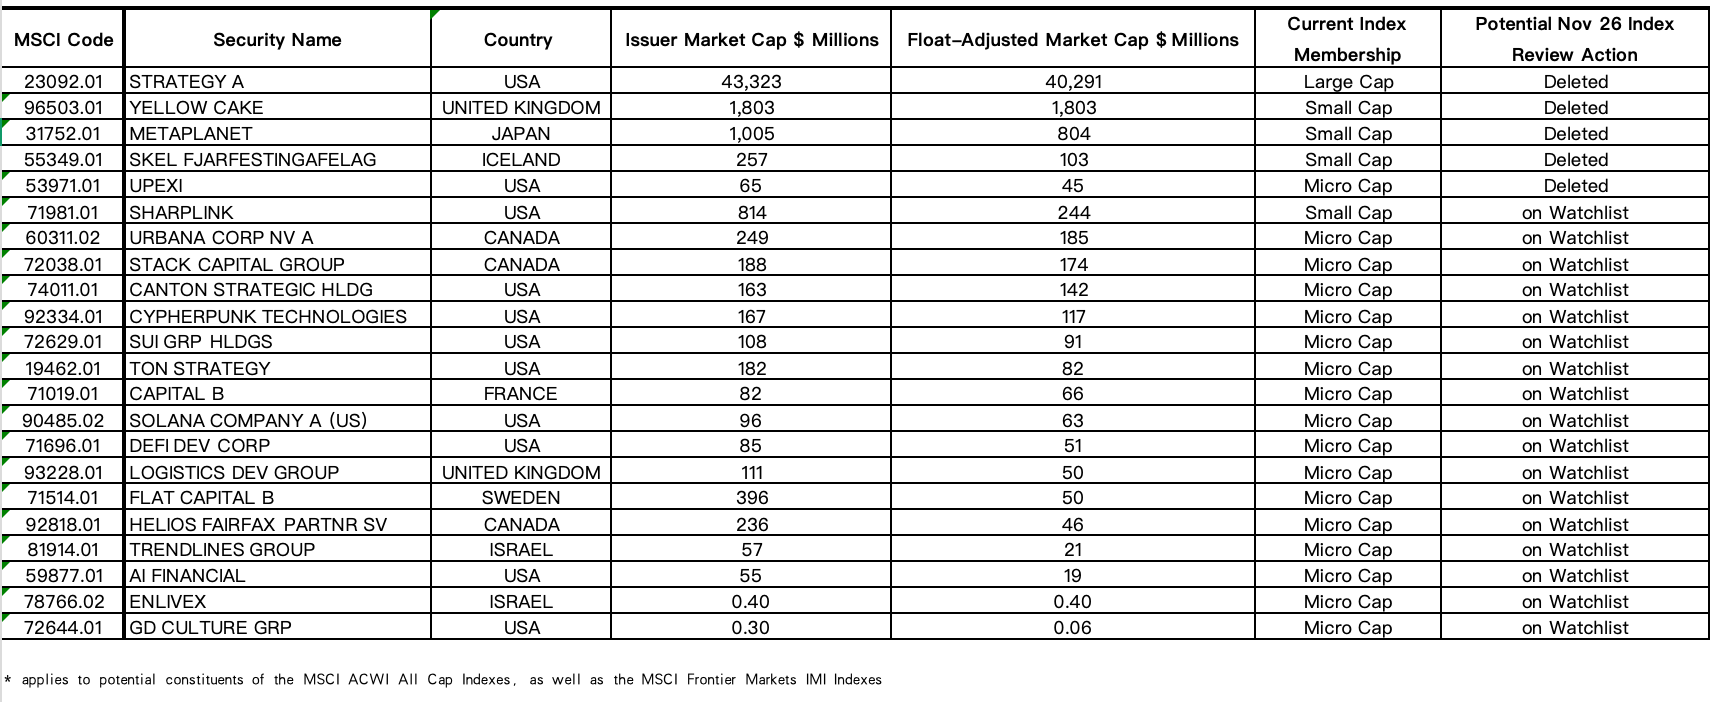
16 октября MSCI утвердила новые правила допуска в индекс, которые начнут действовать с ноябрьского пересмотра индекса. Публичные компании, которые в основном получают стоимость от владения активами и не имеют реальной операционной деятельности, могут быть классифицированы как «неоперационные компании» и потерять право на включение в глобальный индекс инвестиционного рынка MSCI. Это означает, что Strategy, Metaplanet, Upexi и другие компании, которые финансируют покупку монет через рынки капитала, могут больше не рассматриваться MSCI как обычные операционные предприятия.
MSCI также опубликовала список потенциально затронутых компаний. Из 22 компаний 14 напрямую связаны с криптовалютами: Strategy, Metaplanet и казначейская компания SOL Upexi предложены к удалению, а SharpLink, Solana Company и ещё 11 компаний помещены в список наблюдения.
Новые правила сначала определяют, достаточно ли операционных активов в структуре активов компании. Компании, не прошедшие этот этап, дополнительно проверяются по пяти финансовым показателям: операционные расходы, операционный денежный поток, изменения справедливой стоимости и зависимость от внешнего финансирования. Если срабатывают четыре или более показателей, компания может потерять право на включение в индекс. Для компаний, уже находящихся в индексе, MSCI требует, чтобы они не прошли отбор в течение двух последних годовых отчётных периодов, прежде чем будут удалены.
Среди пяти компаний, предложенных к удалению, три являются казначейскими компаниями цифровых активов:
- Казначейская компания биткоина Strategy;
- Казначейская компания биткоина Metaplanet;
- Казначейская компания SOL Upexi.
Две другие — британская урановая инвестиционная компания Yellow Cake и исландский инвестиционный холдинг SKEL, что показывает, что правила формально не направлены только против криптоактивов.
Ещё 11 криптосвязанных компаний помещены в список наблюдения, включая:
- Казначейская компания ETH SharpLink;
- Казначейская компания CC (Canton) Canton Strategic Holdings;
- Казначейская компания ZEC Cypherpunk Technologies;
- Казначейская компания SUI SUI Group;
- Казначейская компания TON TON Strategy;
- Казначейская компания BTC Capital B;
- Казначейская компания SOL Solana Company;
- Казначейская компания SOL DeFi Development;
- Казначейская компания WLFI AI Financial;
- Казначейская компания RAIN Enlivex;
- GD Culture, владеющая BTC и ранее объявившая о размещении TRUMP.
Strategy возражает против новой методологии, утверждая, что по-прежнему ведёт бизнес в области программного обеспечения и в финансовой отчётности рассматривает биткоин-бизнес как операционный сегмент. По мнению компании, новые правила MSCI фактически снова нацелены на казначейские компании цифровых активов. MSCI заявляет, что новая методология отбора ориентирована на компании с финансовыми характеристиками, аналогичными инвестиционным инструментам, и не ограничивается предприятиями, владеющими криптоактивами.
Обратный отсчёт до ребалансировки: механическая распродажа на миллиарды долларов
Как только Strategy будет исключена, непосредственное давление продаж придётся на её акции MSTR. Фонды, полностью копирующие соответствующие индексы, обычно обязаны продавать удерживаемые компоненты; фонды, использующие выборочную репликацию и другие методы, могут корректировать в соответствии с инвестиционной стратегией, а время и объёмы сделок у разных продуктов будут различаться.
Ранее опубликованная модель JPMorgan предполагает, что при полном уходе всех средств, включая согласованные бенчмарки, верхний предел пассивного оттока может достичь $2,8 млрд. Официальная количественная оценка Strategy более сдержанна: по расчётам, пассивные фонды, отслеживающие индекс, в совокупности держат около 13 млн акций MSTR, что составляет 3,1% от общего акционерного капитала и соответствует рыночной стоимости около $1,57 млрд по текущей цене.
При простом расчёте по цене закрытия 11 ноября в $121,07 этот пакет акций стоит около $1,57 млрд. Компания считает, что это количество ниже её среднедневного объёма торгов на тот момент, и влияние на бизнес ограничено.
Однако высокий объём торгов не означает, что новые продажи обязательно будут поглощены покупателями вблизи исходной цены. Некоторые инвесторы могут заранее торговать в ожидании списка, и фактическая цена ребалансировки будет зависеть от готовности других покупателей принять акции. Продажа MSTR пассивными фондами также не приведёт к прямой продаже биткоинов с баланса Strategy — они останутся у компании.
Перекинется ли падение акций на биткоин?
Реальный ущерб для крипторынка от ухода пассивного капитала заключается в разрушении замкнутого арбитражного цикла, построенного Майклом Сэйлором на ликвидности американского рынка акций.
Модель покупки монет Strategy за последние четыре года могла существовать исключительно благодаря долгосрочной высокой премии цены её акций к чистой стоимости базовых биткоинов (mNAV). Пока премия существует, компания может продавать обыкновенные акции по рыночной цене через механизм ATM на американском рынке по высоким ценам и даже выпускать низкопроцентные конвертируемые облигации для получения долларовой наличности. Эти привлечённые фиатные средства менеджмент в одностороннем порядке направляет на спотовый рынок криптовалют для скупки позиций. Резкое расширение резервов биткоина, в свою очередь, дополнительно стимулирует спекулятивные настроения розничных инвесторов и хедж-фондов, повышая премию акций и способствуя следующему, ещё более масштабному раунду акционерного финансирования.
Только в период со 2 по 8 ноября Strategy через этот механизм продала 2,05 млн акций MSTR, выручив $283,8 млн, и немедленно конвертировала $81,9 млн из них в 1036 биткоинов на спотовом рынке.
Если исключение приведёт к устойчивому давлению продаж, цена акций MSTR и оценка могут пострадать, и при будущих выпусках акций компания сможет привлекать меньше средств за каждую проданную акцию. Чтобы собрать ту же сумму, Strategy, возможно, придётся выпускать больше акций, что снизит долю существующих акционеров. Если инвесторы одновременно потребуют более высокой доходности, стоимость финансирования через привилегированные акции или долг также может вырасти.
Дальнейшая передача давления финансирования на биткоин потребует таких звеньев, как сокращение будущих покупок компанией, продажа существующих активов или синхронная корректировка позиций другими инвесторами. Только на основании исключения из индекса нельзя сделать вывод, что Strategy обязана продавать монеты, или рассчитать, насколько упадёт биткоин.
Однако Strategy уже продавала биткоины в этом году. Компания раскрыла, что часть выручки от продажи биткоинов в этом году в размере около $431,8 млн была использована для поддержки дивидендов по привилегированным акциям и выкупа STRC; при этом компания продолжает покупать монеты. По состоянию на 8 ноября её долларовые резервы, специально предназначенные для поддержки дивидендов по привилегированным акциям и процентных выплат по долгу, составляли около $4,77 млрд, а ещё $146,2 млн наличными доступны для более широких корпоративных целей.
Даже Metaplanet, Upexi и SharpLink скопировали финансово-инженерный сценарий выпуска акций для накопления токенов. Ключевая уязвимость этих компаний одинакова: слабая способность основного бизнеса генерировать денежный поток и крайняя зависимость от премии активов на публичных рынках капитала для поддержания деятельности.
Классификационные критерии MSCI устанавливают чёткую разделительную границу для традиционных финансовых рынков, и основная индексная система официально перекрывает канал неосознанного финансирования пассивными средствами компаний-пустышек, накапливающих монеты. Если S&P, FTSE и другие индексные провайдеры последуют аналогичным правилам, золотое окно для публичных компаний по всему миру, использующих вторичный рынок акционерного капитала для масштабного поглощения криптоактивов, столкнётся с всесторонними ограничениями на уровне основ традиционной финансовой системы.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.