Anthropic представила 57-страничную презентацию для IPO: слово «вычисления» упомянуто 49 раз, цель — долгосрочная маржа 35%
 wallstreetcn
Автор оригинала: Лун Юэ
Источник оригинала: Wall Street Insights
Anthropic 10 ноября официально начала роуд-шоу IPO, одновременно опубликовав 42-минутное видео роуд-шоу и 57-страничную презентацию. Ценовой диапазон установлен на уровне $70–78 за акцию, установление цены запланировано на 18 ноября, а листинг на Nasdaq — на 19 ноября под тикером ANT.
В видео роуд-шоу первым появляется генеральный директор Дарио Амодеи. Примерно через 30 секунд после начала он упоминает, что ИИ может быть использован для создания биологического оружия. При этом он называет ИИ «самой многообещающей технологией в истории человечества», говорит, что она «уловила суть познания», и подчеркивает, что безопасность является главным приоритетом компании. В видео, помимо слов «Claude» и «модель», чаще всего встречается слово «вычисления» — 49 раз, а слова, связанные с «безопасностью», — 27 раз.
Помимо видео, компания опубликовала 57-страничную презентацию. Согласно презентации, выручка в третьем квартале 2026 года составила $16,956 млрд, что более чем в 12 раз превышает показатель аналогичного периода прошлого года. Скорректированная операционная маржа составила 15%, а по GAAP — -3%. Обязательства по вычислительным мощностям составляют около $900,9 млрд, долгосрочная цель по марже — выше 35%.

Самое частое слово в роуд-шоу: вычисления
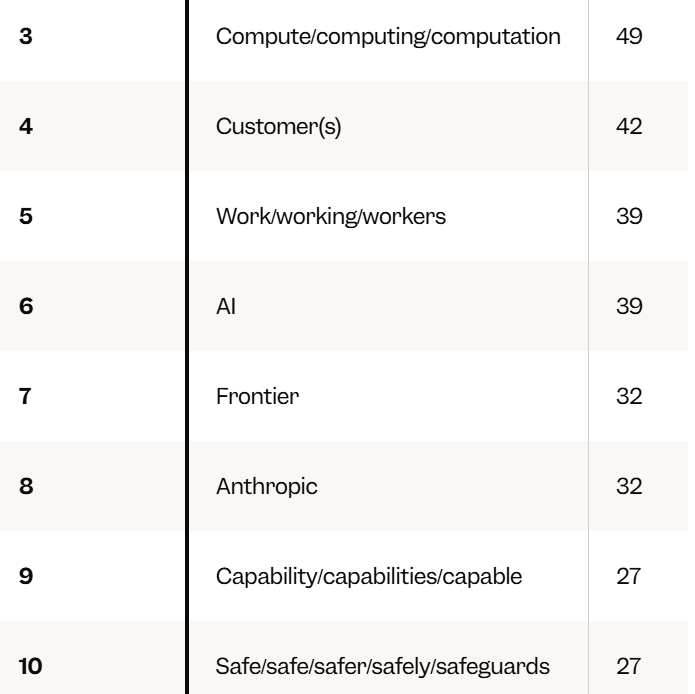
Business Insider попросил ChatGPT и Claude проанализировать расшифровку видео и подсчитать частотность слов и тем. Согласно отчету, после исключения слов «Claude» (65 раз) и «модель» (58 раз), «вычисления» занимают первое место с 49 упоминаниями, за ними следуют «клиенты» (42 раза), «работа» (39 раз), «ИИ» (39 раз) и «передовой» (32 раза). Слова, связанные с «безопасностью», встречаются 27 раз и занимают десятое место.
При объединении по темам «модели и обучение» занимают первое место с 83 упоминаниями, «вычисления и инфраструктура» — 81 раз, «финансовые показатели и рост» — 77 раз, «эффективность и ценность» — 69 раз, «клиенты и предприятия» — 62 раза, а «безопасность, согласование, доверие и риски» — 55 раз, занимая шестое место.
Столь большое внимание к вычислениям напрямую связано с потребностями компании в капитале. Согласно обновленной форме S-1 Anthropic, компания планирует потратить около $895 млрд на вычисления и инфраструктуру, причем почти половина этих расходов ожидается до конца 2030 года.
По поводу вопросов безопасности, волнующих общественность, компания заявила:
Мы обнаружили, что безопасность не сдерживает нас. Именно потому, что мы можем доверять работе Claude, мы можем применять его открытия в реальном мире на благо всех.
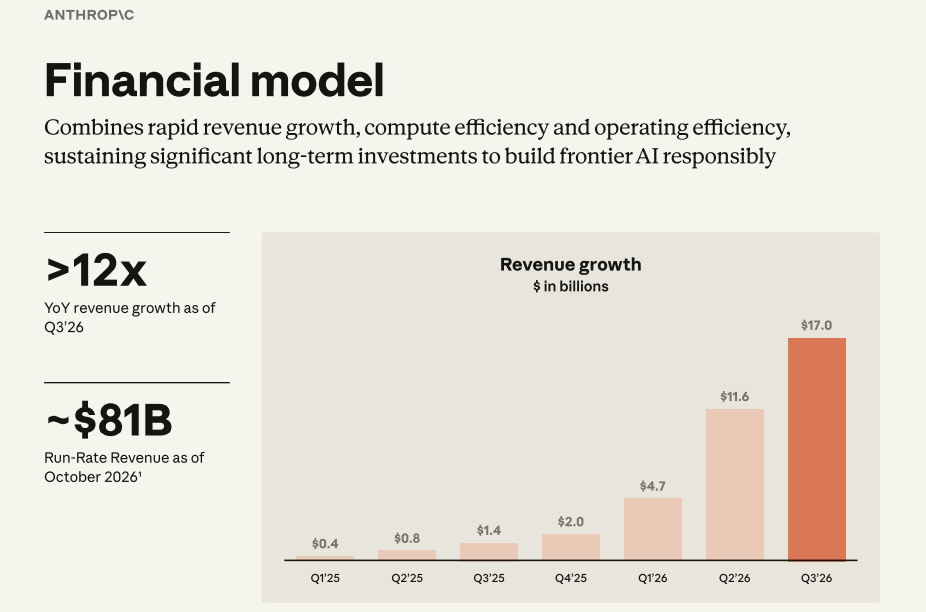
Выручка: год назад квартальная выручка составляла около $1,4 млрд, сейчас — $17 млрд
Согласно презентации, выручка Anthropic в третьем квартале 2025 года составила $1,382 млрд, а в третьем квартале 2026 года — $16,956 млрд. По состоянию на октябрь 2026 года годовая выручка в пересчете на годовой темп (run-rate) составляет около $81 млрд.
По определению компании, выручка run-rate рассчитывается как сумма двух компонентов: доход от оплаты по факту использования за последние 28 дней, умноженный на 13, плюс ежемесячная абонентская плата, умноженная на 12.
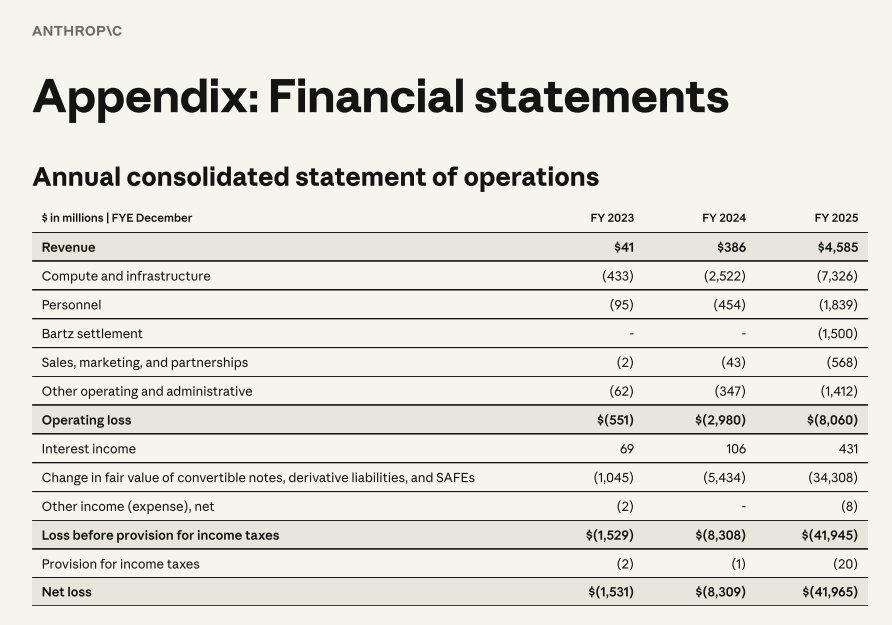
Годовые данные показывают, что выручка компании составила $41 млн в 2023 году, $386 млн в 2024 году и $4,585 млрд в 2025 году. Чистый убыток в 2025 году составил $41,965 млрд, что, согласно приложению, в основном вызвано изменением справедливой стоимости конвертируемых облигаций из-за роста оценки компании.
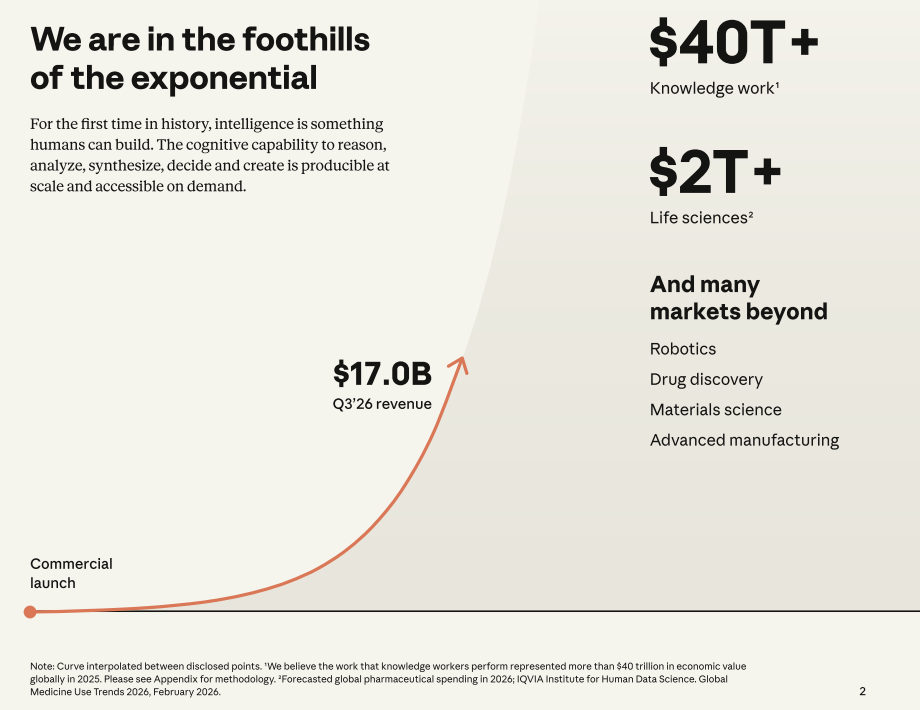
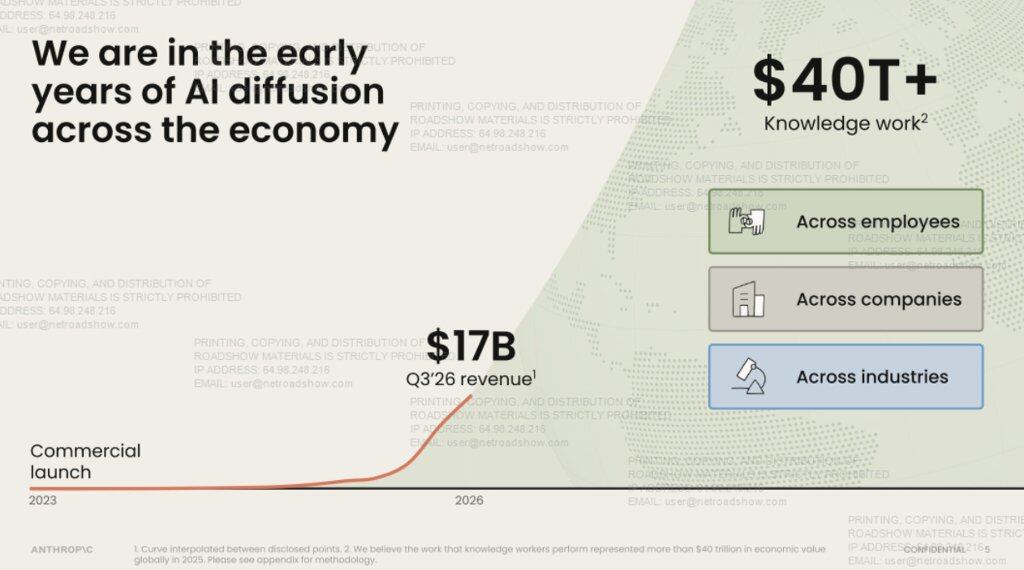
Компания оценивает объем рынка следующим образом: в 2025 году мировая экономическая ценность, создаваемая интеллектуальным трудом, превысила $40 трлн, а текущая выручка находится на «ранней стадии». Это собственная оценка компании (основанная на данных о заработной плате по профессиям Бюро статистики труда США, экстраполированных на глобальный уровень с использованием доли трудовых доходов в ВВП по данным Международной организации труда).
Модели: выпущено 250 моделей, продуктов и функций
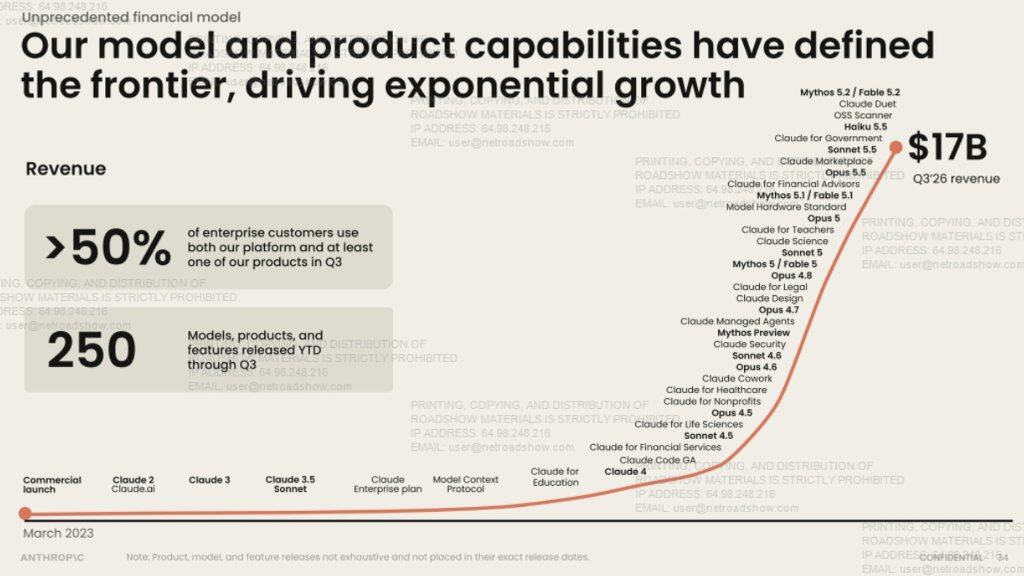
В презентации этот рост показан с помощью кривой. Кривая начинается с коммерческого запуска в марте 2023 года, на ней отмечены такие вехи, как Claude 2, Claude 3, Claude Code, и заканчивается примерно $17 млрд в третьем квартале. Компания сообщает, что за первые три квартала 2026 года было выпущено 250 моделей, продуктов и функций.
Клиенты: число платящих крупных клиентов выросло почти в 8 раз за год
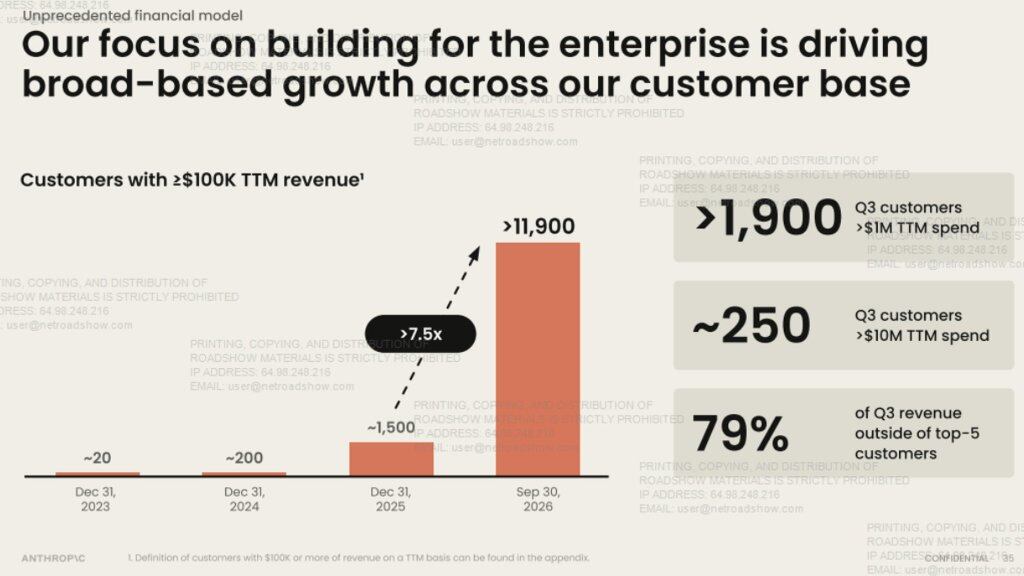
Согласно презентации, по состоянию на 30 сентября число клиентов, принесших не менее $100 000 выручки за последние двенадцать месяцев, превысило 11 900. В конце 2025 года их было около 1 500, в конце 2024 года — около 200, а в конце 2023 года — около 20. Клиентов с годовыми расходами более $1 млн — более 1 900, а с расходами более $10 млн — около 250. В третьем квартале 79% выручки поступило от клиентов, не входящих в пятерку крупнейших.
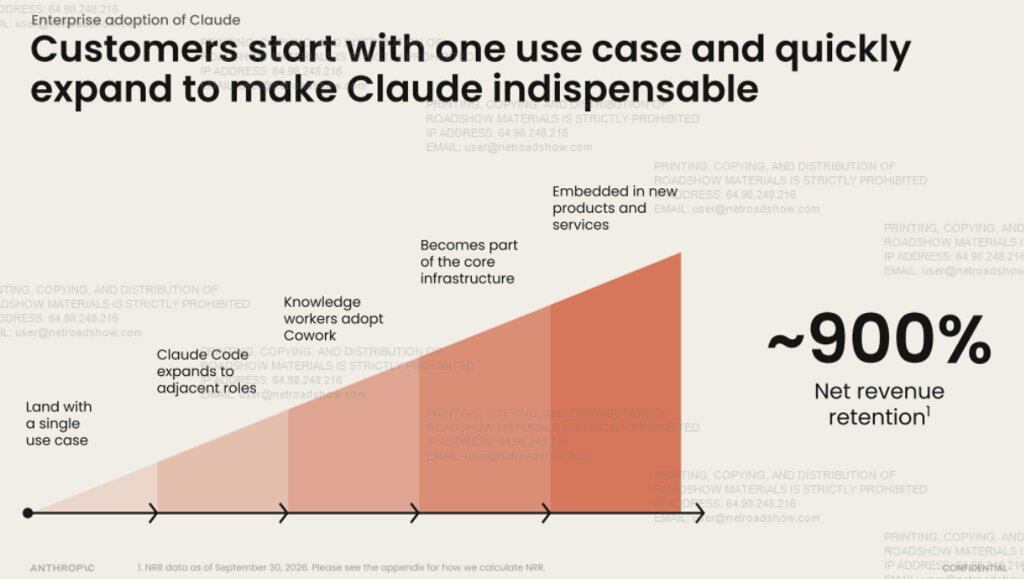
Компания раскрыла показатель удержания чистой выручки на уровне около 900%, то есть выручка от одной и той же группы квалифицированных клиентов в текущем квартале примерно в 9 раз превышает выручку за соответствующий квартал годом ранее. В статистику не включены пользователи с фиксированной ценой подписки, такие как Pro, Max и Ultra.
В презентации с помощью ступенчатой диаграммы показан путь расширения клиентов: сначала использование в одном сценарии, затем Claude Code распространяется на смежные должности, работники умственного труда начинают использовать Cowork, после чего он внедряется в основную инфраструктуру и, наконец, встраивается в собственные продукты клиента.
Клиенты начинают с одного сценария использования и быстро расширяются, пока Claude не становится незаменимым.
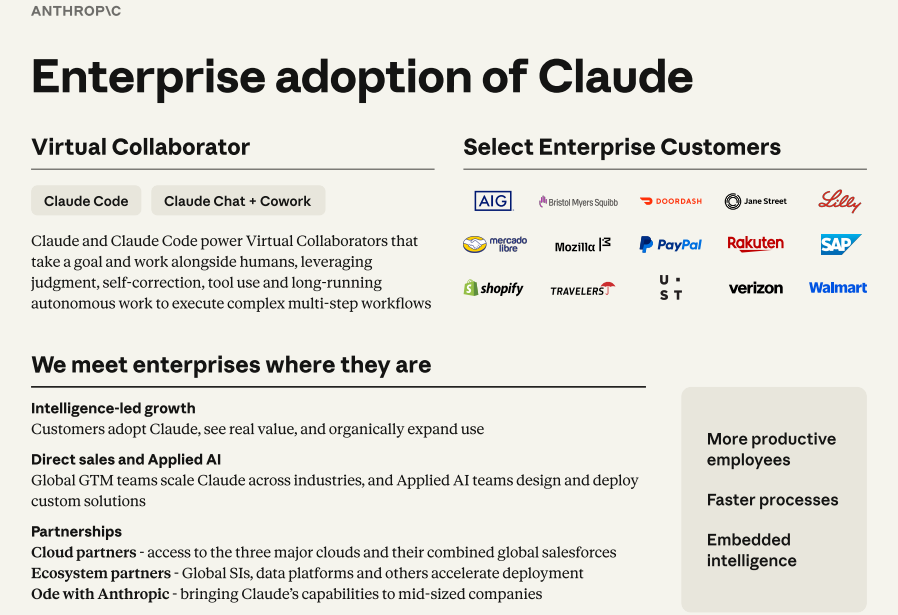
Среди корпоративных клиентов компании — AIG, Bristol Myers Squibb, DoorDash, Jane Street, Eli Lilly, Mercado Libre, Mozilla, PayPal, Rakuten, SAP, Shopify, Travelers, UST, Verizon и Walmart. Доля корпоративных клиентов, использующих одновременно платформу и хотя бы один продукт, превышает 50%, тогда как в четвертом квартале 2025 года она составляла 30%.
Что касается каналов продаж, компания выделяет три пути: прямые продажи и команды по внедрению ИИ, три крупных облачных провайдера и экосистемные партнеры, а также программа «Ode with Anthropic» для средних предприятий.
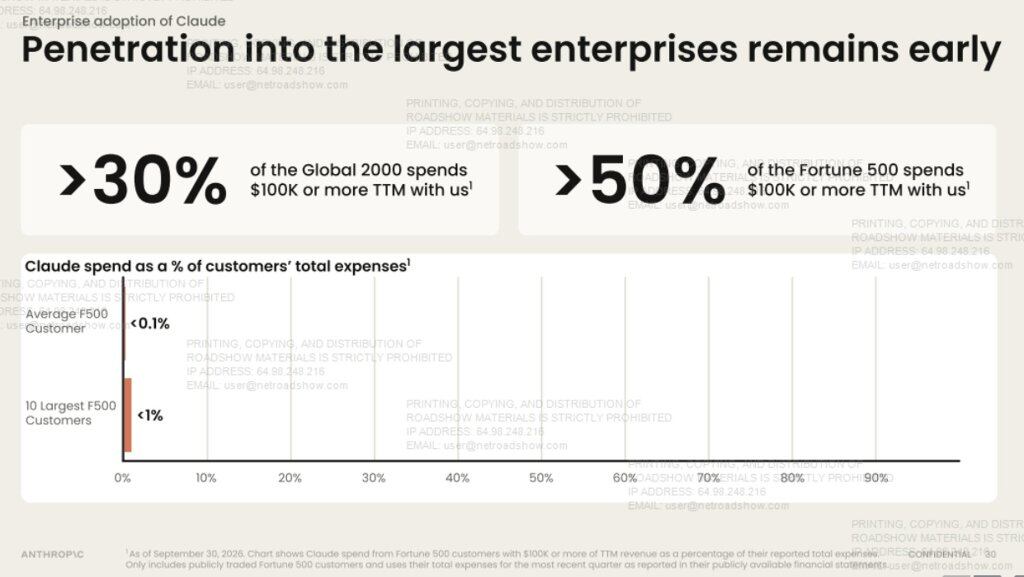
Более 30% компаний из списка Global 2000 и более 50% компаний из списка Fortune 500 потратили на Claude не менее $100 000 за последние двенадцать месяцев.
Однако заголовок этой страницы презентации гласит: «Проникновение в крупнейшие предприятия все еще находится на ранней стадии»: средние расходы клиентов из Fortune 500 на Claude составляют менее 0,1% от их общих расходов, а у десяти крупнейших по расходам клиентов — менее 1%. В эту статистику включены только публичные компании из списка Fortune 500, и используются данные об общих расходах за последний квартал из их публичной отчетности.
Изменение возможностей моделей
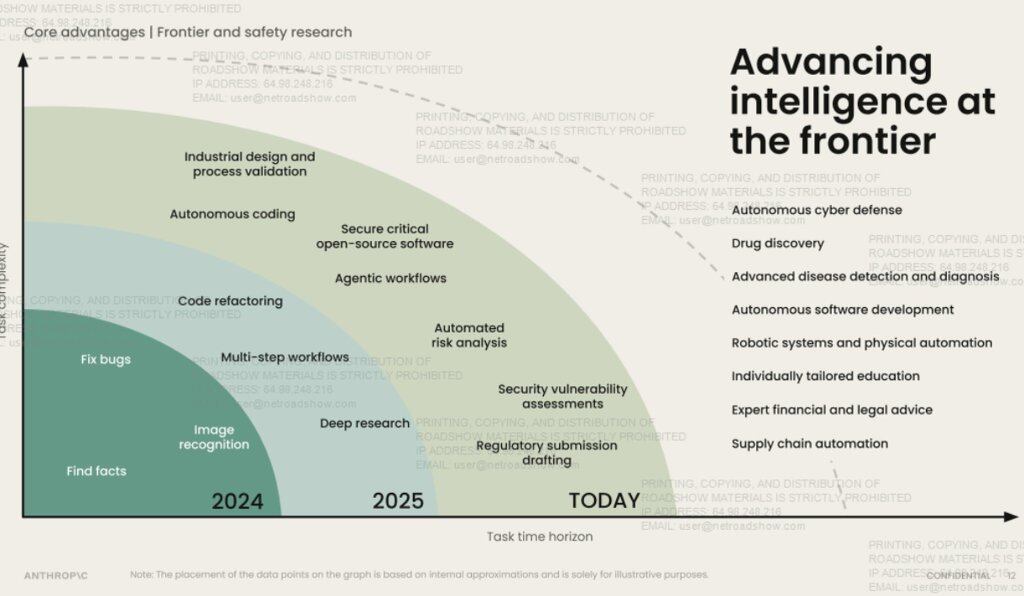
Расширение клиентской базы обусловлено изменением возможностей моделей.
В 2024 году основными задачами были поиск фактов, исправление ошибок и распознавание изображений; в 2025 году возможности расширились до рефакторинга кода, многошаговых рабочих процессов и глубоких исследований; в настоящее время перечислены такие задачи, как автономное программирование, агентные рабочие процессы, оценка уязвимостей безопасности и составление документов для регуляторной отчетности. Открытие лекарств и диагностика заболеваний указаны как направления следующего этапа.
Форма продукта также изменилась: Claude превратился из инструмента, отвечающего на отдельные запросы, в «виртуального сотрудника», способного выполнять длительные и сложные задачи рядом с работниками.
Выручка выросла в 45 раз, расходы на вычисления — примерно в 10 раз
Поскольку «вычисления» — самое частое слово в видео, раздел о расходах на вычисления в презентации заслуживает самого пристального внимания.
С первого квартала 2025 года по третий квартал 2026 года выручка выросла более чем в 45 раз, а расходы на вычисления и инфраструктуру — примерно в 10 раз. Компания определяет «эффективность вычислений» как отношение выручки к расходам на вычисления и инфраструктуру; этот показатель вырос с 0,40 до 1,72, то есть в 4,3 раза.
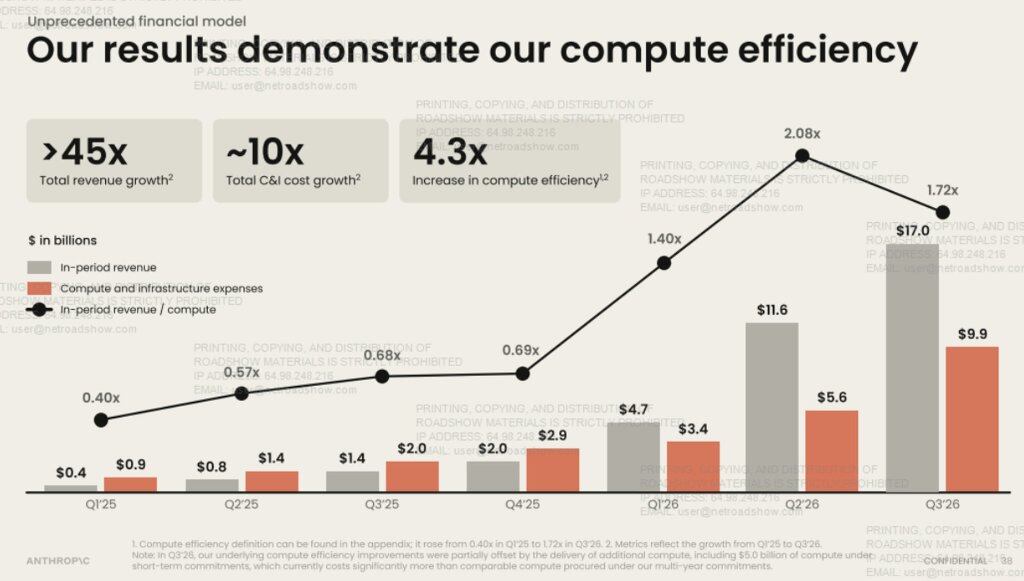
Однако этот показатель рос не постоянно. Во втором квартале он составлял 2,08, а в третьем снизился до 1,72. Расходы на вычисления и инфраструктуру в третьем квартале составили $9,863 млрд.
Компания пояснила, что в этом квартале были поставлены дополнительные вычислительные мощности, включая $5 млрд краткосрочных обязательств по вычислениям, стоимость которых была «значительно выше», чем у сопоставимых мощностей, закупаемых по многолетним контрактам.
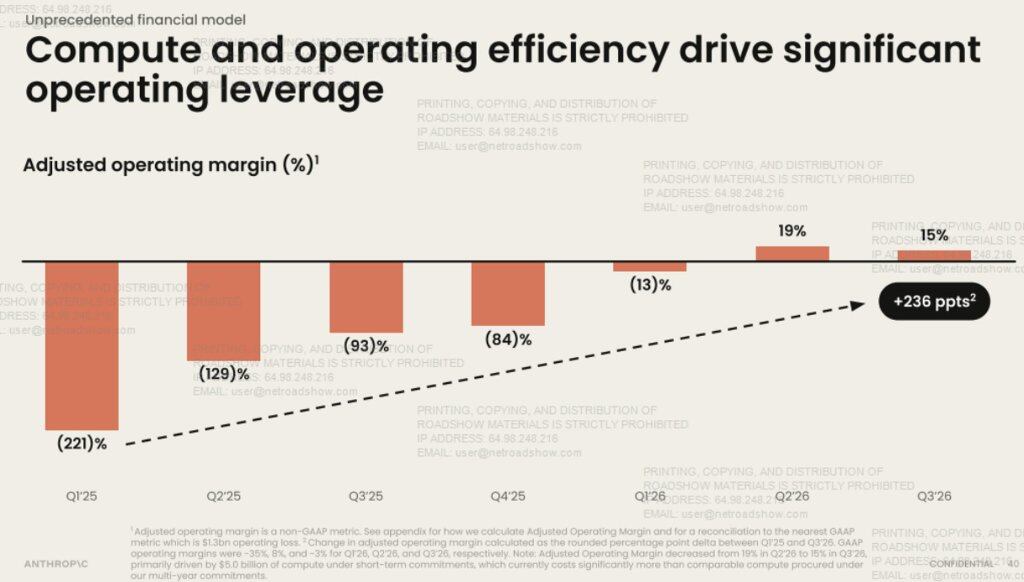
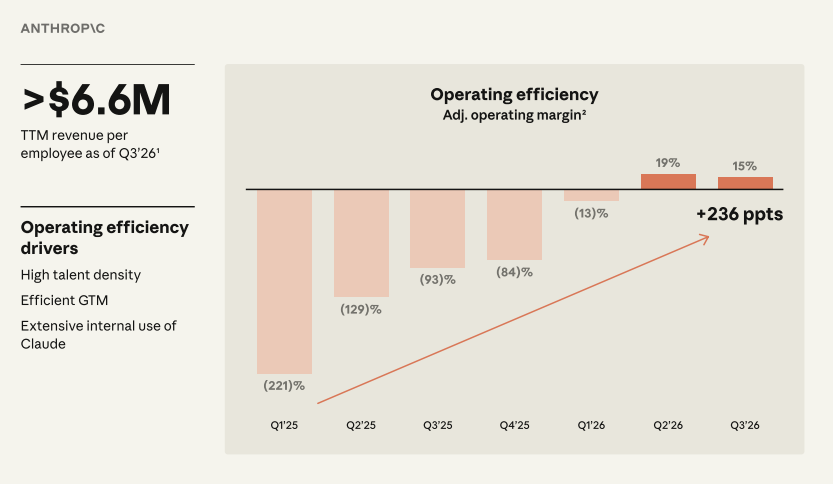
Это напрямую отразилось на марже. Скорректированная операционная маржа выросла с -221% в первом квартале 2025 года до 19% во втором квартале 2026 года, а в третьем квартале снизилась до 15%. В сноске компания объясняет снижение вышеупомянутыми краткосрочными вычислениями на $5 млрд.
Компания рассматривает вычисления как единый пул ресурсов от нескольких партнеров, включающий четыре типа чипов: AWS Trainium, Google TPU, NVIDIA GPU и AMD GPU, и объясняет повышение эффективности исследованиями мультипликатора вычислений и развертыванием на нескольких чипах.
Компания также сообщила, что все семь соучредителей по-прежнему работают в компании. Компания также называет себя общественно полезной корпорацией (public benefit corporation), а долгосрочный траст в настоящее время состоит из четырех доверительных управляющих без финансовой заинтересованности, которые обычно имеют право избирать большинство членов совета директоров. Это перекликается с неоднократно подчеркиваемыми в видео «миссией» и «безопасностью».

Что касается клиентов, компания заявляет, что повышение эффективности моделей позволяет снизить затраты клиентов. При той же рабочей нагрузке затраты клиентов на Fable 5.1 примерно на 25% ниже, чем на Fable 5, а на Opus 5.5 — примерно на 40% ниже, чем на Opus 5. Компания формулирует это так:
Более высокая эффективность моделей позволяет нам снижать затраты клиентов, сохраняя при этом маржу.
Скорректированная маржа 15%, по GAAP — -3%
Показатель «маржа», который неоднократно встречается в видео и презентации, необходимо рассматривать в двух разных системах учета.
Скорректированная операционная прибыль в третьем квартале составила $2,463 млрд, что соответствует марже 15%. По GAAP операционный убыток составил $567 млн, а маржа — -3%.
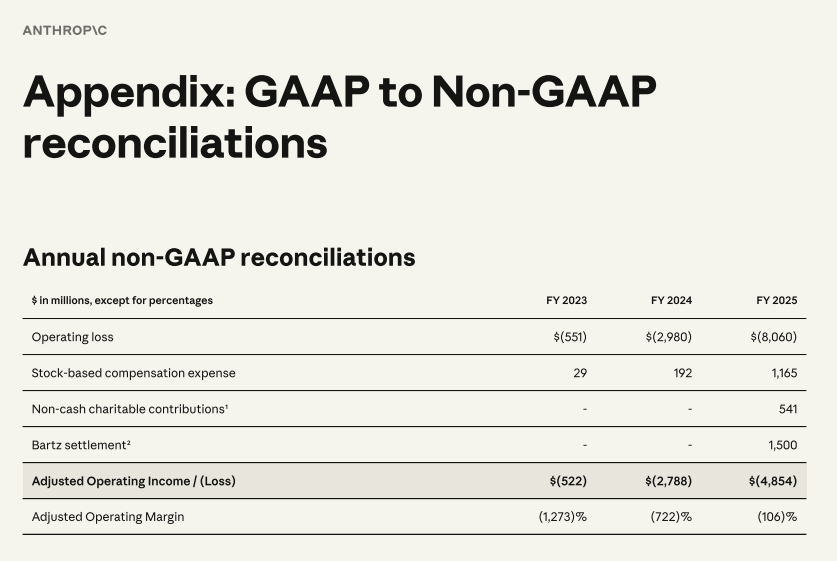
Разница обусловлена корректировками: компенсация акциями в этом квартале составила $1,07 млрд, а неденежные благотворительные пожертвования — $1,96 млрд. Согласно определению компании, скорректированные показатели также не включают предыдущие расходы на урегулирование с Bartz. За весь 2025 год скорректированный операционный убыток составил $4,854 млрд, а скорректированная маржа — -106%.
Чистый убыток в третьем квартале составил $23,291 млрд, из которых $21,936 млрд пришлось на изменение справедливой стоимости конвертируемых облигаций и других инструментов.
Долгосрочная цель: скорректированная операционная маржа выше 35%
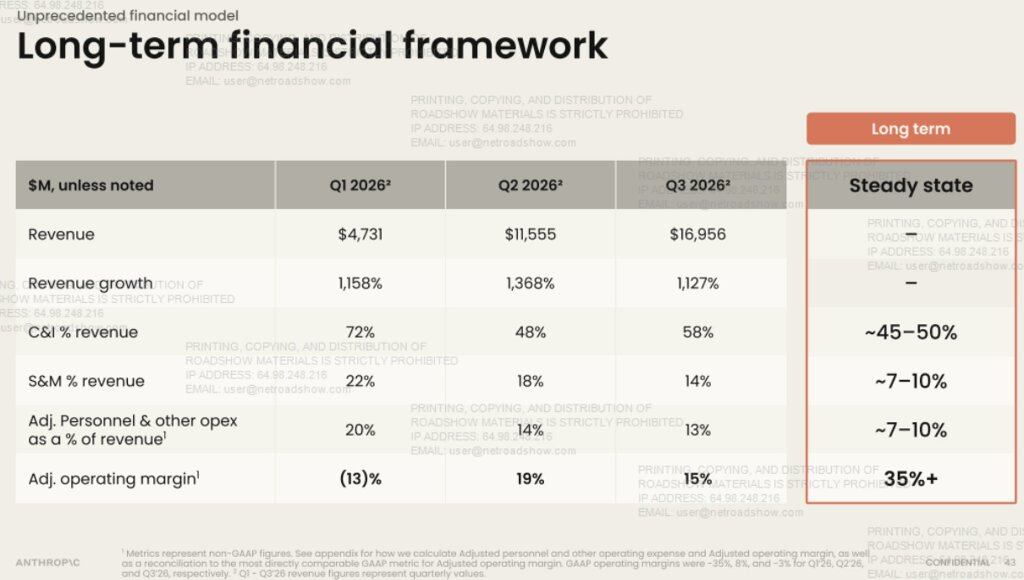
На этой основе компания ставит долгосрочную цель: скорректированная операционная маржа выше 35%. Структура расходов выглядит следующим образом:
Доля от выручки, 3 квартал 2026 г., долгосрочное устойчивое состояние: вычисления и инфраструктура — 58%, около 45–50%; продажи и маркетинг — 14%, около 7–10%; скорректированные расходы на персонал и прочие операционные расходы — 13%, около 7–10%; скорректированная операционная маржа — 15%, выше 35%.
Компания — первый клиент для самой себя: объем кода на инженера более чем в 45 раз превышает уровень 2024 года
Снижение расходов на персонал компания объясняет внутренним использованием Claude.
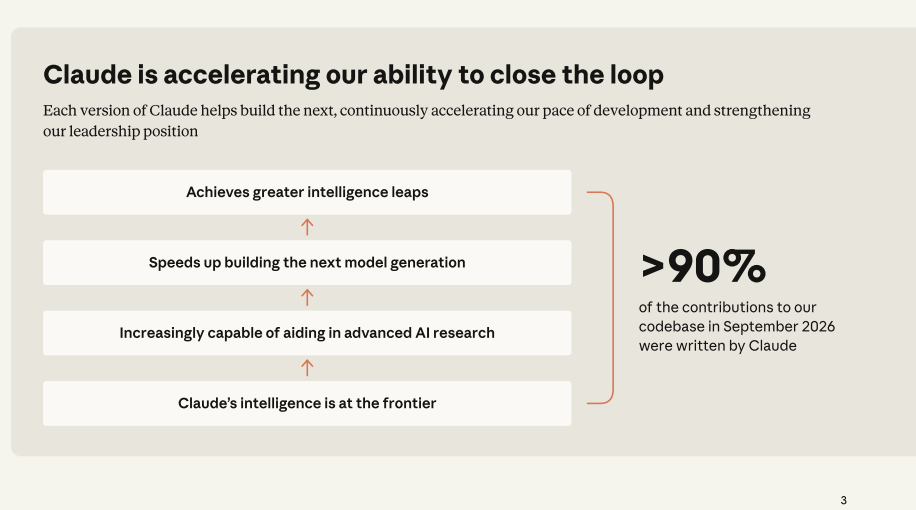
В третьем квартале 2026 года совокупное количество строк кода на одного активного инженера более чем в 45 раз превышает средний уровень 2024 года. В первом квартале 2025 года этот показатель составлял 1,3 раза, в первом квартале 2026 года — 6,2 раза, а во втором квартале — 10,3 раза. Компания также сообщает, что в сентябре 2026 года более 90% вклада в кодовую базу было написано Claude.
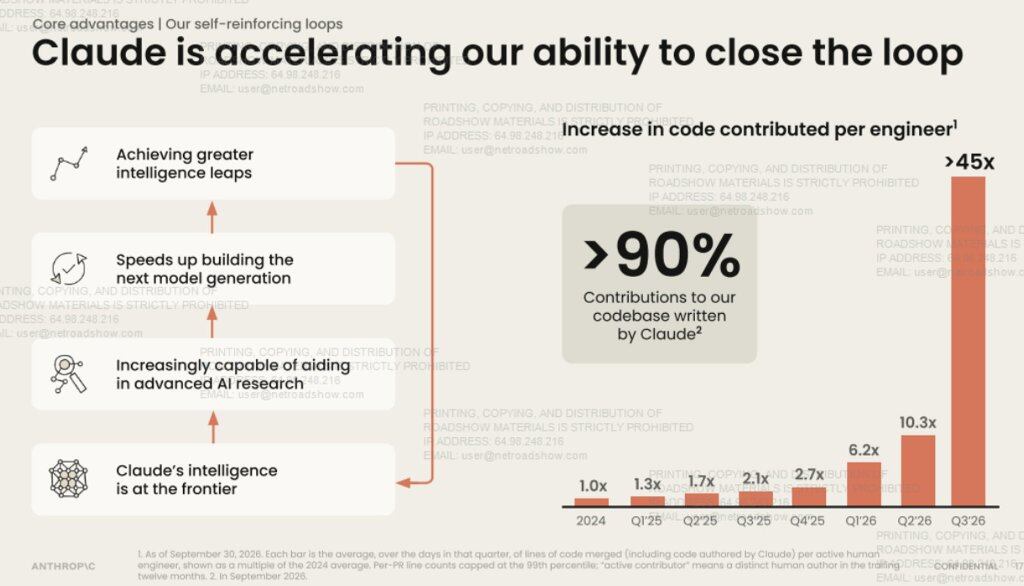
Компания называет эту логику «замкнутым циклом»:
Каждое поколение Claude помогает создавать следующее, постоянно ускоряя наш темп разработки.
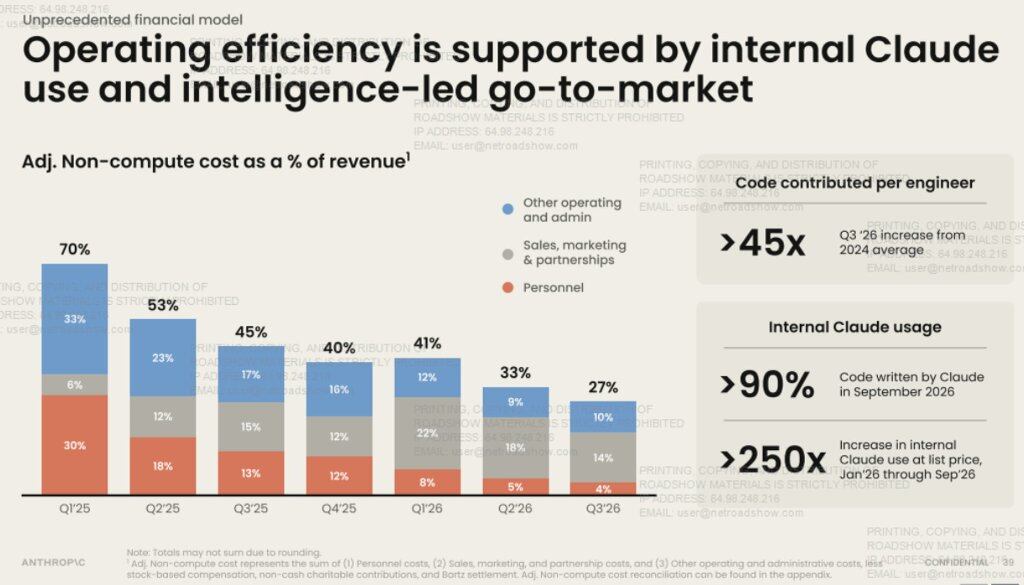
Кроме того, доля скорректированных расходов, не связанных с вычислениями, в выручке снизилась с 70% в первом квартале 2025 года до 27% в третьем квартале 2026 года. При этом доля расходов на персонал снизилась с 30% до 4%, прочие операционные и административные расходы — с 33% до 10%, а расходы на продажи, маркетинг и партнерства выросли с 6% до 14%. На этой странице также указано, что по прейскурантным ценам масштаб внутреннего использования Claude вырос более чем в 250 раз с января по сентябрь 2026 года.
Выручка на одного сотрудника за последние двенадцать месяцев превысила $6,6 млн, при этом учитываются как штатные, так и совместители.
Обязательства по вычислениям около $900,9 млрд, ликвидность до IPO — $216 млрд
По состоянию на 30 сентября общие договорные обязательства компании составили $320 млрд, из которых обязательства по закупкам (в основном хостинг у облачных провайдеров) — $313,8 млрд. Подписанные, но еще не начатые договоры аренды составляют $451,2 млрд, минимальные расходы, которые могут быть отменены или срок которых истекает в течение 12 месяцев, — $17,4 млрд, а соглашения, подписанные после 30 сентября, — $105,7 млрд. В сумме около $900,9 млрд.
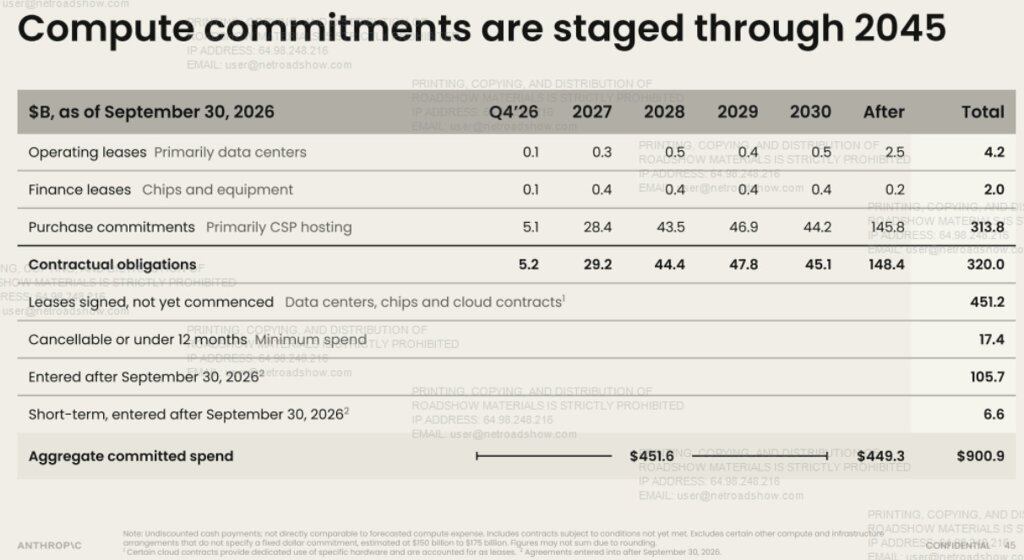
Из них около $451,6 млрд, как ожидается, будет потрачено до конца 2030 года, почти весь остаток — в период с 2031 по 2045 год, а около $70,7 млрд подлежит оплате в течение следующих двенадцати месяцев. Это недисконтированные денежные выплаты, которые нельзя напрямую сравнивать с прогнозируемыми расходами на вычисления, и они не включают прочие договоренности без фиксированной суммы, которые компания оценивает в $150–175 млрд.
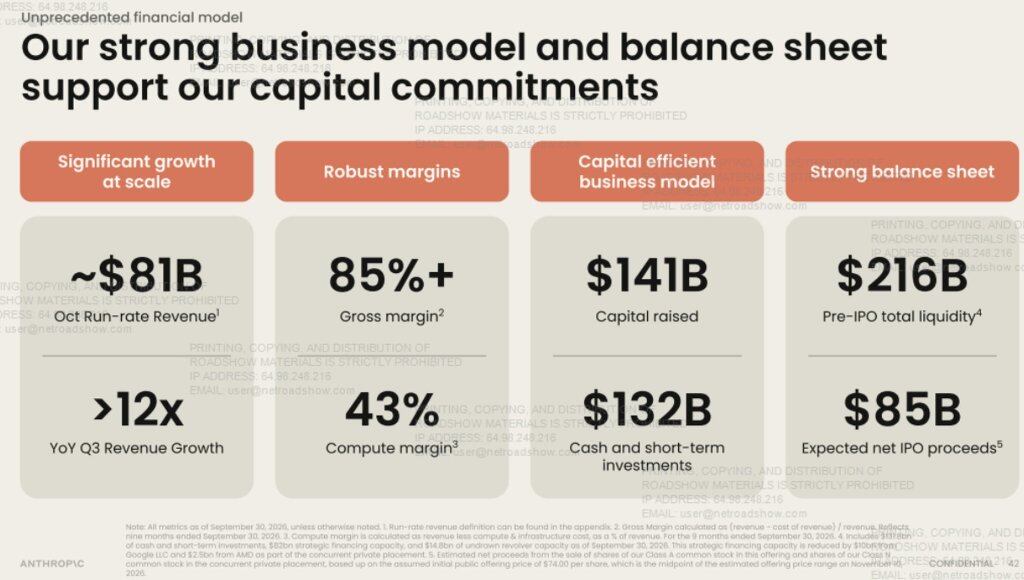
Что касается финансирования, компания привлекла около $141 млрд, имеет около $132 млрд денежных средств и краткосрочных инвестиций, а общая ликвидность до IPO составляет $216 млрд, включая $82 млрд стратегического финансирования и $14,8 млрд неиспользованной возобновляемой кредитной линии. Стратегическое финансирование уже учитывает $10 млрд от Google и $2,5 млрд от AMD в рамках параллельного частного размещения.
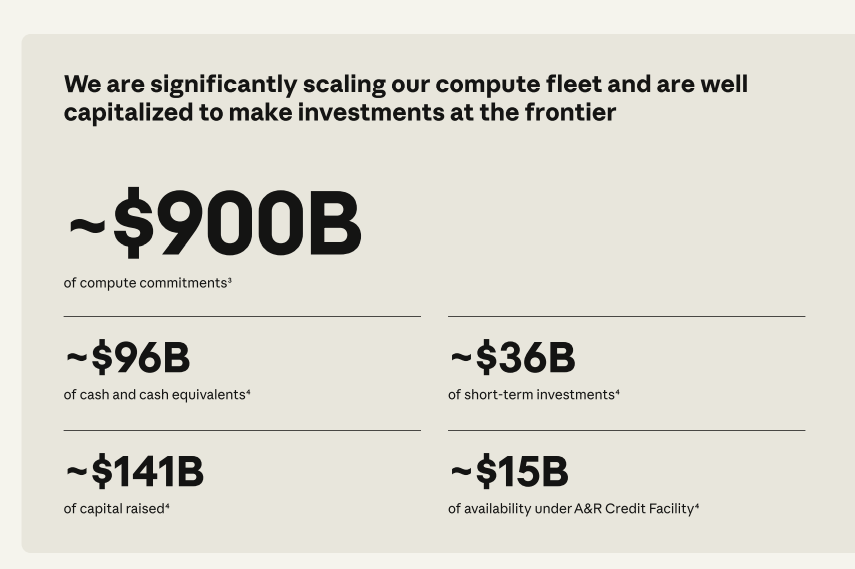
В презентации также приведена разбивка средств: около $96 млрд денежных средств и их эквивалентов, около $36 млрд краткосрочных инвестиций и около $15 млрд доступного кредитного лимита.
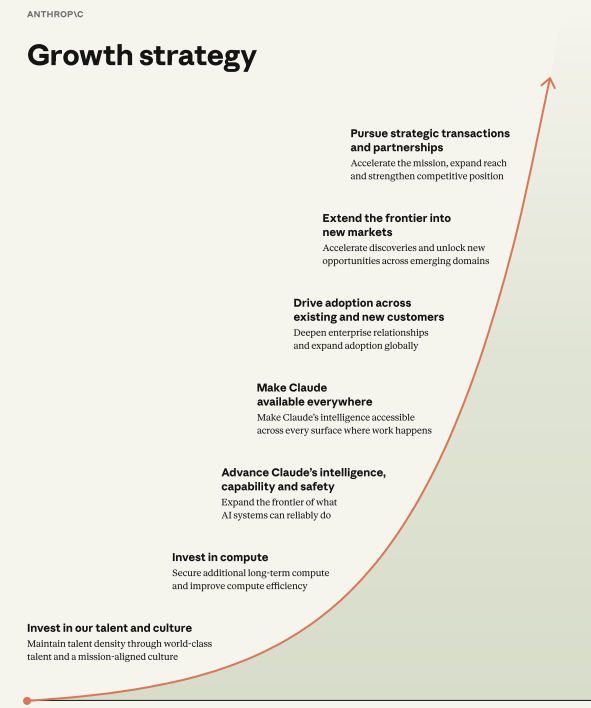
Семь стратегий роста
Инвестиции в таланты и культуру, инвестиции в вычисления, повышение интеллекта и безопасности Claude, обеспечение повсеместного присутствия Claude, расширение внедрения среди существующих и новых клиентов, распространение передовых возможностей на новые рынки, а также стратегические сделки и партнерства.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.