Партнёр Multicoin: ИИ напишет протокол, но не создаст ров для DeFi
 chaincatcher
Автор: Спенсер Эпплбаум, генеральный партнёр и соруководитель венчурного направления Multicoin Capital
Перевод: Гу Юй, ChainCatcher
Пять лет назад создание DEX или протокола кредитования означало привлечение $3 млн, наём пяти инженеров и шесть месяцев на MVP. Теперь основатель может использовать Claude Code и сделать большую часть работы за выходные. С передовыми ИИ-моделями для создания биржи бессрочных контрактов вы получаете из коробки механизм сопоставления заявок, систему управления рисками, торговый интерфейс, API и большинство необходимых функций.
ИИ упрощает конкуренцию почти во всех аспектах программной индустрии, но финансовые услуги станут одним из самых сложных для превращения в товар бизнесов. Это потому, что самая ценная часть финансового бизнеса мало связана с самим программным обеспечением. Создание лояльной клиентской базы, накопление крупного баланса и разработка собственных данных и возможностей по оценке и принятию рисков требуют многолетнего построения отношений, накопления репутации и завоевания доверия. ИИ может значительно снизить стоимость создания ПО, но не сделает эти аспекты легко воспроизводимыми.
Иными словами, модель может написать протокол кредитования за один день. Чего она не может сделать, так это из ниоткуда привлечь $10 млрд депозитов в стейблкоинах (стабильных монетах) в контракт или подписать 28 млн клиентов для нового онлайн-брокера.
Мы считаем, что это чрезвычайно выгодно для DeFi. В ближайшее десятилетие триллионы долларов финансовой активности перейдут на блокчейн, и ИИ значительно снизит стоимость создания продуктов, обслуживающих эту активность. Однако то, что придаёт финансовому бизнесу ценность и защищённость, не становится легче воспроизвести.
Новая опора нашей системы взглядов на извлечение ценности в DeFi
Мы много лет размышляли об извлечении ценности в DeFi, и по мере роста рынка наши взгляды продолжали эволюционировать. На раннем этапе мы изучали, как токены приложений извлекают ценность через такие модели, как рабочие токены и равновесие burn-mint (BME). Позже мы сосредоточились на защищённости и устойчивости к форкам DeFi. Идея заключалась в том, что любой может форкнуть открытый код, но не может скопировать ликвидность или сетевые эффекты. Недавно мы утверждали, что протоколы DeFi извлекают больше всего ценности, когда существуют риски, которыми нужно управлять. Эти аргументы в определённой степени подтвердились, и данная статья представляет следующий этап нашего мышления.
Прежде чем продолжить, мы хотим констатировать факт: мы верим, что DeFi продолжит размывать CeFi и в конечном итоге поглотит все традиционные финансы. Доля DEX относительно CEX находится на историческом максимуме и продолжает расти:
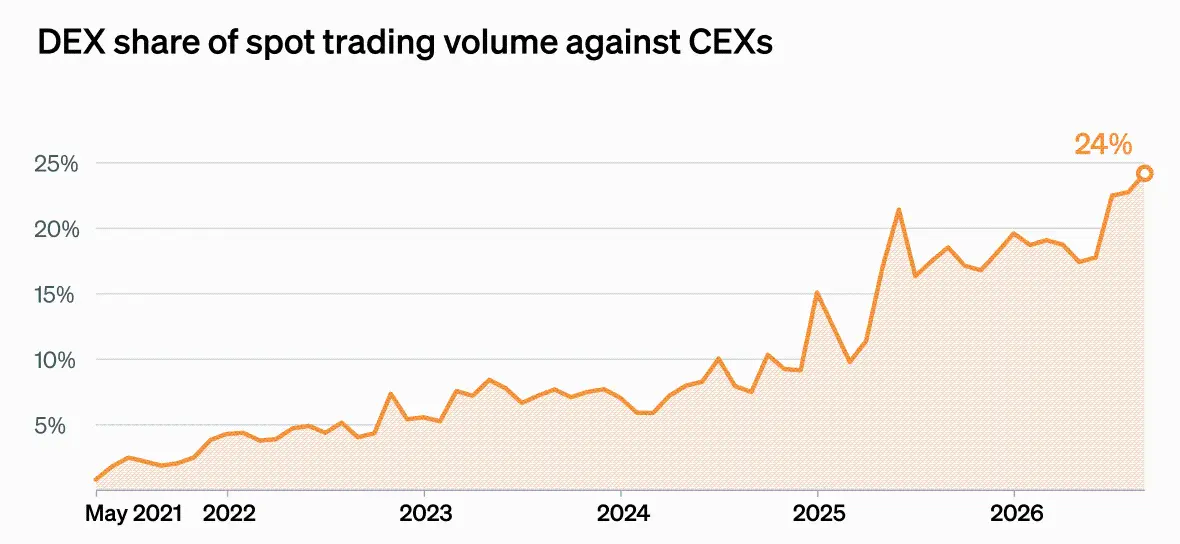
Источник: The Block, DefiLlama
Мы также видим реальное принятие токенизированных активов, будь то государственные облигации, частный кредит или акции. Важно, что рост не обусловлен только пользователями, изначально пришедшими из криптосферы. Существующие институты, финтех-компании, институциональные управляющие активами и традиционные брокеры создают продукты на блокчейне и приводят своих клиентов.
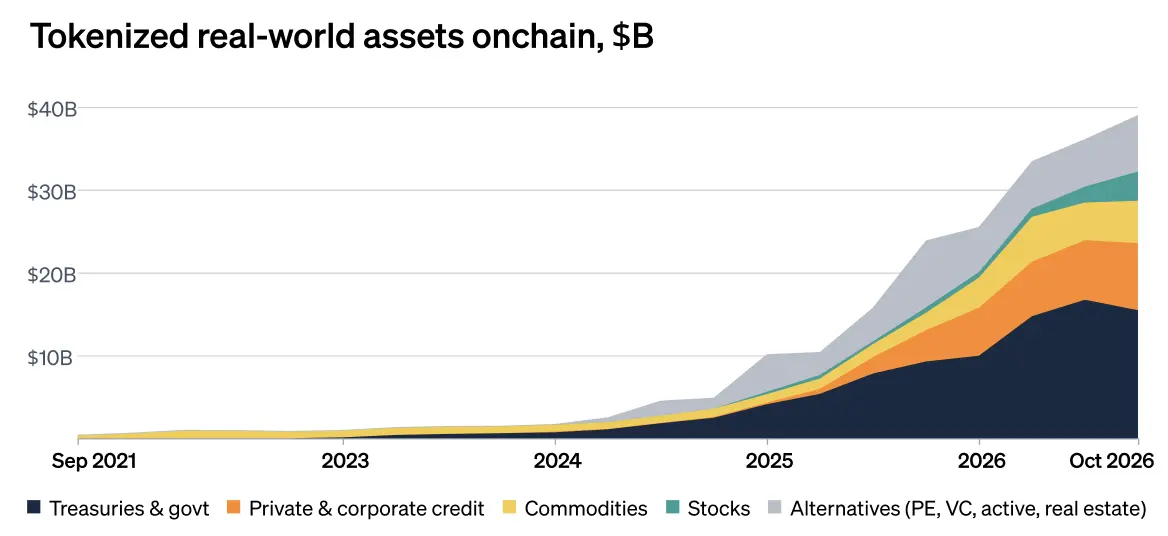
Источник: rwa.xyz
Проблема в том, что сегодняшние ведущие DeFi-протоколы не обязательно захватят этот рост. По мере удешевления программного обеспечения и анализа данных ценность будет перетекать к тем, кто контролирует редкие ресурсы, которые программное обеспечение не может создать.
Мы видим в DeFi три основных рва: 1) каналы распределения, 2) капитал и 3) собственные данные. Есть и четвёртый — способность принимать риск, который работает иначе и по сути является клином; мы обсудим его в конце статьи.
Ров первый: каналы распределения
Одним из самых новаторских тезисов ранней криптосферы была концепция «толстых протоколов» Джоэла Монегро, предложенная в 2016 году. Идея заключалась в том, что хотя интернет создал огромную ценность на уровне приложений (Google, Facebook, Amazon и т.д.), блокчейн перевернёт эти отношения, и большая часть ценности будет накапливаться в базовых протоколах.
Доказательства указывают на обратное, и эта тенденция ускоряется. По мере снижения стоимости запуска протоколов ценность перетекает к тем, кто владеет отношениями с клиентами. Такие компании могут направлять пользователей и балансы тому, кто предложит больше. Иногда это приложения, иногда — как в случае с Hyperliquid — цепочка, которая одновременно является приложением.
Наше определение каналов распределения простое: это контроль над направлением потока ордеров или балансов. Важно, что не все каналы распределения одинаково удерживают. Депозитные счета, которые трудно мигрировать, создают реальный барьер, тогда как простые интерфейсы более подвержены конкурентному давлению. Мы обсудим это ниже.
Биржи и другие распространители стейблкоинов
Наиболее очевидно каналы распределения проявляются в цепочке создания стоимости стейблкоинов. Эмиссия исторически была хорошим бизнесом, если вы достигаете масштаба и процентные ставки не близки к нулю. Tether и Circle держат долларовые резервы, зарабатывают на них проценты и в большинстве случаев не платят ничего держателям. С 2021 года только Tether заработал таким образом более $20 млрд процентного дохода с маржой, близкой к 100%:
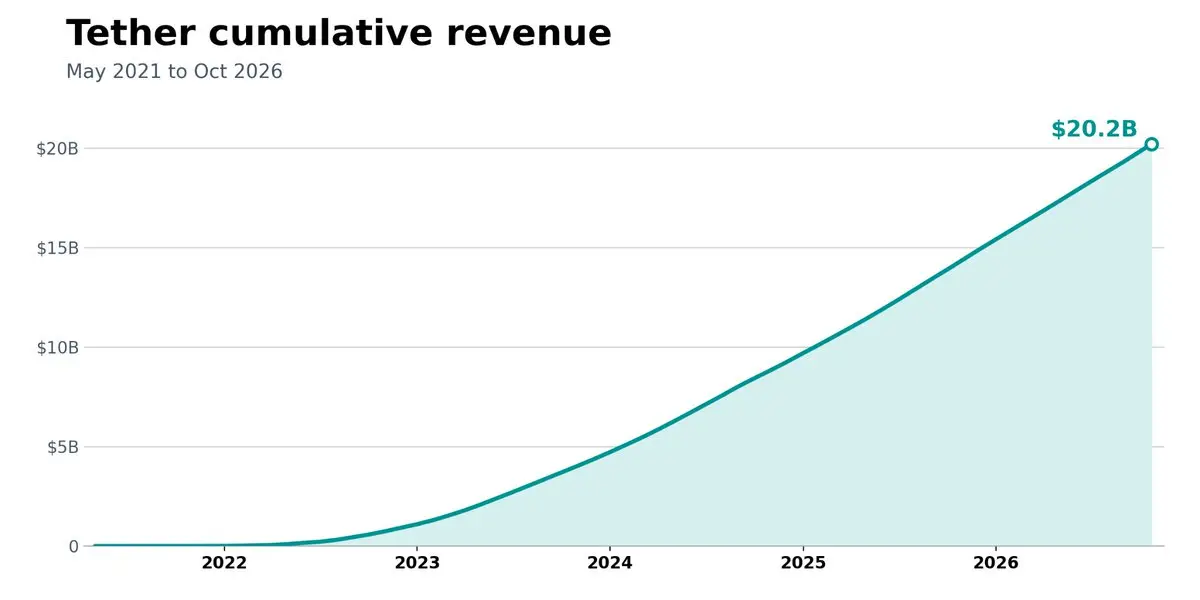
Источник: DefiLlama
Возьмём Hyperliquid: на его платформе более $6 млрд в USDC используется в качестве залога для деривативов. Эти балансы создают значительный доход от резервов для Circle и её партнёров по дистрибуции. В какой-то момент Hyperliquid осознал, что эти балансы существуют благодаря ему самому, и у него появился козырь: если Circle не захочет делиться экономической выгодой, Hyperliquid может заменить USDC на стейблкоин, который согласится делиться, или теоретически создать собственный стейблкоин.
Ранее в этом году Hyperliquid использовал свою структуру Aligned Quote Asset (AQA) для соглашения с Coinbase. По условиям соглашения около 90% дохода от резервов USDC на Hyperliquid направляется в Assistance Fund протокола для покупки HYPE, а не Circle или Coinbase. Его казначейство держит $5,5 млрд в USDC (из которых 90% идёт в HYPE), что в настоящее время составляет около $185 млн дохода для Hyperliquid.
Hyperliquid здесь не обслуживает никакие каналы — ни чеканку/погашение, ни управление казначейством, ни регуляторные лицензии. У него есть каналы распределения, и этого достаточно, чтобы требовать больше экономической выгоды.
Кошельки и пользовательские интерфейсы
Кошельки и пользовательские интерфейсы — другая сторона этого вопроса. На раннем этапе некастодиальные кошельки было трудно монетизировать. В конце концов они поняли, что самый прибыльный бизнес в крипте — это торговля, и несколько лет назад сделали её продуктом первого уровня. В торговле MetaMask взимает комиссию 0,875%, тогда как средняя комиссия Uniswap за последние 12 месяцев составила 0,13%. Кроме того, большая часть ценности уходит поставщикам ликвидности (LP), а не самому протоколу Uniswap.
Короче говоря, кошельки зарабатывают гораздо больше, чем площадки, исполняющие сделки. С другой стороны, биржи должны привлекать LP, поддерживать сложную инфраструктуру и конкурировать в исполнении; MetaMask же должен завоевать и удержать отношения с клиентами. Если какой-то DEX не предлагает хорошие цены, MetaMask может направить торговлю в другое место. Со временем, если они получат достаточный поток ордеров, они смогут обрабатывать внутри значительную его часть и сохранить больше экономической выгоды.
Мы также начинаем видеть эту динамику на рынке бессрочных контрактов. Phantom позволяет пользователям торговать бессрочными контрактами на Hyperliquid и взимает дополнительные 5 базисных пунктов поверх 4,5 базисных пунктов Hyperliquid. Hyperliquid управляет системой управления рисками, матчингом и ликвидностью, но Phantom зарабатывает больше просто потому, что владеет интерфейсом и пользователями.
Однако здесь есть предел. Среди разработчиков Hyperliquid сейчас возник новый рынок «красного океана» (высококонкурентный рынок), уже началась ценовая война: команды снижают комиссии, чтобы улучшить удержание. Иными словами, даже уровень пользовательского интерфейса не может избежать превращения в товар.
В более широком смысле криптокошельки несколько уязвимы, поскольку издержки переключения очень низки. Пользователь может легко подключить приватный ключ или мнемоническую фразу к другому кошельку и через несколько минут получить доступ к тем же средствам через новый интерфейс. Сменить банк или финтех-компанию гораздо сложнее. Нужно открыть новый счёт, пройти KYC, перевести средства по традиционным каналам, заново привязать зарплату и, возможно, обновить другие связанные сервисы.
Финтех и необанки
Пример из финтеха — Robinhood с 28 млн депозитных счетов. Сейчас Uniswap является основным DEX на Robinhood Chain, и Robinhood не возражает. Однако по мере того как ИИ снижает стоимость создания финансового ПО, ничто не мешает Robinhood создать и запустить собственный DEX-протокол и направить туда пользователей. Благодаря своему охвату и передовым инструментам кодирования они почти за одну ночь могут создать один из крупнейших Layer 2 DEX в DeFi. Кстати, мы не утверждаем, что Robinhood обязательно это сделает, поскольку исторически владение ликвидностью не было главной целью Robinhood (хотя они уже начали направлять значительный трафик на собственный рынок прогнозов Rothera, а не на Kalshi). Мы лишь отмечаем, что создание протокола больше не является сложной частью. Сложно привлечь пользователей, капитал и собственные данные.
Можно увидеть, как в DeFi формируется каскадная цепочка создания стоимости. Пользовательский интерфейс (Phantom) захватывает больше экономической выгоды у торговой площадки, а торговая площадка (Hyperliquid) — больше у эмитента стейблкоина (Circle). Во всех случаях бизнес, владеющий каналами распределения, имеет ценовую власть над базовой инфраструктурой.
Но сколько каждый уровень может удержать, зависит от того, насколько легко его пользователям уйти. Hyperliquid захватил около 90% дохода от резервов, а пользовательские интерфейсы на Hyperliquid уже снизили комиссии в конкурентной борьбе до однозначных базисных пунктов.
Ров второй: капитал
Естественный вывод из предыдущего раздела — безголовые протоколы и бэкенд-инфраструктура находятся в невыгодном положении. Да, в некоторых случаях это так. Но помимо каналов распределения существуют и другие рвы, и один из важнейших — капитал.
Капитал — это кровь финансовых рынков. Трейдерам он нужен для кредитного плеча, маркет-мейкерам — для непрерывных котировок, протоколам кредитования — для выдачи займов. ИИ может помочь писать код и автоматизировать рабочие процессы, но он не может создать деньги из ничего, а именно на деньги опираются эти системы. Когда что-то идёт не так (например, инцидент с Aave KelpDAO или «чёрный четверг» MakerDAO), кто-то должен покрыть убытки.
Прежде чем продолжить, поговорим о ликвидности. Существует сетевой эффект log(n): трейдеры идут туда, где есть ликвидность, а ликвидность следует за ними. Открытый интерес Hyperliquid — реальное преимущество, но этот капитал принадлежит пользователям, и они могут перевести его в другое место. Мы видели, как ликвидность в DeFi перемещается от одного протокола к другому, обычно под влиянием токен-стимулов и вампирских атак. А когда стимулы иссякают, ликвидность часто уходит вместе с ними.
Следующие две формы капитала действительно могут создавать защищённую долгосрочную ценность.
DeFi прайм-брокеры
Прайм-брокеры (PB) — ключевые участники традиционных финансовых рынков. Они предоставляют кредитное плечо, финансируют сделки и позволяют хедж-фондам использовать единый пул капитала на разных рынках и стратегиях без необходимости отдельно вносить залог на каждой площадке.
Это абсолютно огромный бизнес. Доходы прайм-брокеров по всей отрасли выросли с примерно $15 млрд в 2020 году до примерно $27 млрд в 2024 году, что обусловлено ростом индустрии хедж-фондов и большим количеством мультименеджерных pod-шопов, сильно зависящих от финансирования.
Мы считаем, что возможности в DeFi могут быть ещё больше. Традиционные прайм-брокеры в основном обслуживают крупные институты, поскольку операционные издержки обслуживания мелких клиентов высоки. Смарт-контракты могут автоматизировать большую часть работы и предоставлять её кому угодно — от человека, торгующего на $500, до pod-команды, управляющей сотнями миллионов долларов в Millennium.
Сегодня трейдерам обычно приходится вносить залог отдельно на Hyperliquid, Aave, Lighter, Morpho, Variational и Kamino. Это крайне неэффективно с точки зрения капитала, и по мере токенизации акций, государственных облигаций, частного кредита и других RWA проблема будет только усугубляться. Фонд, который держит длинную позицию по токенизированным акциям на одной площадке и короткую позицию по индексному бессрочному контракту на другой, не должен предоставлять полный залог по обеим позициям, если часть рисков взаимно компенсируется.
Создание программного обеспечения, управляющего всем этим, становится всё проще, а сложная часть — иметь баланс для финансирования этих позиций, снижать стоимость капитала и обладать экспертизой в управлении рисками, чтобы избегать ликвидаций. Со временем прайм-брокер с более дешёвым капиталом сможет предлагать лучшие условия финансирования, привлекать больше клиентов и использовать этот масштаб для ещё более дешёвого финансирования. В целом этот бизнес должен иметь хорошую отдачу от масштаба.
Поддержка рисков DeFi-протоколов
Второй способ, которым капитал служит рвом, — это поддержка рисков. Это напрямую связано с нашей предыдущей статьёй об управлении рисками в DeFi DAO, где мы утверждали, что токены, связанные с протоколами, которые не управляют рисками, легче вытесняются форками, чем те, которые управляют.
Например, посмотрите на хранилище HLP Hyperliquid, которое предоставляет ликвидность через маркет-мейкинг и принятие ликвидируемых позиций. Вкладчики делят прибыль, но также поглощают убытки. В марте 2025 года HLP потерял около $4 млн при закрытии крупной позиции в ETH, а последующий инцидент с JELLYJELLY подверг его дальнейшему риску. Оба случая показывают, почему страховые фонды деривативных DEX так важны. Umbrella от Aave служит аналогичной цели, позволяя пользователям зарабатывать доход в обмен на поддержку безнадёжных долгов.
Любой может форкнуть контракты HLP или Umbrella, но не может форкнуть капитал внутри них. Проблема в том, что это сторонний капитал, и если вкладчики найдут лучшую доходность, они могут уйти. Контраргумент заключается в том, что часть капитала удерживается, поскольку держатели токенов и вкладчики могут пересекаться. Например, держатели HYPE могут держать часть долларов в HLP, чтобы сделать биржу безопаснее и защитить свои инвестиции в токен.
Самая устойчивая версия этой стратегии — собственный баланс протокола, созданный из нераспределённой прибыли. Этот капитал не уйдёт в погоне за более новой и яркой доходностью или программами поинтов.
Binance недавно объяснила, почему такой подход важен. После потери $6,3 млрд из-за взлома 29 октября она использовала резервы SAFU и корпоративные средства (в основном последние) для покрытия убытков, возобновила вывод средств в течение нескольких дней, и в итоге ушло лишь 3% чистых активов. Пока рано, но на данный момент интерпретация такова, что воспринимаемый баланс помог предотвратить набег на банк.
По мере того как DeFi входит в частный кредит, токенизированные акции и другие RWA, спрос на страхование и венчурный капитал будет продолжать расти. Конечный результат: протоколы, которые действительно предоставляют и управляют капиталом, будут захватывать больше ценности, чем те, которые просто поставляют программное обеспечение.
Ров третий: собственные данные
Третий ров — информация, но с одной оговоркой. DeFi построен на идее, что финансовые данные должны быть открытыми, и это хорошо работает для таких сценариев, как кредитование под залог криптоактивов и спотовая торговля. Однако по мере выхода на блокчейн большего количества RWA мы увидим больше бизнесов, построенных вокруг непубличной информации. Этот ров сочетает собственные данные со способностью использовать их для оценки и принятия рисков.
Кредитные кураторы
Кредитование — самая очевидная область, где это проявится в первую очередь. Кураторы на таких платформах, как Morpho, Kamino и Euler, оценивают риски от имени средств вкладчиков, и сейчас их масштаб составляет $9,5 млрд:
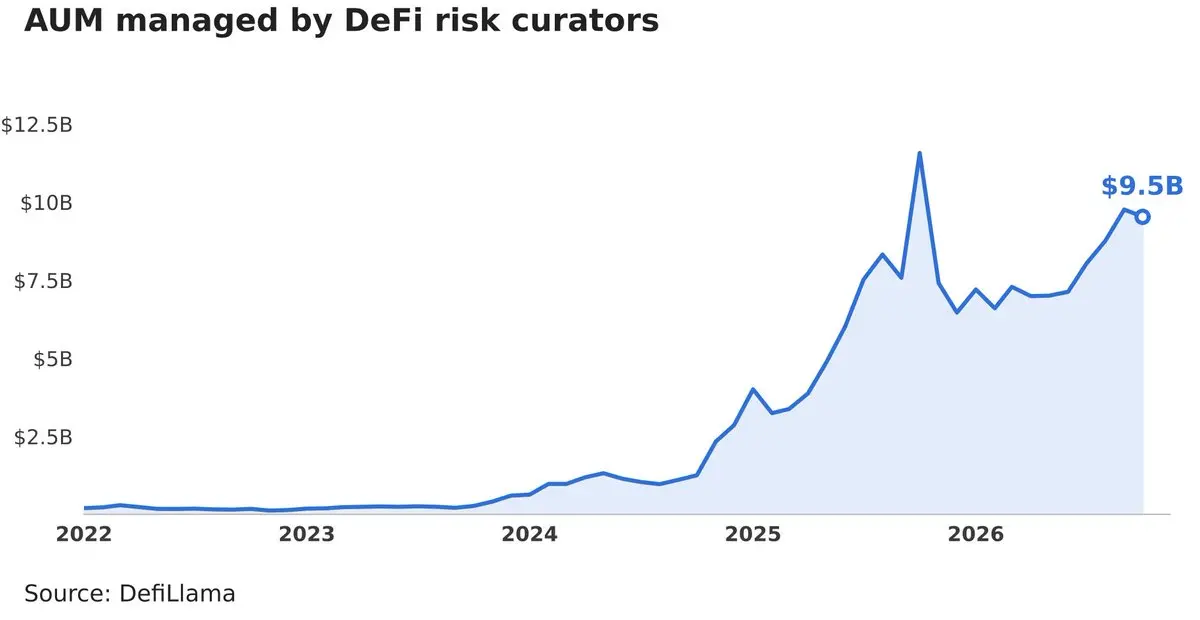
Эти кураторы получают ограниченные права контроля в смарт-контрактах хранилищ, чтобы корректировать распределение средств по различным рынкам кредитования, устанавливать параметры риска и отслеживать залоговые позиции. Несмотря на управление в общей сложности $9,5 млрд, генерируемый доход очень низок, особенно по сравнению с традиционными управляющими активами, у которых больше полномочий и ответственности. Фактически многие кураторы вообще не взимают комиссию. Steakhouse Financial, крупнейший куратор рисков в DeFi по AUM, взимает управленческую комиссию 22 базисных пункта с активов под управлением, тогда как средняя комиссия кураторов составляет 19 базисных пунктов.
Отчасти это связано с тем, что доходность с поправкой на риск в DeFi сейчас непривлекательна (возможно, частично из-за простаивающего капитала, застрявшего в Aave). Другая причина в том, что Morpho и Kamino гомогенизировали уровень хранилищ и позиционируются между кураторами и вкладчиками, что возвращает нас к нашему аргументу о каналах распределения.
Но более серьёзная проблема в том, что кураторы в основном используют одни и те же данные. Если вы берёте кредит под залог ETH или BTC, цены, правила ликвидации и залог публичны. ИИ упрощает копирование моделей риска, поэтому кураторы могут конкурировать только в суждениях (например, в принятии риска, значительная часть которого заранее определена алгоритмами) и в послужном списке. На достаточно длинном горизонте это неизбежно окажет давление на комиссии.
Сравните с OnRe, ончейн-перестраховочной компанией, которая привлекает капитал от инвесторов для оценки и принятия реальных страховых рисков. Для этого ей нужны исторические данные о выплатах, вероятности убытков и сами страховые контракты. Не говоря уже о том, что ей нужны люди, которые понимают эти данные. Ничего из этого нет в обозревателе блоков, и передовая модель без доступа к перестраховочному реестру, какой бы умной она ни была, не сможет провести оценку и принятие рисков.
Именно поэтому OnRe может взимать управленческую комиссию 75 базисных пунктов плюс 20% от доходности. При текущей доходности это примерно 3% в год, что в 16 раз выше среднего уровня кураторов рисков в DeFi.
Это разные бизнесы с разными рисками, и часть премии в комиссии отражает неликвидность и возможность убытков. Но в этом и заключается суть: компании с собственными данными, экспертизой оценки и принятия рисков и отношениями могут взимать гораздо более высокие комиссии. Если у вас те же данные и инструменты, что и у всех, вы, скорее всего, станете товарным продуктом.
Что всё это значит для извлечения ценности?
L1 и L2
Циничная интерпретация заключается в том, что инфраструктурные токены, такие как L1 и L2, находятся в трудном положении. Причина в том, что блокчейны исторически предоставляли новым DeFi-приложениям два из трёх основных рвов: каналы распределения и капитал.
Исторически блокчейны имели преимущество в каналах распределения, потому что пользователи DeFi держали активы на той цепочке, где они наиболее активны. Если вы строите на Ethereum, вы получаете доступ к пользователям Ethereum. Если вы строите на Solana, вы получаете доступ к пользователям Solana. Если вы создаёте Uniswap, Compound, Aave, Kamino или MakerDAO с нуля, это критически важно. У вас нет существующих клиентов, активов или финансовых отношений, поэтому запуск в экосистеме, где уже есть пользователи, значительно облегчает старт.
Однако улучшение интероперабельности ослабляет это преимущество. Сегодня пользователь fomo может пройти онбординг через приложение и торговать любым активом на любой цепочке, даже не задумываясь об этом. Кроме того, всё больше новых пользователей будут приходить в DeFi через финтех-компании, такие как Revolut, Nubank и Robinhood, у которых уже есть десятки миллионов клиентов и которым не нужны пополненные кошельки для доступа.
L1 также предоставляли капитал через эффект богатства экосистемы. По мере роста цен SOL и ETH у пользователей появлялось больше средств для размещения в приложениях на этих цепочках. После этого капитал часто оставался, потому что использовать мосты было болезненно, а пользователи обычно обладают племенными свойствами. Однако теперь использовать мосты стало проще, капитал поступает через стейблкоины/токенизированные активы/институты, что снижает зависимость новых протоколов от эффекта богатства какого-либо одного токена. Эмитенты RWA также хотят запускаться на каждой цепочке, как мы видим на примере Securitize, Superstate и Ondo.
Что касается данных, здесь никогда не было большого рва. Почти вся ончейн-финансовая информация публична, поэтому у цепочек и приложений никогда не было много собственных данных для защиты.
ИИ также размывает ещё одно историческое преимущество блокчейнов: их экосистему разработчиков. Одним из главных преимуществ Ethereum перед более новыми цепочками, такими как Solana или Aptos, были зрелые инструменты, проверенные библиотеки и интеграции. Однако по мере того как ИИ упрощает перенос приложений между разными виртуальными машинами, важность этого преимущества снижается.
В более широком смысле универсальные цепочки теряют свои преимущества в каналах распределения и капитале, а рва данных у них и так было немного. Это означает, что они конкурируют в основном в исполнении и расчётах, а блоковое пространство избыточно, и комиссии продолжают снижаться.
Однако это не означает, что цепочки не могут иметь ценность. Как объяснил Тушар несколько лет назад в выступлении на саммите, токены L1 — это капитальные активы, товарные активы и средство сбережения. Если Solana в конечном итоге будет обрабатывать 1 млрд платежей в день с комиссией 1 цент за транзакцию, это составит $3,65 млрд комиссий в год. Как показано на графике ниже, объём транзакций продолжает расти:
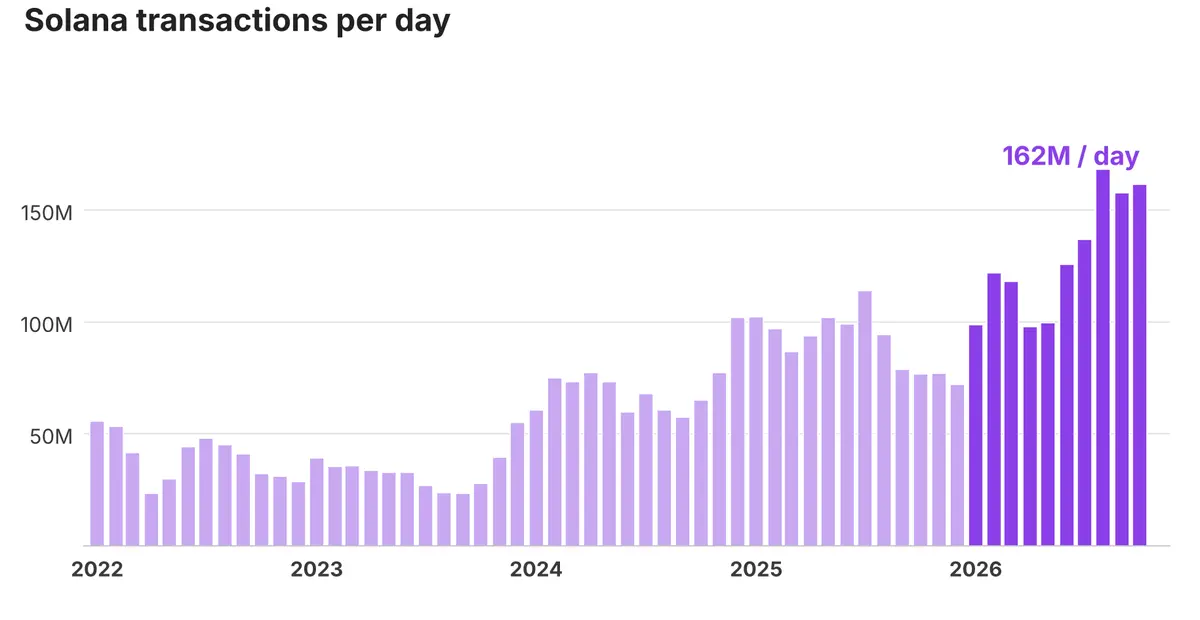
Источник: Blockworks Research
Вывод: причины их ценности могут сильно отличаться от того, что изначально ожидали инвесторы.
Приложения и протоколы
Для приложений наибольшую ценность захватят компании, обладающие хотя бы одним из трёх основных рвов: каналами распределения через трудно мигрируемые прямые отношения с клиентами (как Robinhood или Hyperliquid); капиталом через баланс, способный поглощать убытки; или информацией через способность оценивать и принимать риски, которые другие не могут. Все три сложнее воспроизвести, чем программное обеспечение, какими бы совершенными ни стали модели.
Мы не считаем важным, перетекает ли ценность в акции или токены; наша точка зрения в том, что ценность будет перетекать в оба инструмента. Недавние руководства SEC и предложения правил наметили комплаенс-путь для извлечения ценности токенами, и мы полностью намерены инвестировать в эти возможности. Что действительно важно, так это контролирует ли бизнес (токен или акции) какую-либо форму дефицитности, имеет ли он благодаря этому ценовую власть и может ли он превратить её в доходность для инвесторов, независимо от формы инструмента.
По мере перехода большей части финансовой активности на блокчейн разрыв между протоколами с рвами и протоколами только с программным обеспечением будет увеличиваться. Как один из крупнейших инвесторов в этой сфере, мы тратим много времени на выяснение того, какие проекты в технологическом стеке обладают этими рвами и могут их сохранить.
Разве всё это не благоприятствует действующим игрокам?
Разумный вывод из всего вышесказанного — победят действующие игроки. У Robinhood есть клиенты, у Goldman Sachs, вероятно, больше капитала, чем у любого DeFi прайм-брокера, а у Moody's есть данные и лицензии. Если программное обеспечение становится бесплатным, а рвы — это дорогая часть, то компании, уже обладающие этими рвами, должны иметь преимущество.
Но у стартапов всё же есть одно преимущество: они готовы брать на себя риски, которые не готовы брать действующие игроки. Отчасти это связано с тем, что ИИ играет здесь двойную роль. Он позволяет Robinhood запустить DEX за выходные с тем же набором инструментов, но он также позволяет стартапу из трёх человек сделать то же самое. По мере снижения стоимости создания надёжного продукта реальная возможность для стартапов заключается в том, чтобы преследовать рынки и клиентов, которых действующие игроки не хотят обслуживать.
Здесь уже есть несколько ярких примеров.
Ethena создала синтетический долларовый продукт на основе дельта-нейтрального хеджирования — стратегии, которую традиционные компании явно понимают (базисная торговля), но которую они не могут или не хотят выводить на криптобиржи. Сейчас они масштабировали её до $5,4 млрд AUM.
Pump.fun и fomo выросли, создав совершенно новый торговый опыт в новом классе активов (мемкоины) и построив значительные каналы распределения вокруг этого клина. Сейчас это два крупнейших успеха данного криптоцикла.
Hyperliquid вышел на рынок деривативов, где доминировали Binance, Bybit и OKX, и быстро захватил долю рынка. Он также запустил бессрочные контракты на pre-IPO компании, такие как OpenAI и Anthropic, чего традиционные биржи не делают. Эти рынки привлекли новых трейдеров и ликвидность, как видно по кошелькам, созданным в день IPO SpaceX:
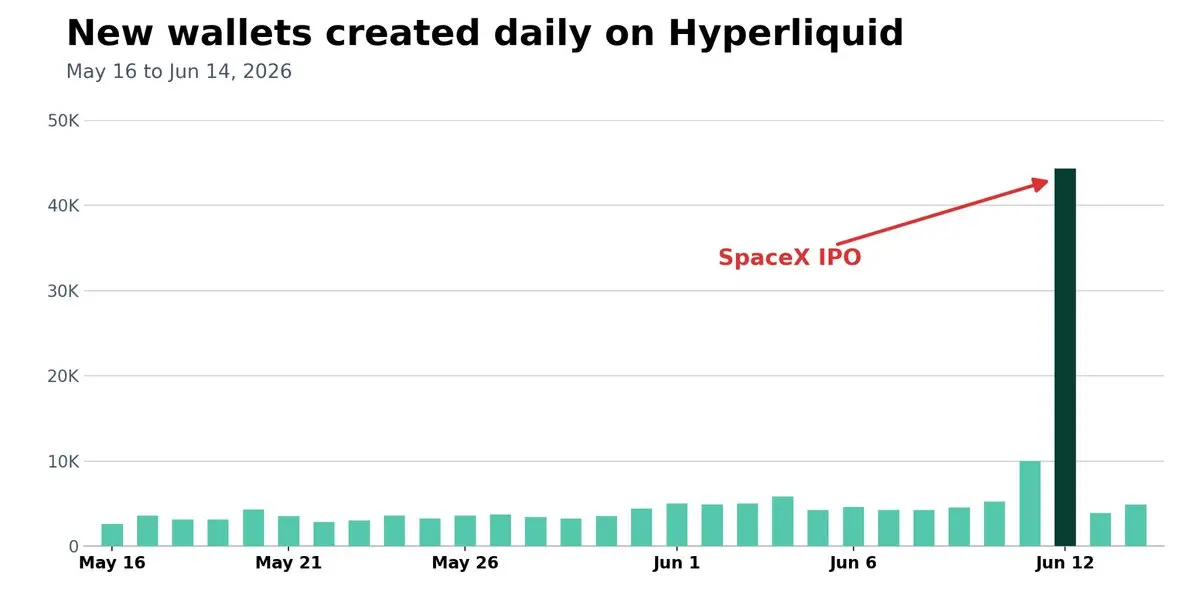
Источник: HyperTracker
В области капитала Project 0 предоставляет финансирование под залог DeFi-залога, который традиционные частные банки не принимают в качестве обеспечения по кредитам. В области собственных данных USD.ai может проводить оценку и принятие рисков кредитов под залог GPU — класс активов, с которым у банков почти нет опыта.
Общая черта в том, что эти компании преследуют рынки, которые действующие игроки не обслуживают, будь то из-за регулирования, операционной сложности, репутационных рисков или просто потому, что возможность кажется слишком маленькой. Для стартапов всегда будут существовать ниши для асимметричной конкуренции, как мы видели на протяжении всей истории криптовалют и ожидаем увидеть в дальнейшем.
Именно поэтому сочетание ИИ и DeFi так привлекательно. ИИ значительно снижает стоимость создания финансовых продуктов, а DeFi позволяет стартапам охватывать клиентов и получать капитал без необходимости перестраивать весь финансовый стек.
Конечно, сама по себе толерантность к риску не является устойчивым рвом. Регулирование догонит, и как только рынок будет доказан, действующие игроки последуют (см. спотовый рынок BTC). Но стартапу не нужен ров с первого дня. Ему нужна лишь ниша, которую действующие игроки не будут преследовать, и достаточно времени, чтобы превратить её в один из трёх основных рвов (или несколько), а затем он сможет расти на сложном проценте.
Итог
Мы верим, что в ближайшее десятилетие триллионы долларов финансовой активности перейдут на блокчейн, и ИИ сделает создание продуктов, обслуживающих эту активность, проще, чем когда-либо.
Однако, хотя программное обеспечение превращается в товар, то, что делает финансовый бизнес ценным, — нет. Клиенты, капитал и собственные данные по-прежнему трудно получить, и компании, контролирующие их, будут обладать ценовой властью.
Именно поэтому мы так оптимистично настроены в отношении следующего поколения DeFi-компаний. С распространением инструментов разработки на основе ИИ стартапы теперь могут конкурировать с действующими игроками быстрее и дешевле, чем когда-либо. Как только новая компания построит один из этих рвов, она сможет создать чрезвычайно устойчивый бизнес.
В конечном счёте вы можете форкнуть код и сгенерировать его с помощью новейшей и самой мощной ИИ-модели. Но вы не можете просто сгенерировать ни один из этих рвов, и именно в этом заключается наша возможность как криптоинвесторов.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.