Венчурное финансирование криптовалют в III квартале продолжает остывать: средства смещаются к поздним и стратегическим раундам
 chaincatcher
Обзор
В третьем квартале 2026 года биткоин вырос примерно на 43%, в то время как первичный криптовалютный рынок продолжил остывать. RootData зафиксировал в общей сложности 199 раундов финансирования, а раскрытые суммы составили $4,46 млрд; число раундов снижается четыре квартала подряд. Однако рынок не остановился, и направление средств и инвесторов претерпело глубокие изменения.
Активность венчурных инвесторов значительно снизилась. Количество сделок сократилось на 5% по сравнению с предыдущим кварталом, а раскрытая сумма — на 24%.
Финансирование смещается в сторону поздних и стратегических раундов. На стратегические и частные раунды пришлось около $1,75 млрд, тогда как на ранние раунды — лишь около $0,73 млрд. Без учёта доразмещений публичных компаний, IPO / de-SPAC, слияний и поглощений, публичных предложений токенов, внебиржевых сделок, долгового финансирования и комьюнити-раундов в этом квартале состоялось 144 раунда акционерного финансирования с раскрытой суммой около $3,38 млрд, что на 12% больше по сравнению с предыдущим кварталом и на 35% — по сравнению с аналогичным периодом прошлого года; число раундов сократилось на 14% по сравнению с предыдущим кварталом и на 36% — по сравнению с прошлым годом. Общая сумма по сравнению с прошлым годом снизилась на 74%, главным образом из-за высокой базы доразмещений публичных компаний и IPO в третьем квартале 2025 года.
Медианная сумма восстановилась, но крупных сделок стало меньше. Медианная раскрытая сумма выросла с $6,0 млн до $8,0 млн; сделок свыше $100 млн стало 13 вместо 17, а доля десяти крупнейших сделок снизилась с 62% до 57%. Наиболее заметно сократилось число раскрытых мелких сделок на сумму менее $5 млн.
Большая часть средств была вложена в централизованные финансовые компании, такие как биржи и брокеры. В сегменте CeFi зафиксирована 31 сделка, на которую пришлось 32% раскрытой суммы; в DeFi — 51 сделка, это наибольшее число, но доля составила лишь 8%.
Сумма сделок с участием исключительно криптонативного капитала сократилась почти на 60%. Раскрытая сумма по таким сделкам упала с $2,57 млрд до $1,05 млрд; доля сделок с участием традиционных финансов или капитала общего назначения выросла с 39% до 45%.
Прогноз по следующему раунду финансирования пессимистичен. В этом квартале лишь три новых криптовалютных венчурных фонда завершили сбор средств на общую сумму около $1,3 млрд, что является самым низким показателем по числу новых фондов с третьего квартала 2019 года.
1. Цены на криптовалюты растут, но первичный рынок остывает
В этом квартале RootData зафиксировал в общей сложности 199 раундов финансирования, из которых 116 раскрыли суммы на общую сумму $4,46 млрд. Число раундов сократилось на 5% по сравнению со вторым кварталом, а сумма — на 24%; по сравнению с прошлым годом сумма снизилась на 74%.
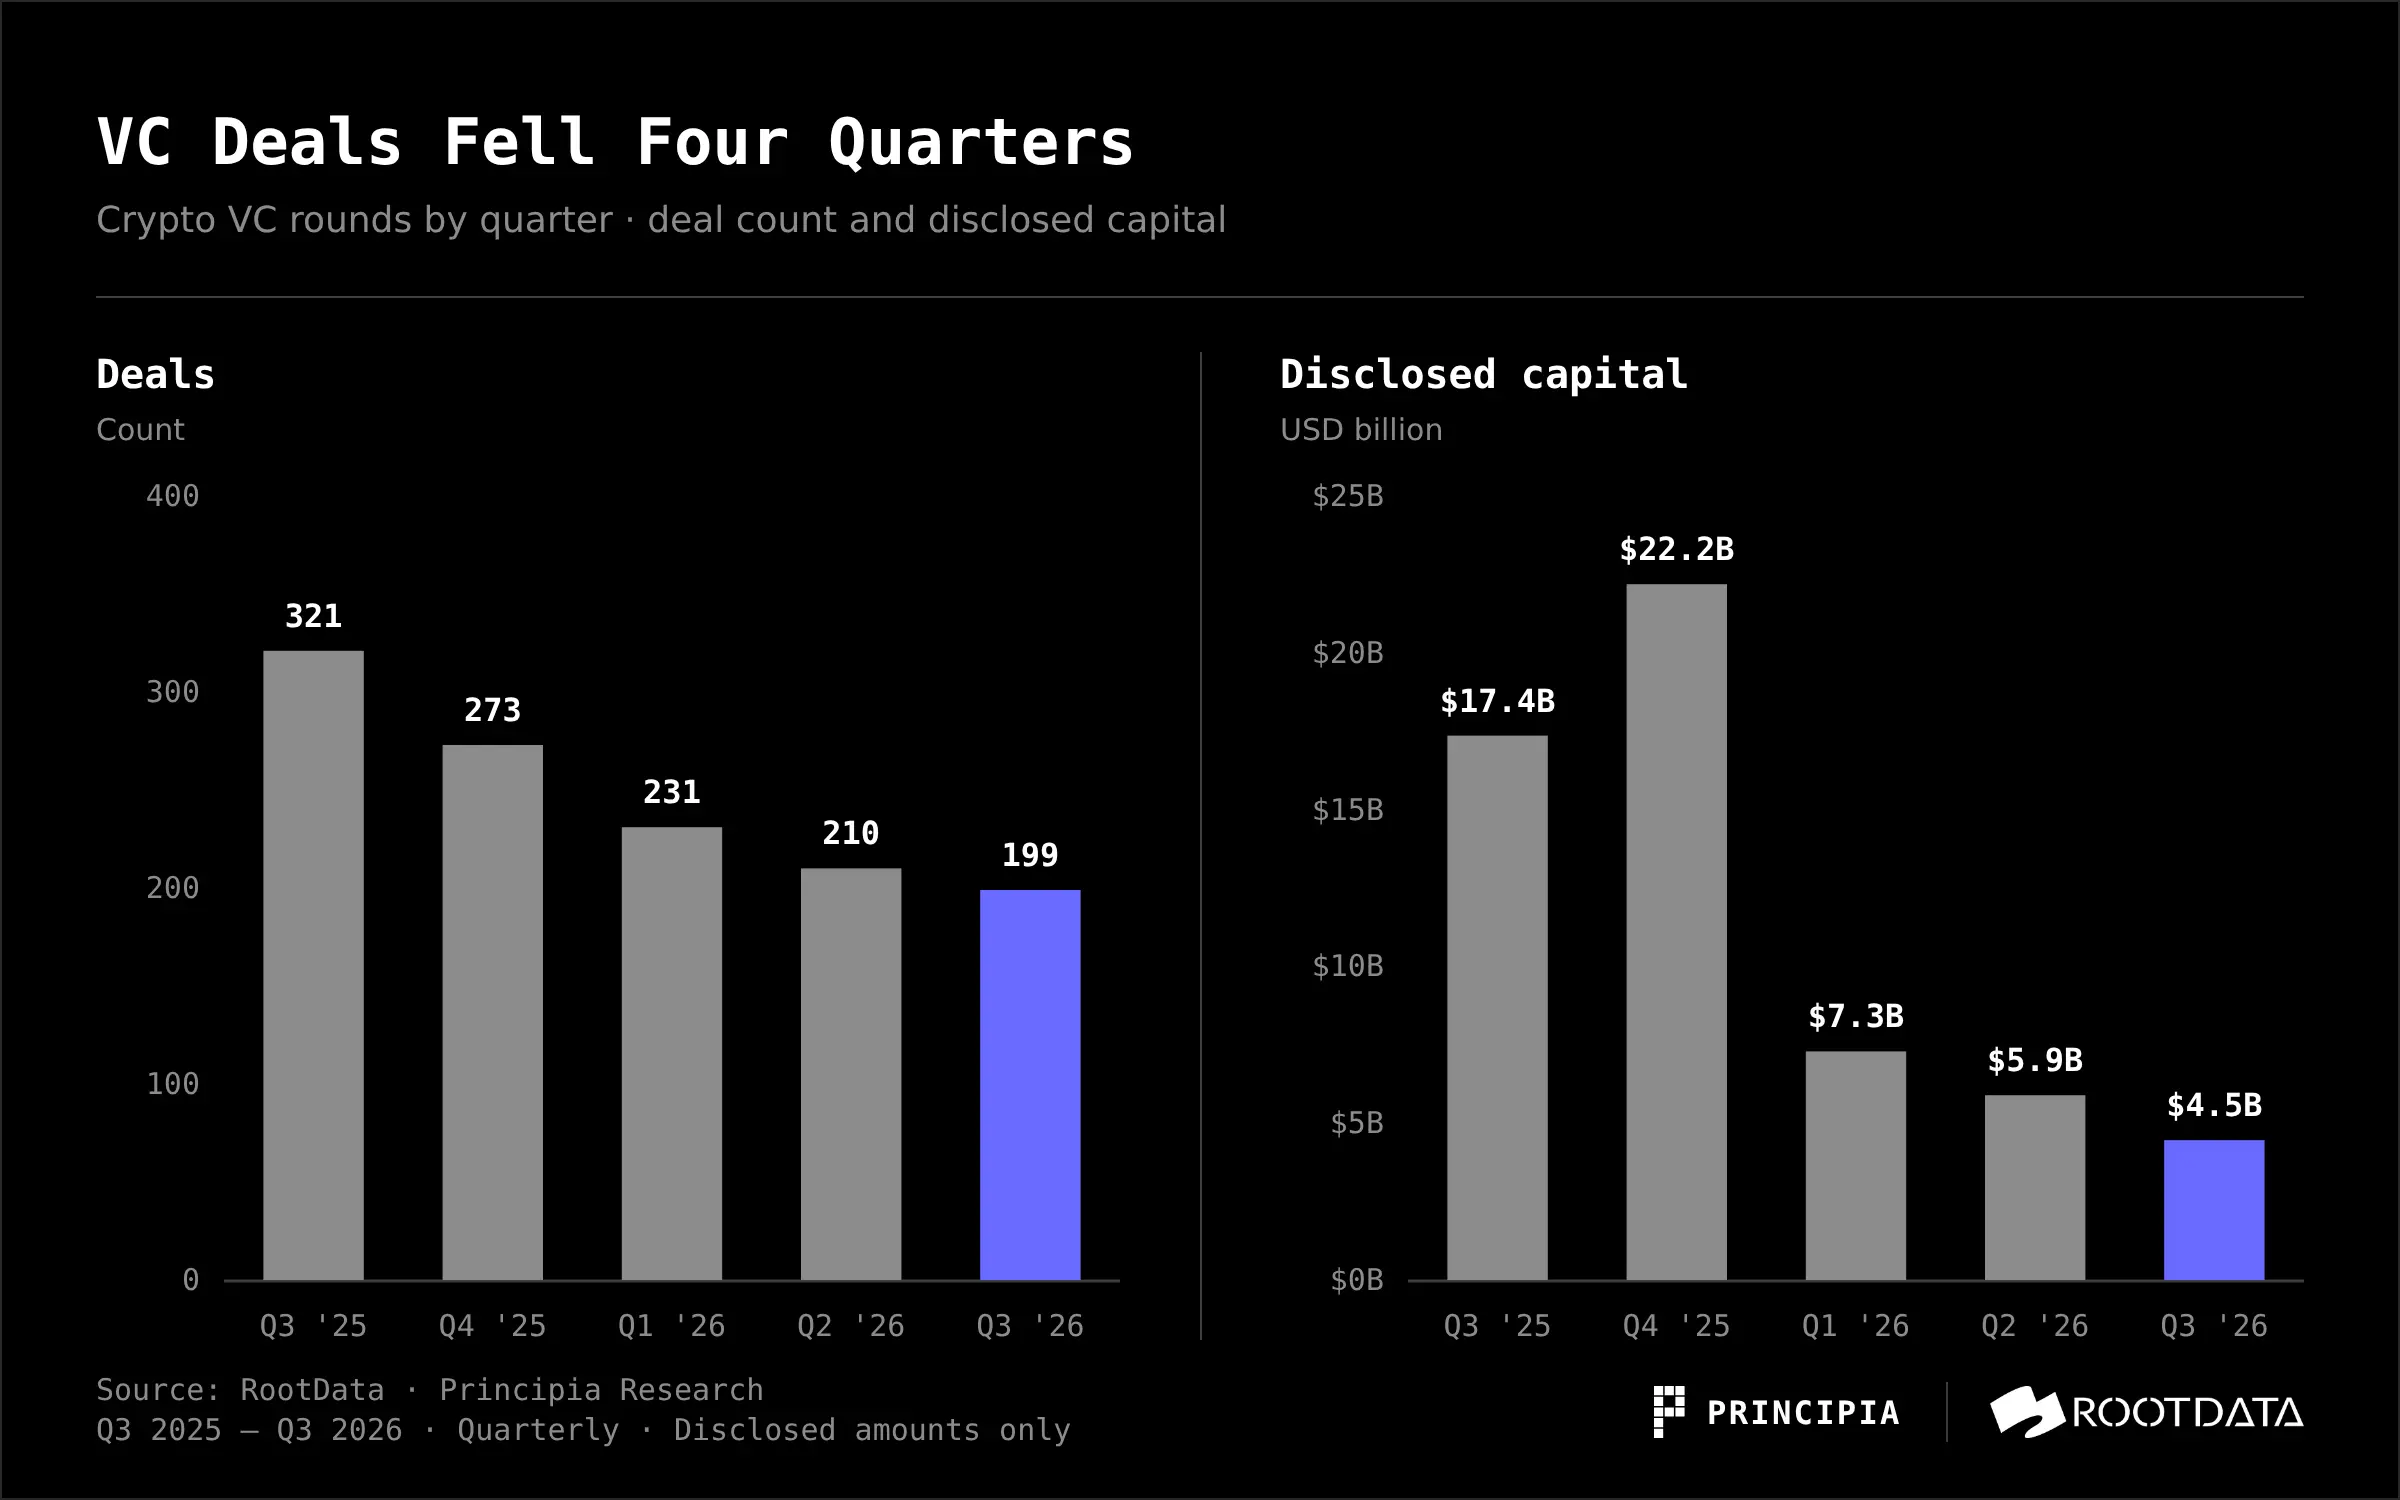
Высокая база третьего квартала 2025 года включала большое количество доразмещений публичных компаний и IPO: Strategy — около $2,52 млрд, Forward Industries — около $1,65 млрд, Galaxy — около $1,40 млрд, IPO Bullish — около $1,11 млрд. После того как эта волна «акционерного» финансирования отступила, произошло значительное снижение на 74% по сравнению с прошлым годом. Показатель $22,19 млрд в четвёртом квартале был аналогичным: почти половина пришлась на одно приобретение Dunamu на $10,3 млрд.
Если рассматривать только акционерное финансирование, вывод будет противоположным. Без учёта доразмещений публичных компаний (Post-IPO), IPO / de-SPAC, слияний и поглощений (M&A), публичных предложений токенов, внебиржевых сделок, долгового финансирования и комьюнити-раундов, а также без учёта сделок свыше $100 млн, которые, как было подтверждено, относятся к передаче старых акций, предпродажам токенов, финансированию публичных компаний или долгу, в этом квартале состоялось 144 раунда акционерного финансирования с раскрытой суммой около $3,38 млрд, что выше примерно $3,02 млрд (168 раундов) во втором квартале и примерно $2,50 млрд (226 раундов) в третьем квартале 2025 года. Это означает рост на 12% по сравнению с предыдущим кварталом и на 35% по сравнению с прошлым годом, при этом число раундов сократилось на 14% по сравнению с предыдущим кварталом и на 36% по сравнению с прошлым годом. Сделок стало меньше, но они крупнее.
Ещё более примечательно расхождение между ценами на криптовалюты и финансированием. Биткоин вырос с примерно $58,6 тыс. в начале июля до примерно $83,6 тыс. в начале октября, то есть примерно на 43%, однако первичный рынок не оживился соответствующим образом. Мы считаем, что одной из важных причин является поглощение капитала искусственным интеллектом: потребность в финансировании вычислительных мощностей и моделей ИИ огромна, и рыночные ожидания относительно потенциала их роста также выше; при ограниченных квотах распределения у LP часть средств, изначально предназначавшихся для криптовалютного венчурного капитала, теперь перетекает в ИИ. Действия ведущих криптонативных институтов также подтверждают это: 8 июля Paradigm объявила о закрытии четвёртого фонда на $1,2 млрд, расширив сферу инвестиций с криптовалют на ИИ, робототехнику и другие передовые области, заявив при этом, что продолжит инвестировать в криптовалюты; основатель IOSG Джоси Лин учредил IOSF Ventures, сосредоточенный на ИИ; 22 октября a16z Crypto была переименована в a16z Frontier, а инвестиционный охват нового фонда расширился на ИИ, автономные машины и другие передовые технологии, при этом фонд продолжит инвестировать в криптовалютный сектор.
Колебания внутри квартала в основном были вызваны несколькими крупными сделками. Июль стал самым жарким месяцем: $2,37 млрд в 72 сделках, при этом Crypto.com, Ionic Digital и Securitize получили по $400 млн. Август был самым холодным: $0,72 млрд в 63 сделках. В сентябре показатель восстановился до $1,37 млрд в 64 сделках, главным образом за счёт $300 млн Polymarket и $200 млн Félix.
2. Финансирование смещается к поздним и стратегическим раундам
В этом квартале почти 40% средств было направлено на стратегические и частные раунды — примерно $1,75 млрд. Ранние раунды имели наибольшее число сделок, но составили лишь около одной шестой общей суммы.
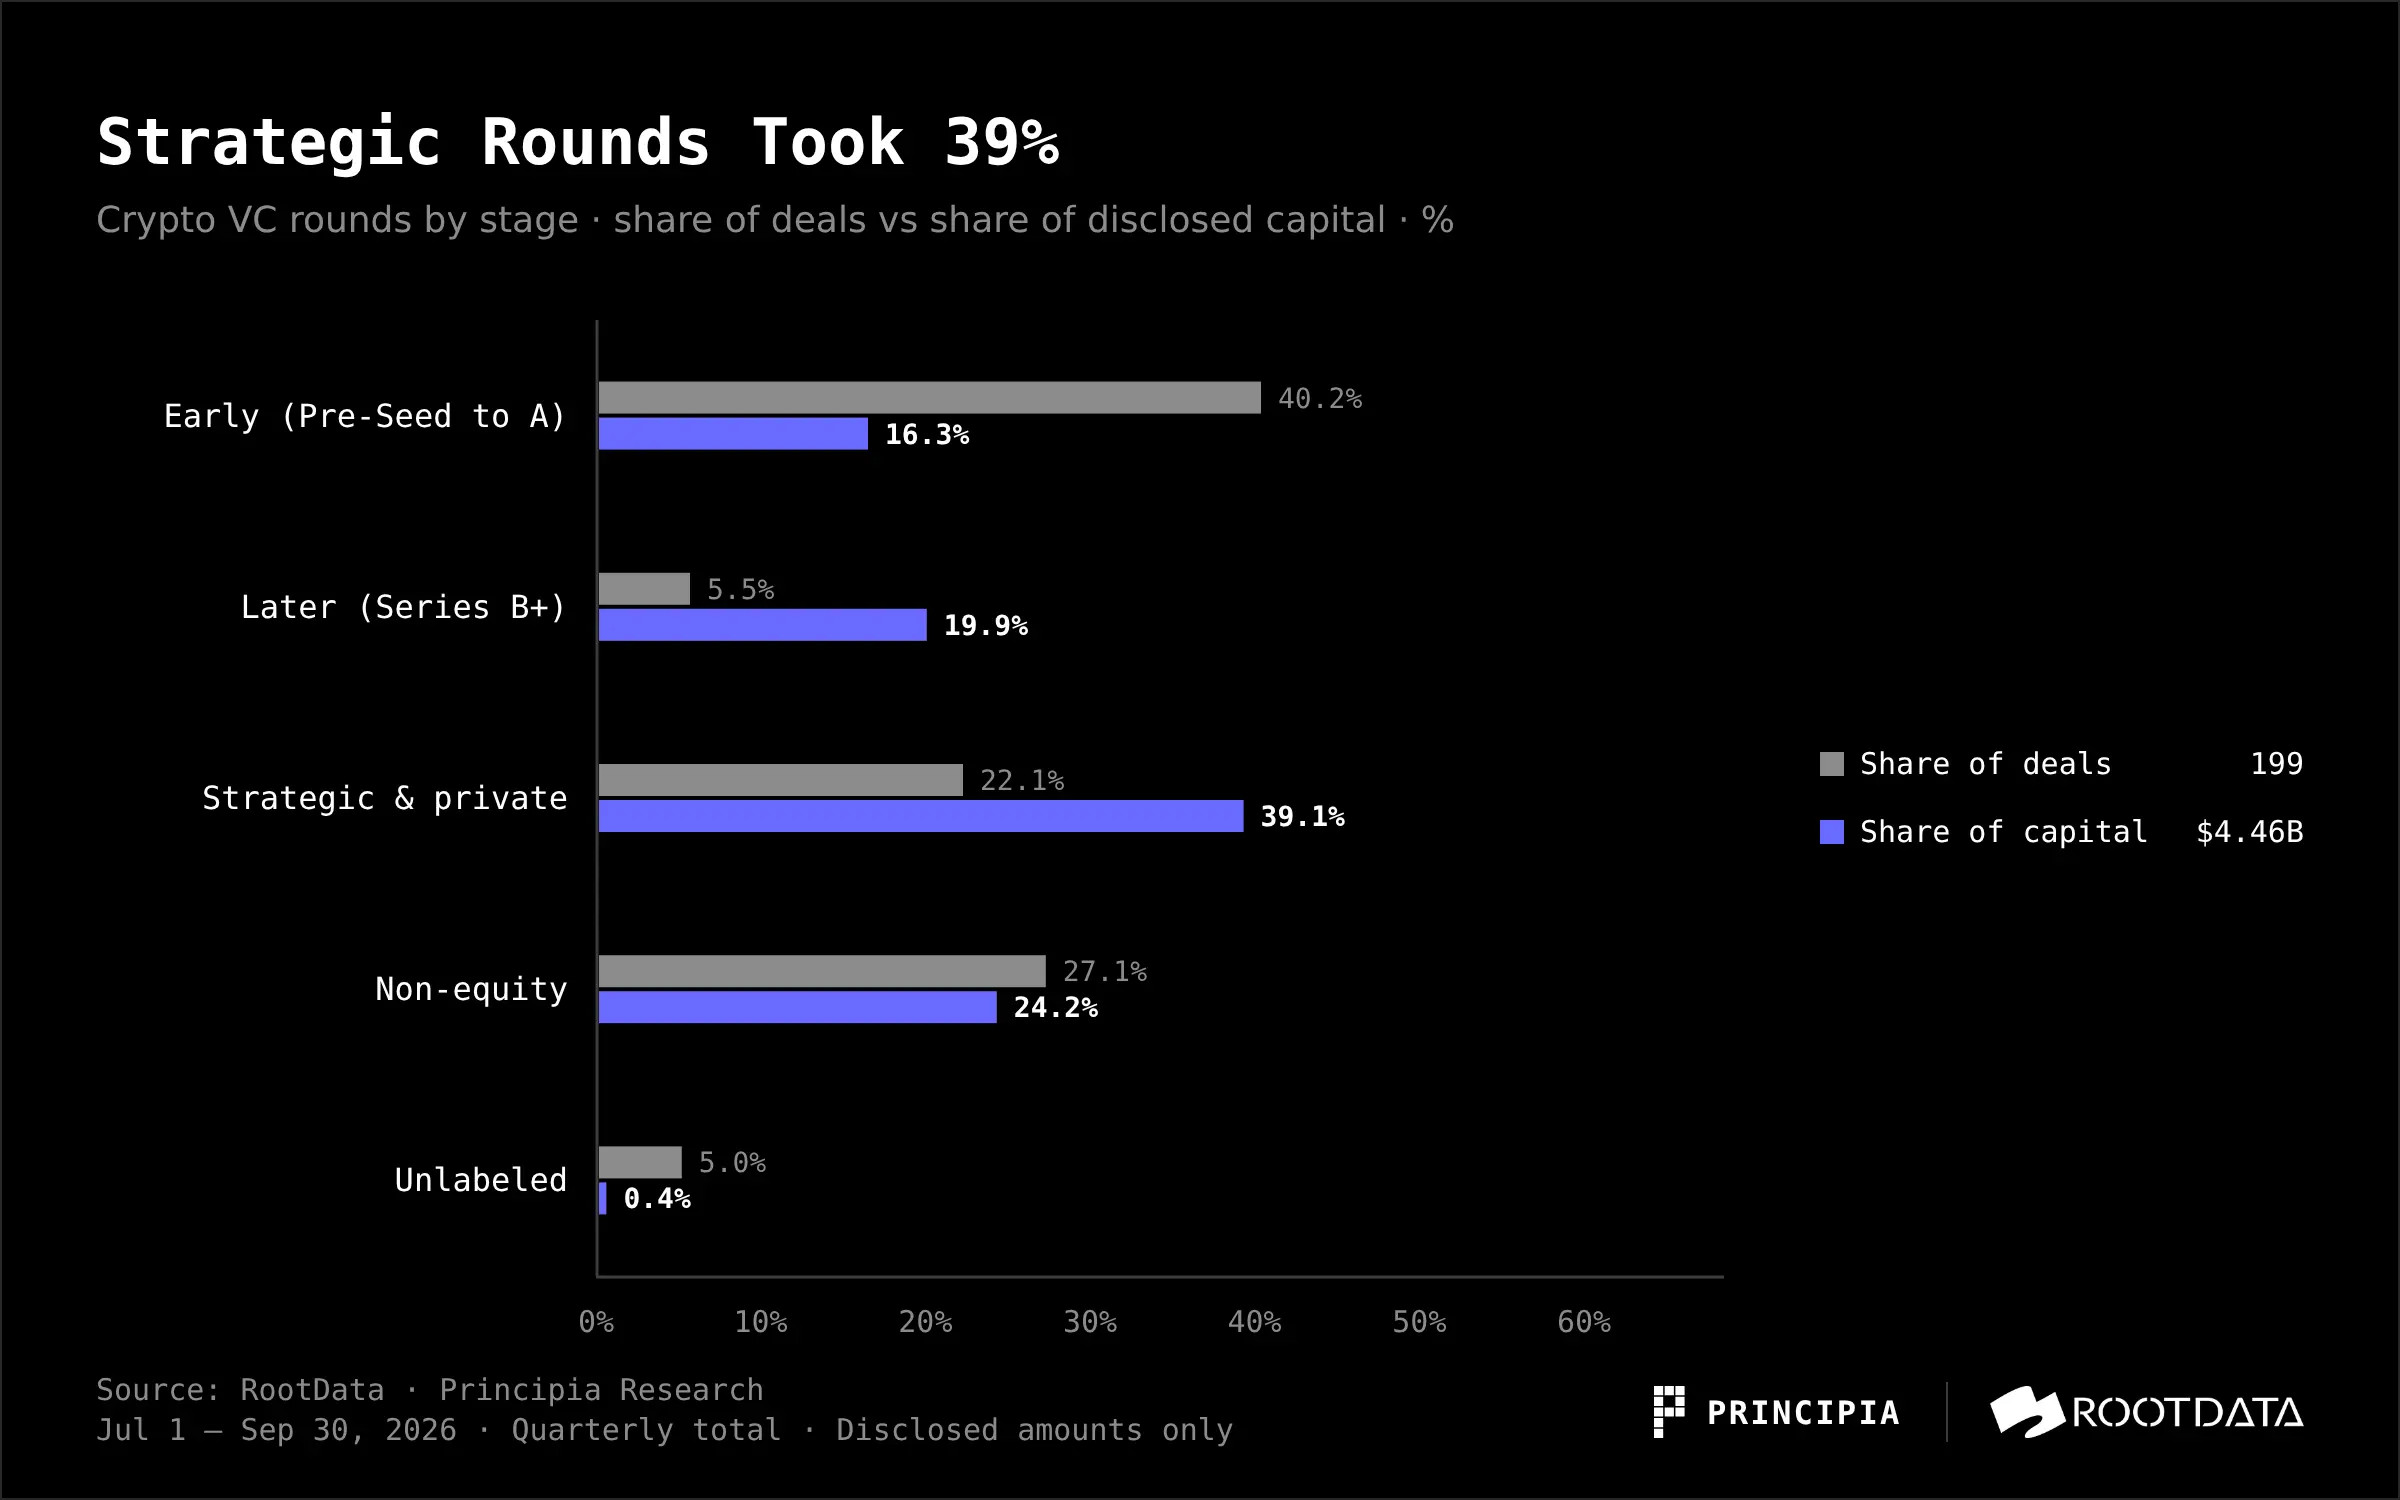
Ранние раунды оставались самыми активными — 80 сделок, что составляет 40% всех сделок, однако по сумме они играли второстепенную роль: на сделки вне ранних раундов пришлось примерно 84% раскрытой суммы.
Что касается размера отдельных сделок, в этом квартале было 25 сделок среднего диапазона от $20 млн до $100 млн (не включая $100 млн) с раскрытой суммой около $1,15 млрд, по сравнению с 19 сделками и примерно $0,77 млрд во втором квартале. Однако в этом квартале 7 сделок в этом диапазоне относились к внебиржевым, долговому финансированию, доразмещениям публичных компаний или слияниям; если рассматривать только акционерное финансирование, было 18 сделок среднего диапазона на общую сумму около $0,87 млрд, при этом число сделок осталось таким же, как во втором квартале (18 сделок, около $0,73 млрд), а сумма выросла примерно на 19%, но всё ещё ниже, чем в третьем квартале 2025 года (31 сделка, около $1,03 млрд).
Это отражает не только снижение склонности к риску, но и связано с изменениями среди инвесторов: некоторые криптонативные инвестиционные институты прекратили новые инвестиции, ликвидировались или переключились на ИИ. В декабре 2025 года Shima Capital получила иск от SEC, и сообщалось, что основатель объявил о своём уходе во внутреннем письме проектам, в которые были вложены средства, и инициировал упорядоченную ликвидацию фонда. В июне 2026 года игровой инвестиционный план Arbitrum DAO AGV предложил прекратить новые инвестиции и управлять только существующим портфелем; предложение было одобрено в начале июля, и в казну DAO партиями было возвращено около 143,7 млн ARB. В октябре Deus X Capital прекратила деятельность и будет официально ликвидирована 31 января 2027 года, а генеральный директор Тим Грант перейдёт на должность генерального директора ИИ-компании TensorX. В конце месяца Verda Ventures, сосредоточенная на инфраструктуре стейблкоинов, прекратила инвестиции в новые проекты из-за перехода основателя в Tether, переключившись только на обслуживание существующего портфеля.
Тем временем традиционные финансы и стратегический капитал вступают в игру. Citadel Securities инвестировала $400 млн в Crypto.com при оценке в $20 млрд; Nasdaq Ventures согласилась инвестировать $100 млн в материнскую компанию Kraken Payward, при этом сообщалось об оценке около $21 млрд. 1789 Capital возглавила раунд примерно на $1 млрд для Polymarket, внеся около $300 млн при оценке в $21 млрд. Tiger Global возглавила раунд серии B Augustus на $180 млн; SBI Holdings возглавила раунд серии C EDX Markets на $76 млн, а также возглавила раунд серии C Gauntlet на $125 млн. Эти средства направляются в более определённые и соответствующие требованиям области, такие как лицензирование, клиринг и точки входа в торговлю, а не в новые нарративы.
3. Сектор: средства покупают «финансовые трубопроводы»
Согласно основным тегам RootData, в этом квартале в CeFi было 31 сделка на сумму $1,44 млрд, что составляет 32% раскрытой суммы и занимает первое место. В DeFi было 51 сделка — это наибольшее число, но сумма составила лишь $0,37 млрд, то есть 8%.
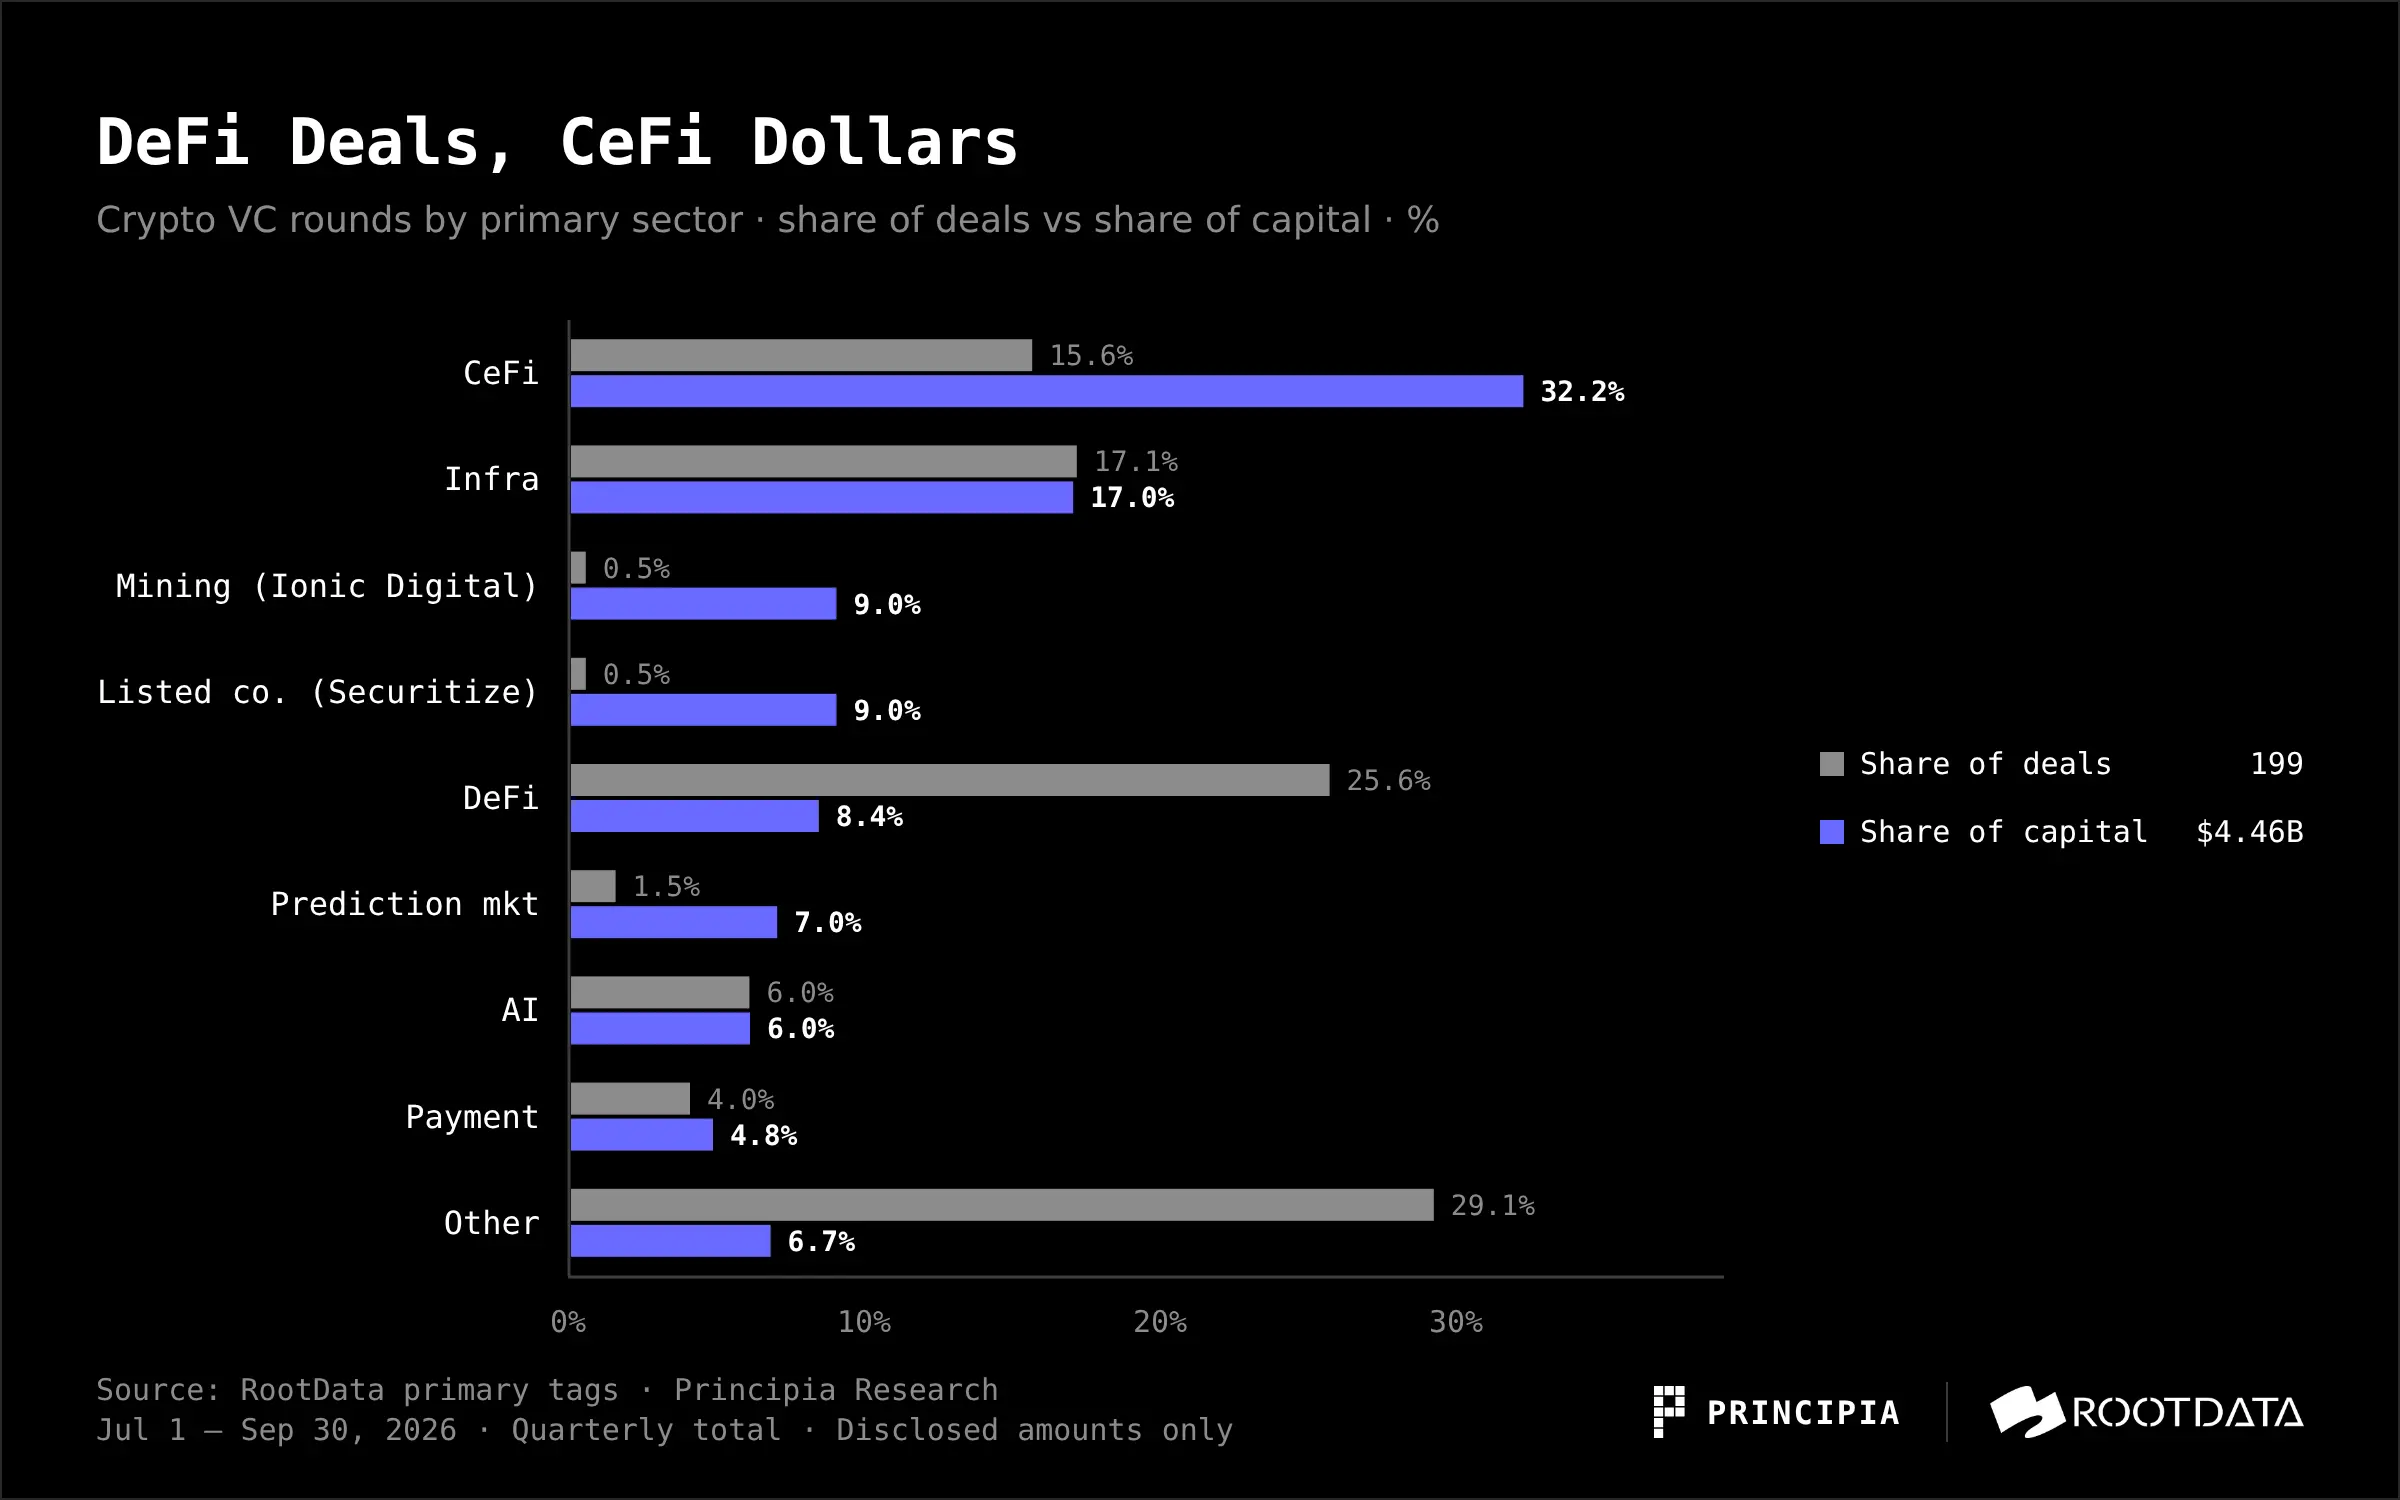
Большинство крупных сделок в CeFi были связаны с точками входа в торговлю, брокерское обслуживание и клиринг: Crypto.com, Kraken, Augustus, Alpaca, EDX Markets. Infra заняла второе место: 34 сделки на общую сумму $0,76 млрд, представленные Ripple (старшие необеспеченные облигации Ripple Prime на $275 млн), Prime Intellect и Gauntlet. Кроме того, две сделки по $400 млн поддержали отдельные теги: майнинговая компания Ionic Digital и Securitize, вышедшая на NYSE через SPAC.
Суммы в DeFi относительно низкие, отчасти из-за недостаточного раскрытия информации: только в 25 из 51 сделки были раскрыты суммы. Даже с учётом этого DeFi явно доминируют мелкие, ранние, ориентированные на протоколы сделки. Потребительская категория почти пуста: основной тег «игры» имел лишь 3 сделки на общую сумму около $5,9 млн.
4. Сумма сделок с участием исключительно криптонативного капитала сократилась почти на 60%
Раскрытая сумма сделок с участием исключительно криптонативного капитала в этом квартале упала с $2,57 млрд в предыдущем квартале до $1,05 млрд, а доля снизилась с 44% до 24%; доля сделок с участием традиционных финансов или капитала общего назначения выросла с 39% до 45%.
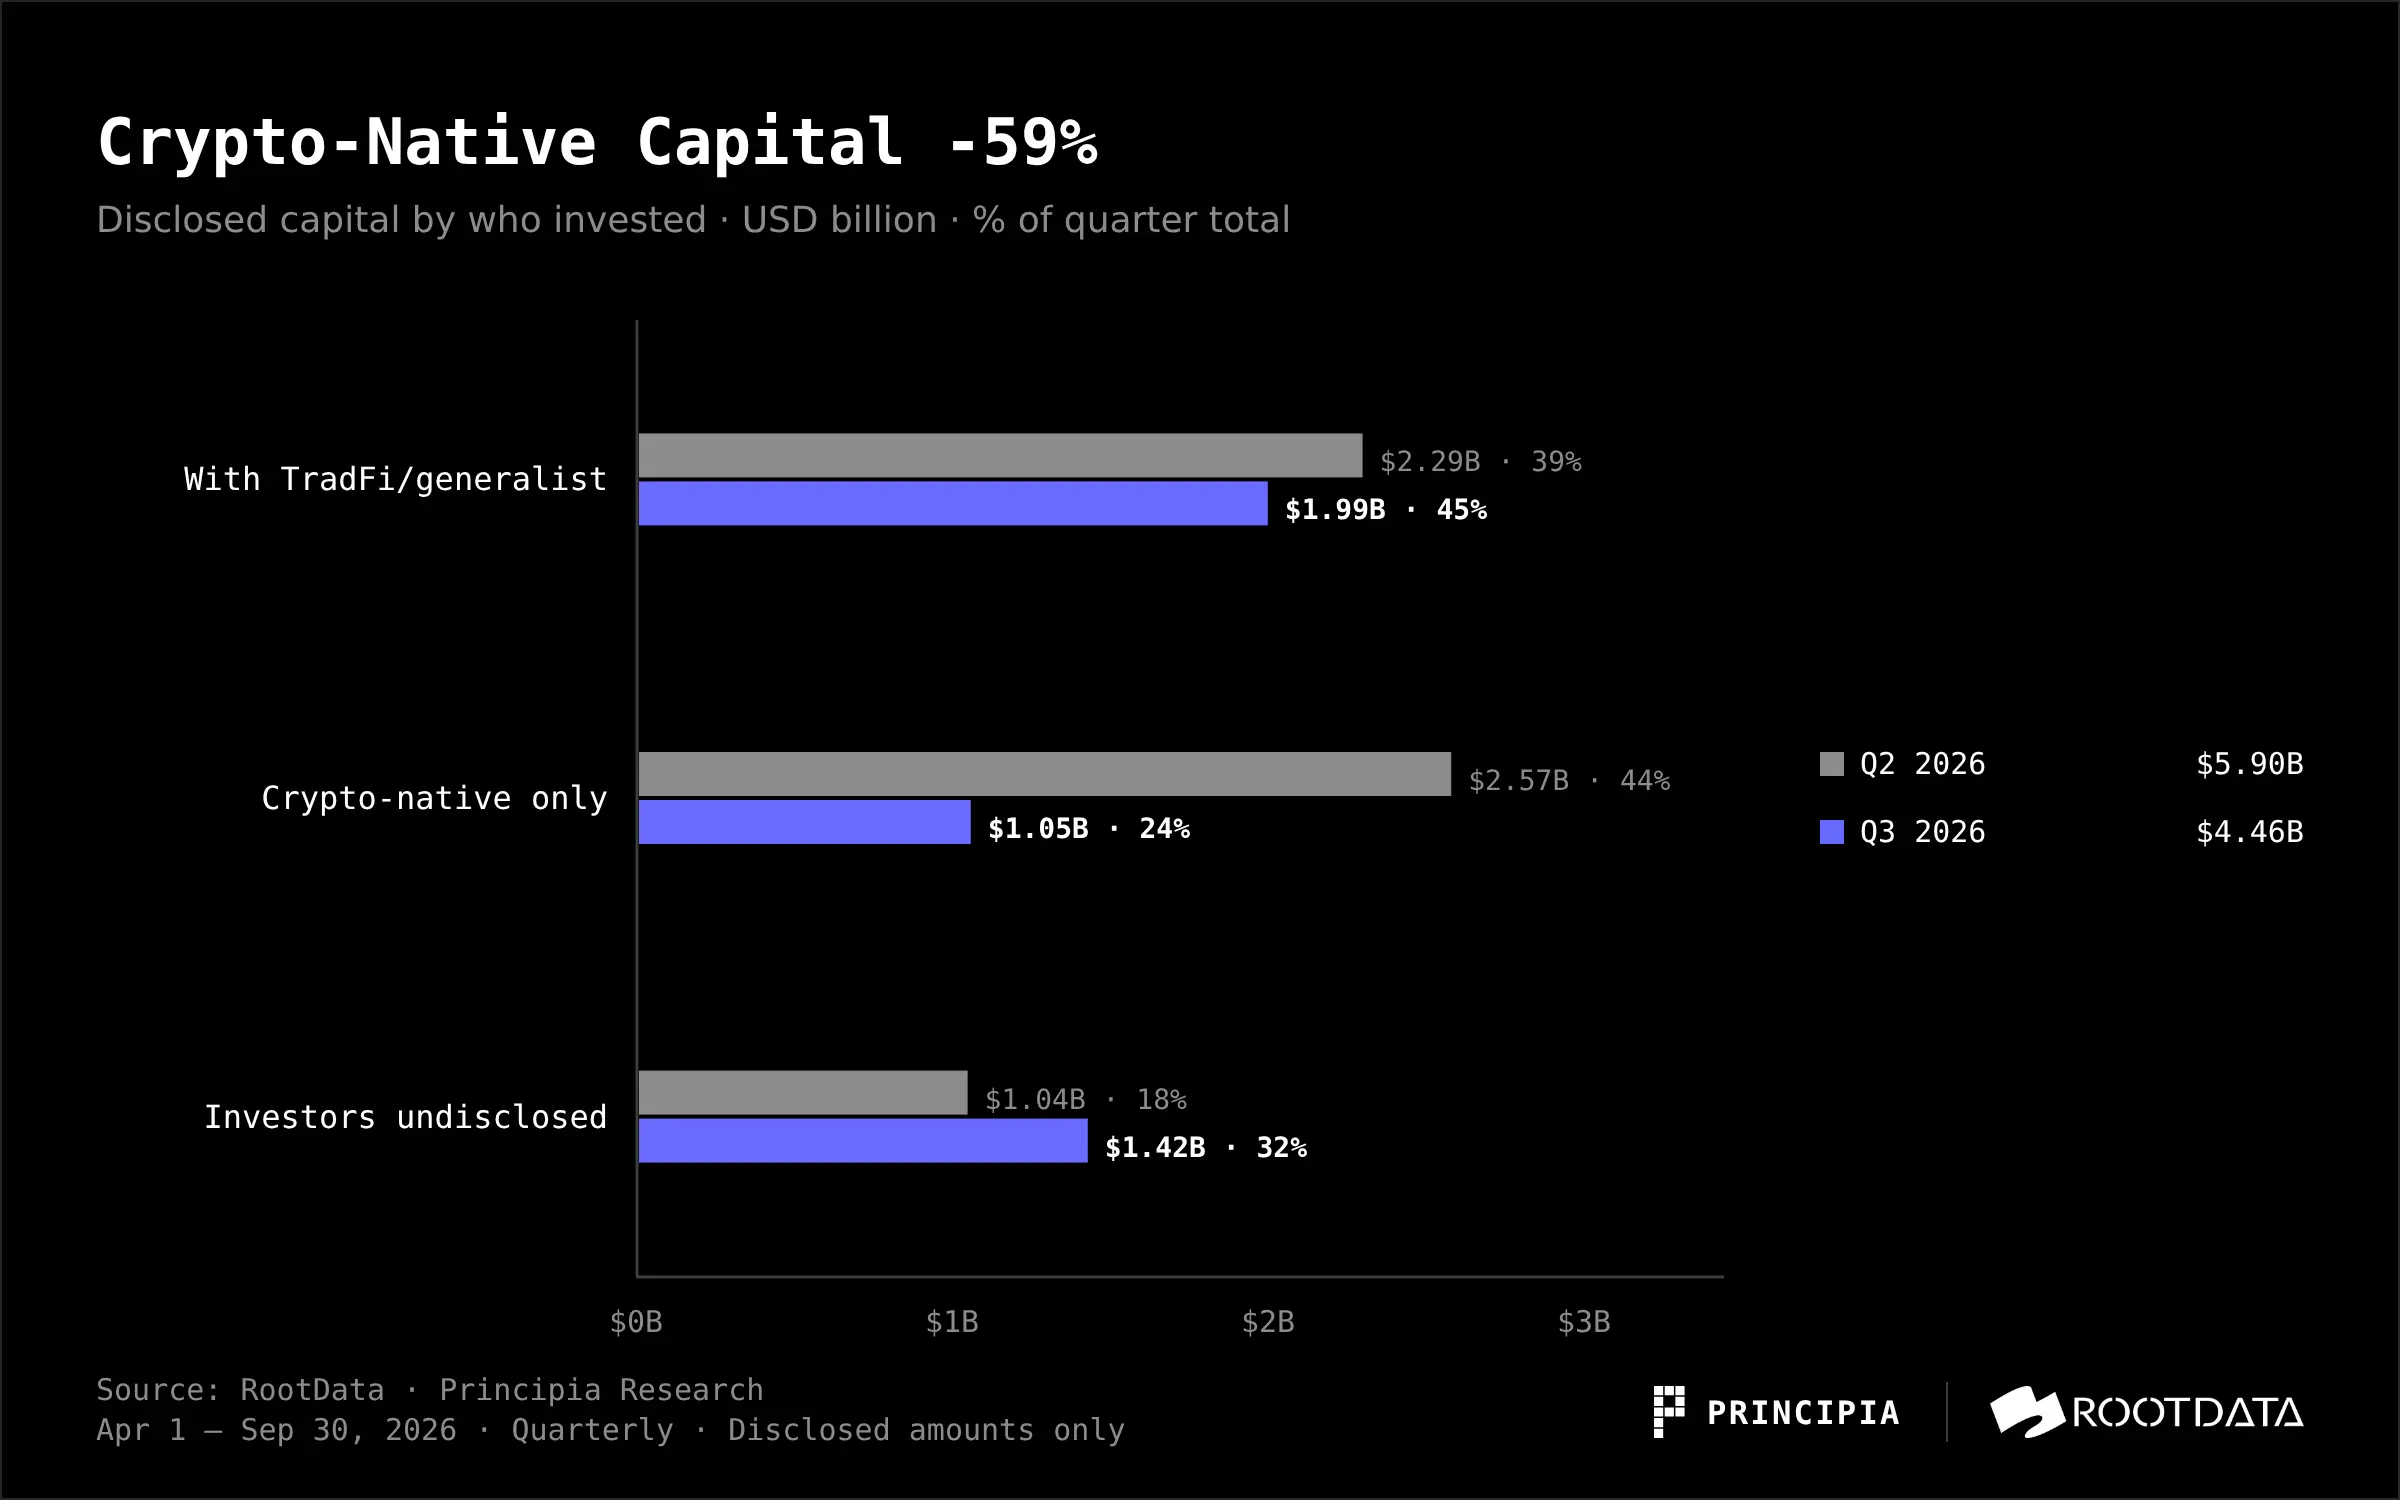
«Традиционные финансы или капитал общего назначения» означает банки, биржи и рыночную инфраструктуру, брокеров, управление активами, технологических гигантов, торговые фирмы, а также комплексные и финтех-венчурные фонды. Криптонативный капитал сокращается, а крупнейшие сделки этого сезона поддерживаются Citadel Securities, Nasdaq, 1789 Capital, Tiger Global, Peak XV, SBI, Intel Capital и ICONIQ.
С точки зрения частоты картина иная. Наиболее активны YZi Labs и Coinbase Ventures, но обе в основном сосредоточены на инкубации и последующих инвестициях, почти не выступая ведущими инвесторами.
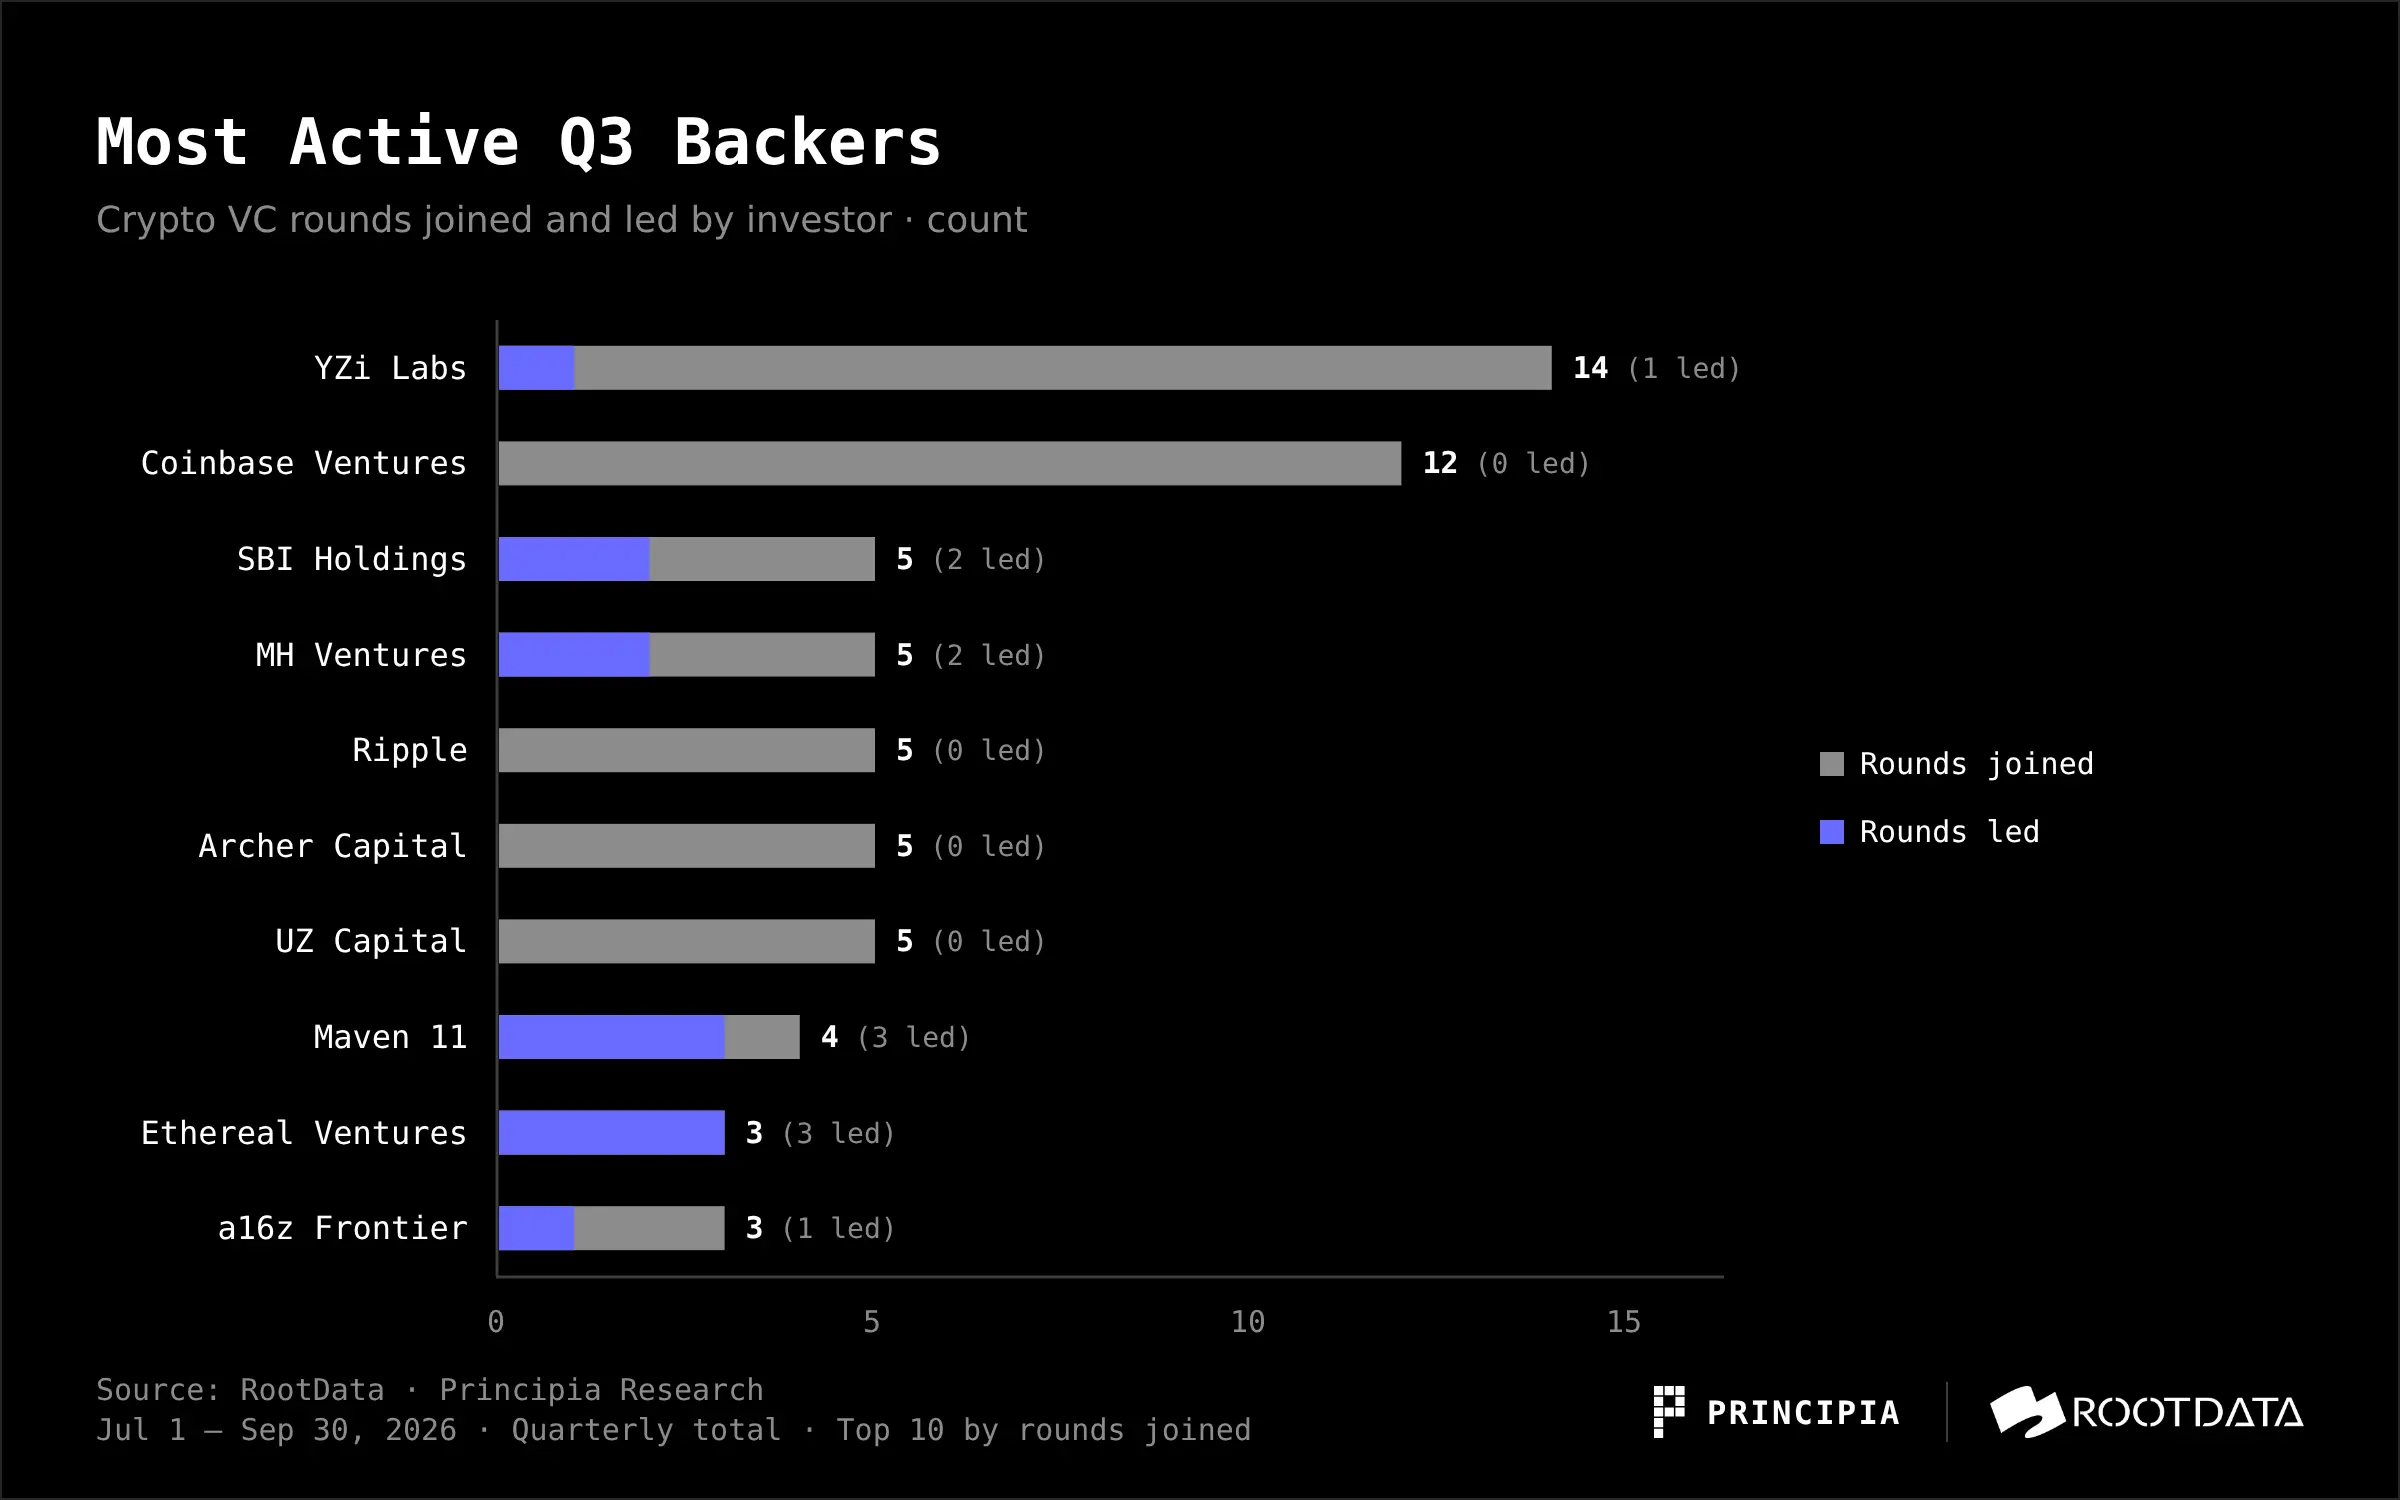
По сравнению со вторым кварталом лидеры изменились. Во втором квартале наиболее активными были Coinbase Ventures (13 раз), Animoca Brands (12 раз) и a16z Frontier (ранее a16z Crypto, 8 раз), при этом Paradigm также возглавила 4 сделки. В этом сезоне больше власти в ценообразовании передано вышеупомянутым традиционным финансовым институтам.
5. Больше новых компаний, устоявшиеся компании привлекают крупные суммы
Компании, основанные в 2021 году и ранее, привлекли $2,30 млрд в 51 раунде финансирования в этом сезоне, что составляет более половины раскрытой суммы. Новые компании, основанные после 2025 года, имели наибольшее число раундов — 67, но привлекли лишь $0,63 млрд.
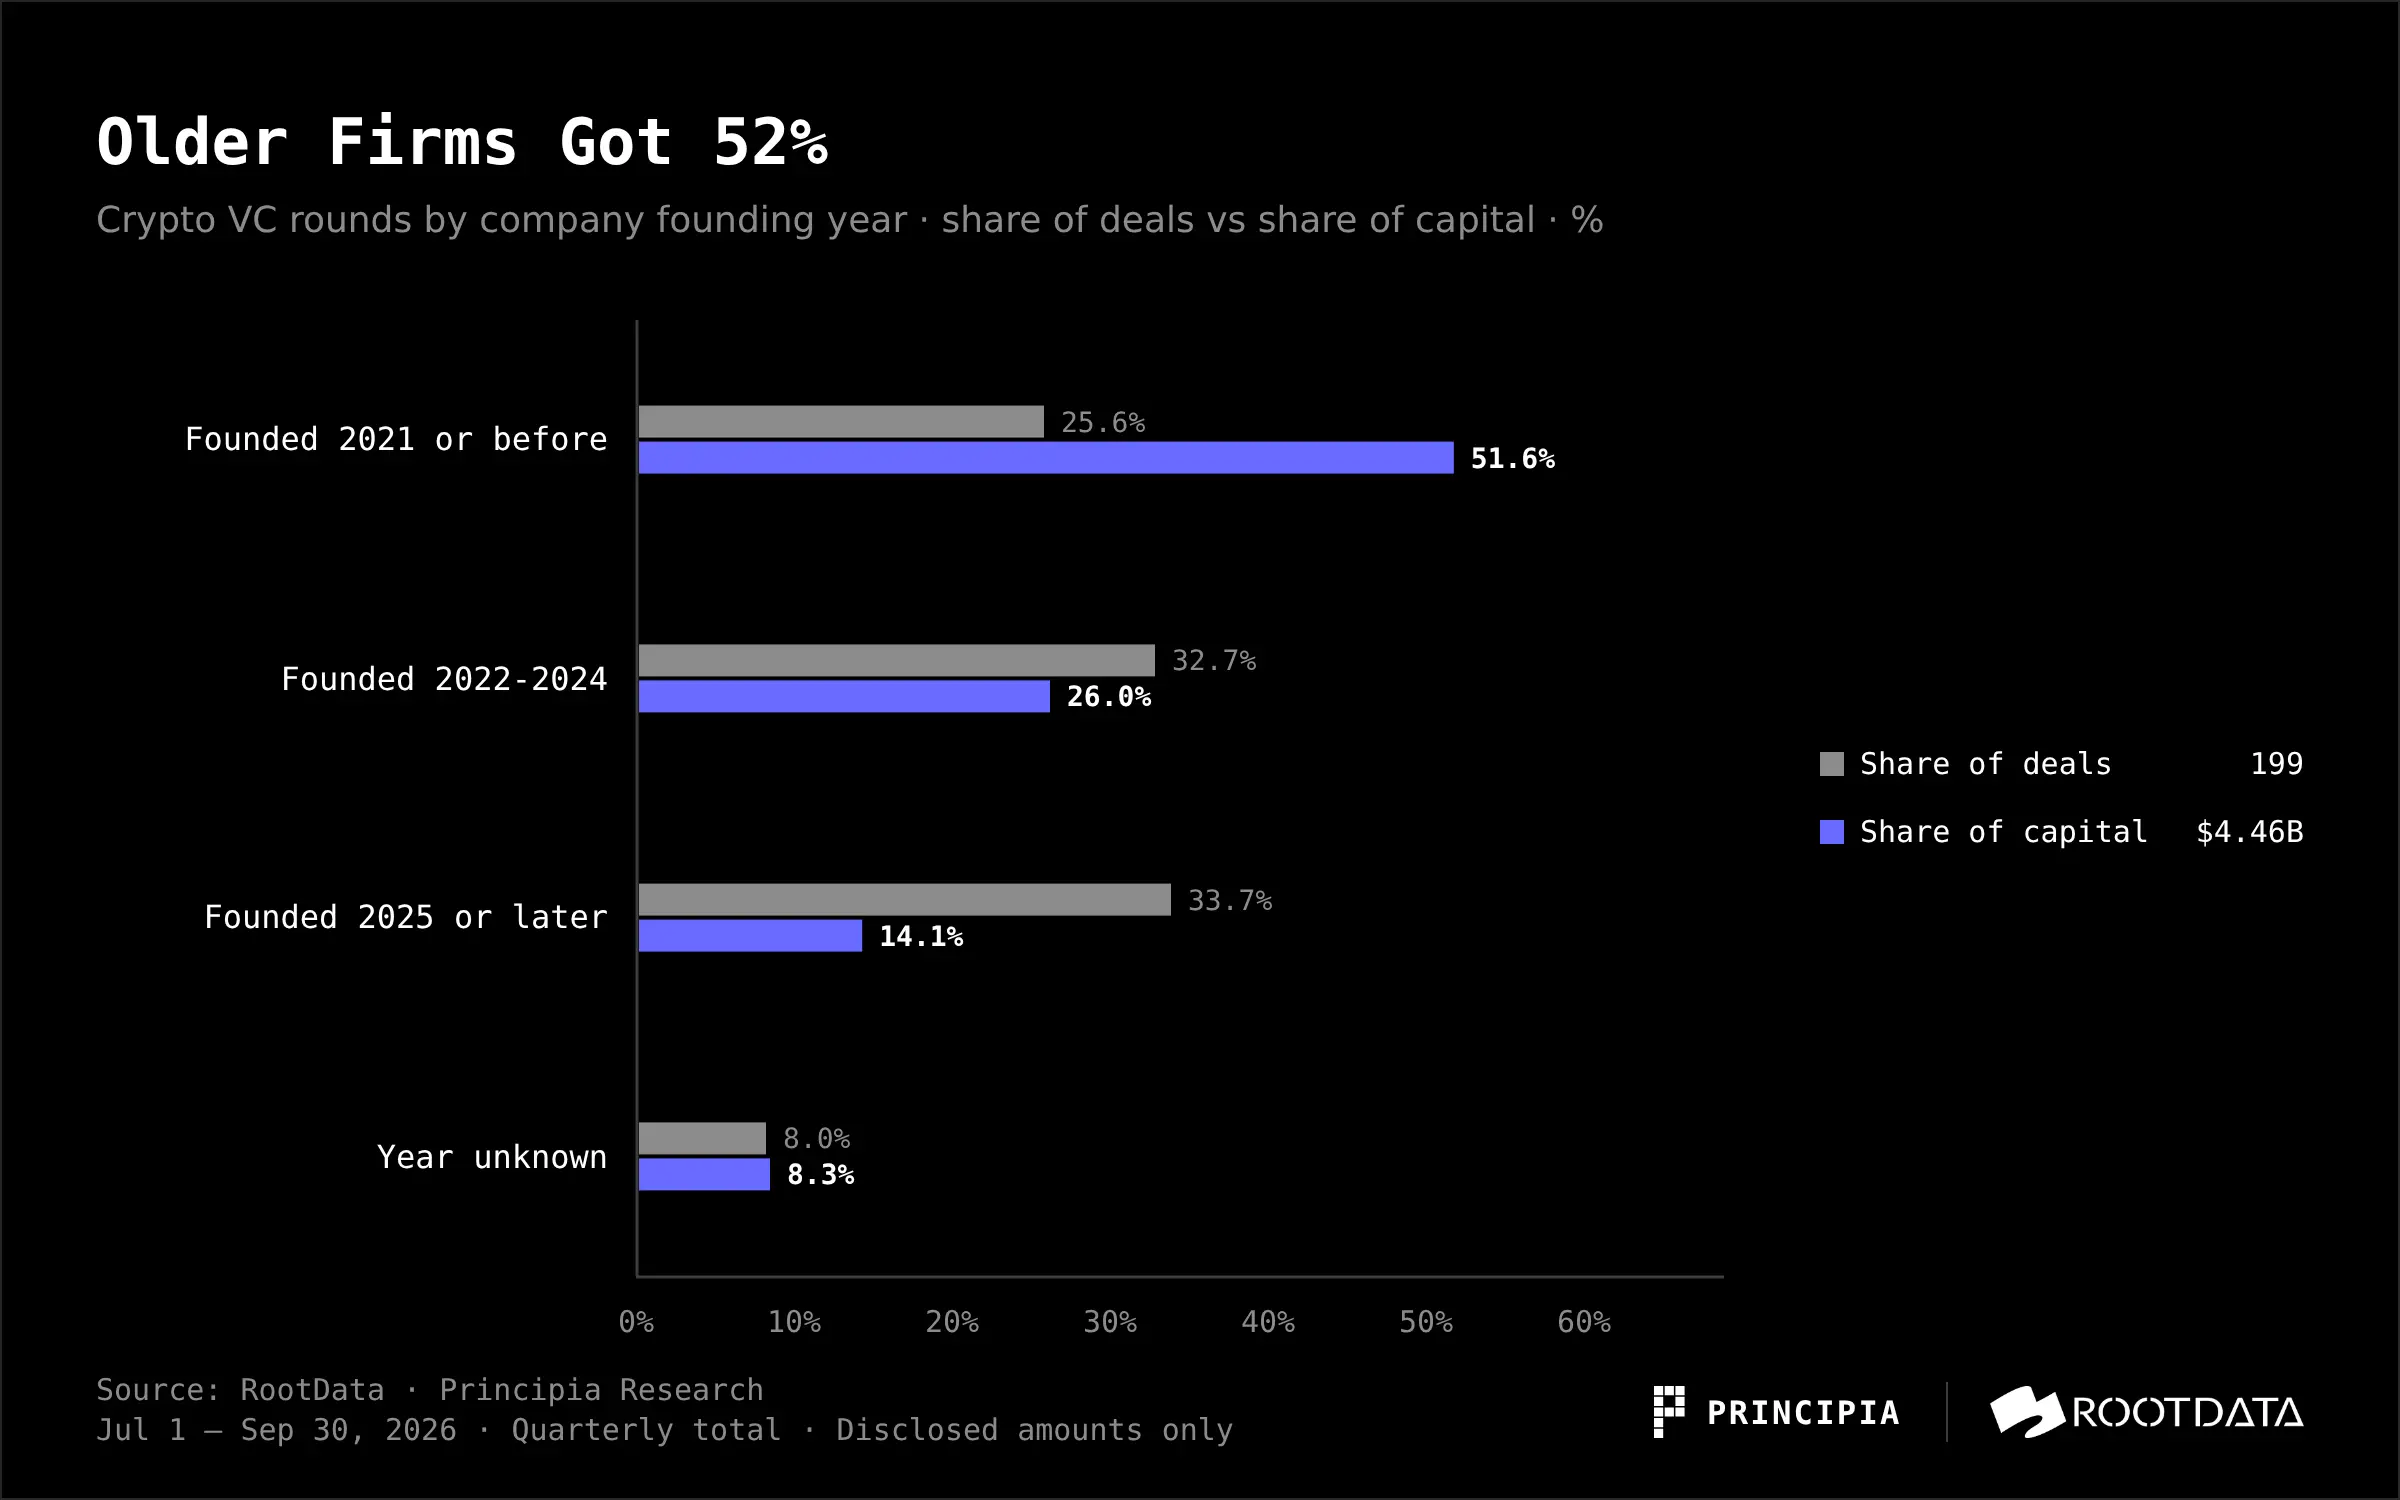
Список устоявшихся компаний, привлекающих крупные суммы финансирования, знаком: Crypto.com (основана в 2016 году), Kraken (2011), Ripple (2013), Securitize (2017). У них есть выручка, лицензии и ценный бизнес, что идеально соответствует предпочтениям финансирования этого сезона.
6. США по-прежнему доминируют географически
Поле страны в RootData охватывает лишь 53 из 192 проектов (28%), что соответствует 55 сделкам и $2,19 млрд — примерно половине общей раскрытой суммы за сезон. В этой выборке на США пришлось 28 сделок на общую сумму $1,52 млрд; на Сингапур — 10 сделок на $444 млн, из которых $400 млн пришлись на Crypto.com.
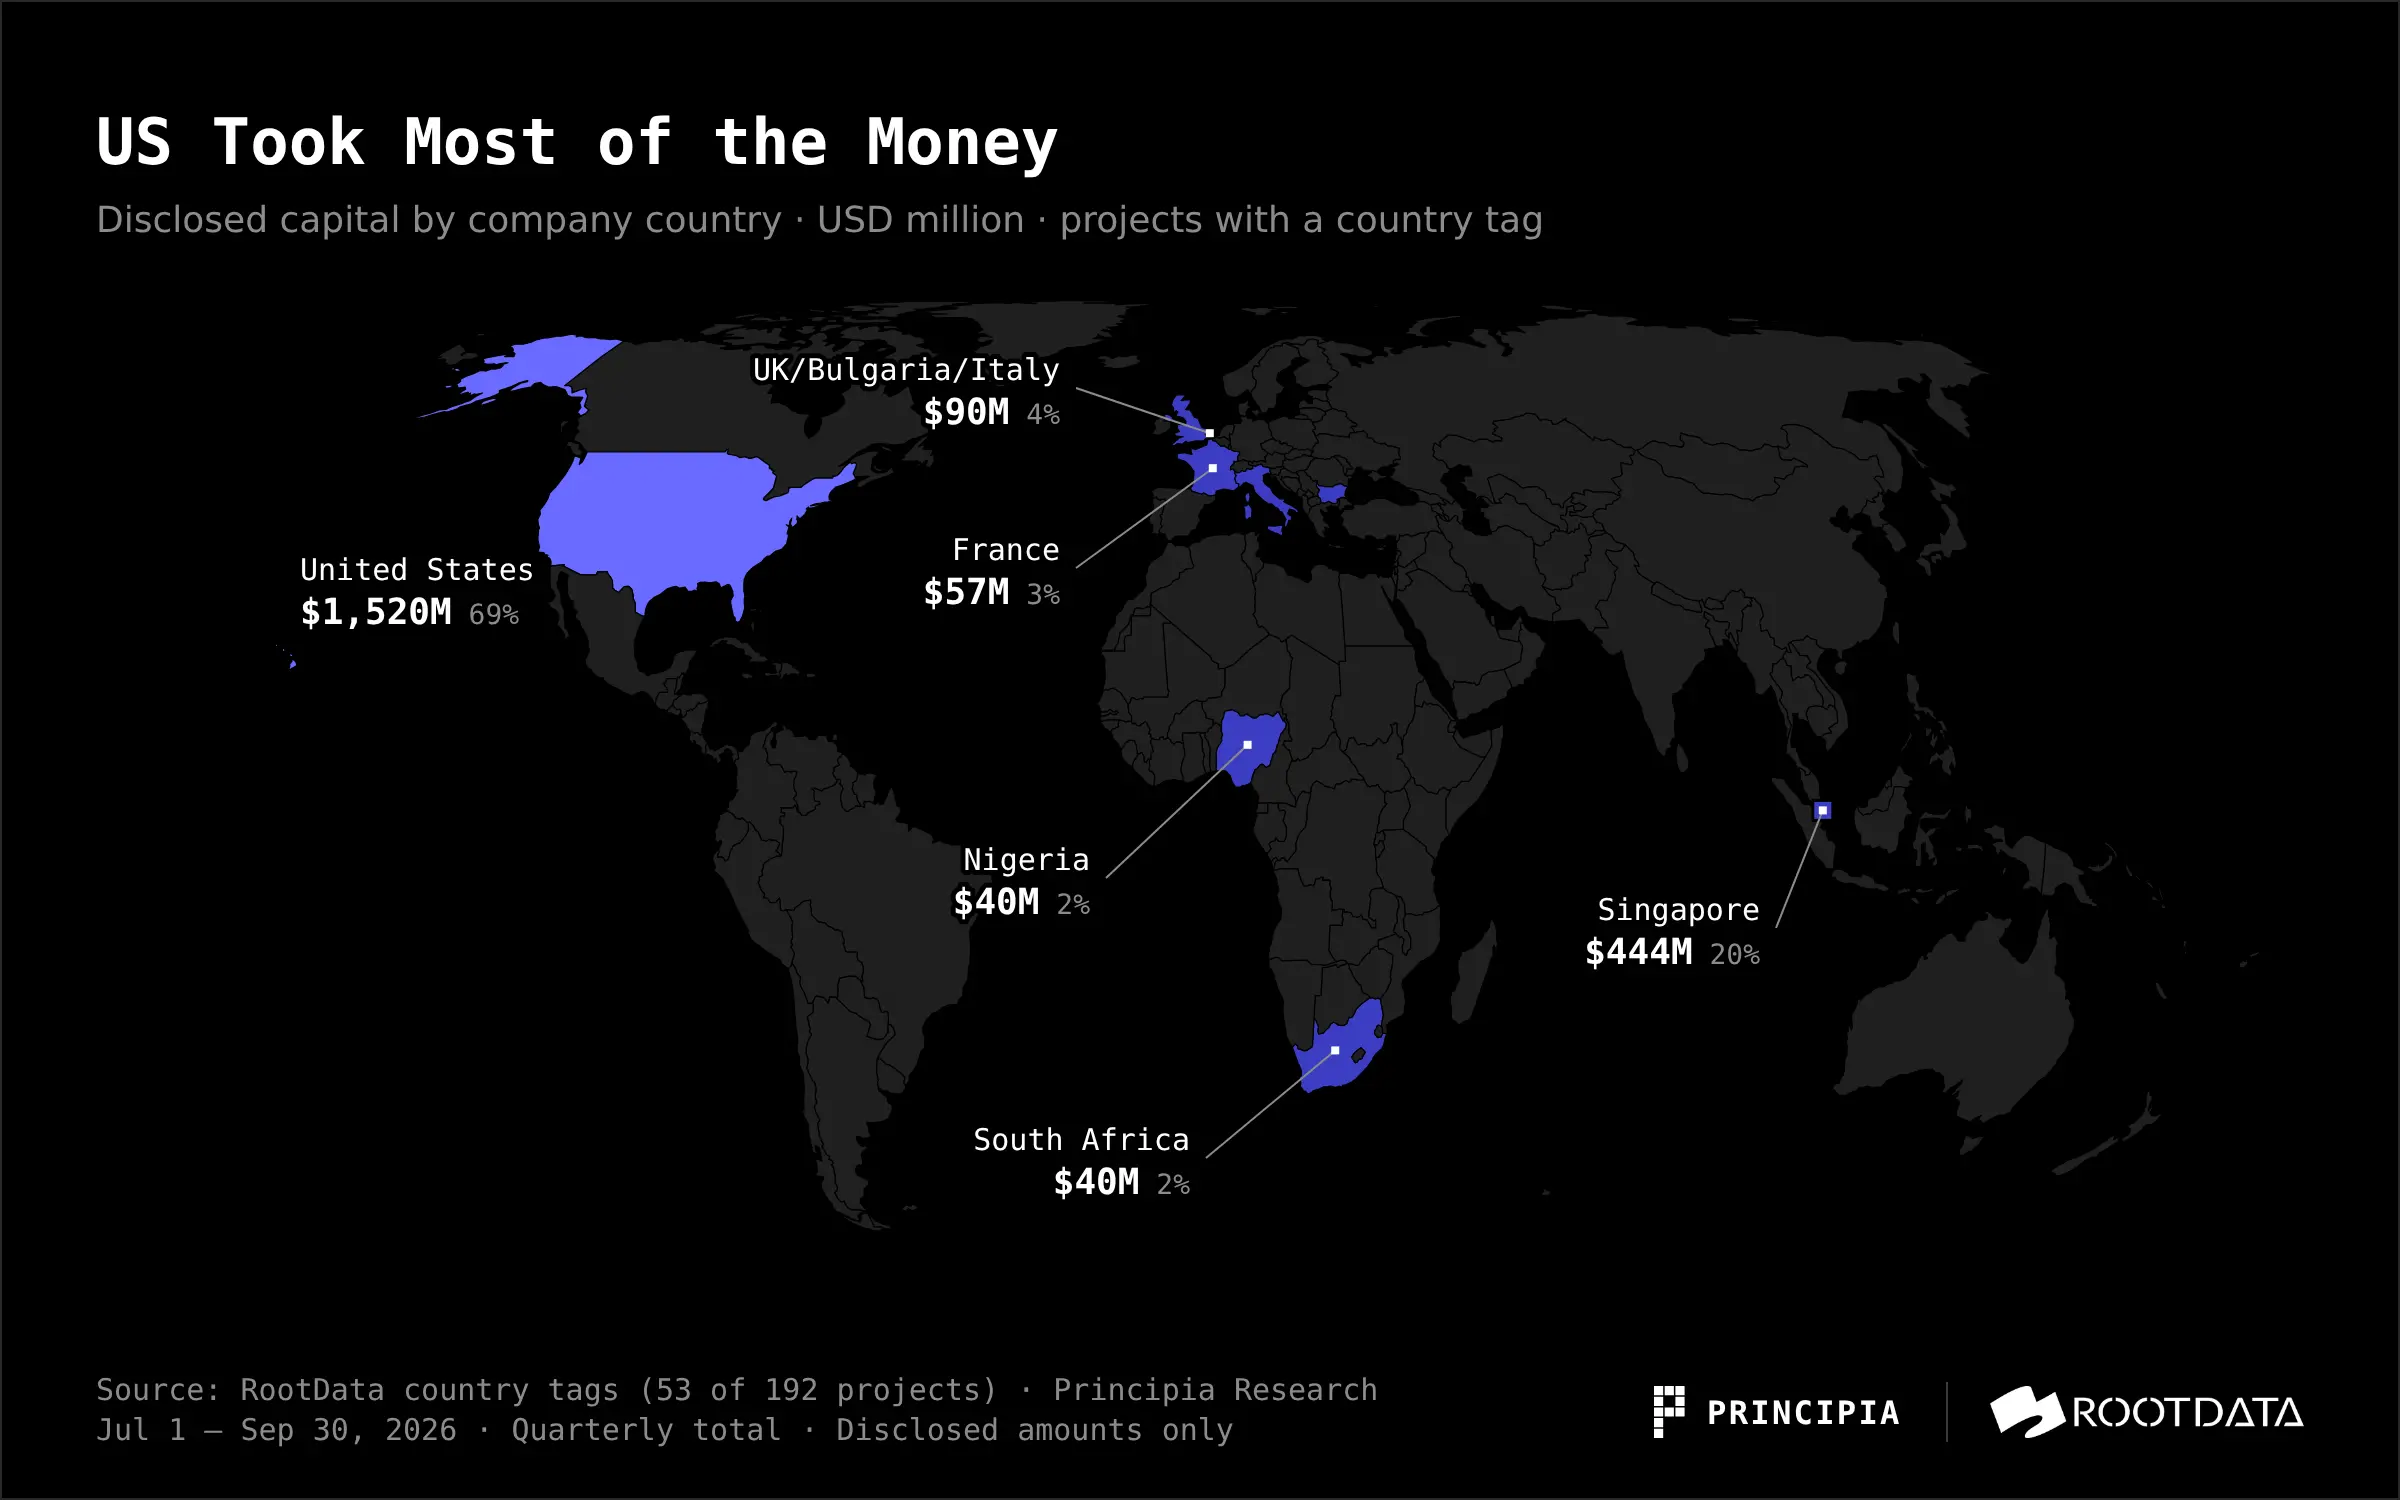
Остальные страны довольно разрознены. На Великобританию, Болгарию и Италию пришлось по $90 млн, на Францию — $57 млн, на Нигерию и ЮАР — по $40 млн; в Гонконге было 3 сделки, в Японии — 2, суммы очень малы. Несмотря на столь низкое покрытие, это всё же указывает на то, что финансирование остаётся сильно сконцентрированным в США, а крупные сделки в Азии в основном исходят от бирж в Сингапуре.
7. Сбор средств: боеприпасы для следующего раунда ограничены
Сколько можно инвестировать в первичный рынок, в конечном счёте зависит от того, сколько средств удастся привлечь фондам. По данным Galaxy Research, в этом сезоне лишь 3 новых криптовалютных венчурных фонда завершили сбор средств на общую сумму около $1,3 млрд, что является самым низким числом новых фондов с третьего квартала 2019 года. В годовом исчислении сбор средств в этом году составляет около $8,2 млрд, что немного ниже ожидаемых $8,75 млрд на 2025 год. Средний размер фонда в этом году составляет около $386 млн, а медианный — лишь $71 млн: большинство новых фондов небольшие, а несколько крупных фондов подняли средний показатель.
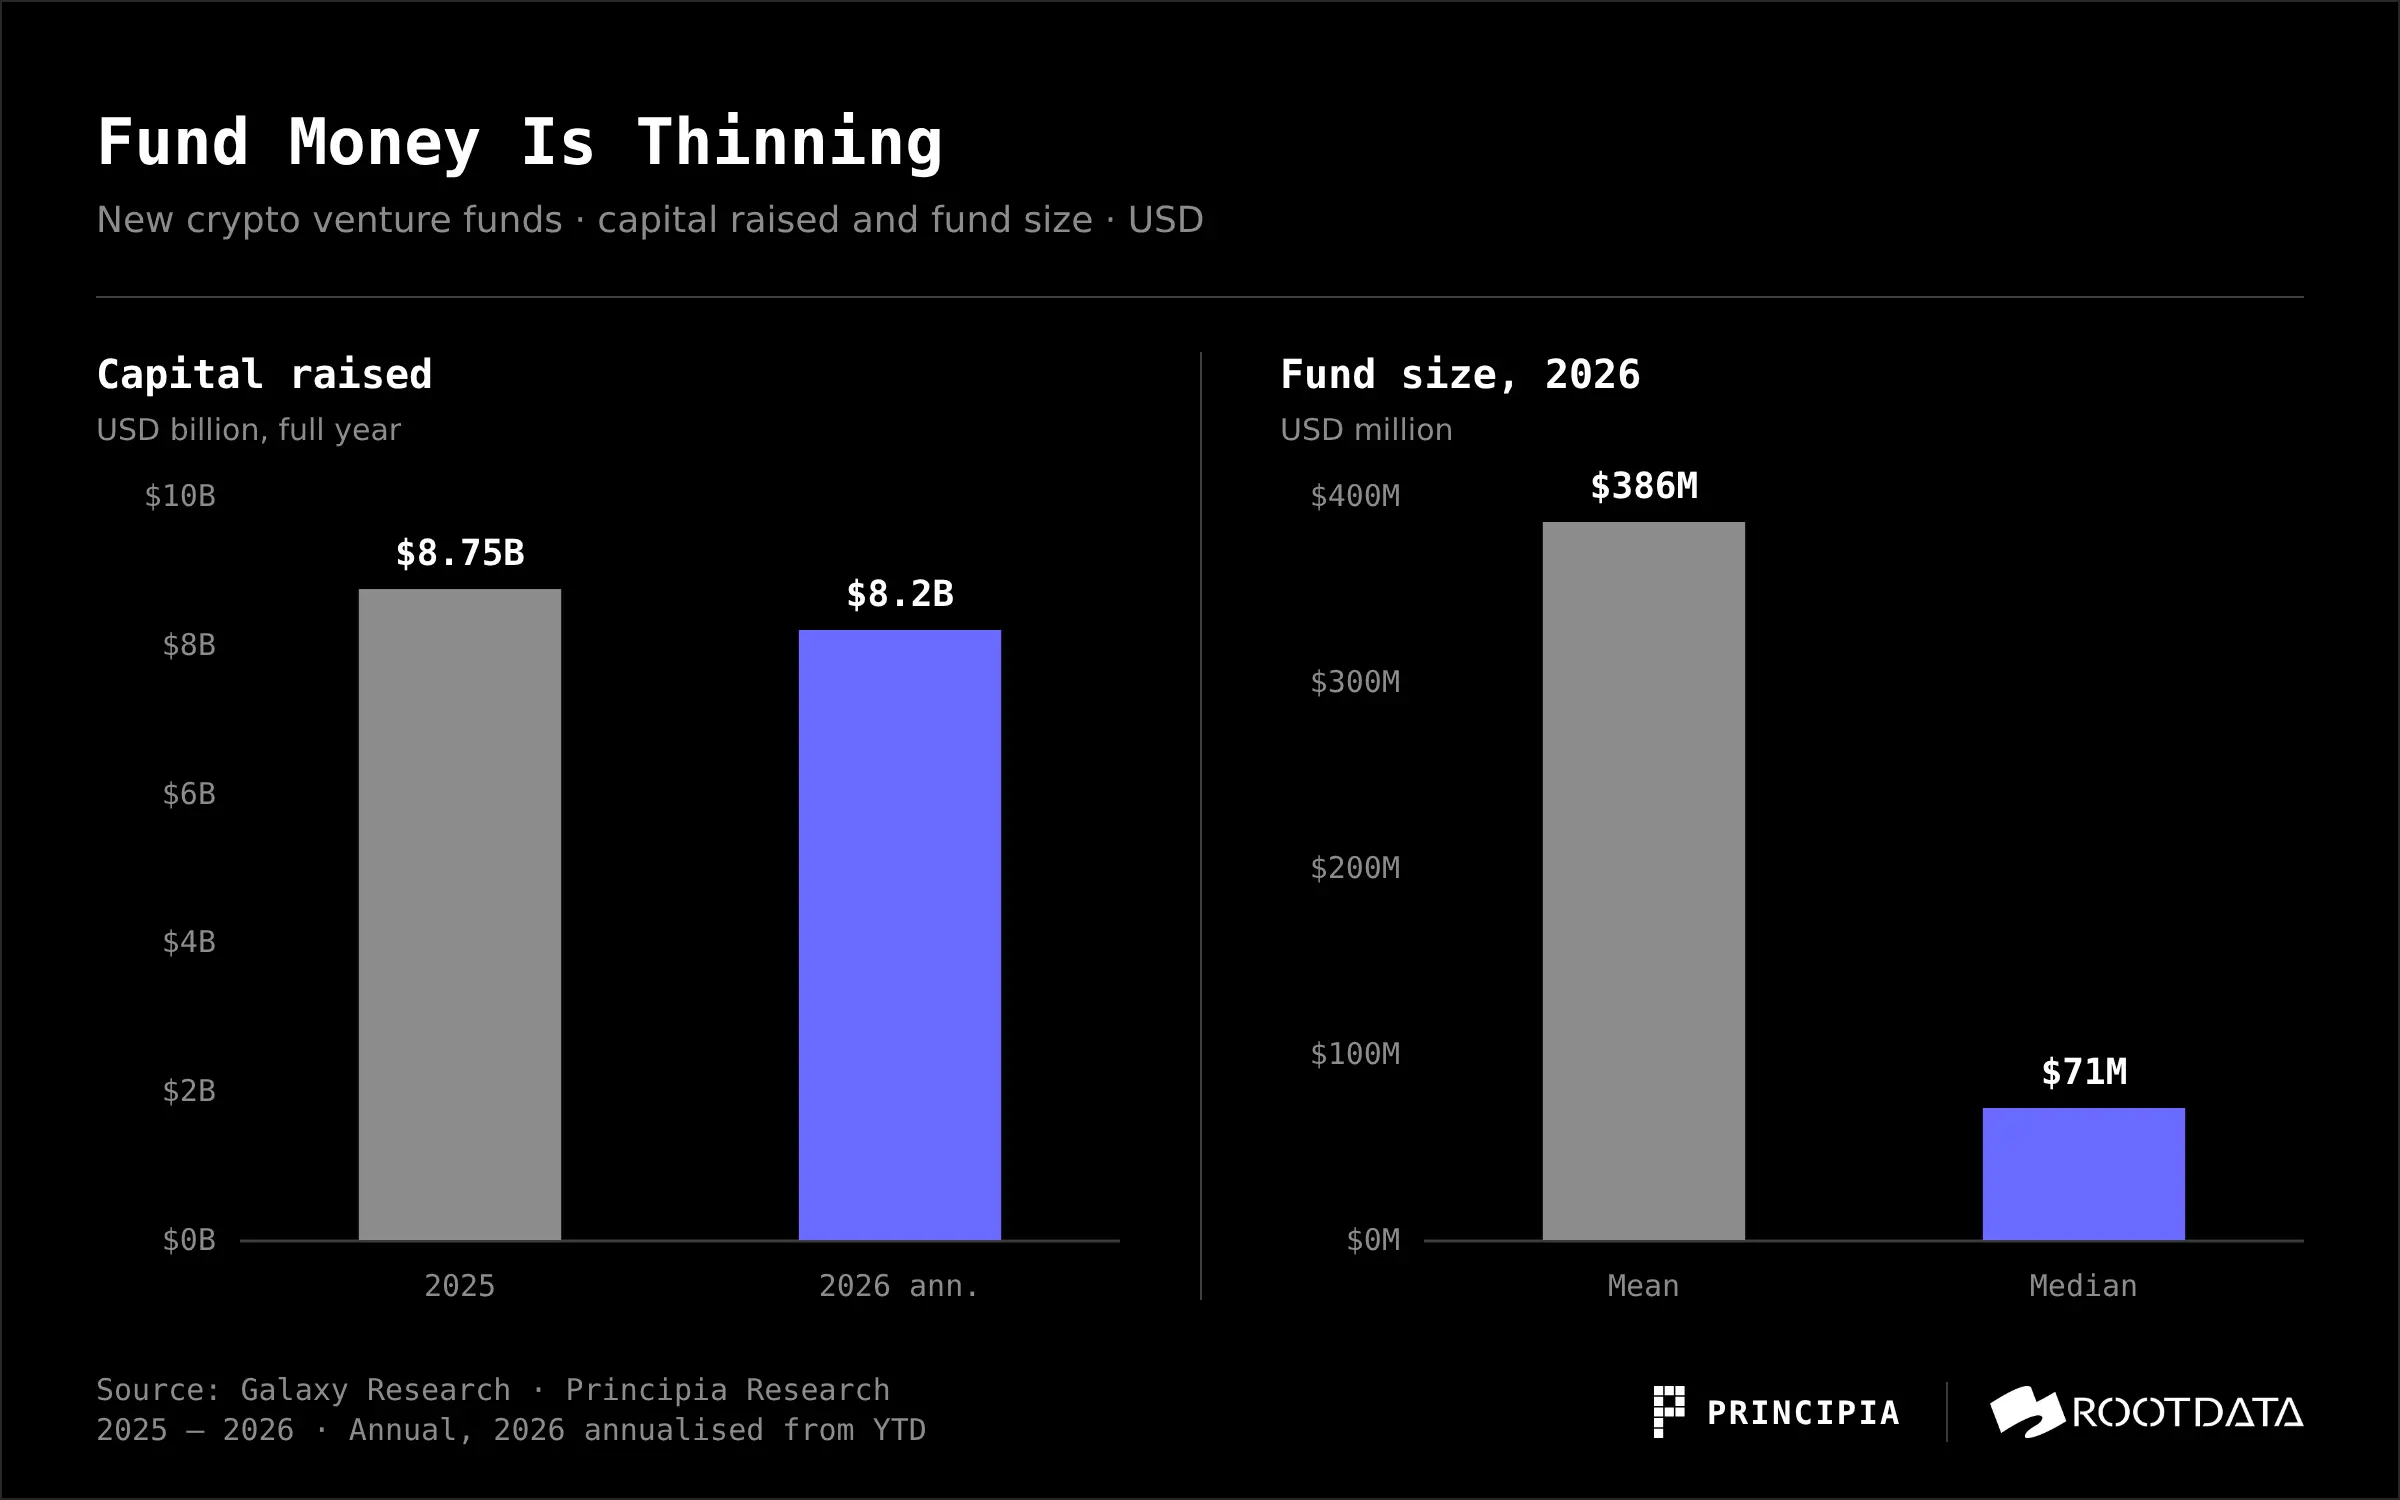
Трудности со сбором средств и охлаждение инвестиционной стороны — две стороны одной медали: спотовые ETF, компании с цифровыми активами в казначействе и ИИ конкурируют за распределение средств LP. Наше суждение таково: ограниченность финансирования со стороны LP заставит GP быть более осторожными: приоритет будет отдаваться поддержке последующих раундов уже проинвестированных проектов и ставкам на компании с выручкой и лицензиями. Именно эта тенденция отражается на инвестиционной стороне в этом сезоне.
8. Заключение
В целом в третьем квартале инвестиционная активность венчурных инвесторов остыла; средства потекли в финансовые каналы, которые могут взимать комиссии, иметь лицензии и проводить клиринг сделок, а власть в ценообразовании всё больше переходит к традиционным финансовым институтам; сбор средств венчурными LP столкнулся с холодом, и ситуация с последующим финансированием стартапов не оптимистична.
Для предпринимателей время привлечения крупных сумм финансирования стало более поздним, а требования приблизились к требованиям зрелых компаний: выручка, лицензии и каналы дистрибуции с большей вероятностью конвертируются в оценку, чем нарратив. Финансирование на ранних стадиях значительно сократилось, склонность венчурных инвесторов к риску снизилась, и необходимо быть готовыми говорить языком продуктовых данных и принимать меньшие первые раунды.
Для инвесторов и LP восстановление цен на криптовалюты не передалось автоматически первичному рынку. В этом сезоне биткоин вырос примерно на 43%, но финансирование продолжило снижаться, и старый сценарий «рост цен на монеты ведёт к буму венчурного капитала» временно не сработал. Суммы сделок среднего диапазона $20–100 млн восстановились по сравнению с предыдущим кварталом, но число акционерных сделок осталось прежним, и для подтверждения тенденции потребуются данные за несколько кварталов.
На что обратить внимание в четвёртом квартале:
Смогут ли традиционные финансы продолжить участие? В этом сезоне 45% раскрытых сумм были связаны с ними. Это структурное изменение или просто совпадение нескольких крупных сделок? Четвёртый квартал даст ответ.
Смогут ли цены на криптовалюты передаться ранним раундам? Только восстановление числа мелких ранних раундов будет свидетельствовать о реальном оживлении предпринимательской стороны.
Политика и сбор средств. Прогресс по закону CLARITY Act и смогут ли новые фонды завершить сбор средств до конца года.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.