Уверенность на нуле: Goldman Sachs о позициях хедж-фондов — «капитуляционная распродажа», крупнейшие убытки с начала пандемии
 Odaily
Автор оригинала: Дун Цзин
Источник оригинала: Wall Street CN
На прошлой неделе хедж-фонды наконец «подняли руки». Последние данные Goldman Sachs показывают, что американские фундаментальные лонг-шорт фонды за одну неделю резко сократили кредитное плечо, причем масштаб делевериджа стал крупнейшим с момента обвала рынков в марте 2020 года на фоне пандемии COVID-19, а чистый леверидж упал до 0-го процентиля за пять лет. Позиции американских фондов, отбирающих акции, стали настолько легкими, насколько это не наблюдалось за последние пять лет. Одновременно с этим масштаб распродажи технологических акций уже значительно превысил летнюю турбулентность этого года, количественные стратегии CTA продолжают продавать, и практически все индикаторы настроений на рынке подают сигналы паники.
В понедельник (9 ноября) данные Goldman Sachs по прайм-брокериджу показали, что совокупный леверидж американских фундаментальных лонг-шорт фондов за прошлую неделю снизился на 8,7 процентного пункта, что стало крупнейшим недельным снижением с марта 2020 года, когда началась пандемия COVID-19, а чистый леверидж упал на 3,7 процентного пункта до 43,3%, оказавшись на 0-м процентиле за пятилетний период наблюдений. Трейдер Goldman Sachs Пьер Сабуро в отчете за понедельник резюмировал, что делеверидж ускорился до самого высокого темпа с июля, чистый леверидж фундаментальных лонг-шорт фондов одновременно достиг минимумов за 1, 3 и 5 лет, и в прошлый четверг проявились типичные признаки «капитуляционной» распродажи.
Технологические акции оказались под основным ударом. С начала октября клиенты американского торгового стола Goldman Sachs осуществили чистую продажу технологических акций (TMT и коммуникационные услуги) на сумму более 30 млрд долларов, что значительно превышает масштаб распродажи примерно в 21–23 млрд долларов во время июльской коррекции моментума. В то же время количественные стратегии CTA за пять дней прошлой недели продали фьючерсы на S&P примерно на 11,6 млрд долларов и фьючерсы на Nasdaq на 3 млрд долларов, и, согласно прогнозам моделей, в течение следующей недели они продолжат продавать при любом сценарии развития событий.
Крупнейший делеверидж с начала пандемии: чистый леверидж упал до нулевого процентиля за пять лет
Трейдер Goldman Sachs Нельсон Армбруст в отчете «Ключевые моменты дня» от 9 ноября подробно представил масштаб этого делевериджа. Совокупный леверидж американских фундаментальных лонг-шорт фондов снизился на 8,7 процентного пункта до 207,5% (26-й процентиль за один год), а чистый леверидж упал на 3,7 процентного пункта до 43,3% (0-й процентиль за пять лет). Совокупный леверидж с поправкой на бету за неделю упал почти на 16 процентных пунктов, с начала года совокупный леверидж снизился на 11 процентных пунктов, а чистый леверидж — на 11,6 процентного пункта, что стерло более половины прироста совокупного левериджа в 21,9 процентного пункта за весь 2025 год. Соотношение лонг/шорт 1,527 находится на 1-м процентиле за трех- и пятилетний периоды.
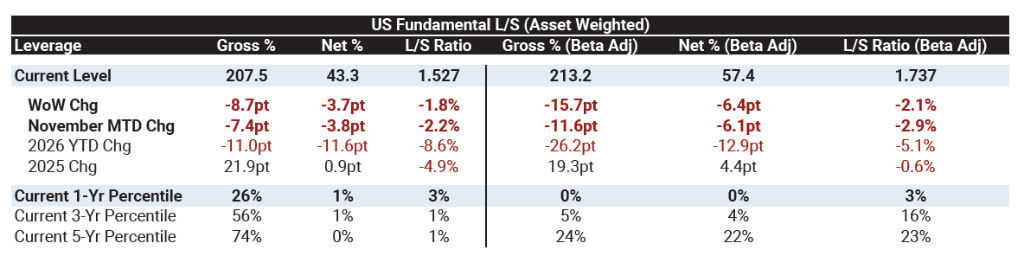
Армбруст отметил: «Это сильный сигнал того, что позиции очищаются».
Примечательно, что если включить макро-счета и систематические счета в глобальную книгу прайм-брокериджа, совокупный леверидж в целом фактически немного вырос на 0,1 процентного пункта до 314,2% (85-й процентиль за последний год), но чистый леверидж опустился до 4-го процентиля, а соотношение лонг/шорт упало до 3-го процентиля. Иными словами, на рынке по-прежнему много открытых позиций, но почти нет убежденности.
С глобальной точки зрения данные Сабуро показывают, что мировые акции подверглись чистым продажам (отклонение -1,0 стандартного отклонения за год), темпы делевериджа ускорились (отклонение -0,8 стандартного отклонения за год, крупнейший долларовый делеверидж с июля), при этом объем продаж длинных позиций в 5 раз превысил объем закрытия коротких позиций. Отдельные акции подвергаются чистым продажам восьмую неделю подряд, в то время как макро-продукты получают чистые покупки третью неделю подряд. Глобальный чистый леверидж фундаментальных лонг-шорт фондов на уровне 45,3% является самым низким за последние 12 месяцев и находится на 0-м процентиле за 1- и 3-летний периоды, а соотношение лонг/шорт — самое низкое в книге Goldman Sachs за последние пять лет.
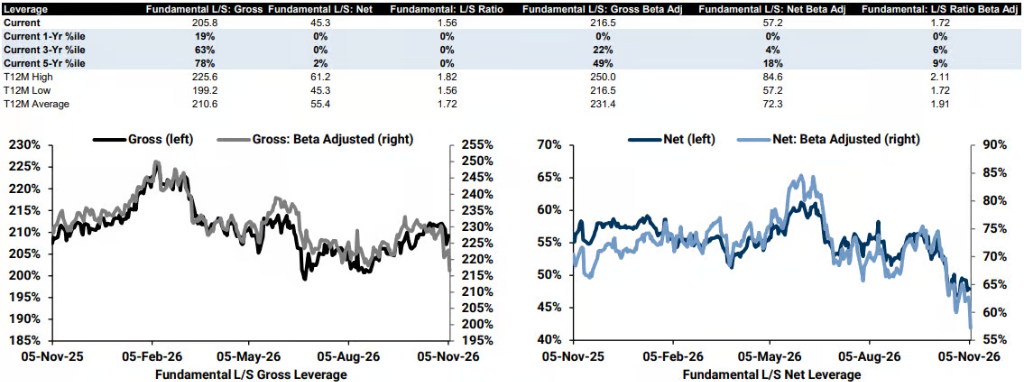
Morgan Stanley ранее отмечал, что продолжающееся снижение рисков этим летом и в октябре стало самым длительным периодом снижения рисков для L/S фондов за 15 лет — и это было до прошлой недели, когда произошла «кровавая баня». После прошлой недели чистый леверидж в США упал с 51%, зафиксированных Morgan Stanley, до 43% по данным Goldman Sachs.
Историческая распродажа технологических акций, промышленные акции показали крупнейшие чистые продажи за пять лет
Технологический сектор стал эпицентром этой распродажи. Сектор информационных технологий показал крупнейшие чистые продажи как в мире, так и в США, при этом доля чистых продаж глобальных акций информационных технологий на этой неделе практически сравнялась с крупнейшей неделей чистых продаж за всю историю наблюдений Goldman Sachs с 2016 года, и за последние пять месяцев этот сектор уже 4 раза входил в пятерку крупнейших недель чистых продаж в истории.
Брокер Goldman Sachs Робби Станкард отметил, что в процентном выражении масштаб продаж глобальных технологических акций на этой неделе сопоставим с ситуацией середины октября и сентября 2024 года, которые были крупнейшими неделями чистых продаж за всю историю наблюдений Goldman Sachs с 2016 года.
Трейдер Goldman Sachs Джон Флад в своем отчете под названием «Перелистывая прошлую неделю» написал: с начала октября клиенты американского торгового стола Goldman Sachs осуществили чистую продажу технологических акций (TMT и коммуникационные услуги) примерно на 30 млрд долларов, из которых около 6 млрд долларов пришлось на прошлую неделю. Для сравнения, во время июльской коррекции моментума чистые продажи составили примерно 21–23 млрд долларов, то есть текущая распродажа превысила тот уровень на 30–40%. Единственный позитивный сигнал: 6 ноября (пятница) впервые за 7 торговых дней подряд была зафиксирована чистая покупка технологических акций на сумму около 1 млрд долларов.
Промышленный сектор также не избежал удара. Промышленные акции стали вторым по величине сектором чистых продаж в мире и показали крупнейшие процентные чистые продажи за пять лет, при этом чистые продажи продолжаются четвертую неделю подряд. На уровне подсекторов лидировали в снижении электрооборудование, строительные материалы, аэрокосмическая и оборонная промышленность, торговые компании и дистрибьюторы, в то время как пассажирские авиаперевозки и машиностроение получили чистые покупки. Станкард отметил, что лидерство в снижении электрооборудования и строительных материалов не случайно — это как раз сделки, связанные с электроэнергией для центров обработки данных.
С точки зрения накопленных результатов с начала года, чистые продажи в секторе TMT откатились к минимумам июля, а объем продаж промышленного сектора за пять дней прошлой недели превысил 3 стандартных отклонения, что стало самым высоким показателем среди всех секторов США.
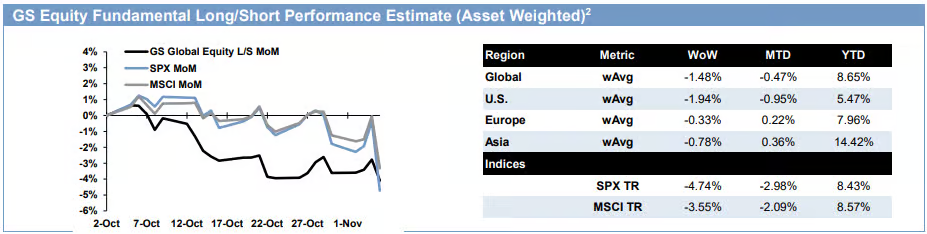
Что касается результатов, оценки Goldman Sachs по прайм-брокериджу показывают, что американские фундаментальные лонг-шорт фонды потеряли 1,94% за прошлую неделю, глобальные аналогичные фонды потеряли 1,48%, в то время как индекс S&P 500 Total Return за тот же период упал на 4,74%. Доходность американских фондов, отбирающих акции, с начала года составляет всего 5,47%, отставая от S&P 500 с его 8,43%. Технологические тематические фонды оказались в еще более плачевном положении — к четвергу они полностью растеряли годовой прирост.
Структура позиций: Mag 7 все еще вблизи исторических максимумов, жилищный сектор и электроэнергетика перешли в чистый шорт
Несмотря на крупнейший делеверидж с начала пандемии, в книге Goldman Sachs по-прежнему есть несколько примечательных структурных особенностей. Флад перечислил пять выделяющихся секторов в текущей книге прайм-брокериджа:
Mag 7 и гиперскейлеры облачных вычислений (чистая аллокация все еще вблизи исторических максимумов)
Жилищное строительство/домостроители (книга в чистом шорте, соотношение лонг/шорт на пятилетнем минимуме)
Ресторанный бизнес (соотношение лонг/шорт на пятилетнем минимуме)
Электроэнергетика/американское электрооборудование (книга в чистом шорте, соотношение лонг/шорт на пятилетнем минимуме)
Биотехнологии малой и средней капитализации (все еще чистый лонг, соотношение лонг/шорт выше 3, но на минимуме примерно за три года)
Самое примечательное: после крупнейшего делевериджа с начала пандемии чистая аллокация в Mag 7 и гиперскейлеров облачных вычислений все еще находится вблизи исторических максимумов, в то время как книга перешла в чистый шорт по жилищному сектору и электроэнергетике/электрооборудованию. Иными словами, фонды, массово распродавая технологические акции, по-прежнему удерживают длинные позиции в «плательщиках» (то есть гигантах гиперскейлеров облачных вычислений). Если рынок продолжит ухудшаться, эта последняя переполненная сделка может стать следующей целью распродажи.
Количественные стратегии CTA: продавцы при любом сценарии, возможна дополнительная распродажа до 45 млрд долларов
На прошлой неделе количественные стратегии CTA выступили в роли ускорителя падения. По оценкам, за пять дней прошлой недели CTA продали фьючерсы на S&P примерно на 11,6 млрд долларов и фьючерсы на Nasdaq на 3 млрд долларов.
Еще больше беспокоит последующее давление. Сводка Сабуро по систематическим стратегиям показывает, что сигналы систематических/CTA стратегий в настоящее время отрицательны на 50–60% мировых фондовых рынков, включая S&P 500 и большинство основных рынков.
Сценарный анализ Станкарда показывает, что в течение следующей недели, независимо от динамики рынка, CTA останутся продавцами:
- Сценарий бокового движения: продажа примерно на 23,3 млрд долларов (из них S&P примерно на 31,1 млрд долларов)
- Сценарий роста: продажа примерно на 3,9 млрд долларов (из них S&P примерно на 23,1 млрд долларов)
- Сценарий падения: продажа примерно на 48,7 млрд долларов (из них S&P примерно на 31,5 млрд долларов)
В течение следующего месяца только при сценарии сильного роста CTA превратятся в покупателей (покупка примерно на 74 млрд долларов, из них S&P примерно на 14,4 млрд долларов); при сценарии падения объем продаж глобальных акций может достичь примерно 149,5 млрд долларов.
Ключевые технические уровни S&P 500: краткосрочный — около 7675 пунктов, среднесрочный — около 7549 пунктов, долгосрочный — около 7084 пунктов. В настоящее время индекс закрывается выше всех этих уровней, что и является причиной продолжающихся продаж со стороны количественных стратегий.
Сигналы паники загорелись повсюду, единственное исключение — собственный композитный индикатор настроений Goldman Sachs
Многочисленные индикаторы рыночных настроений уже подают сильные сигналы паники.
«Индекс паники» Goldman Sachs: Армбруст отметил, что значение этого индекса выше 9 исторически является хорошей возможностью для покупки; в прошлый четверг он достиг 9,57, а к выходным закрылся на уровне 9,2.
«Коэффициент кратного сюрприза»: этот индикатор, созданный экспертом по деривативам и стратегом Goldman Sachs Брайаном Гарреттом, измеряет, во сколько раз дневное изменение цены актива превышает подразумеваемую волатильность опционов предыдущего дня. На этой неделе для S&P 500 этот показатель достиг максимального значения за 19 лет, для Nasdaq занял второе место, а для Russell 2000 вошел в пятерку крупнейших — рынок опционов недооценил эту волатильность в степени, невиданной более двадцати лет.
Микроструктура рынка также находится под давлением: глубина книги заявок по фьючерсам на S&P упала до 4,15 млн долларов, что значительно ниже среднего значения в 11,4 млн долларов; подразумеваемая корреляция за 1 месяц подскочила с менее чем 10% летом до примерно 26%; разница между подразумеваемой волатильностью Nasdaq и S&P расширилась почти до 9 процентных пунктов, приближаясь к рекордным 12,6 пункта, установленным во время летнего краха моментума; перекос пут-опционов остается на высоком уровне 1,20, а перекос колл-опционов упал до 0,76.
Индекс склонности к риску Goldman Sachs (GSRAII) упал до -0,65, но еще не достиг уровня -1, который Армбруст называет сильным сигналом к покупке. На минимуме марта 2020 года во время пандемии COVID-19 этот индекс составлял -2,03.
Розничные инвесторы также начали колебаться. Сабуро охарактеризовал розничных инвесторов одним словом: «моргнули». На прошлой неделе были зафиксированы два самых негативных дневных значения перекоса покупок/продаж с начала июня, а чистые покупки розничных инвесторов в S&P 500 дважды опускались ниже нуля. Опрос AAII показал, что за неделю, закончившуюся 4 ноября, доля медвежьих настроений подскочила на 7 процентных пунктов до 48,4%, что на 17 процентных пунктов выше исторического среднего; индекс страха и жадности CNN немного вырос с 19 до 24, но все еще находится в зоне «экстремального страха».
Единственным исключением является собственный индикатор настроений Goldman Sachs по американским акциям (Sentiment Indicator). Этот композитный индикатор, охватывающий девять показателей позиционирования институциональных, розничных и иностранных инвесторов, фактически вырос с +0,2 до +0,6. Пороговое значение сигнала о легких позициях — ниже -1,0, и до него еще далеко. Причина в том, что продолжающие покупать взаимные фонды и иностранные инвесторы удерживают этот композитный индикатор в положительной зоне, из-за чего контр-индикатор «все уже вышли» пока не сформировался полностью.
Кто подхватывает? Взаимные фонды и корпоративные выкупы покупают против тренда
Обратной стороной масштабной распродажи хедж-фондов являются контр-трендовые покупки «медленных денег».
Что касается взаимных фондов, по данным EPFR, за неделю, закончившуюся 4 ноября, чистый приток в глобальные фонды акций составил около 89 млрд долларов (неделей ранее — 56 млрд долларов), из которых около 37 млрд долларов пришлось на США; за последние четыре недели совокупный чистый приток составил около 265 млрд долларов, из которых около 111 млрд долларов пришлось на США. Технологические фонды вновь зафиксировали крупнейший чистый приток, несмотря на резкие колебания акций, связанных с ИИ. Объем трансграничных потоков в американские фонды продолжает расти, и с 2022 года совокупный показатель приблизился к 1 трлн долларов.
Что касается корпоративных выкупов, в настоящее время около 90% компаний из состава S&P 500 уже вышли из периода тишины перед выкупами, и ожидается, что к концу этой недели этот показатель вырастет примерно до 93%. Отчет торгового стола Goldman Sachs по выкупам показывает, что на прошлой неделе активность резко ускорилась благодаря пост-выборному моментуму и активному сезону отчетности, доля дискреционных заявок на открытом рынке подскочила с 22% неделей ранее до 33%, а объем исполнения примерно в 1,6 раза превысил среднедневной уровень прошлого года. С начала 2026 года объем разрешенных выкупов уже достиг 1,5 трлн долларов, превысив рекорд 2025 года в 1,37 трлн долларов за весь год.
Однако нельзя игнорировать и давление предложения — на прошлой неделе объем IPO и дополнительных размещений в Северной Америке составил 16,3 млрд долларов, а с начала года — 536 млрд долларов, и корпоративным выкупам по-прежнему необходимо поглощать это давление предложения.
Борьба лонгов и шортов: после перетряски позиций дно рынка, возможно, придется ждать, пока CTA завершат продажи
Флад, несмотря на трудную неделю, перечислил четыре причины сохранять конструктивный взгляд: темпы роста прибыли на акцию S&P 500 в третьем квартале в годовом выражении отслеживаются на уровне 35%; широта рынка значительно улучшилась; коэффициент P/E S&P 500 составляет около 18x, что соответствует 31-му процентилю за последние десять лет, а сектор коммуникационных услуг находится на 4-м процентиле своей десятилетней истории; компании активно покупают на спадах.
По словам Армбруста, аналитики Goldman Sachs по полупроводникам считают, что соответствующие акции явно вошли в зону перепроданности, соотношение риска и доходности привлекательно для отдельных бумаг, и они выделяют Nvidia, Broadcom, Applied Materials и Lam Research.
Однако многочисленные факторы давления остаются нерешенными. Сабуро резюмировал: «Цены на нефть падают, доходности падают, волатильность должна продолжить стабилизироваться, чтобы капитал вернулся на рынок». До стабилизации волатильности, публикации данных по CPI во вторник и отчета Nvidia 17 ноября прошлая неделя, возможно, стала «моментом капитуляции» для хедж-фондов, но настоящее дно рынка, возможно, придется ждать, пока CTA завершат оставшиеся продажи.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.