Goldman Sachs: в 2027 году у бычьего рынка США будет «последний рывок», но затем ситуация будет напоминать канун краха пузыря 2000 года
 Odaily
Автор оригинала: Сюй Чао
Источник оригинала: Wall Street Insights
Рыночный перелом приближается. Глава глобального хедж-фондового бизнеса Goldman Sachs Тони Паскуарелло предупреждает: основной тренд бычьего рынка США еще не сломлен, но уже идет обратный отсчет. Он ожидает, что индекс S&P 500 завершит последний раунд роста, после чего в 2027 году столкнется с крупнейшим с момента краха интернет-пузыря 2000 года шоком чистого предложения акций.
В своем последнем еженедельном отчете Паскуарелло отметил, что три ключевые переменные, определявшие сильные показатели американского рынка акций за последние четыре года, — рост прибыли, потоки капитала и нарратив ИИ — одновременно ухудшились по предельной динамике. Он прямо заявил: «Ожидаю, что S&P совершит последний рывок перед разворотом, но 2027 год обречен стать годом более скудной доходности», и предупредил, что базовый уровень волатильности индекса будет трендово расти.
Примечательно, что на той же неделе другой стратег Goldman Sachs Рич Приворотски в своем отчете под названием «1998 или 2000?» также провел параллели с вершиной интернет-пузыря применительно к текущему ралли — это означает, что в течение одной недели внутри Goldman Sachs дважды прозвучали неявные отсылки к краху технологических акций 2000 года. Тем временем на этой неделе индекс Nasdaq 100 в какой-то момент упал на 6,36% за день, что стало крупнейшим дневным падением с начала пандемии COVID-19, а хедж-фонды практически полностью растеряли прибыль текущего года.
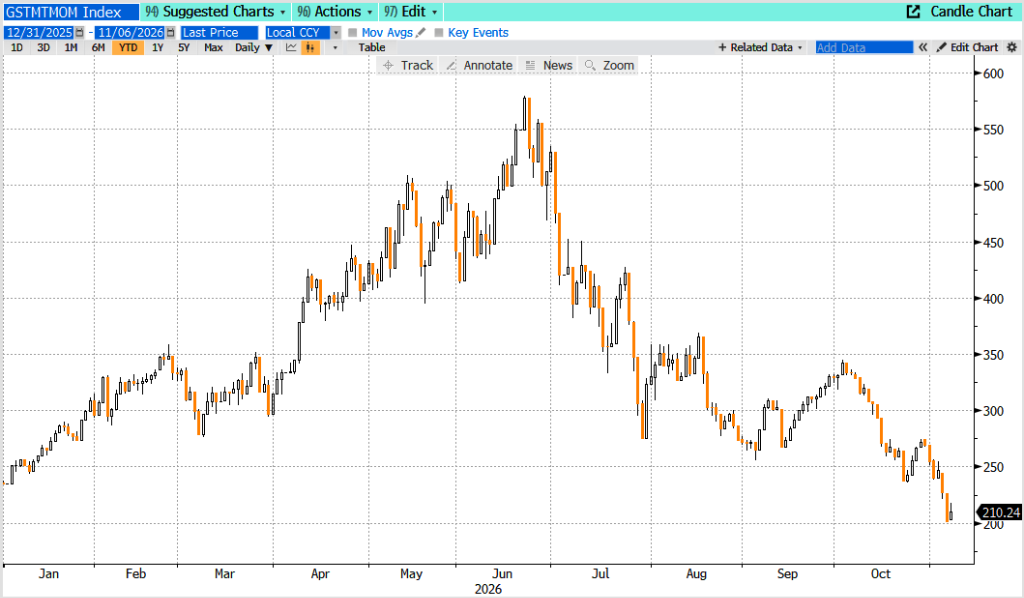
Рост прибыли достиг пика, восходящий импульс трудно сохранить
Что касается прибыли, во втором квартале темпы роста прибыли S&P 500 достигли 33%, а в третьем квартале ожидается их ускорение до 35%. Он отметил: «Это самые быстрые темпы роста прибыли за 30 лет, если не считать периодов восстановления после рецессий».
Однако замедление роста стало высоковероятным событием. Паскуарелло признал, что рынок крайне чувствителен к скорости изменений: «Напряжение между ускорением и скоростью изменения — это центральное противоречие, которое я постоянно взвешиваю, и оно становится все более сложным». Хотя Goldman Sachs прогнозирует, что в следующем году прибыль на акцию S&P все еще может вырасти примерно на 18%, и исторические данные показывают, что шансы быков сохраняются, он четко заявил: «Все труднее представить, что прибыль снова сможет обеспечить ту восходящую выпуклость, которой мы наслаждались в последние годы».
Он также особо отметил, что прогноз прибыли Goldman Sachs «чрезвычайно чувствителен к капитальным затратам на ИИ», а события этой недели заметно повысили риски снижения этого прогноза.
Ухудшение ситуации с ликвидностью: в 2027 году чистое предложение достигнет максимума с 2000 года
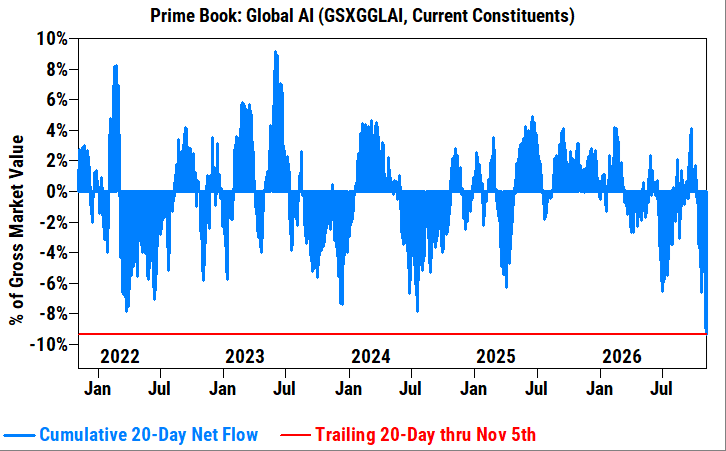
Сигналы в области потоков капитала еще более тревожны. Паскуарелло пишет, что за последние три месяца рынок постоянно поглощал широкое и глубокое давление продаж, а на этой неделе распродажа перешла в стадию «полномасштабного извержения». По данным прайм-брокерского подразделения Goldman Sachs, за последние 20 торговых дней хедж-фонды продавали глобальные акции ИИ самыми быстрыми темпами более чем за пять лет, с отклонением от среднего более чем на 3 стандартных отклонения.
Покупатели также коллективно ушли с рынка. Ослабление корпоративных выкупов, сокращение покупок со стороны иностранных инвесторов и механические продажи со стороны количественных стратегий, таких как CTA, вместе сформировали «забастовку покупателей».
Еще более настораживает давление предложения в 2027 году: Паскуарелло прямо указывает, что чистый прирост предложения американских акций в 2027 году, как ожидается, достигнет самого высокого уровня с 2000 года. Резонанс крупных IPO-конвейеров, таких как SpaceX и Anthropic, и переориентация корпоративных денежных потоков (приоритет капитальных затрат, а не выкупов) создадут давление одновременно и со стороны спроса, и со стороны предложения. Хотя он относительно оптимистично оценивает ситуацию с ликвидностью в последние восемь недель года и отмечает, что объем выкупов восстановился примерно до 5 миллиардов долларов в день, эта краткосрочная поддержка не может скрыть структурное давление 2027 года.
В нарративе ИИ появились трещины, риски левого хвоста расширяются
Паскуарелло называет нарратив ИИ «самой трудно проясняемой переменной». Рынок вступил в эту неделю с уже сформировавшимся общим ожиданием, что рост капитальных затрат технологических гигантов достиг пика — консенсус рынка показывает, что соответствующие темпы роста снизятся с 96% в этом году до 44% в следующем; в то же время гиперскейлеры (крупные облачные провайдеры) в третьем квартале показали чистый расход свободного денежного потока в размере 31 миллиарда долларов, и беспокойство рынка по поводу устойчивого «отрицательного свободного денежного потока» продолжает накапливаться.
Он резюмирует влияние событий этой недели на перспективы ИИ в четырех пунктах: во-первых, капитальные затраты на ИИ ранее были «ракетным топливом» для рынка, но теперь рынок вынужден серьезно оценить, может ли интенсивность строительства сохраниться; во-вторых, перспективы капитальных затрат на ИИ расширили распределение возможных исходов, «введя больше рисков левого хвоста на рынок, который изначально почти исключительно гнался за правым хвостом»; в-третьих, если темпы строительства несколько остынут, цикл может удлиниться, и в среднесрочной перспективе можно сохранять осторожный оптимизм; в-четвертых, восходящую выпуклость инструментов, связанных с «кирками и лопатами» (инфраструктурными компаниями) ИИ, будет трудно не сжать.
Что касается настроенного оптимистично Рича Приворотски, он склонен сравнивать текущую коррекцию с 1998 годом, а не с 2000-м, считая, что это событие ликвидности, а не конец цикла: «Отложить строительство центров обработки данных не значит уничтожить спрос на вычислительные мощности». Однако он также признает, что «тревожное сходство с 2000 годом заключается в масштабе расходов и неопределенности отдачи» — что перекликается с предупреждением Паскуарелло о предложении в 2027 году.
Восстановление оценок дает буфер, но кредитный рынок уже подал предупредительный сигнал
Паскуарелло не уклоняется от основного аргумента быков: после этой волны снижения оценок «рынок в настоящее время находится на разумном уровне оценки». Он отмечает, что форвардные коэффициенты P/E индексов Nasdaq 100 и Philadelphia Semiconductor уже ниже уровней, существовавших до запуска ChatGPT в ноябре 2022 года, примерно на 4 пункта дешевле, а форвардный P/E Nasdaq 100 упал до 18,4, что является самым низким уровнем с 2020 года.
Однако в конце отчета он раскрывает более глубокое беспокойство: недавно два инвестора, чье мнение он глубоко уважает, сказали ему, что «фондовый рынок слишком самодоволен по сравнению с кредитным рынком». В сочетании с возвращением в повестку декабрьского повышения ставок, давлением на высокодоходные облигации, связанные с ИИ, и максимальным давлением чистого предложения в 2027 году, кредитный рынок первым начинает закладывать в цены проблемы финансирования строительства — а отразил ли фондовый рынок это в полной мере, остается ключевым нерешенным вопросом.
Окончательный вывод Паскуарелло ясен и осторожен: основной тренд бычьего рынка еще существует, в конце года возможен последний рывок вверх, но «переломная точка» уже письменно зафиксирована в прогнозе, и 2027 год станет торговой средой, «требующей большей гибкости».
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.