Ночью фондовый рынок США рухнул: рефлексивный шторм, вызванный «бегством» на $100 млрд
 chaincatcher
В четверг телефонные линии Goldman Sachs едва не взорвались.
«Уровень боли чрезвычайно высок».
Эта фраза принадлежит ведущему трейдеру Goldman Sachs Джону Флуду и была включена в отчет, разосланный клиентам в четверг. Его телефон, по его собственным словам, «разрывался».
Индекс Nasdaq 100 упал в четверг на 6,4%, за один день испарилось около $2,3 трлн рыночной стоимости, что стало крупнейшим однодневным падением с марта 2020 года. S&P 500 снизился на 4,4%, а индекс полупроводников Филадельфии рухнул на 12%. «Индекс страха» VIX взлетел на 70%, годовой прирост Nvidia был полностью уничтожен, а SanDisk обвалился на 22% за один день.
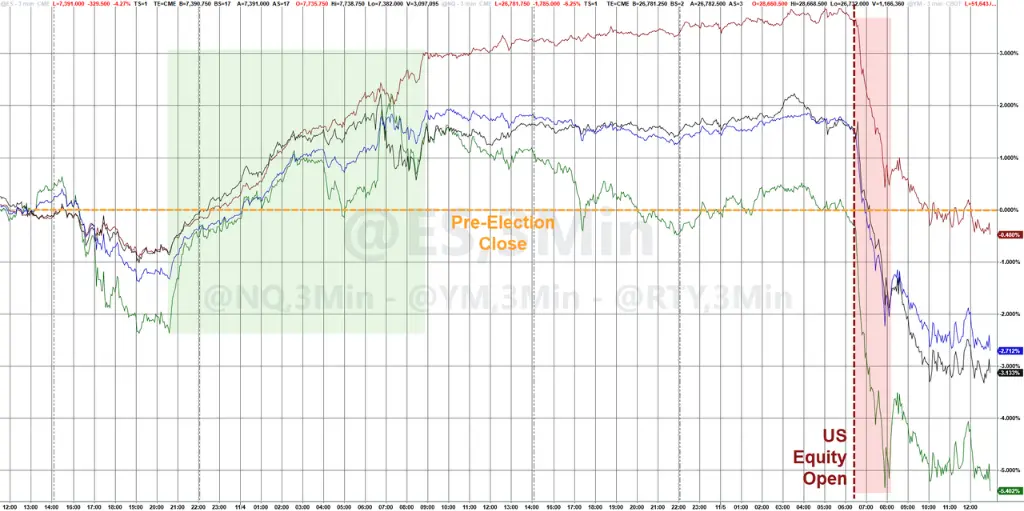
Непосредственным триггером этого обвала стала убедительная победа Демократической партии на промежуточных выборах. Goldman Sachs быстро предупредил, что это «синее цунами» приведет к приостановке около 45% запланированных в США мощностей по расширению центров обработки данных, что поставило под вопрос ключевой нарратив, поддерживавший оценку акций технологических компаний, связанных с ИИ.
Однако масштаб рыночных потрясений значительно превзошел то, что можно было объяснить одним лишь политическим шоком.
Чарли МакЭллиготт, стратег по деривативам Nomura Securities, предложил еще один уровень объяснения в отчете, выпущенном во время торговой сессии четверга: этот обвал был частично вызван тем, что «самая умная группа людей» сама нажала на газ.
МакЭллиготт описал рыночный парадокс: во время торговой сессии четверга, когда Morgan Stanley в полдень рассчитал принудительную продажу на $52 млрд до закрытия, и вся Уолл-стрит знала об этом, все пытались продать заранее и выкупить на более низких уровнях, в результате чего сами трейдеры, играющие на опережение, стали силой, способствующей снижению рынка. Он предупредил, что если обычного «минимума между 14:00 и 15:00 с последующим отскоком» не произойдет, трейдеры, играющие на опережение, также станут силой, способствующей снижению рынка. И действительно, закрытие в тот день было катастрофическим. С учетом $47 млрд в ETF с кредитным плечом, $61 млрд в фондах управления волатильностью и отрицательной гаммы у дилеров, общее механическое давление со стороны продавцов превысило $100 млрд, и оно сохранится в пятницу.
И сегодня на рынках Азиатско-Тихоокеанского региона обвалы в Южной Корее и Японии подтверждают этот сценарий.
Мина замедленного действия на $100 млрд, известная всей Уолл-стрит
Чтобы понять логику МакЭллиготта, необходимо сначала разобраться в одном механизме.
На рынке существует тип продуктов, называемых ETF с кредитным плечом, например, «2x long Nasdaq». Они должны делать одно действие перед закрытием рынка каждый день: ребалансировать свои дневные прибыли и убытки до целевого уровня кредитного плеча. Когда рынок значительно падает, это означает, что они должны продать большое количество акций перед закрытием — чем сильнее падение, тем больше они продают; это пассивно, механически и неизбежно.
Другой тип называется фондами управления волатильностью (Vol Control), которые систематически сокращают позиции в акциях при резком росте волатильности рынка — также механически, и обычно исполняются с задержкой в один-два дня.
В четверг эти две силы объединились, создав ошеломляющий масштаб.
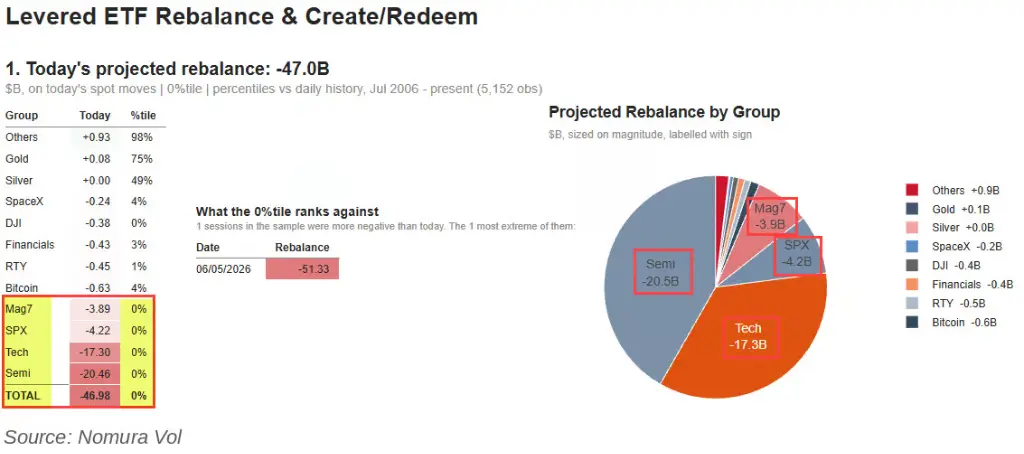
Команда по деривативам Morgan Stanley рассчитала в полдень 5 ноября, что, при условии сохранения цен на уровне 13:00, принудительная продажа ETF с кредитным плечом перед закрытием составит около $52 млрд. Только на полупроводниковый сектор придется $21 млрд, а на Nasdaq 100 — еще $15 млрд.
МакЭллиготт привел несколько меньшие цифры, но они все равно были шокирующими: ETF с кредитным плечом около $47 млрд, второй по величине однодневный объем ребалансировки в базе данных Nomura, уступающий лишь $51,3 млрд 5 июня этого года. Он добавил, что эта продажа была «особенно болезненной», поскольку 86% активов были сосредоточены в акциях технологических и связанных с ИИ компаний.
Добавив около $61 млрд ордеров на продажу от фондов управления волатильностью, а также примерно $7 млрд давления продаж от отрицательной гаммы у дилеров на каждый 1% падения, общее механическое предложение на рынке легко превысило $100 млрд.
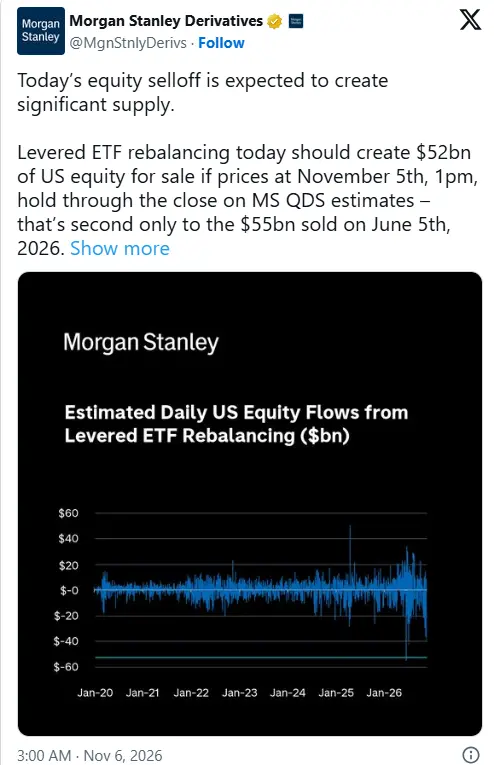
Ключевая особенность этих цифр в том, что их можно рассчитать заранее.
После того как Morgan Stanley рассчитал цифру в $52 млрд в полдень, по словам МакЭллиготта, «на Уолл-стрит ни одна информация не может оставаться конфиденциальной более 45 минут» — эта цифра быстро стала «известна всей Уолл-стрит».
Расчет умных денег: продать заранее, дождаться минимума, выкупить
Зная об этой механической продаже, какова была реакция трейдеров?
МакЭллиготт заявил, что активные трейдеры, сталкиваясь с таким механическим потоком, обычно пытаются «убежать вперед».
Логика проста: раз перед закрытием будет волна масштабных пассивных продаж, я продам сейчас и выкуплю по более низкой цене после обвала.
Более того, эта стратегия была эффективной в последнее время. МакЭллиготт отметил в своем отчете, что в несколько недавних торговых дней с «большой однодневной волатильностью» рынок часто формирует дневной минимум между 14:00 и 15:00 по восточному времени, после чего трейдеры, играющие на опережение, и хеджеры начинают разворачиваться, фиксировать прибыль и закрывать позиции, толкая рынок к отскоку перед закрытием, что в итоге приводит к цене закрытия выше экстремума, подразумеваемого ожидаемой механической продажей.
Буквально в прошлый четверг МакЭллиготт только что напомнил рынку, что «это происходит снова» — тогда ETF с кредитным плечом столкнулись с ордером на продажу в $35 млрд, и рынок также продемонстрировал классическую структуру «минимум между 14:00 и 15:00 + отскок на закрытии».
Во время обвала рынка в Южной Корее в июне фондовый рынок США следовал аналогичному сценарию.
В день приостановки тарифов в апреле этот механизм действовал в обратном направлении: МакЭллиготт рассчитал крупнейшую в истории ребалансировку покупок на +$34,3 млрд перед закрытием, при этом трейдеры, играющие на опережение, покупали заранее, что в конечном итоге привело к резкому росту рынка.
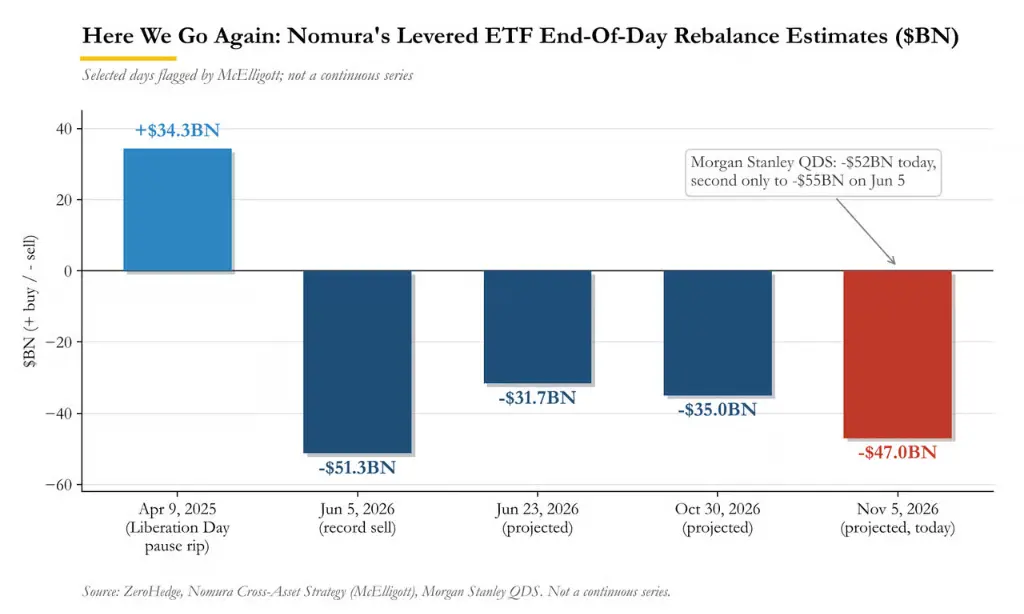
Поэтому в четверг, когда цифра Morgan Stanley в $52 млрд распространилась по всей улице в полдень, каждый трейдер, знавший эту цифру, просчитывал одно и то же: продать сейчас, дождаться минимума между 14:00 и 15:00, затем выкупить.
Ловушка рефлексивности: кавалерия — это тот, кто продает
Затем МакЭллиготт записал в своем отчете леденящее душу опасение: «Что, если этот „гипотетический минимум между 14:00 и 15:00 с последующим отскоком“ вообще не произойдет?»
Очевидно, пугающий аспект сейчас в том, что эти цифры настолько велики, что „если“ мы не увидим этот почти само собой разумеющийся хвостовой „минимум с последующим отскоком“ (отскок на один-два процентных пункта от минимума) и не сможем отскочить в „стандартном TWAP“ окне между 14:00 и 15:00, а вместо этого создадим новые минимумы… и после финта на предположении, что рынок „отскочит в последний час“, закроемся на самой низкой точке.
Это ядро парадокса рефлексивности.
Когда все знают один и тот же сценарий и действуют по нему одновременно, сам сценарий становится неэффективным.
Механическая продажа на $100 млрд, которая должна была сконцентрироваться перед закрытием, была рассредоточена в течение дня проактивными трейдерами, которые «убежали вперед» — эти трейдеры, играющие на опережение, сами стали силой, способствующей снижению рынка.
В то же время ордера на продажу от фондов управления волатильностью имеют задержку в один-два дня — обвал четверга заставит эти фонды продолжать продавать в пятницу. МакЭллиготт написал, что объем продаж, соответствующий падению на 15:00 в тот день, составил около $61 млрд, а если падение расширится до 10%, эта цифра вырастет до $70 млрд.
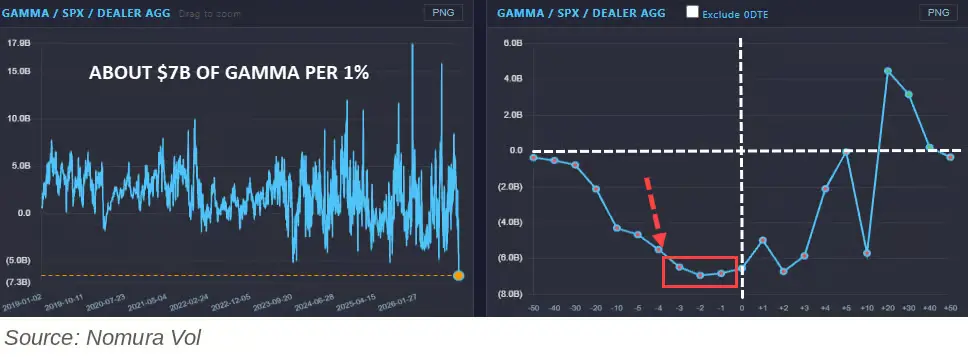
Еще более смертоносно: когда все трейдеры, играющие на опережение, продали, ожидая «того самого минимума» — кто займет следующую позицию?
МакЭллиготт использовал мем в своем отчете, чтобы описать эту сцену: все сидят на стульях, ожидая одного и того же отскока — но стульев не хватает.
ZeroHedge проанализировал и резюмировал:
«Иногда кавалерия прибывает в 15:00. Иногда кавалерия — это тот, кто продает».
В четверг кавалерия не прибыла. Рынок закрылся на самой низкой точке дня: Nasdaq 100 упал на 6,4%, а S&P 500 — на 4,4%.
Сцена давки: лучшая сделка года была уничтожена за 48 часов
До того как взорвался механизм рефлексивности, на рынке была еще одна пороховая бочка, ожидавшая фитиля.
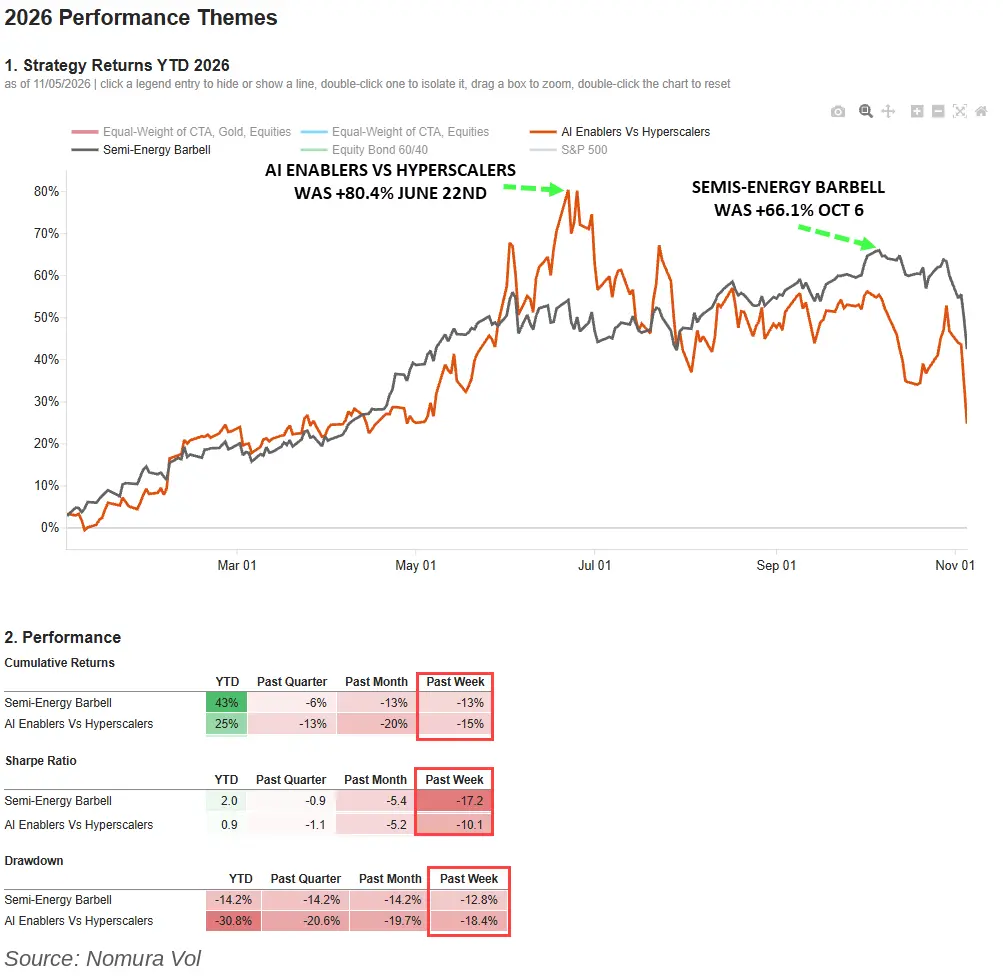
МакЭллиготт назвал «лучшую сделку на Уолл-стрит» этого года «стратегией гантели полупроводники-энергетика» — одновременная длинная позиция по полупроводникам (выгода от спроса на вычислительные мощности ИИ) и длинная позиция по энергетике (премия за геополитический риск + хедж от инфляции). Эта стратегия накопила доходность до 66% несколько недель назад, с коэффициентом Шарпа 3,3.
Затем, за последние 48 часов, обе ноги были сметены одновременно:
Энергетика: падение на 10,2% за эту неделю.
Полупроводники: падение на 13,1% за эту неделю.
Недельные коэффициенты Шарпа составили -17,2 и -10,1 соответственно.
Обвал энергетической ноги произошел из-за переоценки рынком ситуации в Иране — МакЭллиготт заметил, что Белый дом сигнализировал о возможном «смягчении» по иранскому вопросу, и военная премия была быстро выведена, а нефть марки Brent испытала крупнейшее падение с начала пандемии на этой неделе.
Обвал полупроводниковой ноги был вызван опасениями рынка по поводу регулирования центров обработки данных после того, как Демократическая партия получила контроль над Конгрессом.
При одновременном обвале обоих направлений фонды, державшие стратегию гантели, столкнулись не просто с убытками, а с принудительной ликвидацией. Мышление, описанное МакЭллиготтом, — «сохранить прибыль этого года и дожить до следующего» — было полностью разрушено в этот момент.
Walleye Capital объявила в тот день, что вернет средства клиентам и уволит главу своего отдела акций, заявив, что это худший месяц с начала пандемии. Трейдер Goldman Sachs Джон Флуд описал, как длинные позиции институтов «снова зашли в тупик», а огромные позиции в облачных вычислениях, купленные во время отскока предыдущего дня, были быстро сброшены, «и в настоящее время покупатели не появились».
Аномальный объем торгов на уровне ETF подтвердил уровень паники: объем торгов SPY был на 160% выше 20-дневного среднего, QQQ — на 100%, а полупроводниковый ETF SMH — на 150%.
По словам Джая Малхи, старшего стратега по акциям Vanda Research, масштаб продаж розничных инвесторов в четверг «ожидается крупнейшей розничной ликвидацией с конца июля прошлого года».
Облигации подвергаются шорт-сквизу, еще одна нога истекает кровью
Есть еще одна упущенная из виду нога, которая одновременно ломается.
Трендовые фонды CTA накопили большое количество коротких позиций по облигациям в этом году, что является частью сделки «короткие облигации/длинная инфляция» и скрытым дополнением к стратегии гантели.
Обвал фондового рынка вызвал прилив покупок в качестве убежища на рынке облигаций, что привело к резкому росту цен на казначейские облигации США, вынуждая коротких продавцов облигаций покрывать позиции. Расчеты МакЭллиготта показывают, что CTA сталкиваются с «массированным шорт-сквизом» в направлении облигаций: если цены на казначейские облигации США вырастут еще на 2%, это вызовет около $225 млрд принудительных покупок глобальных облигаций, включая примерно $48,5 млрд в 2-летних облигациях США, около $69,5 млрд в 2-летних облигациях еврозоны и около $23,9 млрд в 10-летних облигациях Японии.
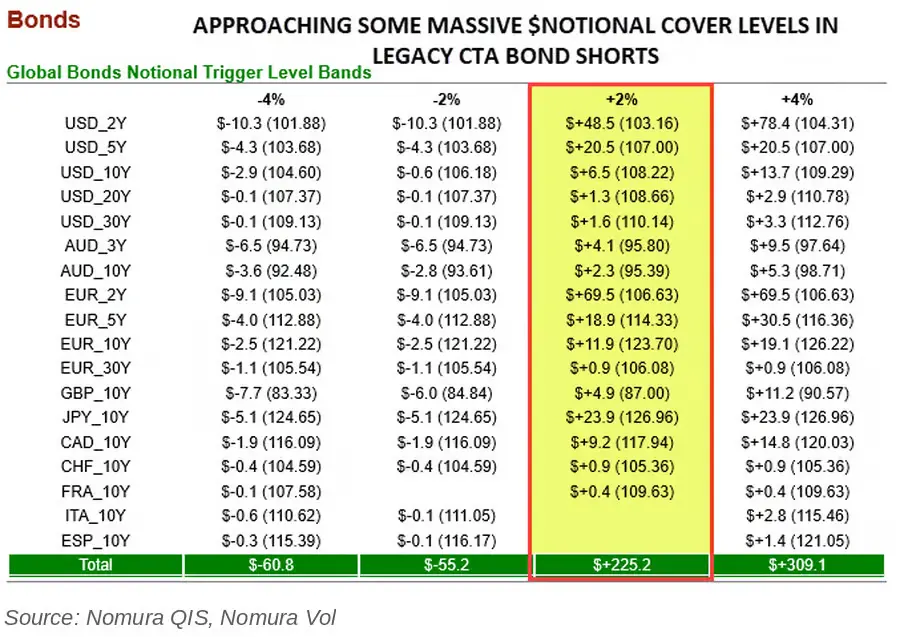
Это означает, что шорт-сквиз коротких продавцов облигаций также становится силой, толкающей рынок облигаций вверх, дополнительно сжимая длинные позиции по акциям — еще один рефлексивный цикл.
Обвал не окончен: отложенное давление продаж в пятницу
Закрытие четверга не означает конец этого механического давления продаж.
Исполнение фондов управления волатильностью имеет задержку. МакЭллиготт написал, что падение рынка в четверг продолжит вызывать ордера на продажу от таких фондов в пятницу — «Сегодняшнее падение дополнительно загружается в очередь».
Оценки UBS более прямые: их модель ребалансировки контроля рисков показывает, что если S&P 500 упадет на 2%, масштаб продаж систематических фондов достигнет $95–105 млрд.
Азиатские рынки уже отвечают на этот вопрос.
В пятницу утром Корейский композитный индекс фондового рынка рухнул на 8,8%, опустившись ниже отметки 5000 пунктов и вызвав автоматическую остановку торгов — этот уровень когда-то рассматривался президентом Южной Кореи Ли Чжэ Мёном как веха восстановления экономики, но теперь быстро упал ниже него. Индекс Nikkei 225 упал почти на 5,8%, опустившись ниже 60 000 пунктов в ходе сессии, что более чем на 20% ниже июньского максимума, официально войдя в технический медвежий рынок.
Фьючерсы на американские акции показали небольшой отскок в азиатскую утреннюю сессию, при этом фьючерсы Nasdaq ненадолго вышли в плюс, что указывает на то, что некоторые инвесторы начинают покупать на падении. Однако UBS предупреждает, что давление систематических продаж еще не полностью высвобождено.
В пятницу есть еще одна переменная: отчет о занятости в несельскохозяйственном секторе США за октябрь будет опубликован в этот день, при этом рыночный консенсус ожидает увеличения на 59 000 рабочих мест и сохранения уровня безработицы на уровне 4,2%. Направление данных определит, сможет ли этот раунд коррекции найти окно для передышки.
Предупреждение о рисках и отказ от ответственности
Рынок сопряжен с рисками, и инвестиции требуют осторожности. Эта статья не является индивидуальной инвестиционной рекомендацией и не учитывает конкретные инвестиционные цели, финансовое положение или потребности отдельных пользователей. Пользователи должны самостоятельно оценить, подходят ли какие-либо мнения, взгляды или выводы, содержащиеся в этой статье, для их конкретных обстоятельств. Инвестирование на основе этой статьи осуществляется на ваш собственный риск.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.