Почему в этот раз ротация на рынке США не спасает даже защитные сектора?
 Blockbeats
TL;DR
·Защитные сектора относительно устойчивы, но это не значит, что их не будут продавать. 5 ноября американский рынок широко упал: ETF равного веса на товары первой необходимости (RSPS) снизился на 0,7%, ETF равного веса на потребительские товары не первой необходимости (RSPD) — на 2,5%. Факторы низкой волатильности и высоких дивидендов по-прежнему опережают факторы моментума и роста, но продолжающийся приток капитала делает защитные сделки переполненными.
·Технологические акции могут оказать давление на защитные позиции как в случае отскока, так и в случае дальнейшего падения. Если ИИ и полупроводники отскочат, капитал может вернуться из защитных акций в технологические; если рынок продолжит падать, инвесторы могут продавать активы, включая защитные, чтобы получить денежные средства. Это создаёт двустороннее давление на традиционную защитную ротацию.
·Доминирование технологических акций последних трёх лет, возможно, ослабевает. С 2023 по 2026 год повышенная доля технологических акций была одной из главных стратегий получения избыточной доходности. По мере перехода рынка к более широкой отраслевой диверсификации факторы стоимости и низкой волатильности могут продолжать выигрывать, но резкая краткосрочная ротация также означает рост риска разворота.
·Снижение левериджа хедж-фондов может усилить волатильность рынка. Мультименеджерный хедж-фонд Walleye закрывает внутренний бизнес лонг-шорт по акциям, что отражает влияние экстремальных факторных и индивидуальных колебаний на традиционные мультистратегийные фонды. Если подобные корректировки распространятся, концентрированное закрытие позиций может привести к продаже даже акций с хорошими фундаментальными показателями.
·Внутри потребительского сектора уже заметна значительная дифференциация. Tapestry выросла на 7,1% благодаря сильным результатам и повышению прогноза, но Ralph Lauren и Zegna упали, даже превысив ожидания, а Wayfair полностью растеряла пост-отчётный рост. Рынок одновременно ищет защитные активы и пересматривает ожидания по росту прибыли и оценке.
Защитные акции становятся новой переполненной сделкой
5 ноября американский рынок пережил широкую распродажу, и укрыться было практически негде.
Технологические и растущие акции оказались под сильным давлением, но потребительский сектор продемонстрировал относительную устойчивость. ETF равного веса на товары первой необходимости (RSPS) снизился на 0,7%, ETF равного веса на потребительские товары не первой необходимости (RSPD) — на 2,5%. С точки зрения стилевых факторов низкая волатильность и высокие дивиденды продолжают лидировать, а моментум и рост отстают.
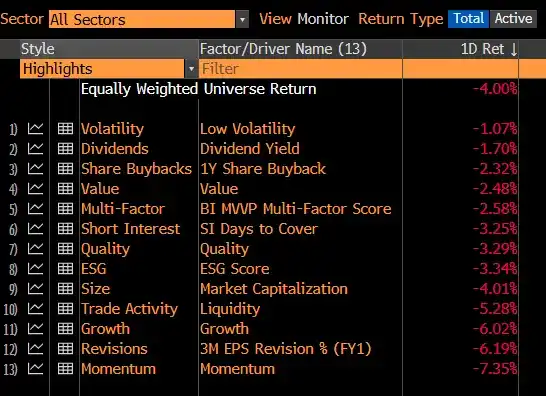
Сравнение однодневной доходности стилевых факторов
Такая дифференциация продолжает типичные для последнего времени потоки капитала: инвесторы сокращают позиции в ИИ, полупроводниках и высокооценённых технологических акциях, одновременно увеличивая вложения в сектора с низкой волатильностью, высокими дивидендами и стоимостью.
Но по мере продолжающегося притока капитала возникает новое противоречие: защитные сделки, изначально предназначенные для ухода от рисков технологических акций, сами могут создавать новые риски из-за переполненности позиций.
Это не означает, что фундаментальные показатели потребительских, стоимостных или низковолатильных акций внезапно ухудшились; скорее их краткосрочная динамика всё больше зависит от потоков капитала и позиций по стилевым факторам.
Когда множество инвесторов покупают один и тот же класс активов по схожим причинам, даже активы с сильными защитными свойствами могут столкнуться с концентрированным давлением продаж из-за переполненности сделки.
В последнее время главным вопросом рынка было, как избежать коррекции в секторах ИИ и полупроводников; но по мере углубления ротации возникает новый вопрос: если защитные сектора уже впитали большой объём защитного капитала, кто будет принимать эти позиции дальше?
Отскок или дальнейшее падение технологических акций — оба сценария давят на защитные сектора
Главный вызов для текущих защитных сделок в том, что оба возможных сценария движения технологических акций могут оказать на них негативное влияние.
Первый сценарий: технологические акции отскакивают, капитал уходит из защитных секторов.
В последнее время инвесторы контролировали риск портфеля, сокращая позиции в ИИ и полупроводниках и увеличивая долю стоимостных и низковолатильных акций.
Если технологические акции заметно отскочат, особенно если ранее сильно сокращённые высокомоментумные бумаги снова усилятся, инвесторы могут вновь увеличить долю акций роста. Это создаст давление оттока капитала на акции, которые выигрывали от защитной ротации.
Даже при общем росте рынка сектора низкой волатильности, высоких дивидендов и стоимости могут отстать из-за разворота стилевой ротации, а некоторые переполненные позиции могут даже показать абсолютное снижение цен.
Второй сценарий: технологические акции продолжают падать, рынок входит в более широкую распродажу ликвидности.
Если сектора ИИ и полупроводников продолжат слабеть, общее падение фондового рынка может расшириться.
Когда инвесторы сталкиваются с погашениями, маржинальным давлением или необходимостью снизить общий риск, сокращение позиций может перестать опираться на фундаментальные показатели компаний и перейти к продаже активов, которые можно быстро конвертировать в денежные средства.
В такой ситуации потребительские, стоимостные и низковолатильные акции также могут быть проданы. Стабильность прибыли или преимущества в оценке защитных акций не гарантируют, что они продолжат получать приток капитала в фазе сжатия ликвидности.
Триггеры двух сценариев совершенно разные, но итог может быть один: ранее самые сильные защитные сектора становятся объектом оттока капитала на следующем этапе.
Поэтому в этой фазе рынка стоит опасаться не только падения технологических акций, но и слишком резкой ротации капитала между стилями, из-за которой аллокации, предназначенные для снижения риска, сами подвергаются новым торговым рискам.
Парадигма торговли технологическими акциями с 2023 года, возможно, меняется
С более долгосрочной точки зрения доминирующая логика отраслевой динамики американского рынка также может меняться.
С 2023 по 2026 год повышенная доля технологических акций в значительной степени стала главной стратегией опережения рынка. Бум инвестиций в ИИ, ожидания роста прибыли и концентрированный приток капитала вместе поддерживали лидерство крупных технологических компаний.
В такой среде инвесторы могли получать избыточную доходность за счёт относительно концентрированной аллокации в технологические акции, не проводя масштабную межотраслевую ротацию. Но по мере пересмотра капитальных затрат на ИИ, оценок и способности реализовать будущую прибыль капитал начинает переоценивать относительную привлекательность других отраслей.
Это означает, что американский рынок, возможно, переходит от высокой концентрации в технологических акциях к более широкой отраслевой диверсификации.
Этот структурный сдвиг может продолжаться и не закончится сразу после краткосрочного оттока капитала из технологических акций. Но структурный тренд и краткосрочные возможности для торговли — не одно и то же.
Относительная динамика факторов стоимости, низкой волатильности и высоких дивидендов в последнее время заметно изменилась. Даже если инвесторы продолжают верить в отраслевую диверсификацию, необходимо учитывать риски переполненности позиций и разворота, вызванные слишком большим предшествующим размахом ротации.
В этом контексте ETF на фактор стоимости (VLUE) и ETF на низкую волатильность (USMV) могут служить инструментами корректировки стилевой экспозиции портфеля и управления риском волатильности, но они не могут полностью хеджировать потери от распродажи ликвидности или разворота защитных факторов.
Средне- и долгосрочная отраслевая диверсификация, вероятно, остаётся разумным направлением, но краткосрочная погоня за уже сильно опередившими защитными факторами также несёт риски.
Walleye закрывает лонг-шорт бизнес по акциям: институциональная ребалансировка может усилить давление продаж
Помимо отраслевой ротации, корректировка позиций хедж-фондов также может стать важным источником недавней волатильности рынка. Мультименеджерный хедж-фонд Walleye постепенно закрывает свой внутренний бизнес лонг-шорт по акциям. Это изменение может быть ранним сигналом начала более широкой структурной перестройки в области мультименеджерных инвестиций в акции.
Традиционные мультименеджерные платформы обычно распределяют риск между несколькими независимыми инвестиционными командами, каждая из которых торгует в соответствии со своей стратегией и лимитом риска. Но когда разные команды держат похожие акции, полагаются на схожие стилевые факторы или одновременно сталкиваются с высокой волатильностью отдельных бумаг, изначально диверсифицированные стратегии могут формировать высококоррелированные позиции.
Такая структура не обязательно выявляет проблемы в спокойные периоды, но в фазе резкой ротации риски могут быстро усиливаться. Например, некоторые акции могут одновременно рассматриваться несколькими командами как низковолатильные или стоимостные объекты. Как только соответствующие стратегии начинают снижать риск, давление продаж может концентрироваться.
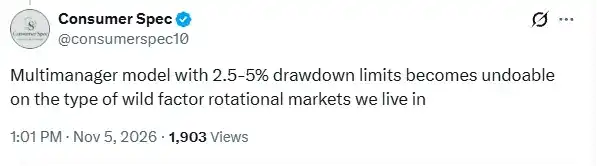
Consumer Spec отмечает, что резкая факторная ротация бросает вызов традиционной модели контроля рисков мультименеджерных фондов
Если больше мультименеджерных платформ проведут корректировку бизнеса, сократят лимиты риска или закроют пересекающиеся позиции, рынок может столкнуться с дополнительным краткосрочным давлением продаж.
Важно отметить, что такое давление не обязательно означает ухудшение операционных показателей соответствующих компаний — оно может быть вызвано исключительно потребностью институтов в ребалансировке портфелей.
Корректировка Walleye сама по себе не доказывает, что вся индустрия мультименеджерных фондов концентрированно ликвидирует позиции, но она отражает, что экстремальные факторные колебания и волатильность отдельных акций оказывают давление на традиционные лонг-шорт стратегии по акциям.
В долгосрочной перспективе очистка переполненных позиций, снижение вынужденных сделок и уменьшение концентрации капитала в схожих стратегиях могут улучшить структуру рынка. Однако в краткосрочной перспективе сам процесс корректировки может усилить волатильность.
Дифференциация потребительских акций: даже хорошая отчётность не всегда спасает от давления продаж
Динамика потребительских акций 5 ноября ещё раз показывает сложную взаимосвязь между фундаментальными показателями и потоками капитала на текущем рынке.
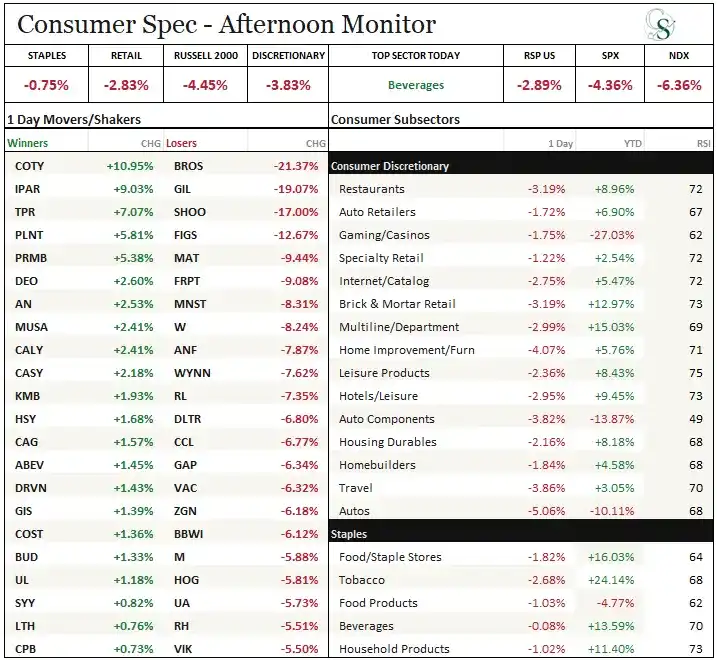
Динамика потребительского сектора и изменение цен основных акций 5 ноября
Некоторые компании с высоким качеством прибыли и явным импульсом роста по-прежнему пользуются спросом.
Tapestry (TPR) выросла на 7,1%. Продажи бренда Coach увеличились на 16%, международные продажи — на 30%, компания также повысила годовой прогноз прибыли на акцию с $7,80–7,90 до $8,25–8,35.
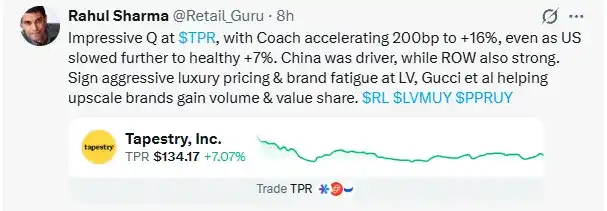
Ускорение роста бренда Coach способствовало росту Tapestry против рынка
Costco (COST) выросла на 1,4%, сопоставимые продажи в США без учёта бензина в октябре увеличились на 8,1%, продажи, связанные с цифровыми каналами, — на 22,6%.
Kimberly-Clark (KMB) выросла на 1,9%, органические продажи в Северной Америке вернулись к положительному росту на 0,3%, объём продаж вырос на 2%, одновременно выигрывая от притока капитала в фактор низкой волатильности.
Но не все потребительские акции с хорошими результатами продолжают расти.
Ralph Lauren (RL) упала на 7,4%. Выручка компании достигла $2,18 млрд, прибыль на акцию — $4,64, что выше рыночных ожиданий в $4,25, сопоставимые продажи в Азии показали рост на двузначное число процентов. Однако прогноз роста выручки на следующий квартал без учёта валютных эффектов составил лишь 3–4%, что немного ниже рыночных ожиданий в 4,3% и недостаточно для поддержания прежних высоких оценочных ожиданий.
Zegna (ZGN) упала на 6,2%. Органические продажи выросли на 8,2%, что выше рыночных ожиданий около 6,8%, но менеджмент лишь подтвердил нижнюю границу годового прогноза, а валютные встречные ветры и слабость бренда Thom Browne продолжают давить на настроения рынка.
Wayfair (W) упала на 8,2%, полностью растеряла рост, последовавший за публикацией отчётности. Выручка компании выросла на 9,7%, выручка в США — на 11,4%, количество заказов — на 12,2%, маржа в третьем квартале достигла самого высокого уровня для этого периода с 2020 года, но эти фундаментальные позитивные факторы не остановили разворот акций.
В то же время акции с явно ослабевшими фундаментальными показателями испытали ещё большее давление продаж.
Dutch Bros (BROS) упала на 21,4%, главным образом из-за замедления роста сопоставимых продаж с 5,8% в предыдущем квартале до 4,4%, что ниже рыночных ожиданий.
Gildan (GIL) упала на 19,1%, годовой прогноз продаж снижен примерно на 10%, прогноз прибыли на акцию снижен с $4,65–4,75 до $3,70–3,80, компания также отозвала финансовые цели на ближайшие три года.
Steve Madden (SHOO) упала на 17%, хотя выручка выросла на 16%, весь рост пришёлся на приобретённый бизнес, а органические продажи снизились на 14,8% из-за влияния тарифов и слабых оптовых заказов.
Эти результаты отражают, что рынок не только переоценивает будущий рост прибыли компаний, но и более строго оценивает акции, к которым уже предъявляются высокие ожидания.
Важно различать, что падение потребительских акций не всегда вызвано уходом из защитных сделок. Часть его можно объяснить слабыми прогнозами прибыли, замедлением роста продаж и давлением на оценку.
Но даже компании, превысившие ожидания по отчётности, могут не устоять перед общим снижением склонности к риску и влиянием потоков капитала.
Это ещё больше усложняет попытки избежать падения рынка с помощью простой отраслевой ротации.
Когда защитная сделка сама становится переполненной: за чем следить рынку дальше?
Текущие риски американского рынка уже не сводятся к вопросу, продолжат ли падать сектора ИИ и полупроводников.
Доминирование технологических акций последних лет подвергается сомнению, и рынок начинает искать более широкие источники доходности. Но в этом процессе большие объёмы капитала концентрированно текут в сектора стоимости, низкой волатильности и высоких дивидендов, из-за чего новые защитные сделки также сталкиваются с риском переполненности.
Далее необходимо наблюдать за изменениями в трёх аспектах.
Во-первых, смогут ли технологические акции стабилизироваться и вызовет ли отскок возврат капитала из защитных секторов в растущие акции. Если произойдёт явный стилевой разворот, недавно самые сильные низковолатильные и стоимостные акции могут испытать давление фиксации прибыли.
Во-вторых, перерастёт ли общее падение рынка в давление ликвидности. Если инвесторы начнут повышать долю денежных средств за счёт неизбирательного сокращения позиций, то даже акции с устойчивыми фундаментальными показателями и разумной оценкой могут не избежать падения.
Наконец, появятся ли новые корректировки позиций у мультименеджерных хедж-фондов. Изменения в бизнесе Walleye могут быть отдельным институциональным событием, а могут быть ранним сигналом более широкой стратегической реструктуризации, за развитием которой стоит следить.
Ключевая проблема, которую выявила текущая коррекция рынка, — это различие между относительной устойчивостью защитных активов и риском абсолютного снижения цен.
Сектора низкой волатильности, высоких дивидендов и стоимости могут снизить зависимость портфеля от технологических акций, но когда большие объёмы капитала используют схожие стратегии, защитная сделка сама формирует новый риск концентрации.
Отскок технологических акций может привести к выводу средств из защитных позиций, а продолжение падения технологических акций может вынудить инвесторов продавать защитные активы. Это делает ротацию рынка уже не простым переключением из одного сектора в другой. Теперь требуется одновременная оценка отраслевых фундаментальных показателей, потоков капитала и степени переполненности позиций.
В такой среде по-настоящему трудно избежать не падения какого-то отдельного сектора, а того, что когда всё больше инвесторов выбирают один и тот же способ защиты, прежнее убежище может стать источником следующей волны продаж.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.