Насколько далеки США от следующего финансового кризиса?
 Odaily
Автор оригинала: Чжао Ин
Источник оригинала: Wall Street CN
Экономическое процветание сеет семена следующего кризиса — это самое глубокое предупреждение, которое экономист Хайман Мински оставил миру. Сегодня бум ИИ толкает американский фондовый рынок к максимумам, стоимость заимствований остаётся мягкой, а под поверхностным спокойствием ключевые индикаторы финансовой уязвимости незаметно движутся. Deutsche Bank считает, что США ещё не достигли «красной зоны тревоги», которая предшествовала историческим кризисам, но если текущие тенденции сохранятся, это расстояние может заметно сократиться примерно к 2028 году.
Согласно торговому столу Zhuifeng, Deutsche Bank в своём последнем отчёте, используя новую рамку прогнозирования финансовых кризисов, указывает, что сочетание быстрого роста цен на активы и сильного расширения кредита исторически является самым опасным предвестником кризиса. Согласно этой рамке, как только оба показателя одновременно пересекают порог и входят в «красную зону», вероятность финансового кризиса в корпоративном секторе в течение следующих трёх лет достигает 45%.
На данный момент рост американского фондового рынка легко преодолел порог цен на активы, но рост корпоративного левериджа пока остаётся умеренным. Это означает, что текущий бум ИИ больше похож на технологически обусловленный подъём, движимый акциями и реальными инвестициями, а не на традиционный пузырь, основанный на масштабных заимствованиях.
Однако Deutsche Bank также предупреждает, что источники финансирования инвестиций, связанных с ИИ, переключаются с операционных денежных потоков на внешнее финансирование (включая долговое финансирование). К 2028 году США заметно приблизятся к «красной зоне тревоги», но, как ожидается, останутся за её пределами.
Момент Мински: стабильность сама по себе нестабильна
Самое известное утверждение Мински — «стабильность порождает нестабильность»: чем дольше длятся хорошие времена, тем смелее становятся заёмщики и кредиторы, пока условия для следующего кризиса незаметно не созреют.
Именно в рамках этой теоретической модели отчёт Deutsche Bank ставит ключевой вопрос: с момента мирового финансового кризиса 2008 года, несмотря на пандемию COVID-19, геополитические конфликты, резкий рост инфляции и самый агрессивный за десятилетия цикл ужесточения глобальной денежно-кредитной политики, в мире так и не разразился крупный финансовый кризис с долгосрочными макроэкономическими последствиями. Даже потрясения в региональном банковском секторе США в 2023 году были относительно быстро взяты под контроль.
Эта кажущаяся стабильность как раз и является потенциальной питательной средой для логики Мински. Поэтому исследовательская группа Deutsche Bank считает, что сейчас самый важный вопрос не «почему кризис не произошёл», а «где накапливается следующая уязвимость».
США всё ещё вне «красной зоны», 2028 год может стать ключевой точкой наблюдения
Согласно отчёту Deutsche Bank, используемая банком рамка GHSS принимает за две ключевые координатные оси трёхлетнее изменение отношения корпоративного долга к ВВП и трёхлетний рост реальных цен на акции, а порогом входа в «красную зону» служит рост отношения корпоративного долга к ВВП более чем на 9 процентных пунктов и рост реальных цен на акции более чем на 26%.
Исторические сравнения подтверждают прогностическую силу этой рамки. Перед крахом пузыря в Японии в 1989 году и в Таиланде около 1994 года оба показателя значительно превышали границу «красной зоны». Перед кризисом 2008 года еврозона, ведомая несколькими периферийными странами, также вошла в опасную зону. В отличие от этого, во время пузыря доткомов в 2000 году рост цен на акции в США был резким, но накопление левериджа было относительно умеренным, и в целом страна оставалась вне «красной зоны» — что отчасти объясняет, почему последовавший глубокий медвежий рынок не перерос в полномасштабный финансовый кризис.
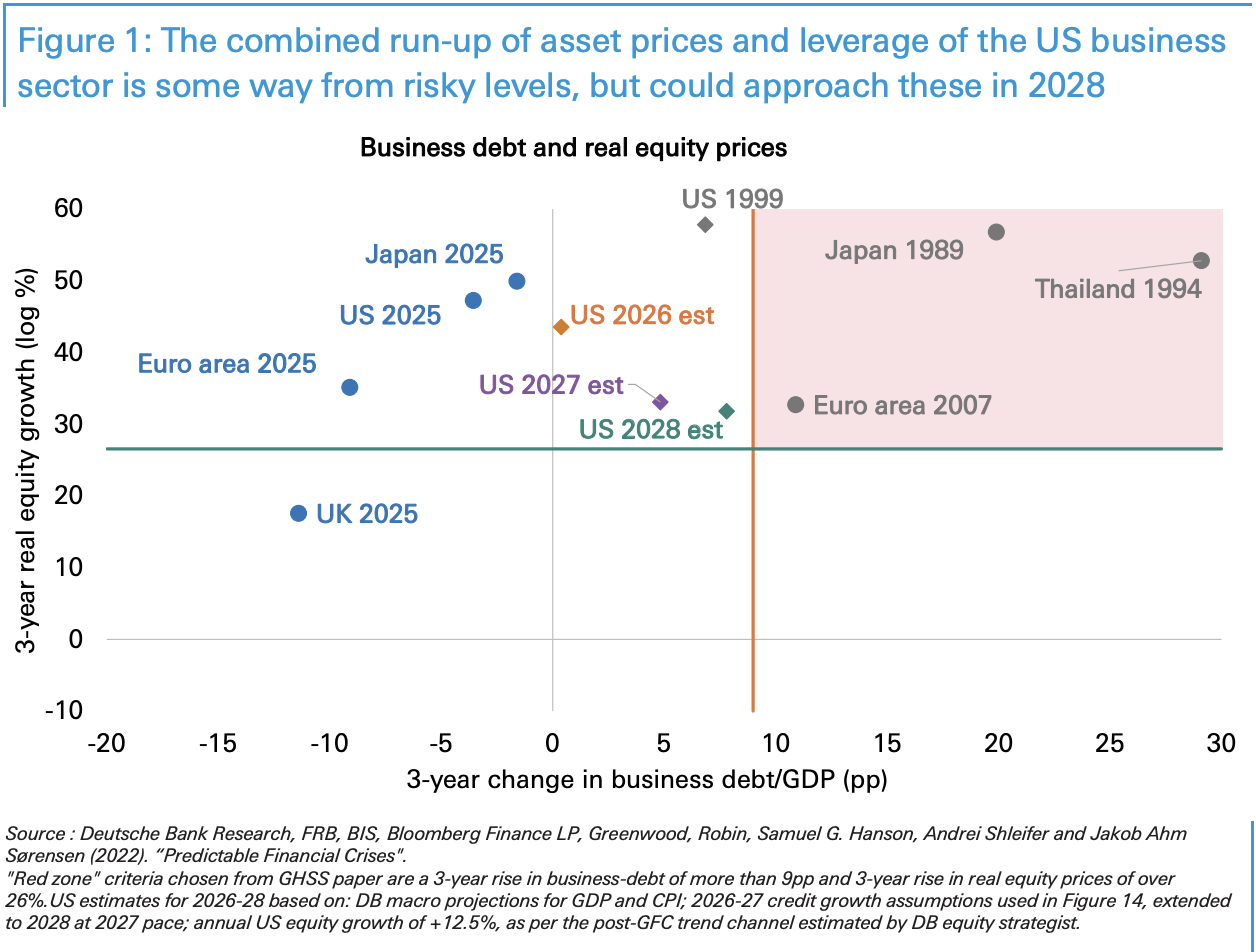
Расчёты Deutsche Bank показывают, что США в настоящее время находятся в относительно безопасной позиции на координатной плоскости, а темпы роста корпоративного левериджа в 2025 году остаются сдержанными. Согласно расчётам банка, при базовом сценарии — включая макроэкономические прогнозы банка по ВВП и инфляции, экстраполяцию темпов роста кредитования 2027 года на 2028 год и годовой рост цен на акции на 12,5% в соответствии с посткризисным трендом — к 2028 году США заметно приблизятся к «красной зоне», но, как ожидается, останутся за её пределами.
Бум ИИ: инвестиционный драйвер или долговой пузырь?
Центральный спор на рынке сейчас заключается в том, является ли нынешняя волна ИИ рациональным циклом технологических инвестиций или очередным пузырём кредитной экспансии в ином обличье.
Анализ Deutsche Bank даёт относительно осторожное суждение: до сих пор бум ИИ в большей степени обусловлен ростом цен на акции и реальными капитальными затратами, а не систематическим наращиванием левериджа. Это имеет определённое сходство с периодом пузыря доткомов, который также характеризовался резким ростом цен на акции и ограниченным накоплением долга, что в итоге привело к серьёзной коррекции фондового рынка, но не вызвало полномасштабного финансового кризиса.
Однако отчёт также указывает на структурный сдвиг: источники финансирования капитальных затрат, связанных с ИИ, мигрируют от собственных операционных денежных потоков компаний к внешнему долговому финансированию. Если эта тенденция сохранится, то, смогут ли рост кредитования и рост цен на акции оставаться в текущем состоянии, станет ключевой переменной для оценки дальнейшего направления рисков. Как говорится в отчёте, «то, как кредит отреагирует на этом новом этапе строительства ИИ, может стать центральным вопросом».
Другие потенциальные риски: частный кредит и суверенные балансы
Помимо рисков, связанных с ИИ, отчёт Deutsche Bank указывает ещё на две потенциальные области зарождения кризиса: быстрое расширение рынка частного кредита и повсеместное растяжение суверенных балансов в мире.
В отчёте отмечается, что регуляторные реформы после 2008 года и более быстрые механизмы политического вмешательства затруднили передачу и распространение кризисов — это важная институциональная причина, по которой мир успешно избегал крупных финансовых кризисов на протяжении последних десяти с лишним лет. Однако рынок частного кредита быстро раздувается в серой зоне со сравнительно слабым регуляторным покрытием, а масштабы суверенного долга продолжают расти после нескольких раундов бюджетного стимулирования — оба фактора являются точками потенциального накопления системного риска и требуют постоянного внимания инвесторов.
В целом вывод Deutsche Bank — это не сигнал тревоги, а перспективный стресс-тест на основе количественной рамки. По его оценкам, 2028 год — это точка наблюдения, которую стоит отметить. До этого у множества переменных ещё достаточно времени, чтобы измениться, но ключевой момент в том, что логика Мински никогда не подводила: чем спокойнее, тем больше нужно быть настороже.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.