Глобальные рынки, азиатские потоки капитала: тенденции развития стейблкоинов и токенизированных активов в 2026 году
 coindeskАвтор: CoinDesk Research
Что вам нужно знать:
- Использование опережает предложение: К концу сентября рыночная капитализация стейблкоинов выросла лишь на 1,0% до $306 млрд, тогда как скорректированный месячный объем переводов вырос на 41,4%. Объем транзакций достиг $2,33 трлн, что на 48,6% больше, чем годом ранее, в основном за счет более активного использования существующих остатков, а не новой эмиссии.
- Доллар по-прежнему доминирует: Долларовые токены составляют 99,5% предложения, при этом на USDT и USDC приходится 84,6%. Новые эмитенты (USD1, USDG, PYUSD, RLUSD) занимают лишь 4,1% и конкурируют в сфере дистрибуции, банковского доступа и погашения, что указывает на сегментацию рынка по сценариям использования.
- Азия — основной источник потоков капитала, а не эмиссии: Объем переводов между странами Азиатско-Тихоокеанского региона составил $55,7 млрд, что составляет 50,8% отслеживаемого объема транзакций. Однако совокупная рыночная капитализация стейблкоинов в местных валютах АТР составляет лишь $261 млн, около 0,09% мирового предложения, поэтому транзакционная активность в регионе в основном осуществляется в долларовых токенах.
- Рост RWA по-прежнему зависит от казначейских облигаций: Токенизированные RWA выросли на 51% до $38,6 млрд, при этом казначейские облигации США прибавили $14,7 млрд. В сентябре RWA впервые показали месячное сокращение на $417 млн, в основном за счет государственных облигаций, тогда как токенизированные акции (рост с $678 млн до $3,19 млрд) и активные стратегии продолжили расти.
- Преимущество Азии — в дистрибуции и расчетах: Хотя стоимость выпущенных в Азии RWA в 2026 году снизилась, регуляторы прокладывают путь. Например, Гонконг выпустил цифровые зеленые облигации на 20 млрд гонконгских долларов, Сингапур запустил Project Guardian, а Южная Корея с февраля 2027 года внедряет систему регистрации ценных бумаг на блокчейне. Именно распространенность расчетных систем, а не локальная эмиссия, определит, сможет ли Азия стать финансовым центром.
Глобальные рынки, азиатские потоки капитала: тенденции развития стейблкоинов и токенизированных активов в 2026 году
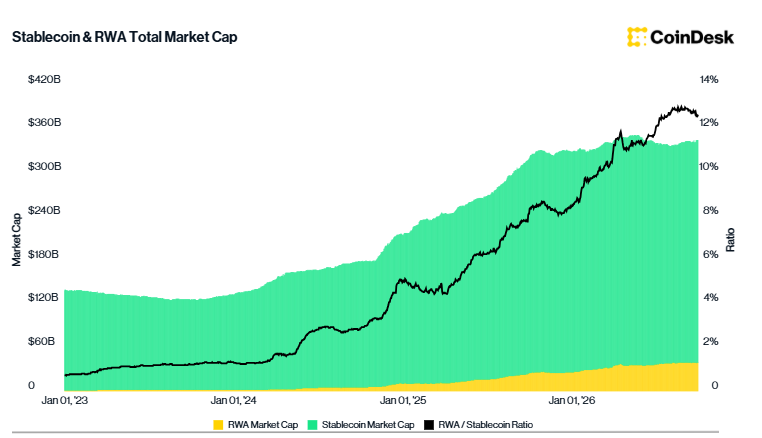
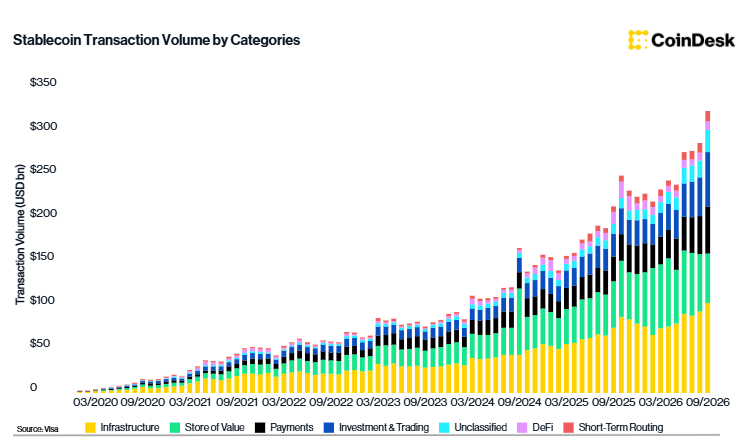
В 2026 году транзакционная активность стейблкоинов растет значительно быстрее предложения. Рыночная капитализация с конца декабря по конец сентября выросла лишь на 1,0% до $306 млрд, колеблясь в течение года в диапазоне от $298 млрд до $316 млрд. Для сравнения, скорректированный месячный объем переводов вырос на 41,4% с $230 млрд в январе до $325 млрд в сентябре, а отношение месячного объема переводов к рыночной капитализации увеличилось с 0,77 до 1,06. Объем транзакций с января по сентябрь достиг $2,33 трлн, что на 48,6% больше, чем годом ранее. Инфраструктура является крупнейшей категорией транзакций с объемом $751 млрд, отражая потоки ликвидности между блокчейнами, биржами и приложениями. Месячный объем платежных транзакций вырос с $33,2 млрд до $54,1 млрд, но платежи по-прежнему остаются второстепенным применением стейблкоинов. Предложение остается концентрированным: долларовые токены составляют 99,5% общей капитализации, при этом на USDT и USDC приходится 84,6%. За тот же период стоимость токенизированных RWA выросла на 51,3% до $38,6 млрд, а отношение RWA к стейблкоинам увеличилось с 8,4% до 12,6%.
Рынок стейблкоинов в местных валютах Азиатско-Тихоокеанского региона остается небольшим и находится на ранней стадии эмиссии. К концу сентября 2026 года совокупная рыночная капитализация недолларовых стейблкоинов в мире составила около $1,49 млрд, что выше $919 млн на начало года и выше пика около $1,2 млрд в январе 2022 года. При этом токены в евро ($904 млн), японской иене ($233 млн) и бразильском реале ($221 млн) составляют более 91% от общего объема. Рыночная капитализация токенов АТР выросла с $48,5 млн до $261 млн, а доля рынка увеличилась примерно с 5% до 18%, но по-прежнему остается ничтожной в общем предложении стейблкоинов.
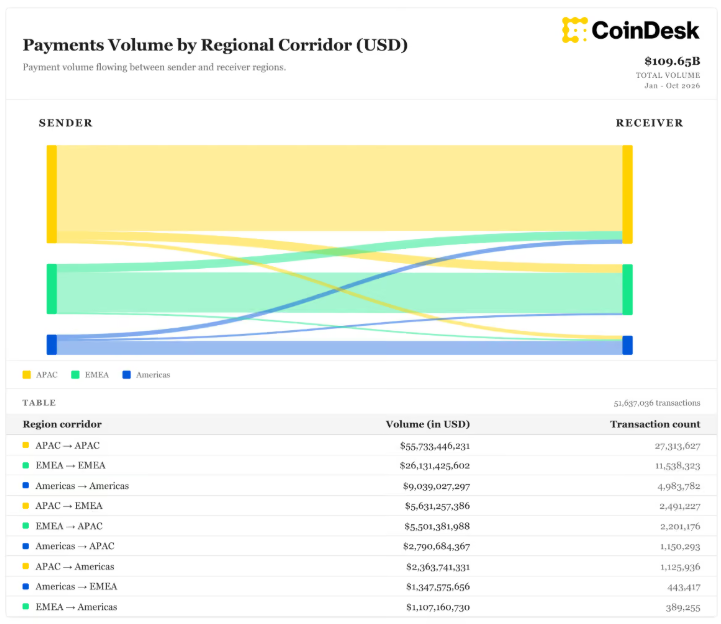
С января по октябрь 2026 года объем платежных транзакций в стейблкоинах составил $109,65 млрд, всего 51,6 млн транзакций. Из них объем переводов внутри Азиатско-Тихоокеанского региона составил $55,7 млрд, 27,3 млн транзакций, что составляет 50,8% от общего объема транзакций и 52,9% от общего числа транзакций. Этот показатель более чем вдвое превышает объем переводов внутри региона Европы, Ближнего Востока и Африки ($26,1 млрд) и в шесть раз превышает объем переводов внутри Америки ($9 млрд).
Трансрегиональная транзакционная активность остается относительно ограниченной: объем транзакций из АТР в Европу, Ближний Восток и Африку составил $5,6 млрд, из Европы, Ближнего Востока и Африки в АТР — $5,5 млрд, из Америки в АТР — $2,8 млрд. Средний размер транзакции по регионам в целом одинаков — от $1 810 до $3 040, что указывает на то, что лидерство Азии отражает частоту транзакций и региональную ликвидность, а не более крупные суммы отдельных транзакций.
Токенизированные реальные активы (RWA) расширились с одного рынка до широкого спектра классов активов. Общая стоимость ончейн-активов выросла с $1 млрд в январе 2023 года до $38,6 млрд в сентябре 2026 года. Казначейские облигации США лидируют в этом росте, увеличившись с $100 млн до $14,7 млрд, причем только за этот год рост составил 62%. За ними следуют сырьевые товары с объемом $5,1 млрд и ростом на 41% с начала года.
Самыми быстрорастущими сегментами в 2026 году стали небольшие категории: акции выросли на 371% до $3,2 млрд, венчурный капитал — на 277% до $1 млрд, а частный акционерный капитал — на 214% до $1,3 млрд. Кредитование также стало важным сегментом: кредиты под залог активов ($2,8 млрд), специализированное финансирование ($2,7 млрд), корпоративные кредиты ($1,7 млрд) и диверсифицированные кредиты ($800 млн) в сумме составляют около $8 млрд. Активные стратегии стали единственной крупной категорией, показавшей снижение в этом году: после лидерства на рынке в 2024 году они упали на 12% до $4 млрд.
Токенизированные реальные активы (RWA) расширились с одного рынка до широкого спектра классов активов. Общая стоимость ончейн-активов выросла с $1 млрд в январе 2023 года до $38,6 млрд в сентябре 2026 года. Казначейские облигации США лидируют в этом росте, увеличившись с $100 млн до $14,7 млрд, причем только за этот год рост составил 62%. За ними следуют сырьевые товары с объемом $5,1 млрд и ростом на 41% с начала года.
Самыми быстрорастущими сегментами в 2026 году стали небольшие категории: акции выросли на 371% до $3,2 млрд, венчурный капитал — на 277% до $1 млрд, а частный акционерный капитал — на 214% до $1,3 млрд. Кредитование также стало важным сегментом: кредиты под залог активов ($2,8 млрд), специализированное финансирование ($2,7 млрд), корпоративные кредиты ($1,7 млрд) и диверсифицированные кредиты ($800 млн) в сумме составляют около $8 млрд. Активные стратегии стали единственной крупной категорией, показавшей снижение в этом году: после лидерства на рынке в 2024 году они упали на 12% до $4 млрд.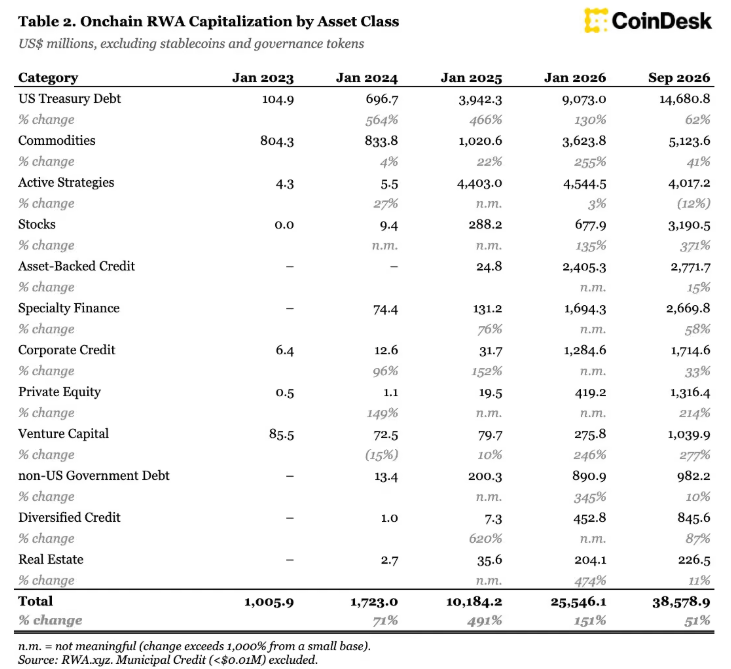
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.