Откат ИИ-торговли: рынок США потерял $2,8 трлн, Nasdaq упал почти на 6%, индекс чипов рухнул более чем на 10%, цепочка поставок дата-центров под давлением
 chaincatcher
В четверг, 5 ноября, по восточному времени, американские технологические акции подверглись мощной распродаже, ИИ-торговля резко откатилась, и вся цепочка поставок — чипы, облачные вычисления, энергоснабжение дата-центров, оптические коммуникации — понесла тяжелые потери. Индекс Nasdaq Composite упал на 5,52%, показав крупнейшее дневное падение с апреля 2025 года, когда США объявили об ответных пошлинах; индекс Nasdaq 100 снизился примерно на 6,4%, что стало самым большим падением с марта 2020 года.
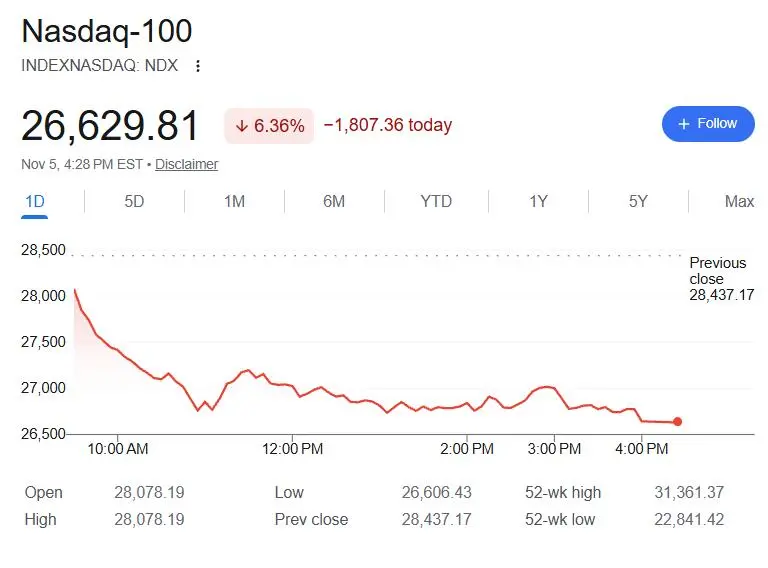
Распродажа технологических акций быстро распространилась на весь американский рынок. Среди трех основных индексов Nasdaq закрылся более чем на 10% ниже исторического максимума, достигнутого 6 октября, официально войдя в зону технической коррекции; индекс S&P 500 упал на 4,36%, показав крупнейшее дневное падение с апреля 2025 года; индекс Dow Jones, который в среду вырос на 3%, открылся ростом более чем на 320 пунктов, но затем перешел к снижению и закрылся падением более чем на 1830 пунктов, или на 3,44%.
По оценкам СМИ, общая рыночная капитализация американского рынка в четверг за один день сократилась примерно на $2,8 трлн, что стало рекордным дневным сокращением с начала пандемии COVID-19 и превысило предыдущий максимум в $2,69 трлн. При этом капитализация технологического сектора за день уменьшилась примерно на $2,5 трлн.
Нынешняя распродажа не была вызвана каким-то одним фактором. Значительная победа демократов на промежуточных выборах заставила рынок переоценить возможные политические и регуляторные риски для строительства дата-центров в США. Одновременно все больше сомнений вызывают сроки окупаемости огромных капитальных вложений в ИИ, стоимость финансирования и реальная способность реализовать проекты дата-центров. Результаты и прогнозы Qualcomm не полностью оправдали ожидания рынка, а опасения Microsoft по поводу задержек и роста затрат в проектах новых облачных сервисов усилили осторожность инвесторов в отношении перспектив прибыли в цепочке поставок ИИ.
AMD упала на 17%, SanDisk упала на 22% — чипы пережили сильнейшую распродажу с начала пандемии
Полупроводниковый сектор стал эпицентром нынешней распродажи. После объявления результатов промежуточных выборов в США индекс Philadelphia Semiconductor Index (SOX), который в среду уже снизился более чем на 3%, в четверг ускорил падение и закрылся снижением более чем на 12%, показав крупнейшее дневное падение с марта 2020 года, начала пандемии COVID-19.
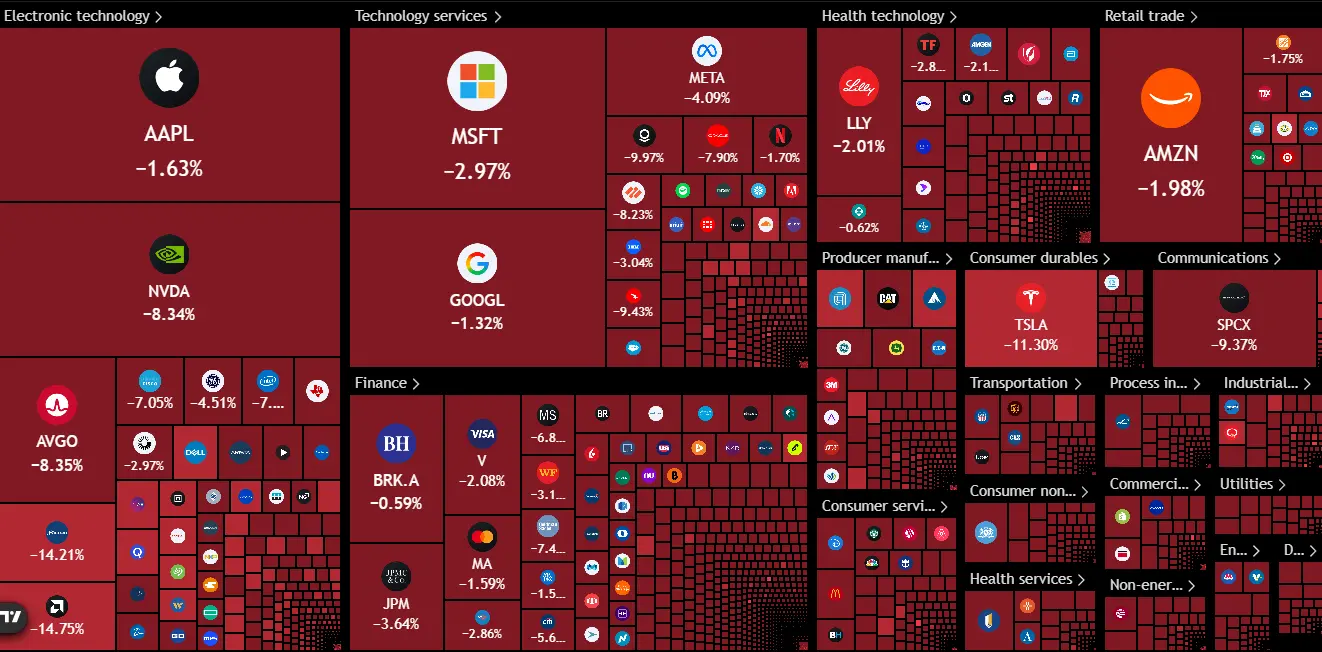
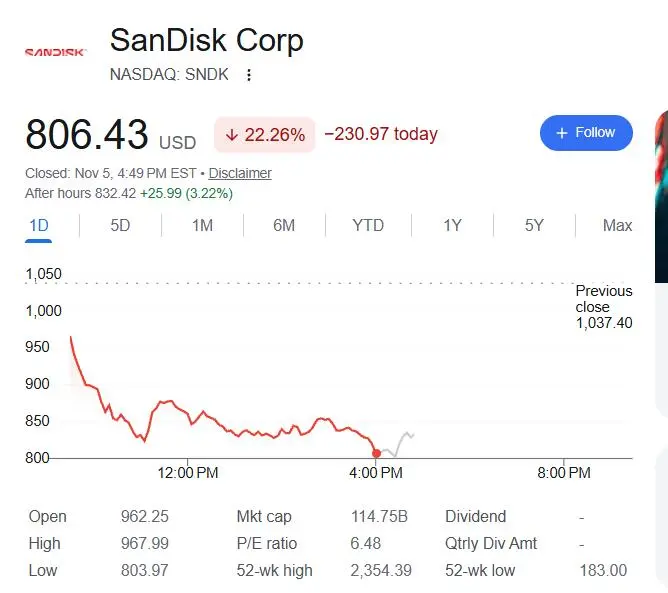
Среди отдельных акций лидер в области ИИ-чипов Nvidia (NVDA) закрылась падением примерно на 9,3%, полностью нивелировав рост с начала года; SanDisk (SNDK) упала примерно на 22,3%, Micron (MU) — примерно на 17,5%, AMD (AMD) и Western Digital (WDC) — примерно на 17%, Broadcom (AVGO) и Intel (INTC) — примерно на 10%, Qualcomm (QCOM) закрылась снижением примерно на 9,5%. От лидеров ИИ-вычислений до производителей чипов памяти — практически все акции полупроводникового сектора пострадали.
Коллективное падение акций чипов отражает как опасения по поводу перспектив инвестиций в ИИ-инфраструктуру, так и прежнюю завышенную оценку полупроводникового сектора и перегруженность позициями. Продолжающийся рост спроса на ИИ-вычисления не означает, что все производители чипов смогут одновременно наращивать выручку; инвесторы начинают уделять больше внимания исполнению заказов, структуре продукции, маржинальности и реальному прогрессу в превращении капитальных затрат в выручку.
Отчетность Qualcomm стала прямым негативным катализатором для сектора чипов. Последние результаты и прогнозы компании не полностью развеяли опасения по поводу слабости бизнеса смартфонов, особенно потому, что прогноз продаж чипов для смартфонов не оправдал ожиданий Уолл-стрит. Reuters отметило, что продажи чипов для смартфонов Qualcomm в четвертом квартале не достигли рыночных ожиданий, а слабый спрос и снижение выручки от Apple стали важными сдерживающими факторами.
Хотя Qualcomm активно осваивает новые рынки, такие как дата-центры и автомобили, рост новых направлений еще не полностью превратился в улучшение прибыли в ближайшей перспективе. Рынок переоценивает не только собственные перспективы прибыли Qualcomm, но и то, насколько реалистичны высокие ожидания роста для всей индустрии ИИ-чипов.
CoreWeave, Nebius и другие компании ИИ-инфраструктуры обвалились
Распродажа не ограничилась производителями чипов — значительное падение показали и другие компании, связанные с ИИ-инфраструктурой.
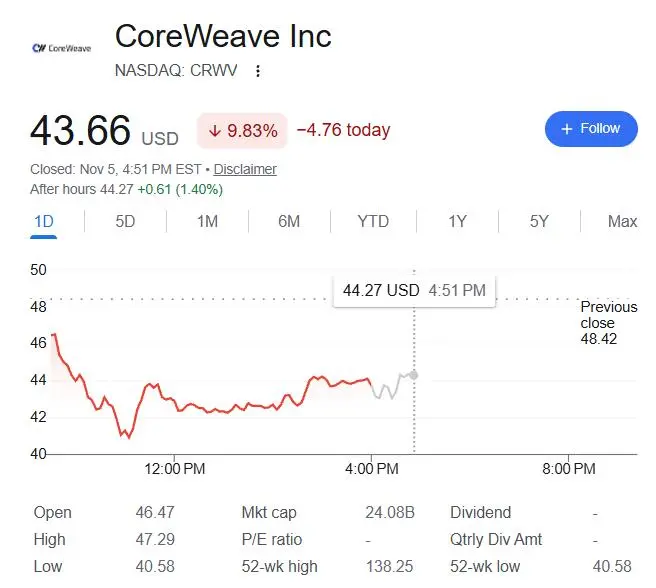
Новый облачный провайдер CoreWeave (CRWV), получивший выгоду от бума строительства дата-центров, в течение дня падал более чем на 10% и закрылся снижением на 9,8%. Nebius (NBIS) в моменте терял почти 20% и закрылся падением почти на 15%; поставщик энергии для дата-центров Bloom Energy (BE) в течение дня падал более чем на 20% и закрылся снижением на 16,4%. Oracle (ORCL) в моменте опускался почти на 10% и закрылся падением почти на 7%.
Сектор оптических коммуникаций также оказался под давлением: Lumentum (LITE) закрылась падением примерно на 18,7%, Coherent (COHR) — примерно на 13%. Общая черта этих компаний в том, что их рост в разной степени зависит от продолжающегося расширения ИИ-дата-центров, поэтому они более чувствительны к изменению ожиданий инвесторов относительно темпов строительства дата-центров и отдачи на капитал.
Недавнее изменение отношения Microsoft к некоторым новым облачным сервисам также повысило чувствительность рынка к рискам в цепочке поставок ИИ-инфраструктуры.
Bloomberg 5 ноября сообщило, что Microsoft все больше недовольна задержками и проблемами с затратами в совместных проектах с некоторыми новыми облачными сервисами (Neocloud), включая IREN, Nebius, Nscale и другие. Проблемы с графиком поставки, строительством инфраструктуры и контролем затрат показывают, что, несмотря на высокий спрос на ИИ-вычисления, своевременно завершить и ввести в эксплуатацию запланированные мощности дата-центров непросто.
Это особенно важно для новых облачных сервисов, зависящих от заказов крупных технологических компаний и поддержки финансирования. Им часто приходится сначала вкладывать значительные средства в строительство дата-центров, закупку GPU и сопутствующего оборудования, а затем постепенно окупать затраты, сдавая вычислительные мощности в аренду клиентам. В случае задержки проекта они могут одновременно столкнуться с отсрочкой признания выручки, ростом стоимости финансирования и давлением на денежные потоки.
Поэтому беспокойство рынка уже не только в том, сколько ИИ-дата-центров будет построено в итоге, но и в том, смогут ли эти проекты быть реализованы по плану, хватит ли электроэнергии и оборудования, и принесут ли вложенные огромные средства отдачу, соответствующую оценкам.
Tesla упала более чем на 10%, капитализация Mag 7 испарилась примерно на $1 трлн
Крупные технологические акции также не избежали нынешней распродажи.
Среди «Великолепной семерки» (Mag 7) Tesla (TSLA), эксплуатирующая инфраструктуру ИИ-суперкомпьютеров в Техасе, закрылась падением примерно на 10,8%, Nvidia — примерно на 9,3%; Meta (META) упала примерно на 4%, Microsoft (MSFT) — на 3,6%, Amazon (AMZN) и материнская компания Google Alphabet (GOOGL) снизились более чем на 2% и почти на 2% соответственно, а Apple (AAPL), открывшаяся ростом, но затем ушедшая в минус, показала относительно умеренное падение — примерно на 1,5%.
The Wall Street Journal сообщила, что общая капитализация технологического сектора за день сократилась примерно на $2,5 трлн, из которых только «Великолепная семерка» потеряла около $1 трлн. Нынешняя распродажа ударила не только по ранее сильно выросшим акциям ИИ-чипов и дата-центров, но и оказала давление на оценки крупных технологических компаний.
Стоит отметить, что падение акций крупных технологических компаний не обязательно означает, что рынок считает, будто спрос на ИИ снижается. Более глубокая проблема в том, что инвестиции в ИИ-инфраструктуру продолжают расти, но у инвесторов по-прежнему нет уверенности, когда эти вложения превратятся в прибыль и смогут ли существующие бизнесы получить достаточный дополнительный доход от ИИ.
Крупные технологические компании продолжают наращивать расходы на дата-центры, чипы и связанную инфраструктуру, а некоторые финансируют инвестиционные планы через рынок облигаций. На фоне все еще высоких процентных ставок масштаб капитальных затрат, стоимость финансирования и сроки окупаемости подвергаются более строгой проверке.
Падение акций технологических гигантов не полностью означает, что рынок считает, будто спрос на ИИ снижается. Более глубокая проблема в том, что инвестиции в ИИ-инфраструктуру продолжают расти, но у инвесторов по-прежнему нет уверенности, когда эти вложения превратятся в прибыль и смогут ли существующие бизнесы получить достаточный дополнительный доход от ИИ.
Крупные технологические компании продолжают наращивать расходы на дата-центры, чипы и связанную инфраструктуру, а некоторые финансируют инвестиционные планы через рынок облигаций. На фоне все еще высоких процентных ставок масштаб капитальных затрат, стоимость финансирования и сроки окупаемости подвергаются более строгой проверке.
Победа демократов на промежуточных выборах усиливает неопределенность политики в отношении строительства дата-центров
Политический фактор стал важным катализатором распродажи акций ИИ-инфраструктуры.
На промежуточных выборах в США демократы одержали значительную победу, что заставило рынок переоценить степень государственной поддержки ИИ-индустрии и возможные изменения регуляторной среды для расширения дата-центров.
Ранее администрация Трампа активно продвигала строительство ИИ-инфраструктуры, рассматривая дата-центры, чипы и энергоснабжение как важные опоры для сохранения конкурентного преимущества США в области ИИ. Однако с получением демократами преимущества в Конгрессе инвесторы опасаются, что строительство ИИ-дата-центров может столкнуться с более тщательным контролем, особенно в вопросах землепользования, энергоснабжения, экологических требований и утверждения проектов.
Эти опасения не лишены реальных оснований. В некоторых регионах США жители и местные власти уже выступают против быстрого расширения дата-центров, ссылаясь на то, что они потребляют много электроэнергии и воды и могут повышать счета за электричество для местного населения. Победа демократов в некоторых ключевых для строительства дата-центров штатах также заставляет рынок внимательнее следить за возможными изменениями местной политики.
Однако политические риски не обязательно означают остановку инвестиций в ИИ в США. Более реалистичным последствием может стать удлинение сроков утверждения проектов, рост стоимости строительства и необходимость для компаний пересматривать выбор площадок и темпы инвестиций в дата-центры.
Возврат инвестиций в ИИ и давление финансирования снова под вопросом, капитал ускоряет выход из перегруженных сделок
Помимо политической неопределенности, вызванной промежуточными выборами, опасения рынка по поводу бизнес-модели и прибыльности инвестиций в ИИ являются более глубокой причиной нынешней коррекции технологического сектора.
В последнее время взрывной рост спроса на ИИ побуждал крупные технологические компании постоянно наращивать капитальные расходы, благодаря чему компании в сфере чипов, облачных вычислений, дата-центров, энергетического оборудования и оптических коммуникаций получали премию в оценке. Однако по мере расширения масштабов инвестиций рынок начал переходить от простого следования за ростом спроса на ИИ к оценке того, сколько реальной выручки и прибыли могут принести эти огромные вложения.
The Wall Street Journal отметила, что нынешняя распродажа затронула азиатских производителей чипов, американских поставщиков электроэнергии, провайдеров вычислительных услуг, софтверные компании и девелоперов дата-центров — практически никто в технологической цепочке поставок не избежал потерь. В отличие от прежней ротации капитала из ИИ-акций в другие сектора, нынешняя распродажа распространилась на все 11 секторов индекса S&P 500, что свидетельствует о более широком сжатии аппетита к риску.
Одновременно зависимость ИИ-компаний от долгового финансирования и не оправдавшая ожиданий отчетность некоторых крупных технологических компаний усилили осторожность инвесторов. Рынок не только обеспокоен чрезмерным масштабом инвестиций в ИИ-инфраструктуру, но и начинает сомневаться, смогут ли эти вложения принести достаточную отдачу в разумные сроки.
Financial Times сообщила, что некоторые хедж-фонды быстро сокращают позиции и переводят средства в наличные, а число инвесторов, готовых покупать на падении, заметно уменьшилось. По мере расширения распродажи накопленные ранее высокие оценки и перегруженность сделок в технологическом секторе еще больше усилили падение.
Кроме того, давление на новые облачные сервисы особенно заметно. По сравнению с финансово устойчивыми крупными облачными сервисами компании Neocloud часто сильнее зависят от внешнего финансирования и небольшого числа крупных клиентов. Если проект дата-центра задержится или клиенты отложат прием вычислительных мощностей, компания может столкнуться с проблемой, когда первоначальные инвестиции не удается своевременно превратить в выручку.
Судя по рыночной динамике, это не просто негативная реакция на результаты отдельных компаний, а многофакторный ответ на ранее сильно сконцентрированную ИИ-торговлю: рост политических рисков, сомнения в отдаче от капитальных затрат, задержки некоторых инфраструктурных проектов и не оправдавшие ожиданий прогнозы отдельных чиповых компаний вместе способствовали оттоку капитала из технологических акций.
В среду прояснение результатов промежуточных выборов вызвало мощный отскок американского рынка, и индекс S&P 500 показал крупнейший дневной рост за три месяца; однако всего через одну торговую сессию рынок вновь сосредоточился на политических, финансовых и прибыльных рисках внутри цепочки ИИ-индустрии. Эта историческая распродажа не только стерла послевыборный отскок, но и показала, что отношение инвесторов к ИИ-торговле меняется: от погони за расширением вычислительных мощностей к более строгой оценке отдачи на инвестиции, исполнения проектов и оценок.
Предупреждение о рисках и отказ от ответственности
Рынок сопряжен с рисками, инвестиции требуют осторожности. Данная статья не является индивидуальной инвестиционной рекомендацией и не учитывает конкретные инвестиционные цели, финансовое положение или потребности отдельных пользователей. Пользователям следует самостоятельно оценить, соответствуют ли любые мнения, взгляды или выводы, содержащиеся в статье, их конкретной ситуации. Инвестирование на основе данной статьи осуществляется на собственный риск.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.