Бернстайн: насколько промежуточные выборы угрожают дата-центрам ИИ?
 Blockbeats
Кратко
· Губернаторы, комиссии по коммунальным услугам и местные власти контролируют выдачу разрешений, тарифы и распределение затрат, а также согласование площадок — это ключевые политические факторы, влияющие на строительство дата-центров.
· Около 251 ГВт проектного портфеля находится в штатах, где лидирующие кандидаты выступают против или за ограничение строительства, что составляет примерно 58% национального портфеля; с учётом вероятности победы показатель составляет 244 ГВт.
· С весны этот показатель изменился незначительно и отражает подверженность политическим рискам, а не вероятность отмены конкретных проектов.
· В трёх штатах, где введены моратории, портфель проектов в целом не сократился, а в Техасе объём начатых строек даже вырос, однако краткосрочные данные не исключают будущего ужесточения согласований.
· Бернстайн ожидает, что защита тарифов для населения и требование к застройщикам нести больше расходов на сеть могут стать компромиссом между экономическим ростом и запросами избирателей.
· Аналитики предупреждают, что после выборов акции могут остаться под давлением, но считают, что рынок, возможно, переоценивает политические риски, и сохраняют позитивный взгляд на ряд компаний в сфере электрооборудования, инжиниринга и инфраструктуры дата-центров.
По мере приближения промежуточных выборов в США политические вопросы, связанные с инвестициями в инфраструктуру ИИ, смещаются из Вашингтона к властям штатов и местным регулирующим органам. Инвестиции, рабочие места и налоговые поступления от дата-центров вступают в противоречие с обеспокоенностью жителей по поводу тарифов на электроэнергию, водных ресурсов и воздействия на окружающую среду — кандидатам приходится на это отвечать.
В предвыборном отчёте Бернстайн анализирует позиции кандидатов в губернаторы и конкретные инструменты, с помощью которых власти разных уровней могут влиять на строительство. Ключевой вывод: политическое сопротивление строительству дата-центров растёт, но местные экономические выгоды также значительны, поэтому избранные чиновники сохраняют стимулы для реализации проектов. Итоговые изменения политики, вероятно, проявятся в ужесточении условий строительства и перекладывании большей доли инфраструктурных расходов на застройщиков.
Около 60% проектного портфеля подвержено риску ужесточения политики
По данным отчёта на конец сентября 2026 года, совокупный портфель проектов дата-центров в США составляет около 433 ГВт. В 36 штатах, где в этом году проходят выборы губернаторов, в 18 штатах лидирующие кандидаты отнесены к категории «против» или «ограничение» строительства дата-центров, что соответствует примерно 251 ГВт проектного портфеля, или около 58% от общенационального объёма.
Для сравнения, в 14 штатах лидирующие кандидаты занимают позицию «поддержка» или «условная поддержка», что соответствует примерно 39 ГВт проектного портфеля, или около 9% от общенационального объёма. Остальные мощности находятся в штатах, где позиции кандидатов неясны или выборы губернаторов в этом году не проводятся.
Эти категории различаются по степени жёсткости политики. «Против» включает кандидатов, поддерживающих или уже введших общештатные моратории на согласования, разрешения или подключение к сети, причём некоторые меры могут быть временными или условными; «ограничение» включает кандидатов, выступающих за сокращение налоговых льгот и создание серьёзных барьеров для согласований, но не поддерживающих общештатный мораторий. Таким образом, 251 ГВт отражает политическую среду, в которой находятся проекты, и не означает, что эти мощности будут остановлены.
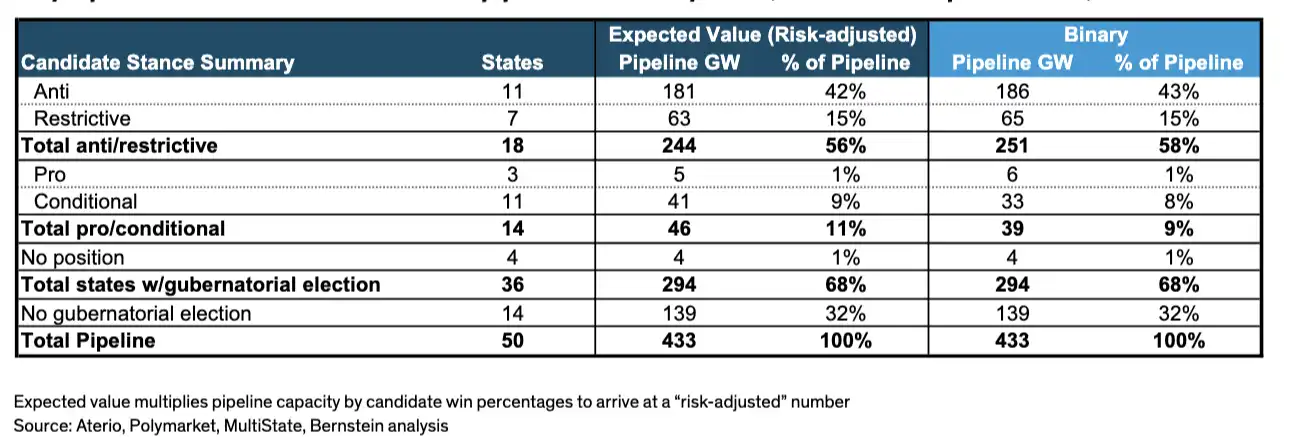
Проектный портфель в разрезе позиций кандидатов.
Бернстайн также взвесил мощности, соответствующие позициям кандидатов, по вероятности победы на Polymarket и получил подверженность риску около 244 ГВт, что эквивалентно примерно 56% национального портфеля. Месяц назад показатель составлял около 240 ГВт, в июне — около 235 ГВт, в апреле — около 240 ГВт, то есть с весны значительных изменений не произошло.
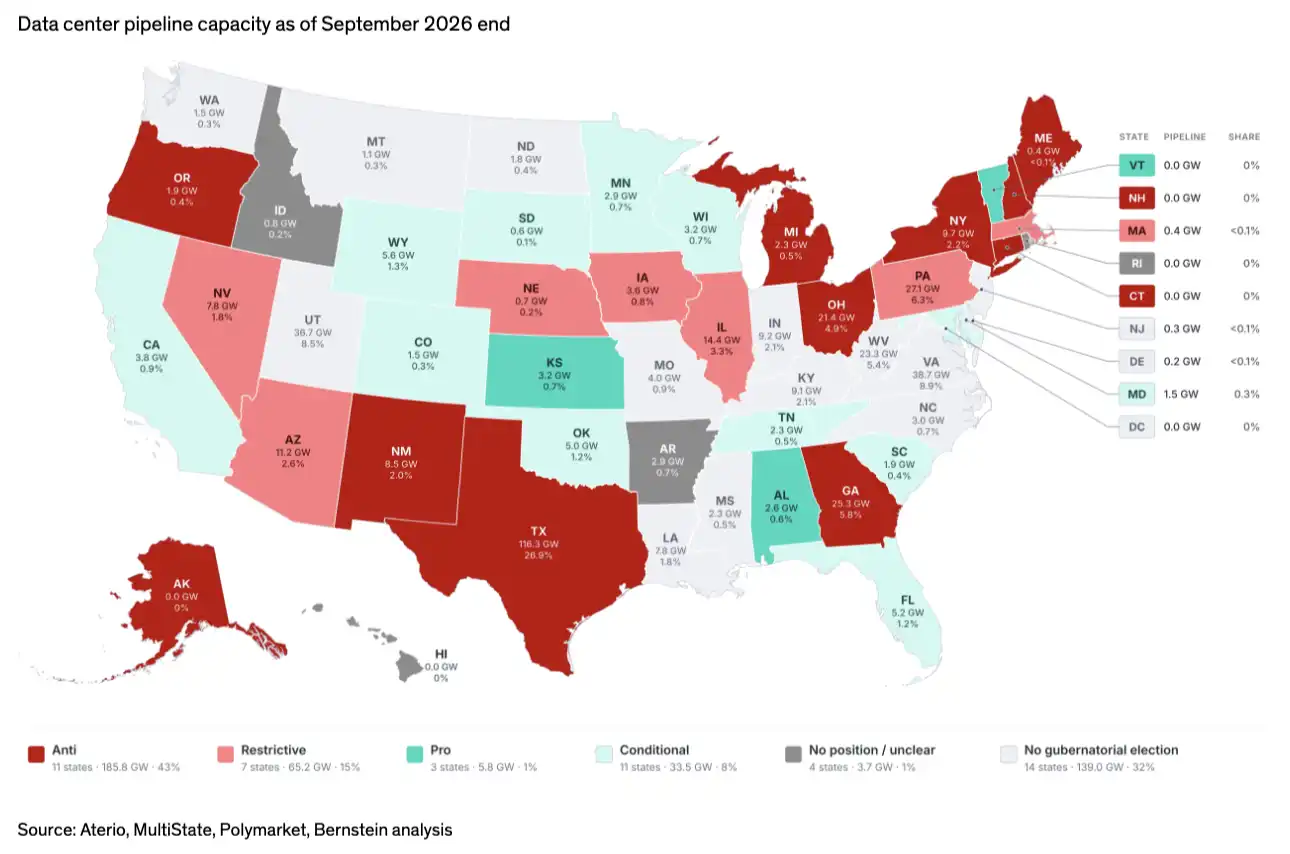
Взвешивание по вероятности также не равно вероятности отмены проектов. Оно связывает вероятность победы кандидата с его политической позицией, но не оценивает силу реализации политики, сроки исполнения или итоговую судьбу каждого проекта.
Другой анализ в отчёте оценивает, что около 260 ГВт проектного портфеля вряд ли будут реализованы. Это оценка реализуемости проектов дата-центров, которая использует иную методологию, чем статистика избирательных политических рисков, и эти показатели нельзя напрямую суммировать.
Партийные различия также требуют осторожной интерпретации. Среди демократических кандидатов, по подсчётам Бернстайна, 19 отнесены к категории «против» и 7 — к «ограничению»; среди республиканцев — 8 и 5 соответственно. Демократы в целом более склонны к ужесточению политики, но сопротивление существует и в республиканском лагере, а в некоторых штатах позиции основных кандидатов схожи, поэтому исход выборов не обязательно существенно изменит местный политический курс.
Реальное влияние на строительство оказывают разрешения, сеть и распределение затрат
Власти штатов и муниципалитеты контролируют несколько этапов согласований, способных повлиять на сроки и экономику проектов.
Губернатор через исполнительные органы может влиять на разрешения на выбросы в атмосферу, водозабор, сточные воды и экологическую экспертизу, а также продвигать изменения налоговых стимулов, использования земель штата и межведомственных процедур согласования. Особенно для проектов, зависящих от собственной генерации на площадке, разрешения на выбросы могут напрямую определить, удастся ли реализовать схему энергоснабжения.
Комиссии по коммунальным услугам (Public Utility Commission, PUC) в основном отвечают за тарифы, инвестиции и механизмы возмещения затрат регулируемых коммунальных предприятий. Для дата-центров ключевые вопросы — какие тарифы применяются к крупным потребителям, требуются ли депозиты, обязательства по минимальному потреблению или плата за выход, а также кто финансирует новые линии электропередачи, подстанции и генерирующие мощности.
Местные власти обычно контролируют зонирование землепользования и разрешения на строительство. Даже если штат готов привлекать инвестиции, конкретный проект может столкнуться с возражениями сообщества, спорами о шуме, водопользовании или землепользовании.
У этих полномочий есть границы. Губернатор не во всех случаях может в одностороннем порядке остановить строительство; в разных штатах различаются объём разрешительных полномочий, законодательные стандарты и защита уже существующих проектов. Мораторий на согласования, усиление проверок и полная остановка работ имеют разный фактический эффект.
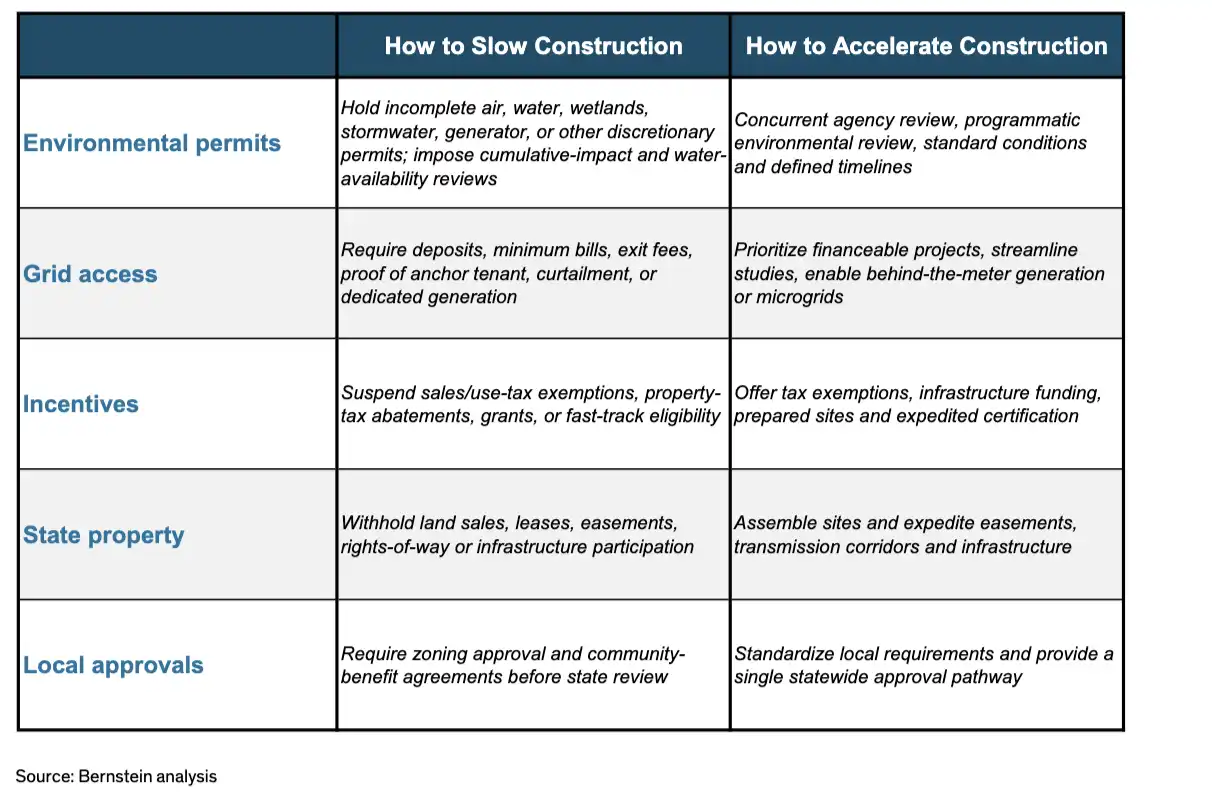
Пять типов политических инструментов губернатора, влияющих на строительство дата-центров. Экологические разрешения, подключение к сети, налоговые стимулы, земли штата и координация с муниципалитетами могут повлиять на сроки проектов.
По данным отчёта, в Техасе сосредоточено около 116 ГВт проектного портфеля, или около 27% от общенационального объёма, поэтому реализация политики в этом штате заслуживает особого внимания. Пенсильвания, Джорджия и Огайо с примерно 27 ГВт, 25 ГВт и 21 ГВт соответственно также относятся к важным рынкам.
Бернстайн особо выделяет Джорджию и Неваду. Среди девяти крупнейших по портфелю проектов штатов, которые отслеживает компания, только в этих двух одновременно наблюдаются разные позиции основных кандидатов и относительно конкурентная борьба. В штатах, где оба кандидата склонны ограничивать строительство, смена победителя может слабо повлиять на политический курс.
Между мораториями и замедлением проектов остаётся разрыв в реализации
Превратятся ли политические заявления в замедление строительства, зависит от конкретной реализации.
По данным отчёта, с момента введения соответствующих мораториев в августе 2026 года строящиеся мощности в Техасе выросли примерно на 5,3 ГВт, а портфель запланированных, но ещё не начатых проектов — примерно на 22,4 ГВт; в Пенсильвании портфель неначатых проектов вырос примерно на 9,1 ГВт, в штате Нью-Йорк — примерно на 0,3 ГВт.
Месячный объём начатых строек в Техасе также не снизился сразу. Согласно данным отчёта, в июле было начато около 1,1 ГВт, в августе показатель вырос до 1,9 ГВт, а в сентябре — до 3,4 ГВт.
На этом основании Бернстайн делает вывод, что, по крайней мере в наблюдаемый период, моратории пока заметно не ослабили общий импульс развития. Однако новые проекты в портфеле не равны вводу в эксплуатацию, а продолжающиеся стройки могли уже получить ключевые разрешения. Краткосрочные данные показывают разрыв между политическими заявлениями и фактическим строительством, но не доказывают отсутствие последствий ужесточения согласований.
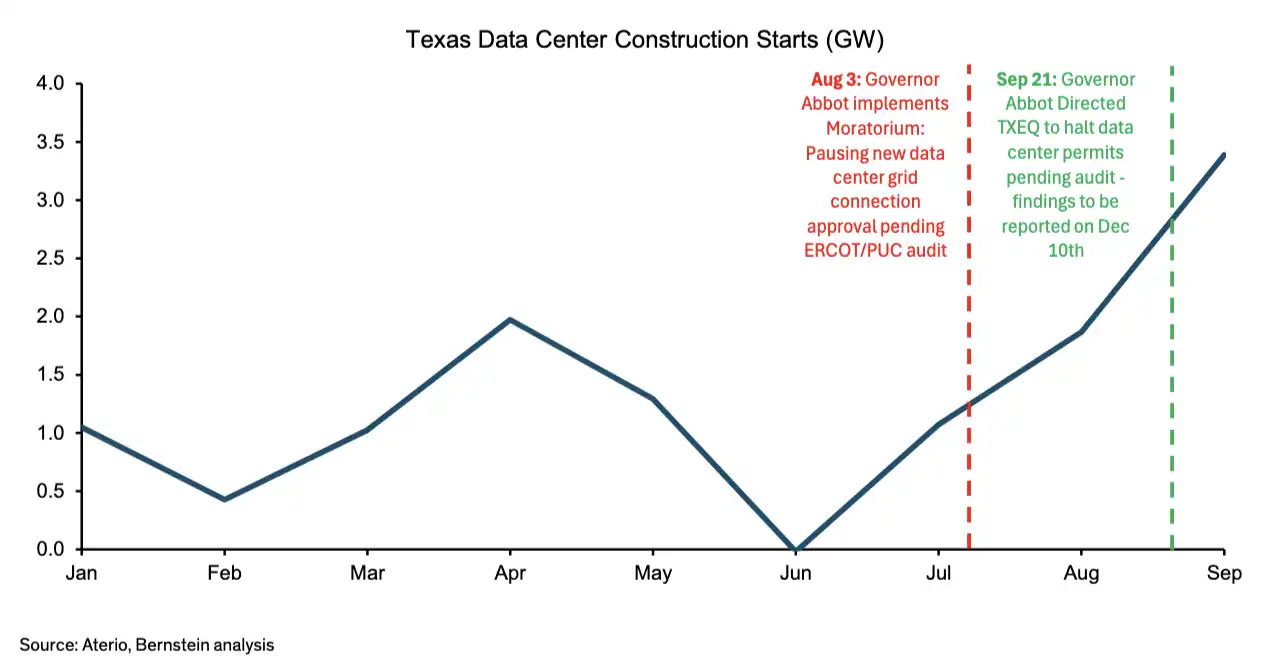
Месячный объём начатых строек дата-центров в Техасе.
Местные экономические выгоды — важное основание для вывода Бернстайна о возможном смягчении политики. Инвестиции, строительные рабочие места и связанные с ними доходы создают для чиновников стимул сохранять инвестиции, занятость и налоговые поступления, одновременно реагируя на обеспокоенность жителей.
Более вероятный сценарий — разрешить строительство, но усилить изоляцию затрат: обязать клиентов дата-центров оплачивать выделенные объекты электроснабжения, предоставлять более жёсткие обязательства по потреблению и снизить риск перекладывания расходов на бытовых потребителей при задержке или отказе от проекта.
Бернстайн считает, что такие механизмы уже имеют больше прецедентов, а их дополнительное влияние на общую экономику проектов застройщиков может быть ограниченным. Фактический эффект по-прежнему зависит от условий подключения, схемы энергоснабжения и условий контрактов.
Давление на акции после выборов зависит от реализации политики
Бернстайн предупреждает, что в случае победы кандидатов, выступающих за ужесточение строительства дата-центров, соответствующие акции могут столкнуться с дальнейшими распродажами. В то же время аналитики считают, что промышленные акции, связанные с ИИ, уже заметно скорректировались, а у избранных чиновников есть экономические стимулы смягчать предвыборные позиции, поэтому рынок, возможно, переоценивает политические риски.
В рамках покрытия отчёта Бернстайн сохраняет позитивный взгляд на инжиниринговые и электротехнические компании Quanta Services (PWR), Eaton (ETN), Forgent (FPS) и Legence (LGN), на инфраструктурные компании дата-центров Equinix (EQIX) и Digital Realty (DLR), а также на Vertiv (VRT), nVent (NVT), Johnson Controls (JCI) и Trane (TT). В список фаворитов также входят GE Vernova (GEV), Siemens, Siemens Energy и Schneider Electric.
Этот вывод основан на предположении, что политика в итоге проявится скорее в перераспределении затрат, чем в массовой отмене строительства. После выборов стоит отслеживать, задерживаются ли разрешения на выбросы и водопользование, ужесточаются ли контракты на подключение к сети, кто несёт расходы на новые сетевые инвестиции и переходят ли проекты из стадии планирования в стадию строительства.
Если согласования ужесточатся, но строительство продолжится, влияние политических рисков на заказы оборудования может быть относительно ограниченным; если же ограничения по разрешениям, энергоснабжению и финансированию наложатся друг на друга и приведут к задержкам или отмене проектов, тогда реализация заказов и прогнозы прибыли соответствующих компаний окажутся под более прямым давлением.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.