Лопнул ли пузырь ИИ на фондовом рынке США?
 Odaily
Автор оригинала: Дун Цзин
Источник оригинала: Wall Street CN
Уолл-стрит переживает дорогостоящий момент отрезвления. Поскольку акции крупных технологических компаний пережили самое резкое месячное падение с марта 2025 года, сомнения рынка в окупаемости инвестиций в инфраструктуру искусственного интеллекта быстро усиливаются, и признаки отступления от сделок с ИИ становятся всё более очевидными.
В последний торговый день октября рыночная капитализация американских акций за месяц испарилась более чем на 1,5 триллиона долларов, а композитный индекс Nasdaq за месяц рухнул на 5,3%, показав худший месячный результат с марта 2025 года; индекс S&P 500 снижался два месяца подряд.
Старшие аналитики Dohmen Capital Research Берт Доумен и Дион Доумен в своей свежей статье пишут, что эта распродажа распространилась из сектора ИИ и полупроводников, вызвав цепную реакцию массовой ликвидации позиций с кредитным плечом и маржинальных требований, не пощадив даже такие ликвидные активы, как золото и серебро. Тем временем вопрос о том, могут ли капитальные затраты на ИИ принести значительную отдачу, превратился из второстепенной темы в главную тучу, нависшую над всем сектором.
Известные институты, такие как Elliott Investment Management, уже первыми забили тревогу. В статье Wall Street CN говорится, что, по сообщению The Wall Street Journal, Elliott под управлением Пола Сингера в октябрьском письме инвесторам прямо заявила, что «в настоящее время звонят почти все колокола, предупреждающие о наступлении крупного медвежьего рынка», и сравнила текущую рыночную среду с «ревущими двадцатыми» перед Великой депрессией.
Это суждение сильно перекликается с анализом Берта Доумена и Диона Доумена в их последней статье — оба указывают на один и тот же ключевой вопрос: кто в конечном счёте заплатит за ИИ?
Сотни миллиардов рыночной стоимости испарились, ИИ — эпицентр бедствия
Разрушительная сила октябрьского рынка потрясает. Берт Доумен и Дион Доумен в своей статье отмечают, что испарившиеся за месяц 1,5 триллиона долларов рыночной стоимости американских акций в три раза превышают однодневное падение примерно на 500 миллиардов долларов в «чёрный понедельник» 1987 года.
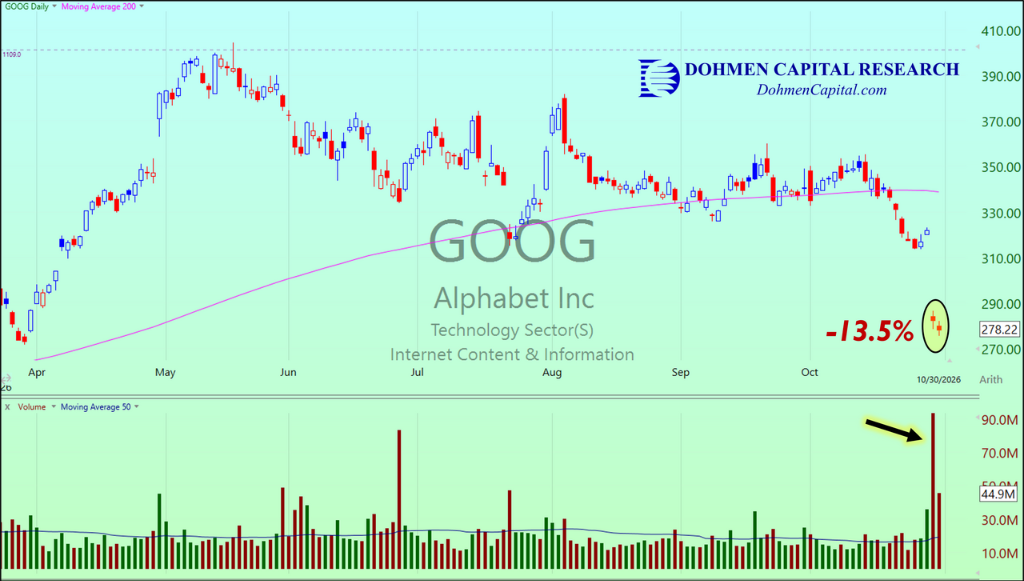
Искры вспыхивали одна за другой. После публикации квартальной отчётности Meta 21 октября после закрытия торгов настроения на рынке резко ухудшились; 28 октября Microsoft и Google один за другим опубликовали результаты, и материнская компания Google Alphabet за один день рухнула на 13,5%, потянув за собой всю группу мега-капитализированных технологических акций.
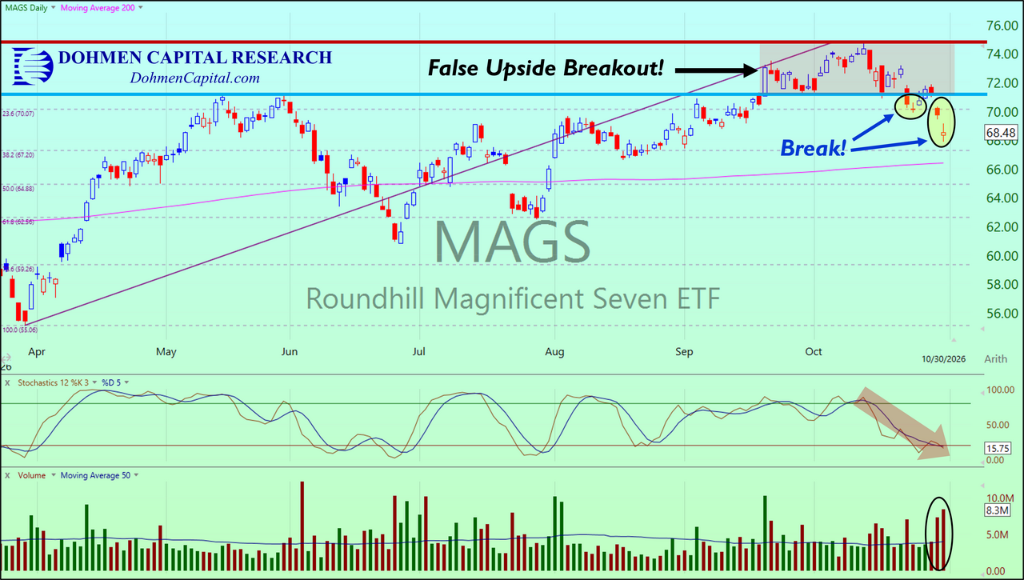
ETF MAGS, представляющий «Великолепную семёрку» (Mag 7), с пика 13 октября стремительно терял импульс и в конце октября два дня подряд закрывался ниже ключевого уровня поддержки в 70 пунктов, подтвердив, что предыдущий прорыв вверх был ложным.
Стоит насторожиться: фактическая вершина технологических акций и сектора полупроводников сформировалась ещё в июне этого года, но тогда рынок не обратил на это широкого внимания. Доумены в своей статье подчёркивают, что настоящая вершина рынка часто появляется за несколько месяцев до значительного обвала, и к тому времени, когда большинство инвесторов осознают риск, они уже оказываются в ловушке.
Кто заплатит за ИИ? Ключевое противоречие выходит на поверхность
Фундаментальной движущей силой нынешнего отступления от сделок с ИИ является то, что рынок начинает серьёзно рассматривать давно избегаемый вопрос: могут ли огромные инвестиции в инфраструктуру ИИ превратиться в устойчивую коммерческую отдачу?
Доумены пишут в статье, что опасения по поводу финансирования ИИ продолжают усиливаться, «над рынком нависла огромная грозовая туча».
Elliott в письме инвесторам перечислила три конкретных опасения в сфере ИИ:
Циклические инвестиции между компаниями-разработчиками моделей ИИ и производителями инфраструктуры ИИ, расширение капитальных затрат за счёт заёмных средств, а также набирающее силу общественное движение против ИИ.
Elliott предупреждает, что если ценообразование на продукты ИИ будет оспорено или ожидания рынка относительно развития ИИ сократятся, удар по рынку «может оказаться историческим, по крайней мере столь же серьёзным, как любой медвежий рынок за последние десятилетия».
Этот замкнутый круг уже проявляется на рынке: мега-капитализированные технологические акции пользовались значительной премией благодаря нарративу ИИ, а когда коммерциализация этого нарратива ставится под сомнение, система оценки сталкивается с давлением необходимости перестройки. Как только средства с кредитным плечом, вложенные в эти акции, начинают отступать, это вызывает маржинальные требования, что, в свою очередь, вынуждает инвесторов продавать другие активы для получения наличности, создавая цепную реакцию.
Сигналы накладываются: смена настроений от FOMO к FOGO
Базовая структура рыночных настроений, возможно, претерпевает качественные изменения.
Elliott считает, что текущий бычий рынок поддерживается множеством факторов, что как раз и создаёт системный риск — как только один или два из таких столпов, как расширение бюджетного дефицита США, устойчивая инфляция, скрытые риски частного кредитования и пузырь ИИ, пошатнутся, настроения рынка могут резко переключиться от «страха упустить возможность» (FOMO) к «страху быть уничтоженным» (FOGO, fear of getting obliterated), вызвав самоусиливающийся цепной коллапс.
Elliott также квалифицирует всё более распространённую на текущем рынке торговлю опционами с нулевым сроком до экспирации и ставки на мем-акции как поведение, «более близкое к азартным играм», и считает, что эти спекулятивные действия искажают нормальный механизм ценообразования на рынке.
Управляющий партнёр Elliott Джесси Кон недавно написал на платформе X:
«Фондовый рынок сейчас ощущается иначе, потому что он действительно иной. Победители продолжают побеждать, проигравшие несут тяжёлые потери, реакция рынка в период отчётности становится всё более непредсказуемой, а амплитуда колебаний — всё больше.»
Институты переходят к обороне, ожидая «смены течения»
Столкнувшись с вышеуказанными оценками рисков, некоторые ведущие институты уже начали активно сокращать подверженность риску и переходить в оборонительный режим.
Elliott сместила фокус инвестиций на сохранение капитала. Сингер и со-генеральный директор Джонатан Поллок написали в письме:
«За пятидесятилетнюю историю Elliott периоды затишья действительно случались, но исторически они часто сопровождались рыночными потрясениями, за которыми следовали редкие окна возможностей. Наша цель — быть полностью готовыми: защищёнными от рисков снижения и одновременно держать капитал, который можно использовать для покупки дешёвых активов на минимумах рынка, — ожидая, когда течение снова сменится».
Доумены в своей статье также дают чёткую рекомендацию: избегать покупок на падении акций, связанных с ИИ. Они приводят поговорку из-за покерного стола: «Если ты не видишь, кто за столом лох, значит, лох — это ты».
Историческая аналогия: вершина никогда не наступает шумно
И Доумены, и Elliott указывают на контринтуитивную рыночную закономерность: настоящая вершина рынка часто формируется тогда, когда публика ещё ничего не замечает.
Доумены в статье отмечают, что вершина сектора ИИ и полупроводников тихо сформировалась в июне этого года, но тогда не вызвала достаточной тревоги. Инвесторы, добавившие позиции уже после выхода на максимумы, теперь сталкиваются с огромными нереализованными убытками и психологической борьбой «нежелания фиксировать убытки» — это классический путь накопления застрявших позиций на медвежьем рынке и корень того, почему каждое будущее ралли будет встречать мощное давление продаж.
Elliott сравнивает текущую ситуацию с «ревущими двадцатыми» перед Великой депрессией, когда также сочетались долговой драйв склонности к риску и эйфория вокруг новых технологий. История не повторяется просто, но часто рифмуется.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.